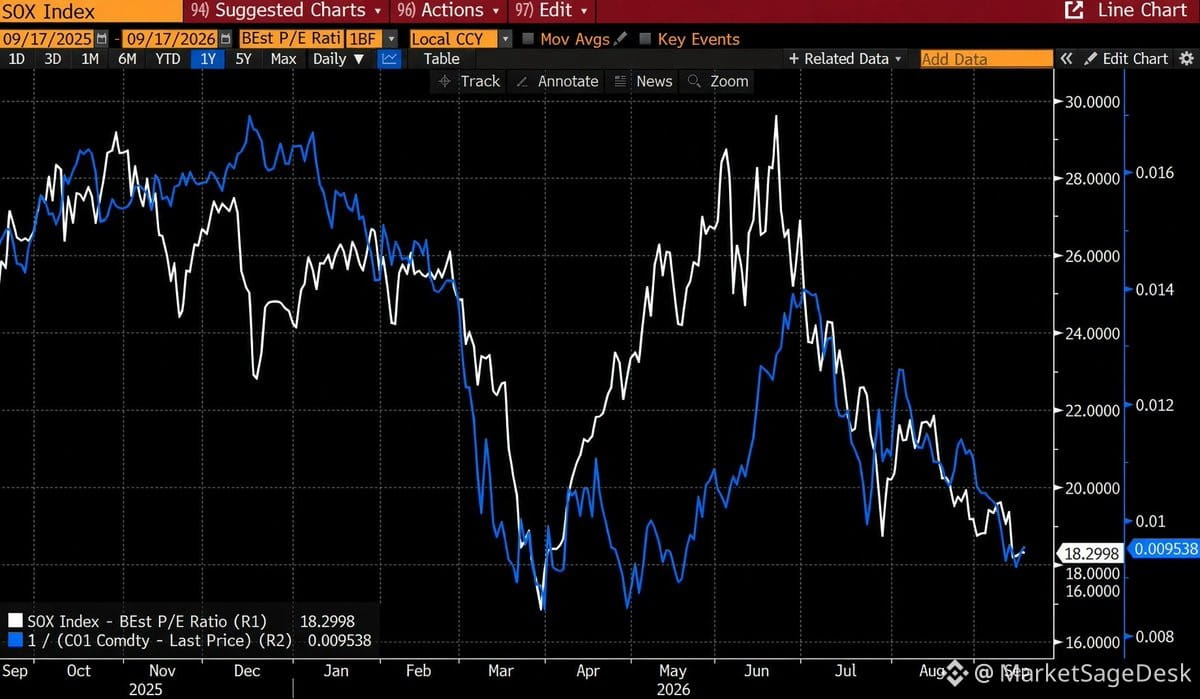
引人入勝的關聯:在過去一年裏,半導體的遠期市盈率幾乎與油價呈完美的反向走勢。
$SOXX 遠期市盈率倍數 vs. 反向油價——這種關係令人震撼。
自2月荷爾木茲危機以來:
• 油價下跌 → 半導體估值上升
• 油價上漲 → 半導體估值下跌
這並非隨機噪音。更低的能源成本會提升芯片製造的利潤率,同時傳遞更疲軟的經濟需求信號,從而利好對利率敏感的科技板塊估值。油價通常越高,越容易引發通脹擔憂並伴隨更趨緊的貨幣條件——這正是壓縮成長型股票估值的因素。
如今,半導體板塊本質上是在以“能源反向”邏輯進行交易。如果你持倉在芯片板塊,值得密切關注原油走勢。
$SOXX 遠期市盈率倍數 vs. 反向油價——這種關係令人震撼。
自2月荷爾木茲危機以來:
• 油價下跌 → 半導體估值上升
• 油價上漲 → 半導體估值下跌
這並非隨機噪音。更低的能源成本會提升芯片製造的利潤率,同時傳遞更疲軟的經濟需求信號,從而利好對利率敏感的科技板塊估值。油價通常越高,越容易引發通脹擔憂並伴隨更趨緊的貨幣條件——這正是壓縮成長型股票估值的因素。
如今,半導體板塊本質上是在以“能源反向”邏輯進行交易。如果你持倉在芯片板塊,值得密切關注原油走勢。