幣安上的以太坊未平倉合約(open interest)剛剛觸及近九個月高點,而這到底算不算看漲的確認,還是槓桿風險,完全取決於一個僅憑這份數據本身無法回答的細節。
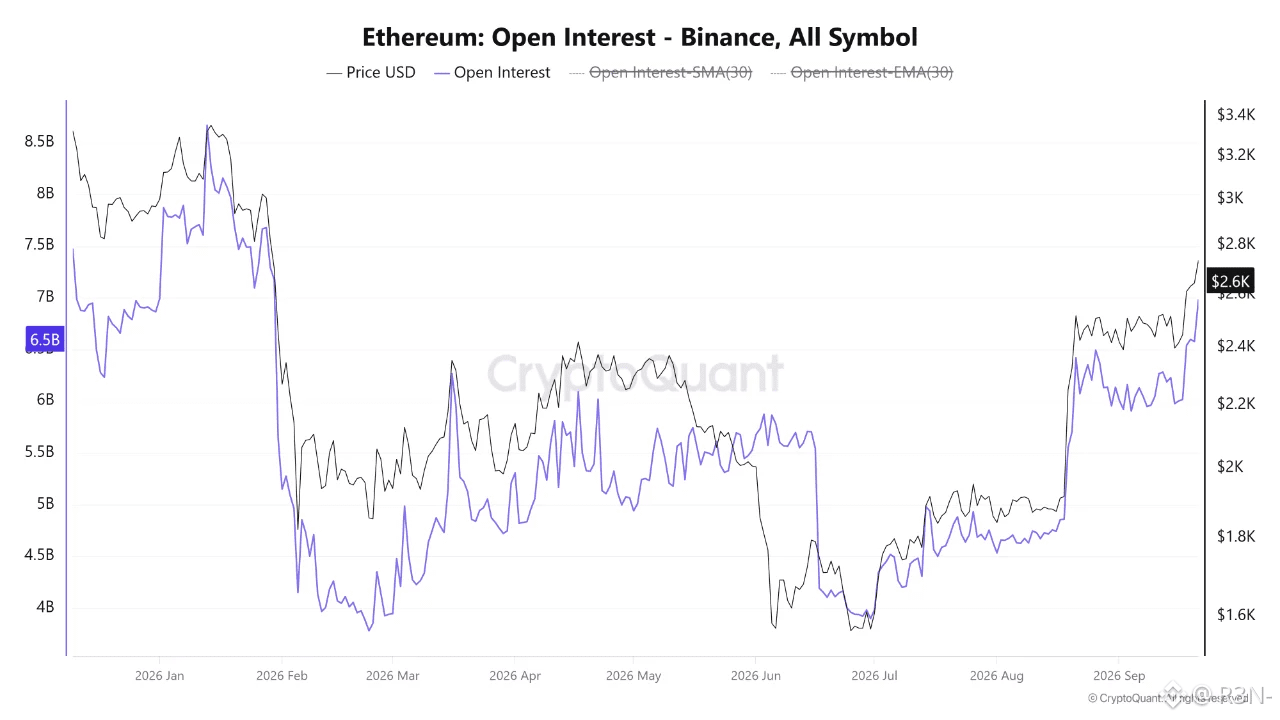
未平倉合約從8月下旬約48億美元,攀升至目前約65.8億美元——這是9月期間真正加速的表現,而不是緩慢爬升。與此同時,以太坊上漲至約2,644美元,價格與未平倉頭寸同步走高。
但我想在通常的解讀方式上“潑點冷水”。當未平倉合約(OI)在價格上漲時同步上升,往往會被直接解讀爲自動看漲:資金更多、參與度更高、信心更強。這個結論在某種程度上是對的,但它不完整,因爲缺少“構成比例”。
未平倉合約上升可能意味着帶着真實信念的新增多頭進場;也可能意味着空頭被迫回補(被困)並不斷把虧損頭寸擴大,最終在某個階段被迫出現資本投降(capitulation);當然也可能是兩者同時發生。僅憑這一個美元數字,無法區分這幾種情景。
要真正把問題定性,關鍵在於同一時間窗口內的資金費率(funding rates)以及多空比(long/short ratio)。但這份數據集裏都沒有。
如果資金費率在這次OI攀升期間維持在較高的正值,那麼會支持“確實存在看漲的積極參與”這種解讀。反過來,如果資金費率保持平穩甚至爲負,而未平倉合約卻以這麼快的速度擴張,則可能意味着市場分歧更大:賣壓在集會上壓制,而不是買方把行情乾淨地推上去。
另外也值得直說風險那一面——不管最後是哪種情況成立。近九個月未平倉合約的高點,意味着目前有更多槓桿資金暴露在價格波動之下,而這在1月以來是最高水平。這既可能推動延續:如果行情守住,這種資金可能成爲燃料;但如果價格轉向,也可能讓反轉來得更快,並在被拉伸的一方觸發更迅速的強平。
真正懸而未決的問題不是“參與度有沒有增加”——未平倉合約的數字已經明確證實了這一點。問題在於:究竟是哪一方增加了這種暴露(風險敞口)。而這份具體報告恰恰沒有給出那一塊信息。
$ETH #NEARRisesNearly80%InAWeek
未平倉合約從8月下旬約48億美元,攀升至目前約65.8億美元——這是9月期間真正加速的表現,而不是緩慢爬升。與此同時,以太坊上漲至約2,644美元,價格與未平倉頭寸同步走高。
但我想在通常的解讀方式上“潑點冷水”。當未平倉合約(OI)在價格上漲時同步上升,往往會被直接解讀爲自動看漲:資金更多、參與度更高、信心更強。這個結論在某種程度上是對的,但它不完整,因爲缺少“構成比例”。
未平倉合約上升可能意味着帶着真實信念的新增多頭進場;也可能意味着空頭被迫回補(被困)並不斷把虧損頭寸擴大,最終在某個階段被迫出現資本投降(capitulation);當然也可能是兩者同時發生。僅憑這一個美元數字,無法區分這幾種情景。
要真正把問題定性,關鍵在於同一時間窗口內的資金費率(funding rates)以及多空比(long/short ratio)。但這份數據集裏都沒有。
如果資金費率在這次OI攀升期間維持在較高的正值,那麼會支持“確實存在看漲的積極參與”這種解讀。反過來,如果資金費率保持平穩甚至爲負,而未平倉合約卻以這麼快的速度擴張,則可能意味着市場分歧更大:賣壓在集會上壓制,而不是買方把行情乾淨地推上去。
另外也值得直說風險那一面——不管最後是哪種情況成立。近九個月未平倉合約的高點,意味着目前有更多槓桿資金暴露在價格波動之下,而這在1月以來是最高水平。這既可能推動延續:如果行情守住,這種資金可能成爲燃料;但如果價格轉向,也可能讓反轉來得更快,並在被拉伸的一方觸發更迅速的強平。
真正懸而未決的問題不是“參與度有沒有增加”——未平倉合約的數字已經明確證實了這一點。問題在於:究竟是哪一方增加了這種暴露(風險敞口)。而這份具體報告恰恰沒有給出那一塊信息。
$ETH #NEARRisesNearly80%InAWeek