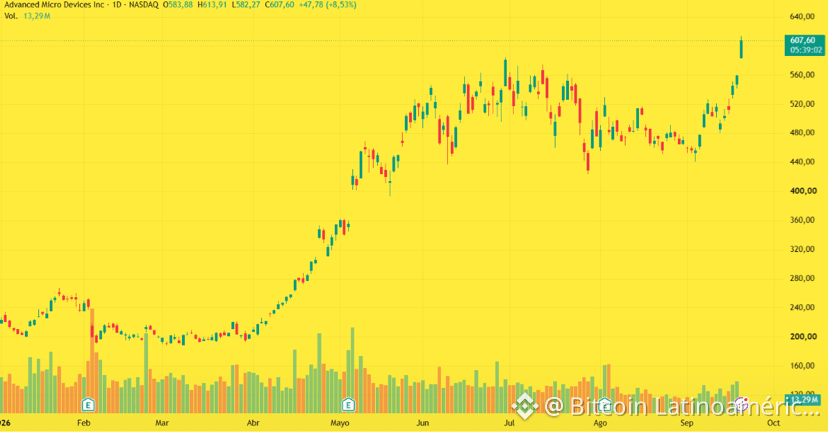
$AMD
因爲 $AMD 的股價會飆升並創下新的 ATH。
原因?它可能在 Q4 後讓其多款芯片的價格上漲約 10%。
一份供應鏈報告顯示,在 TSMC 將更高的製造成本轉嫁出去之後,AMD 可能會在 AI 加速器、GPU 和芯片組上準備接近 10% 的漲幅。
如果 AMD 能在不顯著失去銷量的情況下,把大部分成本上漲轉嫁給客戶,那麼它展示的將是華爾街非常看重的一點:定價能力(pricing power)。
對算力產能的需求仍然巨大。當供給受限時,漲價不一定會破壞需求。反而可能維持——甚至擴大——收入與利潤率。
故事的另一面是 TSMC。
AMD 依賴 TSMC 來生產其相當一部分芯片。如果先進晶圓的成本繼續上升,半導體行業的通脹就可能沿着整個產業鏈傳導:
目前市場似乎更傾向於把潛在的漲價解讀爲定價能力,而不是成本問題。