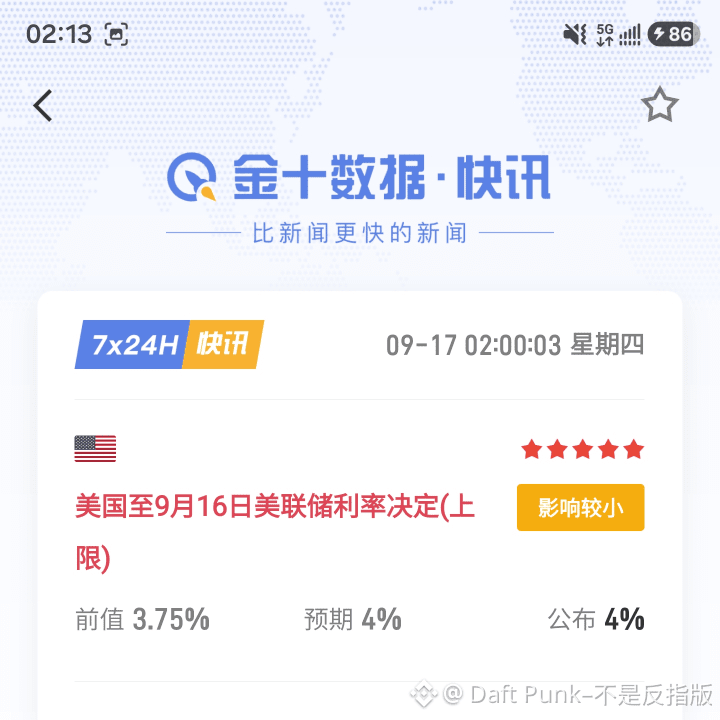

靴子落地了。美聯儲宣佈加息25個基點,聯邦基金利率來到3.75%—4%區間,這是三年來的第一次加息。消息公佈後,盤面沒有慌亂,反而緩慢回彈,這個細節比加息本身更值得琢磨。
答案藏在預期裏。早在會前,利率互換市場就把這次加息計入了九成以上的概率,等於約23個基點的緊縮已經提前反映在價格中。沃什在傑克遜霍爾的鷹派表態、8月強勁的就業數據、中東局勢推高的油價,一步步把市場心理鋪墊到位。交易員用幾周時間完成了倉位的防禦調整,空頭該建的建了,槓桿該降的降了,等到決議公佈那一刻,壞消息已經沒有新的殺傷力,甚至還出現了過量看空的跡象。
這就是典型的"買預期、賣事實"的反向版本。利空在定價階段被透支,落地之後反而成了不確定性的解除。懸在頭上的劍落了地,最壞的情形有了邊界,觀望資金自然願意重新進場,回彈正是這種心態的直接表達。
往後的關鍵不在這一次25個基點,而在路徑。點陣圖怎麼畫、沃什對後續加息的口風如何、通脹能否在能源衝擊下守住,才決定資金敢留多久。對投資者而言,單次加息的消化不等於緊縮週期的結束,利率中樞上移的環境可能延續到2027年。眼下的安心入場是情緒修復,後續倉位還得跟着數據走,別把一次利空出盡當成趨勢反轉的全部理由。$ZEC
答案藏在預期裏。早在會前,利率互換市場就把這次加息計入了九成以上的概率,等於約23個基點的緊縮已經提前反映在價格中。沃什在傑克遜霍爾的鷹派表態、8月強勁的就業數據、中東局勢推高的油價,一步步把市場心理鋪墊到位。交易員用幾周時間完成了倉位的防禦調整,空頭該建的建了,槓桿該降的降了,等到決議公佈那一刻,壞消息已經沒有新的殺傷力,甚至還出現了過量看空的跡象。
這就是典型的"買預期、賣事實"的反向版本。利空在定價階段被透支,落地之後反而成了不確定性的解除。懸在頭上的劍落了地,最壞的情形有了邊界,觀望資金自然願意重新進場,回彈正是這種心態的直接表達。
往後的關鍵不在這一次25個基點,而在路徑。點陣圖怎麼畫、沃什對後續加息的口風如何、通脹能否在能源衝擊下守住,才決定資金敢留多久。對投資者而言,單次加息的消化不等於緊縮週期的結束,利率中樞上移的環境可能延續到2027年。眼下的安心入場是情緒修復,後續倉位還得跟着數據走,別把一次利空出盡當成趨勢反轉的全部理由。$ZEC