今天我花了更多時間研究美聯儲的設置,首先引起我注意的是:頭條風險有多大部分已經體現在價格裏。
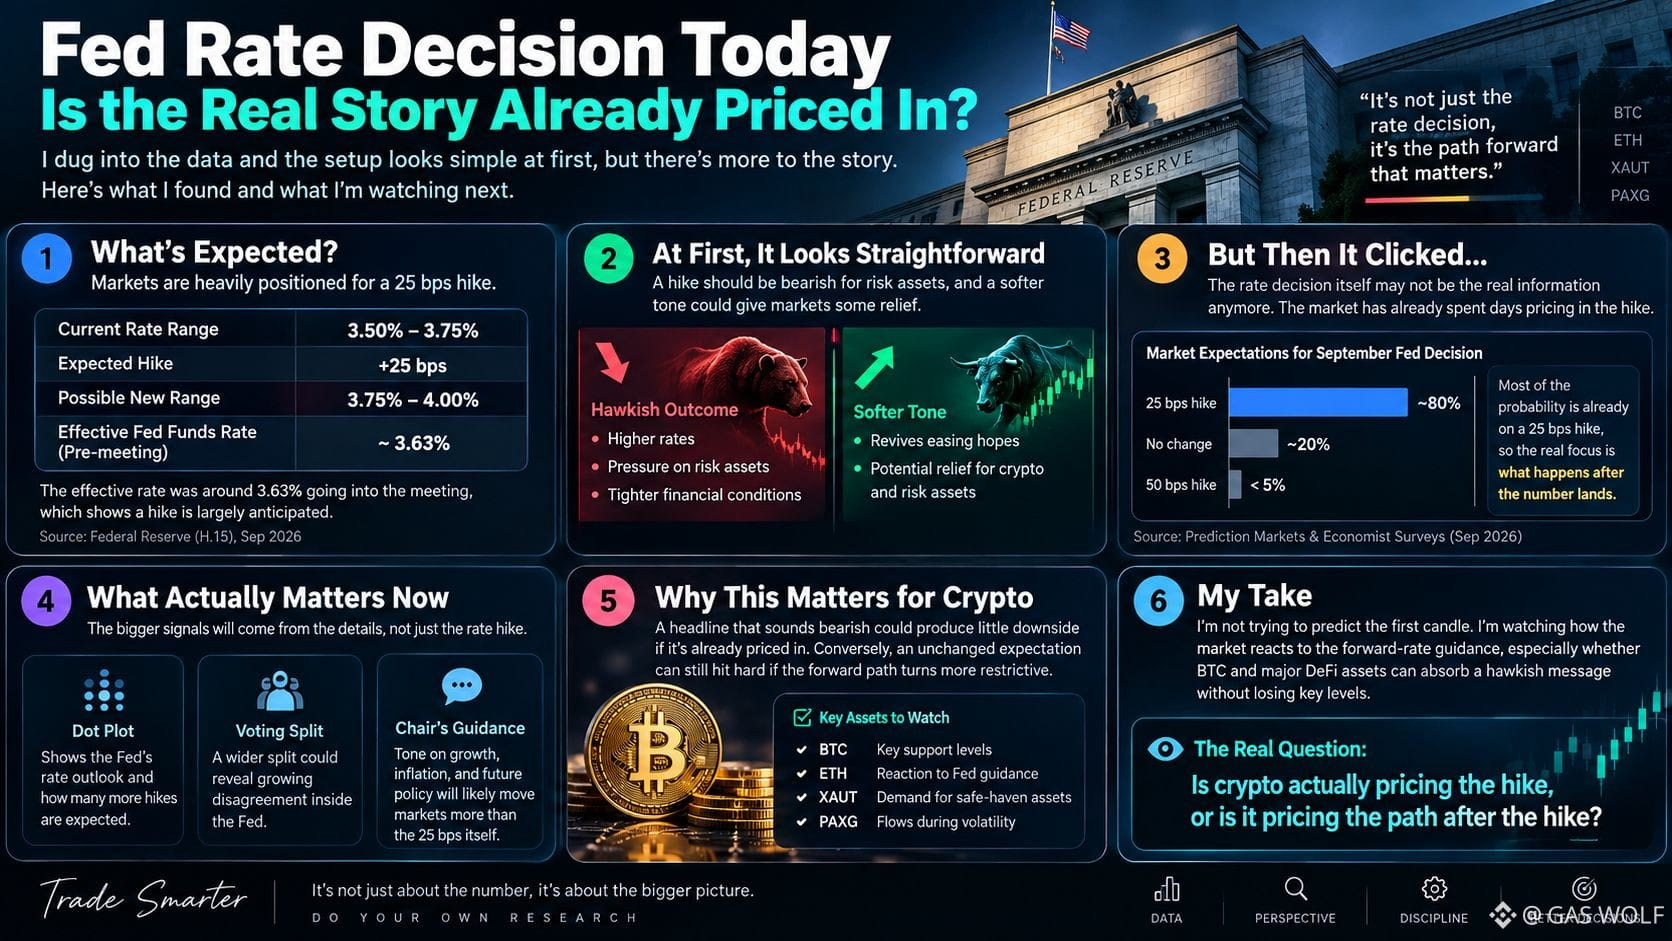
市場的倉位大多押注加息25個基點,這將把目標區間從3.50%–3.75%上調至3.75%–4.00%。有趣之處在於:會議召開前,實際聯邦基金利率仍約爲3.63%。
乍一看,這個設置似乎很簡單:加息=對風險資產施壓,措辭更溫和的指引=緩解。
但隨後我意識到:
利率決議本身也許不再是“真正的信息”。如果市場已經用好幾天時間把一次加息的預期計入價格,那麼更重要的變量會變成:數字落地之後會發生什麼。
這意味着,與其把“25個基點”當成整個事件,不如重點關注點陣圖、投票分歧以及主席的指引。當前的報道也指向了這種區分:市場預期已經集中在加息上,而經濟學家對9月的實際結果卻存在分歧。
對於加密貨幣來說,這就產生了一個有趣的矛盾。
如果一條聽起來偏空的頭條已經讓相關倉位在當下擁擠,那麼它可能幾乎不會帶來下行空間。反過來,即使技術面上預期沒有變化,如果未來路徑變得更爲緊縮,依然可能造成重擊。
所以我並不打算預測第一根K線。
我在觀察市場對遠期利率指引的反應,尤其是BTC和主要DeFi資產能否在接收到偏鷹的信息後仍能吸收衝擊,而不失守關鍵水平。
這種反應應該比“25個基點”本身更能說明問題。
真正的問題是:**加密貨幣到底是在給加息本身定價,還是在給加息之後的路徑定價?**
$DGAI
$SYN
$BTC
市場的倉位大多押注加息25個基點,這將把目標區間從3.50%–3.75%上調至3.75%–4.00%。有趣之處在於:會議召開前,實際聯邦基金利率仍約爲3.63%。
乍一看,這個設置似乎很簡單:加息=對風險資產施壓,措辭更溫和的指引=緩解。
但隨後我意識到:
利率決議本身也許不再是“真正的信息”。如果市場已經用好幾天時間把一次加息的預期計入價格,那麼更重要的變量會變成:數字落地之後會發生什麼。
這意味着,與其把“25個基點”當成整個事件,不如重點關注點陣圖、投票分歧以及主席的指引。當前的報道也指向了這種區分:市場預期已經集中在加息上,而經濟學家對9月的實際結果卻存在分歧。
對於加密貨幣來說,這就產生了一個有趣的矛盾。
如果一條聽起來偏空的頭條已經讓相關倉位在當下擁擠,那麼它可能幾乎不會帶來下行空間。反過來,即使技術面上預期沒有變化,如果未來路徑變得更爲緊縮,依然可能造成重擊。
所以我並不打算預測第一根K線。
我在觀察市場對遠期利率指引的反應,尤其是BTC和主要DeFi資產能否在接收到偏鷹的信息後仍能吸收衝擊,而不失守關鍵水平。
這種反應應該比“25個基點”本身更能說明問題。
真正的問題是:**加密貨幣到底是在給加息本身定價,還是在給加息之後的路徑定價?**
$DGAI
$SYN
$BTC