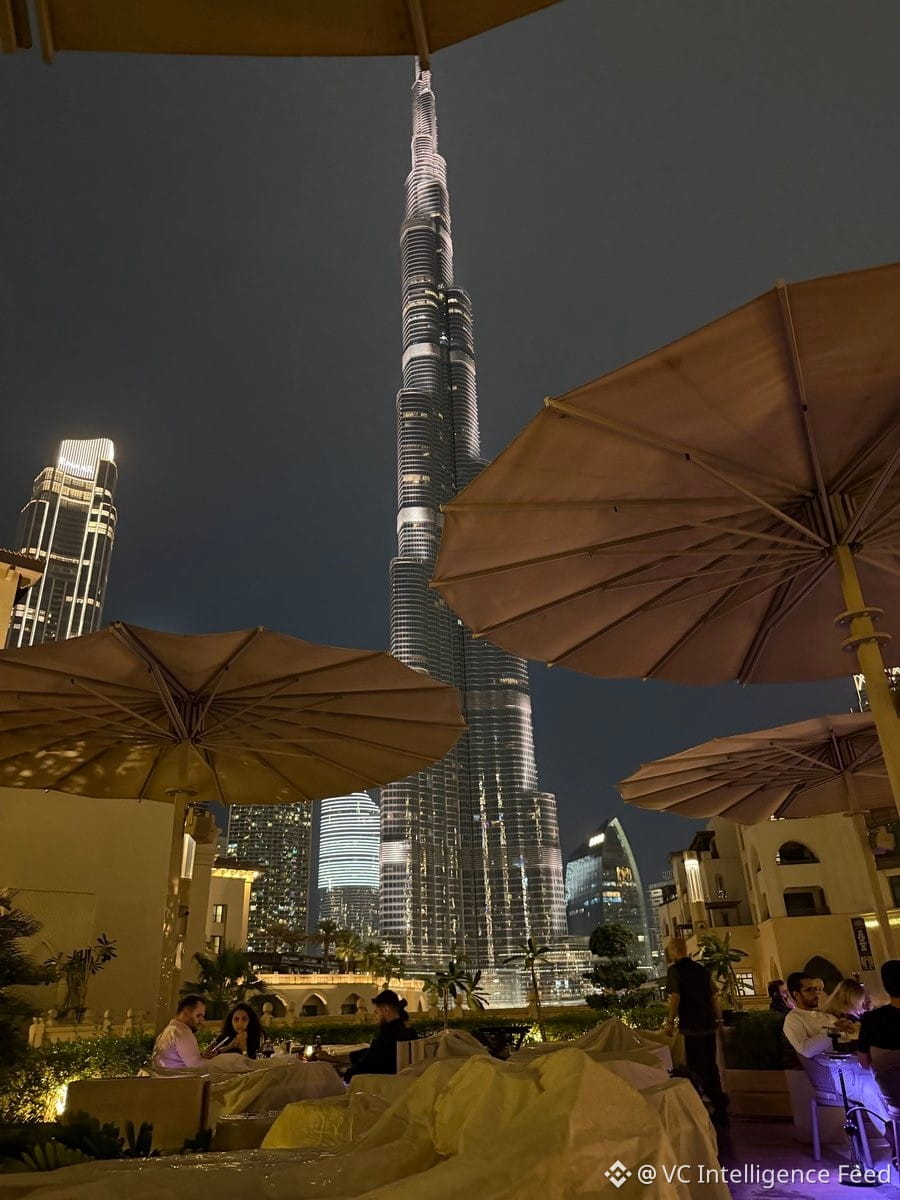
迪拜仍然是加密貨幣業務的首選司法轄區——零資本利得稅、申報要求極少,並可通過自由區結構實現100%外資持有。香港和新加坡提供具有競爭力的框架,但合規成本更高,且仍需持續等待監管澄清。
美國及北約陣營司法轄區面臨結構性劣勢:對收益徵收30%至40%的有效稅率、美國國稅局(IRS)執法趨於激進、DeFi的法律屬性仍不明朗,以及因政府換屆帶來的政治風險。監管套利持續推動資本與人才流向阿聯酋。
對於高淨值個人和加密原生企業而言,選擇司法轄區如今會顯著影響稅後回報與運營靈活性。差距正在擴大,而不是縮小。
美國及北約陣營司法轄區面臨結構性劣勢:對收益徵收30%至40%的有效稅率、美國國稅局(IRS)執法趨於激進、DeFi的法律屬性仍不明朗,以及因政府換屆帶來的政治風險。監管套利持續推動資本與人才流向阿聯酋。
對於高淨值個人和加密原生企業而言,選擇司法轄區如今會顯著影響稅後回報與運營靈活性。差距正在擴大,而不是縮小。