
Fed 加息概率接近 90%,美股卻漲了。
這可能是昨晚最值得理解的價格信號。
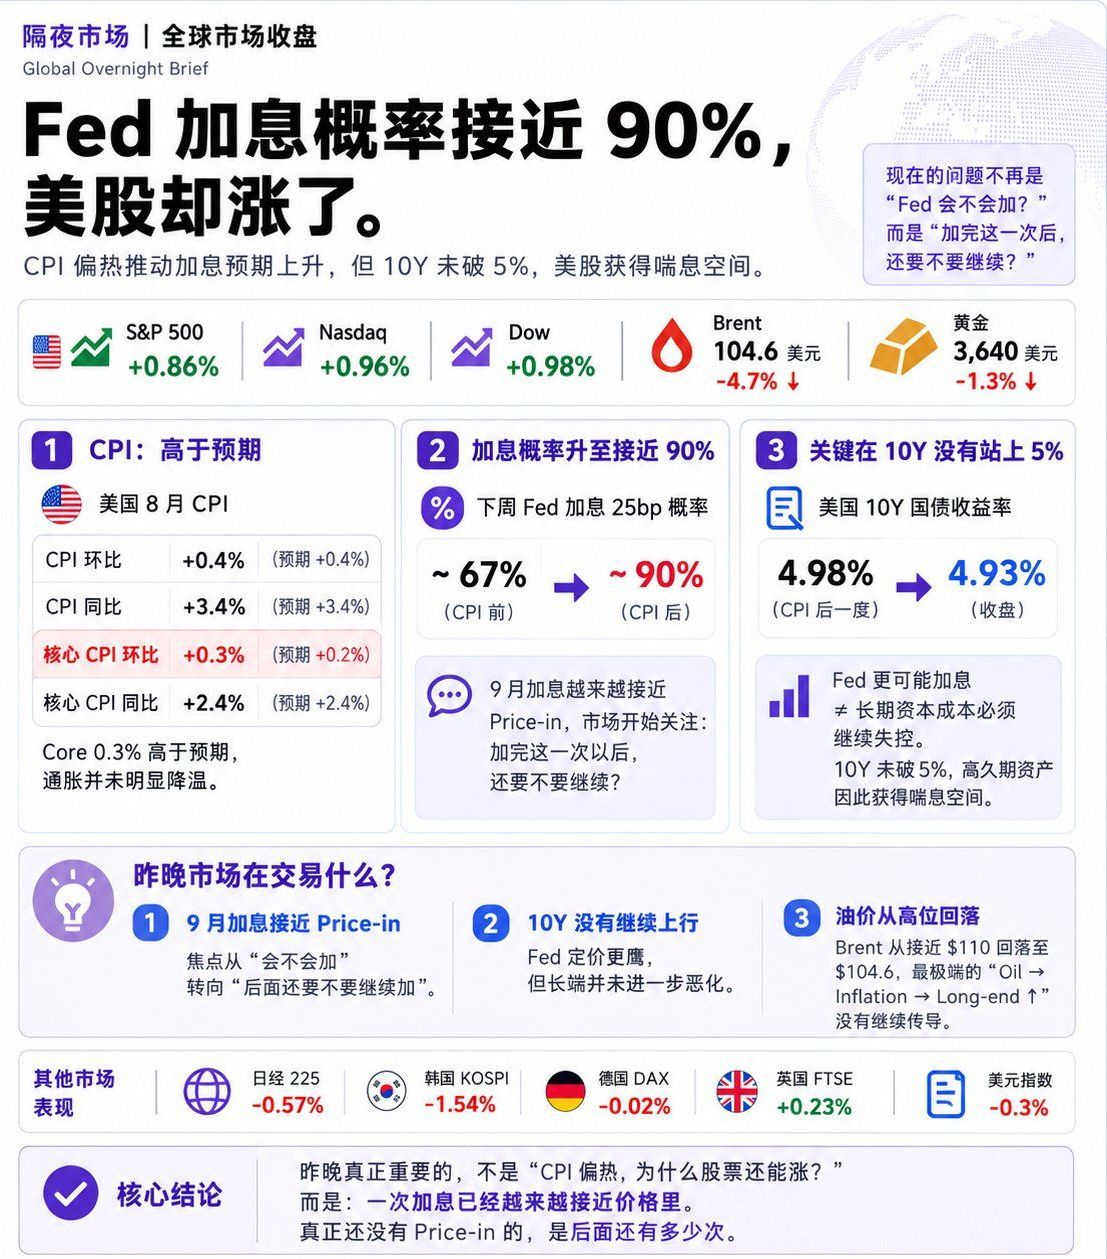
美國 8 月 Core CPI 環比 +0.3%,高於預期的 +0.2%。
數據出來後,下週 Fed 加息 25bp 的概率一路升到接近 90%。
但另一邊:
S&P 500 +0.86%
Nasdaq +0.96%
Dow +0.98%
爲什麼偏熱的 CPI,沒有繼續殺風險資產?
因爲市場真正交易的問題已經開始變了。
第一,9 月加息越來越接近 Price-in。
現在的問題已經不是:
“Fed 會不會加?”
而開始變成:
“加完這一次以後,還要不要繼續?”
第二個信號更重要:
10Y 沒有站上 5%。
CPI 出來後,美國 10Y 一度摸到接近 4.98%,隨後反而回落到約 4.93%。
也就是說:
Fed 更可能加息 ≠ 長期資本成本必須繼續失控。
昨天我們講過,Core 0.3% 是最需要看價格確認的灰色區間。
現在市場給出了答案:
Fed 定價更鷹,但長端沒有進一步惡化。
於是高久期資產獲得了喘息空間。
第三,油價也幫了一把。
Brent 從接近 $110 回落,最終收在約 $104.6。
雖然全周仍漲了 8% 以上,但至少昨晚最極端的:
Oil ↑ → Inflation ↑ → Long-end yields ↑
沒有繼續往下傳導。
所以昨晚真正重要的,不是:
“CPI 偏熱,爲什麼股票還能漲?”
而是市場正在從:
Fed 會不會加息?
轉向:
這是一筆一次性加息,還是新一輪 Tightening Cycle?
下週 FOMC 真正決定風險資產方向的,也會是後一個問題。
一次加息已經越來越接近價格裏。
真正還沒有 Price-in 的,是後面還有多少次。
這可能是昨晚最值得理解的價格信號。
美國 8 月 Core CPI 環比 +0.3%,高於預期的 +0.2%。
數據出來後,下週 Fed 加息 25bp 的概率一路升到接近 90%。
但另一邊:
S&P 500 +0.86%
Nasdaq +0.96%
Dow +0.98%
爲什麼偏熱的 CPI,沒有繼續殺風險資產?
因爲市場真正交易的問題已經開始變了。
第一,9 月加息越來越接近 Price-in。
現在的問題已經不是:
“Fed 會不會加?”
而開始變成:
“加完這一次以後,還要不要繼續?”
第二個信號更重要:
10Y 沒有站上 5%。
CPI 出來後,美國 10Y 一度摸到接近 4.98%,隨後反而回落到約 4.93%。
也就是說:
Fed 更可能加息 ≠ 長期資本成本必須繼續失控。
昨天我們講過,Core 0.3% 是最需要看價格確認的灰色區間。
現在市場給出了答案:
Fed 定價更鷹,但長端沒有進一步惡化。
於是高久期資產獲得了喘息空間。
第三,油價也幫了一把。
Brent 從接近 $110 回落,最終收在約 $104.6。
雖然全周仍漲了 8% 以上,但至少昨晚最極端的:
Oil ↑ → Inflation ↑ → Long-end yields ↑
沒有繼續往下傳導。
所以昨晚真正重要的,不是:
“CPI 偏熱,爲什麼股票還能漲?”
而是市場正在從:
Fed 會不會加息?
轉向:
這是一筆一次性加息,還是新一輪 Tightening Cycle?
下週 FOMC 真正決定風險資產方向的,也會是後一個問題。
一次加息已經越來越接近價格裏。
真正還沒有 Price-in 的,是後面還有多少次。