過去三十年,日本維持超低利率,日元成了全球槓桿資金的“水源”。投資者借入幾乎零成本的日元,換成美元去購買$BTC $ETH
等高收益資產。
問題在於:一旦日本加息導致日元升值,借日元買資產的人就會面臨雙重打擊:
· 借債成本上升。
· 債務本身也變貴了。
爲了還債,他們只能拋售比特幣等資產來平倉,形成“日元升值 → 拋售資產 → 資產價格下跌 → 進一步拋售”的惡性循環。
📉 這不是理論,是歷史重演
2024年8月,日本央行意外加息,日元走強直接引爆了套利交易平倉潮——比特幣在一週內從約62,000美元暴跌至49,000美元,跌幅約20%。歷史數據顯示,自2024年3月以來,日本央行的每次加息都導致比特幣平均下跌27%。
⚠️ 當前市場比2024年更危險:
· 加息幾乎是“板上釘釘”:市場定價9月18日加息概率高達97%-98%。
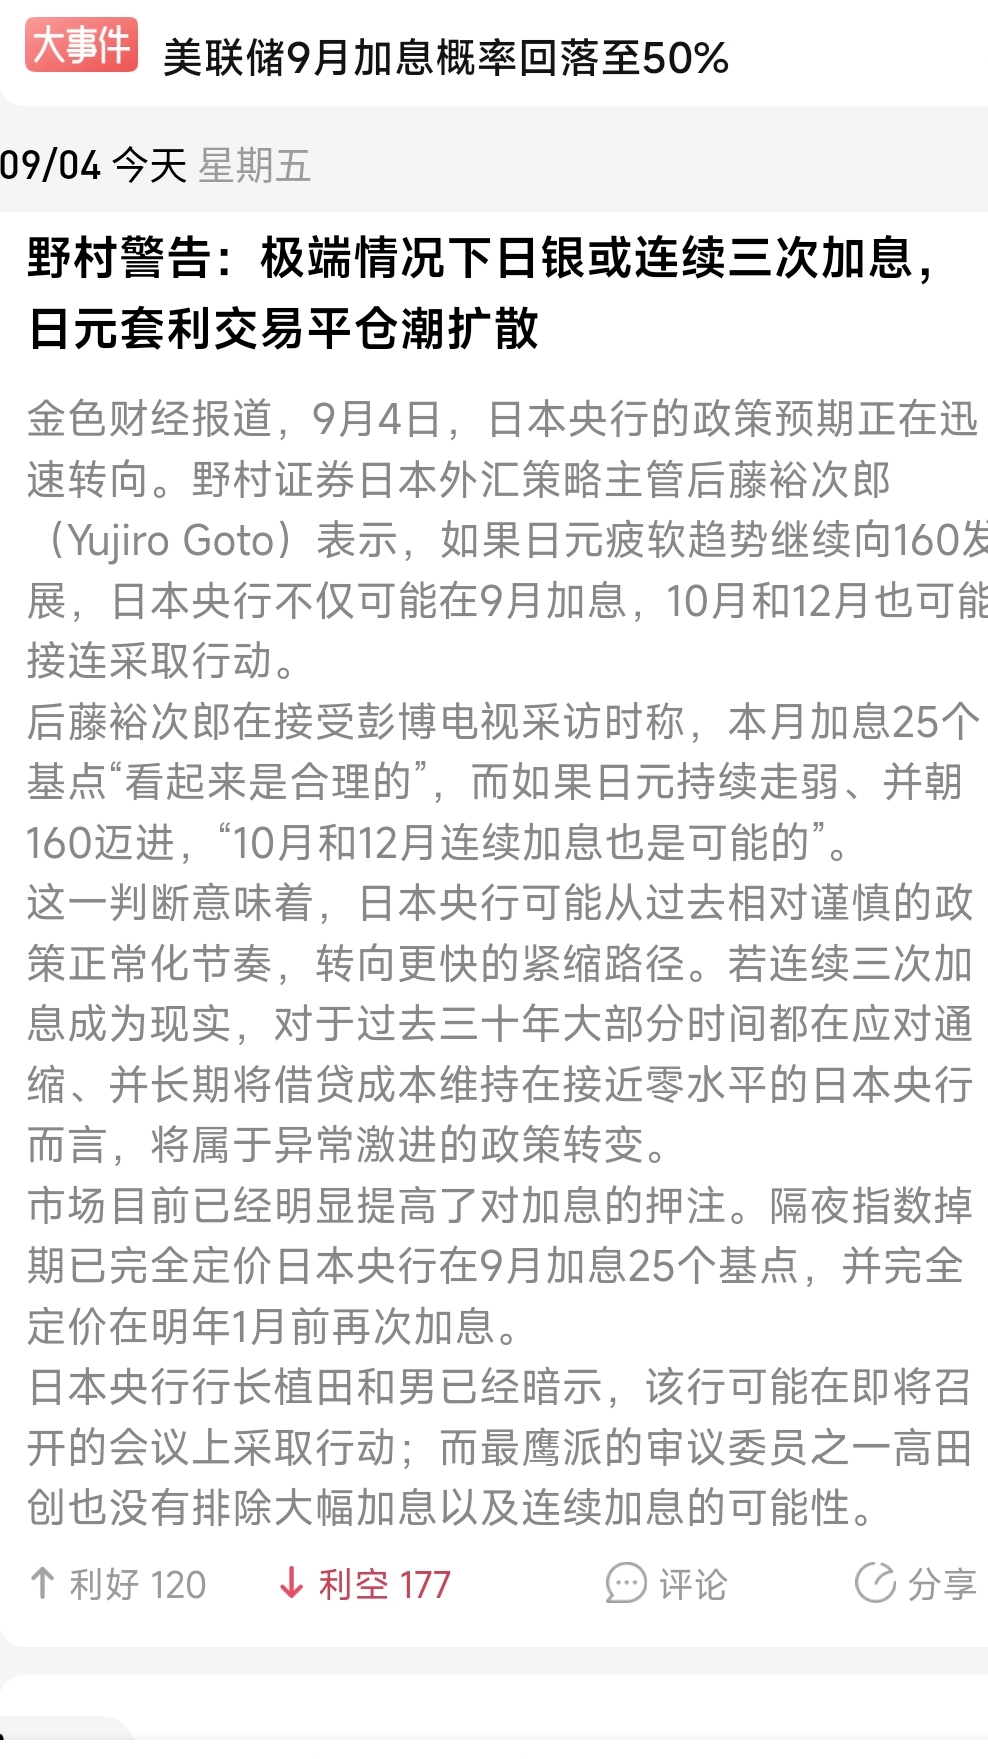
· 野村警告極端情況:若日元持續疲軟,9月、10月、12月可能連續三次加息,這是日本央行過去三十年從未有過的激進緊縮。
· 槓桿規模巨大:離岸非銀行機構的日元貸款規模約2500億美元,寬泛口徑下可達5000億美元。比特幣與美元/日元的周度相關性高達81%。
· 債券市場已崩:日本30年期國債收益率逼近4.205%的歷史高位,10年期達到3%(1996年以來首次)。
🎯 關鍵不在於“加多少”,而在於“有多快”
正如前日本央行審議委員所言,對比特幣而言,觸發劑是日元升值的“速度”而非“水平”。只要日元升值速度足夠快,就足以瞬間擊穿套利交易的安全墊。
💎 總結
美聯儲的“不降息”是逆風,而日本央行的“激進加息”則可能是一顆隨時可能引爆的炸彈。9月18日的日本央行會議,其對市場的衝擊力可能不亞於美聯儲的FOMC會議。
以上分析僅供參考,不構成任何投資建議。市場有風險,決策需謹慎。
等高收益資產。
問題在於:一旦日本加息導致日元升值,借日元買資產的人就會面臨雙重打擊:
· 借債成本上升。
· 債務本身也變貴了。
爲了還債,他們只能拋售比特幣等資產來平倉,形成“日元升值 → 拋售資產 → 資產價格下跌 → 進一步拋售”的惡性循環。
📉 這不是理論,是歷史重演
2024年8月,日本央行意外加息,日元走強直接引爆了套利交易平倉潮——比特幣在一週內從約62,000美元暴跌至49,000美元,跌幅約20%。歷史數據顯示,自2024年3月以來,日本央行的每次加息都導致比特幣平均下跌27%。
⚠️ 當前市場比2024年更危險:
· 加息幾乎是“板上釘釘”:市場定價9月18日加息概率高達97%-98%。
· 野村警告極端情況:若日元持續疲軟,9月、10月、12月可能連續三次加息,這是日本央行過去三十年從未有過的激進緊縮。
· 槓桿規模巨大:離岸非銀行機構的日元貸款規模約2500億美元,寬泛口徑下可達5000億美元。比特幣與美元/日元的周度相關性高達81%。
· 債券市場已崩:日本30年期國債收益率逼近4.205%的歷史高位,10年期達到3%(1996年以來首次)。
🎯 關鍵不在於“加多少”,而在於“有多快”
正如前日本央行審議委員所言,對比特幣而言,觸發劑是日元升值的“速度”而非“水平”。只要日元升值速度足夠快,就足以瞬間擊穿套利交易的安全墊。
💎 總結
美聯儲的“不降息”是逆風,而日本央行的“激進加息”則可能是一顆隨時可能引爆的炸彈。9月18日的日本央行會議,其對市場的衝擊力可能不亞於美聯儲的FOMC會議。
以上分析僅供參考,不構成任何投資建議。市場有風險,決策需謹慎。