

美國可能真的要重新打開 ICO 的大門了。8 月 18 日,SEC 正式提出 Reg CA ,第一次專門針對 Crypto 設計 Token 發行規則,希望讓符合條件的項目可以在美國公開發 Token 融資。
消息出來後,不少人把它稱爲「ICO 2.0」,但美國過去爲什麼不讓項目隨便 ICO?這次 Reg CA 又到底放開了什麼?要理解這輪 ICO 迴歸,得先從美國過去的 Token 融資限制說起
TL;DR
1.美國可能重新開放 ICO:Reg CA 允許符合條件的項目向普通投資者公開發 Token 融資。
2.Token 可能真正擁有基本面:有真實收入的項目,未來可能更明確地把收入、回購、分紅等經濟權益與 Token 掛鉤。
3.重點關注三類機會:被監管的老 Token、真實現金流項目,以及 Launchpad / 鏈上融資平臺。
Reg CA 到底改變了什麼?
過去美國項目想公開發 Token,一直面臨一個兩難:
要麼註冊成證券,承擔完整的註冊、披露和持續報告義務;要麼走豁免,但在投資者、融資方式或流動性上受到限制。所以大量項目選擇去海外發幣,甚至直接限制美國用戶參與。
但以後要不一樣了,Reg Crypto 第一次針對 Token 設計了兩條融資路徑。
-Startup Exemption 面向早期項目,最多 4 年融資 500 萬美元
-Fundraising Exemption 面向更大的項目,12 個月最多融資 2000 萬或 7500 萬美元,但需要 SEC qualification、財務報告,Tier 2 還需要審計。
關鍵是,Token 可以公開賣給普通投資者,而且原則上沒有傳統私募證券的強制持有期,可以立即轉售。
這點就足以讓 Crypto 興奮,未來創業公司不用找 VC,可以直接向未來的用戶融資,這也被社區稱爲「ICO 2.0」。但它並不是 2017 年 ICO 的簡單迴歸。
融資時,項目需要披露 Token 供應、解鎖、治理權限等信息,並明確拿錢後要做什麼、目前做到哪一步。完成承諾或永久停止履行後,項目可提交 Transition Report,正式終止與 Token 相關的 covered investment contract,Token 本身仍可繼續交易。
簡單來說,2017 年是「先募錢,以後再說」;ICO 2.0 則把融資、披露、建設和退出都納入規則。
Token 最大的包袱,可能正在被解開
Reg CA 解決的不只是「以後怎麼發新 Token」,還要處理過去留下來的問題:Token 到底是不是證券?
過去很多項目一直在想辦法證明自己的 Token 不是證券,因爲一旦被認定爲證券,就要面對更嚴格的發行、披露和交易規則。
這也帶來了兩個問題。
第一,很多 Token 發行時可能涉及投資合同,但項目已經運行多年,什麼時候才能結束這種證券法關係,一直沒有明確答案。
第二,爲了避免 Token 更像證券,很多項目也不敢讓它直接承接協議價值。尤其是分紅、利潤分配、主動回購等設計,都可能強化證券屬性。
所以 Crypto 纔會出現一個很奇怪的現象:協議明明很賺錢,Token 卻只能做治理、質押和激勵,很難直接分享協議收入。
Reg CA 相當於給這兩個問題都提供了新的解法。
1)項目完成或永久停止當初承諾的工作,並提交Transition Report 後,就可以結束與 Token 相關的投資合同關係,而且這條 Safe Harbor 同樣適用於過去已經發行的老 Token。
2)項目也不一定非要想辦法證明 Token「不是證券」,而是可以在相應的監管框架下,讓 Token 承接更明確的經濟權益。
從 SEC 自己的預估來看,老 Token 可能反而是短期影響最大的部分:
SEC 預計,每年大約有 130 個新項目會通過 Reg CA 融資,但可能有 475 個老項目利用新規則,解決 Token 過去遺留的證券身份問題。
所以 Reg CA 落地後的第一波影響,可能不是突然冒出大量新 ICO,而是先幫一批老 Token 解決困擾多年的證券身份問題。
哪些平臺和項目可能受益?
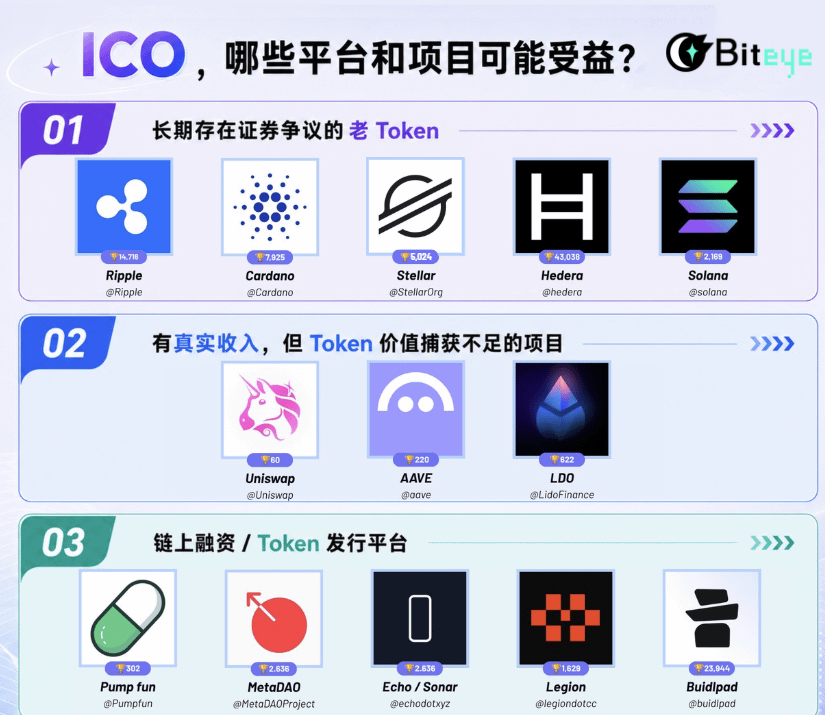
沿着前面的變化,Reg CA 的影響其實不只是「ICO 迴歸」。從現有市場來看,我覺得至少有三類項目值得重新關注。
(1)長期存在證券爭議的老 Token
有些老項目業務、用戶和生態都沒有太大問題,但價格裏一直包含一層很難量化的「監管折價」
市場會擔心 SEC 調查、訴訟、美國交易所下架、機構不敢持有,甚至項目無法正常拓展美國市場。
這些風險不會直接出現在收入和 TVL 裏,卻會長期壓低市場願意給出的估值。
(2)有真實收入,但 Token 價值捕獲不足的項目
Crypto 過去判斷 Token,經常看 TVL、交易量、FDV,敘事,但很少真正像股票一樣去算「這個 Token 對應多少利潤」。
如果未來越來越多 Token 開始擁有明確的經濟權益,那麼市場就會自然開始區分兩種項目:
-靠敘事支撐的 Token
-靠現金流支撐的 Token
所以這條線應該尋找所有商業模式已經成立、現金流足夠清晰的協議,比如成熟 DeFi 的借貸和交易手續費,鏈上券商的交易收入,RWA 平臺的管理費和服務費,穩定幣發行方的儲備收益。
(3)鏈上融資 / Token 發行平臺
如果 Token 融資規模重新擴大,最大的增量市場之一可能不是某個 Token,而是圍繞發行形成的新產業。
早在去年 Crypto 就嘗試過 “ICO 2.0” ,去年 Solana 的 ICM 核心就是讓創業公司不只找 VC,而是直接發 Token 向社區融資。Believe 最早把這套模式帶火,後來 Pump.fun 也開始重點發展 ICM。
Reg CA 更像是給過去一年 ICM 探索的方向,補上了一套正式的監管規則。如果這條路跑通,
Pump.fun、MetaDAO、Echo/Sonar、CoinList 這類鏈上融資平臺,可能從「發幣平臺」進一步變成 Crypto 的融資入口。
Reg CA 什麼時候落地?
最後還是要潑一盆冷水:Reg CA 目前只是提案,還沒有正式生效。
SEC 在 8 月 18 日提出規則,8 月 21 日刊登(聯邦公報),目前正在進行 60 天公衆意見徵集,截止 10 月 20 日。
之後 SEC 還要審查意見、修改規則並決定是否正式通過,目前沒有官方時間表。
由於提案本身比較複雜,市場普遍預計最快也要到 2027 年,甚至更晚。而且 Reg CA 也不是 Crypto 監管的最終答案。
它主要解決 Token 的融資、披露和投資合同退出問題,交易所、經紀商、託管等問題並不在這套規則裏;未來 SEC 換屆也存在規則被修改的可能。所以現在還不用急着喊「ICO 回來了」,Reg CA 離真正落地還有一段距離。