說實話,我一直在想,小微企業(SME)融資裏“昂貴”的部分,可能並不只是籌集資金本身。更可能是:一旦資金需要去別的地方,公司就得把它能用的東西都重新修整、重建——而這纔是成本所在。
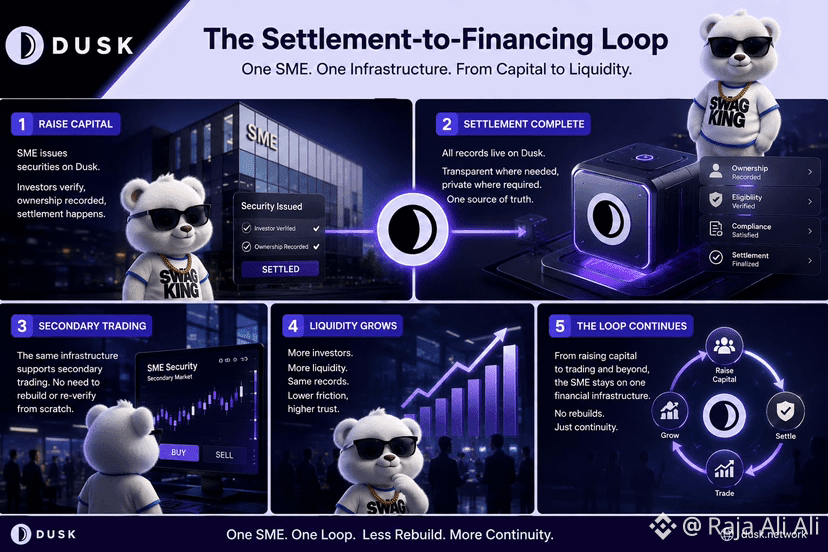
一家SME可以通過 $DUSK 發行證券,投資者完成資格覈驗,所有權被記錄,隨後完成交割。從表面看,這一切像是已經結束。
但緊接着就會開始二級交易。
突然間,同一家公司可能又需要另一個交易場所、另一輪投資者覈驗、另一套所有權對賬,甚至還要有另一家機構決定:之前那些記錄是否被視爲可接受。資產本身早已存在,但財務工作流卻要從頭再來。
這讓我開始思考一個“從交割到融資(Settlement-to-Financing)的循環”。
如果發行、投資者資格、所有權記錄、交割以及之後的交易,都能夠複用同一套底層金融狀態,那麼一家SME就不只是要把資產一次性代幣化。每完成的一步,都可能成爲下一步的基礎設施。
但複用也會帶來另一個問題。被驗證的記錄,並不自動意味着其他機構會接受其背後的決策。監管會變化。投資者身份也會變化。責任仍然必須落到某處。
所以,一個更有意思的指標,可能並不是有多少SME在Dusk上完成發行。
我會觀察:當SME的資本從發行階段轉入真正的二級市場時,它需要重建的基礎設施到底有多少。
連續性從這裏開始變得重要。
#dusk $DUSK @Dusk
一家SME可以通過 $DUSK 發行證券,投資者完成資格覈驗,所有權被記錄,隨後完成交割。從表面看,這一切像是已經結束。
但緊接着就會開始二級交易。
突然間,同一家公司可能又需要另一個交易場所、另一輪投資者覈驗、另一套所有權對賬,甚至還要有另一家機構決定:之前那些記錄是否被視爲可接受。資產本身早已存在,但財務工作流卻要從頭再來。
這讓我開始思考一個“從交割到融資(Settlement-to-Financing)的循環”。
如果發行、投資者資格、所有權記錄、交割以及之後的交易,都能夠複用同一套底層金融狀態,那麼一家SME就不只是要把資產一次性代幣化。每完成的一步,都可能成爲下一步的基礎設施。
但複用也會帶來另一個問題。被驗證的記錄,並不自動意味着其他機構會接受其背後的決策。監管會變化。投資者身份也會變化。責任仍然必須落到某處。
所以,一個更有意思的指標,可能並不是有多少SME在Dusk上完成發行。
我會觀察:當SME的資本從發行階段轉入真正的二級市場時,它需要重建的基礎設施到底有多少。
連續性從這裏開始變得重要。
#dusk $DUSK @Dusk