我一直在通過一個簡單的問題來審視 TermMax: “固定利率” 到底會從 DeFi 借貸的風險中移除什麼?
答案是:比我最初想象的更少。
固定利率能讓出借人更清晰地預測借款成本與到期時間。浮動利率則提供更大的靈活性,使利率能夠隨流動性和需求變化而調整。兩者並沒有“自動更好”之分;它們解決的是不同的問題。
但固定利率並不意味着固定風險。
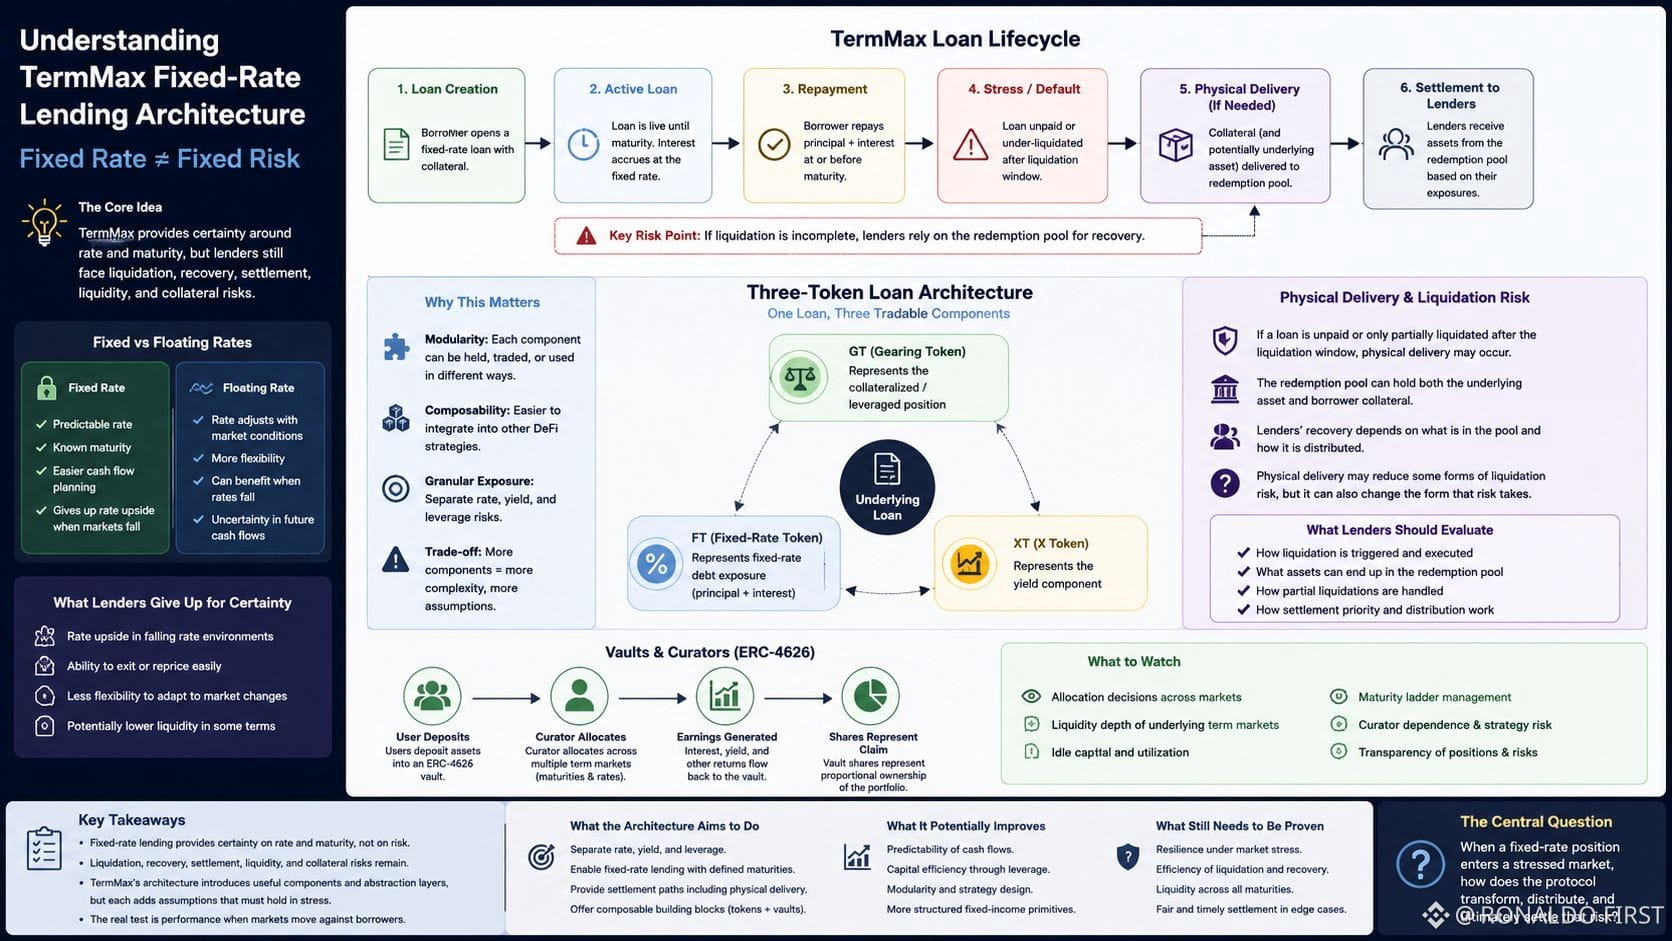
TermMax 的實物交割機制尤其讓人感興趣。若借款仍未償還,或在相關清算窗口之後僅被部分清算,可能會發生實物交割。贖回池中既可能包含標的資產,也可能包含借款人的抵押品。
因此,出借人仍需要理解回收與結算機制,而不只是固定利率本身。實物交割可能提供另一種結算路徑,但它並不會自動消除清算風險或抵押品風險。
三代幣(three-token)架構也吸引了我:
GT 代表抵押或槓桿化的頭寸,FT 代表固定利率債務敞口(包括本金與利息),而 XT 代表收益部分。
這種拆分可能讓固定收益倉位更模塊化、更易組合。但拆分也會引入更多的活動部件與假設。
TermMax 的 ERC-4626 金庫(vault)又增加了一層:策展人(curators)可以在多個期限市場之間分配資本,從而爲用戶抽象掉到期時間與利率選擇。
這可以提升易用性,但同時也把複雜度轉移到了資金分配、流動性、閒置資本、到期管理以及策展人依賴等方面。
我的主要結論很簡單:固定利率借貸只讓方程式中的某一部分變得可預測,並不會讓整個風險畫像都變得確定。
真正的考驗在於:當抵押品下跌、流動性消失、清算變得困難時,會發生什麼?
當固定利率倉位進入承壓市場,協議如何轉化、如何分配,最終又如何結算這部分風險?
#termmax @TermMax
答案是:比我最初想象的更少。
固定利率能讓出借人更清晰地預測借款成本與到期時間。浮動利率則提供更大的靈活性,使利率能夠隨流動性和需求變化而調整。兩者並沒有“自動更好”之分;它們解決的是不同的問題。
但固定利率並不意味着固定風險。
TermMax 的實物交割機制尤其讓人感興趣。若借款仍未償還,或在相關清算窗口之後僅被部分清算,可能會發生實物交割。贖回池中既可能包含標的資產,也可能包含借款人的抵押品。
因此,出借人仍需要理解回收與結算機制,而不只是固定利率本身。實物交割可能提供另一種結算路徑,但它並不會自動消除清算風險或抵押品風險。
三代幣(three-token)架構也吸引了我:
GT 代表抵押或槓桿化的頭寸,FT 代表固定利率債務敞口(包括本金與利息),而 XT 代表收益部分。
這種拆分可能讓固定收益倉位更模塊化、更易組合。但拆分也會引入更多的活動部件與假設。
TermMax 的 ERC-4626 金庫(vault)又增加了一層:策展人(curators)可以在多個期限市場之間分配資本,從而爲用戶抽象掉到期時間與利率選擇。
這可以提升易用性,但同時也把複雜度轉移到了資金分配、流動性、閒置資本、到期管理以及策展人依賴等方面。
我的主要結論很簡單:固定利率借貸只讓方程式中的某一部分變得可預測,並不會讓整個風險畫像都變得確定。
真正的考驗在於:當抵押品下跌、流動性消失、清算變得困難時,會發生什麼?
當固定利率倉位進入承壓市場,協議如何轉化、如何分配,最終又如何結算這部分風險?
#termmax @TermMax