@TermMax DeFi 中的風險並不是事後考慮的因素。它就是整個遊戲。
當我深入研究 TermMax 時,我意識到借貸不只是爲了收益或貸款。
而是取決於你如何管理下行風險。
一切從抵押品開始。
想借款?先把資產作爲擔保鎖定。
如果出現問題,那就是市場的安全墊。
但它並不是 1:1。
如果我在 BTC 上存入 20,000 美元,我就不能借出 20,000 美元。
協議會內置安全緩衝。
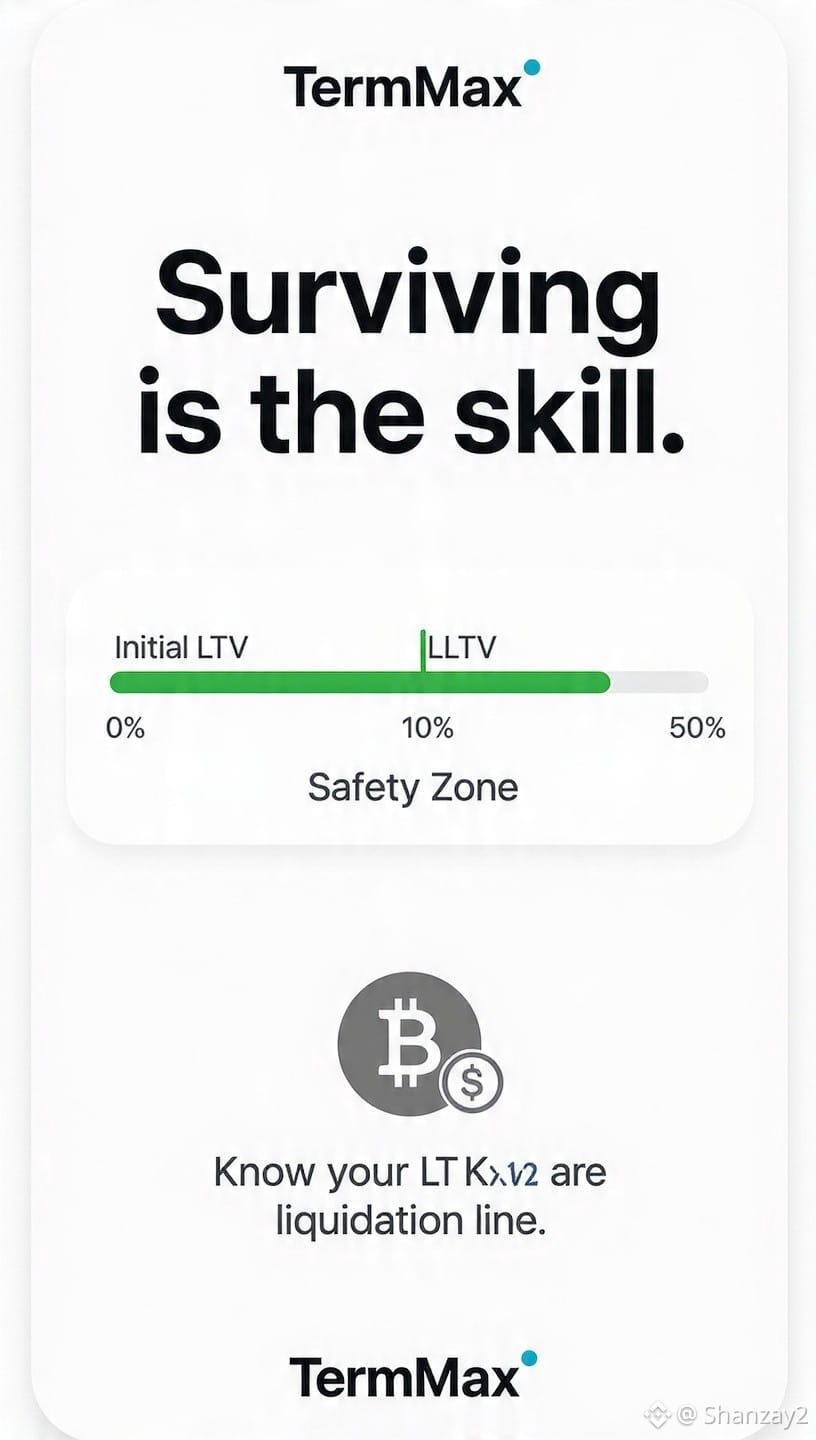
這就是 LTV —— 貸款與價值比。
它衡量你的債務與抵押品之間的比例。
20,000 美元的 BTC 抵押品 → 10,000 美元貸款 = 50% LTV。
LTV 越低,安全墊越大。
如果 BTC 下跌,這個緩衝會迅速變小。
下面是 TermMax 的具體做法:
初始 LTV:你在第 1 天最多能借多少。
清算 LTV(LLTV):觸發清算的硬性界限。
它們之間的空間?那就是你的安全區域。
流程很簡單:
抵押品 → 初始 LTV 上限 → 市場波動 → 清算緩衝 → 風險控制
我喜歡這一點,因爲風險從一開始就被寫入了規則(硬編碼)。
借款人能獲得清晰的槓桿上限。
出借人則用真實資產來支撐他們的資本。
但說真的:
固定利率不代表固定價格。
你的抵押品仍會波動。
在加密世界裏,變化來得很快。
所以要知道你的 LTV。
也要清楚你的清算線。
在你投入哪怕一美元之前。
在 DeFi 中,追求高回報很容易。
活下來,纔是技能。
你在借款之前會檢查你的清算價格嗎,還是借完之後纔看?
#termmax #TermMax