FASB 提議將穩定幣作爲現金等價物——這對加密貨幣意味着什麼 👀
美國會計領域正在發生一項值得加密貨幣投資者關注的有趣進展。
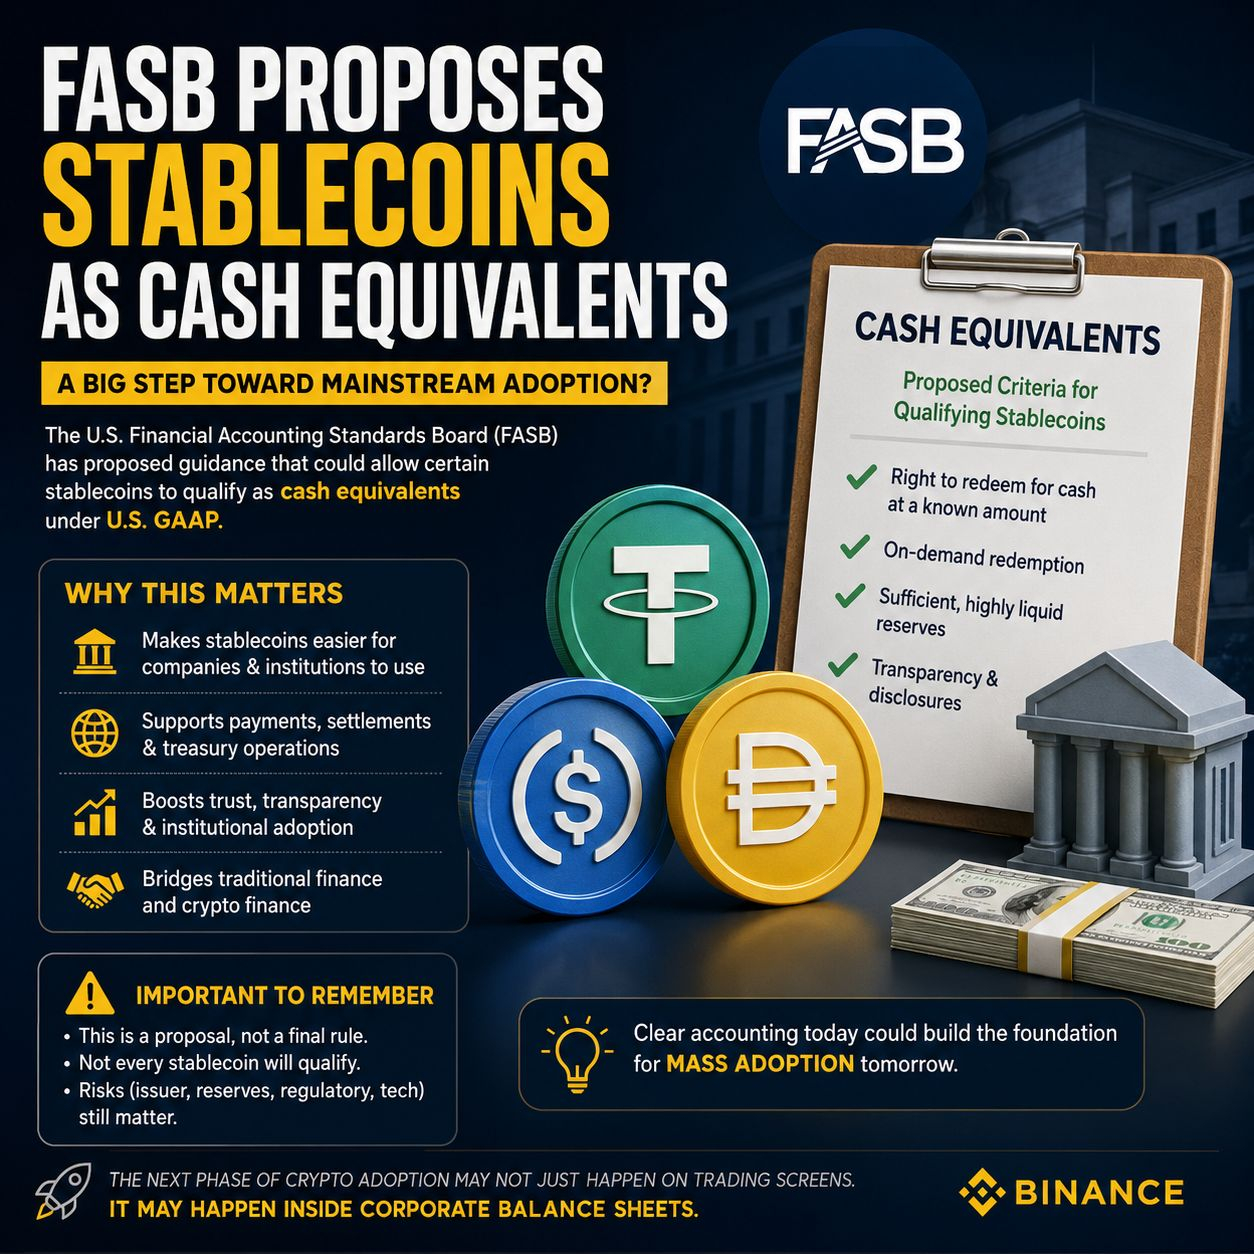
財務會計準則委員會(FASB)提出了相關指引,可能使某些穩定幣在美國通用會計準則(U.S. GAAP)下有資格被認定爲現金等價物。
但這並不意味着每一種穩定幣都在官方層面被視爲“現金”。
不過,這可能是朝着讓穩定幣更容易被企業和機構使用與入賬邁出的重要一步。
那麼,FASB 到底在提議什麼?
這個想法是:如果某些穩定幣具備合適的特徵,它們有可能滿足現有“現金等價物”的定義。
例如,符合條件的穩定幣通常需要:
🔹 對代幣擁有明確的贖回權,可兌換爲已知金額的現金
🔹 按需贖回
🔹 用於支持代幣的充足流動性儲備
🔹 儲備高度流動且得到妥善維護
🔹 爲用戶與投資者提供清晰的信息與披露
用簡單的話說:
如果某種穩定幣的表現更像高度流動的數字美元,而不是投機性的加密資產,那麼它在“現金等價物”處理方面可能更有說服力。
爲什麼加密貨幣投資者應該關心?
這比會計問題更大。
想想企業是如何看待資金的。
公司想要的資產是:
✅ 流動性強
✅ 易於贖回
✅ 價格波動低
✅ 易於理解
✅ 在財務報表上易於披露
如果某些穩定幣獲得更清晰的會計處理,這可能會消除企業和機構在考慮使用它們時的又一個障礙。
這也可能有助於更廣泛地採用穩定幣用於:
💵 公司財資
🌍 跨境支付
⚡ 更快的結算
🏦 機構流動性
🔄 數字支付
📊 鏈上金融業務
但是有一個重要的“但”⚠️
不要把這個標題當作:
“FASB 表示穩定幣是現金。”
這並不是正在發生的事情。
這是一項提案,只有滿足特定條件的穩定幣纔可能符合資格。
此外,會計分類並不自動意味着穩定幣是無風險的。
你仍然需要考慮:
• 發行方風險
• 儲備質量
• 贖回風險
• 監管風險
• 智能合約與技術風險
• 交易對手風險
我的觀點 👇
我認爲,這是那種起初看起來很無聊、但隨着時間推移可能變得很重要的發展之一。
加密貨幣的普及不只是比特幣價格上漲。
有時,更大的故事在幕後——會計規則、監管、支付、託管以及機構基礎設施。
如果穩定幣對公司來說更容易持有和披露,這可能會讓它們在傳統金融與基於區塊鏈的金融之間發揮更有用的橋樑作用。
而這件事值得關注。
加密採用的下一階段,可能不只是發生在交易屏幕上。它可能發生在公司資產負債表之內。
你怎麼看?
更清晰的會計處理能否加速機構穩定幣的採用?👇
關注 https://zenvestai.com