#termmax @TermMax
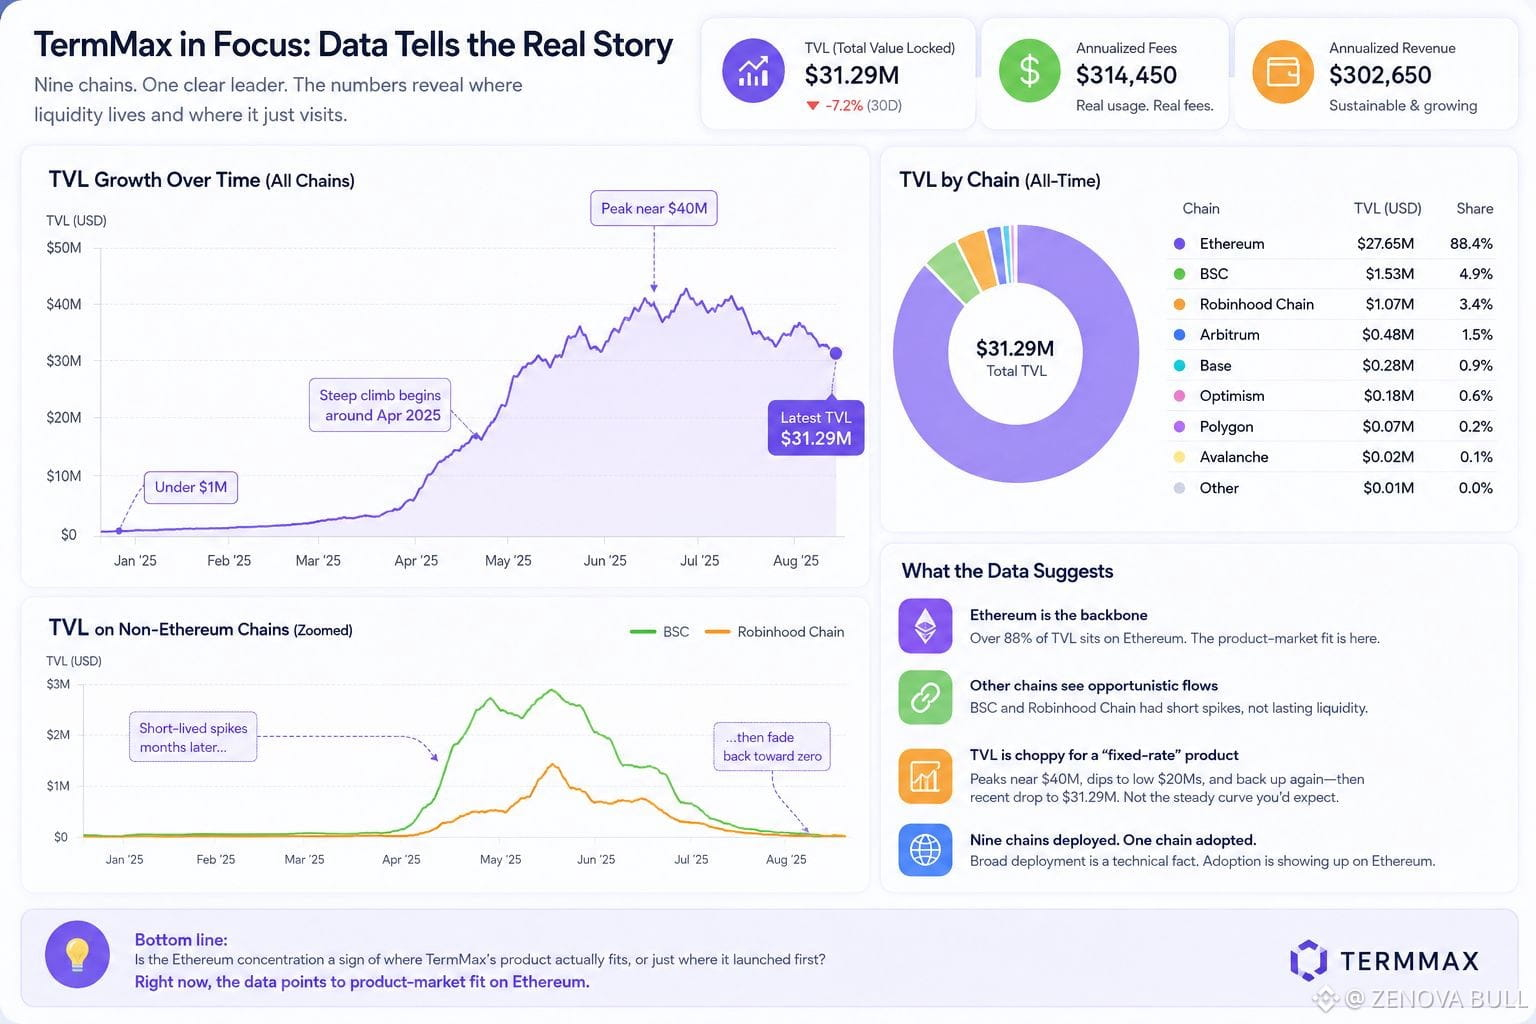
引起我注意的是TermMax的TVL儀表盤上“鏈條崩解(chain breakdown)”。列出了九條鏈,但把實際圖表往下滾動看看,其實基本就是一段以太坊的故事——大約在2025年4月左右從不到100萬美元一路陡升到超過3000萬美元。隨後幾個月,BSC和Robinhood Chain短暫地以尖峯形式出現,接着又回落,逐漸趨近於零。九條鏈聽起來像是廣泛部署,但流動性數據並不支持這種說法。
我去查了到底是什麼在推動費用(fees),因爲TermMax把自己宣傳爲“固定利率借貸(fixed-rate lending)+期權(options)”。年化費用爲314,450美元,緊隨其後的是收入——以這種規模的協議來說相當不錯,而且這意味着有真實使用,而不僅僅是某種“只是爲了補貼TVL而閒置不動”的激勵型資金。但TVL曲線本身比我預期的“固定利率”產品要更顛簸:峯值接近4000萬美元,跌到2000多萬,然後再次上揚,隨後在最新數據點附近出現一次急劇下跌,降至31.29百萬美元(約3129萬美元)。固定利率借貸通常應該帶來比這更穩定的曲線。波動性更像是某個協議的流動性是“機會型”的——爲了收益窗口而臨時引入流動性,然後再離開。
我並不是說多鏈擴張是假的。鏈上部署確實存在。但如果BSC和Robinhood Chain加起來在撤退之前從未真正持有過超過幾百萬美元,那麼“九條鏈”更像是一個技術事實,而不是採用(adoption)層面的事實。
以太坊的集中度是表明TermMax的產品實際更適配在哪裏,還是隻是它最先從哪裏上線?
$ACE
$ONG
$BOME
引起我注意的是TermMax的TVL儀表盤上“鏈條崩解(chain breakdown)”。列出了九條鏈,但把實際圖表往下滾動看看,其實基本就是一段以太坊的故事——大約在2025年4月左右從不到100萬美元一路陡升到超過3000萬美元。隨後幾個月,BSC和Robinhood Chain短暫地以尖峯形式出現,接着又回落,逐漸趨近於零。九條鏈聽起來像是廣泛部署,但流動性數據並不支持這種說法。
我去查了到底是什麼在推動費用(fees),因爲TermMax把自己宣傳爲“固定利率借貸(fixed-rate lending)+期權(options)”。年化費用爲314,450美元,緊隨其後的是收入——以這種規模的協議來說相當不錯,而且這意味着有真實使用,而不僅僅是某種“只是爲了補貼TVL而閒置不動”的激勵型資金。但TVL曲線本身比我預期的“固定利率”產品要更顛簸:峯值接近4000萬美元,跌到2000多萬,然後再次上揚,隨後在最新數據點附近出現一次急劇下跌,降至31.29百萬美元(約3129萬美元)。固定利率借貸通常應該帶來比這更穩定的曲線。波動性更像是某個協議的流動性是“機會型”的——爲了收益窗口而臨時引入流動性,然後再離開。
我並不是說多鏈擴張是假的。鏈上部署確實存在。但如果BSC和Robinhood Chain加起來在撤退之前從未真正持有過超過幾百萬美元,那麼“九條鏈”更像是一個技術事實,而不是採用(adoption)層面的事實。
以太坊的集中度是表明TermMax的產品實際更適配在哪裏,還是隻是它最先從哪裏上線?
$ACE
$ONG
$BOME