上週我去銀行更新檔案裏的電話號碼,結果發現他們週六下午不辦理個人銀行業務。燈亮着,門鎖着,玻璃隔開了我和一排並未開放的櫃檯。外面的世界還在繼續運轉,銀行卻沒有。
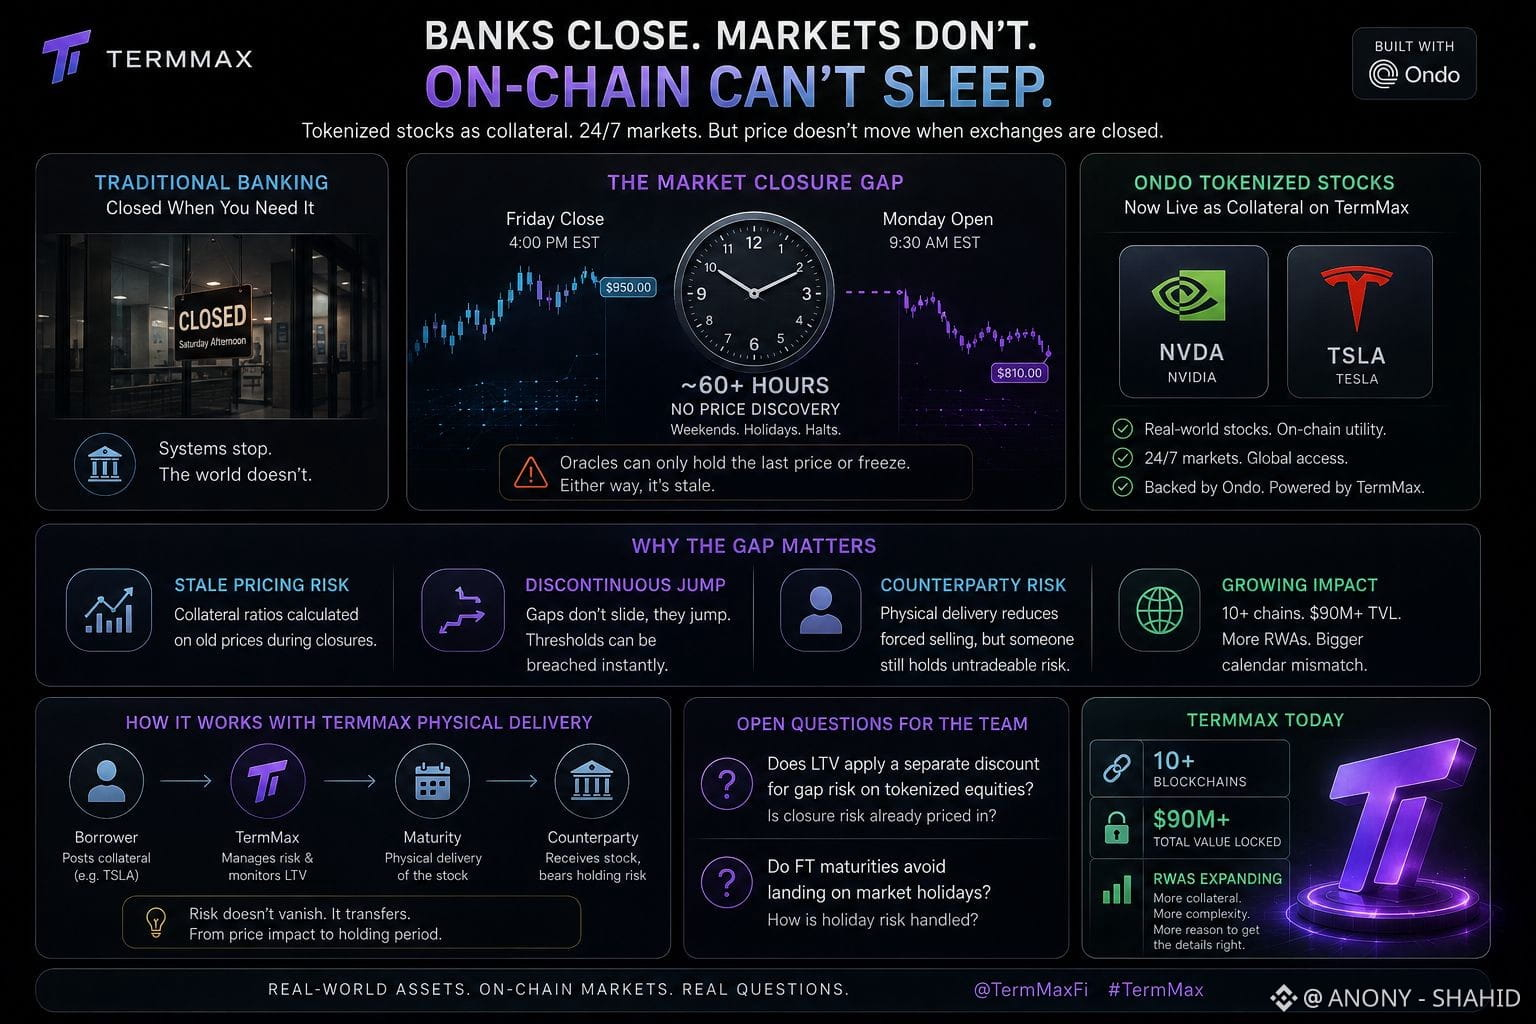
自從 @TermMax 把 Ondo 的代幣化股票作爲抵押品加進來,這個“閉門不見”的問題就一直縈繞在我心頭。像 NVDA 和 TSLA 這樣的名字現在可以在鏈上爲倉位提供抵押,而鏈上市場是連續運行的。但標的股票不會。週五收盤到週一開盤之間,超過六十小時沒有真正的交易發生;更不用說節假日或單隻股票的停牌。
這個差口比聽起來更重要。鏈上結算要依賴實時價格才能運作。在市場收盤期間並沒有實時價格;預言機要麼只能維持最後一筆打印出來的價格,要麼就停止更新。無論哪種情況,抵押率最終都會用一個已經過時的數字來計算。
這也不只是加密世界的怪癖。它本質上對應的是經典期權定價理論裏同樣的“不連續跳躍”問題——依賴連續價格變動的對衝策略,一旦價格發生跳空而不是平滑滑動,就會失效。如果某隻股票週一因糟糕財報大幅低開,這不是沿着清算閾值的漸進式下滑,而是直接跨過閾值。
TermMax 的實物交割模型會緩和被迫拋售的那一側。但最終持有這筆抵押品的對手方在閉市窗口期內同樣無法交易它。風險並沒有消失,只是從價格衝擊轉移成了持有期問題。
如今 TermMax 已在十條鏈上運行,TVL 也超過九千萬,這種日曆錯配隨着更多 RWA 抵押品類型被加入,只會變得更難繞開。
想向更貼近產品的人請教一個真正的問題:LTV 對代幣化股票的“跳空(gap)風險”是否有單獨折扣?另外,FT 到期時間能否避開市場假日?
#termmax #Binance
自從 @TermMax 把 Ondo 的代幣化股票作爲抵押品加進來,這個“閉門不見”的問題就一直縈繞在我心頭。像 NVDA 和 TSLA 這樣的名字現在可以在鏈上爲倉位提供抵押,而鏈上市場是連續運行的。但標的股票不會。週五收盤到週一開盤之間,超過六十小時沒有真正的交易發生;更不用說節假日或單隻股票的停牌。
這個差口比聽起來更重要。鏈上結算要依賴實時價格才能運作。在市場收盤期間並沒有實時價格;預言機要麼只能維持最後一筆打印出來的價格,要麼就停止更新。無論哪種情況,抵押率最終都會用一個已經過時的數字來計算。
這也不只是加密世界的怪癖。它本質上對應的是經典期權定價理論裏同樣的“不連續跳躍”問題——依賴連續價格變動的對衝策略,一旦價格發生跳空而不是平滑滑動,就會失效。如果某隻股票週一因糟糕財報大幅低開,這不是沿着清算閾值的漸進式下滑,而是直接跨過閾值。
TermMax 的實物交割模型會緩和被迫拋售的那一側。但最終持有這筆抵押品的對手方在閉市窗口期內同樣無法交易它。風險並沒有消失,只是從價格衝擊轉移成了持有期問題。
如今 TermMax 已在十條鏈上運行,TVL 也超過九千萬,這種日曆錯配隨着更多 RWA 抵押品類型被加入,只會變得更難繞開。
想向更貼近產品的人請教一個真正的問題:LTV 對代幣化股票的“跳空(gap)風險”是否有單獨折扣?另外,FT 到期時間能否避開市場假日?
#termmax #Binance