每一個運行積分(points)計劃的 DeFi 協議,最終都不得不回答同一個令人不安的問題:這項活動有多少是真實需求,而有多少隻是爲了未來代幣而進行的僱傭型資本(mercenary capital)刷量套利。TermMax 自己的數據——超過 100 萬用戶、837,000 個已註冊錢包、在超過 100 個市場中的據稱峯值日活達 170,000——正好引發這種審視,因爲這些系統是在預挖(pre-mine)階段大規模建立的:其明確目標是在 TMX 作爲可交易代幣存在之前,就先通過獎勵來激勵參與。
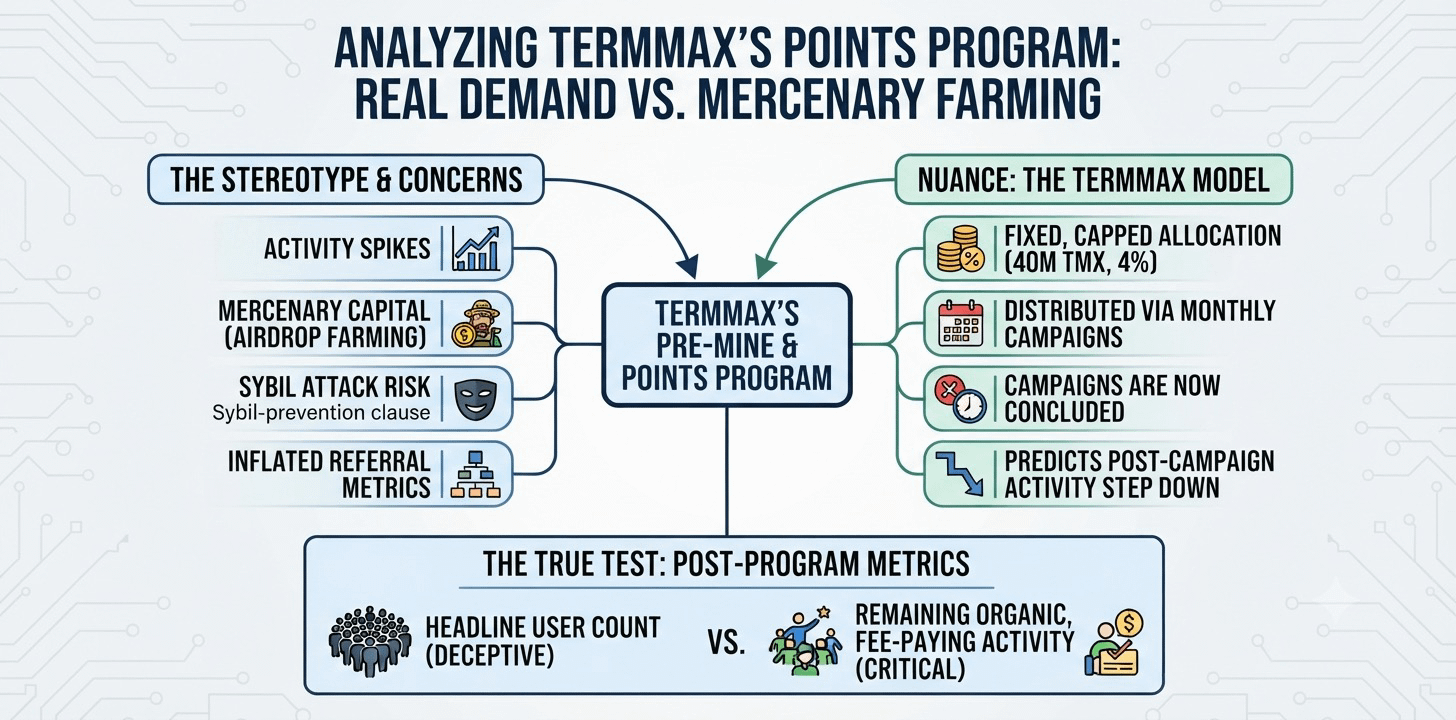
在這個領域,刻板印象並非空穴來風。積分計劃往往會可靠地產生“熱度飆升”,但只要獎勵停止,這種熱度就會迅速崩塌。原因是,相當一部分交易量從一開始就並不真正與產品相關,而是爲了“爲空投做準備”。TermMax 自己的排行榜(leaderboard)文檔甚至還包含一條針對 Sybil(女巫)的預防條款,保留在檢測到疑似女巫活動後,追溯性撤銷獎勵的權利;而這本身就承認,刷量且非有機(非自然)的參與是一項在當初就值得提前防範的實時風險。再疊加一個分層的推薦(referral)體系——獎勵用戶引入活躍的被推薦人——又提供了另一個槓桿:它可能在不一定反映用戶對產品更深層有機信念的情況下,擡高“標題數字”(headline numbers)。
我認爲,在這裏這幅圖景比刻板印象所允許的要更細緻。與通過持續的通脹型排放(inflationary emissions)來支付獎勵的協議不同,TermMax 的預挖是一個固定且上限明確的分配:4,000 萬 TMX,佔總供應量的 4%,通過每月活動一次性發放,然後徹底結束。如果只是爲了刷一個已經結束的積分計劃而產生的活動,理論上應該在現在表現爲“使用量回落”,而不是由持續的獎勵把它長期“托住”形成永久底座。關鍵在於:這種回落是否確實發生了,以及其下方仍然剩下多少真正的、付費性質的(fee-paying)活動——這些纔是值得直接覈實的數字,而不是僅憑標題用戶數去推斷。
@TermMax #TermMax