“兄弟們 $DeFi 借貸發展這麼多年,爲什麼我們還在接受不可預測的浮動利率?”
這個問題天然能把固定利率、期限、風險管理帶出來,而且和 TermMax 的定位高度相關。
DeFi 發展了這麼多年,我最近反而開始思考一個很基礎的問題:
爲什麼鏈上借貸的利率一定要不斷變化?
過去我們習慣了 Aave、Compound 這類借貸市場的模式,資金利用率變化,借貸利率也跟着變化。牛市資金需求上升的時候,原本看起來不高的借貸成本可能迅速增加。
但如果 DeFi 真想從“鏈上賭場”逐漸走向成熟的金融市場,我覺得固定利率和明確的期限可能是繞不開的一步。
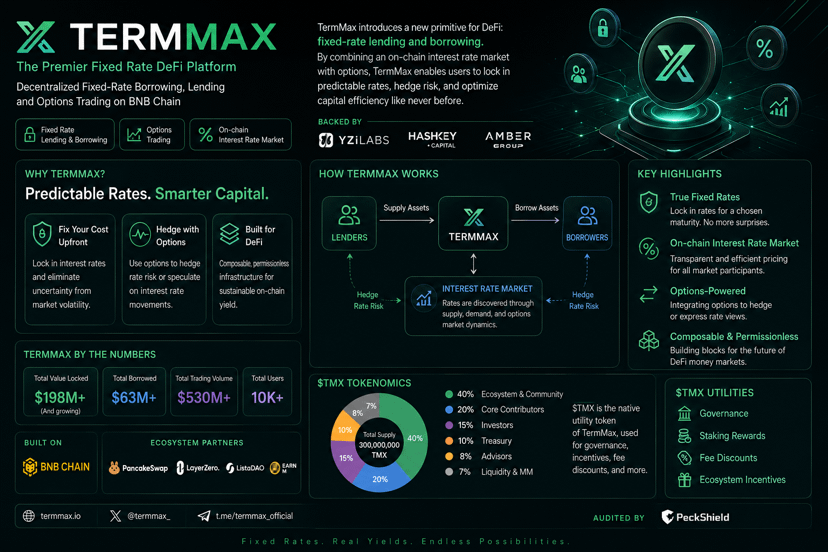
這也是最近研究 @TermMax 時讓我比較感興趣的地方。
TermMax 嘗試把固定利率借貸和期權機制結合起來。對我來說,它真正值得關注的並不只是“又一個 DeFi 借貸協議”,而是它在嘗試解決一個很現實的問題:
借錢之前,我能不能就知道這筆資金最終要付出多少成本?
傳統金融裏這很正常,但在 DeFi 世界裏,反而還沒有成爲最主流的體驗。
如果未來鏈上資金規模繼續擴大,我覺得大家競爭的可能不再只是“誰的 APY 更高”,而是誰能提供更可預測的利率、更清晰的期限,以及更成熟的風險管理工具。
從這個角度看,固定利率可能纔是 DeFi 借貸下一階段值得關注的一塊拼圖。
#termmax @TermMax
這個問題天然能把固定利率、期限、風險管理帶出來,而且和 TermMax 的定位高度相關。
DeFi 發展了這麼多年,我最近反而開始思考一個很基礎的問題:
爲什麼鏈上借貸的利率一定要不斷變化?
過去我們習慣了 Aave、Compound 這類借貸市場的模式,資金利用率變化,借貸利率也跟着變化。牛市資金需求上升的時候,原本看起來不高的借貸成本可能迅速增加。
但如果 DeFi 真想從“鏈上賭場”逐漸走向成熟的金融市場,我覺得固定利率和明確的期限可能是繞不開的一步。
這也是最近研究 @TermMax 時讓我比較感興趣的地方。
TermMax 嘗試把固定利率借貸和期權機制結合起來。對我來說,它真正值得關注的並不只是“又一個 DeFi 借貸協議”,而是它在嘗試解決一個很現實的問題:
借錢之前,我能不能就知道這筆資金最終要付出多少成本?
傳統金融裏這很正常,但在 DeFi 世界裏,反而還沒有成爲最主流的體驗。
如果未來鏈上資金規模繼續擴大,我覺得大家競爭的可能不再只是“誰的 APY 更高”,而是誰能提供更可預測的利率、更清晰的期限,以及更成熟的風險管理工具。
從這個角度看,固定利率可能纔是 DeFi 借貸下一階段值得關注的一塊拼圖。
#termmax @TermMax