
固定利率到底有什麼用?
以前我也覺得 DeFi 借貸嘛,哪個 APY 高就看哪個。
但如果真的把錢借出去或者借進來用一段時間,就會發現一個問題:
利率一直變,很多東西其實很難提前算。
比如我準備借 10萬 USDC,週期 60 天。
這筆錢不是借來放兩天就還,而是有明確的使用計劃。
如果期間利率從 7% 漲到 10%、12%,那我的實際資金成本就會一直變化。
最麻煩的是,策略本身可能沒問題,但最後賺的錢,有一部分被不斷上漲的借款成本喫掉了。
這時候固定利率的意義就出來了。
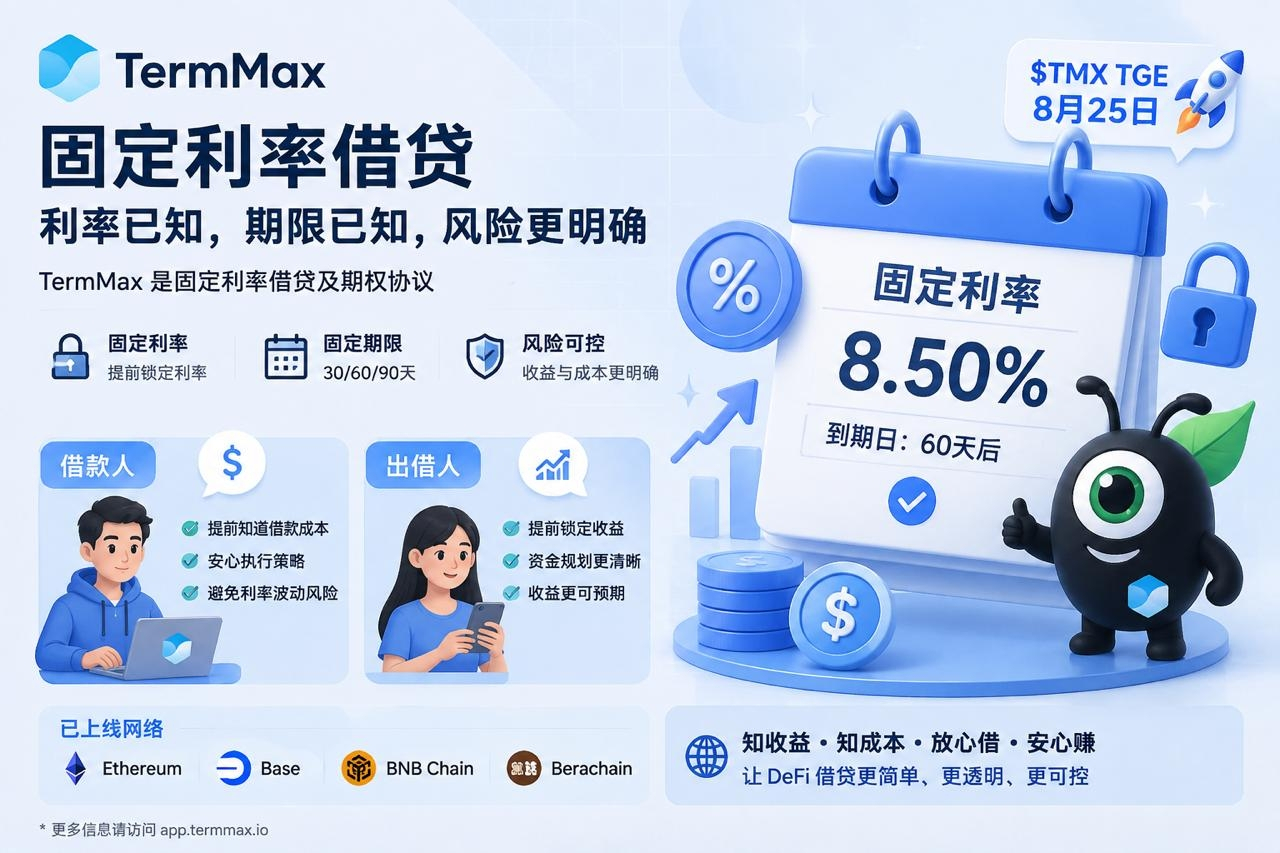
在 TermMax,借款時就能確定利率和到期時間。
比如:
10萬 USDC → 固定利率 → 60天到期
那我在開始之前就可以把成本算清楚:
這筆錢借 60 天到底需要付多少利息,這個策略需要達到多少收益才值得做。
對於出借人也是一樣。
如果我有一筆 USDC,暫時 60 天不會用到,我更希望提前知道這段時間能獲得多少收益,而不是今天看到一個 APY,過幾天又變成另一個數字。
所以固定利率真正解決的,其實是一個很簡單的問題:
讓資金在使用之前,就把賬算清楚。
尤其是比較長期的借貸、槓桿或者資金規模比較大的時候,我覺得這種確定性反而比單純追求一個很高的 APY 更重要。
這也是我最近比較關注 TermMax 的原因。
目前 TermMax 已經部署在 Ethereum、Base、BNB Chain 和 Berachain,$TMX 也將在 8月25日 TGE。
產品已經走了一段時間,現在也終於要進入 TGE 這個新階段了。
固定利率這條路線,到底能做到多大,我還挺期待後面的表現。
以前我也覺得 DeFi 借貸嘛,哪個 APY 高就看哪個。
但如果真的把錢借出去或者借進來用一段時間,就會發現一個問題:
利率一直變,很多東西其實很難提前算。
比如我準備借 10萬 USDC,週期 60 天。
這筆錢不是借來放兩天就還,而是有明確的使用計劃。
如果期間利率從 7% 漲到 10%、12%,那我的實際資金成本就會一直變化。
最麻煩的是,策略本身可能沒問題,但最後賺的錢,有一部分被不斷上漲的借款成本喫掉了。
這時候固定利率的意義就出來了。
在 TermMax,借款時就能確定利率和到期時間。
比如:
10萬 USDC → 固定利率 → 60天到期
那我在開始之前就可以把成本算清楚:
這筆錢借 60 天到底需要付多少利息,這個策略需要達到多少收益才值得做。
對於出借人也是一樣。
如果我有一筆 USDC,暫時 60 天不會用到,我更希望提前知道這段時間能獲得多少收益,而不是今天看到一個 APY,過幾天又變成另一個數字。
所以固定利率真正解決的,其實是一個很簡單的問題:
讓資金在使用之前,就把賬算清楚。
尤其是比較長期的借貸、槓桿或者資金規模比較大的時候,我覺得這種確定性反而比單純追求一個很高的 APY 更重要。
這也是我最近比較關注 TermMax 的原因。
目前 TermMax 已經部署在 Ethereum、Base、BNB Chain 和 Berachain,$TMX 也將在 8月25日 TGE。
產品已經走了一段時間,現在也終於要進入 TGE 這個新階段了。
固定利率這條路線,到底能做到多大,我還挺期待後面的表現。