

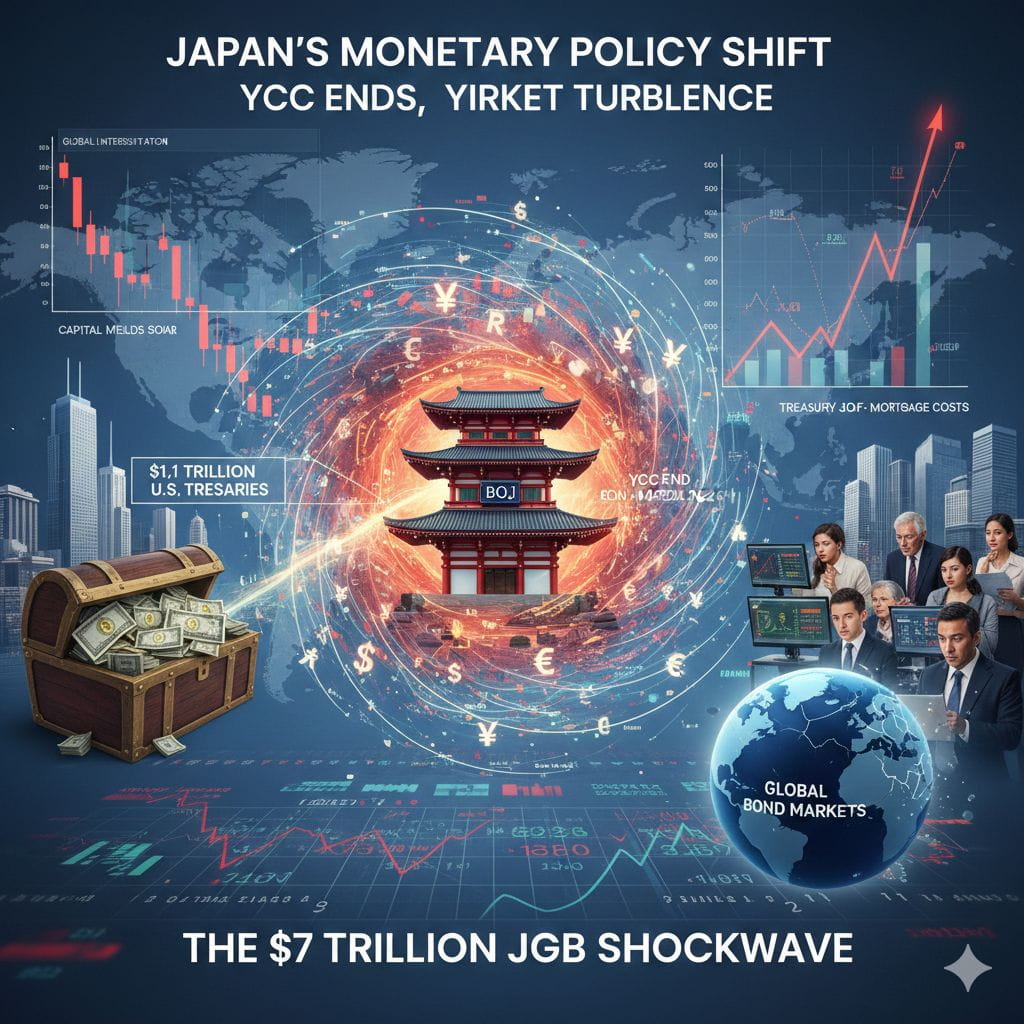
日本最近的貨幣政策變化,特別是**日本銀行 (BOJ)**在2024年3月結束其長期以來的**收益率曲線控制 (YCC)**計劃,正在導致2026年初全球債券市場的顯著動盪。這一政策變化使得日本政府債券 (JGB) 的收益率急劇上升,長期收益率(如30年和40年債券)在財政擔憂、政治不確定性和潛在的提前選舉的背景下創下了歷史新高。
日本銀行放棄限制收益率——之前針對10年期JGB的目標收益率在0-1%左右——引發了國內債券的快速拋售。更高的國內收益率使得日本投資相較於低收益的外國資產更具吸引力,促使了一波**資本回流**。
日本仍然是美國國債的最大外國持有者之一,截至2025年底,持有量約爲**$1.1–1.2萬億**。隨着日本機構(包括銀行、養老基金和保險公司)根據日元政府債券收益率上升和不利的貨幣對衝成本重新評估其投資組合,迫使他們出售美國國債和其他外國資產的壓力正在增加。這不一定是全面的恐慌性拋售,而是資金迴流的戰略**輪換**。
全球市場的關鍵潛在影響
- **美國借貸成本上升** — 大規模拋售國債可能會推高美國收益率,增加政府、企業和消費者(包括抵押貸款)的借貸成本。這對降低美國利率的預期構成了阻力。
- **債券和風險資產的壓力** — 全球市場可能會撤回流動性,對股市、企業債券和其他受日元流出影響的風險敏感投資造成壓力。
- **更廣泛的溢出效應** — 超過7萬億美元的日本政府債券市場的波動性已經在全球範圍內引發了震盪,導致其他債券市場的拋售,並使其他地方的中央銀行努力變得複雜。
這一逆轉是具有重大意義的,因爲日本長期以來一直是主要的債權國,通過海外投資(尤其是美國資產)推動全球流動性。隨着資金流動現在可能逆轉,市場可能在短期內面臨更緊張的條件。
雖然情況仍然不穩定——受日本財政挑戰、日元動態和全球事件等因素驅動——未來幾周和幾個月確實可能重塑全球金融格局的某些方面。投資者密切關注加速國債銷售或進一步日本銀行干預以穩定收益率的跡象。
這一發展凸顯了世界主要經濟體之間的相互關聯:東京的政策轉變可能會在華爾街及其他地方引起漣漪。請持續關注外國持有量和債券流動的數據更新。🌍💹