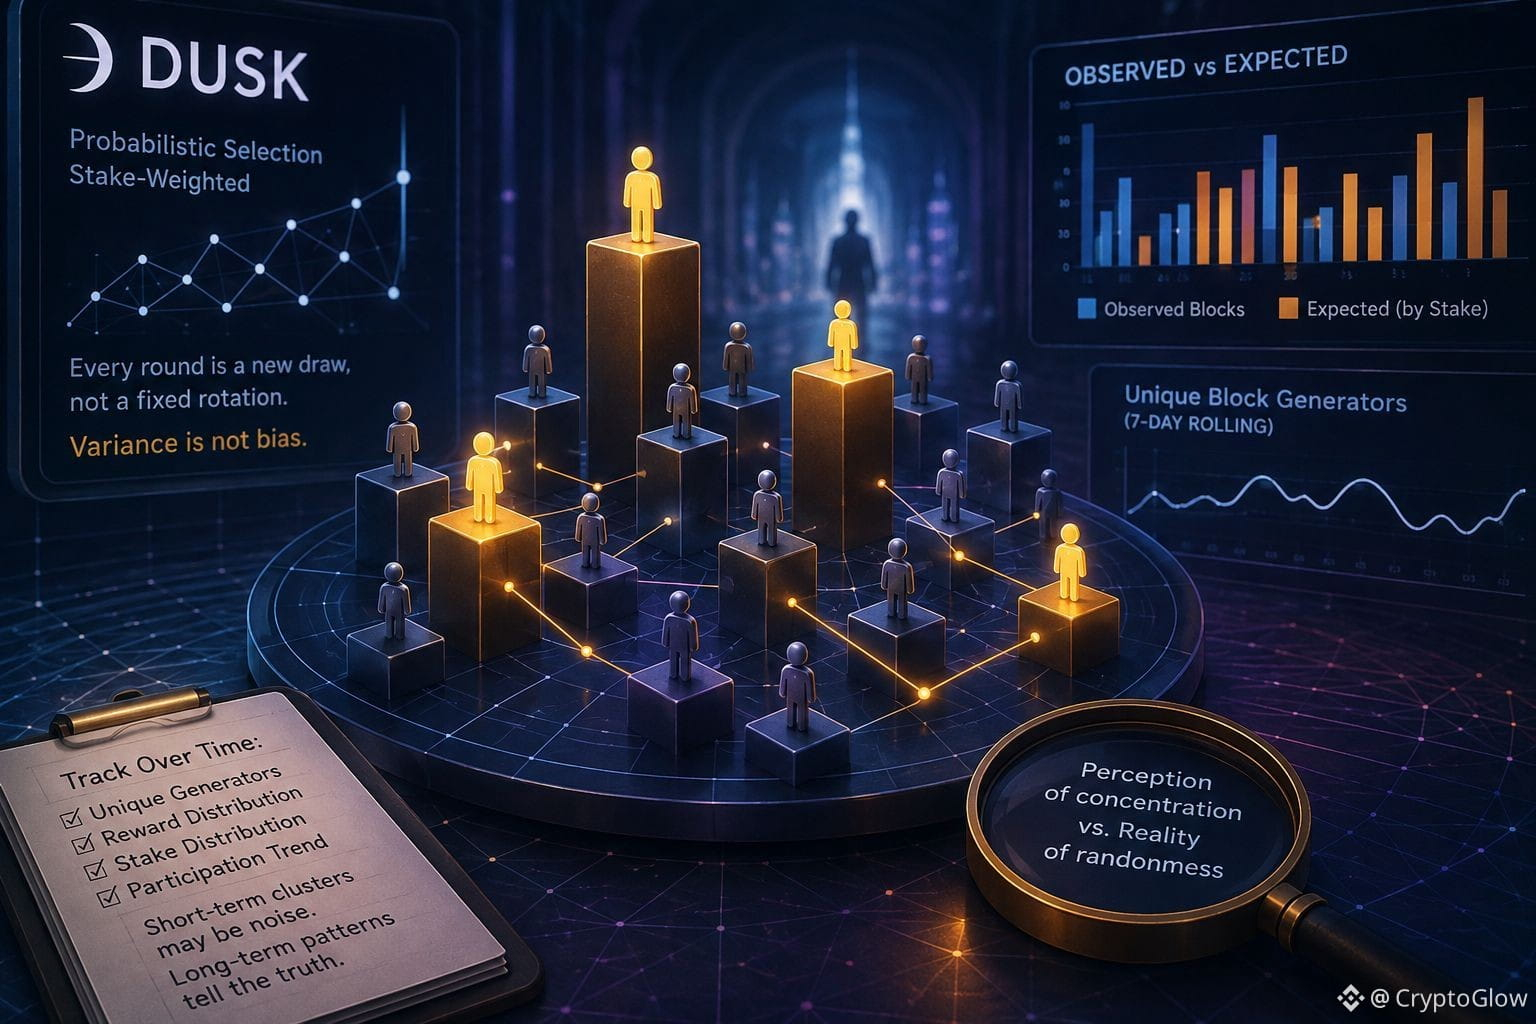
在我瀏覽 @Dusk explorer 上最近的區塊生產者時,我注意到了一些現象。我發現一小撮“供給者/執行者(provisioner)”地址在一個很短的時間窗口裏反覆出現的頻率,明顯比其他地址高。我當時以爲只是延遲,或者是不均勻的同伴(peer)連接把我碰巧截到的樣本給弄偏了。
擴大這個時間窗口後,讀數變了。$DUSK 每一輪都會通過一個按質押(stake)加權的概率過程來爲區塊生成器和投票委員會做選擇,而不是固定的輪換日程。更大的質押平均上被選中的概率更高,但“平均”這件事背後確實有實質含義。在任何很短的區間內,僅僅由於抽樣(draw)的數學本身,選擇就可能在少數幾個地址附近高度聚集,並不代表有人利用了什麼優勢。
這種區分改變了我對它的理解方式。我之前把“質押權重”和“實際可見性”當成同一回事,彷彿按比例質押就能保證按比例出現。事實不是這樣,尤其是在小樣本里並不是。一個供給者可能持有適中的質押,卻會在區塊生產中在一段時間裏完全消失;而另一箇中等規模的供給者則可能在某個時間段裏表現得很“火”。統計上的應得份額與觀察到的參與之間的差距,正是在悄悄塑造“集中度”的觀感。
我尚未確定的是:這種波動是否真的會勸退較小的供給者,讓他們不再保持活躍,還是說他們理解這是噪聲,因此依然穩穩地保持不變。如果不均勻的短期回報把較小質押者推向了“合池(pooling)”或退出,那麼委員會構成就會發生漂移——即便底層的選擇數學依然是中性的。
我會在滾動的每週窗口裏跟蹤“唯一區塊生成器”的數量,而不僅僅看單個快照;同時也會比較同一期間的獎勵分佈與質押分佈之間的關係。這樣我就能判斷聚集是會被抵消掉,還是會被進一步放大。#dusk
不過我仍不確定,我看到的究竟只是概率選擇帶來的自然紋理(texture),還是一種早期信號:某些結構性因素正在把參與度向更少的參與者集中拉攏。
擴大這個時間窗口後,讀數變了。$DUSK 每一輪都會通過一個按質押(stake)加權的概率過程來爲區塊生成器和投票委員會做選擇,而不是固定的輪換日程。更大的質押平均上被選中的概率更高,但“平均”這件事背後確實有實質含義。在任何很短的區間內,僅僅由於抽樣(draw)的數學本身,選擇就可能在少數幾個地址附近高度聚集,並不代表有人利用了什麼優勢。
這種區分改變了我對它的理解方式。我之前把“質押權重”和“實際可見性”當成同一回事,彷彿按比例質押就能保證按比例出現。事實不是這樣,尤其是在小樣本里並不是。一個供給者可能持有適中的質押,卻會在區塊生產中在一段時間裏完全消失;而另一箇中等規模的供給者則可能在某個時間段裏表現得很“火”。統計上的應得份額與觀察到的參與之間的差距,正是在悄悄塑造“集中度”的觀感。
我尚未確定的是:這種波動是否真的會勸退較小的供給者,讓他們不再保持活躍,還是說他們理解這是噪聲,因此依然穩穩地保持不變。如果不均勻的短期回報把較小質押者推向了“合池(pooling)”或退出,那麼委員會構成就會發生漂移——即便底層的選擇數學依然是中性的。
我會在滾動的每週窗口裏跟蹤“唯一區塊生成器”的數量,而不僅僅看單個快照;同時也會比較同一期間的獎勵分佈與質押分佈之間的關係。這樣我就能判斷聚集是會被抵消掉,還是會被進一步放大。#dusk
不過我仍不確定,我看到的究竟只是概率選擇帶來的自然紋理(texture),還是一種早期信號:某些結構性因素正在把參與度向更少的參與者集中拉攏。