

$COHR 這份FY2026 Q4財報,表面看是業績和指引都超預期,真正值得看的則是AI數據中心光互連需求已經同時帶動收入、利潤率和下一季展望。但在股價提前大幅上漲後,市場對“超預期”的要求也明顯更高了。
先看核心數據
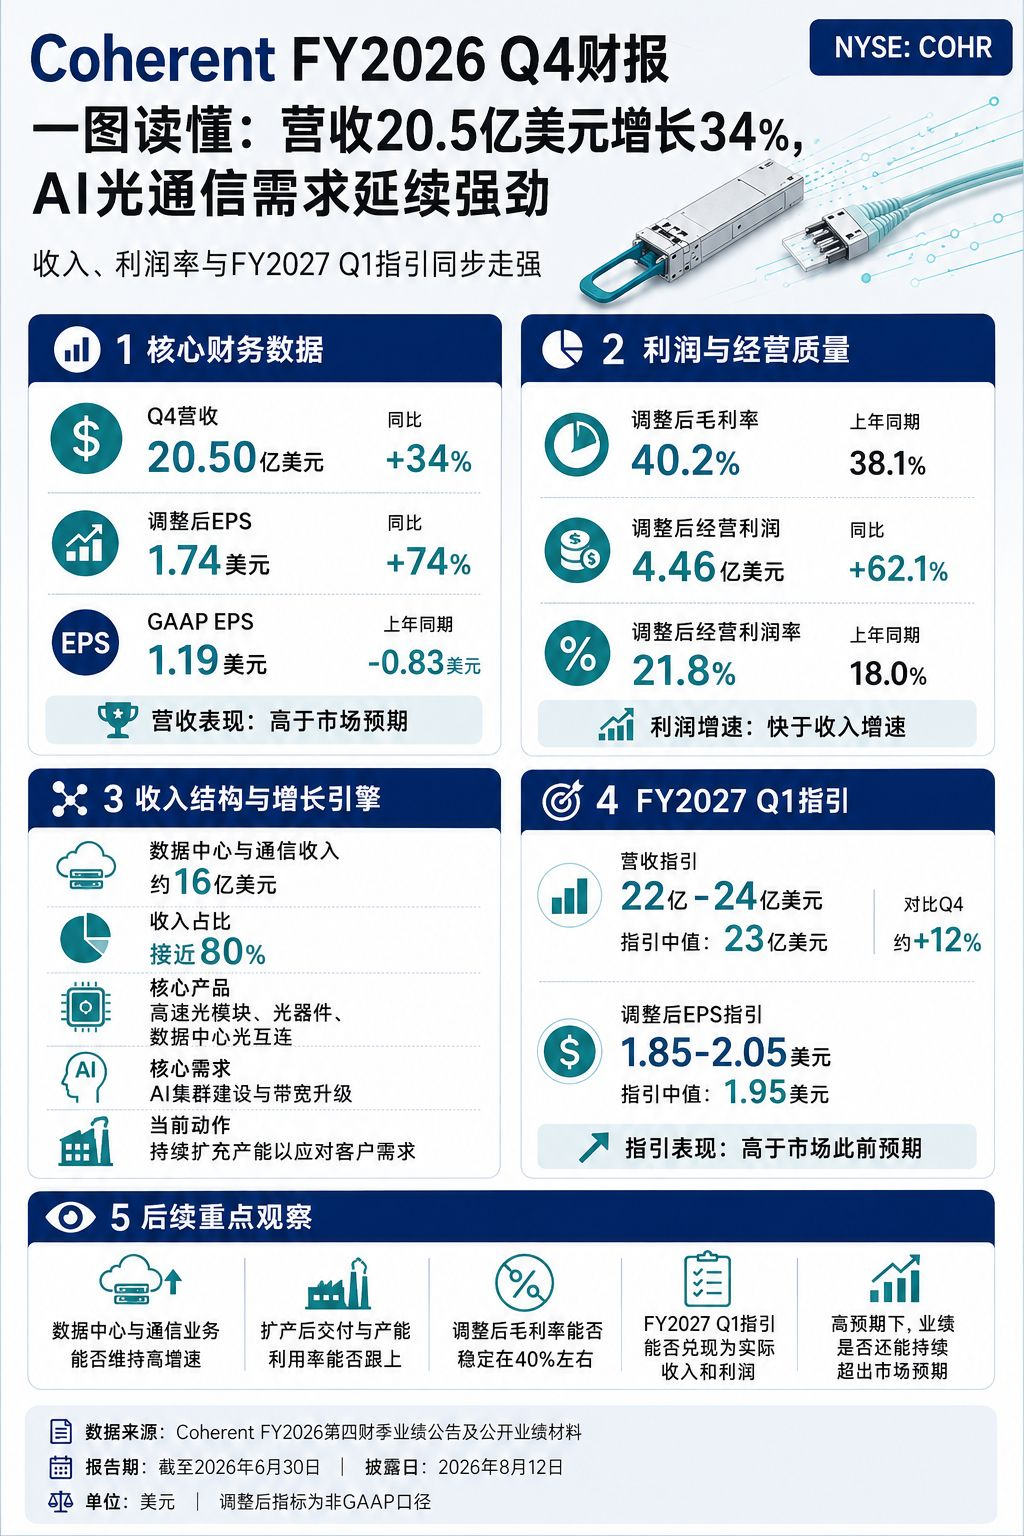
截至2026年6月30日的FY2026 Q4,Coherent營收20.5億美元,同比增長34%;調整後EPS爲1.74美元,同比增長74%,高於市場預期。GAAP EPS爲1.19美元,而上年同期爲虧損0.83美元。單看利潤表,這是一份增長和盈利能力同步改善的財報。
利潤率改善比單純收入增長更重要
本季度調整後毛利率爲40.2%,同比提升2.15%;調整後經營利潤4.46億美元,同比增長62.1%,調整後經營利潤率達到21.8%,同比提升3.81%。這說明收入增長並不是單純依靠擴量換來的,產品結構和運營槓桿也在改善。對於光通信公司而言,毛利率能否穩定,是判斷景氣能否從訂單熱度走向盈利兌現的重要指標。
數據中心與通信仍是主線
數據中心與通信業務收入約16億美元,佔總營收接近80%,仍是這一季最主要的增長來源。AI集羣持續擴張,帶動高速光模塊、光器件和數據中心互連需求上行,Coherent受益於其在光通信、材料和製造環節的佈局。
不過,這也意味着公司後續表現會更依賴AI基礎設施資本開支節奏。需求強勁時,光互連供應商能享受訂單和產能利用率提升;一旦客戶採購節奏變化,市場也會迅速重新評估庫存、交付和毛利率。
下一季指引繼續給出積極信號
公司預計FY2027 Q1營收爲22億至24億美元,區間中值23億美元;調整後EPS爲1.85至2.05美元,均高於市場此前預期。管理層對需求的表述依舊積極,並表示正在擴充產能應對客戶需求。
指引高於預期,說明當前訂單和交付節奏仍然強。但從投資角度看,指引本身不是終點。市場接下來會看產能擴張是否順利、增長能否繼續由高毛利產品帶動,以及40%左右的毛利率能否維持。
爲什麼財報強,市場反應卻未必強
財報發佈後股價盤後走弱,並不代表這份業績差,更可能反映此前市場預期已經很高。AI光通信板塊過去一段時間漲幅較大,投資者交易的已經不只是“需求向上”,而是“業績要持續且顯著超預期”。
這也是當前AI基礎設施鏈條的共同特徵:基本面仍然重要,但估值已經提前計入不少樂觀預期。後續股價表現會更取決於業績兌現速度是否繼續超過市場上調後的預期,而不是簡單的同比高增長。
接下來重點看什麼
後續最值得跟蹤三點:數據中心與通信業務能否維持高增速;產能擴張後毛利率能否穩定;FY2027 Q1指引能否繼續被實際收入和利潤兌現。
一句話看完:Coherent這份FY2026 Q4財報證明AI光互連需求仍然強勁,但在高預期和高估值背景下,市場更在意的已是利潤率、產能兌現和下一次超預期。
關注我,後面會持續更新港美股重點公司財報一圖讀懂。