

先把結論放在最前面。$MU
美光從6月25日的1213美元跌到880附近,回撤27%,都在討論:這是不是本輪存儲的大頂?
爲了更精準回答這個問題,我把美光過去30年的五輪大頂,一輪一輪翻了一遍。
多讀歷史,才能找到規律,才能理解,它來時的路。
我把每一輪的見頂時間、見頂方式、回撤幅度、持續時長、業績節奏、當時的情緒,全部對了一遍賬。
翻完之後我的答案是,稍微調整一下之前的結論:更像2024年式的深蹲,不像2018年式的大頂。
這也是我深夜寫這篇文章最大的感受。
但判斷不值錢,推理過程會更精彩,往下看。
一、先看總賬
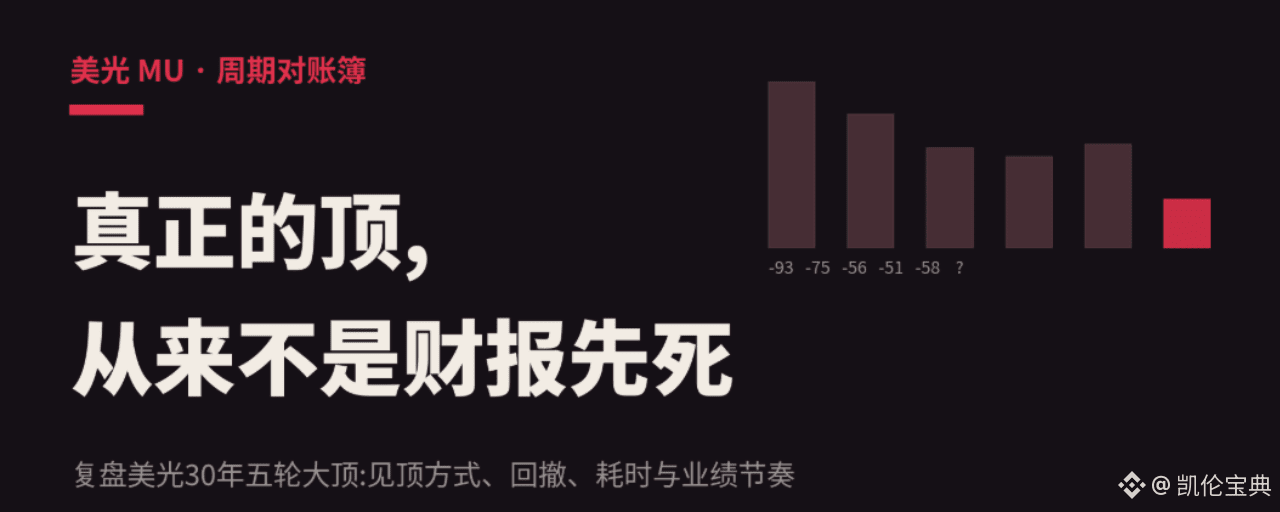
2000年互聯網泡沫:7月見頂,跌了31個月,最大回撤93%,連虧三年。
2014-16輪:2014年12月8日見頂36.59美元,17個月跌到9.31,回撤74%。
2017-18輪:2018年5月底見頂64.66美元,7個月跌到28.39,回撤56%。
2021-22輪:2022年1月5日見頂98.45美元,9到12個月跌到48塊,回撤51%。
看起來回撤在逐輪收窄對吧?
93、74、56、51,行業從十幾家殺到三家寡頭,週期確實被鈍化了。
但2024年6月到2025年4月,發生了一次被大多數人遺忘的回撤:復權高點152到低點64,跌了58%,歷時10個月。
比2018年那輪大頂還深。
而它事後被證明根本不是週期頂——美光業績一路向上,股價從那個低點漲了將近19倍。
這個反例非常重要:在AI時代,單看跌了多少、跌了多久,已經無法區分週期頂和洗盤。
那靠什麼區分?靠業績節奏和先行指標。這就是下面多輪覆盤的核心。
二、2014-16輪:整合終結週期的敘事,第一次破產
2013年美光收購爾必達,行業整合到三家。
當時市場的主流敘事是:DRAM只剩三個玩家,週期已死。
是不是聽着耳熟。
是不是聽着耳熟。
是不是聽着耳熟。
2014年12月股價見頂時,財報一點問題都沒有,2015財年全年EPS還有2.7美元的高位。
然後PC出貨量下滑,三星20納米產能放出來,17個月,74%。
中途2015年7月還有紫光收購傳聞,拉出一波20%以上的反彈,套住了一批抄底的人,然後繼續跌了快一年。
這一輪的教訓:寡頭格局鈍化的是業績波動,不是股價波動。
三、2017-18輪:教科書級的頂,每個細節很多
這一輪的時間線我建議存下來。
2018年5月15日,中國市場監管總局通知美光,對其展開反壟斷調查。
2018年5月21日,美光在紐約分析師日宣佈100億美元回購授權,承諾次年起返還至少50%的自由現金流。
大約7個交易日之後,股價見了週期大頂,64.66美元。
大額股東回報宣佈日,距離歷史大頂,7個交易日。
更扎心的是業績節奏:股價5月底見頂,而單季利潤的峯值出現在6-8月那個季度,9月下旬才公佈,單季EPS高達3.53美元。
也就是說,等你從財報裏確認週期見頂時,股價已經先跌了三個多月。
情緒層面,頂部區域野村給買入評級,目標價100美元,當時股價56。
華爾街共識把2019財年EPS建成11.69,和2018年的11.77幾乎持平——賣方模型里根本沒有下行週期這個東西。
實際2019財年EPS腰斬到6塊出頭,2020財年再砍到2.8。
估值層面,見頂時forward PE只有5倍。
5倍買入,照樣跌56%,跌完還是5倍。
週期股的便宜,從來不是安全墊,是週期見頂的標配。
四、2021-22輪:股價領先業績,拉長到5個月
2022年1月5日見頂98.45,而單季營收的峯值在3-5月那個季度,86.4億美元。
這一輪的走法,更是一個M頂
股價頂領先營收頂5個月。
見頂的時候沒有任何標誌性壞消息,財報連續超預期,指引正常。
先崩的是什麼?
DRAM現貨價2021年3-4月就見頂了,領先股價頂9個月;
下游手機和PC的實際動銷,2021年年中就在惡化。
然後就是自由落體:季度營收從86億掉到66億再掉到41億,毛利率從46%掉到22%,2023財年全年營收腰斬到155億,淨虧58億美元,裁員15%。
這一輪的教訓:沒有壞消息也能見大頂。現貨價和下游庫存,就是全部的預警系統。
五、2024-25:那次比2018還深的回撤,爲什麼不是頂
這一段是全文的關鍵,因爲我說本輪像它,就得把它講清楚。
2024年6月,美光在第一波HBM行情裏衝到157美元的高點。
然後跌了10個月,2025年4月最低到60塊出頭,復權口徑回撤58%。
比2018年那輪真正的週期大頂還深兩個點。
覆盤那10個月裏發生了什麼:
2024年9月,摩根士丹利那篇著名的凜冬將至,喊存儲週期見頂,直接把板塊打崩,美光一度跌到85塊以下。
同一時期,消費端確實在惡化:PC和手機的存儲需求疲軟,2024年底到2025年初,消費級DRAM和NAND價格實實在在跌了,三星海力士甚至減產NAND。
2025年4月,關稅衝擊補了最後一腳,砸出60塊的大底。
注意,當時看空的每一條理由都不是編的:賣方喊頂、消費級價格真跌、宏觀真出事。
那爲什麼它不是週期頂?
因爲決定美光利潤的那條價格曲線換了。
消費級存儲在跌價的同時,HBM和服務器DRAM的合約價格紋絲不動,HBM產能提前售罄,數據中心收入一個季度比一個季度高。
盈利引擎已經從消費級商品切換到了AI內存,而市場還在用消費級的溫度計給整個公司量體溫。
結果就是:財報一路創新高,股價從4月低點到今年6月的高點,漲了接近19倍。
這一段給出兩個教訓,比前三輪加起來還值錢。
第一,在AI改寫盈利結構之後,回撤深度徹底失去了判別力。58%可以只是半山腰。
第二,盯價格要盯對溫度計。這一輪的生死線是服務器DRAM和HBM的價格,不是消費級現貨。2024年消費級跌價沒有殺死週期,未來消費級漲價也救不了週期。
所以本輪27%的下跌要問的唯一問題是:這次殺下來的理由,動沒動到服務器DRAM和HBM這條曲線?
目前的答案是沒有。長鑫的產能在消費級,雲廠商還在搶AI內存。這就是我說像2024的全部依據——恐慌集中在錯誤的溫度計上。
【市場在學習,股價頂越跑越早】
六、把三輪放在一起,三條規律
第一條,股價頂永遠領先業績頂,而且領先期在逐輪拉長。
2014年領先2-3個月,2018年領先3個月,2022年領先5個月。
原因不復雜:市場在學習,越來越多的資金想搶跑週期,搶跑就越來越早。
推論:本輪如果見頂,股價頂可能領先業績頂6到12個月。等財報確認,等於等股價先跌完一半。
第二條,大頂的信號包高度一致。
創紀錄的業績,創紀錄的毛利率,大額回購或分紅宣佈,賣方在頂部把下一年建成平盤,再配一個這次不一樣的敘事。
2014年的版本叫整合終結週期,2018年的版本叫數據中心結構性需求。
第三條,先行指標有嚴格的時滯排序。
下游動銷和客戶庫存,領先6-12個月。
現貨價,領先0-9個月。
然後纔是股價。
合約價滯後3-5個月,財報滯後3-8個月。
合約價和財報是確認指標,不是預警指標。用財報做週期擇時,等於用後視鏡開車。
七、對照當下:打分卡
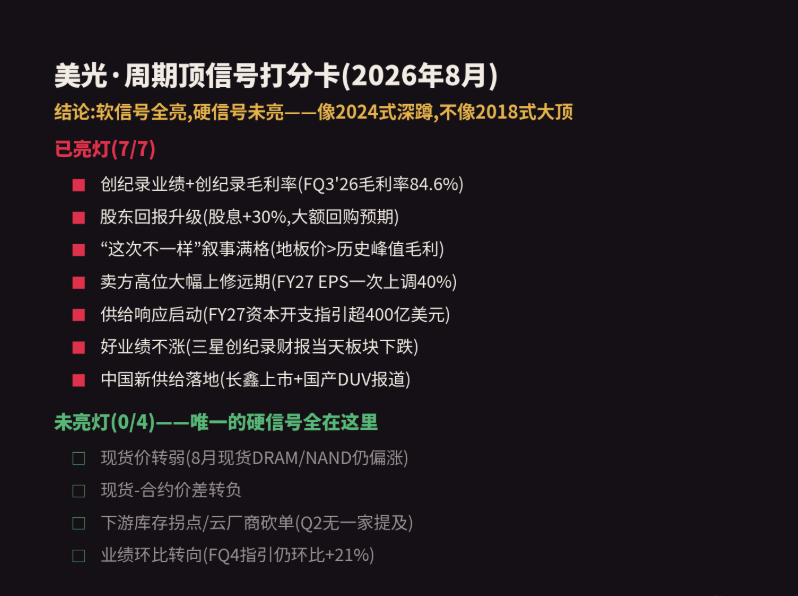
現在把2026年8月的美光,放進這套信號包裏逐項打分。
已經亮燈的:
✅創紀錄業績。FQ3營收414.6億美元,同比漲346%,毛利率84.6%,對比2018年大頂時的61%。
✅股東回報升級。股息上調30%,市場預期2027財年回購可達數百億美元。2018年5月的鏡像。
✅這次不一樣的敘事滿格。長協的地板價對應的毛利率,高於歷史上任何週期的峯值,華爾街的說法是歷史的天花板成了現在的地板。客戶交了180億美元現金押金加40億信用證。
✅賣方高位大幅上修。摩根士丹利把2027財年EPS預期一次性上調40%到168美元。美銀給2028年熊市情景下EPS還有100美元,對比上輪週期峯值只有12美元。
✅供給響應已經啓動。2026財年資本開支270億,2027財年指引超400億美元中段,接近翻倍。歷史上三大廠資本開支集體上行,領先週期頂12-24個月。
✅好業績不漲。7月初三星發創紀錄財報,當天存儲板塊照跌。2018年9月的鏡像。
✅中國新供給落地。長鑫上市,國產DUV光刻機的報道,蘋果被曝在測試長鑫的芯片。
沒亮燈的:
❌現貨價還沒轉弱。8月初現貨DRAM和NAND依然平穩偏漲,TrendForce給三季度服務器DRAM合約價指引環比漲13到18個點。
❌現貨和合約的價差沒有轉負。
❌下游沒有庫存拐點。四大雲廠商二季度財報,承認組件漲價,但沒有一家說內存約束了AI部署。H100的租金還在歷史高位附近。
❌業績方向還在向上。下季度指引500億美元,環比還要漲21%。
看清楚了嗎:軟信號全亮,硬信號一個沒亮。
而歷史上每一個真正的大頂,現貨價都在頂前0到9個月轉弱。
要麼沒見頂,要麼就是這次,跑的人更快了。
八、我的判斷
我的一個猜測性判斷:6月25日可能不是本輪週期大頂,這次27%的回撤,性質更接近2024年6月那次58%的中段深蹲,而不是2018年5月的週期頂。但是即便是如此,也很有可能回調到500-600之間。如果是這樣的話,那也是頂了。