


2026年1月這輪金價拉昇,很難再用“又一輪大牛市”之類的老詞來概括。1月13日,倫敦現貨金一度觸及約4,636美元/盎司,刷新歷史高位,這不是某隻礦業股突然火了一把,也不是某個ETF爆款帶來的短期泡沫,更像是一張全球貨幣體系的體檢報告:法幣正在系統性減值,而黃金被迫回到它本來就從未離開的“終局貨幣”位置上。
4,500美元更像是一個座標,而不是目標價。它對應的是一段漫長的法幣貶值軌跡,是對主權債務、制裁工具化、儲備資產重排、鏈上金融興起等一系列變化的集中定價。黃金並沒有變成“更高級的資產”,只是這套以信用爲錨的貨幣系統,正在失去可信度。
這篇文章不打算給出“未來目標價”,也不討論短線交易技巧。換個視角看:在黃金已經重新被當作貨幣的世界裏,投資者、機構和主權國家,各自站在怎樣的位置,又在進行怎樣的重新佈局。
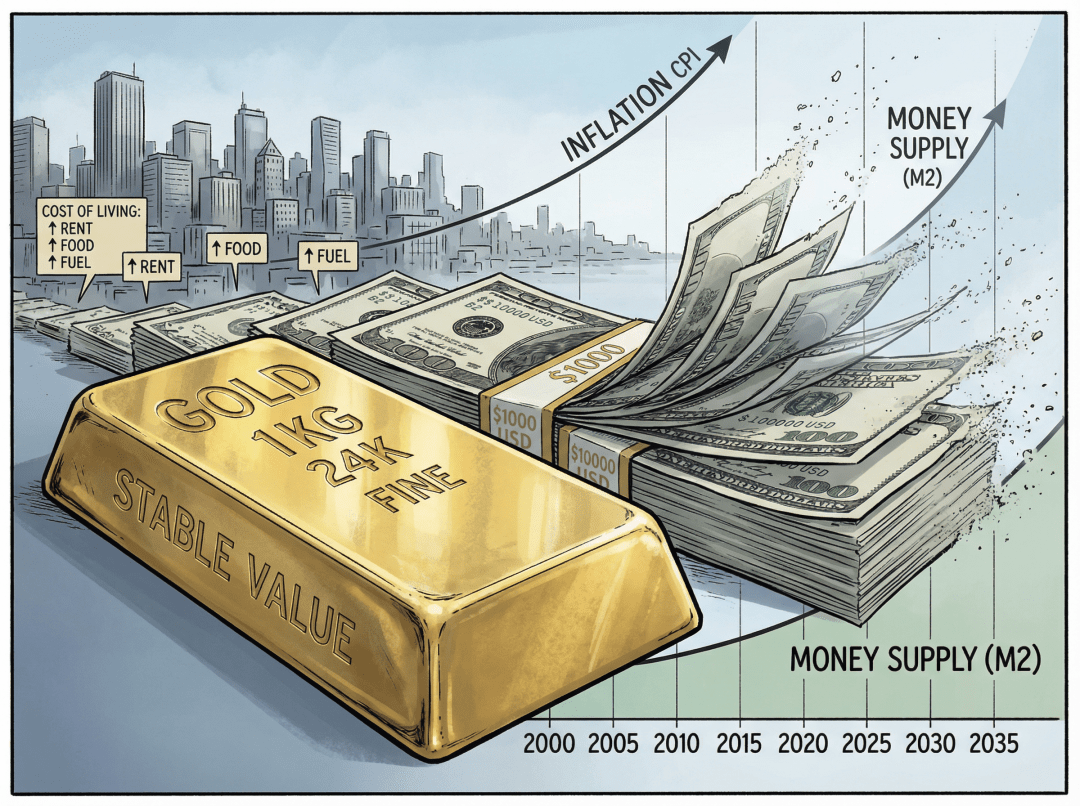
4,500美元不是“高位”,而是一張法幣貶值的對照表
過去幾十年,黃金的故事總是被講成“通脹對衝”“避險資產”“利率反向資產”。現在看,這些標籤都還對,但已經不夠用了。從1971年尼克松宣佈美元與黃金脫鉤算起,美元對黃金的購買力已經蒸發了接近98%。所謂“4,500美元的新高”,其實更像是對這50多年信用擴張的一次遲到的補記賬。
把全球貨幣供應量、央行資產負債表的膨脹速度拿出來和黃金存量做個簡單對比,會發現另一個更刺眼的事實。如果僅用黃金覆蓋全球基礎貨幣(類似M0),一些機構給出的隱含金價,在4萬到5萬美元/盎司區間徘徊。如果嘗試覆蓋更廣義的貨幣口徑(接近M2),對應的理論金價會跳到十幾萬甚至更高。
一家大型資產管理機構測算,如果用黃金完全抵押當前全球基礎貨幣,隱含金價大約在3萬到4萬美元一盎司之間。如果試圖覆蓋更寬的貨幣口徑,數字就會一路飆升。對比之下,4,500美元看起來反而像是“再定價早期”的一箇中途標記,而不是終點。說白了,當法幣擴張走到今天這個量級,黃金的價格更多反映的是“法幣保險費”有多貴,而不是黃金本身有多貴。
從定價驅動因素看,傳統的“實際利率 + 匯率”框架,權重正在被幾件事擠佔。長期高企的財政赤字和債務滾動,讓利率再高也難以恢復對主權信用的信任。央行持續淨購金,把黃金從“投資組合裏的一小塊配置”變成資產負債表的底層錨。地緣衝突與制裁,把“存放在別人那裏的儲備”變成一種可以被凍結的特權,黃金這種不依賴對手方信用的資產自然擡頭。
舊的貨幣定價模型已經失效,但新的模型還沒完全建立,價格在這條模糊邊界上來回試探。
法幣失去“安全資產”地位的那條傳導鏈
理解黃金迴歸貨幣職能,不能只盯着金價本身,還得從法幣失格的路徑看過去。過去幾十年,美國國債一直被包裝成“全球無風險利率”的錨——只要你持有美債,就等於擁有最安全的資產。但當債務與GDP比例跨過一個又一個心理紅線(美國聯邦債務/GDP已經穩定在120%上方)、新的財政法案不斷加碼赤字時,這個說法開始站不住腳。
法幣失去“安全資產”地位,通常會經過三步:
第一步,是貨幣政策被財政綁架。利率決策不再是爲了控制通脹,而是爲了維持龐大債務的可持續。所謂真實收益率,很大程度上被通脹和金融壓制喫掉。持有主權債的人,開始懷疑自己拿到的是“利息”,還是一張被通脹慢慢腐蝕的債權憑證。簡單說,加息越來越像是“拖時間”,而不是“解決問題”。
第二步,是資產被武器化。2022年俄羅斯部分外匯儲備被凍結,是一個分水嶺。越來越多的國家意識到,存在別人那裏的儲備資產,可以在一夜之間被對手方“按暫停鍵”。這時,黃金的一個本質特徵被重新想起:它不是誰的負債,不依賴任何結算系統,放在自己金庫裏就是真實的控制權。
第三步,是向實物資產的轉向。當信用資產的違約風險和貶值風險雙重上升時,央行和主權基金必須尋找另一套錨。黃金天然符合幾個條件:全球共識、跨政權、歷史長週期、無需對手方。於是,“配置一小部分黃金以分散風險”的舊邏輯,慢慢變成“用黃金重構整個資產負債表”的新邏輯。
這條傳導鏈拉長後,會出現一個有趣的現象。當主權債務的安全性被懷疑時,利率再怎麼調整,對黃金的壓制力都在下降。甚至在某些階段,“高利率 + 高金價”會同時出現——因爲利率被解讀爲債務系統瀕臨失控的信號,而不是一種穩健的回報機會。
弱法幣、比特幣、強黃金錨:一個多層貨幣體系的雛形
很多人還在爭論“比特幣會不會取代黃金”,現實世界裏的秩序變遷已經給出了另外一種答案:
不是取代,而是分工。
在4,500美元之後的世界裏,一個三層結構正在形成。
最底層是強黃金錨,這是跨主權、跨體系的終局清算工具。央行的實物金儲備,不再只是“多一個品種”,而是在與美債、歐債的權重對比中,逐漸向上爬。實物金迴流本國金庫的動作,也從象徵性操作,變成對海外託管風險的實質對衝。2022年之後,德國、荷蘭、匈牙利等歐洲國家陸續將存放在紐約聯儲和英格蘭銀行的黃金運回本國,就是最直接的信號。
中間一層是比特幣等數字硬資產。它解決的是黃金在“跨境、即時、小額化”上的短板。比特幣從邊緣投機品,逐步被一些國家和機構納入儲備討論,在資本管制嚴格、制裁壓力巨大的場景下,扮演一種“可快速跨境轉移的準儲備”。薩爾瓦多把比特幣列爲法定貨幣,美國考慮建立國家比特幣儲備,這些動作都在說明一件事:數字硬資產正在被納入主權資產負債表。
最上層是各國法幣。法幣在本地收入結算、稅收繳納、工資發放等場景裏依然不可替代,但儲值職能在弱化。它更像是一種被國家強制指定的計價單位,而不是財富終點。真正的儲備,慢慢沉到黃金和部分數字資產那裏。
這三層疊加在一起,就是一個“弱法幣 + 比特幣 + 強黃金錨”的混合貨幣體系。法幣更多是表層接口,黃金是底層的資本支撐,比特幣則是打通全球流動性的數字管道。
中央銀行的“行動投票”:用資產負債表改寫貨幣秩序
只看媒體的口頭表態,會覺得“去美元化”“提升黃金儲備”這些詞已經被說了很多年,似乎有點審美疲勞。但從央行的實際操作看,這輪變化是實打實的:自2022年以來,官方購金量連續三年超過1,000噸,世界黃金協會的數據幾乎年年刷新紀錄。
連續幾年超過千噸的官方購金量,本身就說明問題。價格越高,增持越剛性,說明這不是短期博弈,而是結構性再配置。持有黃金在很多央行資產負債表裏的佔比,已經追平甚至超過美債。更關鍵的是,部分國家開始更在意“金條在哪裏”——託管地從海外金庫回到本國,是對金融制裁風險的直接回應。
央行資產配置的變化,大致可以歸納出三條線索。從擇時交易轉向結構性增持:不再關心3,800還是4,200買入,而是要在未來幾年內,把黃金比例提升到一個新常態。從紙面債權轉向硬資產:美債的期限溢價上升,但信用吸引力在下降,黃金、部分大宗和戰略資源股權,逐步被視爲“貨幣主權的物理底座”。從“無差別外儲”到“有敵對風險過濾的外儲”:誰的資產可能在未來變成制裁工具,誰的資產就會被降配。
這背後是一場安靜但深刻的權力重排。當官方儲備的主角從“他國債務”轉向“自己控制的實物”,傳統意義上的貨幣霸權,就在一點點失去抓手。美元在全球外匯儲備中的佔比,從2000年左右的65%掉到現在大約40%左右,就是這場重排最直觀的一條曲線。
高價不等於高供給:黃金貨幣化溢價的物理基礎
很多人看到4,500美元,會本能地想到一個問題:“這麼貴,礦工不會瘋狂增產嗎?”現實恰好相反,黃金供給側的特點是:路徑長、剛性強、資本決策極度謹慎。
從發現一個礦牀,到真正開始出金,往往要6–10年時間。勘探、許可證、基礎設施建設、環保審查,每一個環節都可能拖慢節奏。世界黃金協會的分析裏反覆強調:過去十多年,全球範圍內對黃金勘探的資本開支本身就偏低,現在的高價,某種程度上是對那段“缺投入時代”的補課。
即便在高價環境下,礦業公司也未必願意激進擴產。開採成本曲線整體上移,能源、環保、勞工要求把AISC(全維持成本,包括開採、加工、管理等所有運營成本)往上推。易採的高品位礦越來越少,新項目往往埋在更深或更偏的地方。董事會更願意用分紅和回購來回饋股東,而不是賭一個十年後的週期。2025年,Lundin Gold在4,000美元金價假設下的AISC指引已經達到1,110-1,170美元,成本壓力可見一斑。
供應端的剛性,給了“黃金貨幣化溢價”一個堅固的物理底座。價格可以在短期內因爲金融槓桿劇烈波動,但真正的礦產供給很難快速放大來稀釋這部分溢價。
與此同時,需求結構在悄悄翻面。傳統上由金飾和消費需求主導的市場,正在被官方與投資需求擠出。金飾體積在多個季度裏持續下滑,高位價格把很多普通消費者擋在門外。官方金條與小面額金幣則持續放量,零售投資者寧願少買幾克,也要攢一塊真材實料的未來“保險”。工業需求在AI、電子等行業拉動下穩定增長,但金額佔比仍有限。二級回收並沒有出現想象中的“瘋狂出貨”,挺價心理和再漲預期,讓很多持有者選擇繼續觀望。
黃金越來越不像一種消費品,而更像一種只有少數人、少數機構和主權資本玩得起的貨幣籌碼。
黃金作爲“制裁防火牆”:能源、航道與區域金本位的雛形
在地緣衝突頻發的幾年裏,黃金另一個古老的功能被重新激活:制裁防火牆。當某個國家突然發現,自己存在海外銀行體系裏的外儲,可以在一紙行政命令下被凍結時,黃金的吸引力幾乎是本能的——它沒有SWIFT賬戶,不需要美元清算,也不在任何人的資產負債表裏掛着一個“負債”標籤。
幾個關鍵趨勢,正在推動黃金重新進入國際結算層。能源貿易的部分實物化,部分產油國嘗試用黃金結算部分石油出口,或者通過“黃金換油”的雙邊安排,繞開美元中介。俄羅斯和伊朗在2025年實現了部分石油貿易的黃金定價與結算,加納等非洲國家也通過“黃金換石油”計劃,繞過了對美元儲備的剛性需求。區域貨幣試驗中,黃金被嵌入貨幣籃子。以金磚相關機制爲例,2025年10月啓動的“Unit”試點項目,黃金佔比被設定爲40%,目的就是爲這套新貨幣設計添加一個全球認可的價值錨。航道衝突、制裁威脅,使得“以黃金作爲最終清算手段”的討論在更多雙邊談判中出現,哪怕現在規模還不大,但方向已經確定。
更微妙的是黃金生產和儲量分佈的變化。
當一半以上的新增產量、接近一半的地下儲備,集中在某幾個政治聯盟或合作框架之內時,這種“對黃金物理供應的掌控力”,本身就變成了一種金融武器,它可以被用來構築非美元結算網絡的底層支撐,也可以在極端情況下作爲對外匯儲備凍結的反制工具。
利率與黃金的關係,正在被重新書寫
傳統教科書裏,黃金價格和實際利率是明顯的反向關係:利率上升,持有黃金的機會成本變高,金價就應該跌;反之亦然。但過去幾年,市場多次看到一種“違和感”:實際利率擡升,黃金不跌反漲;加息週期尾聲,金價反而加速上行。
原因其實不復雜。當債務總量已經大到難以通過增長自然消化時,每一次加息,都可能被市場理解爲“未來某個時間點不得不走向通脹或違約”的鋪墊。換句話講,高利率如果不能提升對主權債務的信任,只會強化一種預期——政府終究要靠貶值貨幣來化債。
在這種環境下,利率對黃金的定價作用,被信用溢價、地緣衝突、財政不可持續等因素所覆蓋。
短期內,當然仍然會有“流動性緊縮→黃金被拋售”的被動時刻,比如保證金收緊、槓桿擠兌、ETF大額贖回。但這些更像是結構性上升過程中的噪音,而不是根本性反轉。
另一個容易被忽略的變化,是黃金波動率本身。
隨着金融化程度加深、鏈上黃金和衍生品豐富,黃金的波動不再是緩慢單邊,而是帶着高彈性的“臺階式”。這對投資者的要求從“拿住就行”,變成了“在劇烈波動中守住倉位,不被短期恐慌洗出去”。
鏈上黃金:把“沉睡的金條”接入 24/7 結算網絡
傳統黃金的一個致命短板,是流動性與可編程性。實物黃金適合長期儲備,不適合頻繁轉移和切分。ETF、紙黃金在某些情況下又回到了“需要信任中介”的老路。
代幣化黃金(PAXG、XAUT等)正是在這個縫隙里長出來的。它們的野心不是取代實物,而是給黃金加上一層“實時結算+金融編程”的外殼。
這層外殼,改變了幾件事。實物對應的黃金託管,仍然在傳統金庫,但所有權可以在鏈上以秒級速度轉移。最小單位可以被拆得很細,從幾元錢對應的一小撮黃金開始,黃金從“只適合大額儲備”變成可以參與部分零售支付與理財。通過DeFi協議,代幣化黃金可以被用來質押、借貸、做市,本來“躺在金庫裏不生息”的黃金,有了收益曲線。到2025年底,代幣化黃金領域市值已接近40億美元,較2024年增長了三倍。
更有意思的是,鏈上黃金往往和美元穩定幣形成一種“雙錨組合”。黃金承擔底層抵押和終局清算,穩定幣承擔日常交易中的計價與支付,整個體系運行在一套與傳統銀行系統平行甚至獨立的結算網絡上。
當然,這條路徑也不是沒有風險:合規、託管集中、發行透明度,任何一環出事,都會反噬整個賽道。但從趨勢看,黃金已經不再只是“保險櫃裏的呆資產”,而是被接入了全球實時金融網絡。
黃金和比特幣:從“誰更像貨幣”的爭論,走向“雙貨幣組合”
黃金有6,000年的貨幣史,比特幣才十幾歲。但在過去幾年,兩者的關係已經從“對手盤”變成了“搭檔”。
在極端情形下,持有黃金和持有比特幣,對資本來說是兩種完全不同的防禦方式。黃金物理獨立性極強,不依賴網絡,適合做終極儲備。比特幣跨境傳輸幾乎無摩擦,適合在資本管制環境下做應急流動性出口。黃金適合儲存在金庫裏,用於大型清算和長期對衝。比特幣適合在網絡層頻繁移動,對接交易所、DeFi、跨境支付。
對於部分主權國家而言,這兩者甚至可以被構造爲一個內部循環。用黃金與部分貿易伙伴結算,鞏固“實物信用”。用比特幣接入更廣泛的數字資產和穩定幣生態,獲取一個不完全受西方金融體系控制的流動性池。在某些受制裁地區,比特幣已成爲直接與黃金掛鉤的貿易中間結算工具。
對大型機構投資者來說,“黃金+比特幣”的配置,正在從投機組合變成資產配置框架中的一個新模塊。黃金提供長週期的抗通脹和抗制度風險,比特幣提供高彈性的流動性對衝和潛在收益。二者一起,構成對法幣貶值、金融壓制、制裁風險的立體防禦。
未來幾年:不是“牛市還是熊市”,而是不同路徑下的再定價速度
現在討論“還能漲多少”其實沒什麼意思了。更實際的問題是:在不同的宏觀走向裏,黃金被重定價的速度會有多快,我們有沒有時間慢慢反應。
可以用三種場景來粗略思考——不是精確預測,而是風險地圖。
如果世界維持一種“慢性失血”的狀態,通脹不高到失控,但始終壓在目標上方;財政赤字沒有爆炸,但也看不到削減的政治空間。在這種情況下,黃金更像是沿臺階慢慢往上走,央行購金穩定、需求結構持續貨幣化,偶爾回調,長期卻難以下去。
如果爆發主權信用或金融體系的局部危機,某個大經濟體的債務問題突然集中暴露,銀行體系出現連鎖擠兌,制裁升級、資本管制收緊。黃金和比特幣可能出現非線性拉昇,價格像一條被突然拉直的曲線,短時間內完成對多年風險積累的集中定價。
如果我們迎來一種“生產力奇蹟”,AI、大規模自動化等技術不只是提升估值,而是真正壓低了社會運行成本,財政狀況好轉,債務壓力緩解,通脹回到可控區間。那麼黃金很可能從當前高位緩慢回落一段,部分投資需求退潮,但供應端的僵硬會在更低價格構成新的支撐,長期貨幣錨的角色仍在,只是保險費暫時變便宜。
在任何一種場景下,有幾項風險是需要長期掛在牆上的。激進的財政緊縮與暴力加息,一旦政治意外推動這種組合落地,黃金的短期溢價會被強行壓縮。某些國家在自身債務危機中被迫拋售實物儲備,可能觸發短期的流動性踩踏。金融監管突然收緊,對鏈上黃金、穩定幣與比特幣的跨境流動進行嚴厲限制,會暫時切斷黃金接入實時結算層的通道。在極端流動性緊縮時刻,黃金和比特幣都可能被當作“可變現資產”一起拋售,出現短期正相關下跌——這在2020年已經被市場體驗過一次。
當黃金已是貨幣,再談“價格”意義有限
黃金突破4,500美元,是一次高調的價格事件,也是一次低調的貨幣秩序重排。當越來越多的央行、機構和個人,不再把黃金當作“大宗商品”,而是當作“無國界的終局抵押物”,我們討論的重心就不該停留在“還能漲多少”“哪裏是頂部”。
更現實的問題是:在持續的法幣貶值環境下,如何合理搭配實物金、鏈上金與數字硬資產,讓自己的資產負債表儘量站在重定價過程的“受益端”,而不是“被稀釋端”。在波動性顯著提升的新階段,如何看待短期回撤、監管擾動、槓桿擠兌,把它們視爲結構性趨勢中的“噪音”,而不是倉促下車的理由。在一個多層貨幣體系逐步成形的過程中,如何看懂黃金、比特幣與法幣的職能分工,不再用單一資產的視角,去理解已經碎片化的全球貨幣世界。
當你承認黃金已經再次以貨幣的身份站在舞臺中央時,“價格”本身反而變成了次要的。真正重要的,是你所持有的那部分黃金——無論在金庫、在鏈上、還是在數字世界裏的映射——在下一輪貨幣秩序調整中,能爲你保留下多少真實的購買力,以及爲你打開多少新的路徑。