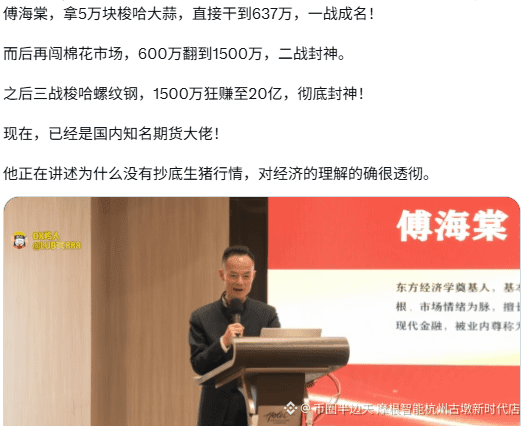
傅海棠不急於抄底生豬,核心是嚴格遵循他一貫的“供需共振”抄底標準,而非單純看價格下跌,背後是他對經濟規律的樸素理解:
僅滿足“低價虧損”一個條件,未形成共振他的抄底需要滿足“低價+低庫存+全行業深度虧損+需求好轉+高貼水”多重條件共振。此輪生豬下跌中,雖然價格低迷、養殖企業虧損,但社會庫存仍處高位,產能去化並不徹底——前期虧損幅度不足以倒逼大規模淘汰母豬,行業沒有真正到“全行業不想幹了”的出清程度。
產能出清有滯後:疼了纔會真去產能他曾明確表示,政策號召去產能沒有實際作用,只有市場真的虧到從業者肉疼,養殖戶纔會主動淘汰母豬、退出行業。此輪生豬前期虧損幅度有限,產能沒有實質性出清,供應過剩的格局沒有根本改變,此時抄底時機未到。
行情是等來的,不是做出來的這是他貫穿始終的投資原則:不頻繁交易,只等確定性的極端大行情。在供需矛盾沒有徹底激化、底部信號沒有全部出現時,寧願空倉等待也不提前進場,避免在半山腰承受長期回撤。
三、他的核心投資邏輯
傅海棠的“梭哈式”交易看似激進,本質是基於產業基本面的逆向投資,核心邏輯非常樸素:
“天道”思維:商品價格長期低於全行業成本,一定會漲回去,否則這個商品就會“絕種”,這是不可違背的客觀規律;反之價格高到全行業瘋狂擴產,也必然下跌。
實地調研爲王:不信紙面數據和市場傳聞,親自跑產區、問農戶、算成本,判斷真實的供需情況。
只做極端行情:不參與震盪行情,只在全行業極度悲觀或極度狂熱時出手,抓住物極必反的拐點。