


登錄新浪財經APP 搜索【信披】查看更多考評等級
(來源:了不起的ETF)
今日A股探底回升,市場情緒大幅回暖。板塊方面,芯片產業鏈集體活躍,PCB概念走強,CPO概念震盪走高,部分科技相關指數漲幅較大。
市場行情的活躍,也讓投資者對各類投資工具的關注度持續升溫。作爲常用的投資工具,大家熟悉的ETF往往用來跟蹤特定指數;但在指數跟蹤之外,ETF市場或將迎來一種新類型品種:主動ETF。
2026年6月,在陸家嘴論壇上,證監會表示支持在滬深交易所推出主動ETF。隨後,滬深交易所發佈相關業務指引,爲這一創新產品的推出明確了制度安排。
伴隨着產品申報工作推進,主動ETF也正從概念走向市場。據公開信息,首批18只主動ETF產品即將正式上報,南方基金也是其中之一。
對於習慣了滬深300ETF、中證500ETF等指數ETF的投資者而言,“主動ETF”究竟是什麼?又與大家熟悉的ETF有何不同?
簡單來說,主動ETF是由基金經理主動管理投資組合,同時採用ETF申購贖回和上市交易機制運作的基金。
先看“主動”。
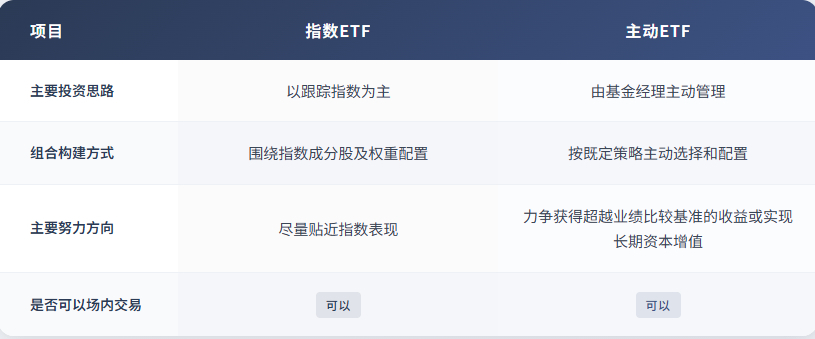
大家熟悉的指數ETF,通常以跟蹤某一特定指數爲主要目標。以滬深300ETF爲例,基金組合會圍繞滬深300指數的成分股及權重進行配置,基金經理的重要工作是儘量讓基金表現貼近所跟蹤的指數。
主動ETF則不以複製某一特定指數爲主要目標。在基金合同約定的投資範圍和投資策略下,基金經理可以對行業、個股和組合權重進行研究、篩選和配置,並根據市場情況和投資判斷調整組合。
例如,面對同一批可投資的股票,基金經理可能更關注某些行業的發展趨勢,也可能更看重企業的盈利能力、估值水平和競爭優勢,並據此決定組合的配置方向和比例。換句話說,指數ETF主要圍繞指數規則構建組合,主動ETF則更多體現基金經理的研究和判斷。
再看“ETF”。
雖然投資方式更加主動,但主動ETF仍保留ETF的基本運作特點。產品上市後,投資者可以通過證券賬戶,在交易時間內像買賣其他場內ETF一樣進行買賣;同時,產品也採用ETF的申購贖回機制運作。
因此,主動ETF並不是把傳統主動基金簡單“搬到場內”,而是在ETF的產品框架下,引入主動管理的投資方式。
當然,“主動”並不等於“隨意”。主動ETF的投資範圍、投資策略、業績比較基準和風險收益特徵等,都會在基金合同、招募說明書等法律文件中作出約定。
主動ETF和指數ETF都屬於ETF,也都可以在交易所上市交易。兩者最核心的區別,在於是否以跟蹤特定指數爲主要目標。
兩者的主要區別如下:
從全球市場看,主動ETF並不是全新的概念。海外市場已探索多年,產品策略也較爲多樣,既有主動選股、量化投資,也有債券投資和收益增強等不同方向。
據ETFGI等機構統計,截至2026年5月末,全球主動ETF規模已超過2萬億美元。海外市場的實踐表明,ETF不僅可以服務於指數跟蹤需求,也可以成爲主動投資策略的運作載體。(數據來源:國泰海通證券,2026.07.20)
隨着南方等首批基金公司的產品申報推進,主動ETF將逐步走進國內投資者的視野。認識這一新產品,關鍵是理解兩個詞:“主動”決定組合如何構建,“ETF”決定產品如何運作。
風險提示:文中觀點僅供參考,不構成投資建議,基金有風險,投資須謹慎,請根據風險承受能力選擇適配產品。本資訊所載內容和意見僅作爲客戶服務信息,並非爲投資者提供對市場走勢、個股和基金進行投資決策的參考。我司對這些信息的完整性和準確性不作任何保證,也不保證有關觀點或分析判斷不發生變化或更新,不代表我司的正式觀點。投資有風險,決策需謹慎。定投不等於儲蓄,不保證收益,過往業績不代表未來。投資者在做出投資決策前應仔細閱讀基金合同、招募說明書以及本公司在中國證監會指定信息披露媒介上發佈的正式公告和有關信息。任何在本文中出現的信息(包括但不僅限於評論、預測、圖表、指標、理論等)僅作參考,不應作爲投資者投資決策與基金交易的依據。投資者應當在基金銷售機構辦理基金銷售業務的營業場所或按銷售機構提供的其他方式辦理基金份額的申購與贖回,但基金並不是銷售機構的存款或負債,也沒有經銷售機構擔保或者背書,銷售機構並不能保證其收益或本金安全。