#DCR
今天的 Decred 分析
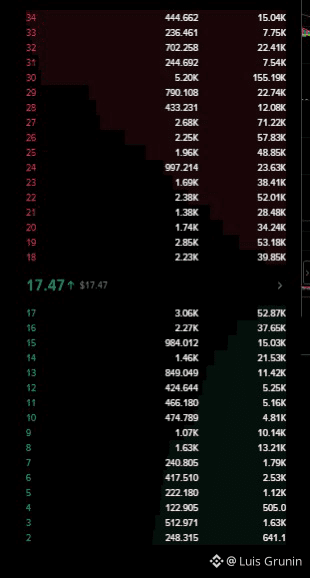
DCR 當前受到非常厚的賣牆限制,感覺有強烈的意圖來壓制價格。
然而,當前在訂單簿上的訂單很可能是空頭賣家的最後剩餘彈藥。
原因可以在市場數據中找到。
市場數據
https://www.binance.com/en/margin/market-data
目前,償還額超過借款額,但可用(借貸庫存)仍然極低。
換句話說,即使在償還後,借貸能力並沒有增加,這意味着新借款以增加空頭頭寸已不再可能。
有些人可能會想,“如果他們通過場外交易(OTC)確保了現貨供應並將其放在賣牆上呢?”
然而,考慮到當前的利率環境,這種情況不太可能。
利率歷史
https://www.binance.com/en/margin/interest-history
如果他們能夠通過 OTC 確保現貨供應,標準做法應該是首先償還高利率借款以降低融資成本。
沒有大規模償還且高利率持續存在的事實是他們未能通過 OTC 確保現貨供應的最有力證據。
基於所有這些,我們現在看到的訂單很可能是他們能做的極限。
通過每天穩步購買,賣牆將逐漸被蠶食,高利率將消耗空頭賣家的耐力,最終應該會出現迫倉。
我相信這個分析,並將繼續充滿信心地積累。