


更新於 2026 年 7 月 15 日
基於 Hyperliquid 平臺 CXMT-USDC 合約價格:7.51 美元
結論先行
現價不值得買入。
7.51 美元對應長鑫科技超過 5000 億美元的隱含估值。
這個價格,本質上是把一個低概率、長週期的樂觀終局,以接近“零折現”的方式提前兌現,同時又疊加了:
國產替代溢價
中國唯一 DRAM 龍頭溢價
HBM 成功預期
科創板准入門檻帶來的渠道稀缺溢價
Pre-IPO 合約流動性不足帶來的情緒溢價
長鑫當然是一家有戰略價值的公司,但“公司有價值”和“現在這個價格值得買”,完全是兩回事。
下面具體拆解。
一、先把 7.51 美元換算成市值
7 月 15 日,長鑫科技通過 Hyperliquid 的 HIP-3 框架,由 trade.xyz 部署上線 Pre-IPO 永續合約 CXMT-USDC,當前價格約爲 7.51 美元。
長鑫科創板發行價爲:
8.66 元人民幣/股,約合 1.29 美元。
發行後總股本約爲:
668.81 億股。
對應官方發行市值約:
855 億美元,約合 5792 億元人民幣。
按照 Hyperliquid 上 7.51 美元的價格計算:
668.81 億股 × 7.51 美元
≈ 5023 億美元
按照 1 美元兌 6.76 元人民幣計算,相當於:
約 3.40 萬億元人民幣。
這相當於長鑫官方發行估值的:
約 5.9 倍。
需要注意的是,此時長鑫甚至還沒有正式上市:
7 月 16 日開始科創板申購
7 月 27 日才正式掛牌交易
也就是說,在真實 A 股二級市場價格尚未出現之前,鏈上合約已經提前給出了接近六倍的 IPO 溢價。
二、橫向對比全球三大存儲巨頭
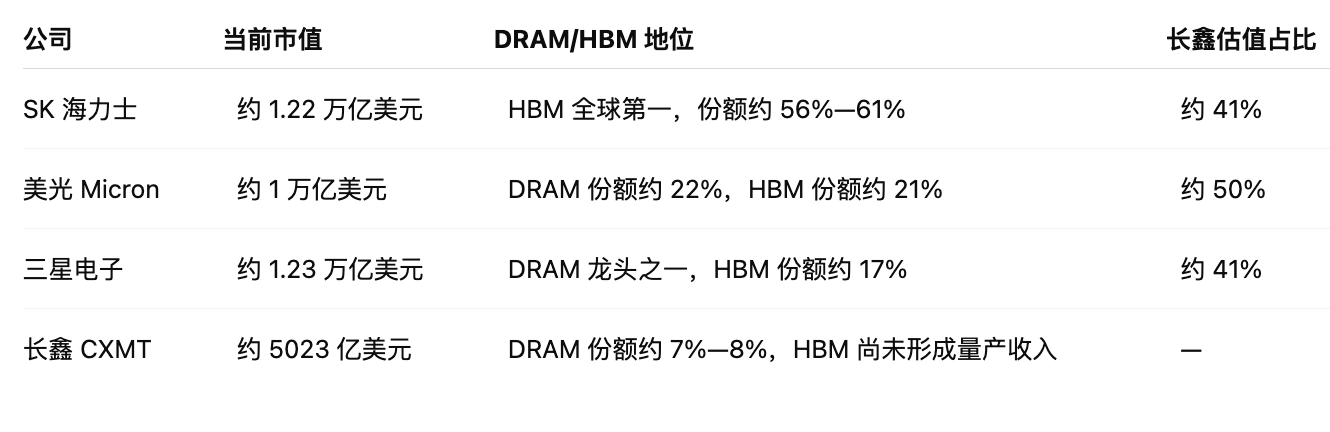
這裏面,可比性最強的是美光和海力士。
三星的 1.23 萬億美元市值,還包含:
手機
家電
OLED 面板
晶圓代工
邏輯芯片
NAND
DRAM
因此,不能把三星整體市值全部視爲存儲業務估值。
但即便暫時不考慮三星,只比較美光:
長鑫目前的 DRAM 份額只有美光的約三分之一,HBM 收入基本爲零,全球客戶和盈利能力也遠不及美光,但 Hyperliquid 給出的估值已經達到美光的一半。
這意味着市場買的並不是今天的長鑫,而是一個已經部分兌現的“未來中國版美光,甚至中國版海力士”。
三、更直觀的標尺:每 1% 份額對應多少市值
可以粗略計算一下,市場願意爲每 1% 的市場份額支付多少估值。
SK 海力士
1.22 萬億美元 ÷ 約 61% HBM 份額:
每 1% HBM 份額對應約 200 億美元市值。
美光
1 萬億美元 ÷ 約 21% HBM 份額:
每 1% HBM 份額對應約 476 億美元市值。
長鑫
5023 億美元 ÷ 7%—8% DRAM 份額:
每 1% DRAM 份額對應約 628 億—718 億美元市值。
而這個比較本身已經明顯有利於長鑫。
因爲海力士和美光使用的是 HBM 市場份額,這是 AI 存儲最核心、利潤率最高,也是當前驅動兩家公司估值的主要業務。
長鑫的 7%—8%,卻只是傳統 DRAM 總份額,其 HBM 商業化份額目前接近零。
換句話說:
長鑫每 1% 傳統 DRAM 份額對應的估值,已經高於美光每 1% HBM 份額對應的估值。
這個定價顯然已經不是在反映當前業務,而是在提前支付多年後的成功預期。
當然,“市值÷市場份額”不是嚴謹的估值模型,因爲三星、美光和海力士還有 NAND、SSD、封裝以及其他業務。
但作爲橫向情緒溫度計,它足以說明:長鑫目前享受的單位份額估值,已經非常昂貴。
四、即使樂觀終局能夠實現,今天也不該零折現買單
假設最樂觀的情況最終全部實現:
長鑫全球 DRAM 份額提升至 15%—20%
DDR5 和 LPDDR 產品進入全球主流客戶
HBM 成功量產
良率持續提升
國內 AI 芯片大規模採購
長鑫最終接近今天美光甚至海力士的產業地位
即便如此,也不能直接用美光或海力士今天的估值,爲長鑫今天定價。
至少要考慮三層折扣。
1. 時間價值
海力士從早期佈局 HBM,到今天佔據全球過半份額,走了接近十年。
長鑫即便執行順利,從樣品、驗證、小批量交付,到真正形成可觀收入和利潤,也至少需要數年時間。
假設長鑫五年後能夠達到 1 萬億—1.2 萬億美元估值:
按照 15% 的年化回報要求折現,現值約爲終值的 50%。
按照 20% 折現,現值約爲終值的 40%。
因此,五年後的 1.2 萬億美元,折算到今天,大約只值:
4800 億—6000 億美元。
而 Hyperliquid 當前已經給到約 5023 億美元。
這意味着市場已經基本把“長鑫五年後接近海力士”的樂觀終局,按照較高成功概率提前定價。
即便未來真的成功,投資者也未必還能獲得足夠高的年化回報。
2. 執行風險
HBM 並不是“做出樣品”就等於完成商業化。
真正量產需要解決:
DRAM 裸片良率
TSV 硅通孔
多層堆疊
先進封裝
散熱和功耗
長期可靠性
客戶認證
大規模穩定交付
任何一個環節低於預期,都會推遲收入和利潤兌現。
長鑫即使未來能夠量產 HBM,也不代表其產品性能、良率、成本和毛利率能夠立刻接近海力士。
3. 資本開支與股權稀釋
DRAM 和 HBM 都是極度資本密集的行業。
要持續擴充晶圓產能、升級製程、建設先進封裝產線,並追趕海外三巨頭,長鑫未來仍然需要投入鉅額資本。
這些資金可能來自:
經營現金流
銀行融資
政府和產業資本
增發和再融資
即使公司收入增長,現有股東仍需要承擔高資本開支、潛在融資稀釋,以及行業週期反轉的風險。
所以,當前 5023 億美元的估值,更像是:
把一個多年後的樂觀終局,以極高成功概率、較低折現率和較低風險折扣,提前搬到了今天。
這裏幾乎沒有給“技術追趕不及預期”“DRAM 週期反轉”或“HBM 商業化延遲”留下安全邊際。
五、中芯國際已經驗證過“國產唯一龍頭”的估值邊界
“國產替代、絕對龍頭、戰略稀缺”這個故事,A 股並不是第一次交易。
最典型的案例就是中芯國際。
中芯是中國大陸晶圓代工絕對龍頭:
政策全力支持
國內地位不可替代
承擔國產替代核心任務
下游需求長期存在
這個邏輯,與長鑫作爲中國唯一大規模 DRAM 廠商非常相似。
但現實是:
中芯國際從未僅僅因爲“國產唯一龍頭”和“戰略不可替代”,就獲得與臺積電相同級別的估值。
原因很簡單。
產業最終仍然要看:
技術代際
良率
產能
客戶
毛利率
自由現金流
資本開支效率
全球競爭力
國產壟斷能夠保證一部分國內採購和政策支持,但不能自動消除技術差距,也不能保證全球競爭中的利潤率。
長鑫目前也面臨類似問題:
先進 DRAM 製程仍在追趕
EUV 設備獲取受限
HBM 先進封裝尚未形成成熟大規模量產
海外三巨頭仍在持續迭代
全球高端客戶認證體系尚未建立
“國內壟斷”可以提高長鑫生存和成長的確定性,但不能直接等同於海力士的 HBM 能力,也不能自動轉換爲與成熟全球龍頭相同的估值。
中芯國際的歷史說明:
戰略地位可以帶來估值溢價,但技術差距和盈利能力仍然會決定估值上限。
六、價格裏還包含了明顯的“渠道稀缺性溢價”
CXMT-USDC 合約有一個非常特殊的地方:
它可能是當前海外投資者繞開科創板門檻,直接對長鑫價格進行交易的少數渠道之一。
科創板對普通投資者存在:
50 萬元人民幣資產門檻
兩年以上證券交易經驗要求
海外資金參與限制
因此,Hyperliquid 上的買盤不一定全部來自對長鑫技術、良率、利潤和客戶結構的深入判斷。
其中很大一部分需求,可能只是來自:
“終於有一個可以買到長鑫的渠道。”
這部分資金支付的是准入稀缺性,而不是企業現金流。
同時,這份合約本質上是一份合成永續衍生品:
不代表長鑫真實股權
沒有分紅權
沒有投票權
不一定具備與 A 股一比一兌換或交割機制
價格可能長期偏離真實現貨
流動性較弱時容易出現異常波動和插針
在長鑫正式掛牌以前,市場缺乏真實、高頻、深度充足的現貨價格作爲錨。
因此,7.51 美元更接近一個由稀缺交易渠道、有限流動性和樂觀情緒共同形成的預期價格,而不一定是穩定的企業價值發現。
7 月 27 日正式掛牌以後,真實 A 股價格出現,鏈上合約與現貨之間將開始重新建立定價關係。
屆時可能出現兩種結果:
A 股價格大幅上漲,繼續強化 Hyperliquid 的樂觀定價;
A 股真實價格明顯低於鏈上隱含價格,引發合約快速回歸。
考慮到當前接近六倍的 IPO 溢價,第二種情況不能忽視。
七、現在的價格,需要什麼樣的未來才能支撐?
5023 億美元估值,約等於:
美光市值的 50%
海力士市值的 41%
三星電子整體市值的 41%
要支撐這個價格,長鑫未來不能只是“國產 DRAM 龍頭”。
它至少需要逐步完成:
全球 DRAM 份額由 7%—8%提升至 15%左右;
DDR5 和 LPDDR5X 穩定進入國內外主流客戶;
HBM 從送樣進入規模量產;
HBM 良率、性能和成本具備競爭力;
國內 AI 芯片公司形成大規模採購;
內存高景氣週期持續較長時間;
鉅額資本開支沒有嚴重稀釋股東回報;
出口管制和設備限制沒有進一步惡化。
這不是一個單一條件。
而是一整套樂觀假設必須同時成立。
任何一環低於預期,都會影響終局估值;如果多個環節同時不及預期,當前估值就會面臨明顯壓縮。
最終結論
把幾個角度放在一起看:
接近六倍的 IPO 估值溢價
約 5023 億美元隱含市值
已達到美光市值的一半
DRAM 份額只有 7%—8%
HBM 尚未形成規模量產收入
單位市場份額估值顯著高於成熟同行
樂觀終局需要至少數年才能兌現
技術追趕、客戶認證和良率存在執行風險
DRAM 本身仍然是強週期行業
未來還需要持續鉅額資本開支
價格疊加了科創板准入和鏈上渠道稀缺性溢價
合約不代表真實股權,且掛牌後存在重新定價風險
因此我的結論是:
7.51 美元,貴,而且缺乏足夠的安全邊際。
不是說長鑫沒有價值。
長鑫作爲中國唯一真正具備規模化 DRAM 製造能力的企業,國產替代和長期成長邏輯當然成立。
但:
邏輯成立,不等於任何價格都值得買。
現在這個位置,上行空間需要未來數年內多個關鍵環節全部順利兌現;而下行風險——技術追趕不及預期、HBM 量產推遲、DRAM 週期反轉、監管變化、7 月 27 日掛牌後重新定價,以及鏈上流動性快速蒸發——可能在更短時間內出現。
當前風險收益比明顯不對稱。
從價值投資角度看,這不是一個好的介入點。
本文基於公開市場數據和新聞報道整理,僅代表個人觀點,不構成任何投資建議。
Hyperliquid 上的 CXMT 永續合約屬於高風險合成衍生品,不代表長鑫科技真實股權,不享有分紅權或投票權。參與交易前,請充分了解槓桿、流動性、預言機、監管及價格偏離風險。