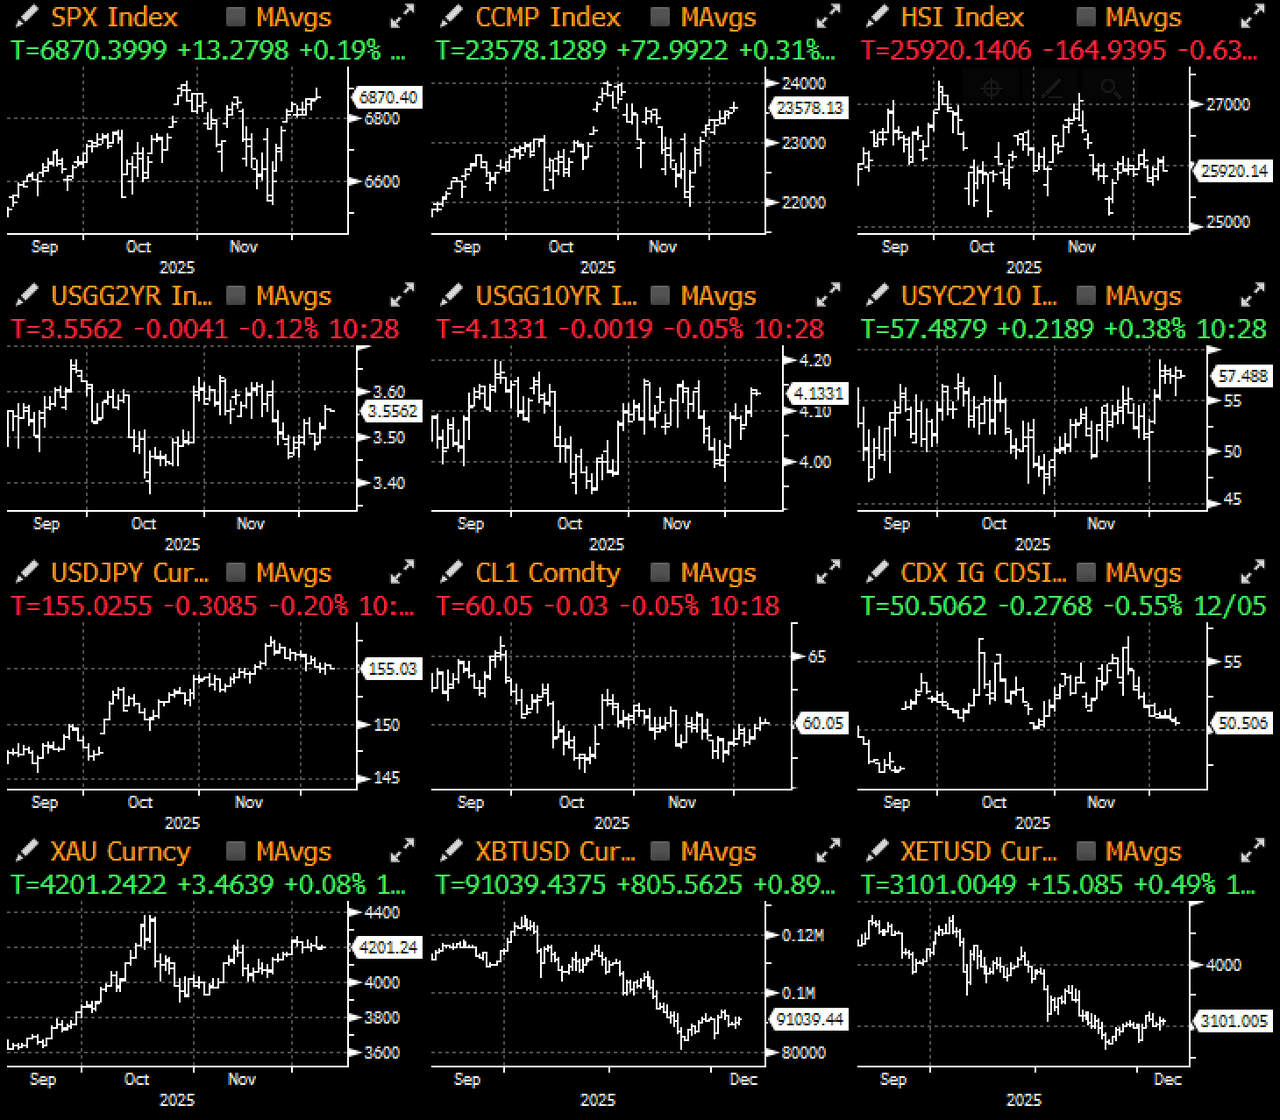
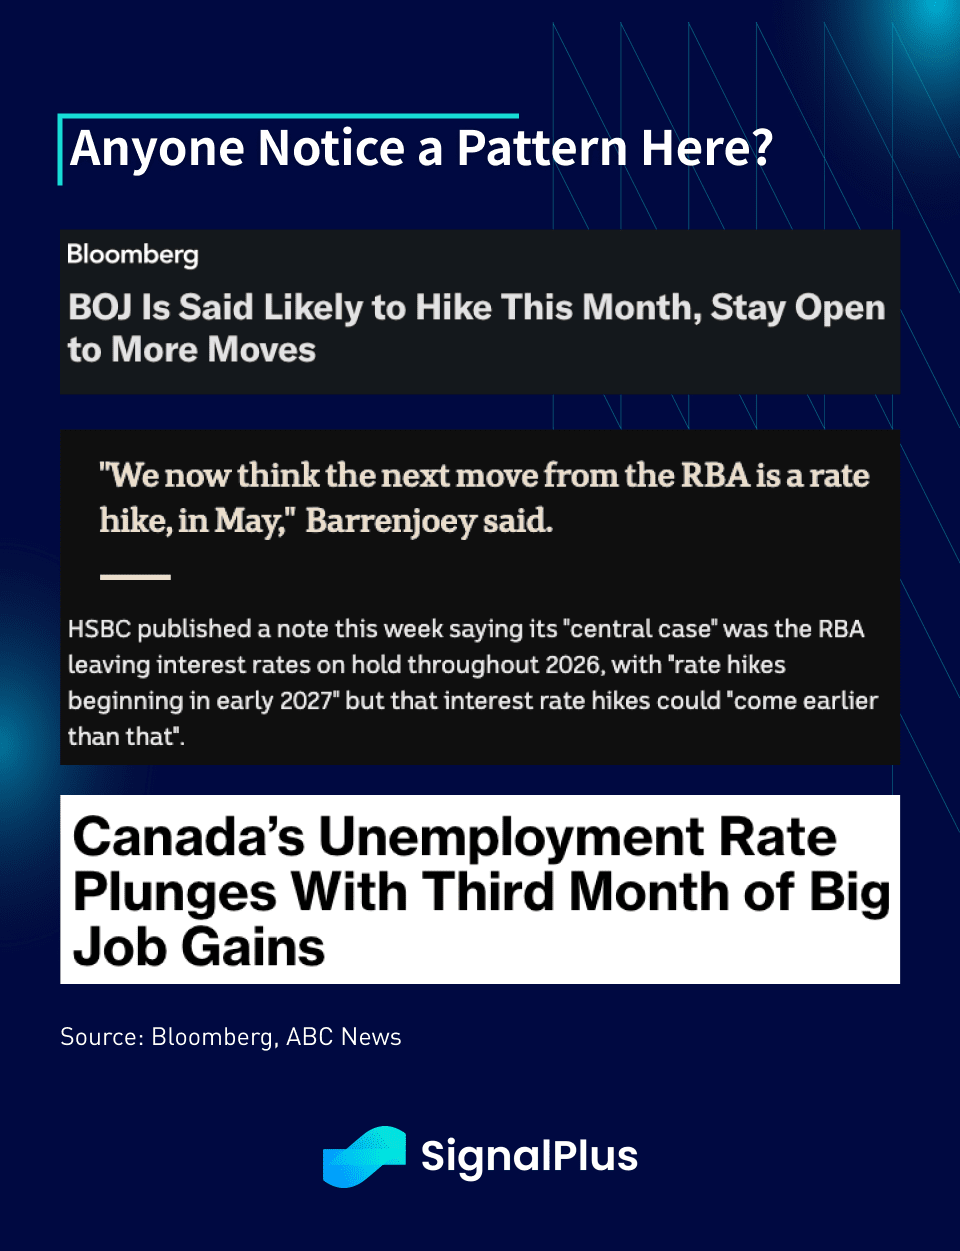
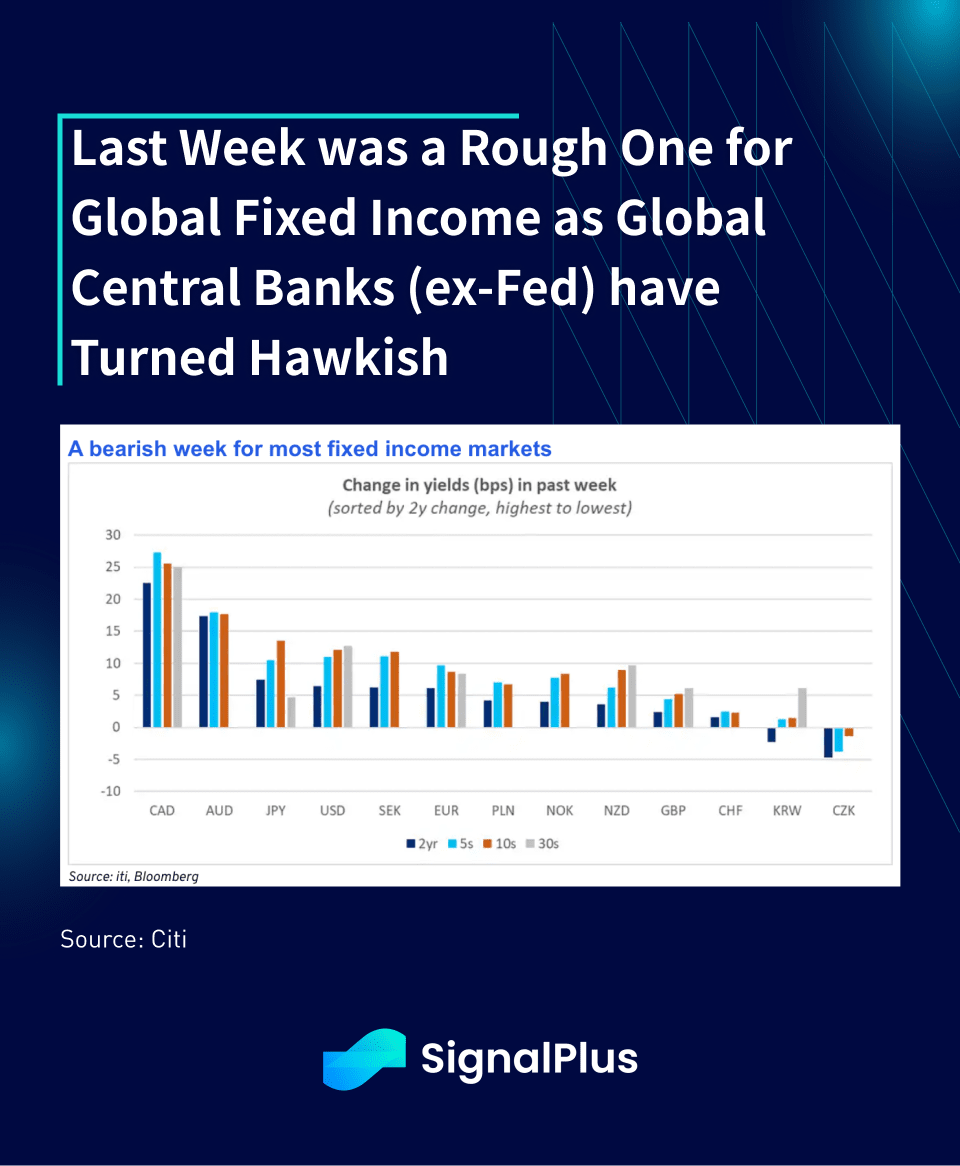
儘管上週風險情緒穩定,但G7固定收益市場經歷了一段艱難時期,因爲一些一級非美國經濟指標意外向上。澳大利亞的消費者物價指數(CPI)爲3.8%,高於預期的3.6%,導致其5年期國債收益率上升15個基點,澳元/美元月度上漲2.5%。加拿大的就業報告接踵而至,表現極爲強勁(失業率爲6.5%,低於預期的7.0%),這引發了自2022年以來加拿大5年期國債的最大單日漲幅(+20個基點),加元飆升2%。在日本,儘管資本支出疲軟,市場仍在定價本月日本銀行加息90%的可能性,使得溫和的美聯儲在G7中顯得格格不入。
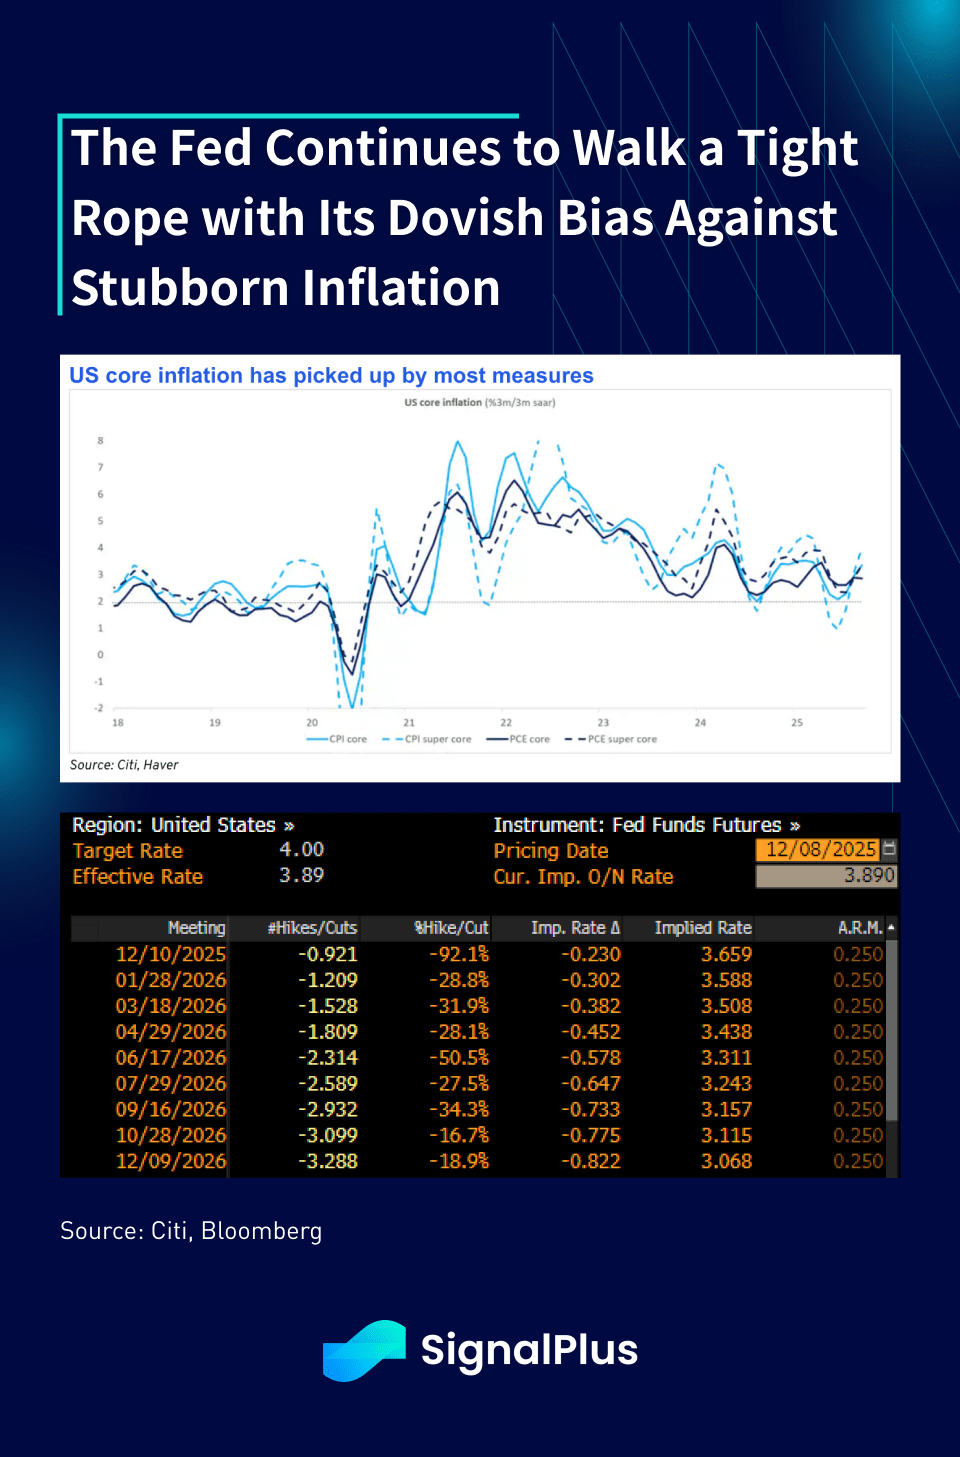
市場普遍預期本週FOMC將降息25個基點,並預計2026年還將再降兩次。儘管通脹依然頑固,美聯儲已暗示將依據失業率(約4.5%)的疲軟來爲年內最後一次降息提供理由。此外,由於在12月和1月FOMC會議之間還有兩次就業報告發布,我們預計鮑威爾主席將保持開放態度,不排除在1月或3月再次降息的可能,2026年的‘點陣圖’預計與此前相似。
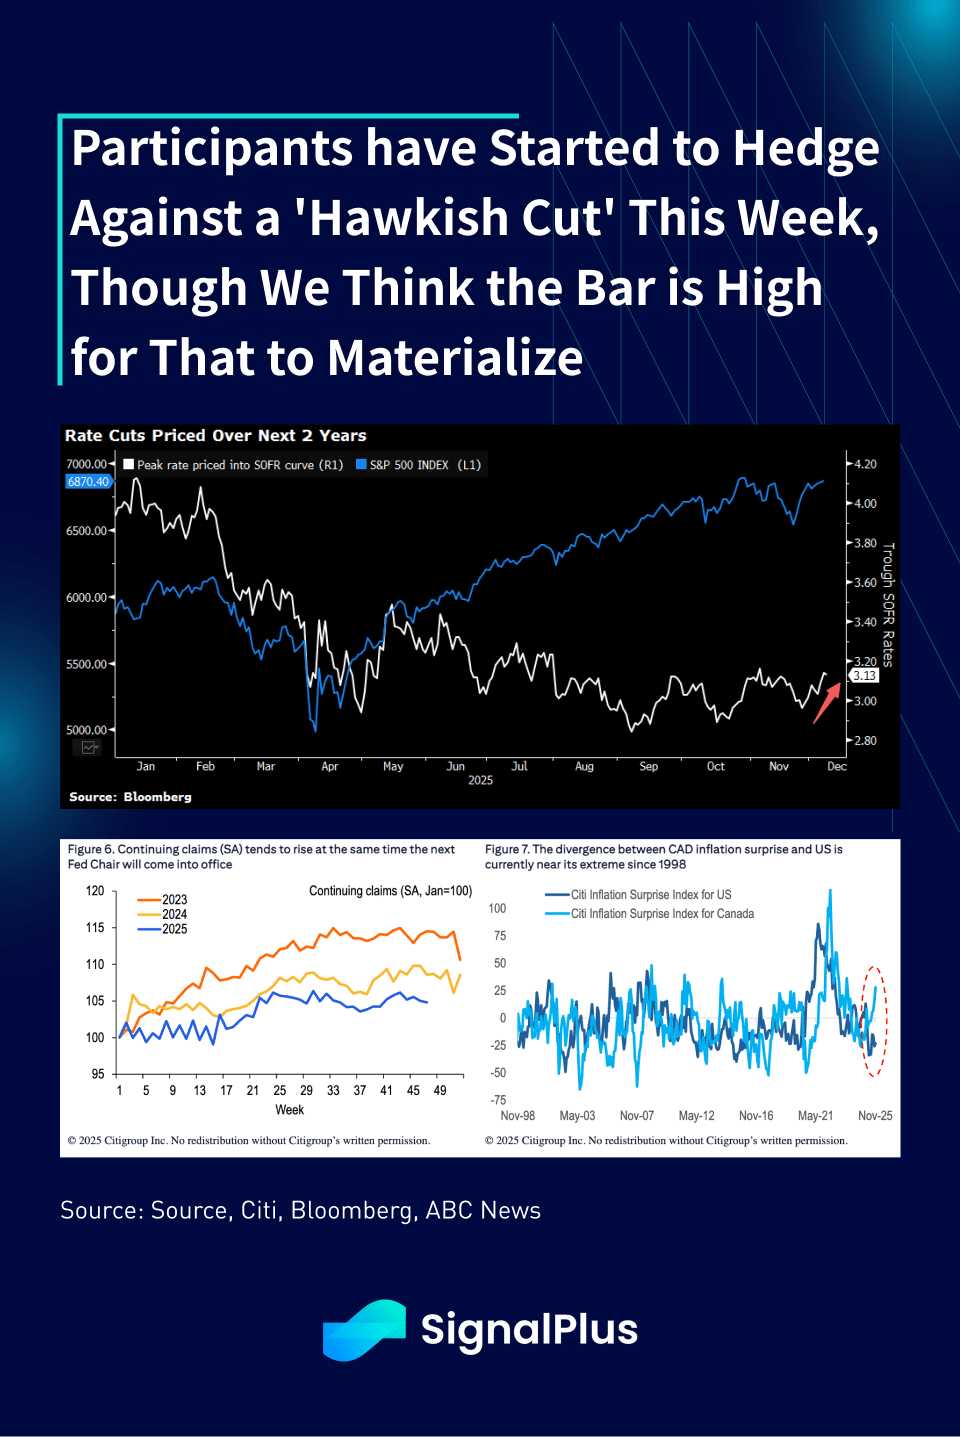
毫不意外,美聯儲的鴿派立場開始遭遇市場阻力,市場參與者開始定價‘鷹派降息’的可能性,這體現在鮑威爾問答環節的指引或SEP預測的調整上。要實現這一點,美聯儲需要在前瞻性指引上表現得相當明確,例如將2026年降息預期從目前水平下調至1次或更少,但我們認爲這種情況發生的概率很低。
另一方面,特朗普總統強烈暗示凱文·哈塞特將成爲下一任主席,這很可能是市場的主流預期,意味着從明年6月起,美聯儲將迎來一位更爲寬鬆的主席。因此,中期內的以下觀點——1)美元走弱,2)通脹上升,3)國債收益率曲線陡峭化,以及4)資產價格上漲——在實際宏觀條件未發生重大變化的情況下,很可能繼續保持不變。
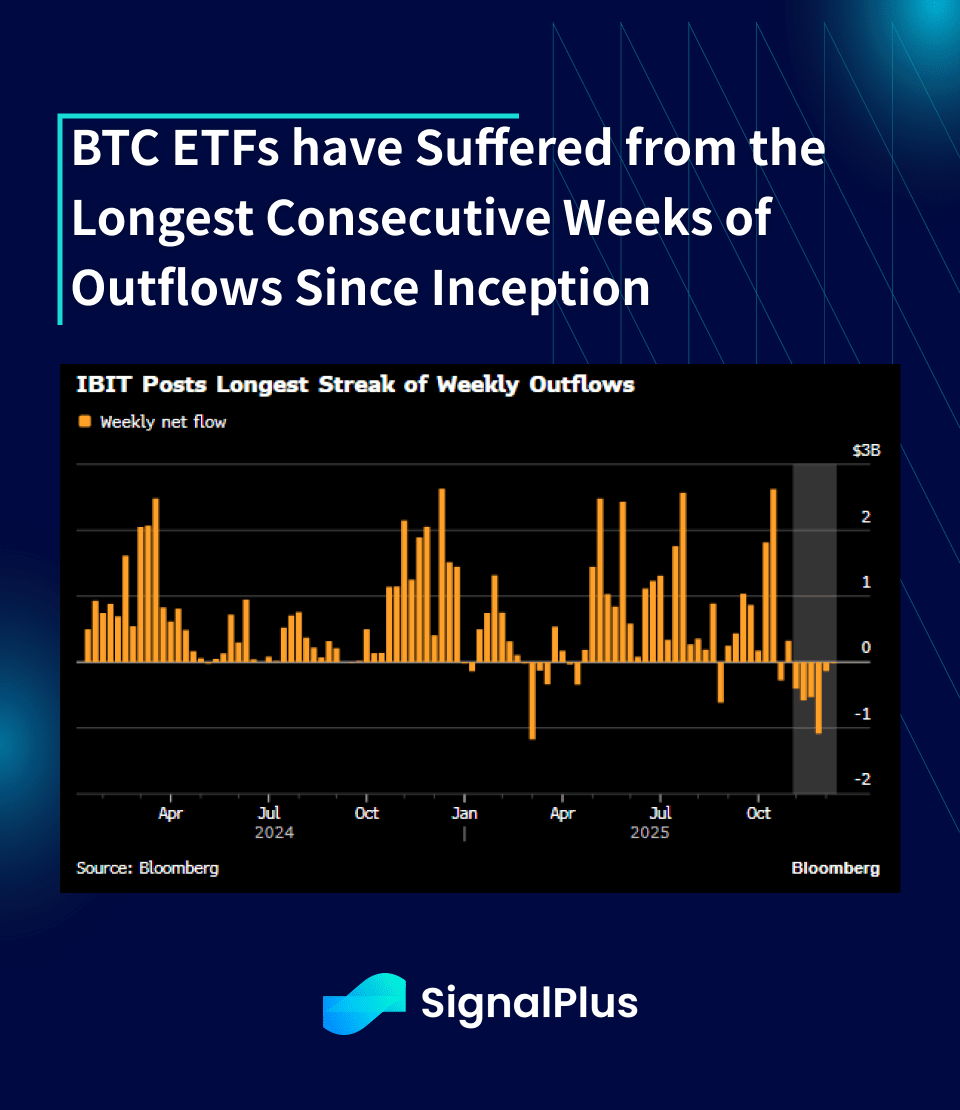
儘管如此,加密市場並未因此出現明顯回暖,比特幣價格在經歷一週平靜交易後反彈至8.6萬至9.2萬美元區間。不幸的是,市場情緒似乎已轉爲最差,貝萊德的IBIT基金已遭遇自成立以來最長的連續周度資金外流,過去連續6周累計流出近29億美元。
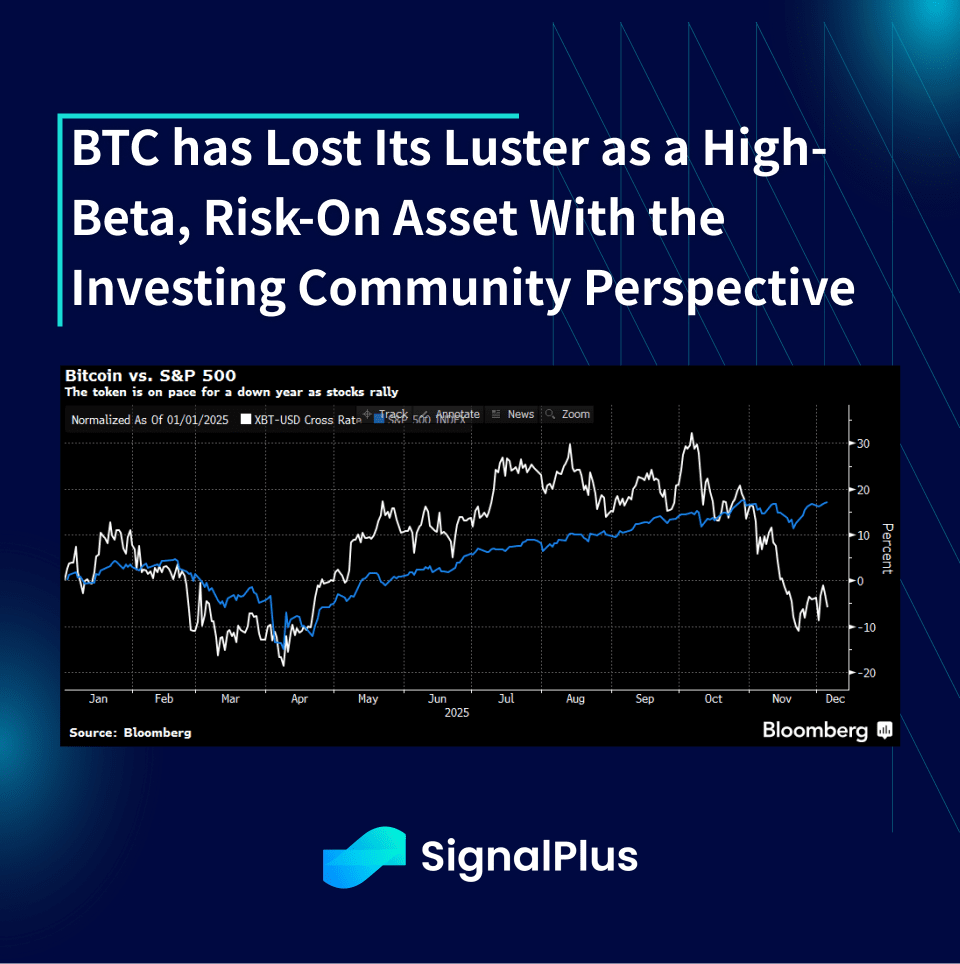
結構性情緒轉變可以從比特幣近期的相關性(或缺乏相關性)中看出,過去8周內,比特幣大幅跑輸其他高貝塔、風險偏好型資產。這種資產脫鉤現象發生在投資者注意力已全面轉向人工智能及相關股票之時,全球散戶交易員正紛紛重返日間股票交易(及預測)市場,而黃金和白銀價格仍距離歷史高點僅一步之遙。
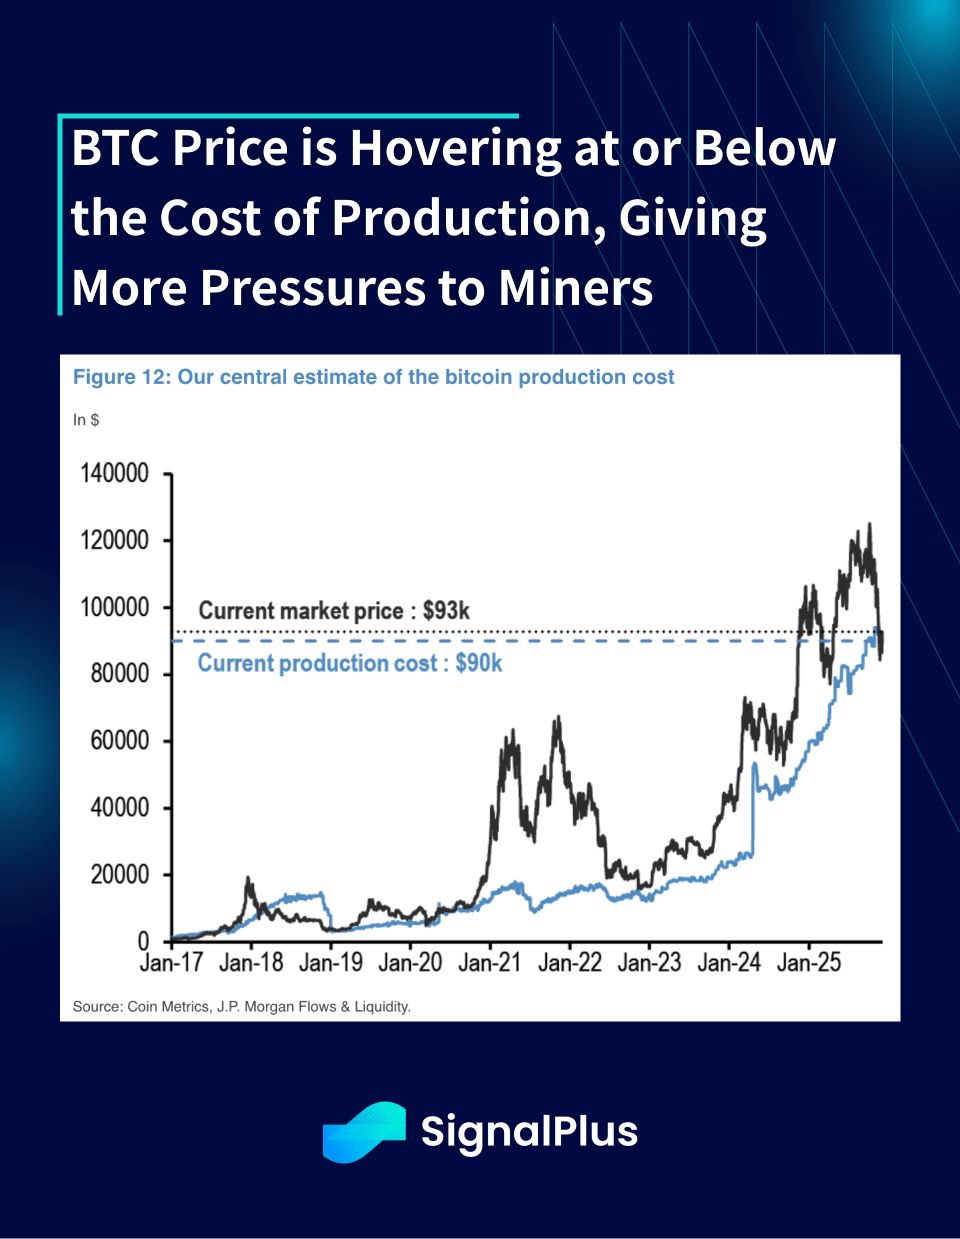
從生產角度看,比特幣價格仍低於大多數生產成本指標。由於中國近期對加密活動的監管轉向,以及礦工將計算資源轉向人工智能並縮減純粹挖礦活動,算力已大幅下降。如果比特幣價格長期低於生產成本,將給礦工帶來額外壓力,可能導致算力和挖礦難度進一步下降,從而在中期內形成價格下跌的負反饋循環。
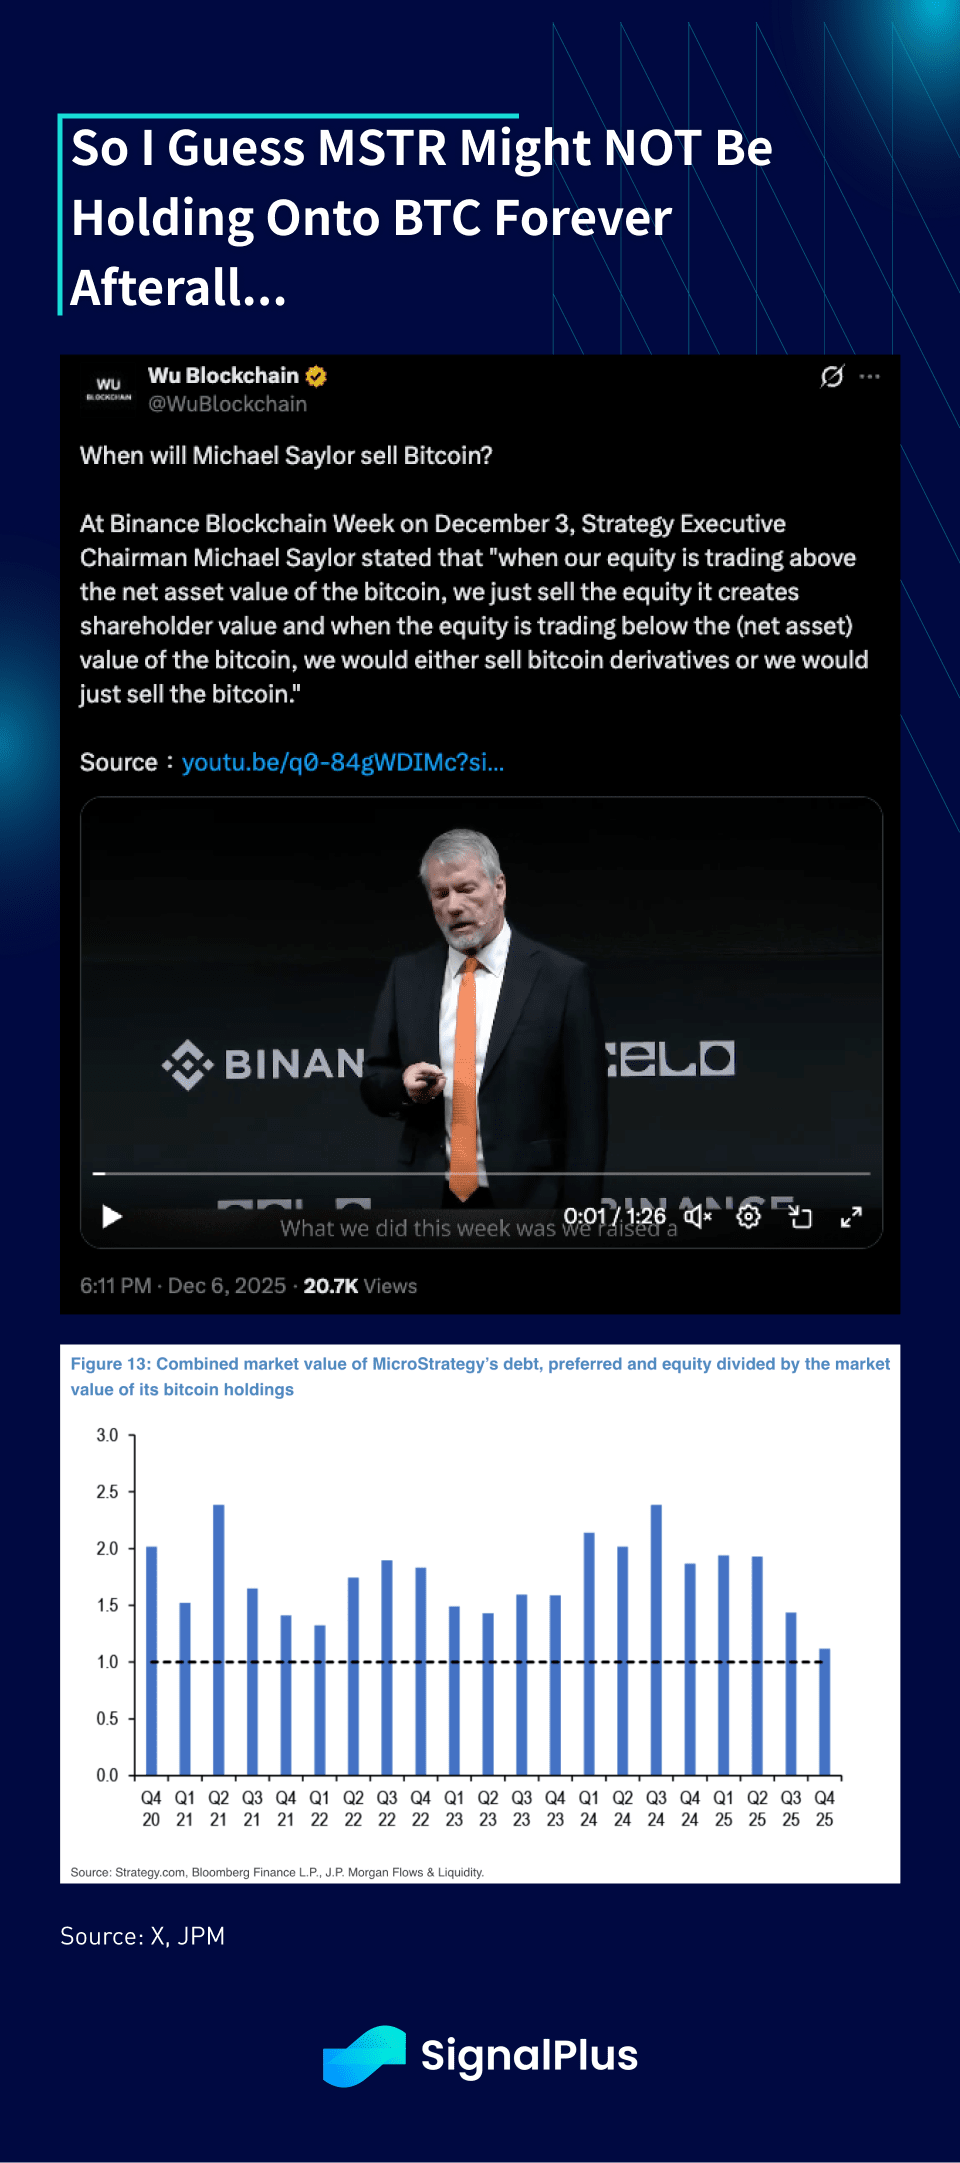
更復雜的是,全球加密資產(DATs)的崩潰導致市場對供應過剩以及若這些上市股票價格顯著低於其比特幣儲備價值時可能出現的強制拋售問題給予了大量負面關注。MSTR承受的壓力最大,該公司總債務加股權價值目前僅勉強高於其比特幣持倉價值。當被問及如果該比率跌破1會發生什麼時,薩伊爾憂慮地表示:
“當我們的股票價格高於比特幣的淨資產價值時,我們就會賣出股票,這能爲股東創造價值;而當股票價格低於比特幣的(淨資產)價值時,我們就會賣出比特幣衍生品,或直接出售比特幣。”——邁克爾·薩伊爾,2023年12月3日,Binance區塊鏈周
希望MSTR的14億美元儲備基金能夠在可預見的未來避免其被迫清算比特幣儲備。
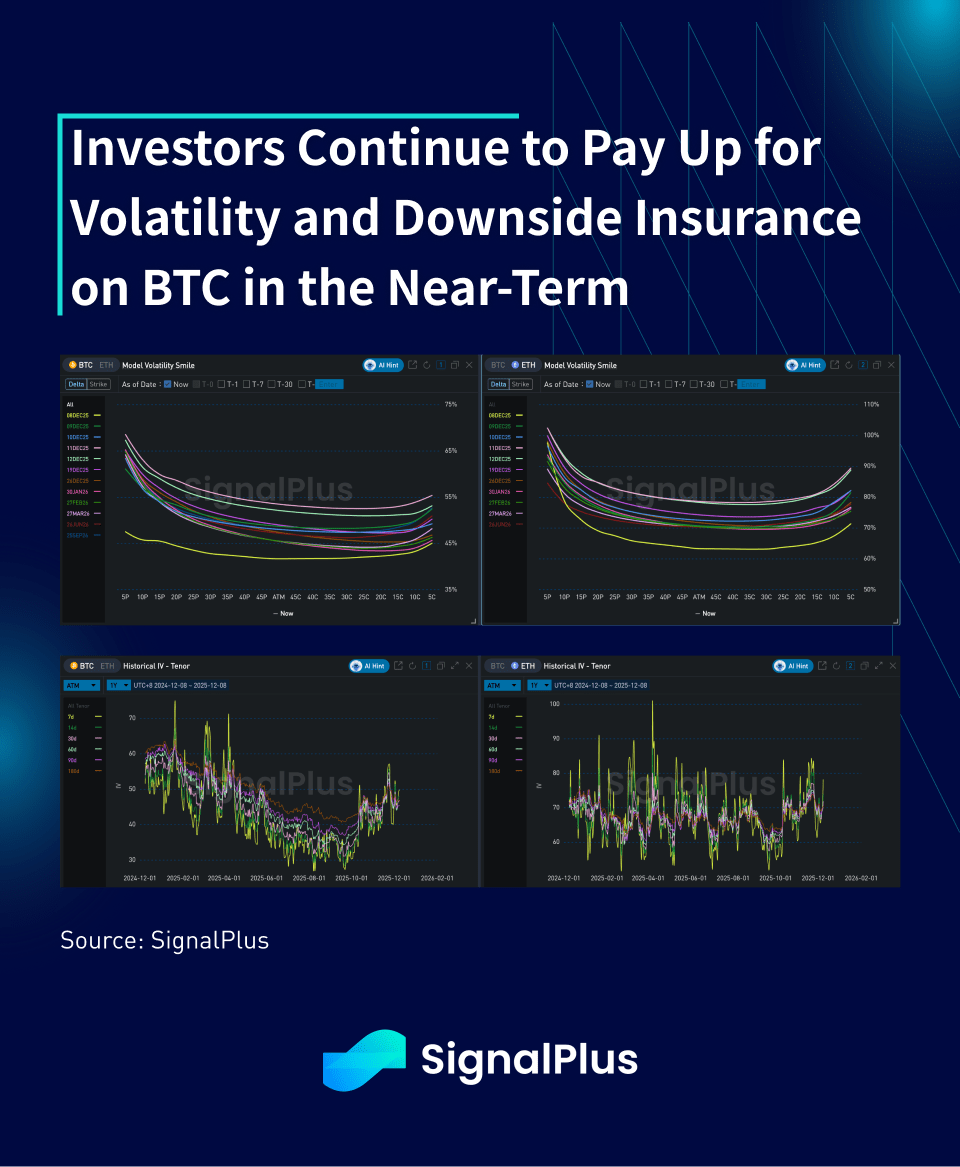
展望未來,基本上與之前大同小異——股市在年底前可能維持穩定,而固定收益資產在短期內將經歷調整,隨着全球央行(除美聯儲外)逐步轉向中性或鷹派立場,收益率預計將走高。我們擔心加密貨幣在短期內仍處於熊市,除非有相反證據出現,這在波動率市場中已有所體現,交易員們仍在爲防範價格下跌而支付溢價。除非出現極爲鴿派的降息(或意外的標普500指數納入決定),否則短期內趨勢難以逆轉,因此我們預計進入新年後,利率和市場情緒將繼續緩慢下行。
祝你好運,交易順利。