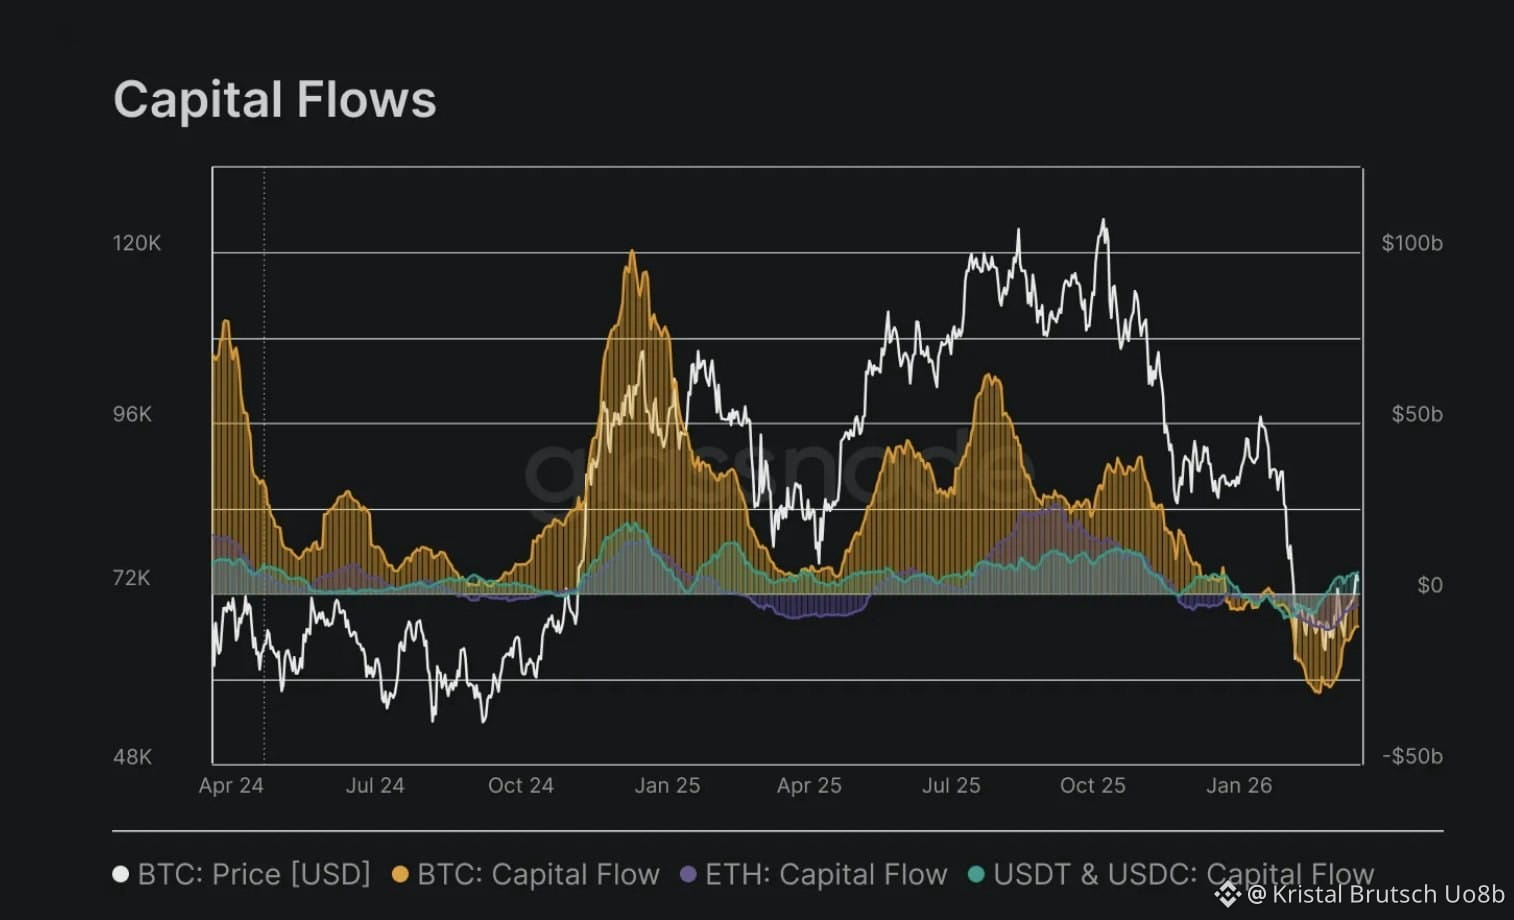
“資本外逃”的敘述與鏈上現實不符。
根據Glassnode的數據:
* 約96億美元的BTC + 約32億美元的ETH流出
* 但約62億美元轉入穩定幣
淨效應 → 僅約20億到30億實際上離開了加密生態系統。
關鍵要點:
這並不是真正的資本外逃——這是一種風險規避的輪換:
* 加密風險資產 → 穩定幣(鏈上現金)
* 相當於傳統金融中的股票 → 國債
影響:
* 流動性仍然在系統內
* 資本可以迅速回流到BTC/ETH
* 一旦情緒轉變,支持更快的恢復
重要角度:
隨着像CLARITY法案這樣的潛在監管針對穩定幣收益,市場可能會:
* 失去一個加密內部的關鍵避風港層
* 促使機構重新考慮在風險規避階段將資本放在哪裏
底線:
不是退出——而是輪換。