


大型美國公司以創紀錄的速度越來越多地進入歐洲債務市場,受到大陸上較低借款成本的吸引。這些公司還利用機會多樣化其資金來源,因爲特朗普總統的關稅引發了市場的大幅波動。
隨着歐洲央行的利率爲2.25%,而美聯儲穩定在4.25%到4.5%之間,彭博社編制的數據表明,0.018%到0.2%的收益差使得美國公司借入歐元顯著便宜。值得注意的是,歐洲利率被人爲保持在低位,因此只要歐元對美元沒有過多升值,美國公司在更便宜的地方借款是合理的。
美國公司債券指數的平均收益率爲5.3%,而歐洲的對應收益率爲3.18%,上個月的差額是三年來的最大。谷歌的母公司Alphabet Inc.在美國籌集50億美元的第二天又籌集了67.5億歐元。其2037年到期的歐元債券的息票爲3.375%,而其2035年到期的美元債券爲4.5%。
金融研究數據顯示企業借款轉向歐洲
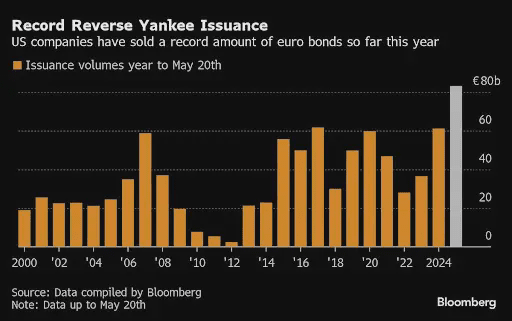 來源:彭博社 大型美國公司越來越多地從歐洲借款。
金融研究數據顯示,企業美國正在前所未有地跨大西洋對衝,因爲輝瑞(PFE)、Alphabet Inc.(GOOGL)等公司在2025年發行了創紀錄的830億歐元債務(比2024年增加35%)——幾乎佔整體歐元企業發行的14%。特朗普的關稅混亂、穆迪的美國評級下調和美元波動使他們尋求替代的歐洲融資途徑,以防他們的國內市場凍結。
根據託盧資本管理公司的創始人斯賓塞·哈基米安的說法,美國公司前往歐洲以歐元籌集資本,因爲在法蘭克福借款顯然更穩定、更容易且更便宜,而不是在紐約。
“作爲首席財務官或財務主管,現在訪問歐元是沒有錯誤的……這是一個相對有吸引力的成本,在穩定的環境中低息券與在美國冒險未知相比。”
–法比安娜·德爾·坎託,三菱UFJ金融集團EMEA資本市場聯席負責人
美國銀行國際業務總裁伯納德·門薩還指出,歐洲是一個極其富裕的地區,但大部分資本大多被出口到美國,而不是在歐盟內得到有效再投資。他補充說,儘管這個機會仍然存在,但歐盟尚未充分把握。
香農更喜歡反向洋基債券而不是美元計價的債券
TwentyFour資產管理公司的投資組合經理戈登·香農表示,他更喜歡反向洋基債券而不是美元計價的債券,因爲他寧願持有德國國債而不是美國國債。RBC BlueBay的固定收益投資組合經理卡斯帕·亨斯也表示,受高美國債務和赤字驅動的持續高國債收益率意味着美國家庭和公司的借款成本高昂,呼應了香農的觀點。
歐洲央行的存款利率目前比美國聯邦儲備的低1.75%,使得借入歐元的成本大大降低。那些不需要將債務轉換爲美元的公司節省了更多。即使是那些進行轉換的公司,仍然可以找到優勢,例如更低的成本。
投資者預計歐洲央行在今年至少還會降息三次,此前在1月份將利率下調至2.75%。與此同時,美國的通脹推遲了對聯邦儲備降息的預期,交易員們現在預測到2025年底只會有一次小幅降息。
Cryptopolitan Academy: 厭倦市場波動?瞭解DeFi如何幫助您建立穩定的被動收入。立即註冊