


MakerDAO是第一個在以太坊上建立的DAO組織,也是以太坊最成功的應用之一。即使在熊市中,該協議鎖定的資產量也長期位居第一,直到最近,Lido才短暫超越。 Lido在ETH 2.0和上海昇級的預期下受到了廣泛關注,幣價也表現非常出色。
在這次熊市中,MakerDAO雖然也是話題不斷,但先是與Coinbase進行借貸合作,接著又通過了一系列外部信用貸款提案。它不斷地嘗試以各種方式增加資產負債表的收入,但幣價的表現卻不穩定。好,那為什麼這麼高的TVL卻沒有為代幣帶來好處呢?
之前市面上已經有很多分析MakerDAO的文章,但是在它的不斷發展之後,它也經歷了很多的調整,其中一些調整可能會給它帶來更高的收入,也可能會帶來很多新的問題,例如它對RWA的褒貶不一現實世界的資產投資策略。而大規模對外投資的背後,其資金來源又在哪裡?
如何看待上述問題也是本文的目的。我們會結合它的各項業務和數據來看看這個專案在未來新周期的潛力。
 MakerDAO 如何獲利
為了方便之前不熟悉MakerDAO的讀者,這裡簡單介紹一下它的操作方式。
MakerDAO 是一種超額抵押的穩定幣。用戶可以抵押該協議支援的資產,以獲得錨定美元的去中心化穩定幣 Dai。
在 MakerDAO 中,每個位置都稱為 Maker Vault。 Vault 中的抵押品比率 min 的值代表了清算比率,即您當前抵押品需要超額抵押的比率。
以ETH為例,目前ETH的清算率為170%。如果你想藉出 5000 DAI,你需要抵押價值大於 8500 美元的 eth。如果低於這個金額,您將面臨被強平、爆倉的風險。
穩定費 穩定費
目前質押 ETH 借出 DAI 的費用為每年 0.50%。
如果需要平倉並取出抵押資產,則需要同時償還借入的 DAI 和穩定費
按照目前的TVL,預計每年可賺取2000萬DAI。
清算費
如果用戶協議中的抵押物價格大幅下跌,但用戶沒有及時平倉或增加抵押資金,當最低質押率跌破時,生態中的 Keepers 清算人可以向合約發送清算請求這些抵押品倉位不足,此時系統會折價拍賣這些抵押品,清算人可以使用DAI 競價參與這些抵押品的拍賣,通常有3% 的套利空間。
以ETH為例,目前MakerDAO的清算費用為13%。如果您質押的ETH部位低於最低質押率並被強平,則額外扣除13%的資產作為違約金。罰款的一部分成為清算人的利潤來源,其餘部分屬於 MakerDAO 協議。去年,MakerDAO 的清算費收入約為 2,760 萬 DAI。
keeper的清算人其實是一種鏈上套利機器人。 MakerDAO 中的任何人都可以成為清算人參與拍賣。該團隊還提供開源機器人程式碼。
由於套利空間的存在,鼓勵大量清算人持續監控系統,以便及時清算高風險頭寸,使 DAI 擁有足夠的資產來維持其價值錨定。確保系統中的 DAI 抵押品價值高於 DAI 發行量。
MakerDAO 系統盈餘與支出
協議賺到的錢將存放在系統盈餘池中,也就是 MakerDAO 的金庫。這些資金將首先分配給緩衝區(Maker Buffer),然後用於回購和銷毀 mkr 以及提供營運團隊等支出。具體規則如下
緩衝黃金製造商緩衝
前面我們提到,如果某個部位的抵押利率不足,抵押品就會被清算、拍賣。但當出現一些極端的市場情況,或遇到其他流動性問題時,例如312,當抵押品價值大幅下跌且無法及時變現時,某些倉位抵押品的最終拍賣價格可能無法覆蓋債務。壞帳就會產生,此時緩衝池資金就會被調用來償還這些債務,以確保 DAI 的價值。
該池目前的設定為 2.5 億 DAI。當系統盈餘超過 2.5 億美元時,MakerDAO 將啟動盈餘拍賣投票,將多餘的 DAI 在市場上拍賣。競標者可以使用MKR進行競標,出價最高者獲勝。一旦剩餘拍賣結束,Maker Protocol 將自動銷毀拍賣中獲得的 MKR,從而減少 MKR 的總供應。 (即透過這個機制,回購並銷毀MKR到市場上)
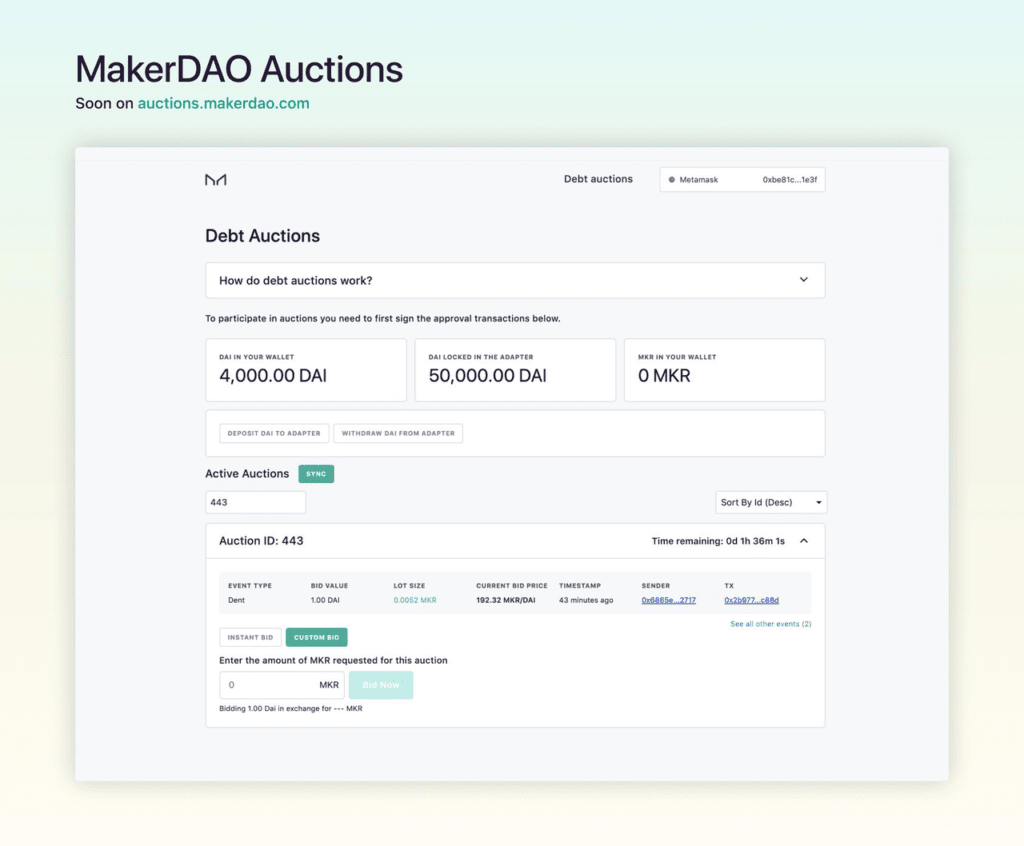
相反,如果產生的債務過大,緩衝池中的資金無法彌補損失,MakerDAO 將觸發債務拍賣(Debt Auction)機制。在債務拍賣期間,系統鑄造新的 MKR(增加流通中的 MKR 數量)並將其出售給使用 DAI 參與拍賣的用戶。
 估值展望、MakerDAO 新周期機會與風險 7
2020 年 3 月 12 日極端市場,由於交易擁堵,流動性突然下降導致 Dai 溢價等疊加,導致大量清算人停止參與市場,導致 567 萬 DAI 貸款抵押不足。
於是在 3 月 19 日,MakerDAO 啟動了自推出以來的首次債務拍賣。拍賣會持續到3月28日結束,最終拍賣出20,980枚MKR,均價為296.35 DAI。共籌集 530 萬 DAI,並與 mkr 順利完成再融資。其中,投資機構Paradigm表示,在本次拍賣中購買了68%的MKR。
針對312的問題,MakerDAO隨後推出了清算2.0模組,進一步完善了拍賣機制,以荷蘭語拍賣系統取代了1.0英語拍賣系統。
2021 年 5 月 19 日,cETH 的價值當天下跌了 45%,2.0 系統處理了價值 4,100 萬美元的頭寸,完成了 177 次拍賣以清算債務,並產生了 510 萬美元的清算成本。同時,僅有兩次強平損失總計12,000美元。可以看出,新的清算系統已經經過了很好的壓力測試。
Dai 儲蓄率 (DSR)
DSR 是一個系統全域參數,決定了 DAI 持有者可以根據其存款獲得的收益。當 DAI 的市場價格因市場變化而偏離目標價時,MKR 持有者可以投票更改 DSR,以維持 DAI 價格的穩定性:
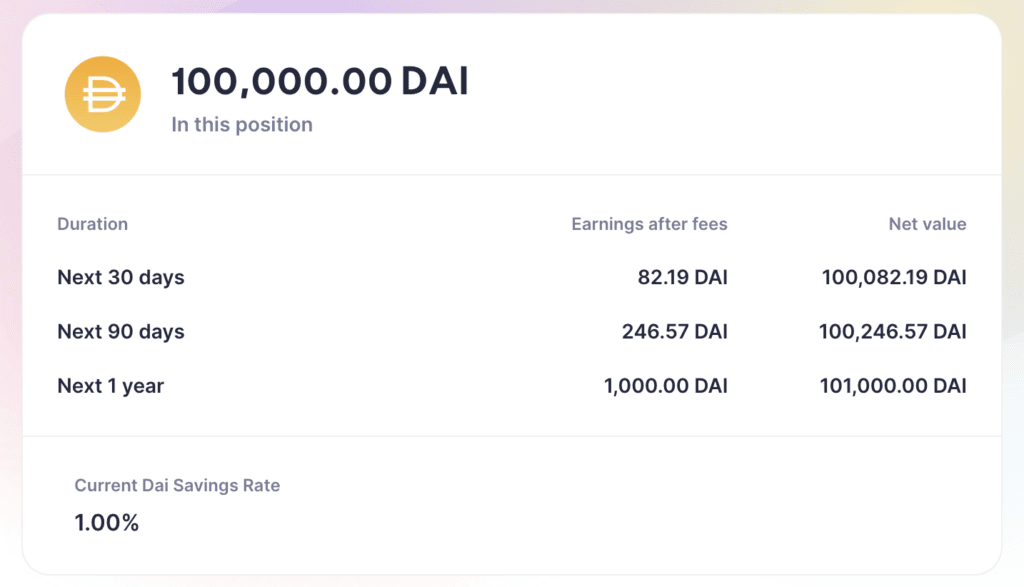
如果 DAI 的市場價格超過 1 美元,MKR 持有者可以選擇逐步降低 DSR,從而減少需求,從而將 Dai 的市場價格降低至 1 美元的目標價。
如果 DAI 的市場價格低於 1 美元,MKR 持有者可以選擇逐步提高 DSR 來刺激需求,將 DAI 的市場價格提高至 1 美元的目標價。
MakerDAO 團隊營運費用
該團隊目前有 100 多名員工維護該系統。去年各項費用總計超過4500萬戴。
MakerDAO 代幣的增值邏輯
以下是 Maker 金庫的主要風險參數:
債務上限:債務上限是指抵押品所能產生的債務總額的上限。 Maker 治理對每種類型的抵押品都設定了債務上限,以確保 Maker 協議的抵押品組合具有足夠的多樣性。一旦抵押品達到債務上限,除非現有使用者償還部分或全部金庫債務(從而釋放債務空間),否則不可能承擔更多債務。
穩定費:穩定費是根據庫房產生的 Dai 數量計算的年利息(對於產生 Dai 的用戶,穩定費率相當於支付的年化利率;對於 Maker 協議,穩定費率是可比較的年化回報率) 。穩定費只能透過 DAI 支付,並發送到 Maker 緩衝區。
清算比率:較低的清算比率意味著 Maker 治理對抵押品價格波動的預期較低;清算比率越高,代表對價格波動的預期越高。
清算罰金:清算罰金是在發生清算時根據金庫中未償付 Dai 的總量向用戶收取的額外費用。清算懲罰旨在激勵金庫所有者將抵押率保持在適當的水平。
抵押品拍賣持續時間:抵押品拍賣持續時間特定於每個 Maker Vault。債務拍賣期和盈餘拍賣期是全域系統參數。
拍賣競價持續時間:單次拍賣結束前後的最短時間。
拍賣步長:此風險參數旨在激勵拍賣中的早期投標者並防止步長過低的擴散。
MakerDAO 擁有出色的經濟模型設計。 MKR 作為治理代幣,可以參與投票來管理 MakerDAO 系統的各種參數,這些參數決定了 PSM 池資金和利潤池資金的使用和分配。同時,當協議盈餘超過2.5億枚時,將開始回購並銷毀MKR,使MKR進入通貨緊縮模式,使代幣持有者增值並獲益。相反,如果 MakerDAO 出現壞賬,它將額外發行 MKR 來填補債務,MKR 的價值將被稀釋。
探索新業務線
為了解決上述問題,MakerDAO 在過去六個月發起並通過了多項投資提案,目的是分散資產負債表中中心化穩定幣資產的風險,同時獲得更多收益,也增加了 RWA 的現實性。對現實世界資產的投資。
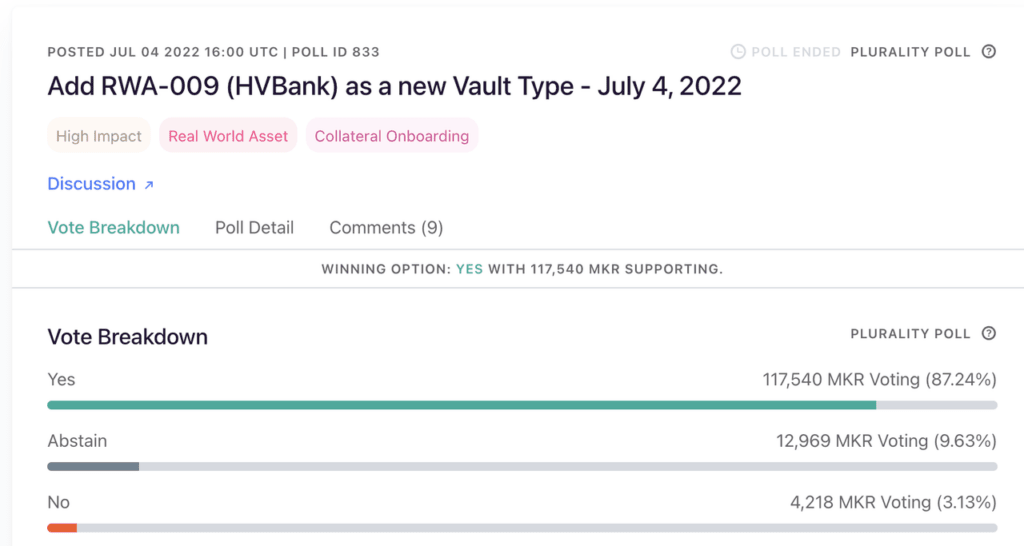
2022 年7 月,MakerDAO 投票批准了一項提案,向亨廷頓谷銀行(Huntingdon Valley Bank)提供高達1 億美元的貸款,該銀行是一家成立於1871 年的賓夕法尼亞州特許銀行,預計年淨回報率為3%。成為第一個向美國傳統銀行提供貸款的 DeFi 協議。
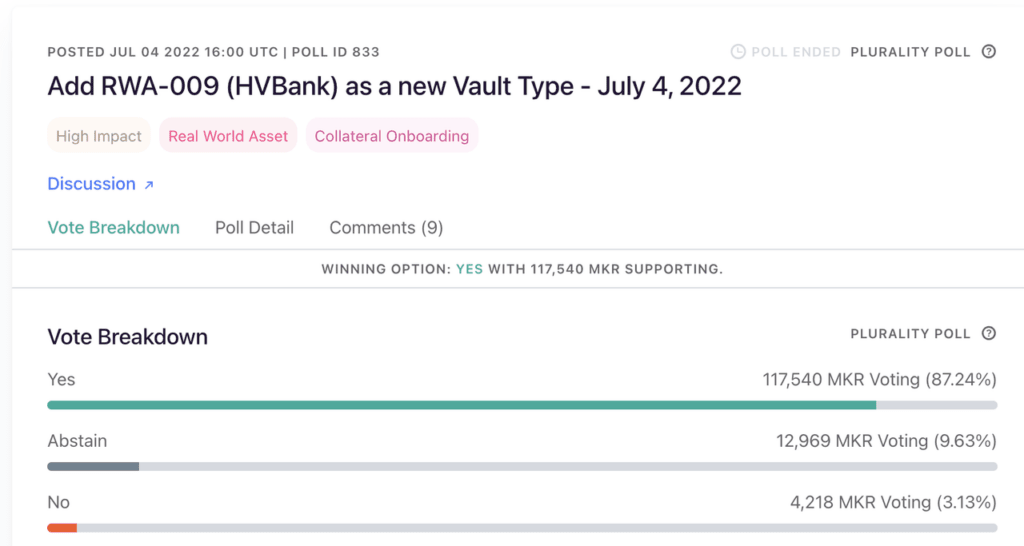
同時,提出了一項提案。 3000萬美元信用額度。法國興業銀行於七月獲得批准。
 結論
除了每月和每週固定的風險管理會議和財務報告。每一次投入和支出,每一次參數調整,也會產生詳細的評估報告。對很多專案方來說都是一個學習的案例。當然,這與人力、物力是分不開的,這也是上述營運成本居高不下的根源之一。
因此他們最近也通過了一項新提案,將 MakerDAO 拆分為名為 metaDAO 的子 dao,例如讓一個子 dao 負責投資實體資產並獨立管理實體資產的 Vaults。每個metaDAO都可以找到自己的治理代幣,並預留至少40%的代幣供MKR挖坑。預計開支將減少一半,但目前尚未看到更多實施細節。我們期待未來為產業探索更成功、更有效的治理模式。
免責聲明:本網站上的資訊是作為一般市場評論提供,並不構成投資建議。我們鼓勵您在投資之前進行自己的研究。
加入我們以追蹤新聞:https://linktr.ee/coincu
網址:coincu.com
哈羅德
科因庫新聞