如果你還不知道,Terra網絡因為其設計缺陷而崩潰。它使用了兩種代幣:UST(一種穩定幣)和LUNA(一種抵押代幣)。UST應該通過一個系統保持在1美元,該系統允許你用1 UST兌換價值1美元的LUNA,但這只有在人們信任它的情況下才能運作。
真正的問題來自Anchor Protocol,它承諾對UST存款提供高達20%的年收益率。這並不可持續,因為它依賴於不斷流入的新資金。當人們開始對UST失去信心時,他們撤回資金,導致了“死亡螺旋”:UST失去了1美元的掛鉤,LUNA的供應量激增,兩者變得毫無價值。
它看起來很有前景,但建立在一個需要無限需求才能生存的系統之上,而當這種需求枯竭時,一切都崩潰了。
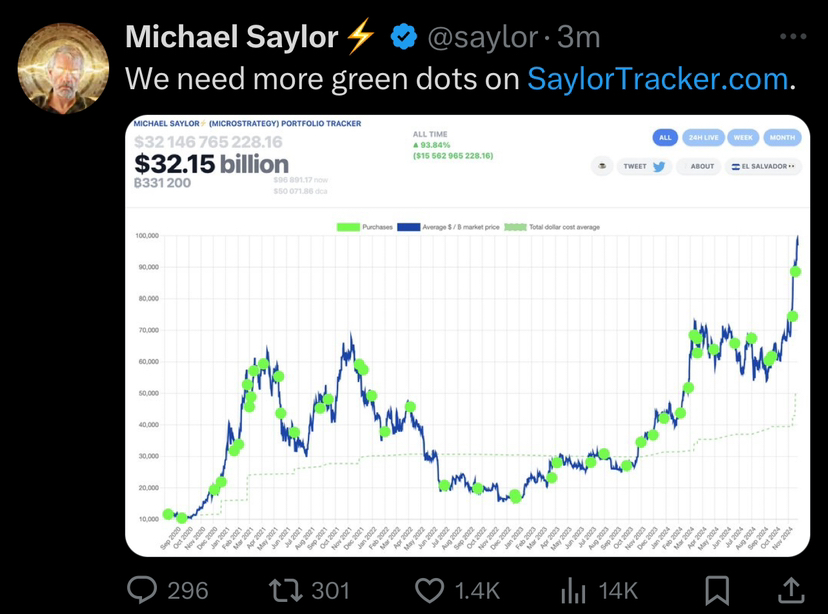
這與MicroStrategy對比特幣的做法相似。該公司不僅在大量貸款中高度依賴比特幣作為抵押品,還向其股東提供比現貨比特幣持有者賺取的收益更高的回報。這產生了維持比特幣價格高位的壓力,以支持其抵押品價值和收益承諾。
如果比特幣價格大幅下跌,抵押品價值可能會下降,迫使MicroStrategy面臨保證金追繳或資產清算。這可能觸發一個反饋循環——類似於Terra的“死亡螺旋”——其中信心下降導致進一步拋售和潛在的崩潰。對波動性資產的過度槓桿結合不可持續的收益承諾是一種風險策略,如果市場轉變,可能會瓦解。
也許我在這裡完全錯了,但有些事情是不太對勁的!
我相信比特幣不應該這樣持有,最終,它將會崩潰並基本重置。
無論如何...我知道什麼 🤷♂️
真正的問題來自Anchor Protocol,它承諾對UST存款提供高達20%的年收益率。這並不可持續,因為它依賴於不斷流入的新資金。當人們開始對UST失去信心時,他們撤回資金,導致了“死亡螺旋”:UST失去了1美元的掛鉤,LUNA的供應量激增,兩者變得毫無價值。
它看起來很有前景,但建立在一個需要無限需求才能生存的系統之上,而當這種需求枯竭時,一切都崩潰了。
這與MicroStrategy對比特幣的做法相似。該公司不僅在大量貸款中高度依賴比特幣作為抵押品,還向其股東提供比現貨比特幣持有者賺取的收益更高的回報。這產生了維持比特幣價格高位的壓力,以支持其抵押品價值和收益承諾。
如果比特幣價格大幅下跌,抵押品價值可能會下降,迫使MicroStrategy面臨保證金追繳或資產清算。這可能觸發一個反饋循環——類似於Terra的“死亡螺旋”——其中信心下降導致進一步拋售和潛在的崩潰。對波動性資產的過度槓桿結合不可持續的收益承諾是一種風險策略,如果市場轉變,可能會瓦解。
也許我在這裡完全錯了,但有些事情是不太對勁的!
我相信比特幣不應該這樣持有,最終,它將會崩潰並基本重置。
無論如何...我知道什麼 🤷♂️