

從合成資產到永續合約,Kwenta 是包羅多產品的 DeFi 衍生品交易解決方案,有較爲創新的流動性來源,是學習衍生品產品不錯的範例。
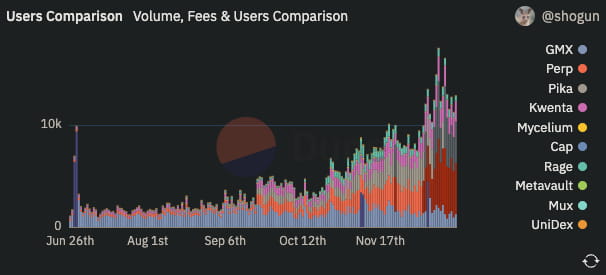
FTX 事件給了鏈上永續合約交易所創造了巨大的需求。各類協議極力吸收所有在 FTX 崩潰中倖存下來的交易者。 去中心化衍生品,特別是永續合約的交易量、手續費用和用戶數量在幾個月內都在蓬勃增長。鏈上永續市場正在變得比以往更加火熱。
2022 年 12 月,Synthetix 作爲以太坊上最知名的合成資產 DeFi 協議,即將在其獨家的去中心化交易——Kwenta 上推出永續合約的 v2 版本更新。
衍生品領域的競爭變得更加激烈,更多的新玩家正在醞釀更好的產品。
此前,TokenInsight 已經推出了一份《去中心化衍生品交易所研究報告 2022 Q3》,它對衍生品市場的歷史和當前格局進行了非常紮實和詳細的討論。Kwenta 當然是其中之一。對於還沒閱讀過的用戶,趕快點擊上述鏈接學習吧。
然而,該報告提到了很多交易概念,對於初級選手或新手 DeFi 用戶來說是相當複雜且困難的。
在本文中,我們試圖從一個初學者角度出發,從最基礎的概念開始闡述 Kwenta 的永續合約產品是如何運作的、Kwenta 的永續合約和其他 DeFi 衍生協議有什麼不同、最後它的 v2 版是如何提高其拓展性、用戶體驗和鏈上流動性的。
什麼是 Crypto 衍生品?
那麼在我們開始之前,我們需要知道什麼是加密貨幣中的衍生品,以及其常規玩法有什麼。如果已經對該部分有所認識,可以直接跳至下文合成資產部分。
在 tradfi(傳統金融)中,衍生品是指一種帶有其自身風險的特殊金融合約,其價值取決於一種或者多組標的基礎資產或指數,是非常常見的金融工具。期貨和期權是最常見的衍生品,可用於對衝或投機等。
在 Crypto 中,諸如永續合約、期權和合成資產等衍生品也是源於以某些 Crypto 資產爲標的基礎資產的金融交易工具。
永續合約,是最常見的 Cyrpto 衍生品,現在被 Binance 和 BitMEX 等中心化交易所以及 Kwenta、dydx、GMX 和 Perpetual 等去中心化協議廣泛採用。
合成資產是 DeFi 領域的另一項非常棒的創新工具(後文會詳細介紹)。其提高了鏈上交易多樣性和可擴展性,需要在特定的合成資產協議上交易,如 Synthetix、Linear Finance 和 Mirror 協議。
Crypto 期權相對較爲小衆,其更多是面對那些專業對衝者,而非願意主動暴露在波動市場中的投機者。本文將不涉及這個話題。
什麼是永續合約?爲什麼交易者鍾愛永續合約?
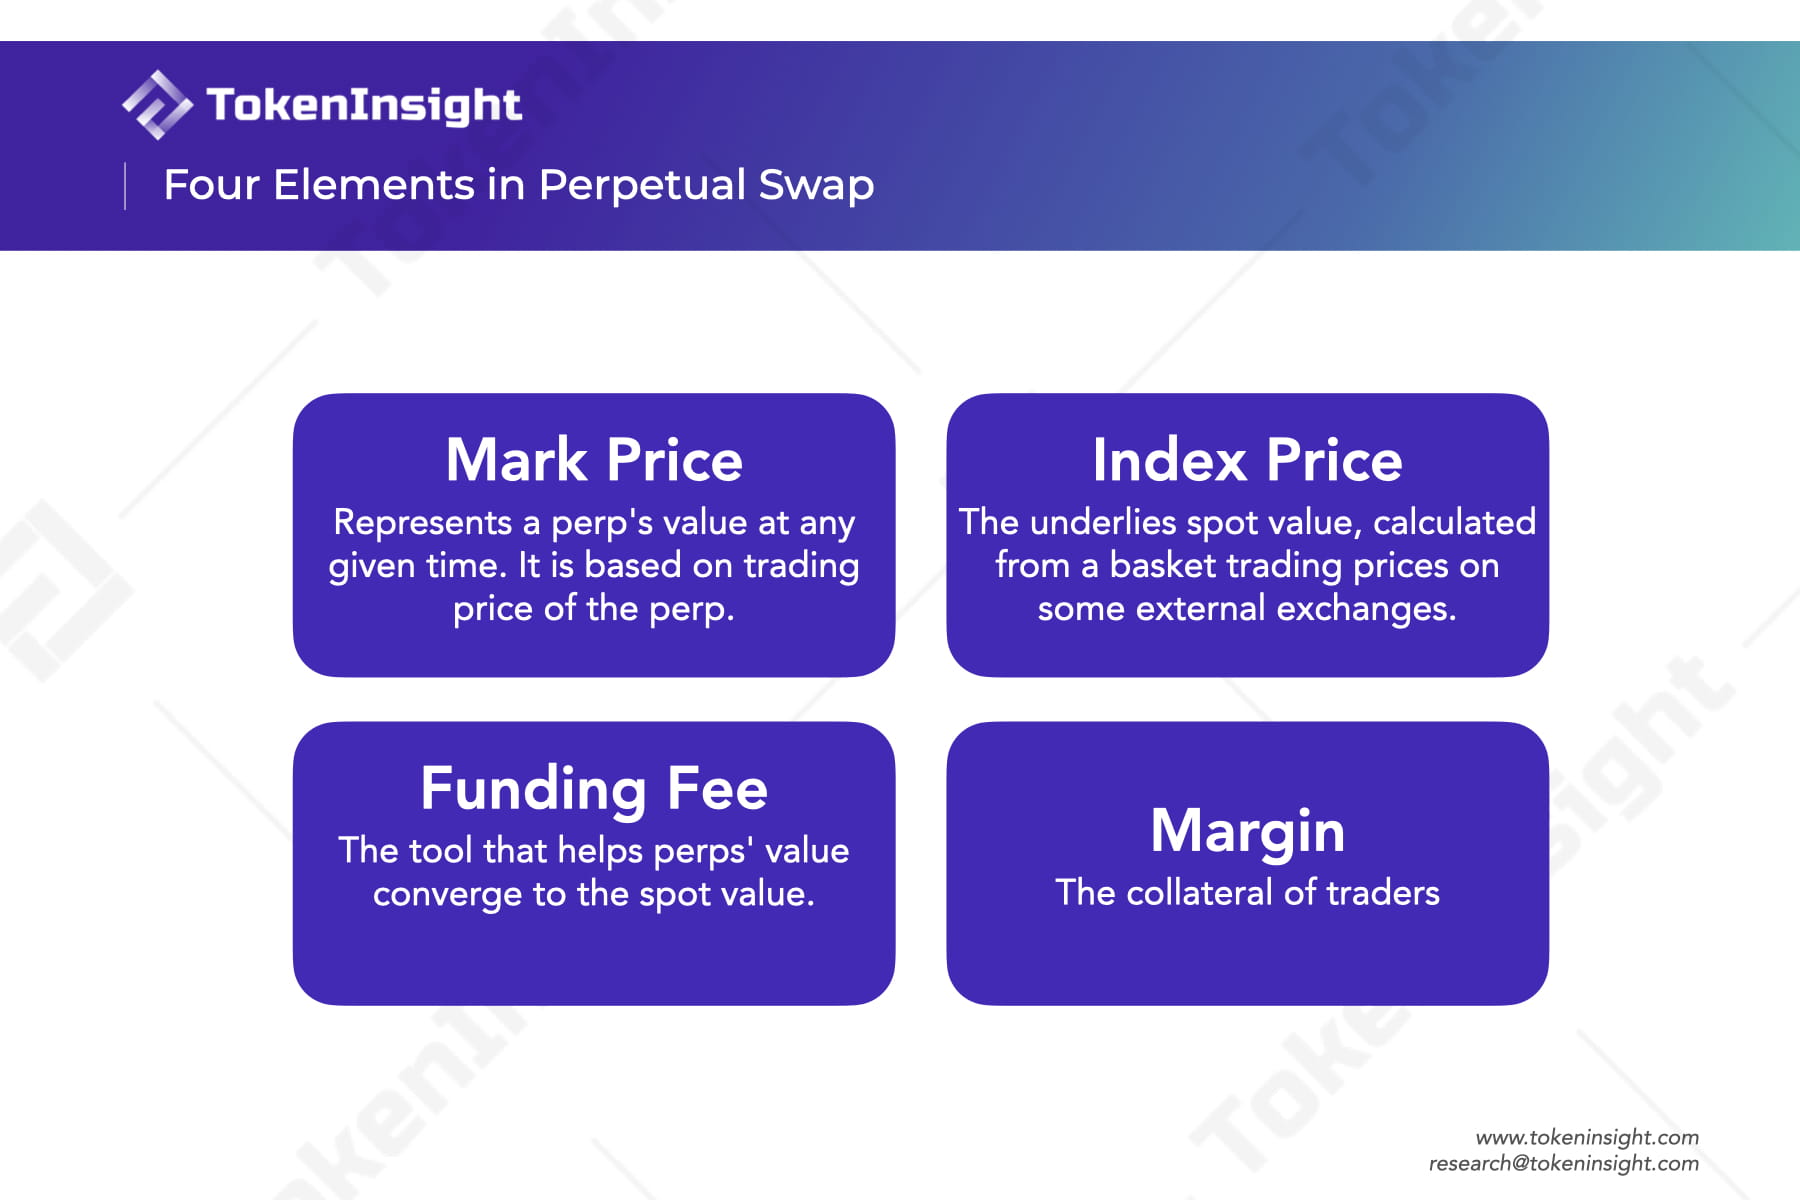
只需記住:它可以成爲做空的工具;它也是個資本槓桿工具;它包含最基礎的四個要素:標記價格、指數價格、資金費用和保證金。關於永續合約更爲生動的認知,請參考 Paradigm Dave White 撰寫的 the cartoon guide to perps
Perp 是永續合約互換的簡稱,是由 Crypto 衍生品交易所 BitMEX 的創始人 Arthur Hayes 在 2016 年發明的一種沒有到期日的 Crypto 期貨衍生品。
它主要類似於傳統金融中的期貨合約,也是一種交易者交納保證金來交易未來資產的合約,但它沒有到期日。這意味着交易者可以通過加大槓桿來投機(做多和做空)相關資產,而無需持有任何現貨,進而無需擔心現貨的交割風險或儲存成本(這是永續合約最有用的功能,也是發明它的主要目標)。
永續合約的實現方式從中心化交易所到去中心化交易所有很大不同,但一般來說,一個標準永續產品有四個基本要素是共通的:
標記價格:指的是一個永續合約本身在某時間點的價格,它一般直接來自於該合約的市場交易價格。它也用於計算盈虧,並幫助觸發清算。
指數價格:指的是根據各大交易所上標的資產的現貨市場交易價格,按照比例加權平均計算出的價格。
理想情況下,爲了達到我們上面所說的目標,並且不考慮如交易獎勵等干擾因素,永續合約的價值應該與它的目標資產現貨價值大致相同。標記價格應大致等於指數價格。
在傳統金融中,隨着到期日的臨近,期貨價值將逐漸向現貨價值收斂。但永續不同,由於它永遠不會到期,其標記價格就可能與它目標資產的指數價格發生較大偏離。因此,我們需要一個機制來確保標記價格向指數價格收斂,使其在指數價格附近浮動。
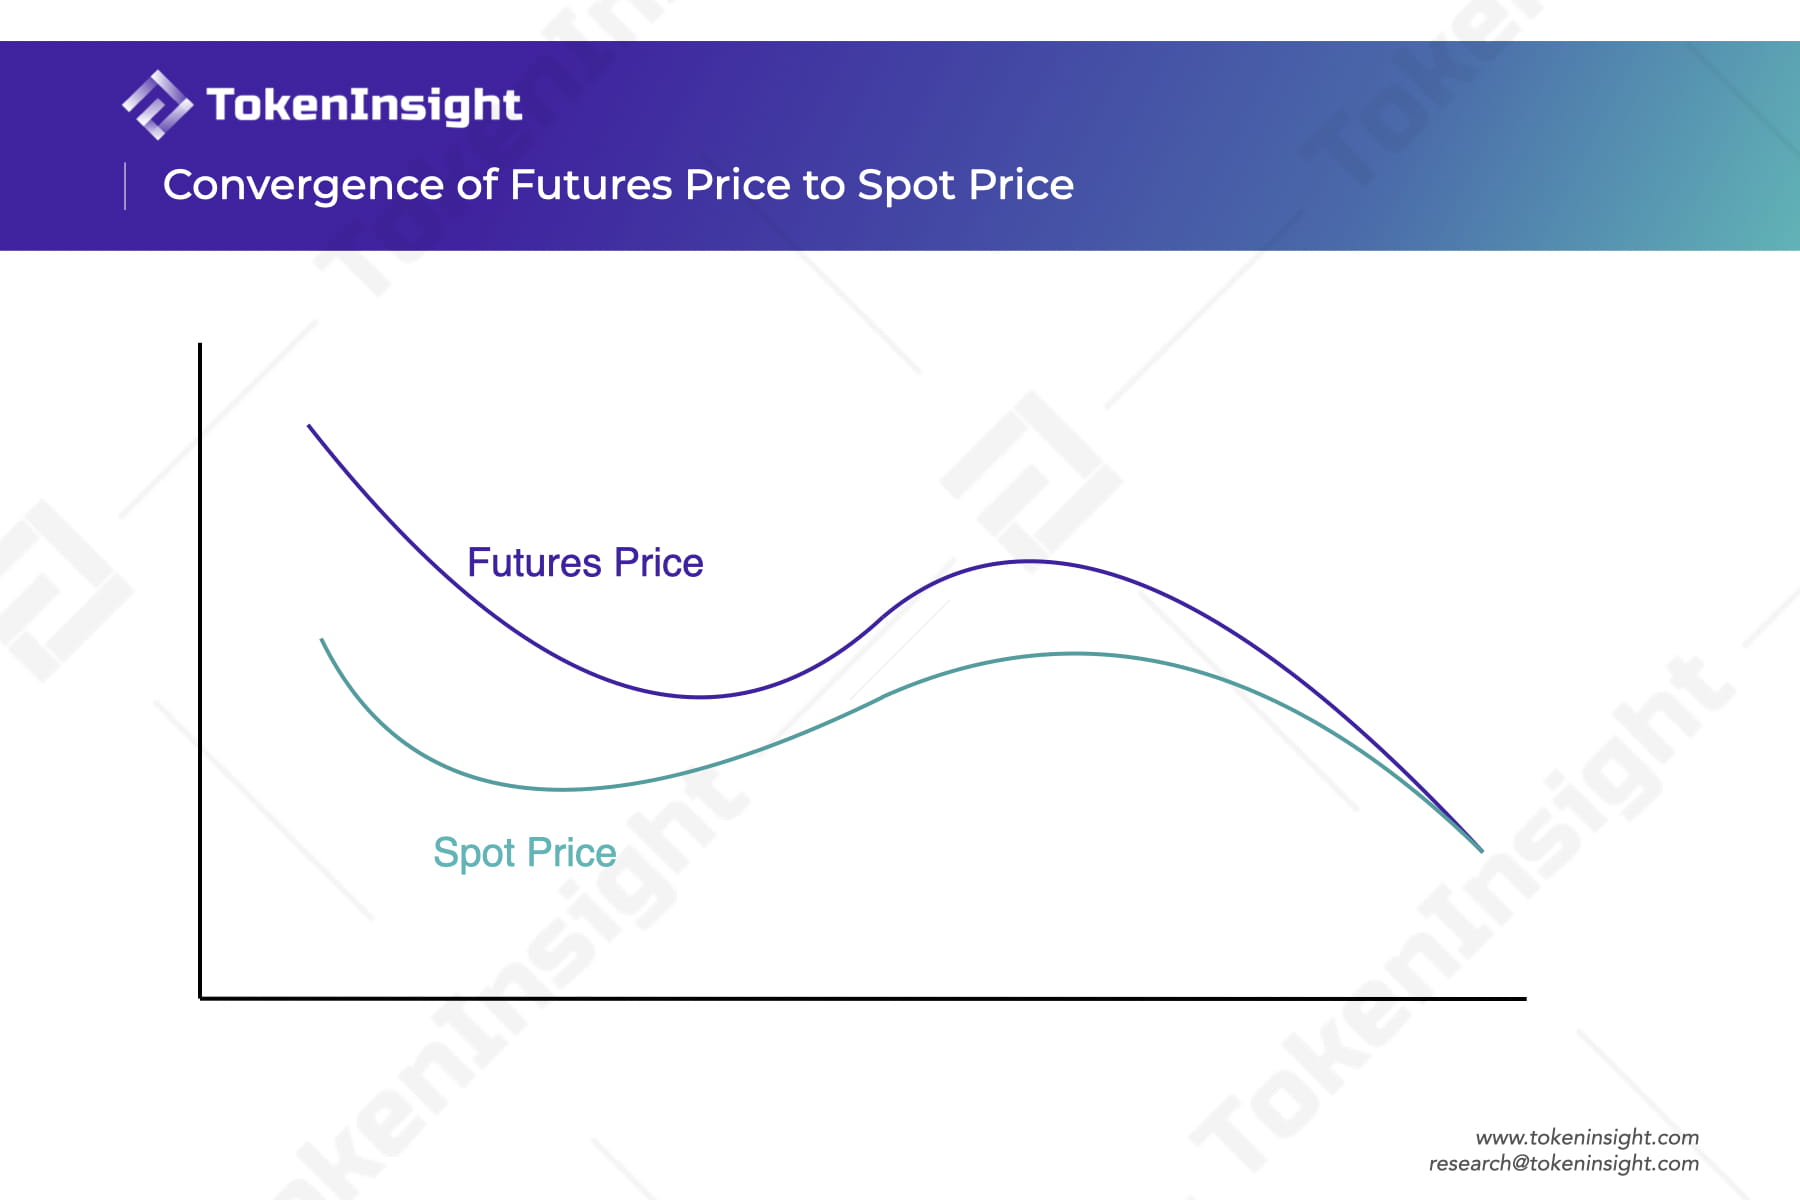
資金費用:是幫助永續合約標記價值向對應現貨標的指數價格靠攏的工具,也是永續的核心創新點。當指數價格和標價出現偏離時,系統在做多者(買方)和做空者(賣方)之間轉移資金費用。如果標價比指數價格貴,這意味着做多(買)的頭寸比做空(賣)的頭寸多,做多者將向做空者支付一定的資金費,反之亦然。
保證金:是交易者的抵押品。當市場走勢和交易者倉位方向相反時,由此產生的損失將從保證金中扣除。如果保證金餘額過低,該倉位將被清算,就是說該倉位會被強行自動平倉。保證金比率往往決定了倉位的槓桿率。一個 1 美元保證金且 100 倍槓桿的比特幣永續頭寸就如同持有了 100 美元的比特幣現貨。你抵押的保證金越少,你得到的槓桿率越高,也就是你的資本效率越高,但你承擔的風險也就越高。如果比特幣永續的標記價格波動與你開倉方向相悖1%,而你沒有及時補充更多的抵押品,你的頭寸將面臨清算。
既然風險如此之高,那麼爲什麼交易者們如此喜愛永續產品呢?我們認爲,它有三個讓交易者們無法拒絕的好處:
一個是正如我們上面提到的,永續合約可以讓交易者在不持有某資產的同時,將自己暴露在該資產的風險敞口下。這就解決了很多問題,因爲無論是什麼是市場環境,現貨的持有成本和風險往往比想象中的高。
另一個是永續允許交易者借用他們實際不持有的資產,去博弈更高的收益量。如此的槓桿行爲可以直接增加資本效率,他們可以用更少的錢交易更大的頭寸(只需抵押保證金,而保證金通常比頭寸少很多)。但這當然也帶來了自身獨有的清算風險。
最後一點是交易者可以輕鬆地做空某資產,而不需要通過更爲老舊的:外部渠道借入+直接賣出+擇機買入現貨還錢的流程而實現做空。
什麼是合成資產?合成資產的風險都去哪兒了?
只需記住:它是模擬了其他資產價格,且流動性源於一個共享債務池的衍生通證。合成資產協議則是一個用真金實彈玩兒模擬盤遊戲的賭場。
在瞭解什麼是永續之後,在介紹 Kwenta 之前,我們還需要知道合成資產的基本機制。如果已經對該部分有所認識,可以直接跳至下文 Kwenta 部分。
這裏我們只介紹人們通常說的合成資產,我們的定義爲:由預言機喂價的方式錨定其他資產價格的衍生通證。
合成資產一般需要 DeFi 協議幫助用戶發行,並以標準化通證形式存在在某區塊鏈上。Synthetix 協議 (原名 Havven 支付協議) 是最早發明此類衍生交易工具的 DeFi 協議。理論上,任何價格可以由預言機提供的資產都可以被鑄造成通證化的合成資產。
方便理解,大家可以將 Synthetix 等協議理解爲一個賭場,他們提供的遊戲是:玩家使用籌碼模擬盤進行炒股炒幣。
合成資產原理是什麼?
合成資產的玩法分爲資產抵押的鑄造和交易兩步驟,爲方便理解,我們分別從兩種市場參與人角度講解。
鑄造人(借款並承擔債務)
要做什麼:在協議中超額抵押某一資產,鑄造合成的穩定幣資產,例如超額抵押 750% 的 $SNX 去鑄造 sUSD,相當於抵押貸款,但只能借出 sUSD 等合成的穩定幣。發出 sUSD 後,系統會給鑄造人記一筆賬:欠債多少、佔總應收賬款(總債)的比率是多少、還有抵押物價值是多少。
抵押後能獲得什麼:
一些穩定幣的合成資產;
賺一定的手續費(按佔比分成);
承擔一定的可變債務。
獲得後能做什麼:
成爲合成資產交易者,投機其他合成資產或對衝自己的債務風險(詳細見下文);
成爲合成資產場外市場的做市商;
場外直接賣出。
Staker 鑄造人是通過賭場官方渠道獲得籌碼(sUSD 相當於籌碼)的玩家,而本賭場買碼方式是超額抵押賭場自己的股票去鑄造。系統會給鑄造人記賬,寫明你創造籌碼是多少,佔了多少份額。同時,抵押股票的總價值一定要是籌碼價值的 7.5 倍以上。爲了激勵玩家走官方渠道,賭場將交易抽水手續費按比例分給鑄造籌碼的玩家。
例:Alice 有價值 75,000 美元的 $SNX, 質押到了 Synthetix 並鑄造了 10,000 sUSD, 此時 Synthetix 會給 Alice 記:資產 $75,000 $SNX, 負債 $10,000 sUSD, 抵押率 750%。此時 Alice 已經按比例開始賺手續費了,她還可以成爲交易人交易 sUSD 爲別的合成資產,也可以拿着不動,也可以選擇在場外市場入 Uniswap 中將 sUSD 賣掉貨爲 sUSD/$USDC 市場做市等等。
鑄造人的風險是什麼?風險都去這兒了。
所有鑄造人的抵押物加起來,就組成了一個大的流動性池,合成資產交易者其實都是在和這個池子做對賭。
所有鑄造人需要共同承擔一個不斷變化的總債務池。若總債務不斷上漲,分攤到自己賬上的債務也持續增多,會有清算風險。
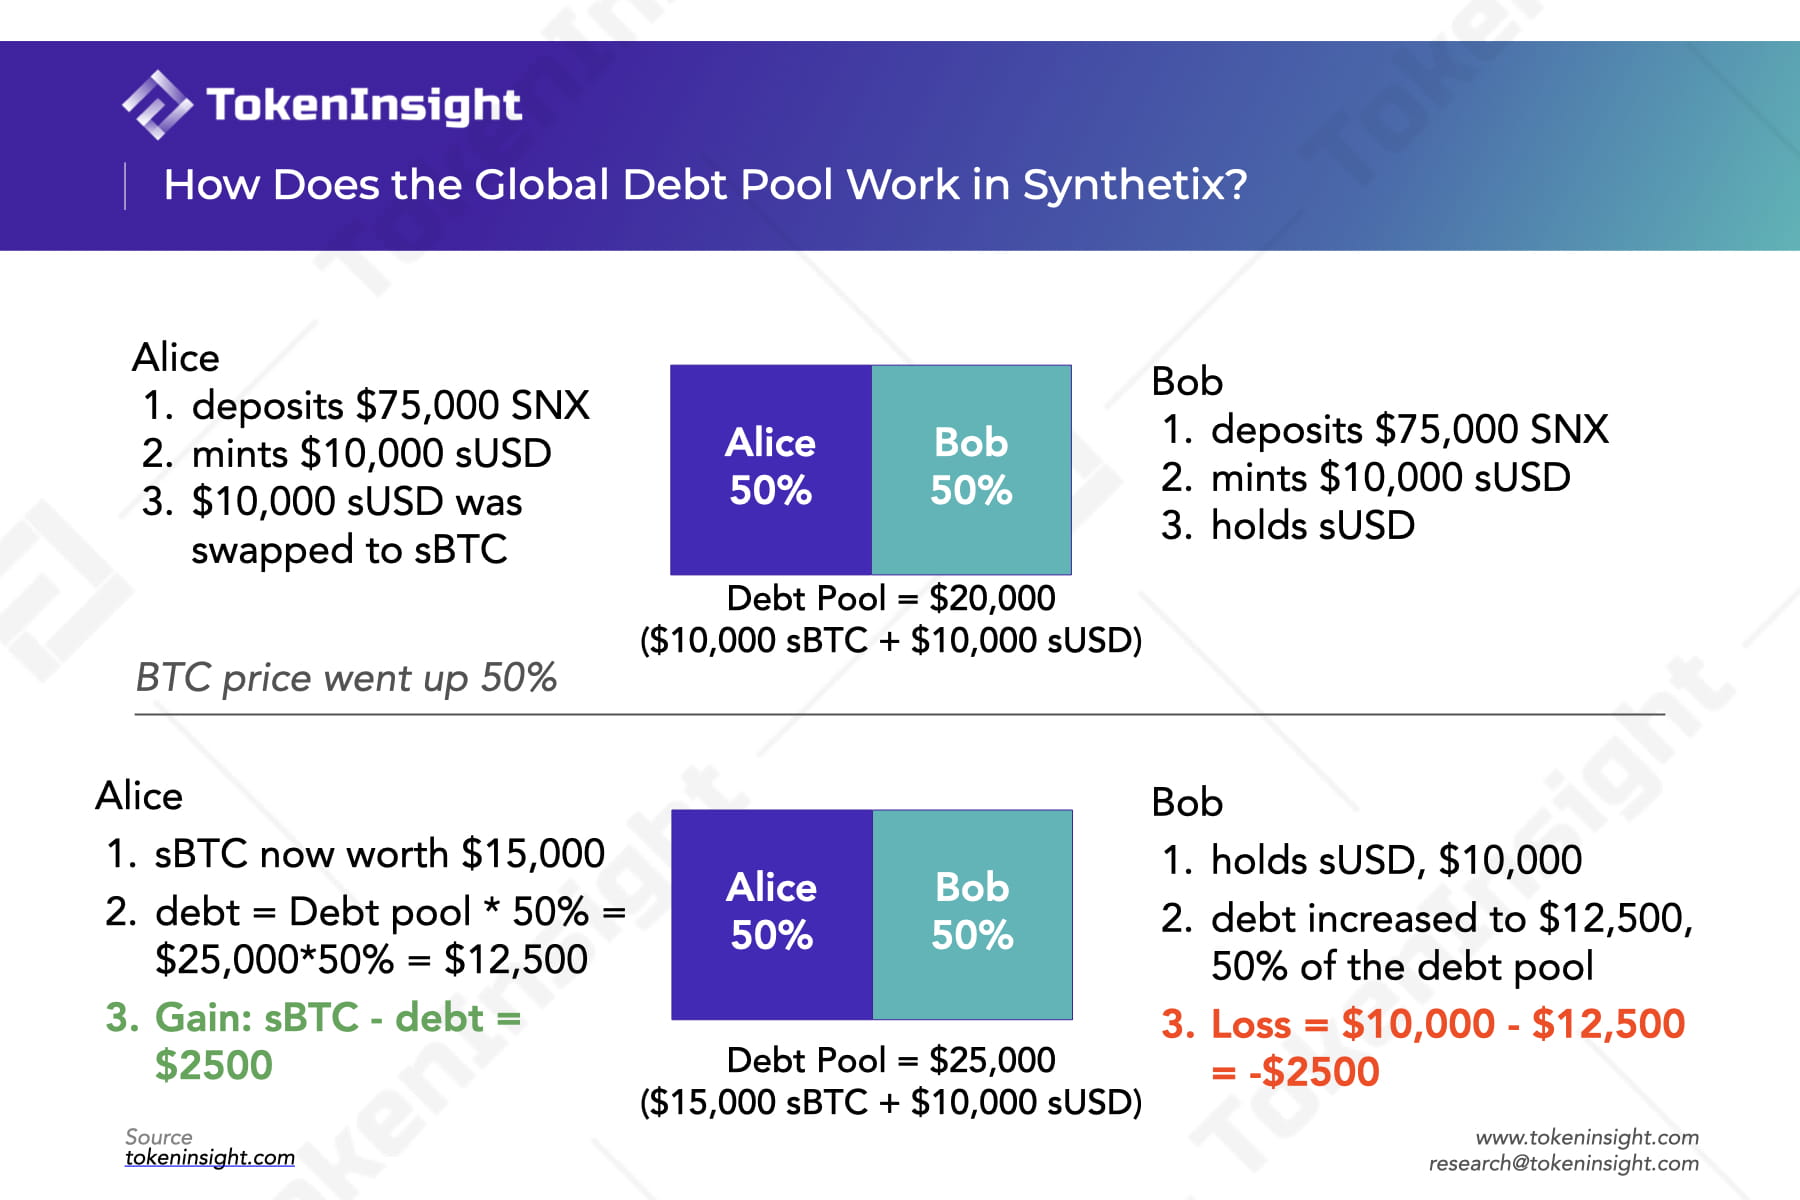
另一邊,所有的合成資產加起來組成一個大籌碼池,這個池子價值應完全等於帳上的總債務價值,因此也叫債務池。不難發現,總債務額隨着合成資產數量、種類、錨定價格變動也一直在變。而抵押物的總價值應時刻保持在總債務池的 7.5 倍或以上。而債務池的增減變化量,會被按份額分攤給每個鑄造人,每次系統會直接修改鑄造人的債務餘額(雖然鑄造借款時是一個固定值固定餘額)。
真實情況是:系統在鑄造或銷燬 sUSD 時向他們發放/銷燬債務份額的特殊 token 來跟蹤債務池。一個鑄造人的債務份額是他債務代幣餘額比上債務代幣的總供應量。
當自己的債務餘額減少時,抵押率增高,鑄造人可以鑄造新籌碼降低抵押率。當自己的債務餘額增多,抵押率降低,鑄造人可以銷燬一些籌碼或補充抵押物來增高抵押率。當抵押率過低又沒能及時操作,就會被系統強制清算。
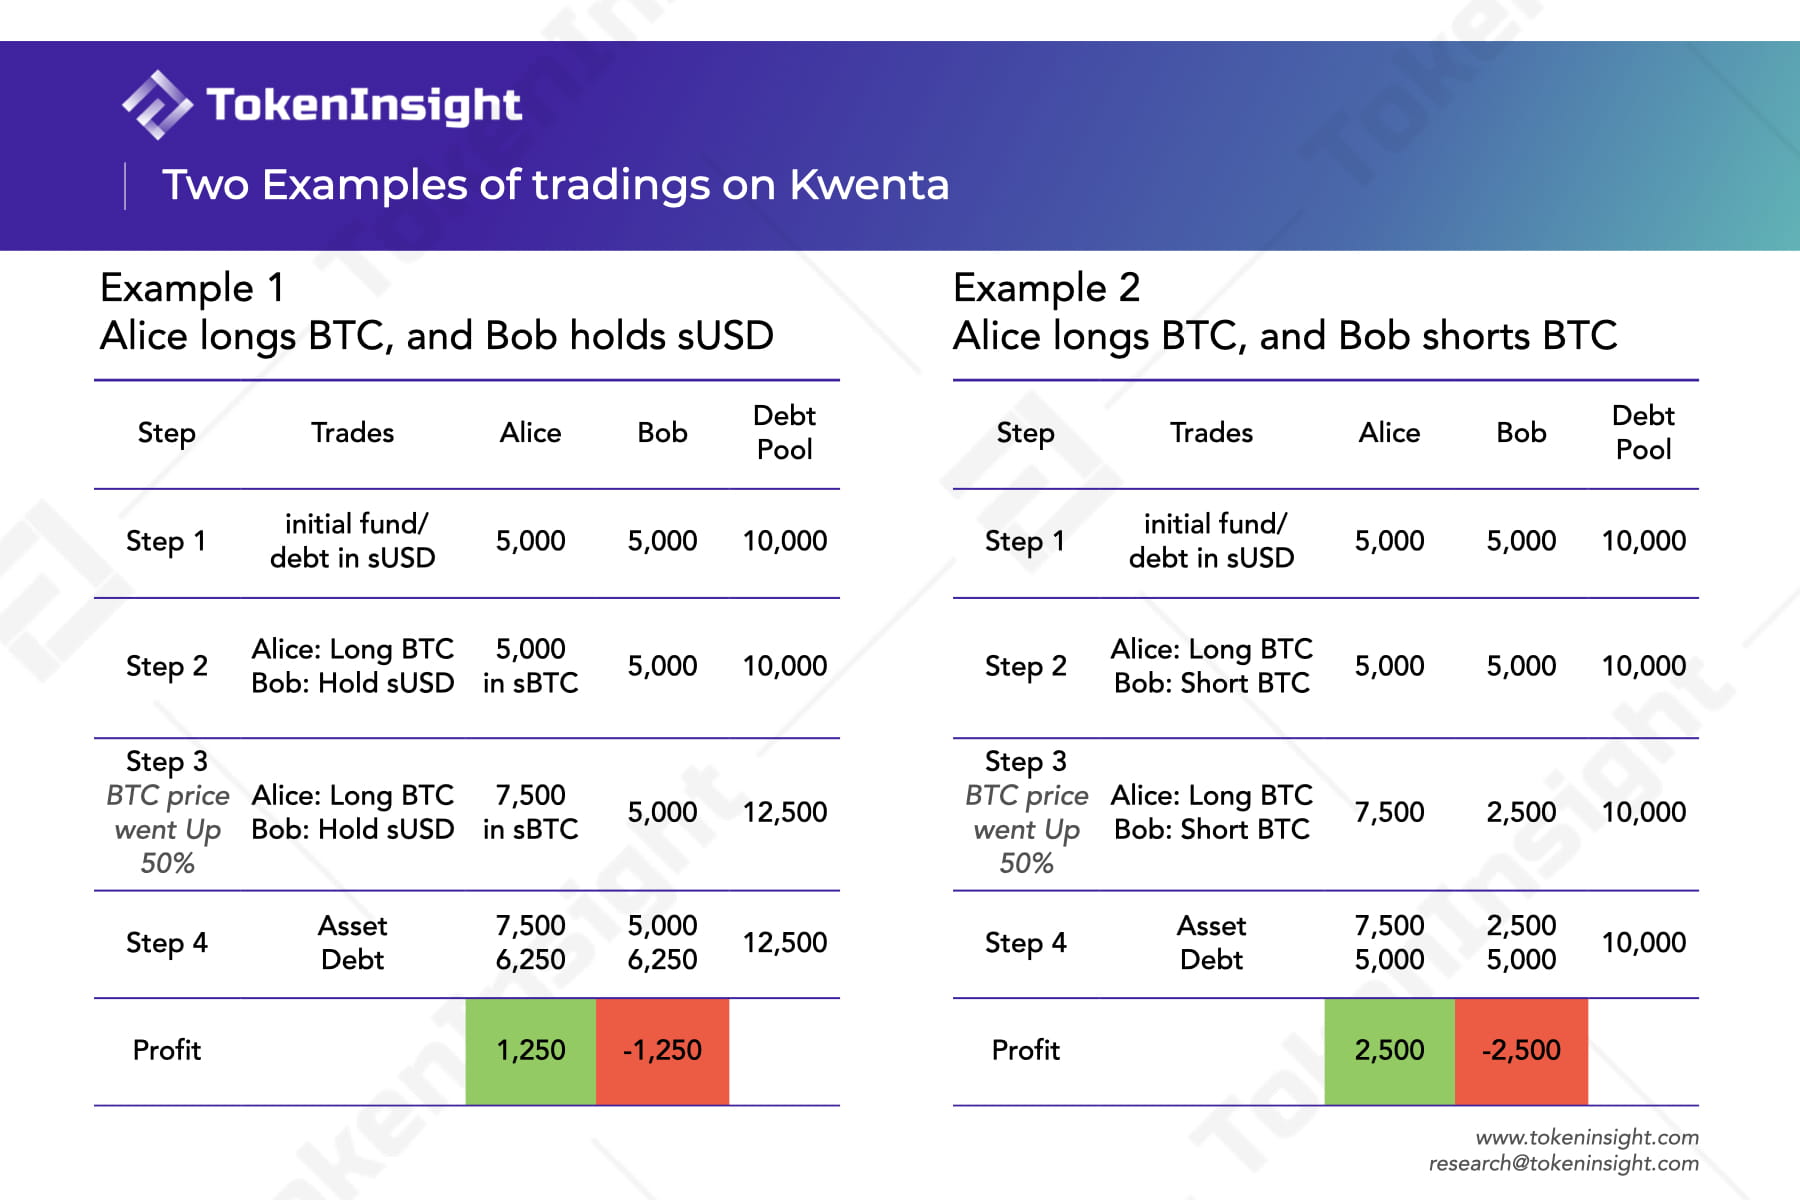
因此,此時 Alice 的 $10,000 負債餘額是變動的,假設總債務池價值 $20,000, 當其中 sBTC 合成資產的價值上漲 $5,000, 因此總債務池也會漲爲 $25,000。由於 Alice 債務佔比爲 50%,她要分攤一半的新增債務,也就是 $2,500。因此上漲後 Alice 新的債務餘額變爲:$12,500。Alice 淨虧損爲 -$2,500。此時如果 Alice 不補充抵押物或銷燬一些 sUSD,抵押率就會低於要求的 750% 抵押率,但仍不到清算抵押率。
傳統賭場區別在於對手方的不同:傳統賭場都是玩家賺玩家的錢,賭場抽取佣金。而這種 DeFi 協議是質押人的資產在和所有合成資產的總波動做對手方,因此在整體市場上漲時,支付給賭客的莊家就是鑄造人自己。
使用超額抵押出於兩個原因:
抵押物波動性較高,超額抵押可以降低抵押物價值不足的風險,如果抵押物價值下跌過多,系統會在到達最低要求之前提前將抵押物清算售出。
總債務波動性高。就算抵押資產價值穩定,總債務池上漲過快也會有抵押物不足的風險。
合成資產的交易者
條件是什麼:持有合成資產,因此鑄造人直接就可以成爲交易者。
不想走官方渠道獲取籌碼的玩家(不想承擔債務),可以在場外直接買籌碼。部分合成資產在外部的 AMM 池中有一定流動性(如 Curve 中 sUSD/$USDC、Uniswap 中 sETH/$ETH 等)可以直接購買。
可以做什麼:
可以投機交易合成資產賺取差價。
優勢一:減少操作現貨的摩擦成本。如果你即想炒黃金,又不想持有現貨,因爲持有現貨會有很多麻煩和成本,需要考慮特定交易場所,保存成本,運輸成本,安全風險等,你可以選擇交易合成資產 sXAG (合成黃金)通證,Kwenta v1 通過使用 Chainlink 預言機來追蹤黃金的價格,其價格表現和黃金現貨是一致的。如果想同時處理做多 $BTC、做空 $ETH、做多 $XRP 等複雜組合,又不想使用中心化交易所,直接購買 sBTC,iETH,sXRP 等合成資產會大大減少各種操作帶來的摩擦成本。
優勢二:交易合成資產沒有滑點。由於合成資產價格來自於預言機,因此持有人無需擔心該資產的流動性問題,交易起來也不會產生滑點。
交易過程:真實合成資產交易並不會和其他玩家發生,而是系統記賬、銷燬、鑄造、再記賬的過程。交易的價格全部來自於外部預言機,合成資產自己的市場並不會有獨立的價格。
有了籌碼後,拿着籌碼(sUSD)的玩家想買哪隻股票,看好價格就去支付籌碼,系統會根據外部真實的股價(來自於 oracle)計算數量,發給玩家正確數目的股票/Crypto 票據(sBTC等)。等玩家覺得自己股票漲的差不多,賺夠平倉時,再去將票據換回籌碼。系統內部自己會更新記賬。
例:手裏有 10,000 sUSD 的 Alice 想全部購買 sETH。系統會先銷燬 Alice 錢包的 10,000 枚 sUSD ➡️ 更新 sUSD 總供應量餘額(-10,000) ➡️ Oracle 確定 $ETH 匯率 (假設爲 $1,000) ➡️ 收取費用 ➡️ 鑄造對應數目新的 sETH (大約 10 枚)發給 Alice 錢包 ➡️ 更新 sETH 總供應量餘額(+10)。
可以對衝債務波動的虧損風險。(僅針對鑄造人)
Synthetix 協議有一種專門追蹤了總債務池指數的合成資產,購買此資產可以對衝掉鑄造人因總債務上漲而帶來的虧損。
Kwenta,一個可以同時交易永續和合成資產的去中心化交易所
終於,我們講到了 Kwenta,一個以太坊上去中心化的合成資產現貨交易所 + 一個 Optimism 上的 sUSD 本位鏈上永續合約交易所。
Kwenta 是所有 Synthetix 協議裏鑄造的合成資產現貨互換的市場(提供 UI/UX)。這裏你需要分清:每個合成資產交易者都在 Kwenta 合約上執行 sUSD 和其他合成資產(sBTC,sETH等)的交易。而每個 staker(鑄造人,債務人或流動性提供者)則在 Synthetix 合約上抵押鑄造、贖回和管理他的債務份額。Kwenta 提供的現貨市場交易的過程就像我們上面提到的例子,此處不在贅述。讓我們將重點放在 Kwenta 的永續產品上。
Kwenta 的永續合約是什麼原理?它與中心化永續和時下流行的去中心化衍生品交易所 GMX 有什麼不同?
只需記住:
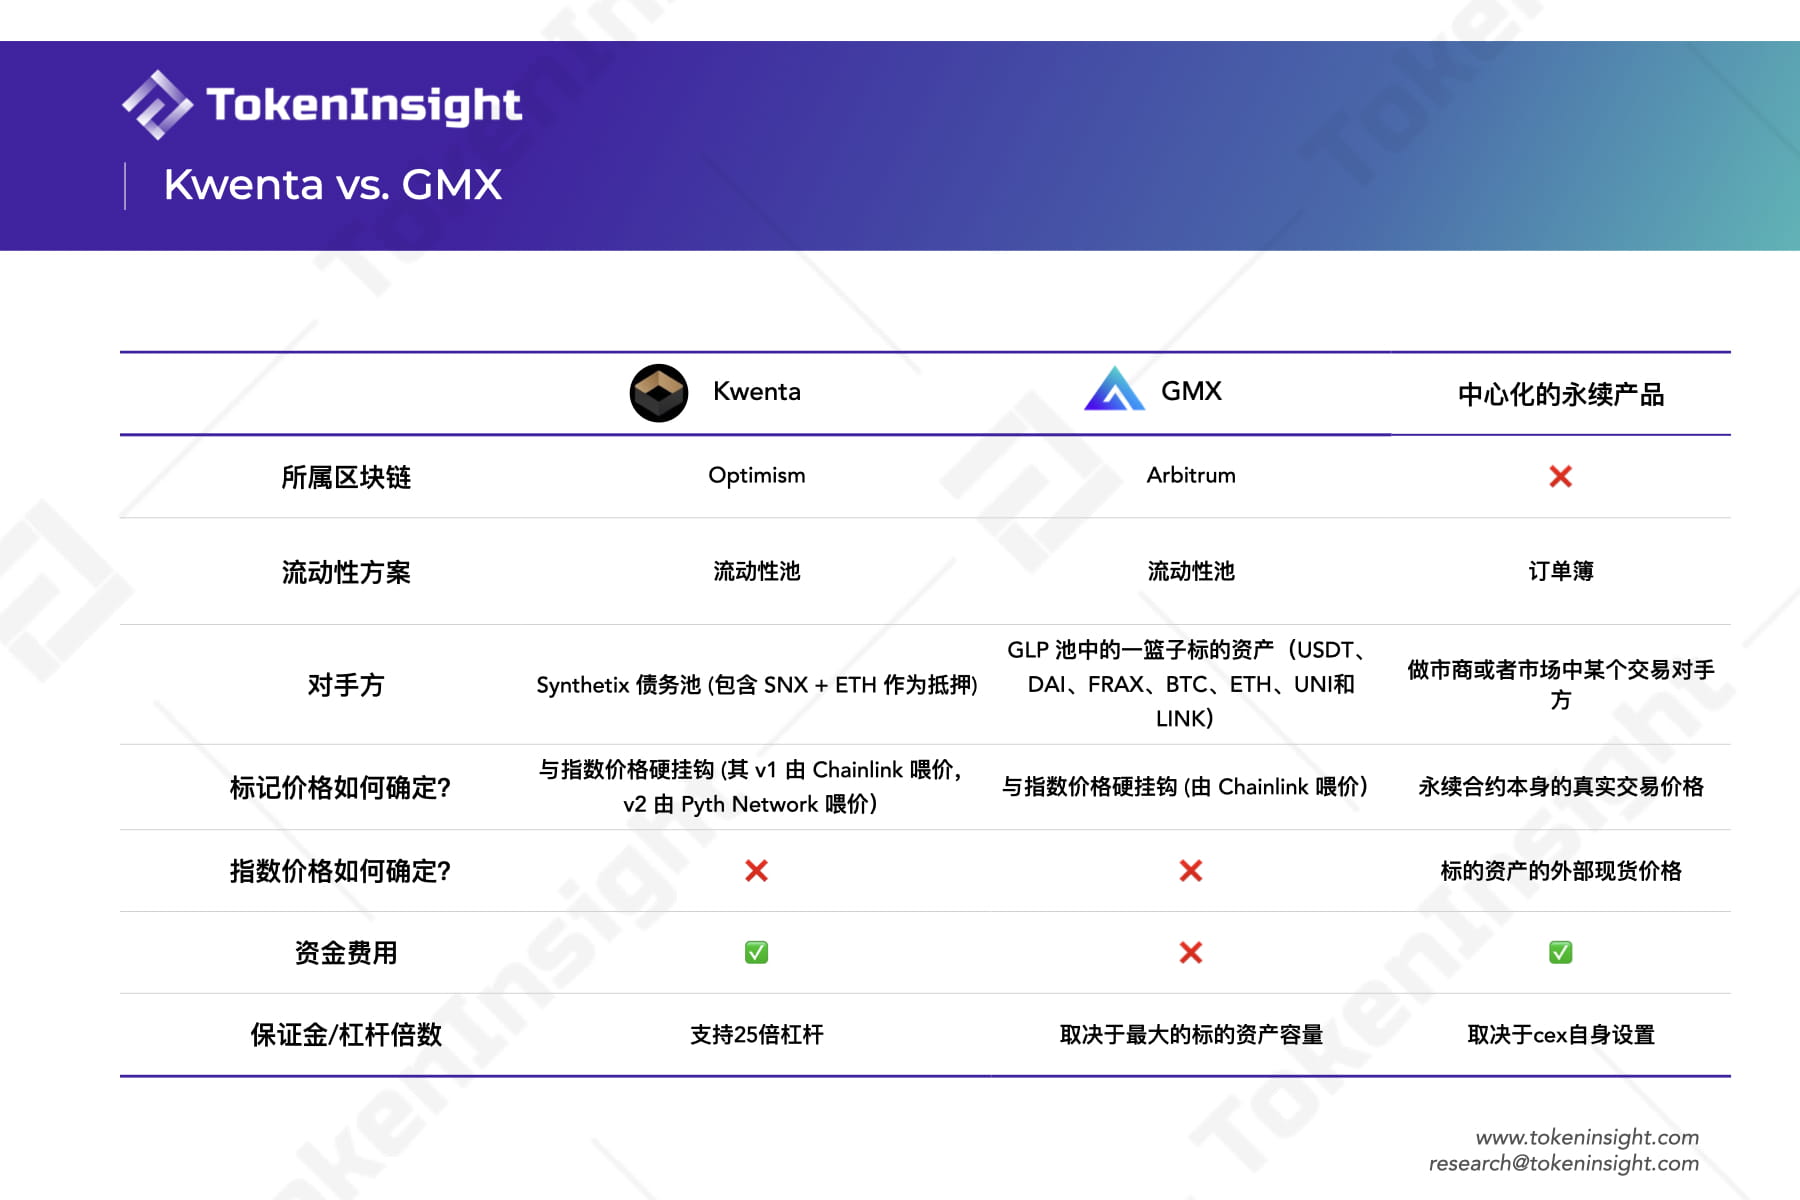
Kwenta 使用 Synthetix 的債務池作爲對手方;Kwenta 有資金利率機制 GMX 無;Kwenta 使用 sUSD 本位。
Kwenta 和 GMX 都使用預言機直接喂送指數價格充當標記價格,因此不會有價差,甚至可以說,兩個價格在此是一回事。
GMX 將總頭寸限制在與池子裏抵押品大致1:1的總量。而 Kwenta 用資金費用機制部分抵消了價格波動的風險,實現了更大的資本效率。
Kwenta 也提供永續合約交易市場,但只在 Optimism L2 上。它的機制就類似於 GMX,都是使用一個池子作爲所有交易者的對手方。但與 GMX 使用 GLP 池(一籃子資產)不同,Kwenta 直接使用了 Synthetix 的債務池。(這也是我們需要提前說明 Synthetix 原理的原因)
我們可以把 Synthetix 的債務池當作我們上面提到的賭場籌碼池。Synthetix 更像是賭場的現金管理系統,而 Kwenta 更像是賭場的遊戲大廳,提供不同的遊戲。現貨交易合成資產(或虛擬加密市場模擬器遊戲)是其中之一,永續交易是其中之二。
一箇中心化交易所的標準永續產品應該和我們上面提到的例子類似。它有如下特點:
訂單簿模式。
標記價格由永續的交易價值決定,並通過轉移資金費與指數價格保持一致。但去中心化協議如 Kwenta 和 GMX 的永續產品可能與標準的永續略有不同。
而在 Kwenta 和 GMX 案例中,與訂單簿模式不同,所有頭寸的對手方都是一個資產池,而不是市場中的某一個交易對手。這意味着多頭未平倉的合約量可以與空頭不相等(在 tradfi 的訂單簿模型中,由於存在互爲對手方,多頭量一定與空頭量相等)。具體來說,Kwenta 共享的 Synthetix 債務池的流動性,這也意味着當多頭和空頭不平衡時,所有 Synthetix 鑄幣人都要承擔超過多空差額部分的風險。
Alice 在 Kwenta 開了一個 100 倍的比特幣多頭頭寸,用 1 sUSD 作爲保證金(她從 OTC 購買來的 sUSD),她的未平倉量爲 100 sUSD。當比特幣價格上漲 50% 時,她的頭寸變成 150 sUSD,這使得總債務池增加了 50 sUSD。
但是,如果 Bob 也同時開了一個相反的 2 倍比特幣空頭頭寸,用 50 sUSD 作爲保證金,當比特幣價格上漲 50% 時,Bob 將被清算,則總債務池保持不變。
同時,Kwenta 永續的標記價格(也就是永續的真實價值)也是由 Chainlink 這樣的預言機直接從外部提供的指數價格,這意味着標記價格自動等於指數價格,進而其不需要資金費用機制去拉平價格差距。
然而,儘管標記價格是固定等於指數價格,並且永遠不會發生偏離,但當極端行情出現時,淨頭寸(多頭和空頭抵消後的淨值)可能會在很大程度上發生傾斜。如果市場對某項資產的看多或看空程度過高,債務池就會大大承擔淨頭寸傾斜方向的對手方風險。爲了減少債務池的波動性,資金費繼續保留在 Kwenta 的永續機制中(儘管不是必要的)。有了資金費,市場擁擠一側的頭寸將支付資金,而另一側的頭寸將收取資金。
相反,GMX 並未應用資金費機制,因爲它的 GLP 池可以完全承擔所有淨頭寸偏移後所帶來的風險。GLP 池包含了不同標的資產,並且某一資產在 GLP 池中的總價值,就是該資產永續合約的總倉位上限。在 GMX 中,交易者本質是用保證金抵押來借入真實的標的資產。所以他們只需要爲 GLP 持有人支付借貸費用即可。
因此,GMX 將總倉位限制在與池子裏的抵押品大致 1:1 的額度。
GMX 交易者只能針對 GLP 池中包含的資產(目前只有 $BTC、$ETH、$UNI 和 $LINK)開永續合約。GMX 最大倉位容量詳情可以在此文檔查看。
對比:Kwenta 的永續和其他永續產品的異同
Kwenta 永續產品其他更爲細節的功能:
獨立保證金賬戶(Isolated Margin)。允許交易者單獨管理他們的頭寸風險、單獨爲某頭寸/資產提供抵押品。特別是,獨立保證金賬戶支持 next price “下一價格”訂單類型,以防止 Synthetix 很久以前飽受詬病的搶跑交易。詳情請訪問這裏。
交叉保證金賬戶(Cross Margin)。允許用戶通過向一個單一的保證金賬戶抵押來在任何市場交易。在交叉保證金模式下,Kwenta 支持限價訂單,止盈止損訂單。
Kwenta Perp v2 更新,降低風險,提升永續產品的交易體驗
只需記住:v2 中資金利率機制的改進有助於淨頭寸減少偏斜。市場的傾斜度越平衡,市場的總倉位上限就越高。
2022年12月21日,Kwenta 宣佈其 Perp v2 alpha 版本正式上線。
下面我們列出 Kwenta Perp v2 的一些主要更新:
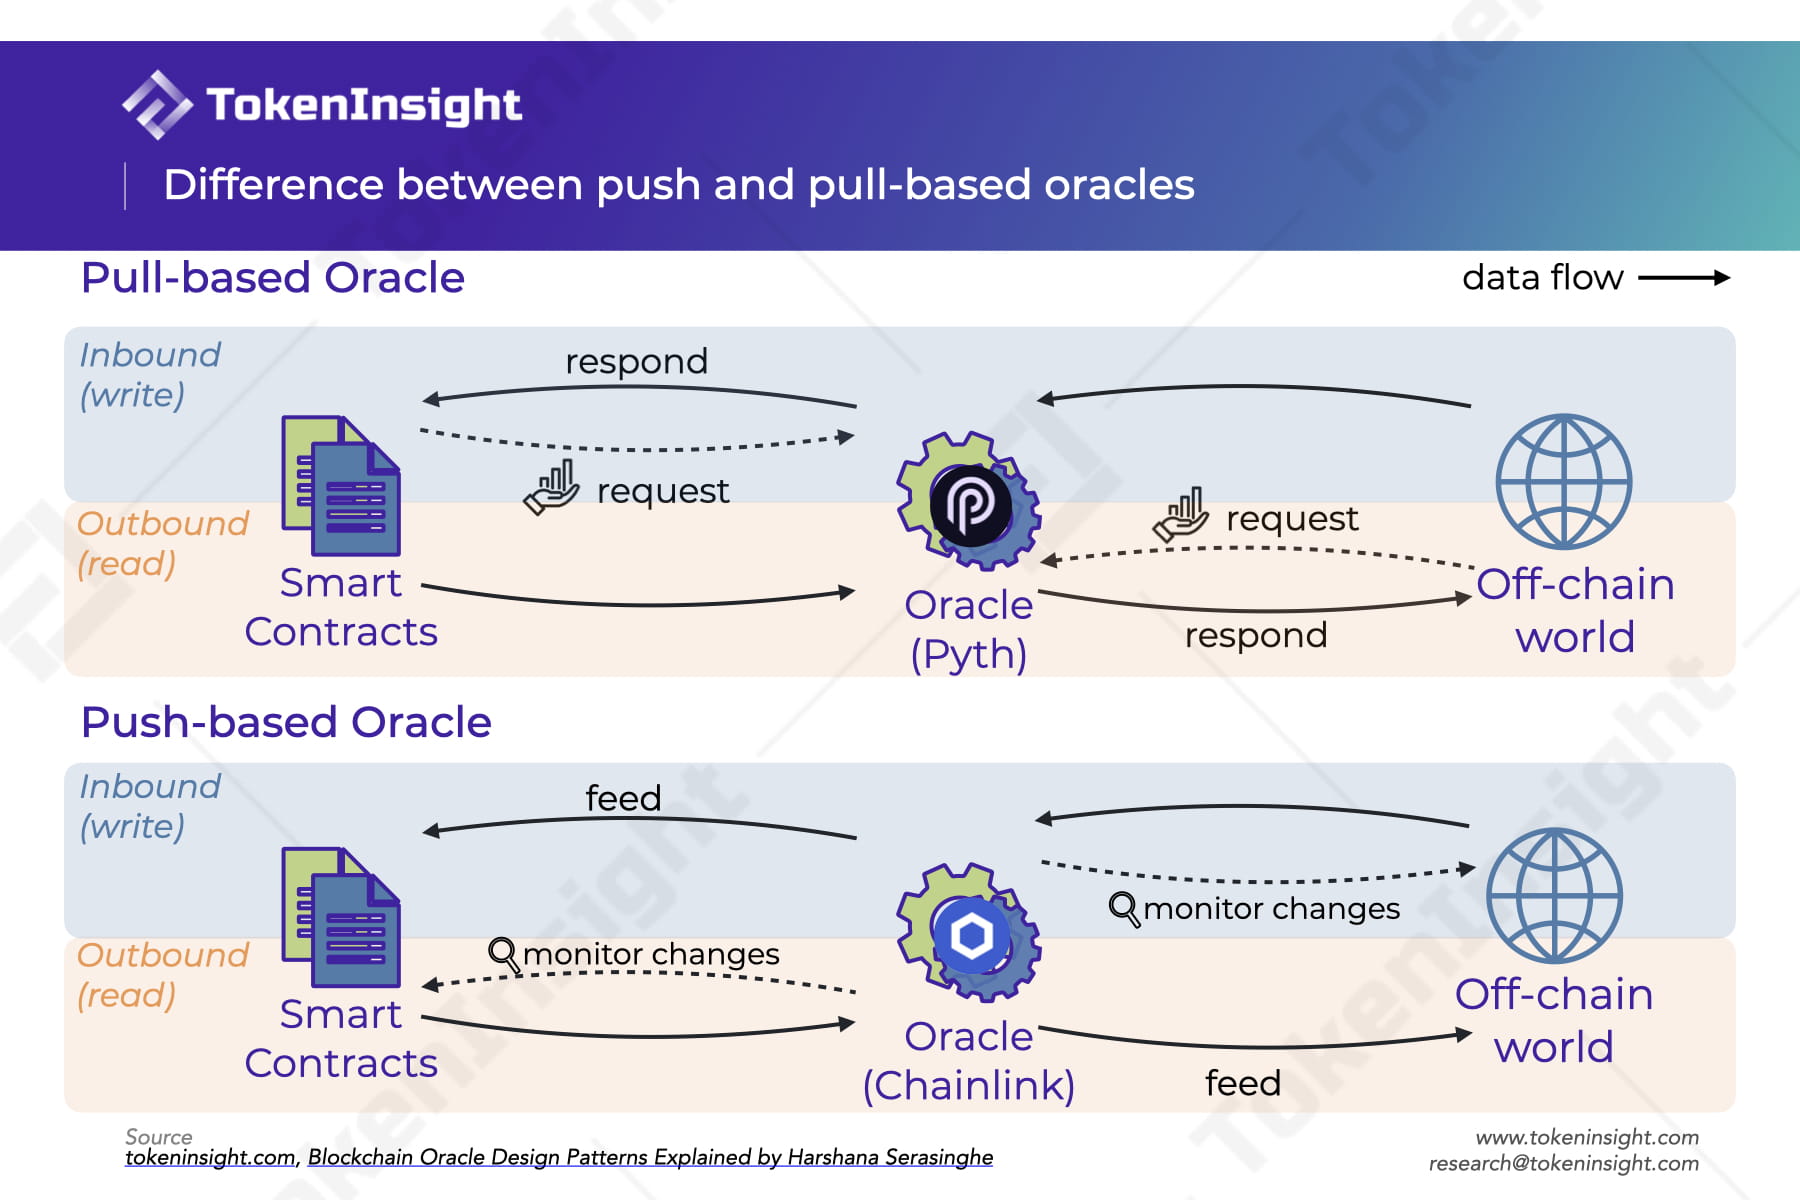
將預言機從 Chainlink 改爲 Pyth Network。Pyth Network 是一個 pull-based 的去中心化預言機,允許用戶在進行交易同時快速請求一個價格。(Chainlink 將在價格出現偏離的情況下作爲後盾保障)
Pull-based 是指通過 request + respond 模式獲取數據的預言機。如當一個智能合約需要數據時,它向預言機請求數據。在預言機收到請求後,它從鏈外數據源收集信息並將其提供給智能合約。這被稱爲 Pull-based Inbound 預言機。Inbound 其實就是往合約上寫內容的模式。相反 outbound 則爲讀取智能合約的模式。
Push-based(以 Inbound 爲例)模式的預言機會監測特定數據源的任何變化。當數據源有變化時,這些變化將被主動推送至區塊鏈上的智能合約裏。
優化預言機後,費用將減少。
優化預言機後,更頻繁的價格更新+定期定價。
資金費的優化。Perps v 2實現了資金利率的平穩轉向。Perps v2 下的資金利率不是隨着偏移度的轉向即刻跳成反方向,而是根據偏移程度從一個方向 "緩慢漂向" 另一個方向,在偏移從程度平衡時就不會再飄走了。這種模式意味着交易者有更多的激勵通過交易策略收集資金,不太可能因資金利率方向的突然變化而承受風險。
市場的偏移度越小,市場總開倉量的限額就越高。因此,市場可以支持比 GMX 抵押物作爲背書資產大幾倍的總未平倉位,有助於爲交易者帶來更深的流動性。
由於改進了資金利率設計,Perp v2 在未來適用於更不穩定的長尾資產。
但現在只適用於 $ETH-sUSD Perp。
總結一下!看看學到了什麼
Perp 永續合約是最成功的 Crypto 創新金融產品之一。因爲其強大的普適性,讓加密貨幣交易從 degens 普及到華爾街的巨頭們。在 FTX 倒閉後,Perp DEX 變得炙手可熱,我們相信對於所有級別的加密貨幣愛好者來說,瞭解這種令人眼前一亮的交易方式如何在鏈上被採用是非常必要且富有實際應用意義的。 Kwenta 作爲一個可擴展且複雜的 DeFi 協議,優化了更具創新性的 Perp 交易機制和較爲深度的流動性,也許對新手來說有點太複雜了,難以吸收。而現在,在讀完這篇文章後,初學者可以理解所有這些元素是如何結合在一起併發揮作用的基本原理。這不僅僅是爲有經驗的交易者準備的,而且對所有級別的玩家都很友好。 Kwenta 的永續產品在 v1 中最大的創新解決方案是共享債務池作爲流動性+對手方。通過利用 Synthetix 的流動性,Kwenta 可以實現提供更多如永續交易這樣有趣的模擬賭場遊戲。同時,Kwenta Perp v2 最大的改進是:更好的偏度平衡方法得到應用,這增強了最大的倉位的上限,是其他 DEX 如 GMX 難以實現的。
希望這些內容對你有幫助,並祝大家有個愉快的聖誕節🎄。
福利來了!評估 Perp DEX 的實用小技巧
根據我們的衍生品生態系統報告,當我們試圖評估一個衍生品 DEX 時,我們應該考慮多個維度,如流動性、規模、費用、機制等等。
當考慮使用鏈上衍生品 DEX 時,我們應該考慮以下幾個實際問題:
DEX 是在哪條鏈上部署的?
DEX 的流動性有多大?
我可以交易多少種 Crypto?
我可以開多大的頭寸?最大槓桿率是多少?
它的交易費用是多少?如何收費?
我最快可以以什麼頻率交易?
足夠去中心化嗎?
相信在你逐一找到這些答案後,心中自然對其產品有數了。
特別感謝 Wayne、WDK Paul、quant Z bra 以及 Aidan Lan
此處閱讀原始文章:https://tokeninsight.com/zh/research/analysts-pick/beginners-guide-to-crypto-derivatives-kwenta-case-study