


勞動力市場數據是本週的焦點,提供了有關美國勞動力健康狀況的重要見解。數據再次證實美國勞動力市場具有彈性和活力。
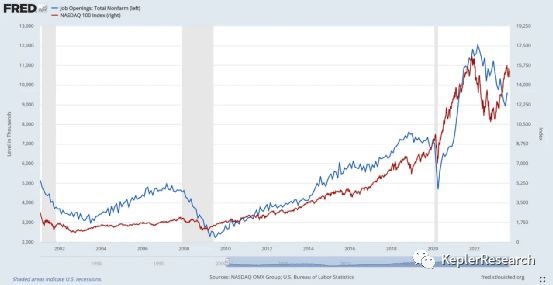
職位空缺從2023年7月的892萬個增加到2023年8月的961萬個。裁員率維持在1.1%,接近歷史低位。戒菸率也保持在 2.3%,儘管在過去 18 個月裏一直在下降。
總體而言,2023 年 8 月的JOLTS 數據遠強於預期。儘管分析師顯然對職位空缺過於悲觀 (預估爲 880 萬個,結果爲 960 萬個),但股市似乎正確地預測了職位空缺的復甦。
納斯達克 100 與職位空缺相關性一致:
週五公佈了一系列美國勞動力數據,包括失業率和非農就業報告。引用的前沿數據顯示,勞動力市場即使不強勁,也相對穩定。
9 月份失業率同比升至 3.8%,而分析師預期爲停滯在 3.7%。平均時薪確實按月和按年下降了 0.1%,不是太寒酸。
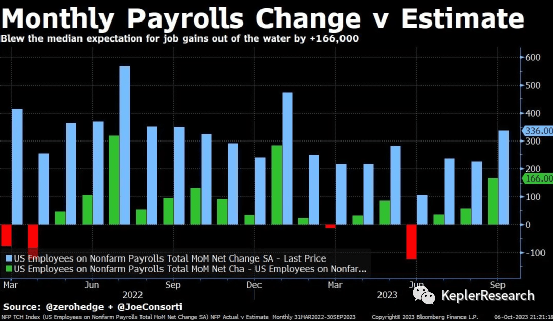
不過,九月份的工資增長絕對是大喫一驚。上個月,非農就業人數猛增 336,000 人,創1月份以來最大漲幅,是市場普遍預期 166.000 人的兩倍,比分析師爲報告提交的最高預期高出 86,000 個就業崗位。
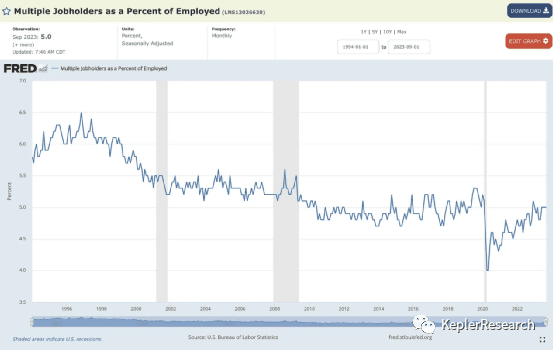
對非農就業數據提出的最大抱怨是,在創造的 36.6 萬個就業崗位中,有 12.3 萬個崗位是由被歸類爲多個職位的人擔任的。
不可否認的是,人們越來越貧困,並需要承擔額外的工作來維持他們的生活方式。
但是,目前多重工作人員佔就業人員的比例爲 5%,處於歷史低位,低於新冠疫情前的水平。此外,這個變量在過去幾十年裏一直在下降。隨着經濟和勞動力的增長,意味着更多的人就業,很自然地,多個工作崗位也會增加。
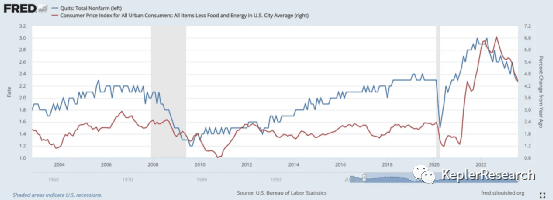
信貸緊縮將拖累資金成本,並限制公司充分加薪的能力。公司的工資增長將因此落後於物價上漲,因此這種現象只會變得更糟,關於未來通脹的影響,最新一輪的勞動力市場數據再次證實了我對通貨緊縮的預期。
穩定下降將繼續抑制通脹:
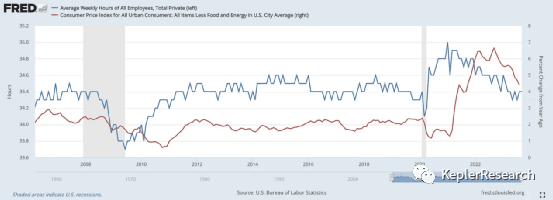
穩定工作時間將繼續抑制通貨膨脹:
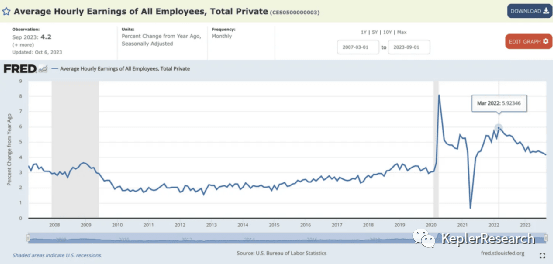
名義工資增長放緩將繼續抑制通脹:
按同比計算的工資增長在 2022 年 3 月達到 +5.9% 的峯值,然後開始穩步減速。按同比計算的消費者物價指數(CPI) 通脹率在三個月後就達到頂峯,並繼續穩步下降。
總之,在充滿活力勞動力市場中,通貨緊縮故事仍然繼續,軟着陸有可能步入正軌。但是,不可否認的是專家們將美國經濟稱爲“勁量兔子”,但最終,如果電池電量耗盡,所有電池都會在一段時間後耗盡(經濟衰退)。
還有一個更甜蜜的結尾
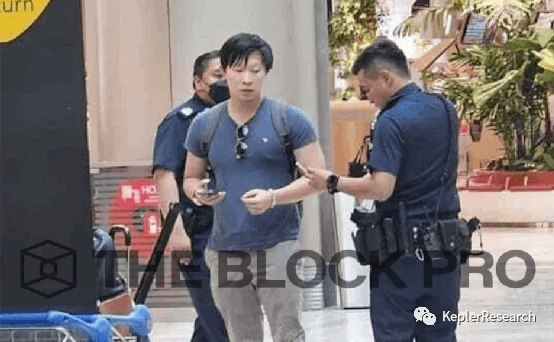
飽受詬病的前“對衝”基金三箭資本的創始人SuZhu在新加坡被捕。隨着 SBF 審判的進行,以及世界各地多名“加密貨幣”詐騙者被捕,我們對在這個令人擔憂的世界中得到的這一小部分報復表示感謝。
注:所有內容僅代表作者個人觀點,不是投資建議,也不應以任何方式解釋爲稅務、會計、法律、商業、財務或監管建議。在做出任何投資決定之前,您應該尋求獨立的法律和財務建議,包括有關稅務後果的建議
機構:KeplerResearch
更多內容可關注:公號 KeplerResearch 推 @kepler008