


以太坊最新內部會議:Dencun 主網激活或不會在今年進行,因 Holesky 啓動失敗影響進程。
關鍵節點是要在 11 月以太坊開發者大會上,在公共測試網發佈 Dencun。
簡單的說,就是 Dencun (坎昆升級)是否被推遲還沒定,關鍵要看 11 月以太坊開發者大會前是否能上公共測試網。
我預計推遲會是大概率事情,從目前 $OP、$ARB、$METIS 等主流 L2 項目頹廢走勢也能看出端倪。
雖說坎昆升級要被推遲,但 L2 大戰還是非常激烈,最近又有一些 L2 新勢力面孔加入。
1、Eclipse 推出了 Eclipse 主網,這是以太坊上的 L2。亮點在於,它在以太坊結算層上完成交易,並通過 Solana 虛擬機(SVM) 執行智能合約。
憑藉並行交易處理能力,Eclipse 的性能比 Optimism 等競爭對手快 10 倍。計劃在未來推出治理代幣。
2、基於 Cosmos 的 Canto 公鏈計劃成爲以太坊上的 L2,以專注於現實世界的資產,看樣子要蹭 RWA 這波熱度了。
3、Polkadot 上領先的平行鏈 Astar 準備擴展到以太坊上,推出 Astar zkEVM。Astar 目前也是日本大規模採用 Web3 的領導者。
Canto和Astar zkEVM 的開發,都利用了 Polygon 的開發套件(Polygon CDK)。
利用 Polygon CDK,很容易一鍵發鏈(新的zk鏈),功能上有點像 OP Stack 的超級鏈。
隨着各大公鏈生態的頭部玩家開始擴展或者遷移到以太坊,來搶食 L2 巨大市場,可以預見下一輪牛市的重頭戲就是 L2 大戰。
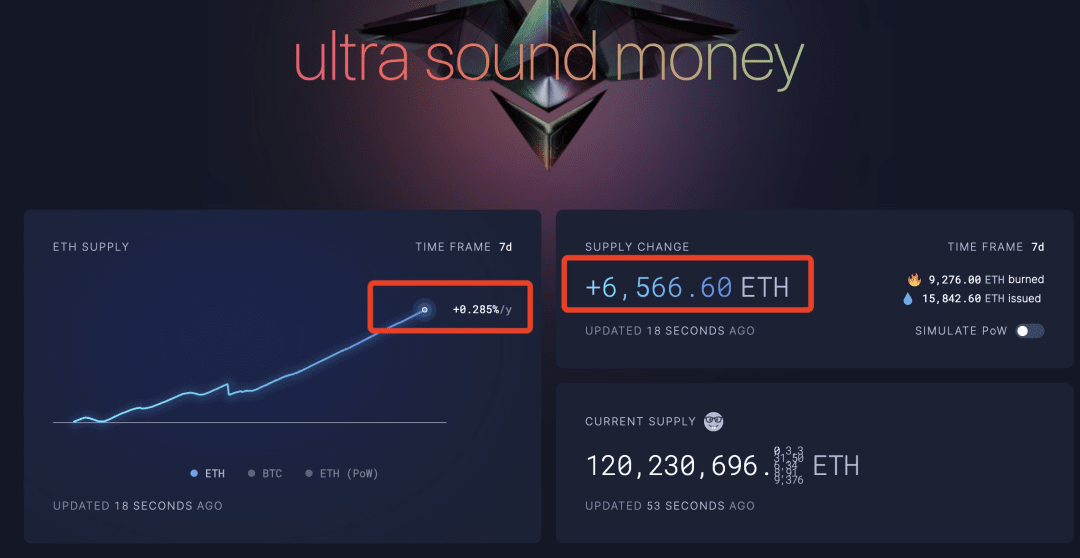
而隨着近期大盤行情的持續低冷,$ETH 都是開始通脹了。在牛市繁榮下的通縮就有熊市萎靡下的通脹,這種通脹狀態其實已經好一陣了。
這並非是下跌的原因,只是鏈上活躍度的呈現,簡而言之是以太鏈上沒出現金狗等項目了。
在極低的 Gas 費下,需求嚴重不足,只靠 Uniswap 交易費和 USDT 手續費不是長久之計。
必須產生新的可持續需求,才能逆轉局勢,重新走向持續通縮之路。比如接下來的 L2 協議大戰刺激發展,或許能誕生新的敘事需求。
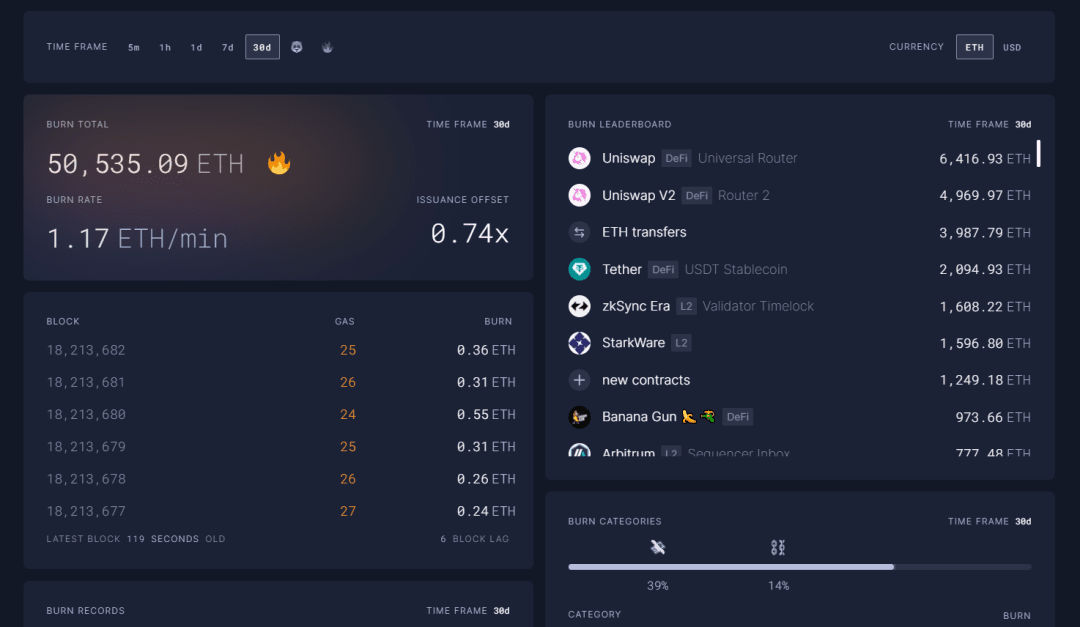
整理了過去 30 天內 $ETH 的燃燒數據:
供應量增加了 1.48 萬個 $ETH,主要是因爲當前的 Gas 市場徘徊在極低的 (6 Gwei) 水平,遠低於合併以來的平均(26 Gwei) 。
DeFi 領域仍然是最大的燃燒器,鏈上活動的下降導致過去一個月僅銷燬了 51790 個 $ETH(相對於 66600 個 $ETH 發行量 )。
- Uniswap = 約 22% 的銷燬 ( 11700 個 ETH)
- L2 中像 StarkWareLtd & zksync = ~6% ( 3300 個 ETH)
- 穩定幣(USDT)= ~4% ( 2100 個 ETH)
從這可以反映出 DeFi 在 ETH 生態中仍然佔據着主導位置。
如果 $ETH 寒冬持續到 2024 年會發生什麼。
假設平均 Gas 保持在約 20 Gwei 的低水平,並且質押了 2700 萬 $ETH(這是已經質押的 ETH 數量)。
預計 $ETH 供應量將從 120.22M 略有增加至 120.30M ,每日發行量剩餘 400 ETH(發行 2400 個 ETH VS 銷燬 2000 個 ETH)。
爲了實現燃燒和發行之間的平衡,網絡需要達到約 24 — 25 Gwei 的平均 Gas 價格才能阻止通貨膨脹,實現通縮之路。
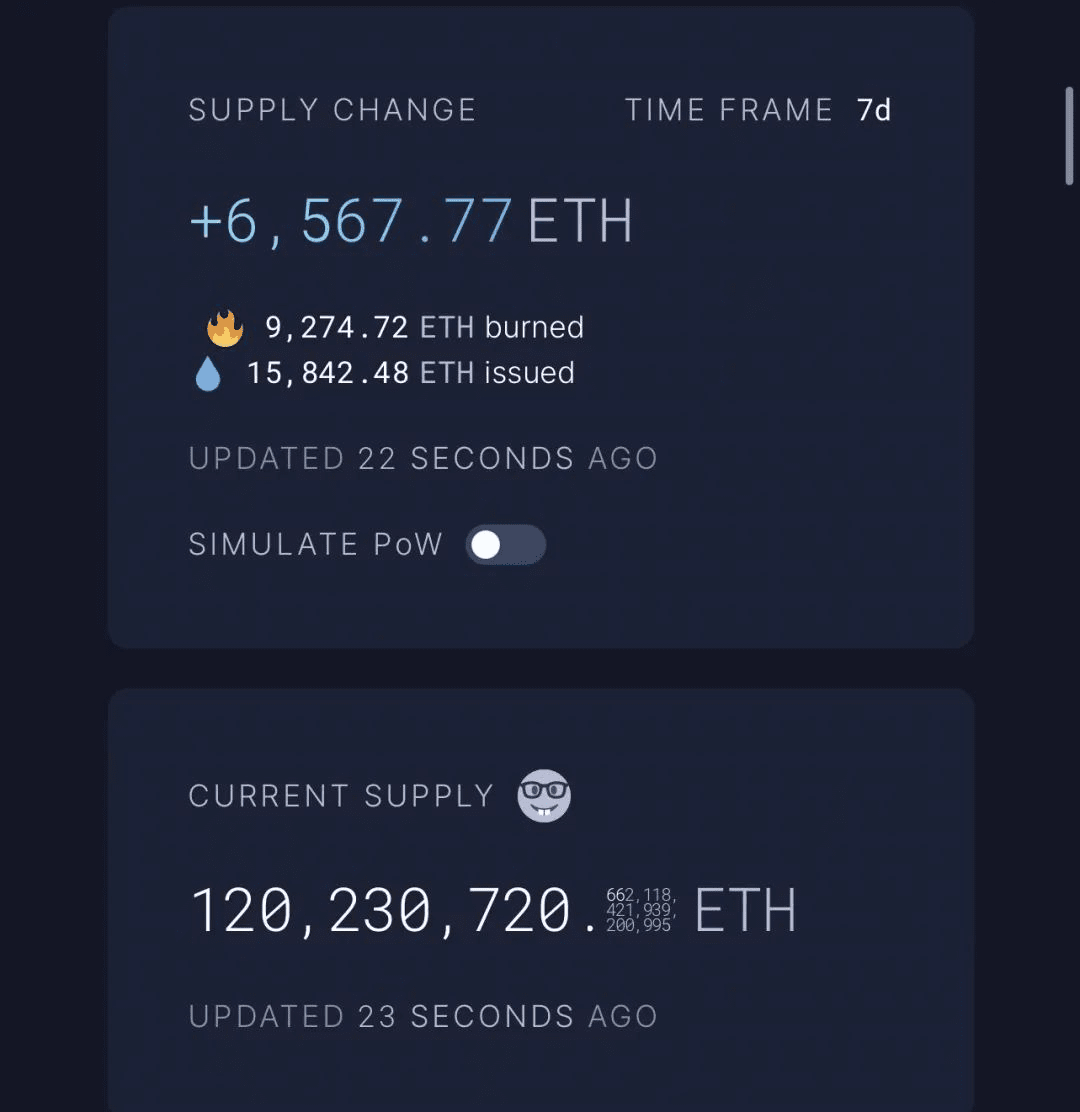
不管怎麼說,$ETH 仍然是我所知道的"超穩健貨幣",自合併以來已燒燬 291.94K $ETH,供應量仍爲 -0.236% / 年。
只要未來 $ETH 上的生態活動回暖,還是有望走出歷史新高。
所以在我自己的投資組合中,ETH 將會佔據很大一部分投資,主要考慮到的有兩個關鍵點:
1、年通貨膨脹率非常低,且下行空間有限。
2、ETH 生態雛形已經涌現強大的護城河,作爲全球結算層,在這個生態上未來一定會衍生出無數強有用的應用。
結束。
希望此主題對你有幫助,🙏感謝大家點贊支持👍