

#sushi
sushi
793,568 次瀏覽
3,068 討論中
熱門
最新
·
--
查看翻譯
知识卡片:流动性挖矿
2020 年 SushiSwap 用 SUSHI 奖励吸引 Uniswap 的流动性提供者把流动性转移过来,这种做法常被称为“吸血鬼攻击”。
退出流动性的时候同样要付 Gas 或承受滑点,频繁换池子会侵蚀收益。
$SUSHI 是 SushiSwap 的代币,SushiSwap 2020 年靠流动性挖矿起步。
#SUSHI
个人分享,不作为具体的买卖建议。
知识卡片:流动性挖矿
2020 年 SushiSwap 用 SUSHI 奖励吸引 Uniswap 的流动性提供者把流动性转移过来,这种做法常被称为“吸血鬼攻击”。
退出流动性的时候同样要付 Gas 或承受滑点,频繁换池子会侵蚀收益。
$SUSHI 是 SushiSwap 的代币,SushiSwap 2020 年靠流动性挖矿起步。
#SUSHI
个人分享,不作为具体的买卖建议。
2020 年 SushiSwap 用 SUSHI 奖励吸引 Uniswap 的流动性提供者把流动性转移过来,这种做法常被称为“吸血鬼攻击”。
退出流动性的时候同样要付 Gas 或承受滑点,频繁换池子会侵蚀收益。
$SUSHI 是 SushiSwap 的代币,SushiSwap 2020 年靠流动性挖矿起步。
#SUSHI
个人分享,不作为具体的买卖建议。
29
·
--
查看翻譯
关于流动性挖矿:
流动性挖矿是指协议向存入资金的用户另外发放协议的代币作为奖励,用来招揽资金。
靠奖励吸引来的资金往往对年化很敏感,奖励降下来之后可能很快撤离。
$SUSHI 0.1876(-2.75%)
#SUSHI
关于流动性挖矿:
流动性挖矿是指协议向存入资金的用户另外发放协议的代币作为奖励,用来招揽资金。
靠奖励吸引来的资金往往对年化很敏感,奖励降下来之后可能很快撤离。
$SUSHI 0.1876(-2.75%)
#SUSHI
流动性挖矿是指协议向存入资金的用户另外发放协议的代币作为奖励,用来招揽资金。
靠奖励吸引来的资金往往对年化很敏感,奖励降下来之后可能很快撤离。
$SUSHI 0.1876(-2.75%)
#SUSHI
53
·
--
查看翻譯
$SUSHI Sushi 手续费收入明显放大
24h 15万美元(平时约 2.3万美元,6.6 倍)|代币 24h -5.57%
使用数据单日转强,后续几天有待验证。短线你看涨还是偏空?
#SUSHI
我随便聊聊,别当建议。
$SUSHI Sushi 手续费收入明显放大
24h 15万美元(平时约 2.3万美元,6.6 倍)|代币 24h -5.57%
使用数据单日转强,后续几天有待验证。短线你看涨还是偏空?
#SUSHI
我随便聊聊,别当建议。
24h 15万美元(平时约 2.3万美元,6.6 倍)|代币 24h -5.57%
使用数据单日转强,后续几天有待验证。短线你看涨还是偏空?
#SUSHI
我随便聊聊,别当建议。
3
·
--
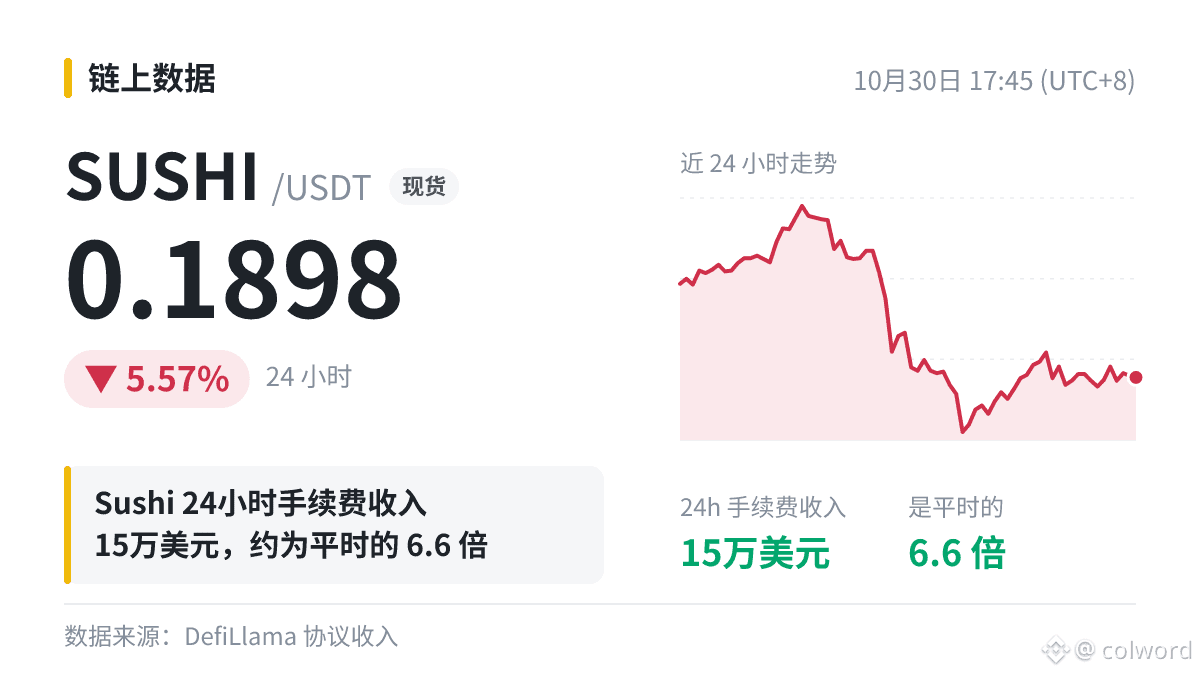
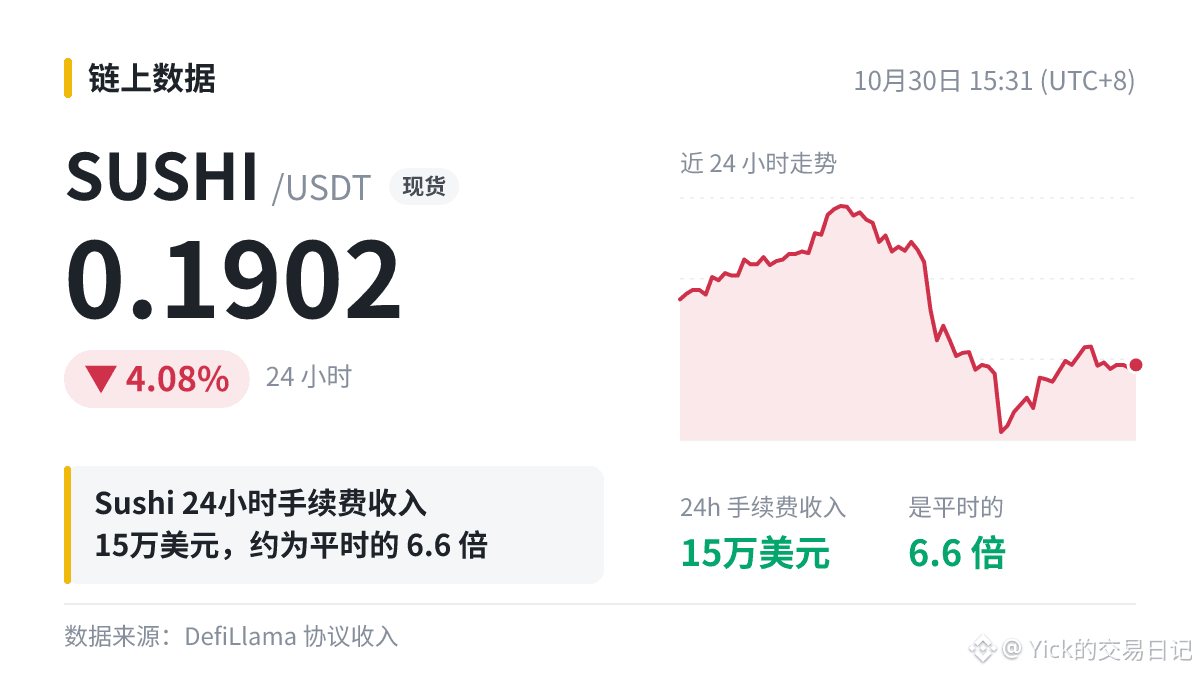
和大家分享個觀察:$SUSHI 這個 Sushi(DEX)最近一天很忙,手續費收入衝到 15萬美元,是平時的 6.6 倍。
我以前研究項目光看價格,現在有個習慣:一個協議是不是真的有人用,先看它有沒有手續費。這個數字很亮眼,我更想知道接下來它還能不能在這個水平。
如果是你,現在會怎麼處理?
#SUSHI
和大家分享個觀察:$SUSHI 這個 Sushi(DEX)最近一天很忙,手續費收入衝到 15萬美元,是平時的 6.6 倍。
我以前研究項目光看價格,現在有個習慣:一個協議是不是真的有人用,先看它有沒有手續費。這個數字很亮眼,我更想知道接下來它還能不能在這個水平。
如果是你,現在會怎麼處理?
#SUSHI
我以前研究項目光看價格,現在有個習慣:一個協議是不是真的有人用,先看它有沒有手續費。這個數字很亮眼,我更想知道接下來它還能不能在這個水平。
如果是你,現在會怎麼處理?
#SUSHI
67
·
--
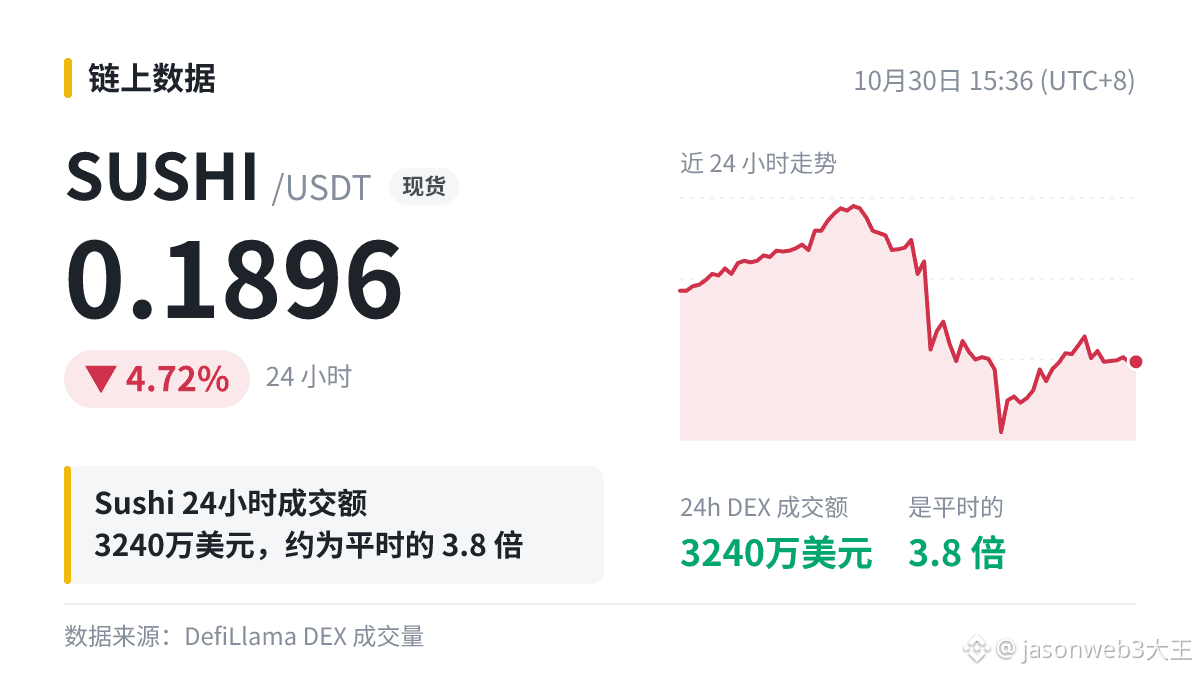
隨手分享一下,今天翻 DEX 數據看到 Sushi:24h 成交 3240萬美元,大概是平時的 3.8 倍,還排到了 DEX 第 39。
我對 DEX 成交數據向來挺冷靜:以前見過好幾次一天爆量,第二天一查是某個熱門小幣在炒或者套利機器人在刷,成交過兩天就回去了。所以這次想多看幾天 $SUSHI 這邊的數據會不會維持。
#SUSHI
我也常看走眼,別當建議。
隨手分享一下,今天翻 DEX 數據看到 Sushi:24h 成交 3240萬美元,大概是平時的 3.8 倍,還排到了 DEX 第 39。
我對 DEX 成交數據向來挺冷靜:以前見過好幾次一天爆量,第二天一查是某個熱門小幣在炒或者套利機器人在刷,成交過兩天就回去了。所以這次想多看幾天 $SUSHI 這邊的數據會不會維持。
#SUSHI
我也常看走眼,別當建議。
我對 DEX 成交數據向來挺冷靜:以前見過好幾次一天爆量,第二天一查是某個熱門小幣在炒或者套利機器人在刷,成交過兩天就回去了。所以這次想多看幾天 $SUSHI 這邊的數據會不會維持。
#SUSHI
我也常看走眼,別當建議。
4
·
--
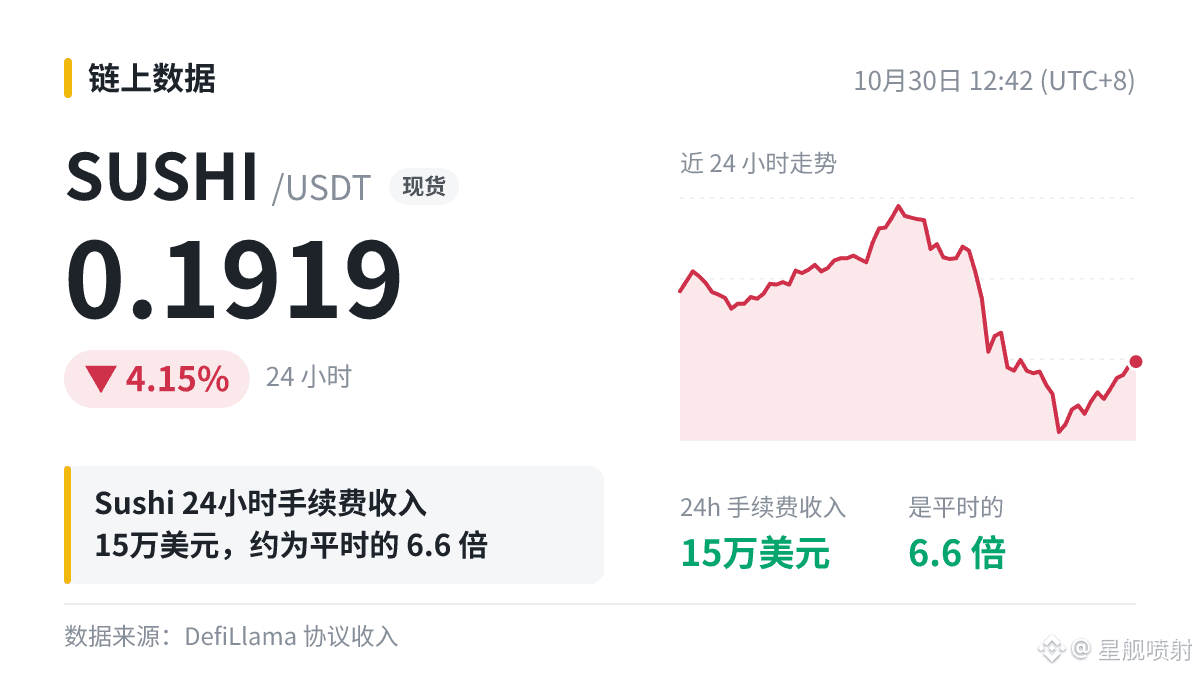
$SUSHI 的收入數據短期放大:Sushi 手續費收入 24 小時 15萬美元,對比平時一天 2.3萬美元,約是其 6.6 倍。
可能的解釋各不相同:
如果是使用量全面放大,一般對應資金迴流,持續性會更強;
若是幾筆大額清算或偶發活動帶來的,過兩天多半會回到平時水平。
分辨方法不難:盯接下來幾天的每日數據。$SUSHI 眼下報 0.1919,24h -4.15%。
#SUSHI
$SUSHI 的收入數據短期放大:Sushi 手續費收入 24 小時 15萬美元,對比平時一天 2.3萬美元,約是其 6.6 倍。
可能的解釋各不相同:
如果是使用量全面放大,一般對應資金迴流,持續性會更強;
若是幾筆大額清算或偶發活動帶來的,過兩天多半會回到平時水平。
分辨方法不難:盯接下來幾天的每日數據。$SUSHI 眼下報 0.1919,24h -4.15%。
#SUSHI
可能的解釋各不相同:
如果是使用量全面放大,一般對應資金迴流,持續性會更強;
若是幾筆大額清算或偶發活動帶來的,過兩天多半會回到平時水平。
分辨方法不難:盯接下來幾天的每日數據。$SUSHI 眼下報 0.1919,24h -4.15%。
#SUSHI
84
·
--
‼️ $SUSHI Sushi 手續費收入大幅走高
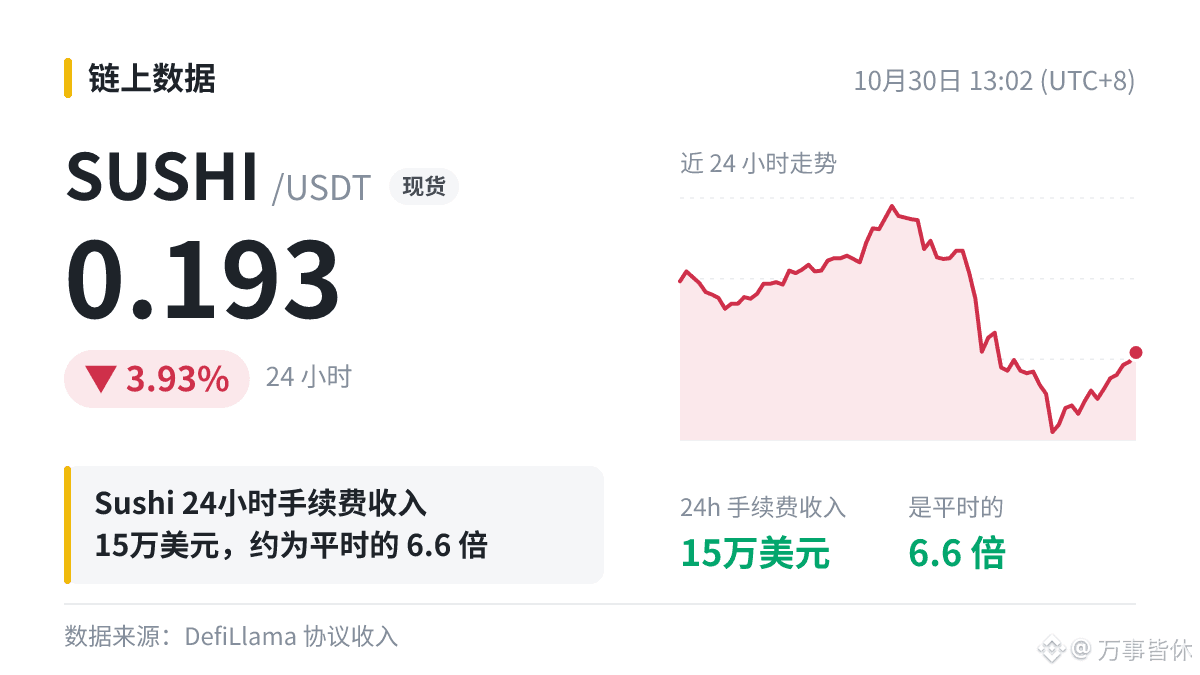
24h 15萬美元(平時約 2.3萬美元,6.6 倍)|代幣 24h -3.93%
基本面數據短期走強,持續性還要驗證。你心裏的分水嶺在哪?
#SUSHI
‼️ $SUSHI Sushi 手續費收入大幅走高
24h 15萬美元(平時約 2.3萬美元,6.6 倍)|代幣 24h -3.93%
基本面數據短期走強,持續性還要驗證。你心裏的分水嶺在哪?
#SUSHI
24h 15萬美元(平時約 2.3萬美元,6.6 倍)|代幣 24h -3.93%
基本面數據短期走強,持續性還要驗證。你心裏的分水嶺在哪?
#SUSHI
稳住大赚:
有什么用?币价都归零的垃圾!项目方就是畜牲不如!从来不做让币价上涨的事,只是一直在砸盘套现跑路
1
30
·
--
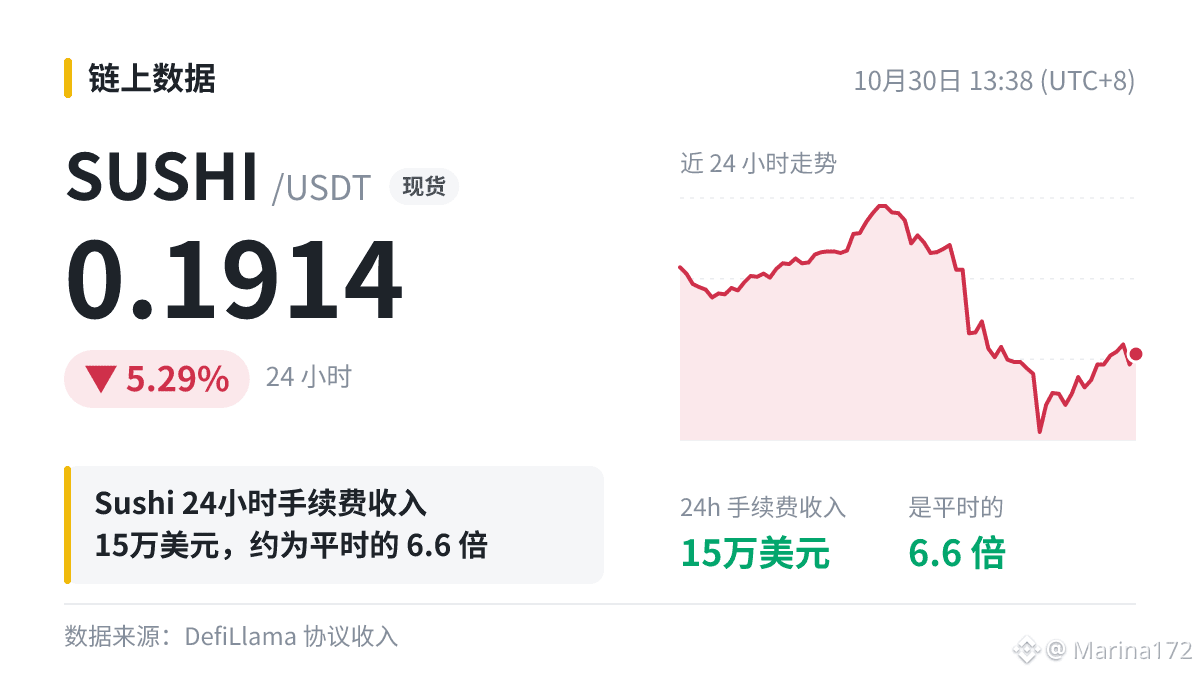
Sushi 的手續費收入衝到 15萬美元(24h),約平時的 6.6 倍。$SUSHI 持有者可能會問:這對估值意味着什麼?
我的看法:估值看的是持續的收入,單日峯值算不進年化;只有這個水平能守住一段時間,對估值的支撐才顯現出來。另外,手續費裏有多少歸協議、多少能流向代幣持有者,也決定它對代幣的價值。
#SUSHI
Sushi 的手續費收入衝到 15萬美元(24h),約平時的 6.6 倍。$SUSHI 持有者可能會問:這對估值意味着什麼?
我的看法:估值看的是持續的收入,單日峯值算不進年化;只有這個水平能守住一段時間,對估值的支撐才顯現出來。另外,手續費裏有多少歸協議、多少能流向代幣持有者,也決定它對代幣的價值。
#SUSHI
我的看法:估值看的是持續的收入,單日峯值算不進年化;只有這個水平能守住一段時間,對估值的支撐才顯現出來。另外,手續費裏有多少歸協議、多少能流向代幣持有者,也決定它對代幣的價值。
#SUSHI
·
--
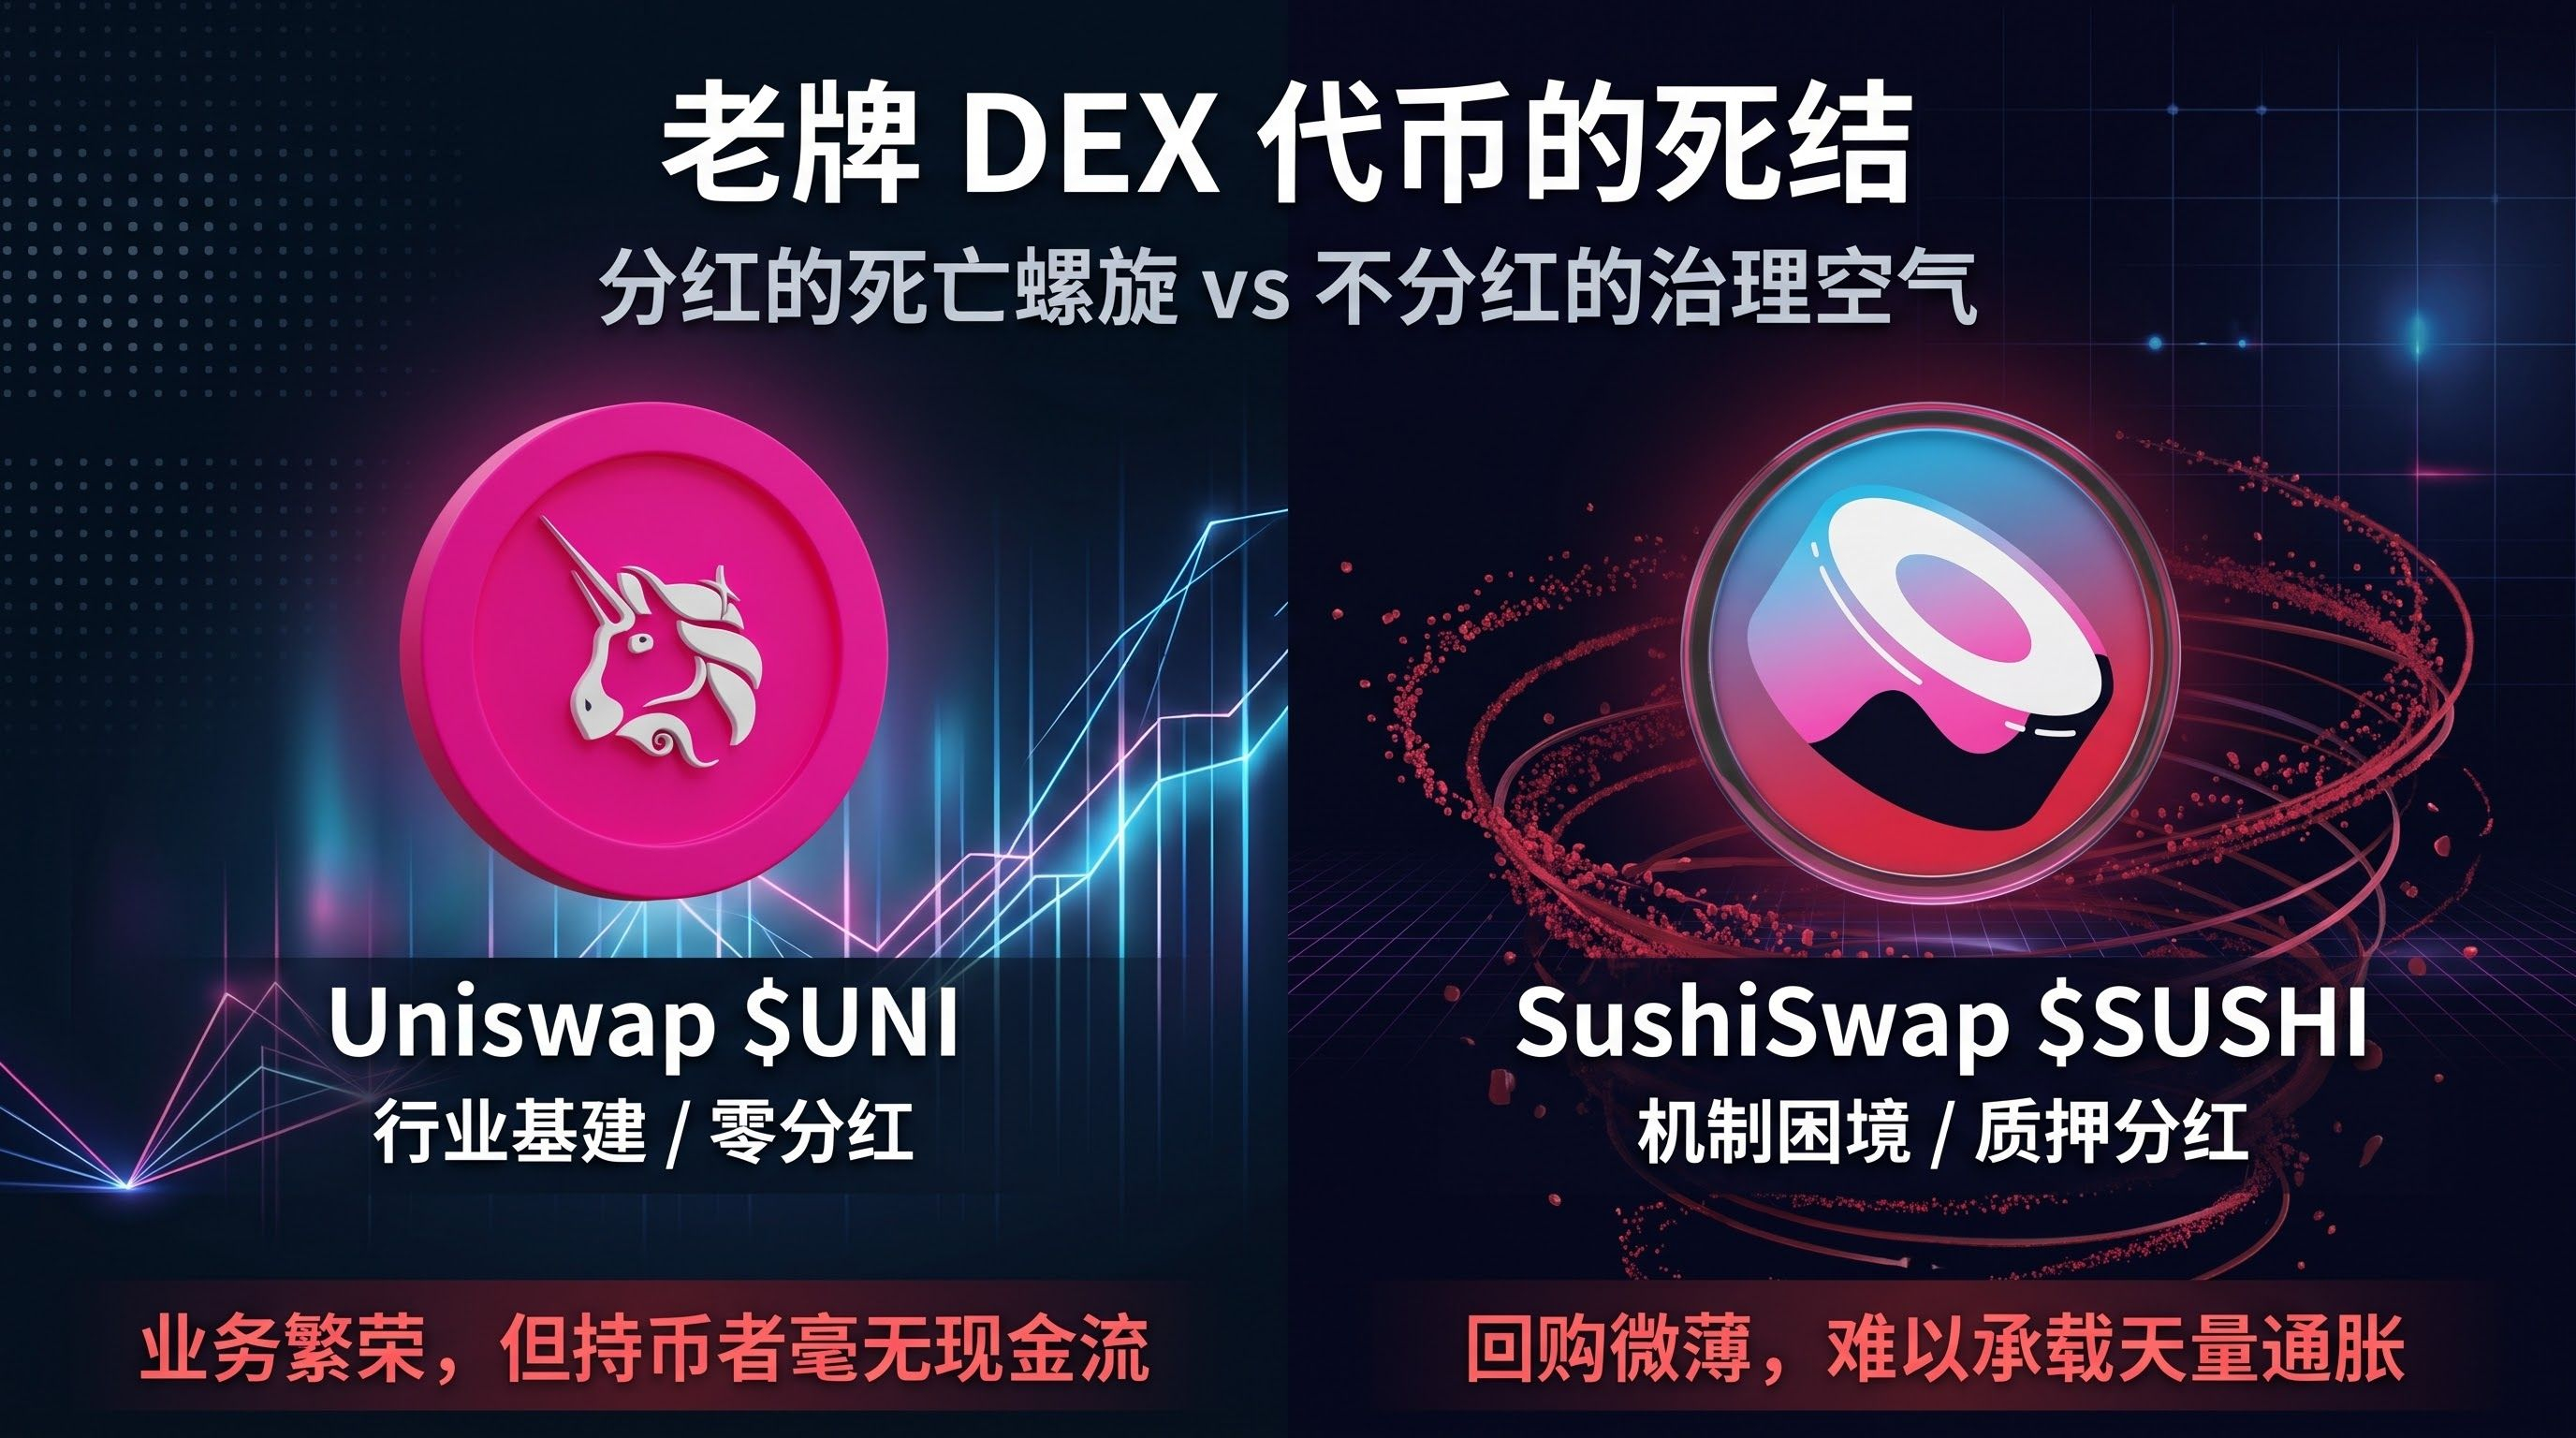
分紅的走向死亡螺旋,不分紅的淪爲治理空氣:聊聊老牌 DEX 代幣的死局
在 DeFi 整個金融積木裏,去中心化交易所(DEX)向來被視爲流動性最核心的基礎設施。但如果把視線聚焦到二級市場代幣,以 #UNI 和 #sushi 爲代表的老牌 DEX,其代幣模型至今都沒能真正走通。看似一個成了不可撼動的現貨龍頭,另一個早已邊緣化,拋開底層業務只看代幣價值,兩者的結局本質上是殊途同歸。
當年 SUSHI 試圖走“良心分紅”路線,推出 xSUSHI 切出 0.05% 交易費回購代幣。但這套機制底層有個致命的算術漏洞:爲了維持資金池深度,協議必須天量增發代幣去補貼礦工。每天拋向市場的流動性挖礦賣盤,手續費那點微薄的回購買盤根本接不住。一旦競爭加劇、真實交易量下滑,分紅直接縮水,引發更猛烈的撤資砸盤,分紅機制反而成了加速崩盤的催化劑。
那走另一個極端、堅決不分紅的 UNI 就破局了嗎?現實同樣冰冷。Uniswap 靠技術壁壘壟斷了鏈上現貨訂單路由,成了以太坊不可替代的水電煤,但協議的繁榮跟二級市場持幣者毫無數學關係。爲了規避合規風險,費用開關長年鎖死,底層交易費全歸做市商,前端抽成進了商業公司。持幣者手裏拿着一張既無現金流、也無分紅權的無息門票,在熊市裏估值重心照樣一降再降。
想靠分紅託底的,被自己的高通脹反噬;靠壟斷活下來的,代幣卻與商業利潤徹底脫節。鏈上兌換確實是剛需基座,但在代幣能合規且真正捕獲協議淨利潤之前,盲目迷信這類資產的長期價值,大多隻是一廂情願。
分紅的走向死亡螺旋,不分紅的淪爲治理空氣:聊聊老牌 DEX 代幣的死局
在 DeFi 整個金融積木裏,去中心化交易所(DEX)向來被視爲流動性最核心的基礎設施。但如果把視線聚焦到二級市場代幣,以 #UNI 和 #sushi 爲代表的老牌 DEX,其代幣模型至今都沒能真正走通。看似一個成了不可撼動的現貨龍頭,另一個早已邊緣化,拋開底層業務只看代幣價值,兩者的結局本質上是殊途同歸。
當年 SUSHI 試圖走“良心分紅”路線,推出 xSUSHI 切出 0.05% 交易費回購代幣。但這套機制底層有個致命的算術漏洞:爲了維持資金池深度,協議必須天量增發代幣去補貼礦工。每天拋向市場的流動性挖礦賣盤,手續費那點微薄的回購買盤根本接不住。一旦競爭加劇、真實交易量下滑,分紅直接縮水,引發更猛烈的撤資砸盤,分紅機制反而成了加速崩盤的催化劑。
那走另一個極端、堅決不分紅的 UNI 就破局了嗎?現實同樣冰冷。Uniswap 靠技術壁壘壟斷了鏈上現貨訂單路由,成了以太坊不可替代的水電煤,但協議的繁榮跟二級市場持幣者毫無數學關係。爲了規避合規風險,費用開關長年鎖死,底層交易費全歸做市商,前端抽成進了商業公司。持幣者手裏拿着一張既無現金流、也無分紅權的無息門票,在熊市裏估值重心照樣一降再降。
想靠分紅託底的,被自己的高通脹反噬;靠壟斷活下來的,代幣卻與商業利潤徹底脫節。鏈上兌換確實是剛需基座,但在代幣能合規且真正捕獲協議淨利潤之前,盲目迷信這類資產的長期價值,大多隻是一廂情願。
在 DeFi 整個金融積木裏,去中心化交易所(DEX)向來被視爲流動性最核心的基礎設施。但如果把視線聚焦到二級市場代幣,以 #UNI 和 #sushi 爲代表的老牌 DEX,其代幣模型至今都沒能真正走通。看似一個成了不可撼動的現貨龍頭,另一個早已邊緣化,拋開底層業務只看代幣價值,兩者的結局本質上是殊途同歸。
當年 SUSHI 試圖走“良心分紅”路線,推出 xSUSHI 切出 0.05% 交易費回購代幣。但這套機制底層有個致命的算術漏洞:爲了維持資金池深度,協議必須天量增發代幣去補貼礦工。每天拋向市場的流動性挖礦賣盤,手續費那點微薄的回購買盤根本接不住。一旦競爭加劇、真實交易量下滑,分紅直接縮水,引發更猛烈的撤資砸盤,分紅機制反而成了加速崩盤的催化劑。
那走另一個極端、堅決不分紅的 UNI 就破局了嗎?現實同樣冰冷。Uniswap 靠技術壁壘壟斷了鏈上現貨訂單路由,成了以太坊不可替代的水電煤,但協議的繁榮跟二級市場持幣者毫無數學關係。爲了規避合規風險,費用開關長年鎖死,底層交易費全歸做市商,前端抽成進了商業公司。持幣者手裏拿着一張既無現金流、也無分紅權的無息門票,在熊市裏估值重心照樣一降再降。
想靠分紅託底的,被自己的高通脹反噬;靠壟斷活下來的,代幣卻與商業利潤徹底脫節。鏈上兌換確實是剛需基座,但在代幣能合規且真正捕獲協議淨利潤之前,盲目迷信這類資產的長期價值,大多隻是一廂情願。
1
536

·
--
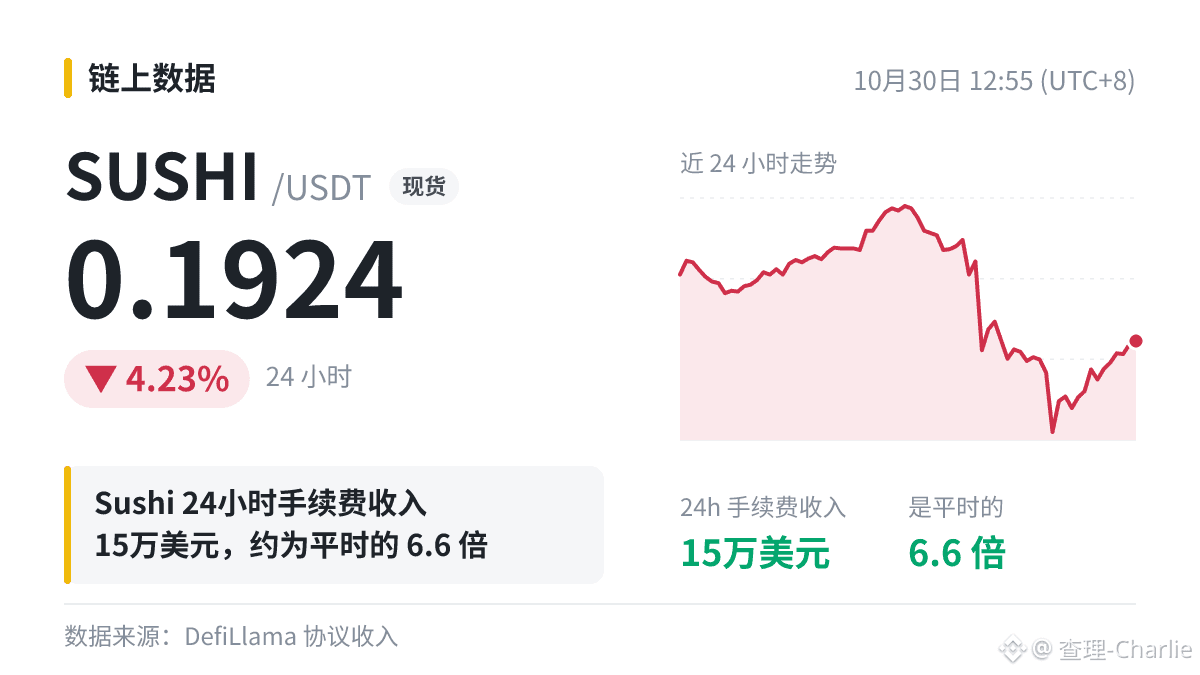
不繞彎子,今天翻鏈上數據時看到 Sushi:手續費收入 24 小時 15萬美元,平時日均大概 2.3萬美元,差不多 6.6 倍。
我看這種數據一般是先記一筆,不會馬上有動作。之前見過好幾次一天衝高、隔天就打回原形的,也有過一路走高的,區別只在後面幾天。$SUSHI 先加進觀察列表。
#SUSHI
不繞彎子,今天翻鏈上數據時看到 Sushi:手續費收入 24 小時 15萬美元,平時日均大概 2.3萬美元,差不多 6.6 倍。
我看這種數據一般是先記一筆,不會馬上有動作。之前見過好幾次一天衝高、隔天就打回原形的,也有過一路走高的,區別只在後面幾天。$SUSHI 先加進觀察列表。
#SUSHI
我看這種數據一般是先記一筆,不會馬上有動作。之前見過好幾次一天衝高、隔天就打回原形的,也有過一路走高的,區別只在後面幾天。$SUSHI 先加進觀察列表。
#SUSHI
31
·
--
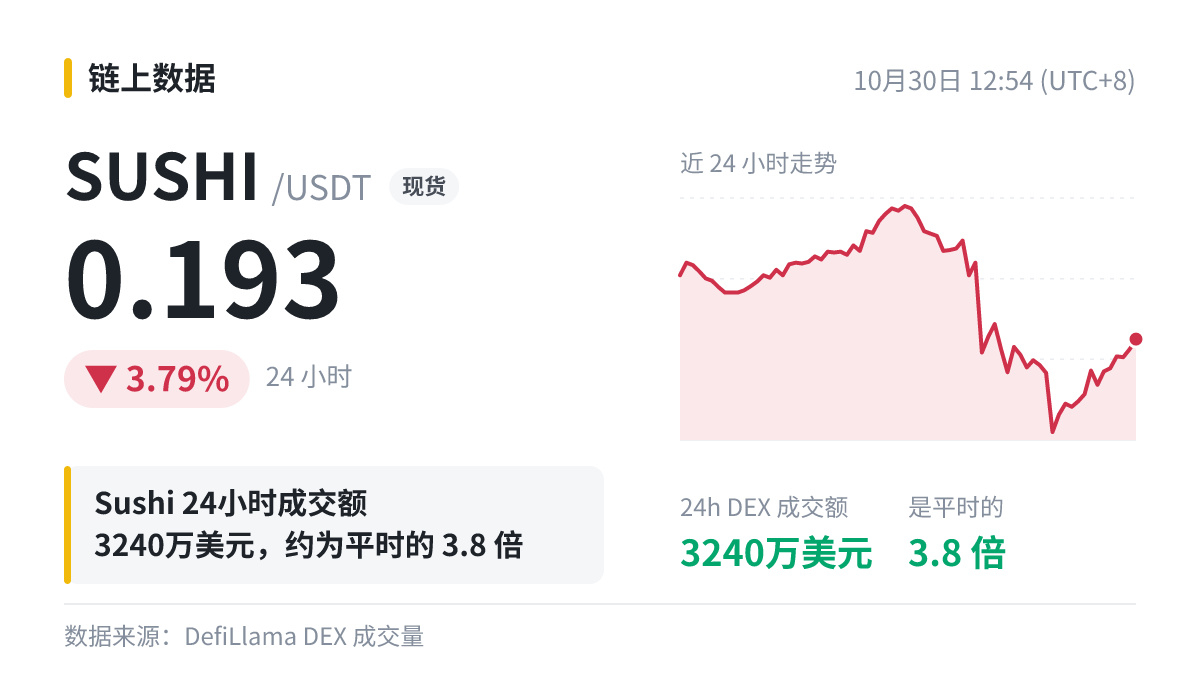
DEX 交易量榜觀察:Sushi 排在第 39 名($SUSHI )
數據:24h 3240萬美元,相當於平時的 3.8 倍,平時一天約 855萬美元。
儘管排名還不算靠前,可相對它自己的平時水平,放大很明顯。
位次看的是這 24 小時的成交,第二天未必還在,不要只盯名次。
#SUSHI
DEX 交易量榜觀察:Sushi 排在第 39 名($SUSHI )
數據:24h 3240萬美元,相當於平時的 3.8 倍,平時一天約 855萬美元。
儘管排名還不算靠前,可相對它自己的平時水平,放大很明顯。
位次看的是這 24 小時的成交,第二天未必還在,不要只盯名次。
#SUSHI
數據:24h 3240萬美元,相當於平時的 3.8 倍,平時一天約 855萬美元。
儘管排名還不算靠前,可相對它自己的平時水平,放大很明顯。
位次看的是這 24 小時的成交,第二天未必還在,不要只盯名次。
#SUSHI
·
--
籌碼正在快速流動?
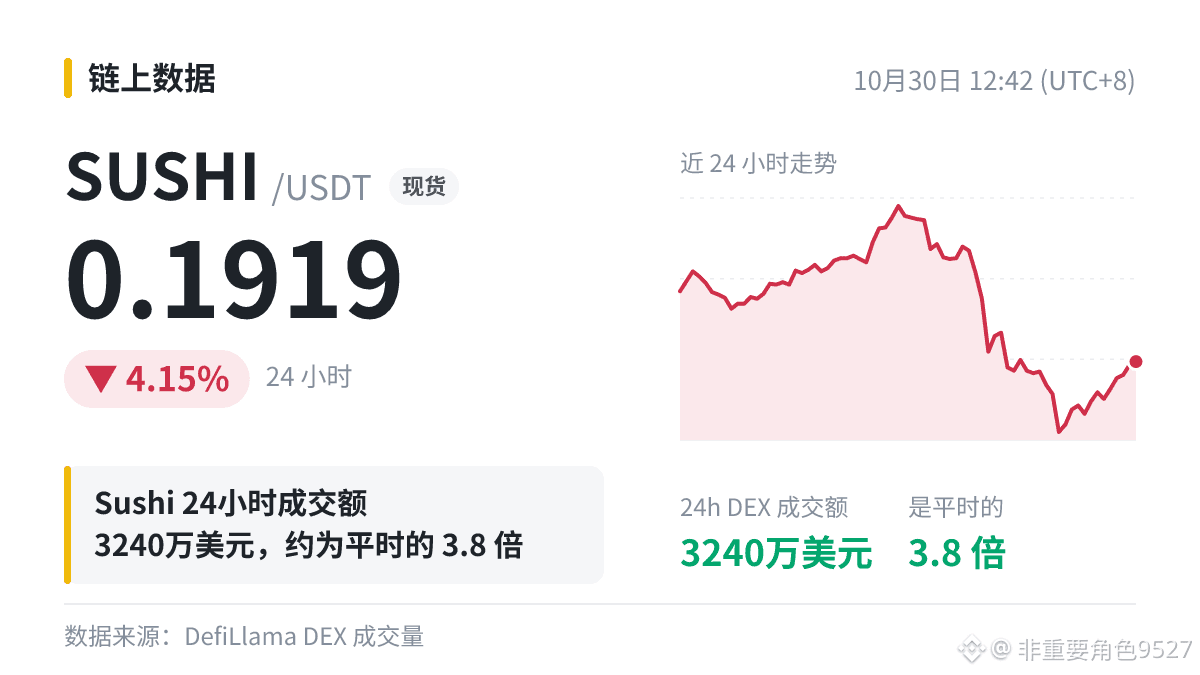
Sushi 上的成交明顯放大:24h 成交 3240萬美元,是平時的 3.8 倍,DEX 中排第 39。
成交放大不代表錢都在買——買和賣雙向都算進去了。關鍵看是大資金在進場、在倒倉,還是程序化交易在來回搬磚。
$SUSHI 最新 0.1919(24h -4.15%)。
#SUSHI
籌碼正在快速流動?
Sushi 上的成交明顯放大:24h 成交 3240萬美元,是平時的 3.8 倍,DEX 中排第 39。
成交放大不代表錢都在買——買和賣雙向都算進去了。關鍵看是大資金在進場、在倒倉,還是程序化交易在來回搬磚。
$SUSHI 最新 0.1919(24h -4.15%)。
#SUSHI
Sushi 上的成交明顯放大:24h 成交 3240萬美元,是平時的 3.8 倍,DEX 中排第 39。
成交放大不代表錢都在買——買和賣雙向都算進去了。關鍵看是大資金在進場、在倒倉,還是程序化交易在來回搬磚。
$SUSHI 最新 0.1919(24h -4.15%)。
#SUSHI
1
·
--
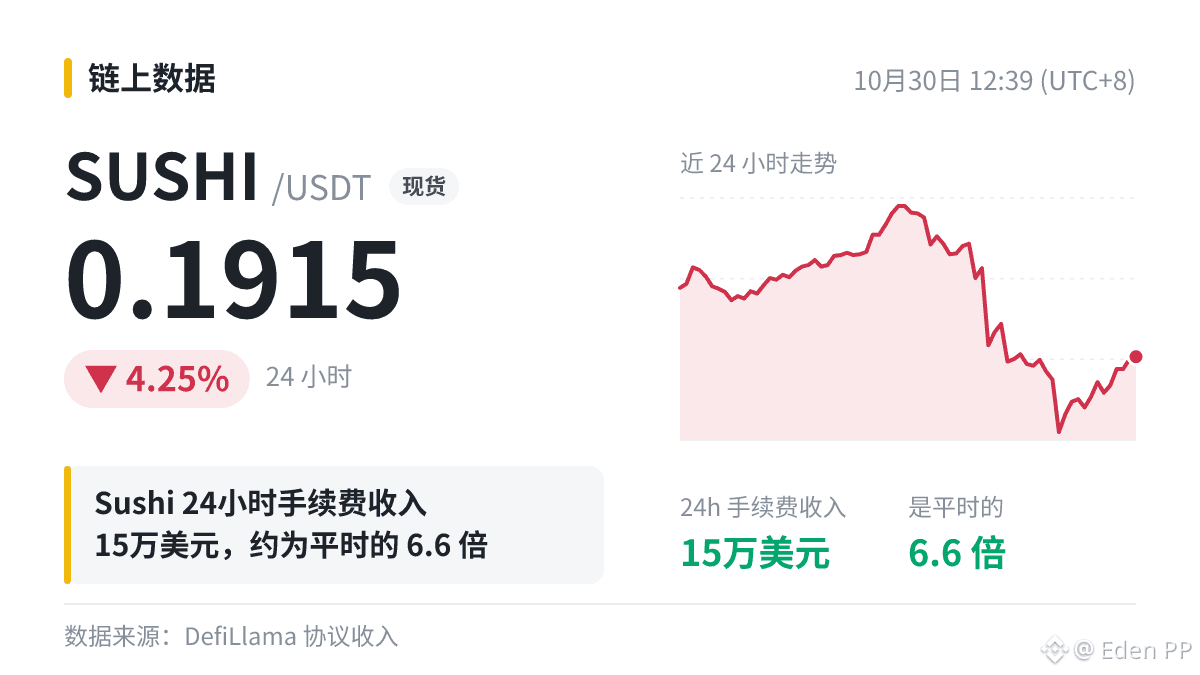
$SUSHI Sushi 這一天的手續費收入 15萬美元,頂得上平時差不多 6.6 天的總和。
這麼大的放大,往往意味着交易在集中放大:可能來自行情波動加劇帶出的成交,也可能來自單個大戶或一次性事件。從資金角度,我更關心這些用戶明天留不留下來。代幣 24h -4.25%。
把鏈上數據和價格對照着看,才更靠譜。
#SUSHI
$SUSHI Sushi 這一天的手續費收入 15萬美元,頂得上平時差不多 6.6 天的總和。
這麼大的放大,往往意味着交易在集中放大:可能來自行情波動加劇帶出的成交,也可能來自單個大戶或一次性事件。從資金角度,我更關心這些用戶明天留不留下來。代幣 24h -4.25%。
把鏈上數據和價格對照着看,才更靠譜。
#SUSHI
這麼大的放大,往往意味着交易在集中放大:可能來自行情波動加劇帶出的成交,也可能來自單個大戶或一次性事件。從資金角度,我更關心這些用戶明天留不留下來。代幣 24h -4.25%。
把鏈上數據和價格對照着看,才更靠譜。
#SUSHI
4
·
--
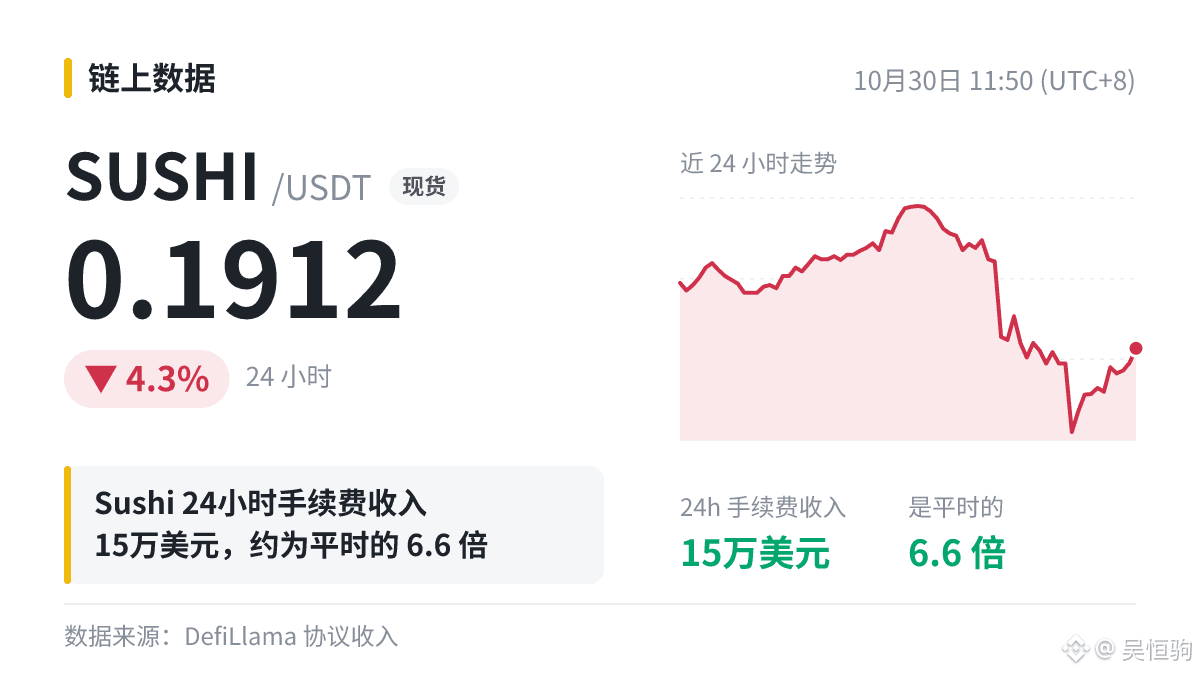
🌕 DEX項目 Sushi 今天忙瘋了!
手續費收入衝到 15萬美元(24h),平時一天 2.3萬美元,整整 6.6 倍!
拿着 $SUSHI 的朋友看到這個估計坐不住了!但數據強跟幣價漲不漲不是一回事,倉位留餘地。是信號還是噪音?
#SUSHI
市場瞬息萬變,別急着下結論。
🌕 DEX項目 Sushi 今天忙瘋了!
手續費收入衝到 15萬美元(24h),平時一天 2.3萬美元,整整 6.6 倍!
拿着 $SUSHI 的朋友看到這個估計坐不住了!但數據強跟幣價漲不漲不是一回事,倉位留餘地。是信號還是噪音?
#SUSHI
市場瞬息萬變,別急着下結論。
手續費收入衝到 15萬美元(24h),平時一天 2.3萬美元,整整 6.6 倍!
拿着 $SUSHI 的朋友看到這個估計坐不住了!但數據強跟幣價漲不漲不是一回事,倉位留餘地。是信號還是噪音?
#SUSHI
市場瞬息萬變,別急着下結論。
104
·
--
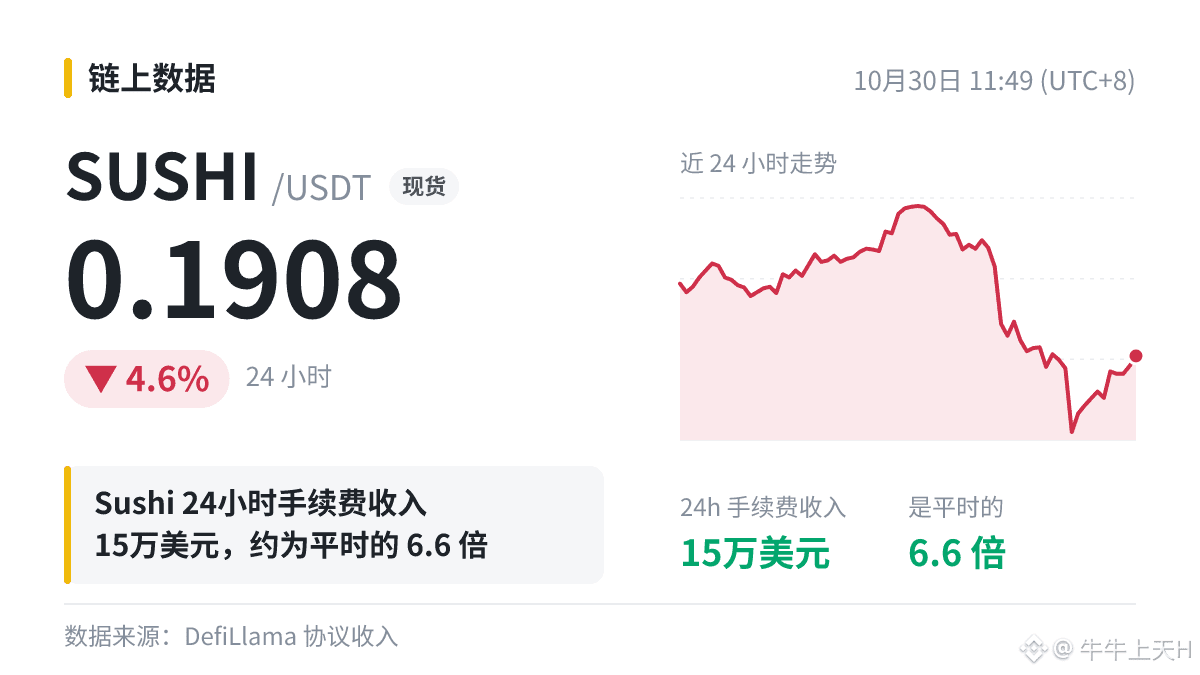
兄弟們,DEX賽道熱起來了!🔥
$SUSHI Sushi 最近 24 小時手續費收入 15萬美元,是平時的 6.6 倍!
手續費這個數據最實在,用的人少根本沒有!$SUSHI 24h -4.6%,價格暫時沒跟上。
這次是曇花一現還是開始?評論區說說👇
#SUSHI
兄弟們,DEX賽道熱起來了!🔥
$SUSHI Sushi 最近 24 小時手續費收入 15萬美元,是平時的 6.6 倍!
手續費這個數據最實在,用的人少根本沒有!$SUSHI 24h -4.6%,價格暫時沒跟上。
這次是曇花一現還是開始?評論區說說👇
#SUSHI
$SUSHI Sushi 最近 24 小時手續費收入 15萬美元,是平時的 6.6 倍!
手續費這個數據最實在,用的人少根本沒有!$SUSHI 24h -4.6%,價格暫時沒跟上。
這次是曇花一現還是開始?評論區說說👇
#SUSHI
27

·
--
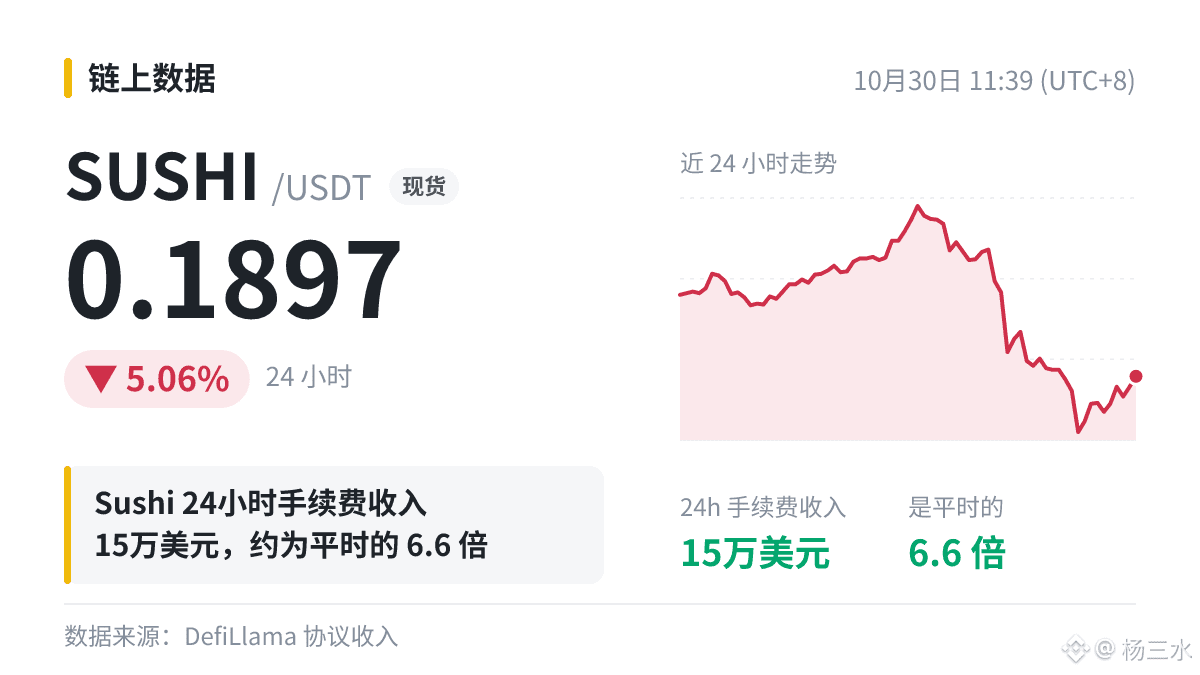
記錄一條數據:10月30日中午,$SUSHI Sushi 最近 24 小時手續費收入 15萬美元,約平時的 6.6 倍。
我自己的看法:手續費是用戶付出去的總費用,它變多代表這一天使用量明顯多了。能不能成爲新常態,我過幾天再看一下。你們會怎麼做?
#SUSHI
我也常看走眼,別當建議。
記錄一條數據:10月30日中午,$SUSHI Sushi 最近 24 小時手續費收入 15萬美元,約平時的 6.6 倍。
我自己的看法:手續費是用戶付出去的總費用,它變多代表這一天使用量明顯多了。能不能成爲新常態,我過幾天再看一下。你們會怎麼做?
#SUSHI
我也常看走眼,別當建議。
我自己的看法:手續費是用戶付出去的總費用,它變多代表這一天使用量明顯多了。能不能成爲新常態,我過幾天再看一下。你們會怎麼做?
#SUSHI
我也常看走眼,別當建議。
29
·
--
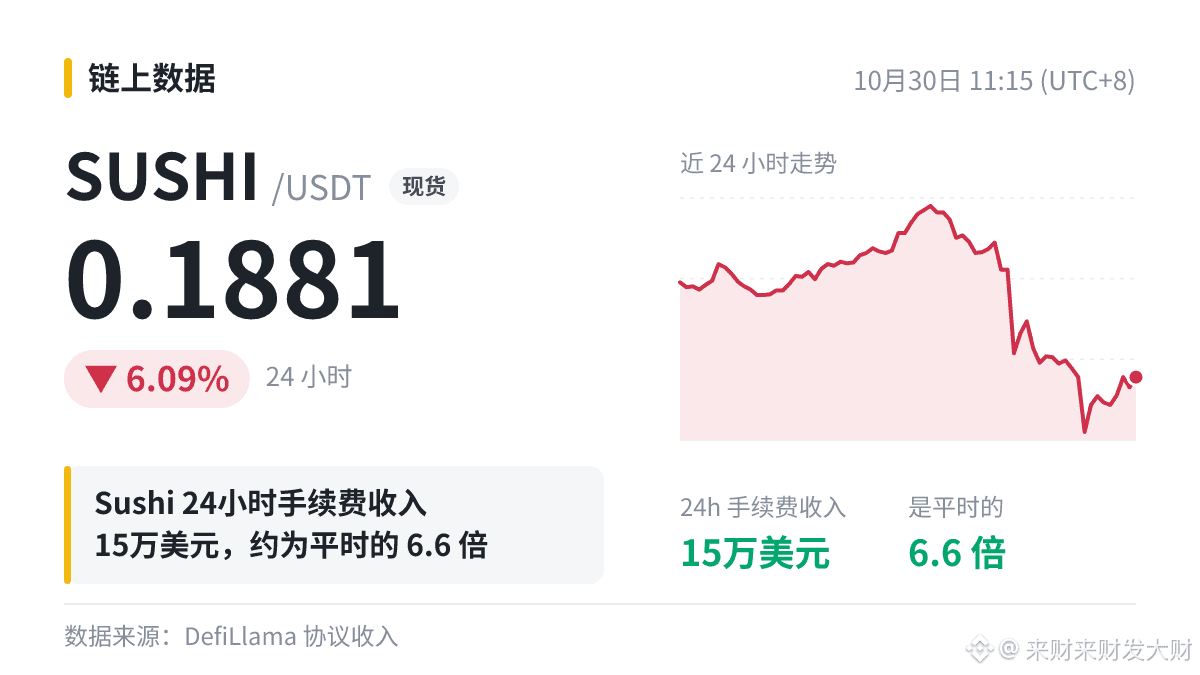
Sushi(DEX)24 小時手續費收入 15萬美元,約爲平時日均 2.3萬美元 的 6.6 倍,相關代幣 $SUSHI 。
收入放大一般意味着使用量這一天明顯上升,但單日數據也可能受大額清算影響,能不能延續才重要。歡迎補充你看到的情況。
#SUSHI
就聊聊,盈虧都得自己扛。
Sushi(DEX)24 小時手續費收入 15萬美元,約爲平時日均 2.3萬美元 的 6.6 倍,相關代幣 $SUSHI 。
收入放大一般意味着使用量這一天明顯上升,但單日數據也可能受大額清算影響,能不能延續才重要。歡迎補充你看到的情況。
#SUSHI
就聊聊,盈虧都得自己扛。
收入放大一般意味着使用量這一天明顯上升,但單日數據也可能受大額清算影響,能不能延續才重要。歡迎補充你看到的情況。
#SUSHI
就聊聊,盈虧都得自己扛。
14

·
--
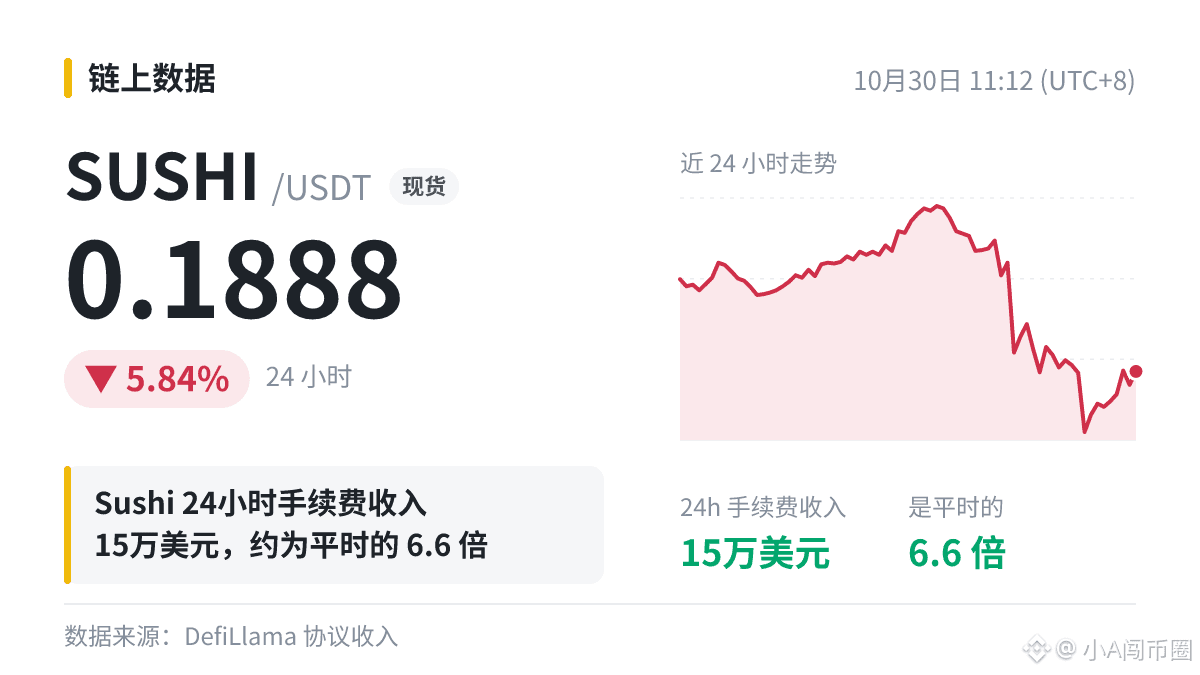
家人們誰懂啊!
Sushi 手續費收入一下子幹到平時的 6.6 倍💥
24 小時 15萬美元,平時日均也就 2.3萬美元!
$SUSHI 這數據有人在瘋狂用啊!但單日暴增不代表能一直這樣,先想好退路。你們等什麼確認才動手?
#SUSHI
家人們誰懂啊!
Sushi 手續費收入一下子幹到平時的 6.6 倍💥
24 小時 15萬美元,平時日均也就 2.3萬美元!
$SUSHI 這數據有人在瘋狂用啊!但單日暴增不代表能一直這樣,先想好退路。你們等什麼確認才動手?
#SUSHI
Sushi 手續費收入一下子幹到平時的 6.6 倍💥
24 小時 15萬美元,平時日均也就 2.3萬美元!
$SUSHI 這數據有人在瘋狂用啊!但單日暴增不代表能一直這樣,先想好退路。你們等什麼確認才動手?
#SUSHI
38
·
--
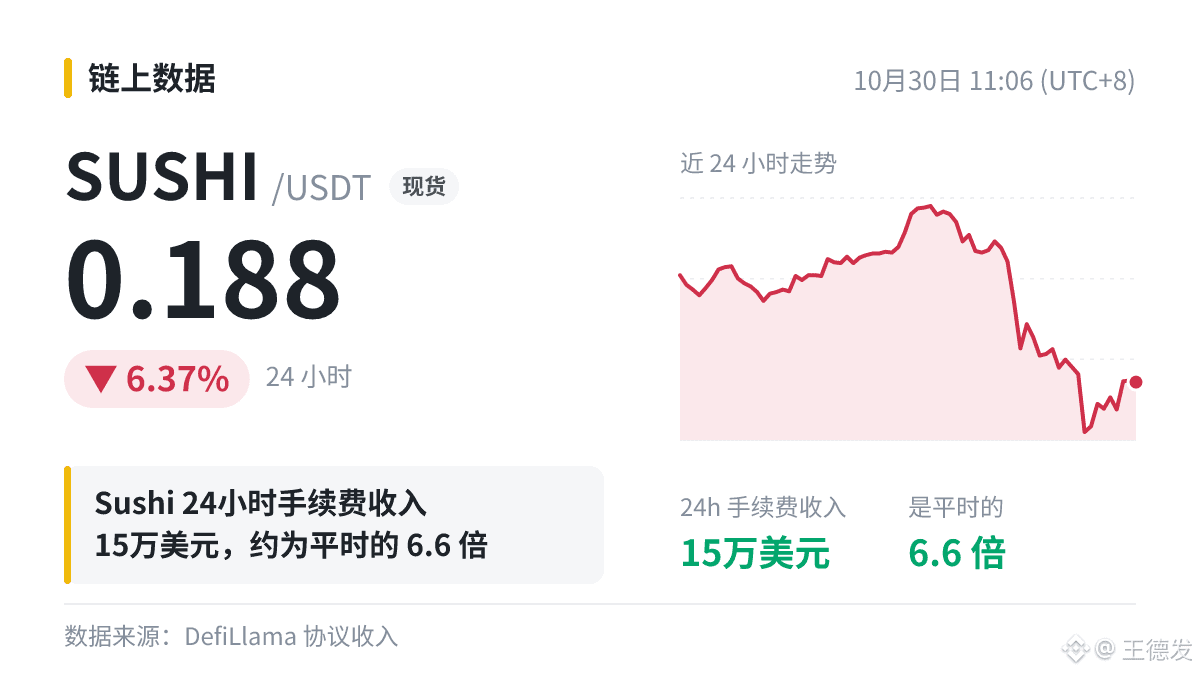
有一說一,Sushi 過去 24 小時的手續費收入(15萬美元),比我這些年在鏈上交的手續費加起來還多——大概吧。
平時一天 2.3萬美元,這次直接幹到 6.6 倍,$SUSHI 的評論區估計已經熱鬧起來了。
我的立場一如既往:先看熱鬧,再看數據能不能持續一陣保持住。評論區說說,你上一次被行情教育是什麼時候?
#SUSHI
就聊聊,賺了虧了都得自己扛。
有一說一,Sushi 過去 24 小時的手續費收入(15萬美元),比我這些年在鏈上交的手續費加起來還多——大概吧。
平時一天 2.3萬美元,這次直接幹到 6.6 倍,$SUSHI 的評論區估計已經熱鬧起來了。
我的立場一如既往:先看熱鬧,再看數據能不能持續一陣保持住。評論區說說,你上一次被行情教育是什麼時候?
#SUSHI
就聊聊,賺了虧了都得自己扛。
平時一天 2.3萬美元,這次直接幹到 6.6 倍,$SUSHI 的評論區估計已經熱鬧起來了。
我的立場一如既往:先看熱鬧,再看數據能不能持續一陣保持住。評論區說說,你上一次被行情教育是什麼時候?
#SUSHI
就聊聊,賺了虧了都得自己扛。
42
·
--
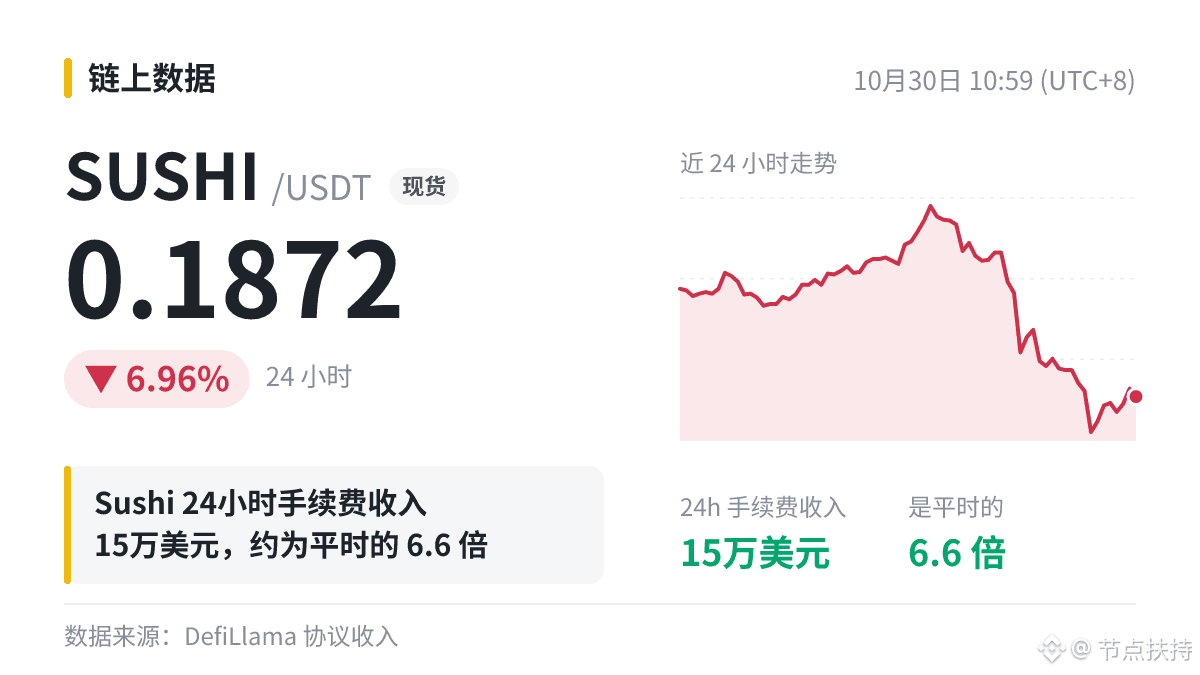
DeFi收入提醒:$SUSHI 對應的 Sushi,最近 24 小時的手續費收入來到 15萬美元,是平時的 6.6 倍。代幣現價 0.1872。
數據走強和幣價漲跌不是一回事,一次動作代表不了太多,連續的信號更值得重視。
#SUSHI
DeFi收入提醒:$SUSHI 對應的 Sushi,最近 24 小時的手續費收入來到 15萬美元,是平時的 6.6 倍。代幣現價 0.1872。
數據走強和幣價漲跌不是一回事,一次動作代表不了太多,連續的信號更值得重視。
#SUSHI
數據走強和幣價漲跌不是一回事,一次動作代表不了太多,連續的信號更值得重視。
#SUSHI
3
登入以探索更多內容
加入幣安廣場中的全球加密貨幣用戶
⚡️ 獲取加密貨幣的最新和實用資訊。
💬 受到全球最大加密貨幣交易所的信任。
👍 發掘來自經過驗證創作者的真實見解。
電子郵件 / 電話號碼
熱門話題
1
#币安将恢复更多资产提现
225,482 次瀏覽
858 討論中
2
#币安每小时充值量已超过提现量
74,063 次瀏覽
373 討論中
3
#苹果财报喜忧参半
84,120 次瀏覽
385 討論中
4
#Palantir盘后跌3%营收破20亿美元
42,891 次瀏覽
158 討論中
5
#法国否决两项加密退出税提案
0 次瀏覽
25 討論中
6
#泰国证监会拟向数字资产运营商发放衍生品牌照
3,364 次瀏覽
56 討論中
7
#纳斯达克100指数进入调整区间
17,432 次瀏覽
55 討論中
8
#美国中期选举倒计时,美股博弈窗口已开启?
1.3M 次瀏覽
2,884 討論中
9
#美国10月非农出炉:降息还有戏吗?
368,486 次瀏覽
592 討論中
10
#币安10月31日储备金证明快照零知识证明已生成
402,266 次瀏覽
719 討論中