

#polyflow
polyflow
10,790 次瀏覽
50 討論中
熱門
最新
·
--
這兩天看了一些 PayFi 的東西,越看越覺得,這個賽道可能真的比我們想象中有意思。
因爲 Crypto 現在已經不缺“怎麼讓錢賺更多”的產品了,交易、借貸、質押、各種收益玩法一大堆。
但有個最基礎的問題反而一直沒被特別認真地解決:
鏈上的錢,怎麼更自然地進入現實生活?
這也是我最近對 @Square-Creator-cf6856467 比較有好感的地方。
它不是上來就跟你講一個特別玄的故事,而是把支付這件事拆開來做。身份、資金、消費、跨境、薪資,再到 Card、eSIM,甚至未來的 AI Agent 支付,都能看到比較具體的落點。
我覺得這個思路其實挺牛的。
因爲真正的大規模應用,未必是讓普通人每天打開錢包研究 Gas、網絡和智能合約。
最理想的狀態反而是:
你刷卡就刷卡,出國就能用,領工資就領工資,跨境轉錢也不用折騰半天。
至於後面是不是區塊鏈、是不是 PayFi,用戶可能根本懶得管😂
如果 PolyFlow 真能把這些場景一點點跑通,那它做的就不只是一個支付產品了,更像是在把“鏈上的錢”和“現實裏的錢”之間那條線慢慢接起來。
說實話,我還挺期待這種項目的。
不是因爲故事講得有多大,而是它讓我開始認真想:如果有一天加密支付真的變得跟刷銀行卡一樣自然,會不會這纔是 Web3 真正出圈的時刻?
至少從現在這個方向來看,PolyFlow 是我覺得值得持續盯着的一個。
#polyflow
這兩天看了一些 PayFi 的東西,越看越覺得,這個賽道可能真的比我們想象中有意思。
因爲 Crypto 現在已經不缺“怎麼讓錢賺更多”的產品了,交易、借貸、質押、各種收益玩法一大堆。
但有個最基礎的問題反而一直沒被特別認真地解決:
鏈上的錢,怎麼更自然地進入現實生活?
這也是我最近對 @polyflow_PayFi 比較有好感的地方。
它不是上來就跟你講一個特別玄的故事,而是把支付這件事拆開來做。身份、資金、消費、跨境、薪資,再到 Card、eSIM,甚至未來的 AI Agent 支付,都能看到比較具體的落點。
我覺得這個思路其實挺牛的。
因爲真正的大規模應用,未必是讓普通人每天打開錢包研究 Gas、網絡和智能合約。
最理想的狀態反而是:
你刷卡就刷卡,出國就能用,領工資就領工資,跨境轉錢也不用折騰半天。
至於後面是不是區塊鏈、是不是 PayFi,用戶可能根本懶得管😂
如果 PolyFlow 真能把這些場景一點點跑通,那它做的就不只是一個支付產品了,更像是在把“鏈上的錢”和“現實裏的錢”之間那條線慢慢接起來。
說實話,我還挺期待這種項目的。
不是因爲故事講得有多大,而是它讓我開始認真想:如果有一天加密支付真的變得跟刷銀行卡一樣自然,會不會這纔是 Web3 真正出圈的時刻?
至少從現在這個方向來看,PolyFlow 是我覺得值得持續盯着的一個。
#polyflow

29
1
4
243
·
--
多數人聊PolyFlow時盯着PID和PLP的機制設計,我反而對另一件事更感興趣——鏈上信用到底能不能脫離加密資產抵押,真正錨定在支付行爲本身。
PolyFlow的解法其實挺直接:每筆通過PID完成的支付,自動生成可驗證憑證並錨定上鍊,借款方不需要超額抵押,放款方直接調用鏈上信用評分。這套邏輯已經在供應鏈金融場景跑通了,Pelago平臺上兩家供應商憑應收賬款代幣化拿到了100萬USDC的鏈上貸款,全程走Stellar網絡結算。
更有意思的是ROAM的案例。用戶完成一次KYC後,PID自動生成鏈上憑證,ROAM直接驗證並開通eSIM,不需要二次身份審覈。身份驗證和支付行爲在這裏變成了同一件事。
Raymond Qu之前在Geoswift做了十幾年跨境支付,團隊對傳統結算的痛點理解很深。PID這套東西,本質上是在把每一筆支付變成可複用的信用資產。如果穩定幣結算量繼續漲,這個方向的想象空間可能比支付本身更大。
@Square-Creator-cf6856467 #polyflow
多數人聊PolyFlow時盯着PID和PLP的機制設計,我反而對另一件事更感興趣——鏈上信用到底能不能脫離加密資產抵押,真正錨定在支付行爲本身。
PolyFlow的解法其實挺直接:每筆通過PID完成的支付,自動生成可驗證憑證並錨定上鍊,借款方不需要超額抵押,放款方直接調用鏈上信用評分。這套邏輯已經在供應鏈金融場景跑通了,Pelago平臺上兩家供應商憑應收賬款代幣化拿到了100萬USDC的鏈上貸款,全程走Stellar網絡結算。
更有意思的是ROAM的案例。用戶完成一次KYC後,PID自動生成鏈上憑證,ROAM直接驗證並開通eSIM,不需要二次身份審覈。身份驗證和支付行爲在這裏變成了同一件事。
Raymond Qu之前在Geoswift做了十幾年跨境支付,團隊對傳統結算的痛點理解很深。PID這套東西,本質上是在把每一筆支付變成可複用的信用資產。如果穩定幣結算量繼續漲,這個方向的想象空間可能比支付本身更大。
@polyflow_PayFi #polyflow

233
·
--
DeFi最大的問題,可能從來都不是收益不夠高。
而是很多收益,根本沒有真正的「錢」在背後。
借貸、LP、槓桿、質押,一套套玩法看起來越來越複雜,但如果資金始終只是在Crypto內部循環,收益最終還是很難擺脫交易量、市場波動和新增流動性。
所以我反而更關注PayFi。
因爲支付這件事,本身就有真實需求。
跨境匯款、商戶結算、供應鏈付款、支付網關,這些每天都在發生,而且背後對應的是真實資金流,而不是爲了挖礦創造出來的資金需求。
問題是,傳統支付體系的資金往往被中心化機構託管,透明度和可組合性都有限。
@Polyflow_PayFi想做的事情,在我看來,就是把這中間缺失的一層補起來。
PID負責身份和可驗證憑證,PLP負責承接支付資金與結算流動性,再進一步讓這些真實支付產生的資金流能夠和鏈上金融連接。
這意味着一個很重要的變化:
未來DeFi的收益來源,可能不只是「別人願意接你的流動性」,而是現實世界真的有人需要這筆錢週轉。
如果這條路能跑通,PayFi真正改變的就不是某個DeFi產品,而是鏈上資金的來源。
從Crypto內部循環,到真實商業現金流進入鏈上。
我覺得這纔是PayFi最值得看的地方。
@Polyflow_PayFi
#polyflow
1
282


·
--
過去,付完一筆錢,交易就此結束。
在PayFi的世界,交易纔剛剛開始。
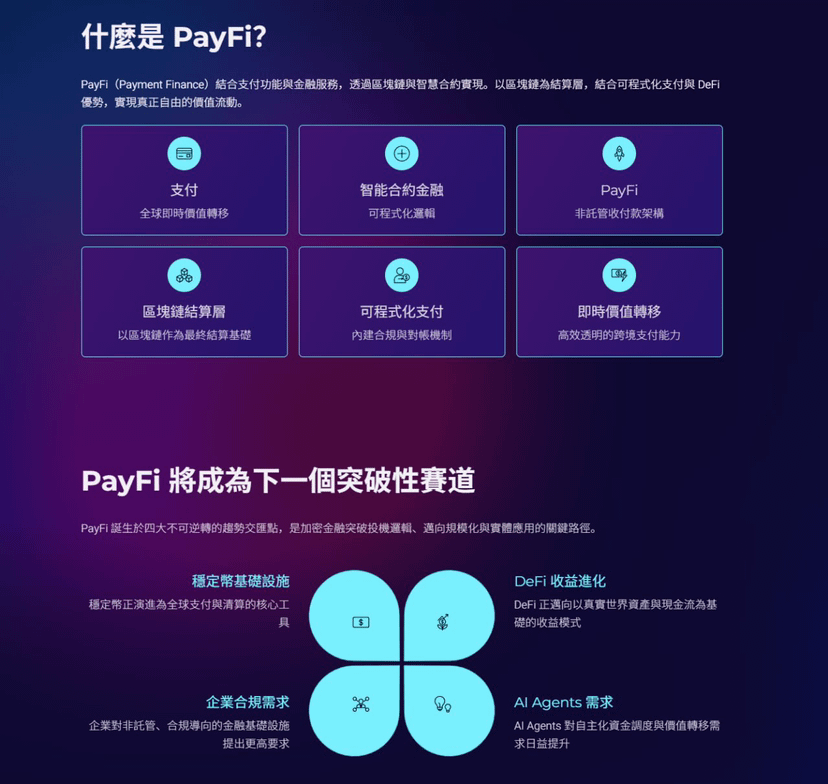
@Polyflow_PayFi正在建造一套去中心化PayFi基礎設施,用鏈上結算、智能合約,讓每一次消費、每一筆付款,同時積累信用、釋放收益,讓價值自由流動。
當下恰好是PayFi爆發節點:穩定幣全球化清算,DeFi擁抱現實現金流,AI Agent需要自主花錢,企業渴求非託管合規底座,多重趨勢撞在一起。
PolyFlow選擇協議層破局:
資金完全交由智能合約調度,平臺不碰一分用戶資產;PID守護身份隱私同時滿足合規;PLP池支撐跨鏈結算,跨境T+0,交易成本砍半以上,多鏈生態全面打通。
從實體卡片、掃碼激勵、薪資上鍊,再到AI Studio,應用已經跑通。
29.5萬活躍用戶,近百萬參與Scan to Earn,2.8萬+PID被鑄造出來。
跨境貿易、AI自動支付、DePIN融資,現實場景正在被鏈上重構。
關注👉@Polyflow_PayFi 當支付不再只是錢的挪動,一個全新的金融網絡正在到來。
#polyflow

234
·
--
真實
最近研究 PolyFlow 的時候,我反而被一個比較“傳統金融”的問題吸引了:
爲什麼一筆錢在支付完成之前,必須一直躺在那裏?
傳統支付體系裏,信息流和資金流往往是分開的,中間還夾着清算、託管、合規等各種環節,所以一筆跨境支付真正跑起來,效率並沒有想象中那麼高。
PolyFlow 做的事情,我理解就是試着把這套邏輯搬到鏈上。
它把信息流交給 PID,把資金流交給 PLP。
PID 可以理解成鏈上的支付身份和信息層,負責身份、合規、信用等數據;PLP 則通過智能合約管理支付相關的流動性。
這樣一來,支付就不只是“轉一筆錢”這麼簡單。
資金進入鏈上之後,還可以進一步和 DeFi、RWA 等金融應用組合起來。
這也是我覺得 PayFi 有意思的地方。
以前我們聊 DeFi,更多是在討論交易、借貸、質押、收益;但 PayFi 想解決的是一個更現實的問題:
現實世界每天這麼多支付產生的資金流,能不能也成爲鏈上金融的一部分?
如果這個方向真的跑通,支付就不再只是成本,而可能成爲金融基礎設施的一部分。
所以我現在看 PolyFlow,並不是把它當成一個普通的支付項目,而是更願意把它理解成:
試圖給“支付+鏈上金融”搭一層基礎設施。
當然,最終還是得看真實支付量、用戶和生態能不能持續增長。
但這個方向,我覺得值得繼續跟。
@Polyflow_PayFi
#polyflow

307

·
--
PayFi這東西,我最近是真的有點上頭了
最近刷到 PayFi 這個賽道的次數有點多,本來沒太當回事,結果自己順着看了一圈,發現這東西好像還真不是純炒概念。
我最近比較關注的是 @Polyflow_PayFi。
說白了,我看項目其實挺簡單。
技術多牛、概念多新,這些我都會看,但最後還是得落到一個問題:
鏈上的錢,到底什麼時候能真正拿出來花?
現在Crypto最大的問題之一就是,大家特別擅長讓錢在鏈上“折騰”。
質押、借貸、交易、挖礦,玩法一個接一個。
但你真想拿着USDT去現實世界消費、跨境轉賬、發工資,體驗一下,還是會發現中間隔着一大堆東西。
錢包、網絡、Gas、支付渠道……
普通人看到這裏估計已經關頁面了。
所以 PolyFlow 這種從支付場景切進去的項目,反而讓我覺得挺有意思。
身份、資金、消費、跨境、薪資這些東西,聽起來沒那麼性感,但它們偏偏是現實生活裏最剛需的東西。
再往後還有 Card、eSIM,以及AI Agent支付。
尤其是AI Agent支付!
AI自己找商品、自己算價格、自己完成支付。
你甚至都不需要知道後面跑的是哪條鏈。
這纔是我理解的PayFi。
不是天天跟你強調“區塊鏈改變世界”,而是把區塊鏈藏到後面,讓你根本感覺不到。
就像現在掃碼付款一樣,誰付款的時候還會停下來研究一下支付協議?
真正好用的Crypto,可能就是讓你忘記自己正在用Crypto。
所以我現在對 PolyFlow 的態度也比較簡單:
不急着吹,也不急着下結論。
先盯着,看它能不能把這些東西真正做出來。
如果支付、跨境、Card,再到未來的AI Agent支付真的一個個跑通,那這個故事就不是簡單的“又一個PayFi項目”了。
至少目前,這是我最近比較願意花時間研究的一個方向。
@Square-Creator-cf6856467
#PayFi #PolyFlow #Web3
PayFi這東西,我最近是真的有點上頭了
最近刷到 PayFi 這個賽道的次數有點多,本來沒太當回事,結果自己順着看了一圈,發現這東西好像還真不是純炒概念。
我最近比較關注的是 @Polyflow_PayFi。
說白了,我看項目其實挺簡單。
技術多牛、概念多新,這些我都會看,但最後還是得落到一個問題:
鏈上的錢,到底什麼時候能真正拿出來花?
現在Crypto最大的問題之一就是,大家特別擅長讓錢在鏈上“折騰”。
質押、借貸、交易、挖礦,玩法一個接一個。
但你真想拿着USDT去現實世界消費、跨境轉賬、發工資,體驗一下,還是會發現中間隔着一大堆東西。
錢包、網絡、Gas、支付渠道……
普通人看到這裏估計已經關頁面了。
所以 PolyFlow 這種從支付場景切進去的項目,反而讓我覺得挺有意思。
身份、資金、消費、跨境、薪資這些東西,聽起來沒那麼性感,但它們偏偏是現實生活裏最剛需的東西。
再往後還有 Card、eSIM,以及AI Agent支付。
尤其是AI Agent支付!
AI自己找商品、自己算價格、自己完成支付。
你甚至都不需要知道後面跑的是哪條鏈。
這纔是我理解的PayFi。
不是天天跟你強調“區塊鏈改變世界”,而是把區塊鏈藏到後面,讓你根本感覺不到。
就像現在掃碼付款一樣,誰付款的時候還會停下來研究一下支付協議?
真正好用的Crypto,可能就是讓你忘記自己正在用Crypto。
所以我現在對 PolyFlow 的態度也比較簡單:
不急着吹,也不急着下結論。
先盯着,看它能不能把這些東西真正做出來。
如果支付、跨境、Card,再到未來的AI Agent支付真的一個個跑通,那這個故事就不是簡單的“又一個PayFi項目”了。
至少目前,這是我最近比較願意花時間研究的一個方向。
@polyflow_PayFi
#PayFi #PolyFlow #Web3

1
386

·
--
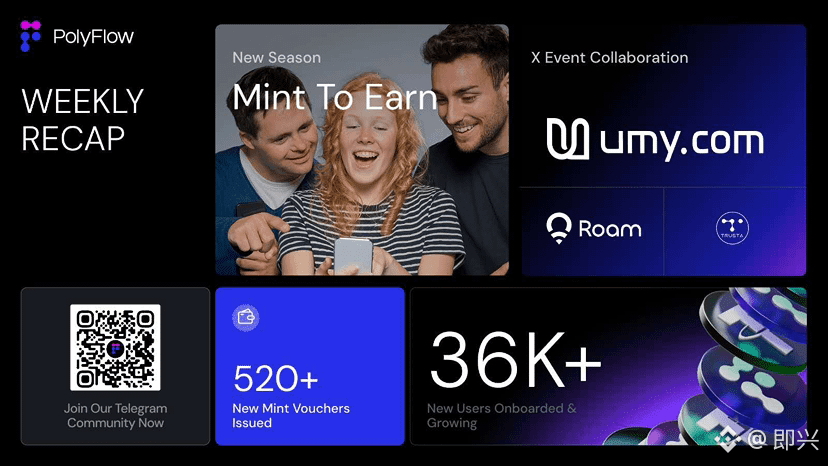
最近 AI Agent 越來越火,但我覺得很多人只看到了“AI 會不會賺錢”,卻忽略了一個很現實的問題:如果未來 AI Agent 真能自己完成任務,那它的錢從哪裏來?又怎麼付款?
比如一個 AI Agent 幫你訂酒店、購買數據、調用 API,甚至自己結算服務費用,總不能每一步都等人類手動確認吧?
這也是我覺得 @Polyflow_PayFi 有意思的地方。
它把 PayFi 和 AI Agent 放到了一起,通過 PID 身份體系,讓 Agent 不只是一個會聊天的程序,而是可以擁有對應的鏈上支付身份,再結合智能合約和支付基礎設施,讓機器自主完成價值轉移。官網也提到正在結合 x402 等方向,推進 AI 原生支付網絡。
這個邏輯其實很好理解:以前是“人操作錢包”,以後可能變成“Agent替你花錢”。
所以我覺得 PayFi 的想象力,可能遠遠不只是低手續費跨境轉賬。真正值得看的,是當 AI 開始成爲新的經濟參與者之後,誰能給這些 Agent 提供穩定、合規、可編程的資金流轉基礎設施。
如果 AI Agent 真正進入日常生活,支付這一層肯定繞不開。
#polyflow
108
·
--
如果讓我判斷一個 PayFi 項目有沒有繼續看的必要,我現在會先看一個東西:
它有沒有在解決真實世界裏已經存在的問題。
這也是我最近留意 Polyflow的原因。
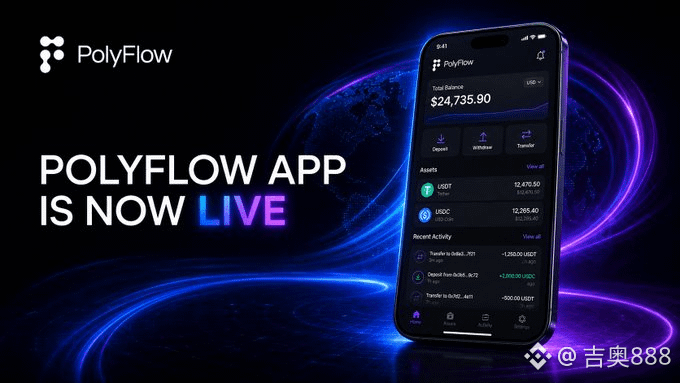
polyflow 現在的產品並不少,從 Card、eSIM,到全球薪資支付,再到 Scan to Earn、Yield to Earn,甚至 AI Agent 支付,覆蓋的都是比較具體的使用場景。
當然,產品多不代表一定能成功,最後還是得看真實用戶、使用頻率以及這些產品之間能不能形成聯動。
但至少它現在的路線比較清晰:不是單純讓用戶把錢轉到鏈上,而是希望讓鏈上的資產參與到消費、跨境、薪資和其他資金流動中。
我覺得這比單純講一個“Crypto 支付”的故事更實際。
PayFi 這個方向還在早期,polyflow 能走到哪一步,後面繼續看產品落地就知道了。
#polyflow
96

·
--
加密行業正在進入一個新的階段。
過去幾年,Crypto 更多被關注於交易、投機和資產發行。
但下一輪真正的大規模應用,可能來自一個更基礎的問題:
價值如何像信息一樣自由流動。
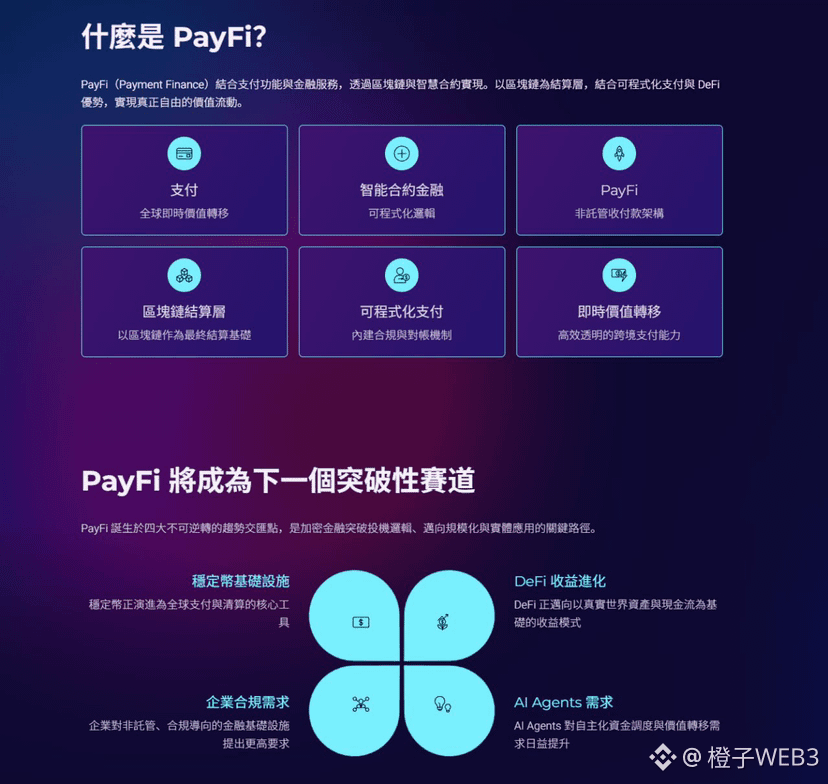
這就是 PayFi(Payment Finance)正在探索的方向。
PayFi = 支付 + 金融。
它利用區塊鏈作爲結算層,結合智能合約,讓支付不再只是一次轉賬,而是一套可編程的金融基礎設施。
想象一下:
全球即時支付。
自動化資金調度。
無需託管的收付款。
基於真實現金流的鏈上收益。
穩定幣正在成爲全球支付的新基礎設施。
DeFi 正從單純收益挖礦,走向真實世界資產和現金流驅動。
AI Agents 也正在產生新的需求——它們需要自主支付、管理資金、完成價值交換。
未來的經濟參與者,不只是人。
還有大量能夠自主行動的 Agent。
而它們需要一套原生的金融系統。
PolyFlow 正在構建 PayFi 時代的底層設施:
一個去中心化的全球收付款網絡。
不持有用戶資金。
非託管架構。
以區塊鏈作爲最終結算層。
Crypto 的下一步,不只是創造更多資產。
而是讓全球價值流動變得更快、更開放、更可編程。
@Polyflow_PayFi,可能就是連接鏈上世界與現實經濟的關鍵入口。 #polyflow

1
3
1.1k
·
--
在RWA如今潮流的衝擊下大家都在討論穩定幣幾萬億的結算量,但你有沒有想過:這些錢付完之後去哪了?
現在的加密支付就像刷卡取現,錢流過就留不下任何痕跡。
而 @Polyflow_PayFi 在做的事情,是把流水變成你的鏈上信用資產。
簡單拆解它搞定的兩件事:
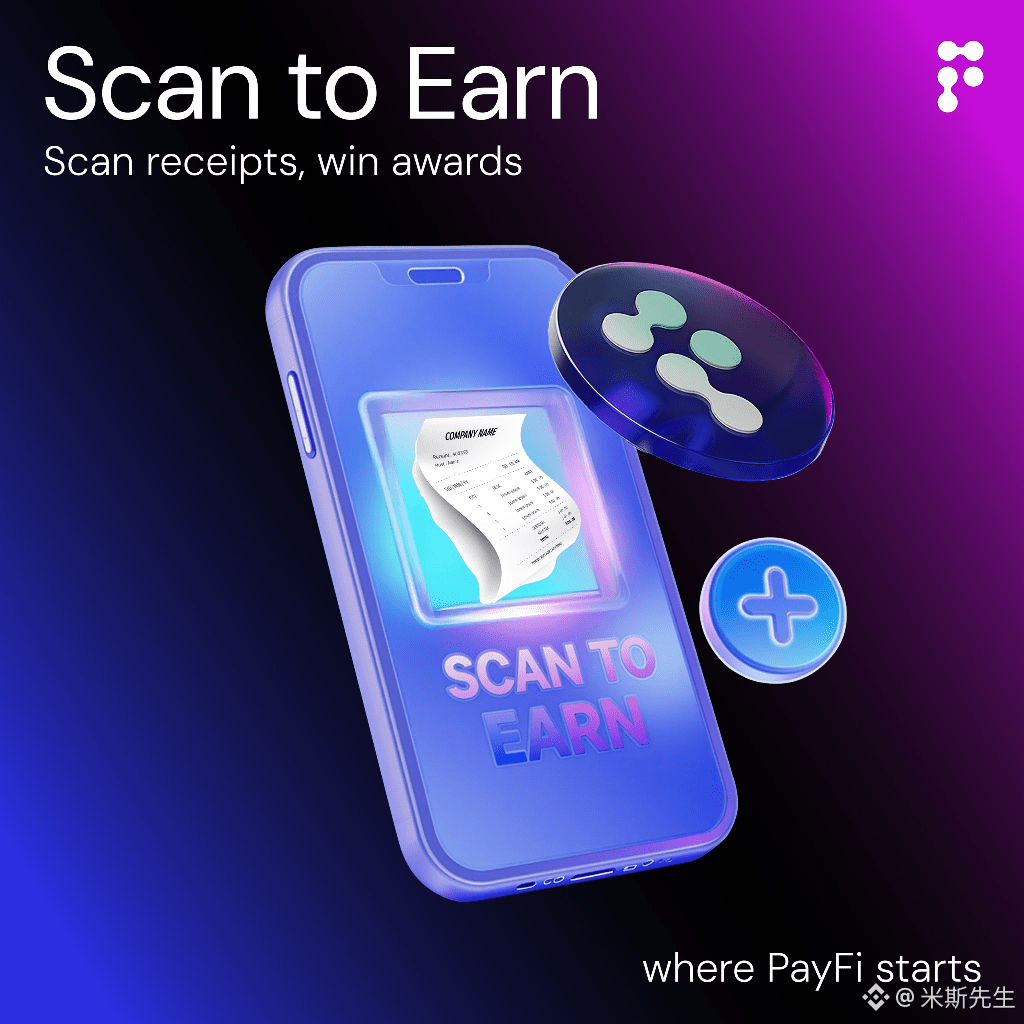
1️⃣ PID:相當於你的“Web3 合規護照+信用卡”,隱私用 ZK 保護,但消費行爲能爲你積累鏈上信用。
2️⃣ PLP:相當於“鏈上餘額寶+流動性池”,商家和用戶的支付資金在池子裏流轉,還能享受 DeFi 的衍生收益。
傳統支付是完成一筆算一筆,PolyFlow 是每一次支付,都在爲你構建金融槓桿。
團隊底層全是老牌跨境支付出身創始人 Raymond Qu 是 Geoswift 的幕後推手。玩合規和資金池,老牌團隊才穩得住。
如果未來區塊鏈不再需要爲了 Web3 而 Web3,讓真實消費自然轉化爲鏈上金融的入場券,這纔是 PayFi 的魅力。
瞭解更多項目信息,關注官方推特
@Polyflow_PayFi
#polyflow #PayFi #Web3支付
1
250
·
--
真實
最近看 PayFi 這條線,我反而越來越覺得,真正有意思的不是項目能講出多大的故事,而是它到底有沒有在解決一些真實的問題。
像 @Polyflow_PayFi 給我的感覺,就不是單純圍繞“鏈上支付”做文章,而是在把支付往更多日常場景裏延伸。
比如 PolyFlow Card 對應日常消費,Scan to Earn 把消費和鏈上激勵結合起來,Yield to Earn 則是收益場景;還有 eSIM、全球薪資支付,這些其實都挺貼近跨境生活和工作的需求。
再往後看,如果 AI Agent 也開始擁有自己的支付能力,那麼支付就不只是“人給人轉賬”這麼簡單了。
我覺得 Web3 真正走進大衆生活,可能恰恰不是讓所有人都天天研究區塊鏈,而是有一天大家正常消費、出行、領工資,甚至讓 Agent 自動完成支付,卻根本感覺不到自己正在使用 Web3。
所以我現在看 PayFi,會更關注產品有沒有真正落到生活裏。
從這個角度來說,PolyFlow 這套佈局還是挺值得繼續觀察的。
#polyflow
1
1.1k
·
--
花了點時間把 @Polyflow_PayFi 的資料翻完,感覺 PayFi 這件事,終於不像口號了。
很多人一聽加密支付,第一反應就是:用穩定幣掃個碼、轉一筆賬。但真正卡住大規模落地的,從來不是「能不能付」,而是後面這一串——錢誰看着、合不合規、跨境要等幾天、付完這筆消費就消失了,既攢不成信用,也帶不來收益。
PolyFlow 的切法比較清楚:把一筆支付拆成兩條流。
PID 管身份和信息,用零知識證明做輕合規,隱私和監管不用二選一;
PLP 管流動性和結算,資金走智能合約,平臺自己不碰錢。
信息流和資金流分開,託管風險先降下來,跨境結算纔有機會做成 T+0,成本也能壓到傳統通道下面。
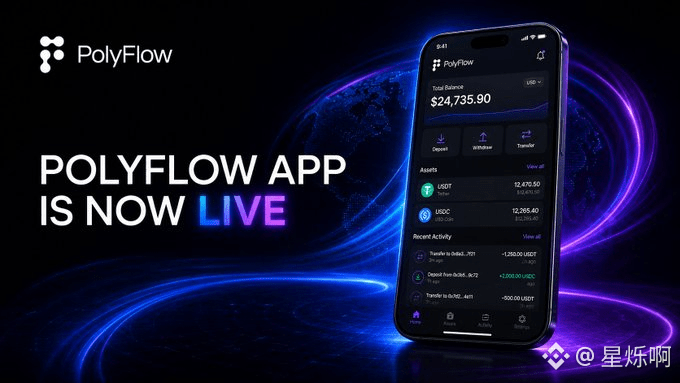
所以它不太像又一個錢包,更像給支付鋪一層基建。上面再長產品:Card 把鏈上資產接到線下消費,Scan to Earn 把小票變成鏈上記錄,eSIM、薪資代發、企業收款都能接到同一套結算上。最近 App 也上了,法幣、穩定幣、轉賬、消費往一個賬戶裏收,用的時候不用先想這筆錢在哪條鏈、哪個錢包。
我比較在意 Scan to Earn 這條。日常買杯咖啡、訂張機票,憑證傳上去,消費本身開始沉澱成信用和積分,TGE 後再兌成平臺代幣。支付不再是一次性流出,而變成自己的鏈上履歷。資料裏把它比成 Web3 的「芝麻信用」,這個比喻其實挺準。
PayFi 要不要得住,最後看的不是白皮書寫得漂不漂亮,是有沒有人真的在付、在掃、在把真實消費寫上鍊。方向對了,剩下就是把這條路走實。
#polyflow #PayFi

275
·
--
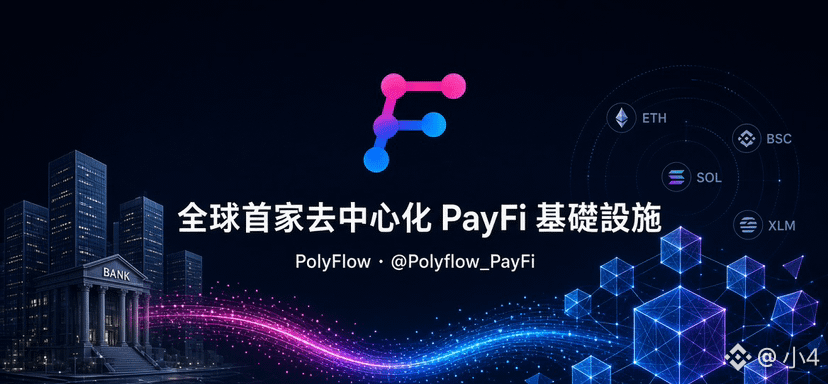
全球首家去中心化 PayFi 基礎設施來了。
@Polyflow_PayFi 正在用區塊鏈把傳統金融和 Web3 接起來:每一筆支付,不只是轉賬,更是信用積累和金融服務的起點。
什麼是 PayFi?
支付 + 可編程金融。以鏈上結算爲底層,結合智能合約、非託管架構和合規能力,讓價值真正自由、透明、即時流動。
爲什麼現在是 PayFi 窗口期?
穩定幣已成爲全球清算工具,DeFi 開始對接真實現金流,AI Agent 需要自主調度資金,企業則要非託管、可合規的基礎設施。這四條線正在匯合。
PolyFlow 怎麼做:
-不碰用戶資金,智能合約接管流程
-PID:去中心化支付身份,兼顧隱私與合規
-PLP:支付流動性池,支撐跨鏈、跨資產結算
-T+0 跨境結算,成本可比傳統網絡低 50%–80%
-多鏈兼容:BSC、ETH、Solana、Stellar 等
產品已經落地:
PolyFlow Card、Scan to Earn、Yield to Earn、eSIM、薪資發放、AI Studio……
消費能積分、積信用,支付能產生收益,而不是單純把錢挪過去。
數據側也在跑起來:
活躍用戶約 29.5 萬,Scan to Earn 近百萬人,已生成 PID 超 2.8 萬。
它不是又一個錢包或託管收款工具,而是給 PayFi 生態鋪底層軌道的協議。
從跨境貿易、AI Agent 自主支付,到旅遊出行和 DePIN 融資,場景正在展開。
關注 @Polyflow_PayFi(https://x.com/Polyflow_PayFi),看支付怎樣從「完成一筆轉賬」變成「進入下一層金融網絡」。
#polyflow
1
537
·
--
以前我們理解支付,很簡單:
我有錢 → 你收錢 → 交易結束。
但進入 Web3 之後,真正有意思的地方可能恰恰是——
支付不應該只是資金流動,而應該成爲金融關係的起點。
這也是我最近比較關注 #PolyFlow 的原因。
它想做的不是再造一個普通錢包,而是把支付、身份、流動性和鏈上金融服務連接起來。
其中 PID 負責身份與數據層,PLP 負責資金流動和支付結算,再疊加穩定幣、DeFi、AI Agent 等場景。
想象一下未來:
AI Agent 可以自己完成支付;
跨境資金可以更高效地結算;
一次真實消費可以沉澱爲鏈上信用;
支付本身也可以成爲金融服務的入口。
這時候,“PayFi”就不再只是一個概念。
它更像是在重新定義:
錢,究竟應該怎樣在全球數字經濟中流動。
這可能纔是 #PolyFlow 值得持續觀察的地方。
@Square-Creator-cf6856467 #polyflow
以前我們理解支付,很簡單:
我有錢 → 你收錢 → 交易結束。
但進入 Web3 之後,真正有意思的地方可能恰恰是——
支付不應該只是資金流動,而應該成爲金融關係的起點。
這也是我最近比較關注 #PolyFlow 的原因。
它想做的不是再造一個普通錢包,而是把支付、身份、流動性和鏈上金融服務連接起來。
其中 PID 負責身份與數據層,PLP 負責資金流動和支付結算,再疊加穩定幣、DeFi、AI Agent 等場景。
想象一下未來:
AI Agent 可以自己完成支付;
跨境資金可以更高效地結算;
一次真實消費可以沉澱爲鏈上信用;
支付本身也可以成爲金融服務的入口。
這時候,“PayFi”就不再只是一個概念。
它更像是在重新定義:
錢,究竟應該怎樣在全球數字經濟中流動。
這可能纔是 #PolyFlow 值得持續觀察的地方。
@polyflow_PayFi #polyflow
174
·
--
第一次看到Buy Now Pay Never這個概念,我也覺得有點誇張。買東西怎麼可能永遠不用付錢?
看完PayFi的邏輯後才明白,它想表達的並不是免費消費,而是重新利用資金的時間價值。
傳統支付發生以後,錢直接離開賬戶,交易到此結束。PayFi可以讓用戶把資產放進能夠產生收益或未來現金流的結構裏,再用收益支付商品或服務成本。用戶依然承擔本金波動、協議和收益變化等風險,但支付與資產管理開始出現在同一套系統中。
PolyFlow的作用,是爲這類場景提供身份與資金基礎。PID負責連接用戶憑證和鏈上信用,PLP負責承接支付資金、結算流動性並連接DeFi。沒有身份和信用,商戶很難提供金融服務;沒有可編程的資金層,收益也無法自動進入支付流程。
我覺得PayFi有意思的地方就在這裏。它沒有把支付視爲資金運動的終點,而是嘗試讓一筆錢在付款、結算和融資之間繼續工作。
@Polyflow_PayFi #polyflow

1
120
·
--
最近重新看了一下 PayFi,我發現這條賽道真正值得關注的,可能不是支付兩個字本身,而是誰能把支付真正融進現實生活
@Polyflow_PayFi 這點比較有意思
從 PolyFlow Card 到 Scan to Earn,再到 Yield to Earn,本質上是在把消費、激勵和收益串到一起。再加上 eSIM、全球薪資支付這些場景,覆蓋的已經不只是鏈上用戶,而是跨境生活、工作這些更實際的需求
我尤其比較關注 AI Agent 這一塊
如果未來 Agent 可以自己管理資產、判斷需求並完成支付,那麼支付的入口可能都會發生變化。用戶甚至不需要理解什麼是鏈、什麼是錢包,只需要告訴 Agent 幫我訂好這個,剩下的事情自動完成
所以我覺得 PayFi 的終局,反而可能是讓 Web3 越來越沒有存在感
真正的大規模應用,不一定是讓用戶天天討論 Web3,而是讓大家正常消費、跨境、領工資的時候,背後的支付基礎設施已經悄悄換了一套
這也是我覺得 PolyFlow 值得繼續觀察的原因
#PolyFloW

135
·
--
真實
在幣圈待久了以後,有個毛病很難改:
項目一上來講願景,我基本先打個折。
因爲這些年聽過太多“重構金融”“改變支付”“連接現實世界”,最後真正能用的沒幾個。
所以我現在看 @Polyflow_PayFi,反而不太關心它故事講得多大,我更想看它有沒有把東西一點點做出來。
目前看下來,它至少不是隻停留在 PPT 上。
卡片支付有了
掃碼激勵有了
薪資支付在做
跨境結算在鋪
連 AI Agent 以後自己花錢這條線也開始接
底層還有 PID 和 PLP,一個偏身份和信用,一個偏資金和流動性。
說白了,就是想把支付這件事,從“錢轉過去就結束”,變成後面還能繼續接信用、收益、結算和金融服務。
這個思路我覺得比單純做個支付入口有意思。
老韭菜看項目,已經不太喫宏大敘事這套了。
有沒有用戶
有沒有場景
有沒有真實資金流
能不能活着把產品做下去
這些比什麼都重要。
PolyFlow 現在至少是在往“真實能用”這個方向走。
至於以後能不能做成 PayFi 的基礎設施,別急着下結論,繼續看它後面的數據和落地。
#polyflow

929
·
--
DeFi最尷尬的問題,不是賺不到錢。
而是當你問一句:
“這個收益,究竟是誰在付?”
很多時候,答案並不是現實世界裏的用戶,而是下一個進場的流動性。
借貸有借貸挖礦,LP有交易手續費,槓桿有資金費率,質押還有代幣激勵。
玩法可以無限疊加,但如果底層資金需求沒有增加,收益最終還是在Crypto內部不斷重新分配。
這也是爲什麼我越來越關注PayFi。
因爲支付不需要被“創造”出來。
跨境匯款、商戶結算、供應鏈付款、企業資金週轉,本來就是現實經濟每天都在發生的需求。
真正值得想象的是:
如果DeFi的流動性,不再只是追逐Crypto裏的收益,而是開始服務現實世界的資金週轉,會發生什麼?
這也是我關注@Polyflow_PayFi的原因。
PolyFlow試圖用PID解決身份與可驗證憑證,讓不同參與者能夠進入合規的支付場景;再通過PLP承接支付資金和結算流動性,讓真實支付產生的現金流具備進一步連接鏈上金融的可能。
換句話說,它想解決的不是“怎麼再造一個高APY”。
而是:
能不能讓鏈上收益背後,出現真正需要資金的人。
如果未來一部分DeFi收益來自跨境支付、商戶結算、貿易融資這些真實商業活動,那麼收益邏輯就會發生根本變化。
從:
“有人把錢存進來,所以我能賺。”
變成:
“現實世界有人需要這筆錢,所以這筆資金產生收益。”
我認爲這纔是PayFi真正值得下注的敘事。
最後還是要回到最硬的指標——真實交易規模。
如果PolyFlow能夠持續把真實支付需求帶到鏈上,那麼它連接的可能就不只是PayFi和DeFi,而是Crypto與真實經濟之間越來越重要的一條資金通道。
@Polyflow_PayFi
#polyflow
141
·
--
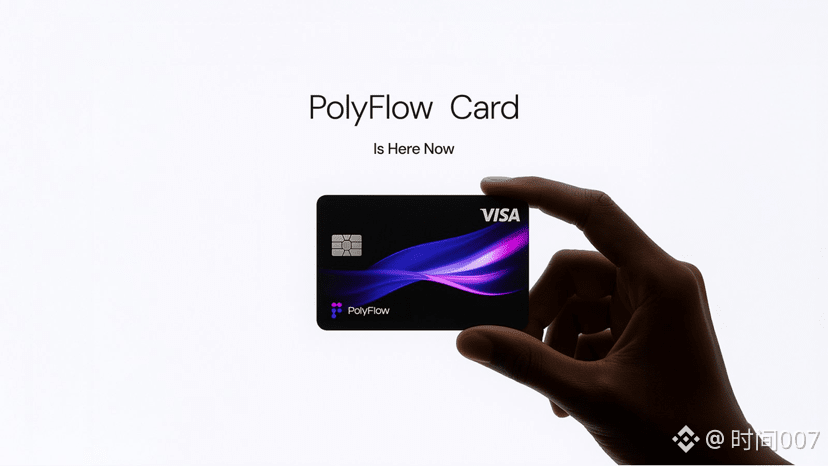
最近研究 Polyflow,我反而沒有先去看那些宏大的行業敘事,而是把它的產品一個個翻了一遍。
Card、eSIM、Salary Payments、Scan to Earn、Yield to Earn,這幾個東西放在一起看,基本能覆蓋消費、出行、薪資、激勵和資金管理幾個不同場景。
這讓我比較關注的一點是:polyflow 沒有把“支付”單獨拿出來做,而是在嘗試把支付前後的事情也一起連接起來。
以前我們習慣把錢包、消費、跨境收款、DeFi 看成完全不同的東西,但如果這些環節以後可以通過一套基礎設施慢慢連起來,用戶使用 Crypto 的方式也會發生變化。
可能以後一個人使用鏈上資產,並不是爲了專門參與某個 Web3 產品,而只是因爲他需要消費、旅行、收工資或者進行跨境結算。
我覺得這纔是 PayFi 真正有機會落地的地方。
#polyflow
108
登入以探索更多內容
加入幣安廣場中的全球加密貨幣用戶
⚡️ 獲取加密貨幣的最新和實用資訊。
💬 受到全球最大加密貨幣交易所的信任。
👍 發掘來自經過驗證創作者的真實見解。
電子郵件 / 電話號碼
熱門話題
1
#比特币再度跌破8万美元
9,945 次瀏覽
100 討論中
2
#泰国推出WORPT稳定币QR支付应用
0 次瀏覽
20 討論中
3
#Strategy未购比特币斥资2.05亿美元回购STRC
137,131 次瀏覽
537 討論中
4
#BitMine增持10452枚ETH
154,784 次瀏覽
762 討論中
5
#韩国考虑对加密交易所征教育税
84,196 次瀏覽
508 討論中
6
#OCC敦促社区银行进军稳定币支付
70,355 次瀏覽
349 討論中
7
#Ripple获全面批准运营国家信托银行
41,347 次瀏覽
236 討論中
8
#Akash选定Solana为迁移目标
21,871 次瀏覽
136 討論中
9
#Ondo下周开放OpenAI上市前代币化票据认购
24,700 次瀏覽
172 討論中
10
#Anthropic滚动12个月营收增长约1200%
162,727 次瀏覽
526 討論中