

#dhi
dhi
69 次瀏覽
11 討論中
熱門
最新

·
--
賣方失衡創紀錄,預示 $DHI 和房地產市場即將迎來大規模結構性重新定價 📉 ⚖️
房地產市場的供需訂單簿已出現歷史性的結構失衡。📊 如今賣家數量遠超合格買家,由利率分化造成的流動性人爲凍結,正瀕臨機構承受能力的極限。
隨着利率差異給 $LEN 和 $PHM 等住宅建築商帶來壓力,資本保全機制意味着強制平倉最終會壓過市場情緒。🔍 當賣方庫存充斥訂單簿深度,卻沒有自然買盤吸收時,精明的資本會等待價格回調測試折價水平。
🤔 你認爲美聯儲會出手注入流動性,還是賣家即將屈服,引發價格急劇重估?👇
⚠️ 以上並非財務建議。請始終做好風險管理。🛡️
🏷️ #DHI #HousingMarket #Macro #RealEstate #MarketStructure
🎯 🦈
賣方失衡創紀錄,預示 $DHI 和房地產市場即將迎來大規模結構性重新定價 📉 ⚖️
房地產市場的供需訂單簿已出現歷史性的結構失衡。📊 如今賣家數量遠超合格買家,由利率分化造成的流動性人爲凍結,正瀕臨機構承受能力的極限。
隨着利率差異給 $LEN 和 $PHM 等住宅建築商帶來壓力,資本保全機制意味着強制平倉最終會壓過市場情緒。🔍 當賣方庫存充斥訂單簿深度,卻沒有自然買盤吸收時,精明的資本會等待價格回調測試折價水平。
🤔 你認爲美聯儲會出手注入流動性,還是賣家即將屈服,引發價格急劇重估?👇
⚠️ 以上並非財務建議。請始終做好風險管理。🛡️
🏷️ #DHI #HousingMarket #Macro #RealEstate #MarketStructure
🎯 🦈
房地產市場的供需訂單簿已出現歷史性的結構失衡。📊 如今賣家數量遠超合格買家,由利率分化造成的流動性人爲凍結,正瀕臨機構承受能力的極限。
隨着利率差異給 $LEN 和 $PHM 等住宅建築商帶來壓力,資本保全機制意味着強制平倉最終會壓過市場情緒。🔍 當賣方庫存充斥訂單簿深度,卻沒有自然買盤吸收時,精明的資本會等待價格回調測試折價水平。
🤔 你認爲美聯儲會出手注入流動性,還是賣家即將屈服,引發價格急劇重估?👇
⚠️ 以上並非財務建議。請始終做好風險管理。🛡️
🏷️ #DHI #HousingMarket #Macro #RealEstate #MarketStructure
🎯 🦈
29

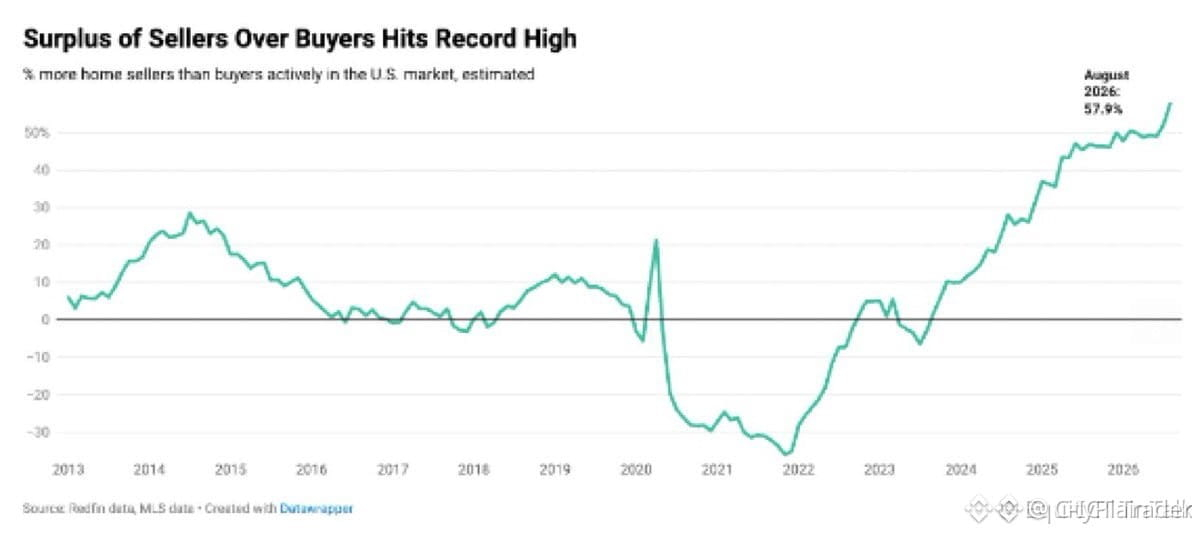
🚨 $DHI 面臨歷史性的賣方失衡,住房僵局威脅估值 📉
🌊 供需差距剛剛創下前所未有的背離,賣方數量遠遠超過買盤。長期低利率造成的結構性鎖定,正與被迫拋售壓力相遇,導致整個板塊的市場深度不斷萎縮。
📊 當訂單簿如此明顯地傾向於尚未消化的庫存時,歷史經驗表明,資產估值往往會經歷一輪投降式拋售,之後真正的需求才會入場。隨着僵局加劇,房屋建造商 $DHI、$LEN 和 $PHM 正處於風暴中心。
🤔 你認爲開發商估值會在庫存積壓下承壓下跌,還是利率會迅速轉向,及時消化過剩供應?
⚠️ 以上不是財務建議。請始終做好風險管理。🛡️
🏷️ #DHI #HousingMarket #Macro #Equities #RealEstate
📉 👁️
🚨 $DHI 面臨歷史性的賣方失衡,住房僵局威脅估值 📉
🌊 供需差距剛剛創下前所未有的背離,賣方數量遠遠超過買盤。長期低利率造成的結構性鎖定,正與被迫拋售壓力相遇,導致整個板塊的市場深度不斷萎縮。
📊 當訂單簿如此明顯地傾向於尚未消化的庫存時,歷史經驗表明,資產估值往往會經歷一輪投降式拋售,之後真正的需求才會入場。隨着僵局加劇,房屋建造商 $DHI、$LEN 和 $PHM 正處於風暴中心。
🤔 你認爲開發商估值會在庫存積壓下承壓下跌,還是利率會迅速轉向,及時消化過剩供應?
⚠️ 以上不是財務建議。請始終做好風險管理。🛡️
🏷️ #DHI #HousingMarket #Macro #Equities #RealEstate
📉 👁️
🌊 供需差距剛剛創下前所未有的背離,賣方數量遠遠超過買盤。長期低利率造成的結構性鎖定,正與被迫拋售壓力相遇,導致整個板塊的市場深度不斷萎縮。
📊 當訂單簿如此明顯地傾向於尚未消化的庫存時,歷史經驗表明,資產估值往往會經歷一輪投降式拋售,之後真正的需求才會入場。隨着僵局加劇,房屋建造商 $DHI、$LEN 和 $PHM 正處於風暴中心。
🤔 你認爲開發商估值會在庫存積壓下承壓下跌,還是利率會迅速轉向,及時消化過剩供應?
⚠️ 以上不是財務建議。請始終做好風險管理。🛡️
🏷️ #DHI #HousingMarket #Macro #Equities #RealEstate
📉 👁️
46

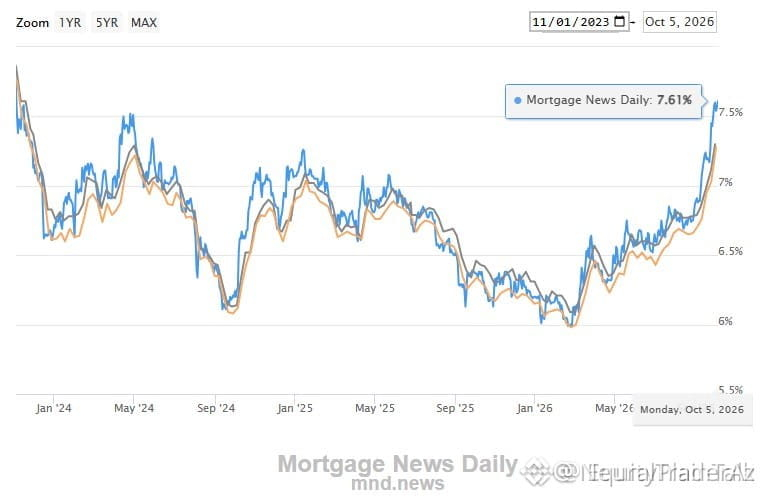
🚨 30年期抵押貸款利率飆升至7.61%,引發宏觀流動性緊縮,$DHI面臨壓力!📉
機構資本將利率飆升至7.61%視爲對消費者流動性的嚴重宏觀擠壓。📊 $DHI和$LEN等房屋建造商正面臨直接的訂單阻力:鎖定在3%利率的房主不願換房,導致二手市場供應受阻,同時買家的購買力也受到擠壓。
🔍 隨着每40萬美元貸款餘額的月度還款成本增加200至250美元,可用於非必需支出的資金實際上正從風險投資中被抽走。⚡ 預計精明的資金會對衝面向消費者的敞口,因爲高借貸利率正在限制整體流動性。🤔 宏觀借貸成本升至數月新高,你會如何調整投資組合?👇
⚠️ 以上不構成財務建議。請始終做好風險管理。🛡️
🏷️ #DHI #LEN #Macro #RealEstate #Markets
📉 👁️
🚨 30年期抵押貸款利率飆升至7.61%,引發宏觀流動性緊縮,$DHI面臨壓力!📉
機構資本將利率飆升至7.61%視爲對消費者流動性的嚴重宏觀擠壓。📊 $DHI和$LEN等房屋建造商正面臨直接的訂單阻力:鎖定在3%利率的房主不願換房,導致二手市場供應受阻,同時買家的購買力也受到擠壓。
🔍 隨着每40萬美元貸款餘額的月度還款成本增加200至250美元,可用於非必需支出的資金實際上正從風險投資中被抽走。⚡ 預計精明的資金會對衝面向消費者的敞口,因爲高借貸利率正在限制整體流動性。🤔 宏觀借貸成本升至數月新高,你會如何調整投資組合?👇
⚠️ 以上不構成財務建議。請始終做好風險管理。🛡️
🏷️ #DHI #LEN #Macro #RealEstate #Markets
📉 👁️
機構資本將利率飆升至7.61%視爲對消費者流動性的嚴重宏觀擠壓。📊 $DHI和$LEN等房屋建造商正面臨直接的訂單阻力:鎖定在3%利率的房主不願換房,導致二手市場供應受阻,同時買家的購買力也受到擠壓。
🔍 隨着每40萬美元貸款餘額的月度還款成本增加200至250美元,可用於非必需支出的資金實際上正從風險投資中被抽走。⚡ 預計精明的資金會對衝面向消費者的敞口,因爲高借貸利率正在限制整體流動性。🤔 宏觀借貸成本升至數月新高,你會如何調整投資組合?👇
⚠️ 以上不構成財務建議。請始終做好風險管理。🛡️
🏷️ #DHI #LEN #Macro #RealEstate #Markets
📉 👁️
17

🚨 房貸利率飆升至 7.61%,$DHI 和房屋建築商面臨嚴峻擠壓!📉
宏觀利率突破至 7.61%,在傳統資本市場掀起陣陣衝擊;對於標準貸款,利率每上升一個百分點,每月還款額就會增加多達 250 美元。📊 $DHI、$LEN 和 $PHM 等房屋建築商正處於風暴中心,因爲購房者的購買力正不斷被削弱。
鎖定了 3% 舊利率的現有房主不願掛牌出售,導致住房供應完全凍結;與此同時,整個市場的可支配收入都在減少。⚡ 隨着償債支出吞噬消費者的現金流,高貝塔資產和可選消費板塊很快就會感受到隨之而來的流動性緊縮。
💬 宏觀利率壓力持續擠壓傳統市場,你會如何調整投資組合?👇
⚠️ 以上內容不構成財務建議。請始終做好風險管理。🛡️
🏷️ #DHI #Macro #Housing #RealEstate #Economy
🎯 📉
🚨 房貸利率飆升至 7.61%,$DHI 和房屋建築商面臨嚴峻擠壓!📉
宏觀利率突破至 7.61%,在傳統資本市場掀起陣陣衝擊;對於標準貸款,利率每上升一個百分點,每月還款額就會增加多達 250 美元。📊 $DHI、$LEN 和 $PHM 等房屋建築商正處於風暴中心,因爲購房者的購買力正不斷被削弱。
鎖定了 3% 舊利率的現有房主不願掛牌出售,導致住房供應完全凍結;與此同時,整個市場的可支配收入都在減少。⚡ 隨着償債支出吞噬消費者的現金流,高貝塔資產和可選消費板塊很快就會感受到隨之而來的流動性緊縮。
💬 宏觀利率壓力持續擠壓傳統市場,你會如何調整投資組合?👇
⚠️ 以上內容不構成財務建議。請始終做好風險管理。🛡️
🏷️ #DHI #Macro #Housing #RealEstate #Economy
🎯 📉
宏觀利率突破至 7.61%,在傳統資本市場掀起陣陣衝擊;對於標準貸款,利率每上升一個百分點,每月還款額就會增加多達 250 美元。📊 $DHI、$LEN 和 $PHM 等房屋建築商正處於風暴中心,因爲購房者的購買力正不斷被削弱。
鎖定了 3% 舊利率的現有房主不願掛牌出售,導致住房供應完全凍結;與此同時,整個市場的可支配收入都在減少。⚡ 隨着償債支出吞噬消費者的現金流,高貝塔資產和可選消費板塊很快就會感受到隨之而來的流動性緊縮。
💬 宏觀利率壓力持續擠壓傳統市場,你會如何調整投資組合?👇
⚠️ 以上內容不構成財務建議。請始終做好風險管理。🛡️
🏷️ #DHI #Macro #Housing #RealEstate #Economy
🎯 📉
20
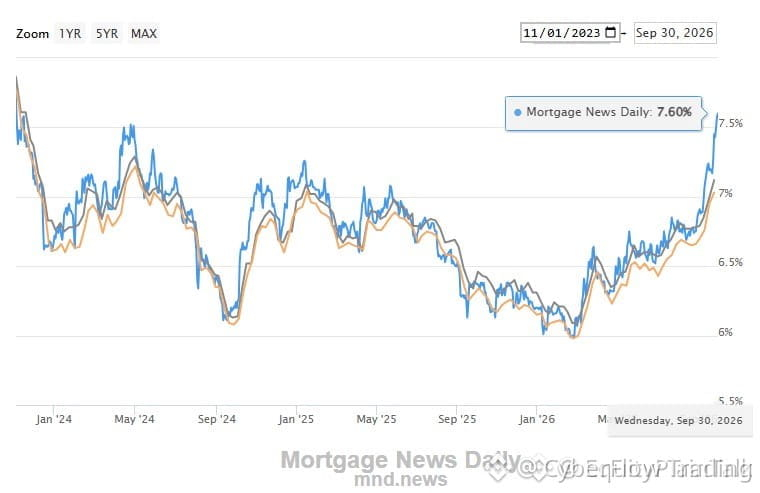
🚨 抵押貸款利率升至7.60%,$LEN與購房建商迎戰嚴寒衝擊!📉
📊 30年期固定利率剛剛飆升至7.60%,將住房負擔能力推向絕對崩潰的邊緣。標準貸款的月供最高增加約300美元,而現有房主則被牢牢鎖在低於4%的舊有利率上,導致市場庫存完全被凍結。
💡 像$DHI和$PHM這樣的行業代理股,已經在定價“買家需求凍結”,原因是資金被擠出消費者口袋。當傳統房地產流動性以如此激烈的方式枯竭時,宏觀連鎖反應會迅速衝擊更廣泛的風險資產。
💬 這種凍結的房市會把被擱置的資本推向其他更具流動性的資產,還是我們正走向更大範圍的消費拖累?👇
⚠️ 不是金融建議。務必管理好你的風險。🛡️
🏷️ #LEN #HousingMarket #Macro #DHI #PHM
📉 ⚠️
🚨 抵押貸款利率升至7.60%,$LEN與購房建商迎戰嚴寒衝擊!📉
📊 30年期固定利率剛剛飆升至7.60%,將住房負擔能力推向絕對崩潰的邊緣。標準貸款的月供最高增加約300美元,而現有房主則被牢牢鎖在低於4%的舊有利率上,導致市場庫存完全被凍結。
💡 像$DHI和$PHM這樣的行業代理股,已經在定價“買家需求凍結”,原因是資金被擠出消費者口袋。當傳統房地產流動性以如此激烈的方式枯竭時,宏觀連鎖反應會迅速衝擊更廣泛的風險資產。
💬 這種凍結的房市會把被擱置的資本推向其他更具流動性的資產,還是我們正走向更大範圍的消費拖累?👇
⚠️ 不是金融建議。務必管理好你的風險。🛡️
🏷️ #LEN #HousingMarket #Macro #DHI #PHM
📉 ⚠️
📊 30年期固定利率剛剛飆升至7.60%,將住房負擔能力推向絕對崩潰的邊緣。標準貸款的月供最高增加約300美元,而現有房主則被牢牢鎖在低於4%的舊有利率上,導致市場庫存完全被凍結。
💡 像$DHI和$PHM這樣的行業代理股,已經在定價“買家需求凍結”,原因是資金被擠出消費者口袋。當傳統房地產流動性以如此激烈的方式枯竭時,宏觀連鎖反應會迅速衝擊更廣泛的風險資產。
💬 這種凍結的房市會把被擱置的資本推向其他更具流動性的資產,還是我們正走向更大範圍的消費拖累?👇
⚠️ 不是金融建議。務必管理好你的風險。🛡️
🏷️ #LEN #HousingMarket #Macro #DHI #PHM
📉 ⚠️
18
登入以探索更多內容
加入幣安廣場中的全球加密貨幣用戶
⚡️ 獲取加密貨幣的最新和實用資訊。
💬 受到全球最大加密貨幣交易所的信任。
👍 發掘來自經過驗證創作者的真實見解。
電子郵件 / 電話號碼
熱門話題
1
#本周财报与宏观事件密集,市场再迎波动考验
298,998 次瀏覽
1,148 討論中
2
#Anthropic上市倒计时,AI投资热度迎来检验
131,133 次瀏覽
454 討論中
3
#比特币连续六周下跌
62,436 次瀏覽
214 討論中
4
#XRP跌至0.89美元创2024年11月以来新低
16,302 次瀏覽
73 討論中
5
#英媒报道黄仁勋正考虑重返英伟达
371,123 次瀏覽
719 討論中
6
#标普500与纳指期货创季度新低
10,848 次瀏覽
56 討論中
7
#加息预期仍强,FOMC纪要会否再添鹰派信号?
399,345 次瀏覽
833 討論中
8
#加州选民初步通过42号提案禁征加密资产新税
12,016 次瀏覽
60 討論中
9
#香港拟年底提交数字资产监管法案
39,578 次瀏覽
40 討論中
10
#加密美股齐跌,下轮反弹的驱动力在哪?
2.1M 次瀏覽
3,183 討論中