

#bncb
bncb
77,798 次瀏覽
701 討論中
熱門
最新

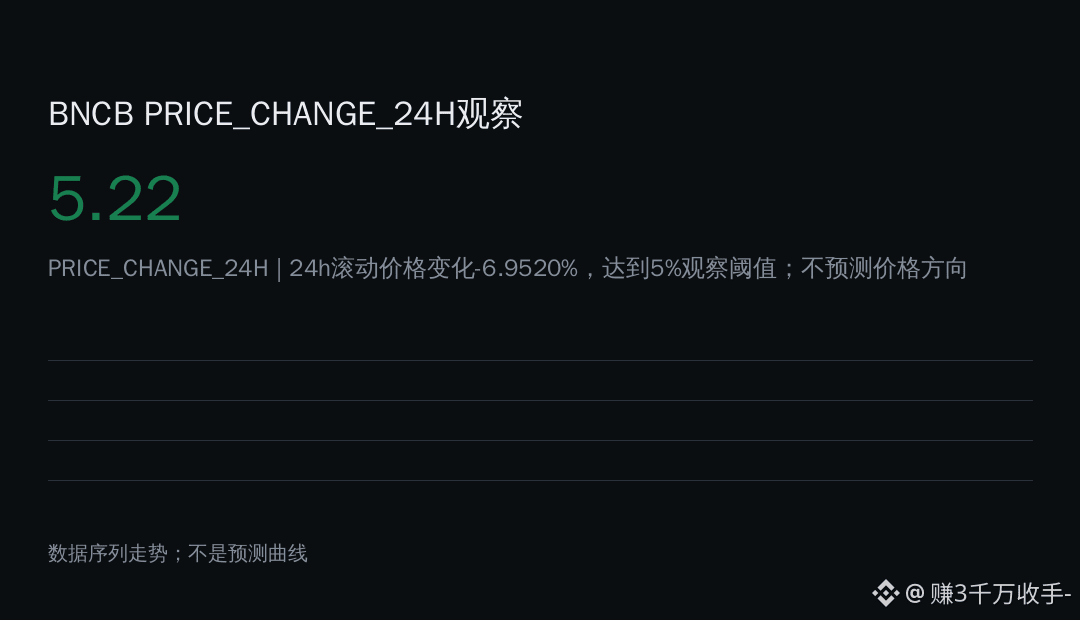
你在幣安平臺關注項目 #BNCB 嗎?🟡✨
BNB Standard Corporation(BNCB)是數字資產領域中備受關注的項目之一,因其提供的解決方案以及與不斷髮展的加密貨幣生態系統的直接連接而受到關注。
無論你是計劃長期投資,還是正在尋找投資組合多元化的機會,關注市值穩定的項目都是每位理性交易者的重要一步。
💡 歡迎分享你的看法:
你認爲 $BNCB 在未來一段時間內會進入新的增長階段嗎?你目前對這款幣採取什麼策略?👇
提醒:以上內容僅爲個人分析,不構成財務建議。
你在幣安平臺關注項目 #BNCB 嗎?🟡✨
BNB Standard Corporation(BNCB)是數字資產領域中備受關注的項目之一,因其提供的解決方案以及與不斷髮展的加密貨幣生態系統的直接連接而受到關注。
無論你是計劃長期投資,還是正在尋找投資組合多元化的機會,關注市值穩定的項目都是每位理性交易者的重要一步。
💡 歡迎分享你的看法:
你認爲 $BNCB 在未來一段時間內會進入新的增長階段嗎?你目前對這款幣採取什麼策略?👇
提醒:以上內容僅爲個人分析,不構成財務建議。
BNB Standard Corporation(BNCB)是數字資產領域中備受關注的項目之一,因其提供的解決方案以及與不斷髮展的加密貨幣生態系統的直接連接而受到關注。
無論你是計劃長期投資,還是正在尋找投資組合多元化的機會,關注市值穩定的項目都是每位理性交易者的重要一步。
💡 歡迎分享你的看法:
你認爲 $BNCB 在未來一段時間內會進入新的增長階段嗎?你目前對這款幣採取什麼策略?👇
提醒:以上內容僅爲個人分析,不構成財務建議。
1
82

·
--
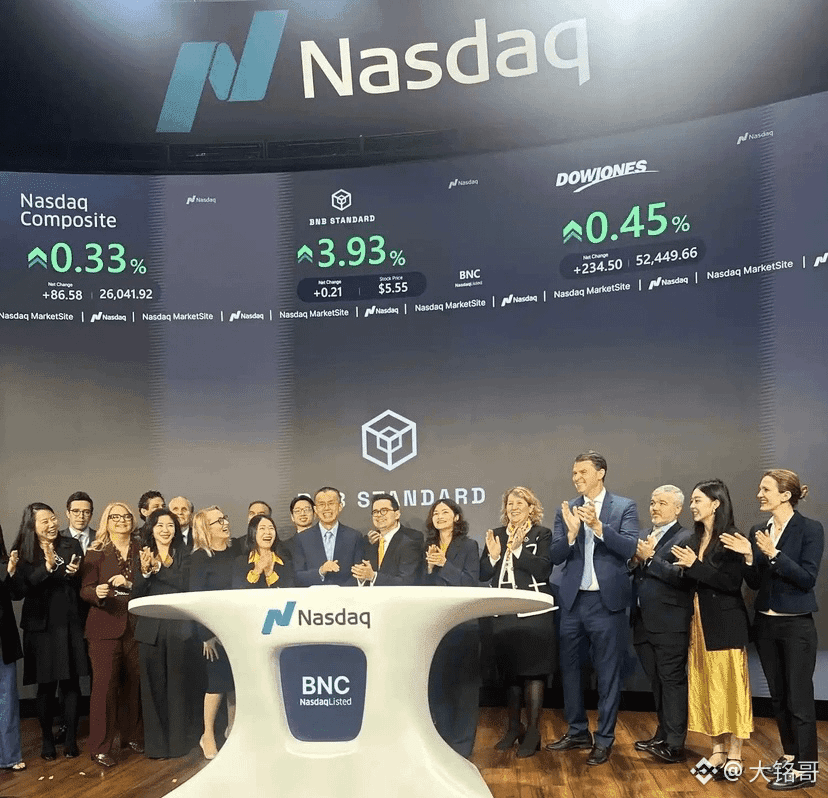
說實話,看到CZ站在納斯達克敲鐘那個畫面,我腦子裏第一反應不是激動,而是想起十年前,當年那些幾千萬市值的小幣種後來是怎麼飛的。
BNCB現在就是這個狀態,市值小得讓人覺得不真實,但恰恰是這種不真實,才藏着真正的機會。我不是說它明天就能翻倍,而是說這種體量的項目,一旦被市場發現,資金涌進來的速度會快到你想不到。很多人現在還在觀望,覺得看不懂、怕風險,這很正常,當年比特幣幾塊錢的時候看懂的人也不多。但你看不懂趨勢沒關係,關鍵是別等所有人都看懂了才動手,那時候肉早就被人喫完了。我自己會拿一部分資金去佈局,不是梭哈,是給自己留一張門票。市值小、敘事硬、背後還有幣安這棵大樹,這種組合在牛市裏就是火藥桶,缺的只是一根引線。
你可以不信,但別等它漲起來了再拍大腿說當初怎麼沒買。機會擺在這,看不看得懂是認知問題,上不上車是選擇問題。
#BNCB #bnb #BitMine增持10452枚ETH #Strategy未购比特币斥资2.05亿美元回购STRC #OCC敦促社区银行进军稳定币支付 $BNCB
{spot}(BNCBUSDT)
說實話,看到CZ站在納斯達克敲鐘那個畫面,我腦子裏第一反應不是激動,而是想起十年前,當年那些幾千萬市值的小幣種後來是怎麼飛的。
BNCB現在就是這個狀態,市值小得讓人覺得不真實,但恰恰是這種不真實,才藏着真正的機會。我不是說它明天就能翻倍,而是說這種體量的項目,一旦被市場發現,資金涌進來的速度會快到你想不到。很多人現在還在觀望,覺得看不懂、怕風險,這很正常,當年比特幣幾塊錢的時候看懂的人也不多。但你看不懂趨勢沒關係,關鍵是別等所有人都看懂了才動手,那時候肉早就被人喫完了。我自己會拿一部分資金去佈局,不是梭哈,是給自己留一張門票。市值小、敘事硬、背後還有幣安這棵大樹,這種組合在牛市裏就是火藥桶,缺的只是一根引線。
你可以不信,但別等它漲起來了再拍大腿說當初怎麼沒買。機會擺在這,看不看得懂是認知問題,上不上車是選擇問題。
#BNCB #bnb #BitMine增持10452枚ETH #Strategy未购比特币斥资2.05亿美元回购STRC #OCC敦促社区银行进军稳定币支付 $BNCB
4
2.4k

🔔 敲鐘是儀式,定價是算術。CZ 站在納斯達克開市鍾旁邊的那一刻,市場買到的其實是“象徵”,但 BNCB 的估值只能由另一個問題決定:每一股背後,多了幾枚 BNB。
更名、換管理層、敲開市鍾,三件事擠在同一天完成,本質是把一家普通上市公司改造成 BNB 在公開市場的載體。這種象徵一輩子只有一次,所以它對股價的邊際貢獻也只在這一次。之後每個季度,管理層都要回答同一個問題:持倉有沒有變大。答不上來,鐘聲就只是公關素材。
判斷這件事,別隻盯着公告,要看鏈上地址。財庫型公司最終會把 BNB 持倉落到可查的地址上,股價可以先靠情緒跑,持倉不會跟着演。我盯三個東西:季度增持的數量、增持的均價、以及買幣的錢是增發來的還是自有現金。如果是靠一輪輪增發換幣,攤薄會直接喫掉 mNAV 溢價——這類標的享受溢價的底層邏輯,從來都是“市場相信管理層能用便宜的錢在高位換到幣”,一旦融資成本擡升或股價折價發行,這個循環就反轉了。
盤面這一層也值得說。BNCBUSDT 是永續合約,意味着這條敘事已經有槓桿資金提前佔位。永續的好處是預期會被資金費率明碼標價:費率持續偏高,說明多頭擁擠,事件驅動下的追高成本在往上走;費率轉負而價格不跌,反而更像籌碼在換手而不是潰散。真正要防的不是利空,是“確定日期、確定結果”的事件本身沒有二次想象空間——敲鐘當天就是情緒的高點,之後的每一根K線都要靠數據續命。
再往上一層,BNB 本身是通縮結構:從 2 億枚起步,機制設計上要一路燒到 1 億枚。所以 BNB 財庫公司本質是“通縮資產 + 上市公司殼”的雙層槓桿。行情順的時候溢價擴張得很快,BNB 回撤 20% 的時候,股價往往跌得更多,因爲持倉市值縮水和 mNAV 折價會同時發生。這類標的的風險不在於看錯方向,而在於波動被放大兩倍後,你未必扛得住中間的清算。
還有一個容易被忽略的信號:關注度。廣場上那條敲鐘的高熱帖停在 107 贊、18 條評論,這個量級說明現在仍處在“新聞轉發”階段,而不是“定價分歧”階段。分歧要等到第一次財報把持倉數字攤在桌面上纔會真正出現。沒有分歧就沒有換手,沒有換手的價格,往往是最脆的。
我的判斷很簡單:敲鐘解決的是身份問題,不解決倉位問題。接下來只看一件事——下一份披露裏,BNB 持倉的環比數字。如果持倉曲線是平的,這面鍾就只是一次成功的品牌動作;如果持倉在加速,BNCB 纔有資格被當成 BNB 的公開市場代理來定價。價格可以先走,但賬本最後會說話。雙層槓桿的標的,回撤時不會給你體面的離場價位,倉位大小比方向更重要。
#Crypto #BNCB
43
$BNCB:BNCB:每小時走勢與同類信號對比
主要資產 $BNCB 每小時走勢向上,成交量高於基準水平。這表明市場動能正在增強,但走勢的強弱取決於價格能否守住近期阻力位上方。
同類資產的表現提供了更多背景信息。$ETH (ETH)每小時走勢向下,成交量維持在正常水平附近,表明買盤壓力有限。相比之下,$TUT (TUT)每小時走勢向上,成交量高於基準水平,與 $BNCB 的走勢相呼應。
$BNCB 和 $TUT 方向一致向上,並不能證明它們受到同一因素驅動。這隻能說明兩種資產在同一交易場所都面臨看漲壓力。兩者的區別在於成交量背景:$BNCB 的成交量僅略高於基準水平,而 $TUT 的增幅則更爲明顯。這種差異限制了我們推斷兩者走勢會相似的程度。
更重要的不只是方向,還有價格能否持穩。價格若保持在阻力位上方,但成交量逐漸回落,可能預示着虛假突破;而成交量持續維持,則能爲這波走勢提供支撐。
若要重新評估,請關注 $BNCB 下一根小時 K 線:如果價格回測阻力位且成交量仍處於高位,看漲傾向將更可信;如果成交量減弱,則應保持謹慎。📊
概率性市場研究,不構成建議,也不保證回報。
需要記住的對比是:$ETH 每小時走勢向下,成交量未高於基準水平;$TUT 每小時走勢向上,成交量高於基準水平。僅憑這一點無法確認二者存在相關性。
在這組對比中,哪個更重要:走勢方向,還是價格能否守住漲勢?
#BNCB
$BNCB :BNCB:每小時走勢與同類信號對比
主要資產 $BNCB 每小時走勢向上,成交量高於基準水平。這表明市場動能正在增強,但走勢的強弱取決於價格能否守住近期阻力位上方。
同類資產的表現提供了更多背景信息。$ETH (ETH)每小時走勢向下,成交量維持在正常水平附近,表明買盤壓力有限。相比之下,$TUT (TUT)每小時走勢向上,成交量高於基準水平,與 $BNCB 的走勢相呼應。
$BNCB 和 $TUT 方向一致向上,並不能證明它們受到同一因素驅動。這隻能說明兩種資產在同一交易場所都面臨看漲壓力。兩者的區別在於成交量背景:$BNCB 的成交量僅略高於基準水平,而 $TUT 的增幅則更爲明顯。這種差異限制了我們推斷兩者走勢會相似的程度。
更重要的不只是方向,還有價格能否持穩。價格若保持在阻力位上方,但成交量逐漸回落,可能預示着虛假突破;而成交量持續維持,則能爲這波走勢提供支撐。
若要重新評估,請關注 $BNCB 下一根小時 K 線:如果價格回測阻力位且成交量仍處於高位,看漲傾向將更可信;如果成交量減弱,則應保持謹慎。📊
概率性市場研究,不構成建議,也不保證回報。
需要記住的對比是:$ETH 每小時走勢向下,成交量未高於基準水平;$TUT 每小時走勢向上,成交量高於基準水平。僅憑這一點無法確認二者存在相關性。
在這組對比中,哪個更重要:走勢方向,還是價格能否守住漲勢?
#BNCB
45
·
--
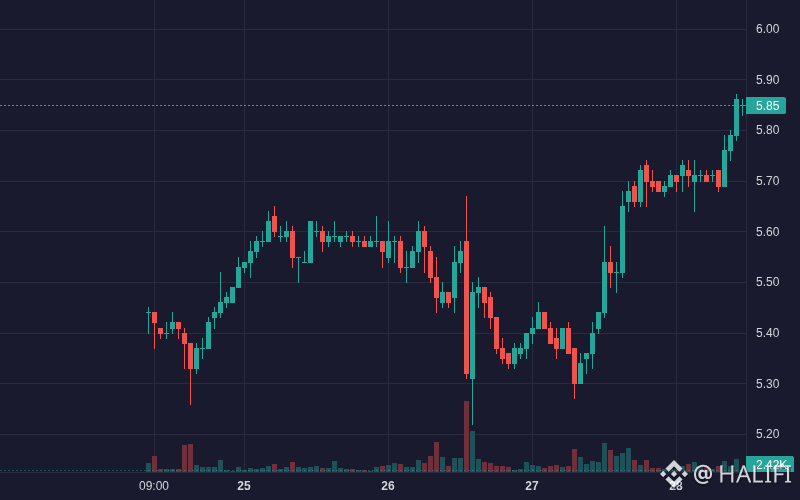
$BNCB BNCB 正呈現看漲走勢:7.75%(加密貨幣)。
成交量:3.56M | 最新價格:$5.84
關鍵信號:動能強勁,波動性高。
日線傾向:看漲 🟢 | 周線:看漲 🟢
BNCB 在 24 小時內上漲 7.2%,從 $5.40 升至 $5.79,機構上市裏程碑和現貨資金流入爲其提供了動力。
**機構敘事與上市(高)**:BNB Standard Corporation 以代碼 BNC 舉行納斯達克開市敲鐘儀式,提升了市場關注度;作爲間接的 BNB 金庫載體,進一步催化了買盤需求
- **生態整合(中)**:BNCB 在 BNB Chain DeFi 平臺中作爲基礎交易流動性的應用日益廣泛,拓展了其鏈上實用性
- **大額訂單累積(中)**:資金流入達到峯值,大戶大額買入(大額資金流入激增約 $146K),推動價格突破關鍵 EMA 閾值,進入看漲趨勢
#BNCB #BinanceSquare #FOMCWatch #fomcwatch #Crypto
26
·
--
$BCH +8.06% | $BNCB +8.02% | $BEB +7.67%
比特幣現金繼續走高,升至 $304.40,漲幅 +8.06%,成交額達 $12.5 M。近期的協議升級可能推動了這波反彈,不過整體市場情緒仍然重要。
#BNCB 升至 $5.79,漲幅 +8.02%,成交額爲 $3.5 M。相對溫和的資金流表明市場興趣正在升溫,但這輪上漲可能較爲脆弱。
#BEB 升至 $223.91,漲幅 +7.67%,成交額爲 $4.0 M。價格跳漲值得關注,但與 #BCH 相比,成交量較低,暗示市場深度有限。
👀 留意成交量與價格走勢之間的背離;如果成交量較高的領漲者保持當前勢頭,可能會爲其他資產定下基調。
#Write2Earn #Binance
比特幣現金繼續走高,升至 $304.40,漲幅 +8.06%,成交額達 $12.5 M。近期的協議升級可能推動了這波反彈,不過整體市場情緒仍然重要。
#BNCB 升至 $5.79,漲幅 +8.02%,成交額爲 $3.5 M。相對溫和的資金流表明市場興趣正在升溫,但這輪上漲可能較爲脆弱。
#BEB 升至 $223.91,漲幅 +7.67%,成交額爲 $4.0 M。價格跳漲值得關注,但與 #BCH 相比,成交量較低,暗示市場深度有限。
👀 留意成交量與價格走勢之間的背離;如果成交量較高的領漲者保持當前勢頭,可能會爲其他資產定下基調。
#Write2Earn #Binance
8
·
--
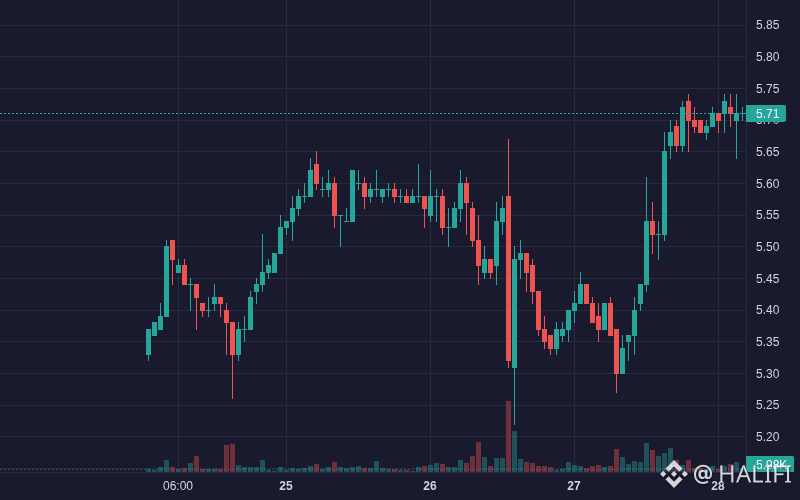
$BNCB BNCB 正呈現看漲走勢:5.54%(加密貨幣)。
成交量:3.93M | 最新價:$5.71
關鍵信號:強勁動能,高波動性。
日線傾向:看漲 🟢 | 周線:看漲 🟢
受企業品牌重塑里程碑以及去中心化交易所流動性整合不斷擴大的推動,BNCB 在過去 24 小時上漲了 6.3%。
**企業品牌重塑與儲備金透明度(高)**:納斯達克開市敲鐘品牌重塑儀式,並披露持有 515,000 枚 BNB 儲備金 → 激發機構買家的興趣
- **DeFi 流動性應用(中)**:BNB Chain 上的啓動平臺將 BNCB 接入主要流動性池 → 擴大其鏈上用途並促進生態系統吸納
- **現貨資金流入與突破(中)**:連續出現的大額買入資金流入,金額超過 $280K,推動價格突破 25 日 EMA 和 99 日 EMA,上行動能增強
#BNCB #BinanceSquare #EarningsSeason #CanGoogleDefindItsCore #Crypto
14
·
--
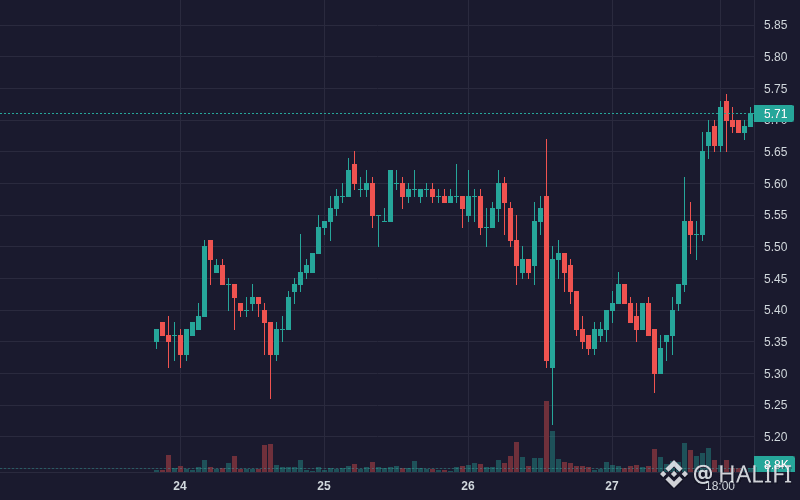
$BNCB BNCB 正呈現看漲走勢:6.53%(加密貨幣)。
成交量:3.89M | 最新價:$5.71
關鍵信號:動能強勁,波動性高。
日線傾向:看漲 🟢 | 周線:看漲 🟢
受納斯達克企業里程碑及機構資金流入提振,BNCB 在 24 小時內上漲 5.37%,至 $5.69。
**納斯達克品牌重塑與驗證節點擴張(高)**:以 BNC 爲名進行企業品牌重塑,並計劃儲備超過 515,000 BNB 及部署驗證節點,引發強勁買盤動能。
- **巨鯨與大額資金流入(高)**:多次出現超過 $130K-$146K 的大額資金流入,推動價格迅速突破 $5.60。
- **看漲技術面突破(中)**:價格強勢突破 EMA 7/25/99,伴隨 MACD 柱狀圖正向擴張 → 推動 24 小時高點升至 $5.72。
#BNCB #CryptoCommunity #BinanceSquare #altcoins #Crypto
15
·
--
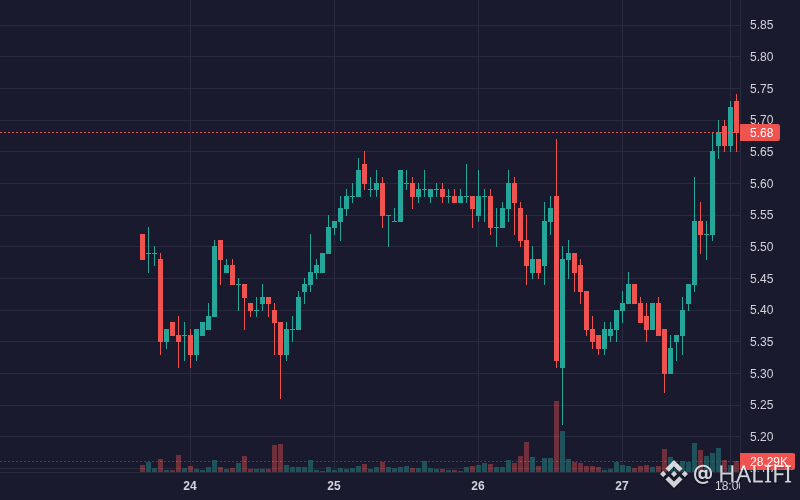
$BNCB BNCB呈現看漲走勢:6.17%(加密貨幣)。
成交量:3.91M | 最新價:$5.68
關鍵信號:動能強勁,波動率高。
日線傾向:看漲 🟢 | 周線:看漲 🟢
受納斯達克敲鐘儀式及 DeFi 抵押品集成消息影響,BNCB 在過去 24 小時內上漲 6.9%,至 $5.72。
**納斯達克敲鐘及品牌重塑(高)**:作爲機構國庫資產持有超過 515K BNB,提升了企業知名度 → 重振市場信心
- **拓展 DeFi 實用性(中)**:集成借貸協議抵押品(Lista Lending),提升了代幣的實用性
- **看漲突破及大量資金流入(中)**:價格突破 EMA-7/25/99,資金流入量超過每小時 $140K,推動 RSI-6 升至 82.8
#BNCB #EarningsSeason #CryptoCommunity #altcoins #Crypto
16
·
--
$BNCB +6.54% | $BEB +6.39% | $HFT +6.28%
#BNCB 上漲至 $5.70,漲幅爲 6.54%,成交量達 $3.9 M。
#BEB 升至 $218.98,漲幅爲 6.39%,成交額達 $5.1 M。
#HFT 小幅上漲至 $0.00711000,漲幅爲 6.28%,成交額達 $2.3 M。
百分比同步上漲表明市場整體風險偏好有所提升,但成交量差異可能意味着各自的內在動能有所不同。
#Write2Earn #Binance
$BNCB +6.54% | $BEB +6.39% | $HFT +6.28%
#BNCB 上漲至 $5.70,漲幅爲 6.54%,成交量達 $3.9 M。
#BEB 升至 $218.98,漲幅爲 6.39%,成交額達 $5.1 M。
#HFT 小幅上漲至 $0.00711000,漲幅爲 6.28%,成交額達 $2.3 M。
百分比同步上漲表明市場整體風險偏好有所提升,但成交量差異可能意味着各自的內在動能有所不同。
#Write2Earn #Binance
#BNCB 上漲至 $5.70,漲幅爲 6.54%,成交量達 $3.9 M。
#BEB 升至 $218.98,漲幅爲 6.39%,成交額達 $5.1 M。
#HFT 小幅上漲至 $0.00711000,漲幅爲 6.28%,成交額達 $2.3 M。
百分比同步上漲表明市場整體風險偏好有所提升,但成交量差異可能意味着各自的內在動能有所不同。
#Write2Earn #Binance
4
·
--
$BNCB +6.34% | $LUMIA +6.31% | $HFT +6.28%
#BNCB 小幅上漲至 $5.70,漲幅 +6.34%,成交量爲 $3.9 M。
#LUMIA 上漲至 $0.0859,漲幅 +6.31%,成交額爲 $1.3 M。
#HFT 小幅升至 $0.00711000,漲幅 +6.28%,成交量爲 $2.3 M。
👀 這三種代幣的漲幅相近,但成交量各不相同,因此成交最活躍的 BNCB 可能會維持漲勢更久。
#Write2Earn #Binance
$BNCB +6.34% | $LUMIA +6.31% | $HFT +6.28%
#BNCB 小幅上漲至 $5.70,漲幅 +6.34%,成交量爲 $3.9 M。
#LUMIA 上漲至 $0.0859,漲幅 +6.31%,成交額爲 $1.3 M。
#HFT 小幅升至 $0.00711000,漲幅 +6.28%,成交量爲 $2.3 M。
👀 這三種代幣的漲幅相近,但成交量各不相同,因此成交最活躍的 BNCB 可能會維持漲勢更久。
#Write2Earn #Binance
#BNCB 小幅上漲至 $5.70,漲幅 +6.34%,成交量爲 $3.9 M。
#LUMIA 上漲至 $0.0859,漲幅 +6.31%,成交額爲 $1.3 M。
#HFT 小幅升至 $0.00711000,漲幅 +6.28%,成交量爲 $2.3 M。
👀 這三種代幣的漲幅相近,但成交量各不相同,因此成交最活躍的 BNCB 可能會維持漲勢更久。
#Write2Earn #Binance
8
·
--
看漲
真實
🚨 今天,$BNB 發生了一件絕對不可思議的事!🚨
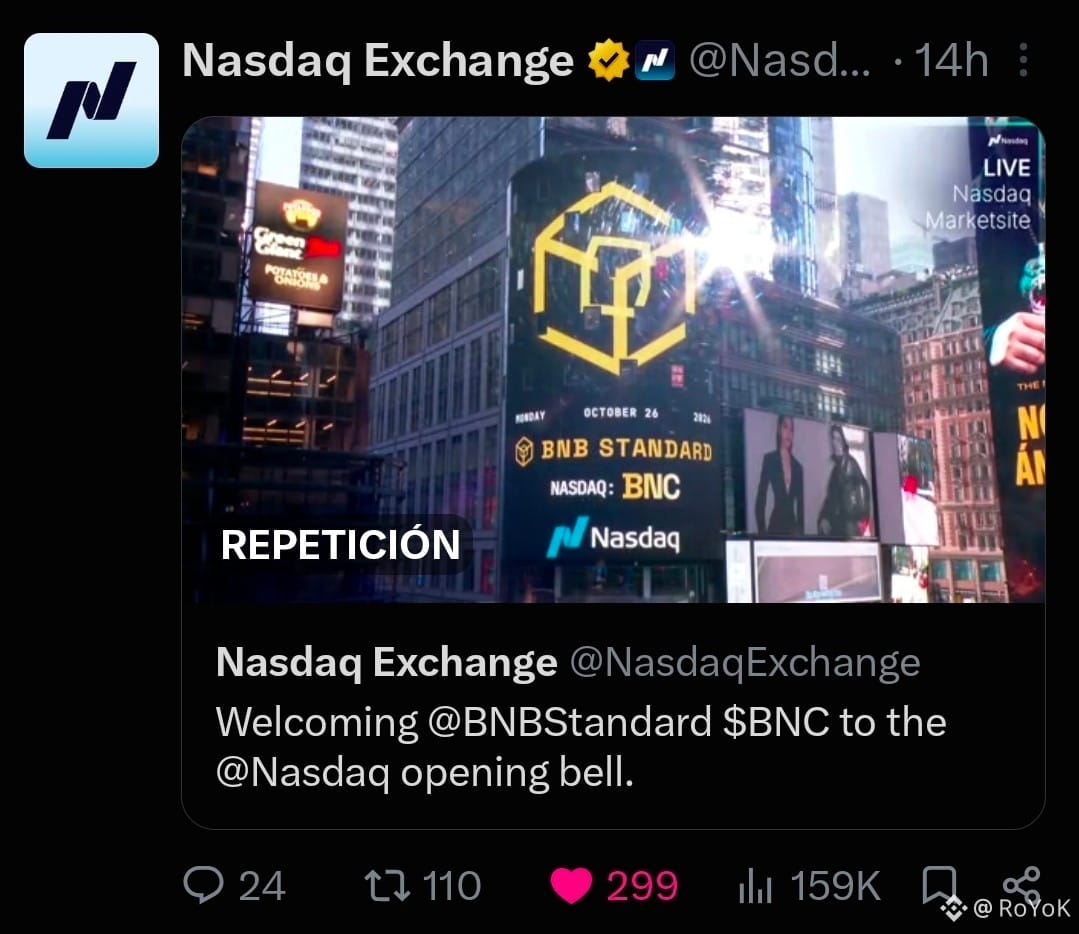
BNB Standard Corporation(前身爲 CEA Industries)現已在納斯達克上市!🇺🇸 但真正令人驚歎的不只是這次上市,而是它如何徹底改變 BNB 代幣經濟模型的格局。
這件事意義重大,原因如下:👇
🏦 問題:華爾街不能直接買加密貨幣
大多數大型機構和基金不能隨便衝進加密貨幣市場。他們不是不想買,而是根本不被允許。📜
許多基金的章程和投資授權明確列出了可以購買的資產,而加密貨幣通常不在其中。修改這些規定要花很長時間,還需要一大堆內部審批。
此外,銀行和某些基金在可持有的資產方面受到嚴格監管。即使技術上可行,合規團隊也不喜歡模糊地帶,更傾向於選擇納入受監管框架的資產(例如上市股票或 ETF)。🛡️
🚀 解決方案:BNC 包裝層
精彩之處來了。BNC 金庫中超過 90% 的資產實際上就是 BNB。(申報文件顯示,BNB 約佔總資產的 93% 至 94%!🤯)
由於 BNC 在納斯達克上市,它爲基金和機構提供了一種非常簡單且完全合規的間接途徑,讓他們能夠投資 BNB。🏦🤝🪙
🧐 快速覈實一下:
爲了確保信息完全準確,BNC 早已以舊名稱(CEA Industries)在納斯達克交易。
近期的活動是一場開市敲鐘儀式,用來慶祝公司正式更名爲 BNB Standard Corporation,並非全新的 IPO。🔔
但重點依然不變:他們爲華爾街提供了一種受監管的股票代理投資方式,讓其持有 BNB!🐂📈
你們怎麼看這一舉措?看好 BNB 嗎?👇
$BNCB
{spot}(BNCBUSDT)
{future}(BNBUSDT)
#BNCB #NASDAQ
🚨 今天,$BNB 發生了一件絕對不可思議的事!🚨
BNB Standard Corporation(前身爲 CEA Industries)現已在納斯達克上市!🇺🇸 但真正令人驚歎的不只是這次上市,而是它如何徹底改變 BNB 代幣經濟模型的格局。
這件事意義重大,原因如下:👇
🏦 問題:華爾街不能直接買加密貨幣
大多數大型機構和基金不能隨便衝進加密貨幣市場。他們不是不想買,而是根本不被允許。📜
許多基金的章程和投資授權明確列出了可以購買的資產,而加密貨幣通常不在其中。修改這些規定要花很長時間,還需要一大堆內部審批。
此外,銀行和某些基金在可持有的資產方面受到嚴格監管。即使技術上可行,合規團隊也不喜歡模糊地帶,更傾向於選擇納入受監管框架的資產(例如上市股票或 ETF)。🛡️
🚀 解決方案:BNC 包裝層
精彩之處來了。BNC 金庫中超過 90% 的資產實際上就是 BNB。(申報文件顯示,BNB 約佔總資產的 93% 至 94%!🤯)
由於 BNC 在納斯達克上市,它爲基金和機構提供了一種非常簡單且完全合規的間接途徑,讓他們能夠投資 BNB。🏦🤝🪙
🧐 快速覈實一下:
爲了確保信息完全準確,BNC 早已以舊名稱(CEA Industries)在納斯達克交易。
近期的活動是一場開市敲鐘儀式,用來慶祝公司正式更名爲 BNB Standard Corporation,並非全新的 IPO。🔔
但重點依然不變:他們爲華爾街提供了一種受監管的股票代理投資方式,讓其持有 BNB!🐂📈
你們怎麼看這一舉措?看好 BNB 嗎?👇
$BNCB
#BNCB #NASDAQ
3
2.6k
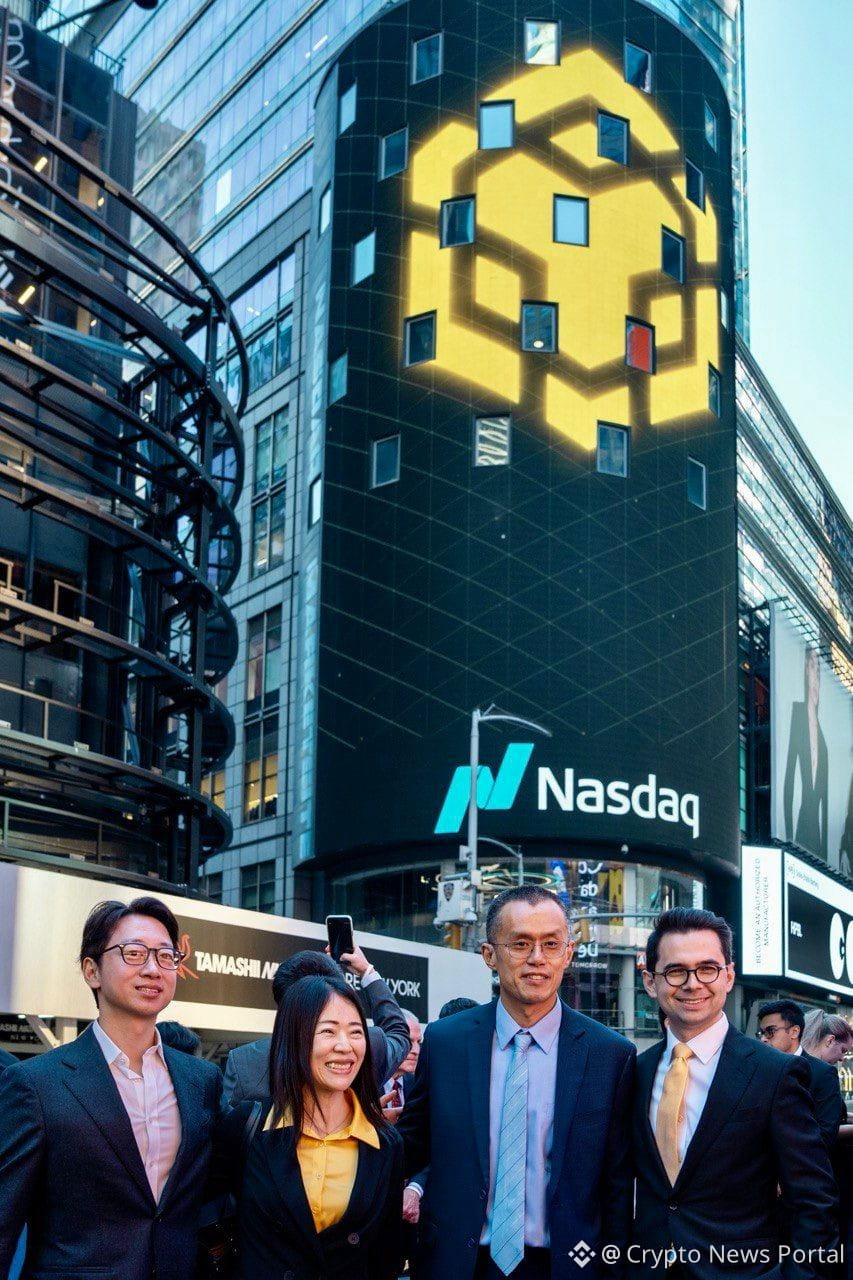

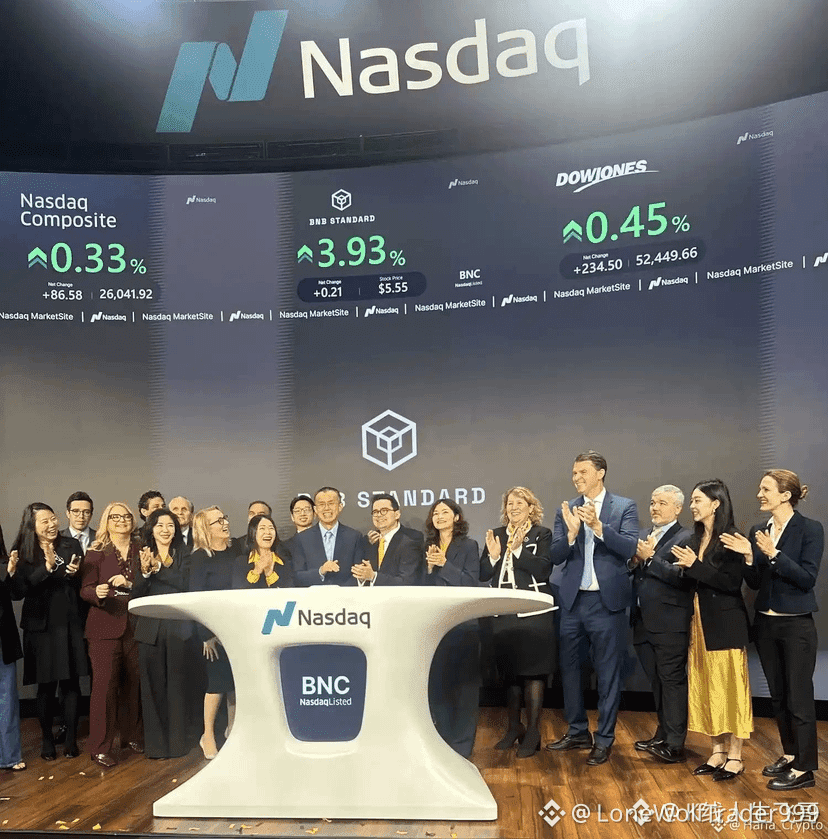
🚀 $BNCB 準備在下一輪牛市中超越 BNB!🟢
納斯達克剛剛爲幣安全新的 BNCB 財庫工具敲響開市鐘聲,市場已經開始沸騰。聰明資金正大量買入這款低市值代幣,將其視爲連接加密貨幣與股票市場的新一代橋樑。📊
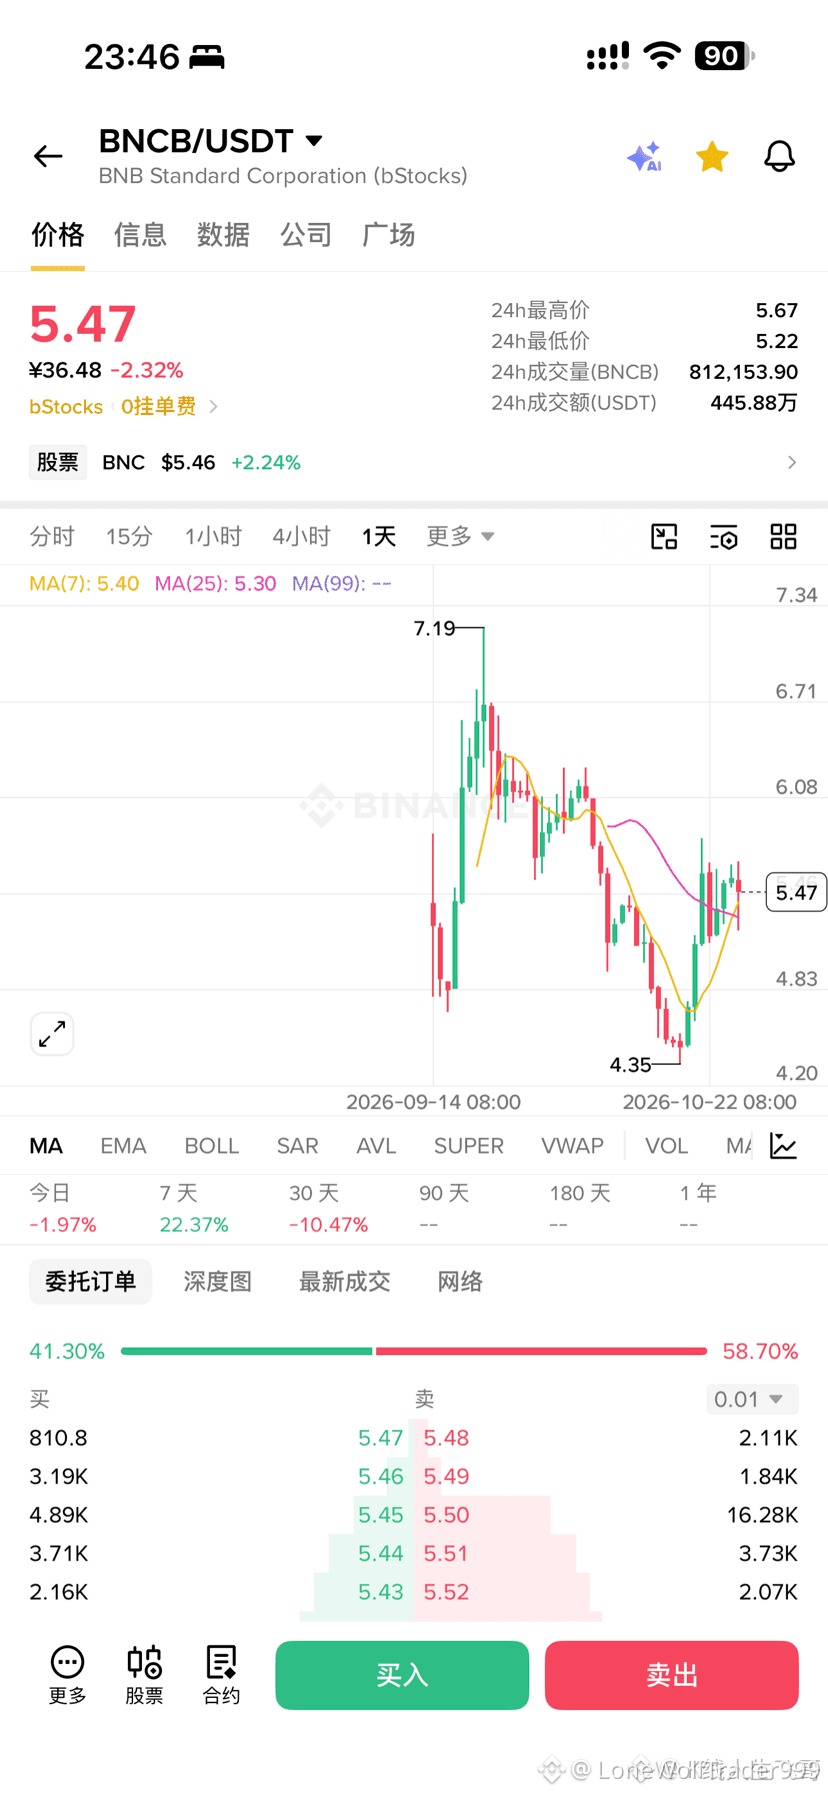
BNCB 的市值仍只有幾百萬美元,下一波牛市來襲時,它有望迅速超越 BNB 及其他 BSC 山寨幣。4 小時圖上成交量激增,訂單區信號走強,表明巨鯨正在爲流動性掃蕩佈局。🦈 ⚡
💬 你準備好在人羣聞風而動之前,搭上 BNCB 這班列車了嗎?👇
⚠️ 以上並非投資建議。請務必做好風險管理。🛡️
🏷️ #BNCB #LongSetup #Binance #Crypto #BullRun
🔥 💎
納斯達克剛剛爲幣安全新的 BNCB 財庫工具敲響開市鐘聲,市場已經開始沸騰。聰明資金正大量買入這款低市值代幣,將其視爲連接加密貨幣與股票市場的新一代橋樑。📊
BNCB 的市值仍只有幾百萬美元,下一波牛市來襲時,它有望迅速超越 BNB 及其他 BSC 山寨幣。4 小時圖上成交量激增,訂單區信號走強,表明巨鯨正在爲流動性掃蕩佈局。🦈 ⚡
💬 你準備好在人羣聞風而動之前,搭上 BNCB 這班列車了嗎?👇
⚠️ 以上並非投資建議。請務必做好風險管理。🛡️
🏷️ #BNCB #LongSetup #Binance #Crypto #BullRun
🔥 💎
17

·
--
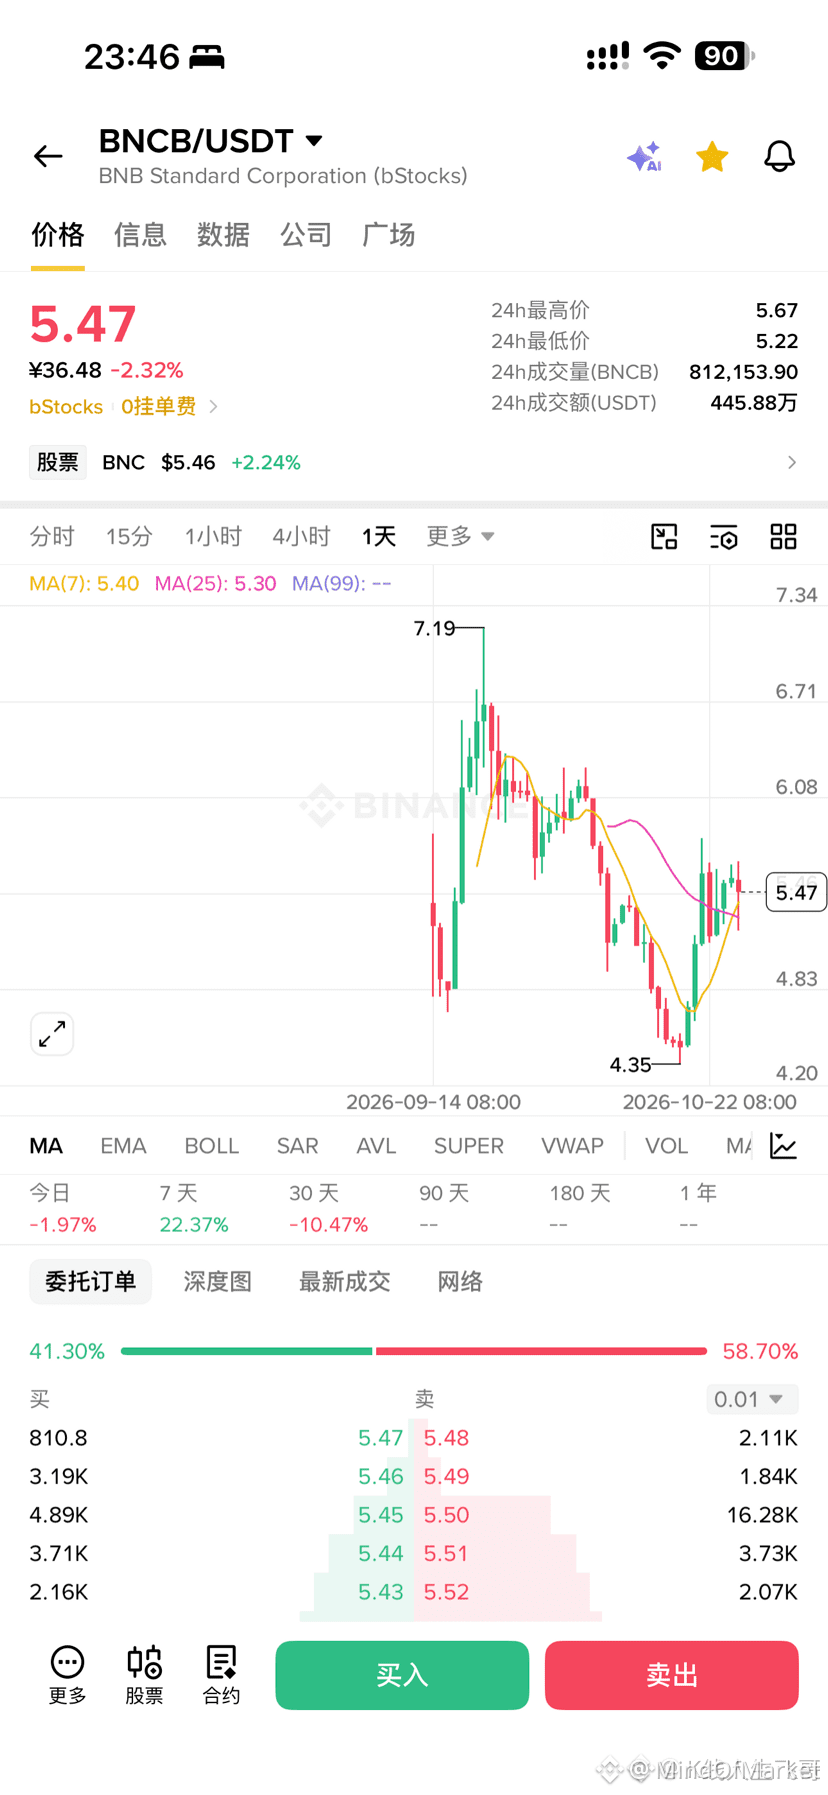
🚨 $BNCB 有望在下一輪牛市中超越 BNB!🦈
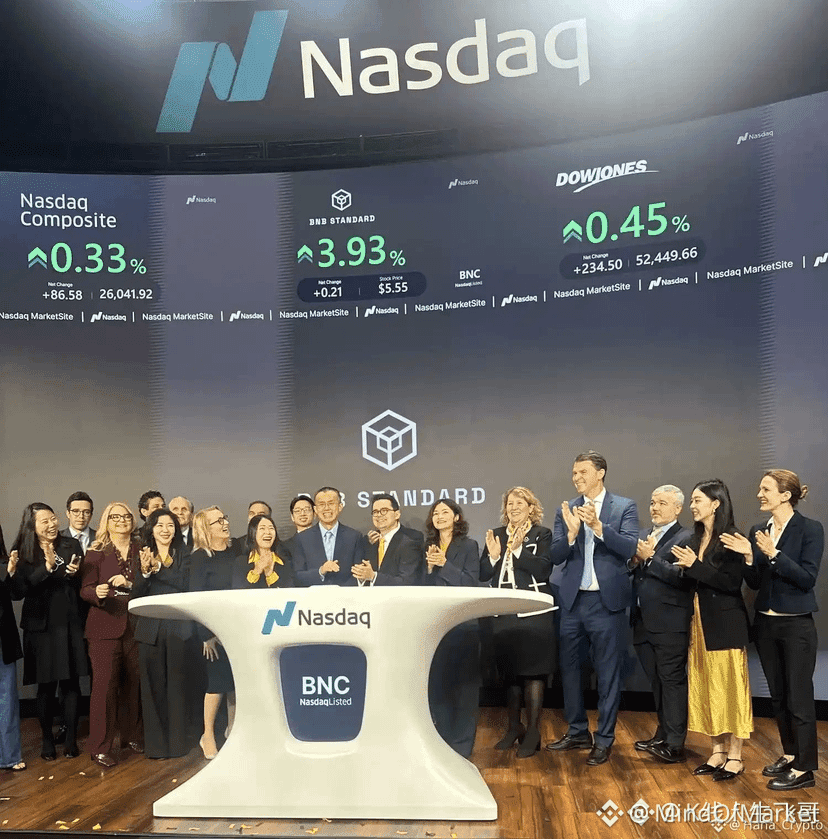
🦈 幣安的旗艦股票代幣仍是微型市值項目,但聰明資金早已將其視爲下一個流動性磁石。📊 最近在納斯達克開盤鍾儀式上的亮相,釋放出機構信心的信號;而頂級交易所中“股票幣”的涌現,正在重塑供應曲線。⚡ BNCB 的市值仍徘徊在數千萬美元,任何看漲推動都可能帶來遠高於老牌 BSC 項目的風險回報比。
📌 隨着更廣泛的牛市敘事逐漸明朗,預計資金將迅速從山寨幣轉向 BNCB;當前價位正在形成訂單區塊,成交量激增也已開始釋放“吸籌”信號。💬 趁聰明資金推高價格之前,你準備好買入 $BNCB 了嗎?👇
⚠️ 以上並非投資建議。請務必管理好風險。🛡️
🏷️ #BNCB #LongSetup #SmartMoney #Crypto
🦈 🚀
47
·
--
真實
BNCB 值得關注的,不只是價格,而是 RWA 正在發生什麼變化。如果說過去的加密市場主要圍繞敘事和流動性展開,那麼代幣化股票正在嘗試回答另一個問題:
傳統金融資產進入鏈上之後,究竟能創造多少真實需求?
BNCB/USDT,正好是一個值得持續觀察的案例。
📌 先看基本面:
根據 Binance 10 月 15 日公佈的數據,bStocks 推出約四個月後,資產管理規模突破 10 億美元,累計交易量超過 400 億美元,產品數量也已接近 100 種。
這意味着,代幣化股票賽道已經不再只有概念討論,市場開始用交易量和資產規模檢驗實際需求。
BNCB 值得關注的,不只是價格,而是 RWA 正在發生什麼變化。
如果說過去的加密市場主要圍繞敘事和流動性展開,那麼代幣化股票正在嘗試回答另一個問題:
傳統金融資產進入鏈上之後,究竟能創造多少真實需求?
BNCB/USDT,正好是一個值得持續觀察的案例。
📌 先看基本面:
根據 Binance 10 月 15 日公佈的數據,bStocks 推出約四個月後,資產管理規模突破 10 億美元,累計交易量超過 400 億美元,產品數量也已接近 100 種。
這意味着,代幣化股票賽道已經不再只有概念討論,市場開始用交易量和資產規模檢驗實際需求。
傳統金融資產進入鏈上之後,究竟能創造多少真實需求?
BNCB/USDT,正好是一個值得持續觀察的案例。
📌 先看基本面:
根據 Binance 10 月 15 日公佈的數據,bStocks 推出約四個月後,資產管理規模突破 10 億美元,累計交易量超過 400 億美元,產品數量也已接近 100 種。
這意味着,代幣化股票賽道已經不再只有概念討論,市場開始用交易量和資產規模檢驗實際需求。
1.1k

·
--
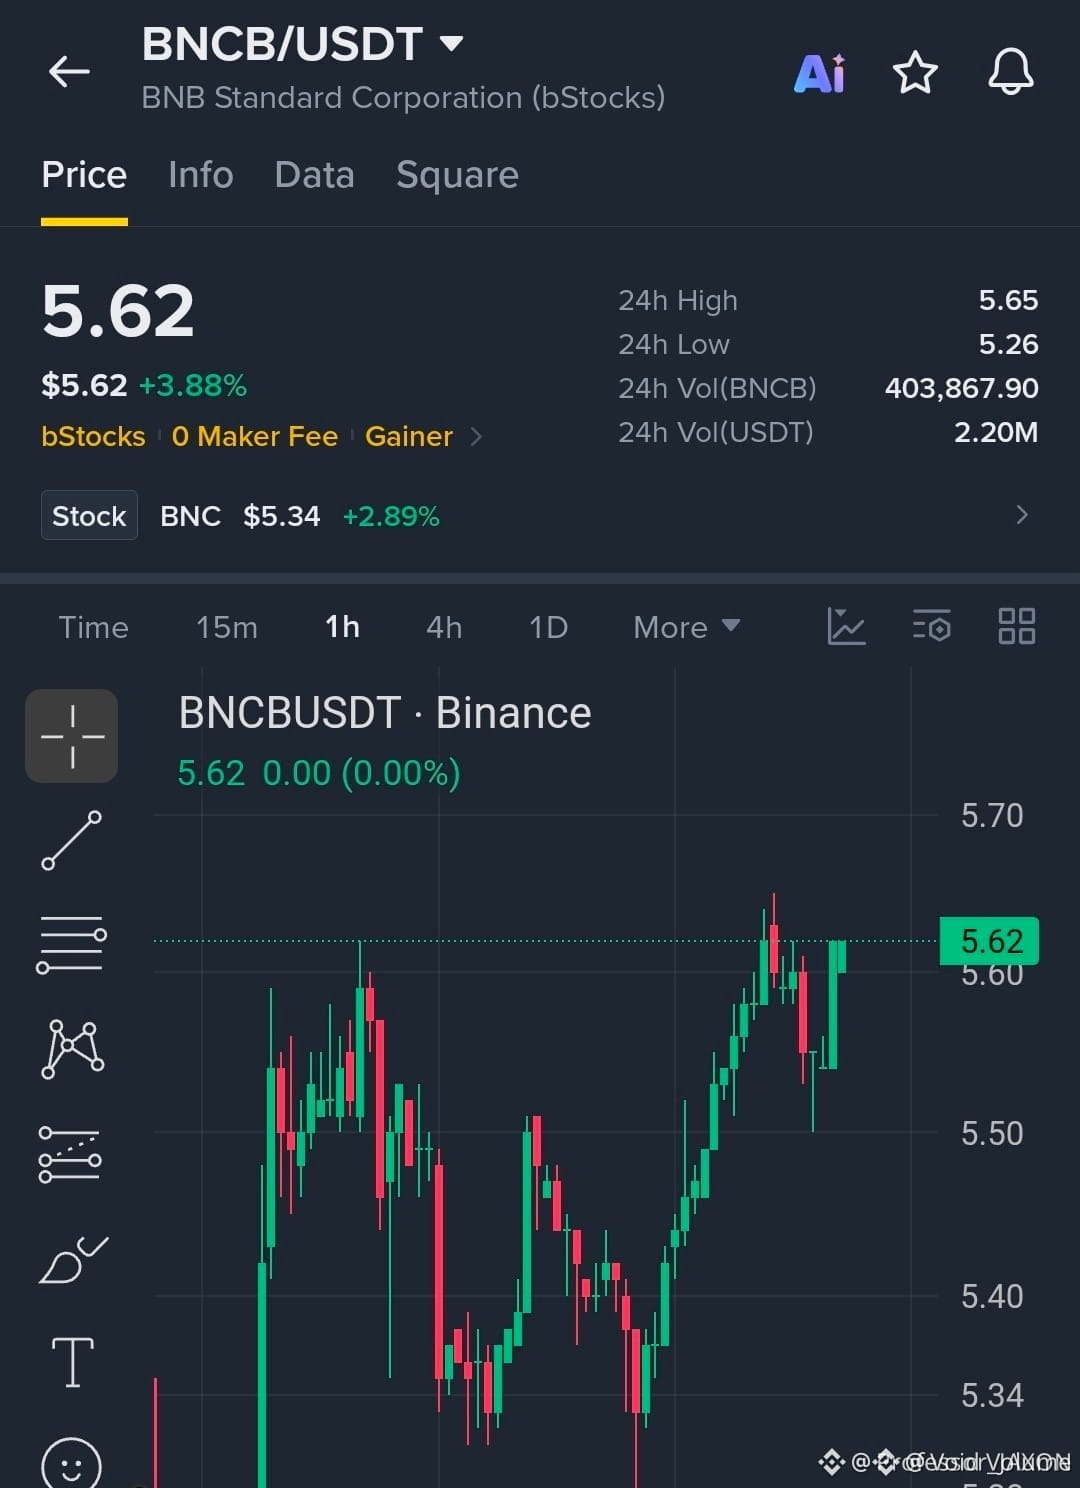
🚀 $BNCB 正朝着突破5.62阻力位衝刺!📈
入場價:5.60 ⚡
目標價:5.65 🚀
止損價:5.52 ⚠️
📊 在從5.34支撐區域強勢反彈後,$BNCB 目前正在試探5.62的阻力位,那裏有一個歷史悠久的流動性池。⚡ 聰明資金一直在5.58-5.62的訂單塊區域重新累積籌碼,每次測試都伴隨着強勁買盤。
💡 若能有效突破,將有望釋放看漲動能,衝擊止盈目標區間(5.65-5.75);若遭到拒絕,則可能引發短期回調至支撐區間。📌 將止損位緊設在5.52,以保持有利的風險回報比。🤔 你會選擇跟進這次突破,還是等待回踩確認?
⚠️ 以上內容不構成投資建議。請務必做好風險管理。🛡️
🏷️ #BNCB #LongSetup #Breakout #Crypto
🦈 💎
32

·
--
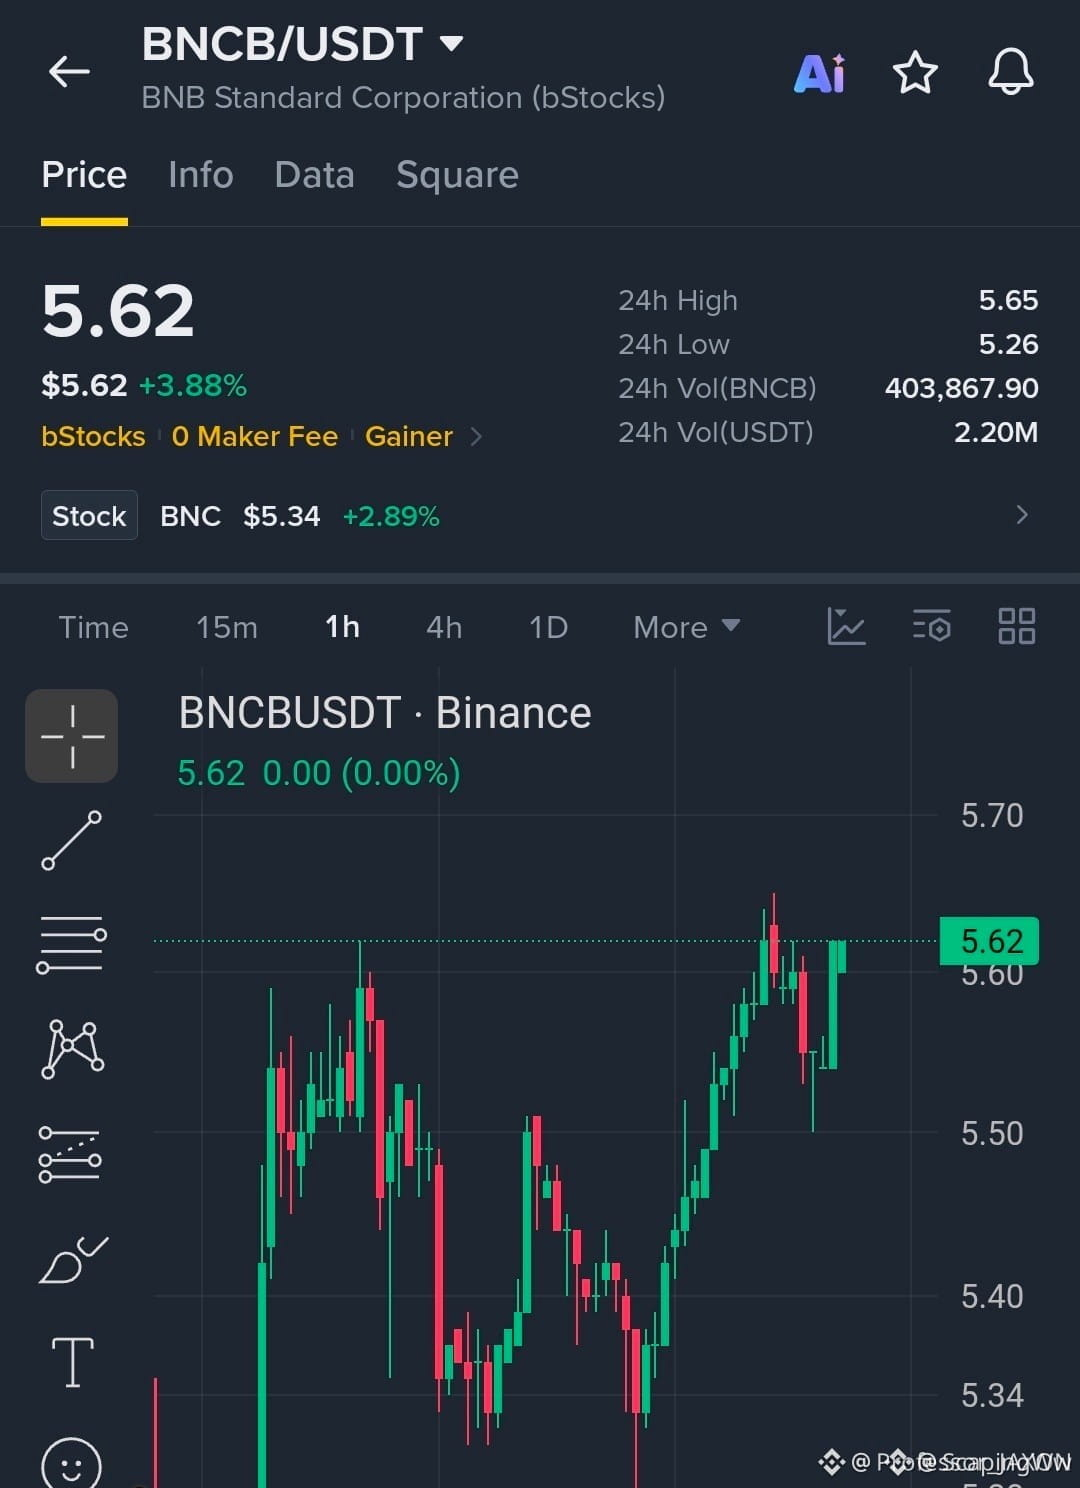
🚀 $BNCB 正衝向突破5.62阻力位!🦈
入場:5.58-5.62 ⚡
目標:5.65 🚀
目標:5.70 🎯
目標:5.75 💥
止損:5.52 ⚠️
📊 在5.34支撐位強勢反彈後,多頭正猛烈衝擊5.62阻力,形成了一個新的訂單塊,連聰明資金也無法忽視。🌊 1小時圖上的成交量激增,表明流動性掃蕩正在進行;若能守住突破,價格有望被推向更高位置。
💡 目前風險回報比已穩穩超過1:3,爲交易者的短線波段交易帶來明顯優勢。💬 你準備做多進場,還是等回踩確認突破?👇
⚠️ 以上不構成投資建議。請始終做好風險管理。🛡️
🏷️ #BNCB #LongSetup #Breakout #Crypto
🔥 💎
入場:5.58-5.62 ⚡
目標:5.65 🚀
目標:5.70 🎯
目標:5.75 💥
止損:5.52 ⚠️
📊 在5.34支撐位強勢反彈後,多頭正猛烈衝擊5.62阻力,形成了一個新的訂單塊,連聰明資金也無法忽視。🌊 1小時圖上的成交量激增,表明流動性掃蕩正在進行;若能守住突破,價格有望被推向更高位置。
💡 目前風險回報比已穩穩超過1:3,爲交易者的短線波段交易帶來明顯優勢。💬 你準備做多進場,還是等回踩確認突破?👇
⚠️ 以上不構成投資建議。請始終做好風險管理。🛡️
🏷️ #BNCB #LongSetup #Breakout #Crypto
🔥 💎
20
登入以探索更多內容
加入幣安廣場中的全球加密貨幣用戶
⚡️ 獲取加密貨幣的最新和實用資訊。
💬 受到全球最大加密貨幣交易所的信任。
👍 發掘來自經過驗證創作者的真實見解。
電子郵件 / 電話號碼
熱門話題
1
#美国中期选举倒计时,美股博弈窗口已开启?
210,261 次瀏覽
736 討論中
2
#Strategy旗下STRC165天来首次升至99.95美元
45,842 次瀏覽
108 討論中
3
#币安将上线PREDICT现货交易
97,591 次瀏覽
213 討論中
4
#瑞士首只现货比特币ETF预计11月上市
48,659 次瀏覽
183 討論中
5
#两地址约12.8亿枚USDT遭冻结
49,729 次瀏覽
92 討論中
6
#FirstDigital拉黑持约340万枚FDUSD攻击者地址
44,801 次瀏覽
82 討論中
7
#英国央行征询代币化抵押品意见
35,811 次瀏覽
199 討論中
8
#巴西加密交易所须周五前申请牌照
62,478 次瀏覽
254 討論中
9
#ICE联手TradeXYZ拟推美国永续合约
77,331 次瀏覽
228 討論中
10
#SolidusLabs称Hyperliquid原油合约疑遭幌骗
49,020 次瀏覽
235 討論中