

#amason
amason
51 次瀏覽
2 討論中
熱門
最新
真實
#AnthropicTTMRevenueGrewAbout1200% 營運現金流 vs 期貨市場:漲幅榜!🚀🚀🚀
📈 山寨幣期貨強勢動能
資料中心關鍵承諾(2026 年上半年)
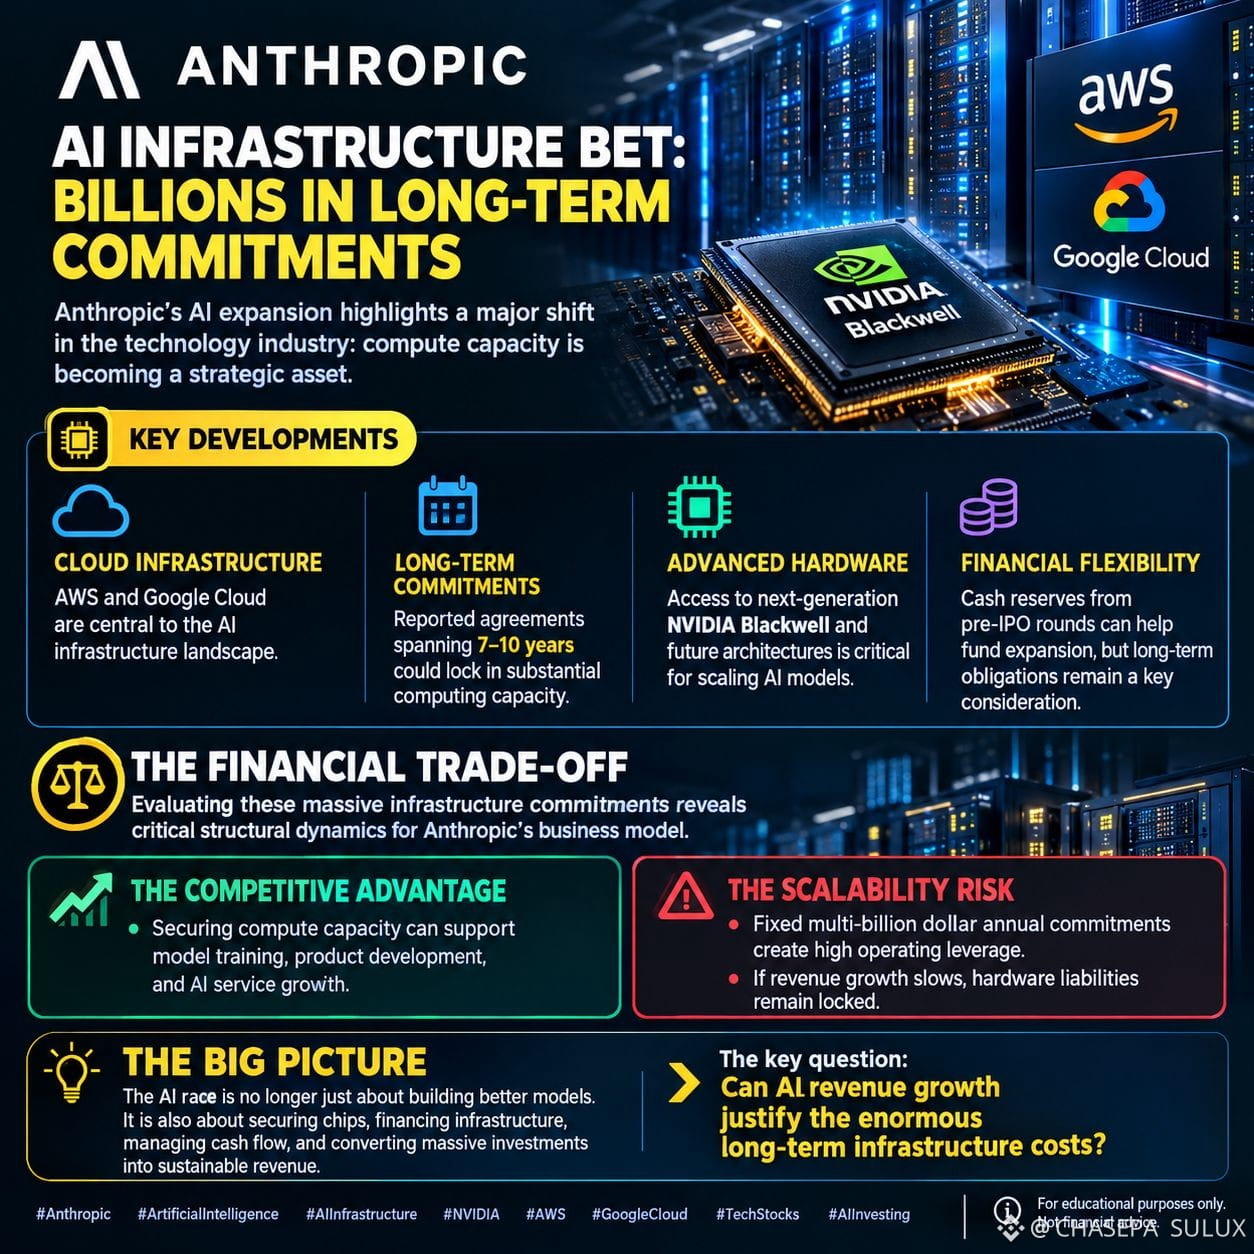
運算支出:僅 2026 年上半年,便投入 90 億美元購買晶片運算資源。
營運緩衝:IPO 前各輪募資所得的現金儲備,可緩解眼前的資本支出壓力。
財務權衡:營運現金流 vs. 承諾義務
#Amason 和 #Google #Aws
規模擴張風險:每年數十億美元的固定承諾,會造成高營運槓桿。若營收成長放緩,硬體負債仍會持續存在。
競爭優勢:確保取得穩定的晶片供應,可避免運算瓶頸,讓 Anthropic 在模型訓練速度上超越傳統軟體供應商。
如果你告訴我,我可以進一步分析:
超大規模雲端服務商的雙贏局面:
Amazon 和 Google 各自持有超過 5% 的流通股,雙雙獲益。他們既能享有股權增值,也能鎖定 Anthropic 對 Amazon Web Services(AWS)和 Google Cloud 高達 4,500 億美元的長期雲端運算承諾。[1, 2]
zAnthropic 的公開上市
🔥🔥🔥Anthropic(股票代號:ANT)將成為生成式 AI 產業的終極壓力測試。透過提交其 Form
期限:7 至 10 年。
性質:不可取消的「照付不議」容量承諾。1. 宏觀估值拉鋸戰
2 兆美元基準:Anthropic 目標估值為 1.5 兆至 2 兆美元,正藉此測試公開市場是否接受創投式的成長估值倍數(年化營收運行率的 40 至 60 倍)。[1, 2]
👀👀👀👀
GAAP 與現金的假象:公開市場必須調整 807 億美元的半年淨損。當中 724 億美元是 SAFE/可轉換票據價值飆升所造成的非現金會計調整;其餘數十億美元的營運現金消耗,則將挑戰傳統機構的評估框架🔥🔥🔥👀
$NVDAB
{spot}(NVDABUSDT)
$ANTHROPIC
{future}(ANTHROPICUSDT)
以及$AWE
{future}(AWEUSDT)
#AnthropicTTMRevenueGrewAbout1200% 營運現金流 vs 期貨市場:漲幅榜!🚀🚀🚀
📈 山寨幣期貨強勢動能
資料中心關鍵承諾(2026 年上半年)
運算支出:僅 2026 年上半年,便投入 90 億美元購買晶片運算資源。
營運緩衝:IPO 前各輪募資所得的現金儲備,可緩解眼前的資本支出壓力。
財務權衡:營運現金流 vs. 承諾義務
#Amason 和 #Google #Aws
規模擴張風險:每年數十億美元的固定承諾,會造成高營運槓桿。若營收成長放緩,硬體負債仍會持續存在。
競爭優勢:確保取得穩定的晶片供應,可避免運算瓶頸,讓 Anthropic 在模型訓練速度上超越傳統軟體供應商。
如果你告訴我,我可以進一步分析:
超大規模雲端服務商的雙贏局面:
Amazon 和 Google 各自持有超過 5% 的流通股,雙雙獲益。他們既能享有股權增值,也能鎖定 Anthropic 對 Amazon Web Services(AWS)和 Google Cloud 高達 4,500 億美元的長期雲端運算承諾。[1, 2]
zAnthropic 的公開上市
🔥🔥🔥Anthropic(股票代號:ANT)將成為生成式 AI 產業的終極壓力測試。透過提交其 Form
期限:7 至 10 年。
性質:不可取消的「照付不議」容量承諾。1. 宏觀估值拉鋸戰
2 兆美元基準:Anthropic 目標估值為 1.5 兆至 2 兆美元,正藉此測試公開市場是否接受創投式的成長估值倍數(年化營收運行率的 40 至 60 倍)。[1, 2]
👀👀👀👀
GAAP 與現金的假象:公開市場必須調整 807 億美元的半年淨損。當中 724 億美元是 SAFE/可轉換票據價值飆升所造成的非現金會計調整;其餘數十億美元的營運現金消耗,則將挑戰傳統機構的評估框架🔥🔥🔥👀
$NVDAB
$ANTHROPIC
以及$AWE
1
165
登入以探索更多內容
加入幣安廣場中的全球加密貨幣用戶
⚡️ 獲取加密貨幣的最新和實用資訊。
💬 受到全球最大加密貨幣交易所的信任。
👍 發掘來自經過驗證創作者的真實見解。
電子郵件 / 電話號碼
熱門話題
1
#币安将恢复第一阶段提现
30,490 次瀏覽
96 討論中
2
#币安已覆盖60亿美元被盗损失
37,419 次瀏覽
166 討論中
3
#FBI确认朝鲜应对币安被盗事件负责
118,590 次瀏覽
212 討論中
4
#CZ辟谣:网传预测币安被黑聊天记录系伪造
564 次瀏覽
20 討論中
5
#币安已回填九成受影响资产
150,959 次瀏覽
444 討論中
6
#何一表示储备证明10种代币全额背书
38,855 次瀏覽
237 討論中
7
#币安SAFU基金完成7499枚BTC转移
276,805 次瀏覽
259 討論中
8
#RichardTeng表示无需用户承担损失
20,330 次瀏覽
74 討論中
9
#B14g约9700万枚CORE遭未授权转移
32,642 次瀏覽
49 討論中
10
#美国现货ETHETF连续23日净流出
8,982 次瀏覽
150 討論中