

#aaplb
aaplb
9,234 次瀏覽
274 討論中
熱門
最新

周羣飛以 1270 億身家登頂中國女首富,這條新聞跟 AAPLB 的關係比大多數人以爲的更遠,也比以爲的更深。
遠的這一層先說清楚:胡潤榜是回頭看。1270 億(夫妻合計 1280 億、總榜第 33 位)是把藍思過去幾年從蘋果拿到的玻璃蓋板訂單資本化之後算出來的存量結果。富豪榜排第幾,不會讓蘋果下季度多下一片玻璃,也不會改變 AAPLB 背後母股的任何一行現金流。這就是人物類敘事最典型的陷阱:故事性最強,傳導路徑最弱。
深的這一層在於,一個供應商老闆能靠單一客戶的關鍵結構件堆到千億級別,本身就是蘋果 BOM 結構的一張體檢表 👑
第一,集中度是雙刃劍。玻璃蓋板這個環節能養出一個省的首富,說明蘋果在關鍵結構件上的供應商集中度依然很高。集中度高,產能爬坡時省心,談價時費力。但同一家公司在往整機組裝切,這部分對蘋果反而是壓組裝單價的力量。同一條新聞裏,對蘋果毛利一個正一個負,淨效應小到進不了模型,真正決定的是未來兩三年份額怎麼分。AAPLB 定價的正是這件事,不是誰坐在國宴的哪一排。
第二,看代幣化股票的資金結構,別用 crypto 的框架。AAPLB 錨的是蘋果母股,日內波動主要由美股盤前盤後的消息驅動。這類資產的永續合約因爲可以用母股做對衝,資金費率長期被壓在零軸附近,很難像 crypto 原生品那樣被情緒拉到極端。所以持倉量的變化更接近亞洲時段對隔夜美股的情緒預演,而不是幣圈投機熱度。真正值得盯的是溢價和折價:當代幣價格相對母股出現持續偏離,說明這一側的盤口深度接不住單子,止損單最容易在那時候被掃。
第三,鏈上要看的是鑄造與贖回。代幣化股票的申購量才代表有真金白銀在配置,而合約持倉只是對賭。這兩者背離的時候,以鏈上爲準。
風險在於哪兒?在於敘事和標的之間的相關性遠比聽起來弱。首富換人,蘋果的採購份額一分沒動;反過來哪天蘋果把第二供應商的份額提上來,藍思的身家會先跌,AAPLB 未必跟着跌。這兩件事的聯動係數遠低於帖子給人的錯覺。
所以這條新聞對 AAPLB 的正確用法,是當成供應鏈集中度的一個觀察窗口,而不是買入理由。要跟就跟財報裏的毛利率和組裝份額遷移,別跟富豪榜。
#APPLE #马斯克 #Crypto #AAPLB
3
蘋果門店現在做診斷不用拆封了:拿設備掃一下未拆封的 iPhone 包裝盒,就能讀出健康狀態。機器還沒到用戶手裏,結果先出來。
先確定這件事在財務上的位置。它減少的是退貨處理、翻新判定和欺詐覈驗這三類成本,屬於運營費用項。它不產生營收,也不影響服務收入的曲線。所以對 AAPLB 這種錨定蘋果母股的標的,這屬於“小數點後幾位”的新聞。把它當服務收入利好來交易,方向就錯了。反過來,如果有人因爲它“不算利好”而做空,同樣錯得離譜,因爲它的確在省錢,這一點會在費用率上體現出來,只是慢。
第二點更值得注意:這條消息在中文交易者中幾乎沒有形成共識。廣場上兩條跟蘋果硬件相關的內容,一條停在 3 贊 1 評,另一條 1 贊 0 評,加起來四條評論、四個贊。這個數字說明的不是話題“不夠熱”,而是這類運營向的新聞在零售交易者裏缺少定價機制:沒有討論節點,沒有分歧,也就沒有倉位變化。AAPLB 的價格發現仍然由母股那邊的機構資金主導,代幣只是在非交易時段承接了一次很弱的情緒脈衝,然後就停在那裏了。
風險在另一頭,而且方向相反。iPhone Duo 沒過 JerryRigEverything 的防塵測試,這種品控類負面在消費電子裏的傳播效率,遠高於“門店效率提升”。兩件事對營收的影響都是零,但市場對壞消息的反應速度通常快一個量級。對 AAPLB 來說這是情緒面的短期壓力,不是基本面事件;但如果它正好疊加在流動性薄的時段,波動會被放大。
還有一個結構性的細節:這類運營新聞通常發生在股市休市時,代幣先動、母股後開。很容易出現一個沒有現貨成交支撐的假突破,等場外價格出來,代幣再往回找。追這種突破的勝率,比自己判斷事件性質要低得多。
我的觀點:這條新聞不構成 AAPLB 的多頭理由,也不構成空頭理由,它方向正確但權重很低。蘋果零售端最貴的兩塊成本,就是退貨處理和欺詐覈驗;把這兩件事壓縮成一臺掃描設備,屬於成本工程。它的效果會按季度累積到運營費用率上,不會在單季營收裏留下痕跡。要給它定價,需要連續幾個季度的費用率數據,最早也得等下一份財報。在那之前,AAPLB 的任何日內異動都只是代幣層面的流動性波動。
風險提示:代幣化標的的溢價折價和非交易時段定價偏差,比方向判斷更容易讓人虧錢。
#AAPLB #Apple #Crypto
13
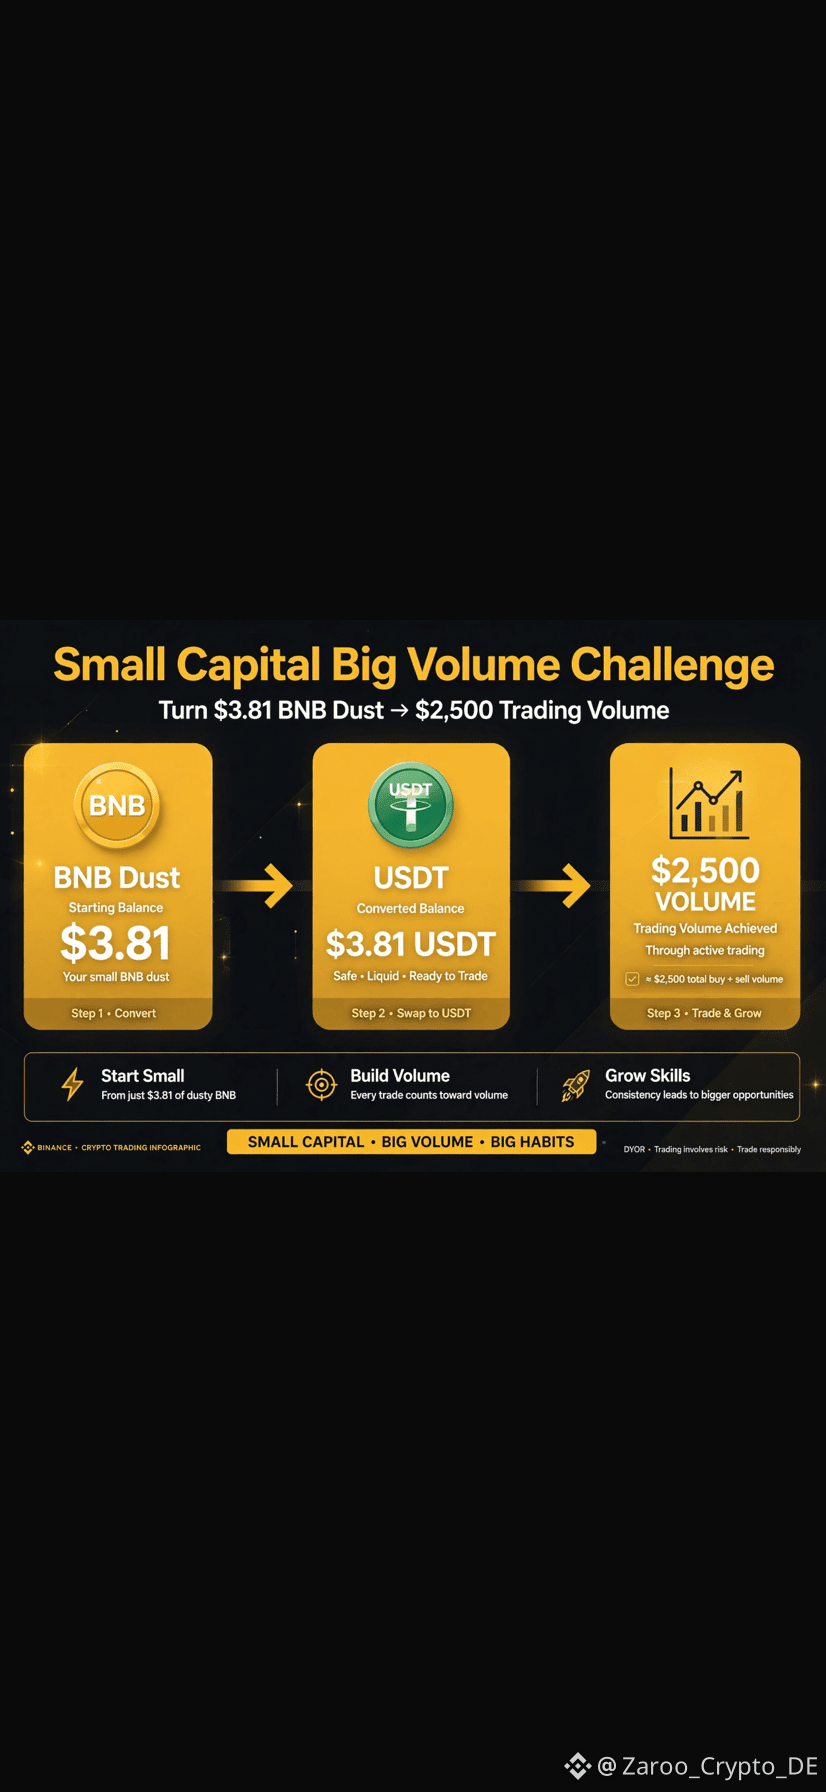
小資金大交易量挑戰第1天!
我剛把我的$3.81 $BNB Dust換成了$USDT
我的目標是在$AAPLB 交易活動中,用僅僅$4做出$2,500的交易量!
這有可能嗎?可以,如果我做625筆每筆$4的交易
關注我,我會每天發佈盈虧情況。
我應該從$BTC 還是$ETH開始?留言告訴我!
BNB $USDT $ETH
{spot}(BTCUSDT)
{spot}(AAPLBUSDT)
{spot}(BNBUSDT)
#EarningsSeason #BinancePick #AAPLB #bnb #BTC
小資金大交易量挑戰第1天!
我剛把我的$3.81 $BNB Dust換成了$USDT
我的目標是在$AAPLB 交易活動中,用僅僅$4做出$2,500的交易量!
這有可能嗎?可以,如果我做625筆每筆$4的交易
關注我,我會每天發佈盈虧情況。
我應該從$BTC 還是$ETH開始?留言告訴我!
BNB $USDT $ETH
#EarningsSeason #BinancePick #AAPLB #bnb #BTC
我剛把我的$3.81 $BNB Dust換成了$USDT
我的目標是在$AAPLB 交易活動中,用僅僅$4做出$2,500的交易量!
這有可能嗎?可以,如果我做625筆每筆$4的交易
關注我,我會每天發佈盈虧情況。
我應該從$BTC 還是$ETH開始?留言告訴我!
BNB $USDT $ETH
#EarningsSeason #BinancePick #AAPLB #bnb #BTC
90

⚡ $AAPLB 在經典教科書式的流動性清洗中,甩掉弱手!🦈
圖表上的小幅回調讓持倉信心不足的市場參與者驚慌失措,但聰明資金看得很清楚:這只是一次常規回落,本質上是有計劃的槓桿重置。🦈 巨鯨只是在清理後進場的多頭,併爲下一波上漲積蓄新動能。
📊 現貨訂單簿顯示,水面下方有大量買單等待承接恐慌性拋售,同時不破壞市場結構。💡 在機構買盤即將重新進場之際,因爲一次常規回調就驚慌離場,正是散戶被甩在後面的原因。
💬 這次小幅回調會動搖你的信念嗎?還是你正在追蹤聰明資金下一步會在哪裏吸籌?👇
⚠️ 以上內容不構成投資建議。請始終做好風險管理。🛡️
🏷️ #AAPLB #Crypto #Altcoins #SmartMoney #Bullish
🚀 ⚡
圖表上的小幅回調讓持倉信心不足的市場參與者驚慌失措,但聰明資金看得很清楚:這只是一次常規回落,本質上是有計劃的槓桿重置。🦈 巨鯨只是在清理後進場的多頭,併爲下一波上漲積蓄新動能。
📊 現貨訂單簿顯示,水面下方有大量買單等待承接恐慌性拋售,同時不破壞市場結構。💡 在機構買盤即將重新進場之際,因爲一次常規回調就驚慌離場,正是散戶被甩在後面的原因。
💬 這次小幅回調會動搖你的信念嗎?還是你正在追蹤聰明資金下一步會在哪裏吸籌?👇
⚠️ 以上內容不構成投資建議。請始終做好風險管理。🛡️
🏷️ #AAPLB #Crypto #Altcoins #SmartMoney #Bullish
🚀 ⚡
7
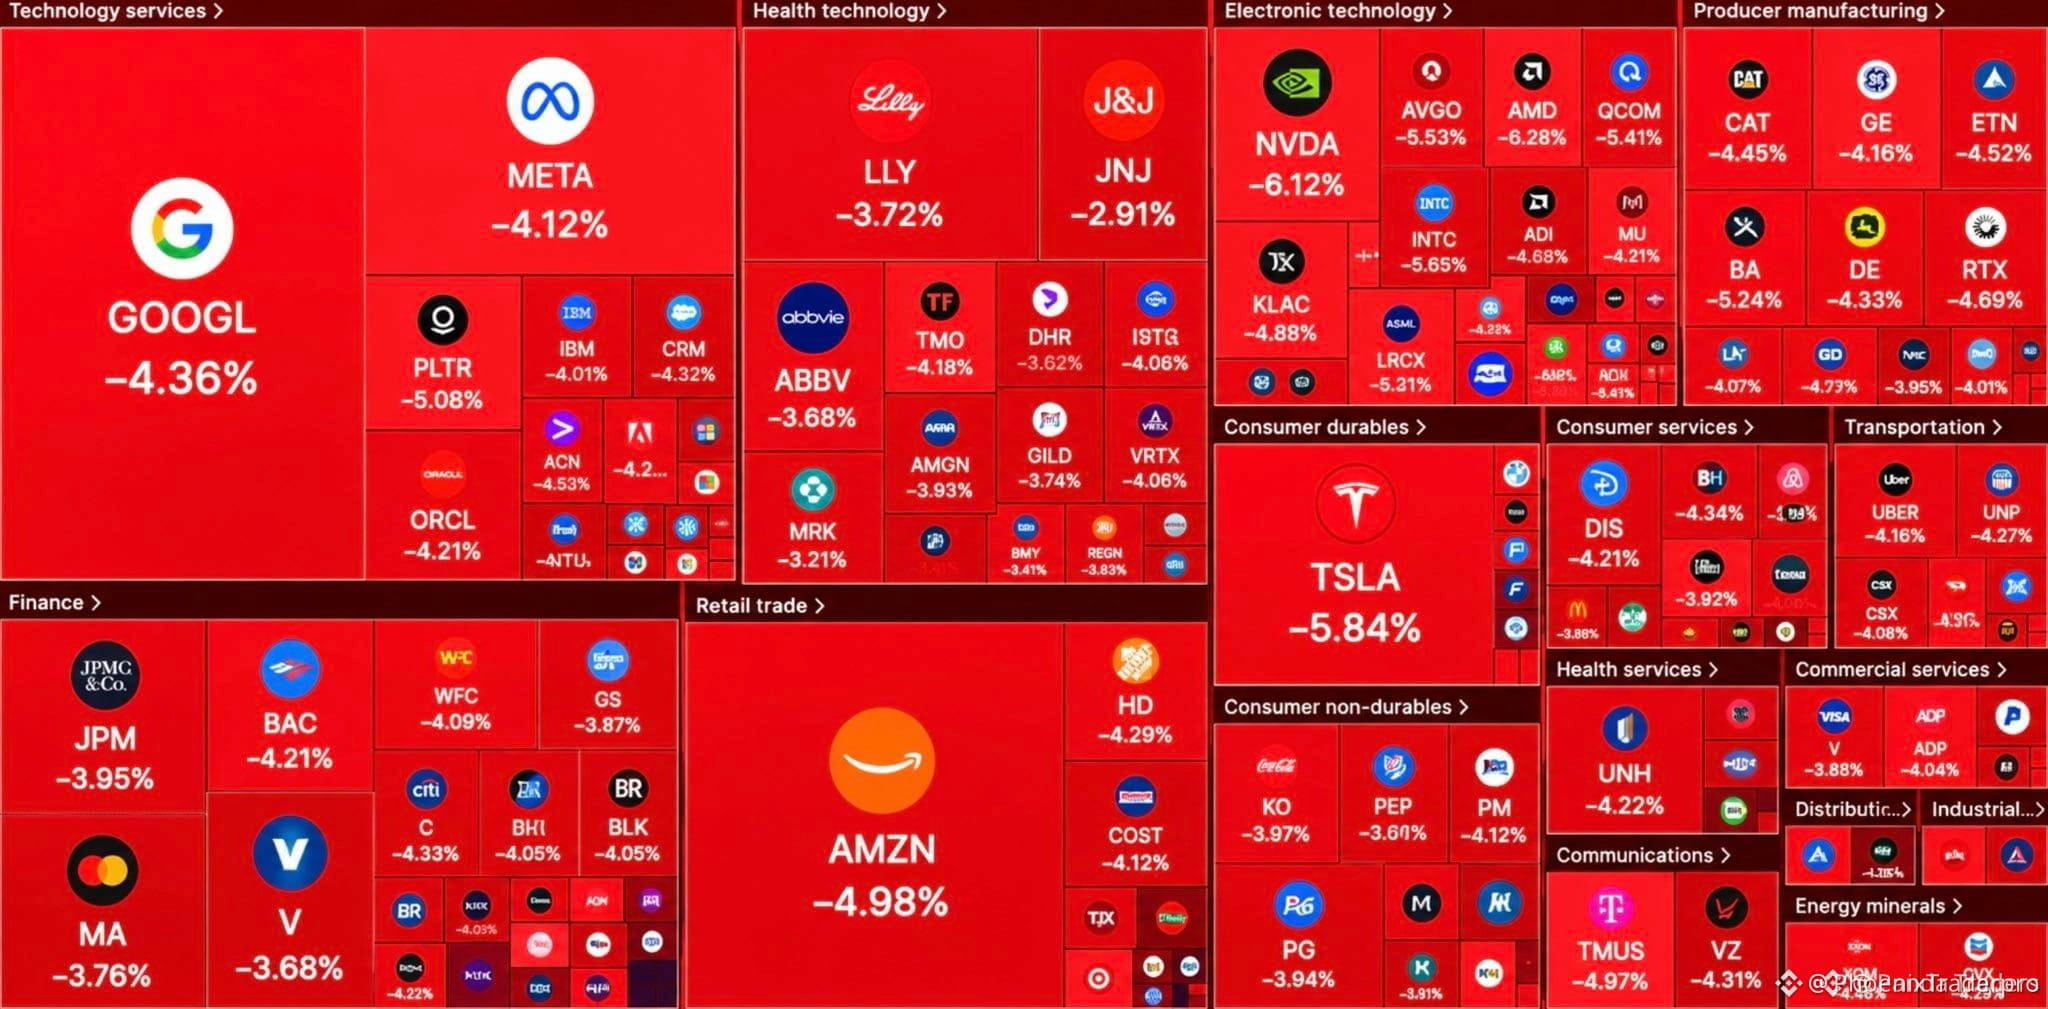
🚨 $AAPLB $NVDAB $AMZNB 美國股市暴跌,5,000 億美元蒸發,市場陷入混亂!💥
📊 開盤鐘聲一響,美股市值便蒸發了 5,000 億美元,引發猛烈的流動性掃蕩,衝擊波更蔓延至科技股比重較高的 ADR。聰明資金的鯊魚早已重新部署,隨著訂單流轉向下行,這些標的也被拖入急劇拋售。🦈
⚡ 1 分鐘圖上的成交量飆升至 3 倍,RSI 也發出超買警訊,暗示下一波可能引發強制平倉連鎖潮。📈 交易者們,你們是在準備迎接更深的跌勢,還是打算在恐慌性拋售後伺機搶反彈?💬
⚠️ 以上內容不構成財務建議。請務必做好風險管理。🛡️
🏷️ #AAPLB #ShortSqueeze #MarketCrash #Crypto
🔥 🦈
📊 開盤鐘聲一響,美股市值便蒸發了 5,000 億美元,引發猛烈的流動性掃蕩,衝擊波更蔓延至科技股比重較高的 ADR。聰明資金的鯊魚早已重新部署,隨著訂單流轉向下行,這些標的也被拖入急劇拋售。🦈
⚡ 1 分鐘圖上的成交量飆升至 3 倍,RSI 也發出超買警訊,暗示下一波可能引發強制平倉連鎖潮。📈 交易者們,你們是在準備迎接更深的跌勢,還是打算在恐慌性拋售後伺機搶反彈?💬
⚠️ 以上內容不構成財務建議。請務必做好風險管理。🛡️
🏷️ #AAPLB #ShortSqueeze #MarketCrash #Crypto
🔥 🦈
17

·
--
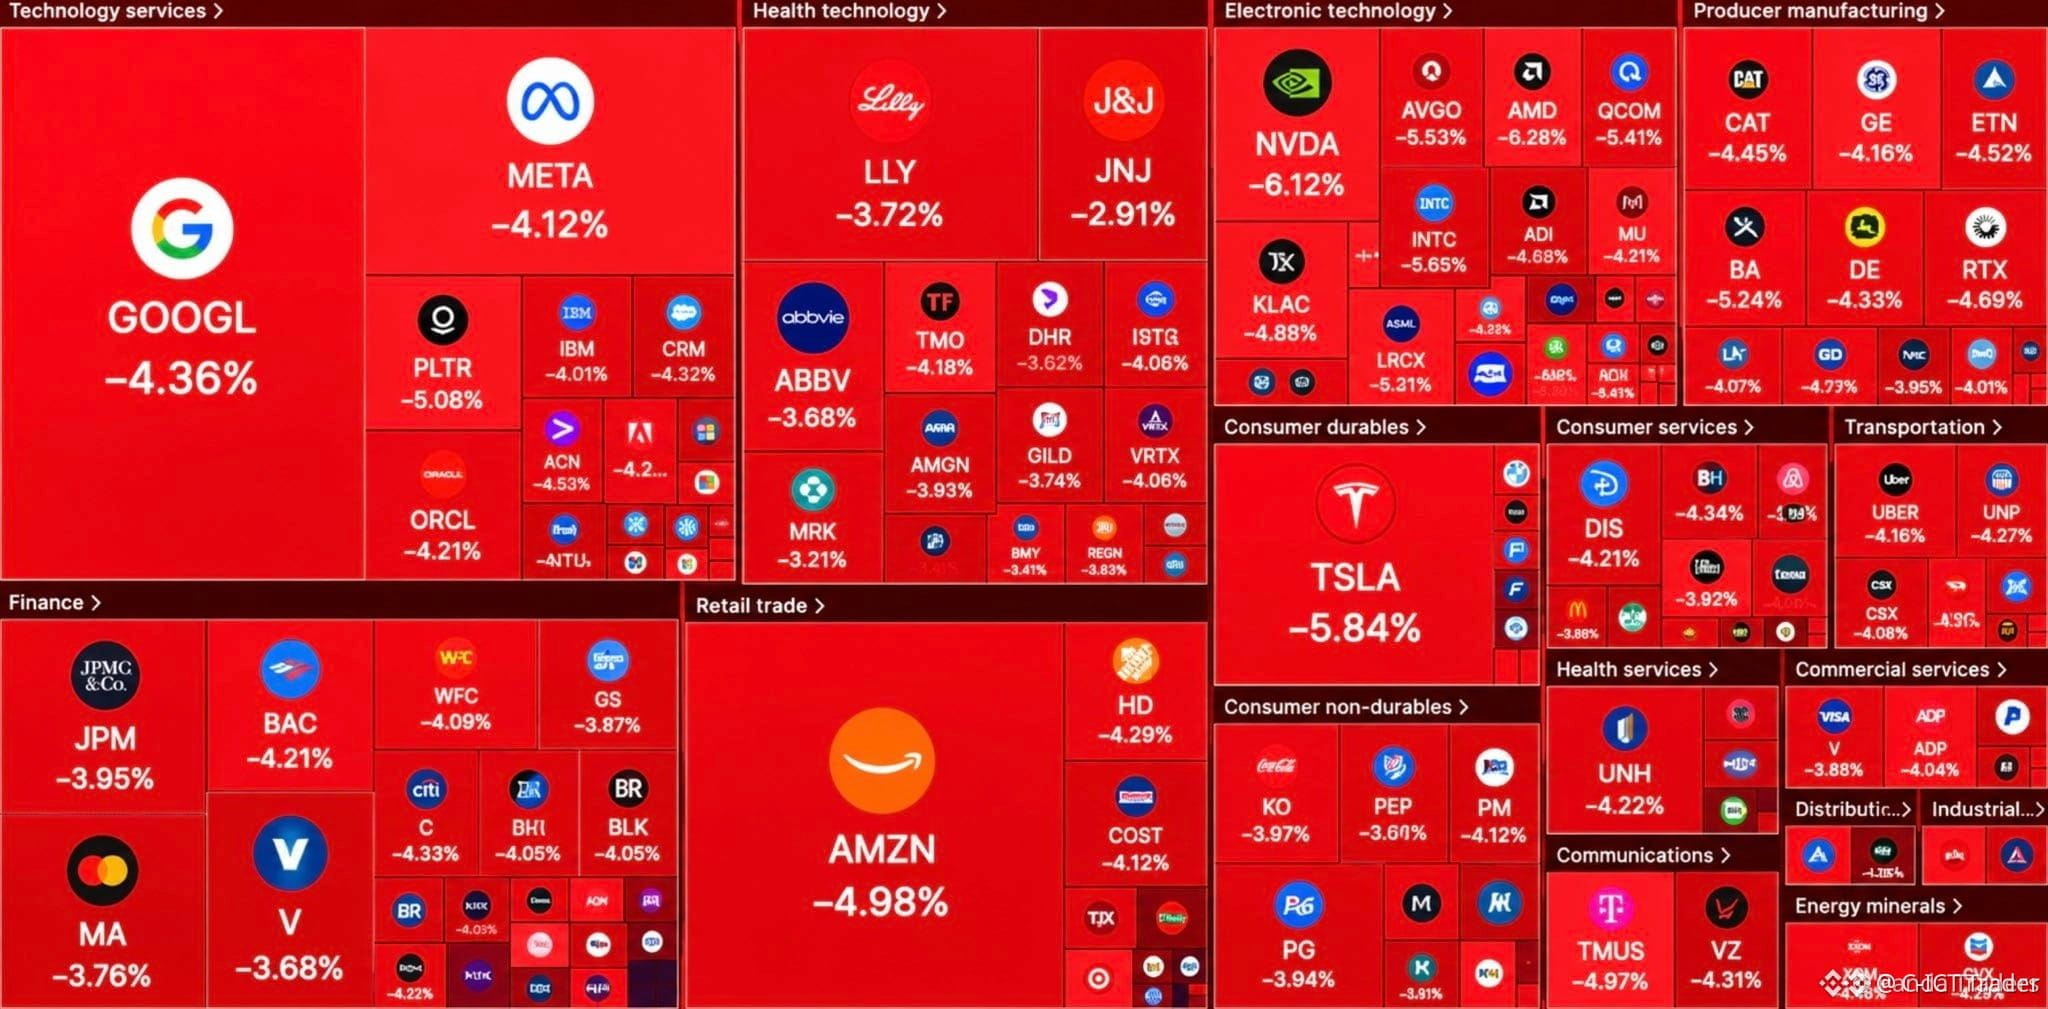
🔴 $AAPLB $NVDAB $AMZNB $500B 開盤即爆發拋售!🚨
開盤鐘聲響起後,市場對 $AAPLB 、$NVDAB 和 $AMZNB 集羣展開協調一致的流動性掃蕩,數秒內抹去了約 $500 B 的市值。🦈 聰明資金的訂單區遭到突破,暴露出機構一直在積累的強勁賣壓。
5 分鐘圖上的成交量激增,證實空頭攻勢凌厲;與此同時,價格跌破此前的需求區,將歷史支撐位轉變爲新的阻力區間。📊 下一個流動性池位於已跌破的訂單區下方,可能觸發進一步下跌。
💬 你是否正根據新出現的流動性陷阱調整空頭倉位?👇
⚠️ 以上內容不構成財務建議。請務必做好風險管理。🛡️
🏷️ #AAPLB #Selloff #LiquiditySweep #MarketStructure #Crypto
🚀 🦈
9
影視颶風和何同學在 X 上發的 iPhone Duo 評測,確實讓海外觀衆眼前一亮,但那條搬運到廣場的帖子互動停在 5 贊 5 評。熱度是真的,只不過全集中在“誰能把手機拍得更好看”上,沒有一條落在出貨量、BOM 成本或首銷轉化上。對 AAPLB 這種錨定蘋果母股的標的來說,這是最危險的一種利好:情緒先行,基本面還沒跟上。📉
下面是我真正在看的四個維度。
第一,口碑驗證的是工程能力,不是需求。兩位 KOL 的評測能證明的是鉸鏈手感、摺痕控制、影像調校這些東西“做出來了”,但摺疊屏能不能賺錢,取決於鉸鏈、UTG 超薄玻璃、雙層 OLED 這三塊成本能不能壓下來,而這三樣每一件都是毛利率的減項。蘋果的毛利結構靠服務收入和高價直板機支撐,第一代摺疊產品大概率是攤薄毛利,不是擡升毛利。換句話說,Duo 的口碑越好,越說明蘋果還要在這個形態上繼續投入,而投入階段不會體現在利潤表上。
第二,AAPLB 的價格發現機制有一個結構性缺口。它是用 USDT 計價的代幣化股票,7×24 小時連續交易;蘋果正股一週只有 5 個交易日,每天常規時段只有 6.5 小時。這意味着亞洲時段的 AAPLB 幾乎收不到新的基本面信息,價格由倉位和情緒推動,容易在美股開盤前堆出溢價,再被抹平。你在週末或亞洲盤追進去的那一下,本質上付的是一筆“時差”溢價,而不是蘋果現金流的價格。
第三,真正能進入估值的只有換機週期和回購。摺疊屏目前的出貨量在整個 iPhone 中佔比還很小,短期改變不了換機週期的長度。能改變每股收益的,是服務收入的增速,以及規模龐大的年度回購對流通股數的壓縮。這兩條和“老外看呆”之間沒有傳導路徑。想交易 Duo 的敘事,你交易的是產品週期;想交易 AAPLB,你交易的是資本回報政策,這是兩碼事。
第四,容易被忽略的持有成本。代幣化股票通常不傳遞股息,蘋果分紅和回購帶來的每股價值提升,你只能通過價格上漲拿到其中一部分,現金分紅這塊拿不到。同時你還疊加了 USDT 折溢價和平臺對手方風險,多個變量疊加在同一個報價上,波動看起來像蘋果,實際波動率大概率高於蘋果正股。
我的判斷很直接:Duo 的評測值得看,但它是產品信號,不是 AAPLB 的買入信號。真要等一個催化,我會盯摺疊機型成本曲線什麼時候出現拐點,以及下一份財報裏換機週期和服務收入有沒有同步改善。在那之前,AAPLB 的任何情緒衝高,我都更傾向於看成流動性的窗口,而不是趨勢的起點。倉位節奏永遠比方向判斷更早生效。
#BINANCEPICK #Crypto #AAPLB
1
·
--
📡 活動|幣安新手嘉年華:交易 bStocks,瓜分最高 60,000 USDT 的 AAPLB 和 NVDAB 獎勵!
$AAPLB 先觀察一下。和自己倉位相關的公告,建議當天處理。
#AAPLB
個人記錄,不當作具體的操作推薦。
📡 活動|幣安新手嘉年華:交易 bStocks,瓜分最高 60,000 USDT 的 AAPLB 和 NVDAB 獎勵!
$AAPLB 先觀察一下。和自己倉位相關的公告,建議當天處理。
#AAPLB
個人記錄,不當作具體的操作推薦。
$AAPLB 先觀察一下。和自己倉位相關的公告,建議當天處理。
#AAPLB
個人記錄,不當作具體的操作推薦。
1
1
·
--
幣安新手嘉年華:交易 bStocks,瓜分最高 60,000 USDT 的 AAPLB 和 NVDAB 獎勵!
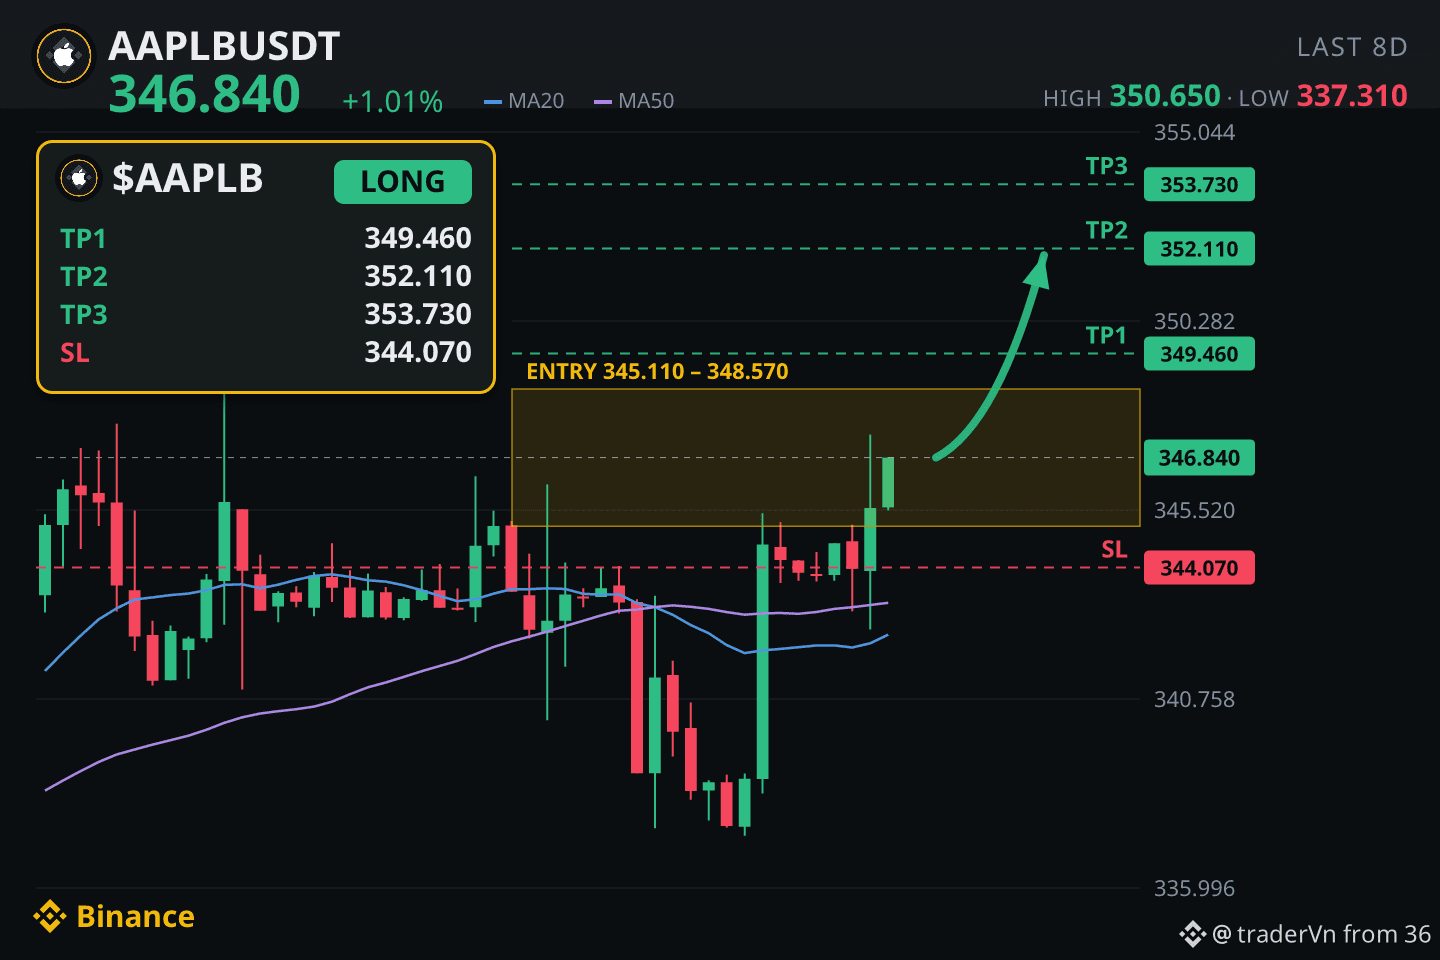
參與交易類活動前先算清楚:獎勵大概多少,要付出多少手續費,加上價格波動的風險。算完值得才參與。$AAPLB 現價 344.07。
點個關注,公告及時同步。
#AAPLB
幣安新手嘉年華:交易 bStocks,瓜分最高 60,000 USDT 的 AAPLB 和 NVDAB 獎勵!
參與交易類活動前先算清楚:獎勵大概多少,要付出多少手續費,加上價格波動的風險。算完值得才參與。$AAPLB 現價 344.07。
點個關注,公告及時同步。
#AAPLB
參與交易類活動前先算清楚:獎勵大概多少,要付出多少手續費,加上價格波動的風險。算完值得才參與。$AAPLB 現價 344.07。
點個關注,公告及時同步。
#AAPLB
1
·
--
🐋 活動一開,成交量往往會被帶起來。
幣安新手嘉年華:交易 bStocks,瓜分最高 60,000 USDT 的 AAPLB 和 NVDAB 獎勵!
$AAPLB 看活動期間的自然買盤,活動結束後量能能不能維持纔是關鍵。
#AAPLB
🐋 活動一開,成交量往往會被帶起來。
幣安新手嘉年華:交易 bStocks,瓜分最高 60,000 USDT 的 AAPLB 和 NVDAB 獎勵!
$AAPLB 看活動期間的自然買盤,活動結束後量能能不能維持纔是關鍵。
#AAPLB
幣安新手嘉年華:交易 bStocks,瓜分最高 60,000 USDT 的 AAPLB 和 NVDAB 獎勵!
$AAPLB 看活動期間的自然買盤,活動結束後量能能不能維持纔是關鍵。
#AAPLB
3
📢 幣安新手嘉年華爲 AAPLB 交易提供獎勵
$AAPLB $IOST $ALT
AAPLB 當前價格爲 346.84 USDT · 24 小時漲幅 +0.68% · 成交量 1M
🏷️ 活動類型:推廣活動 · 幣安於 22/10/2026 發佈
市場仍在消化各種相互矛盾的信號,主要的 bStock 促銷活動爲部分資產提供了短期流動性。幣安新手嘉年華旨在提升 AAPLB 的交易活躍度,而近期其他高交易量代幣的下跌,仍令整體市場情緒承壓。
📈 實時市場數據 — 上漲趨勢
• AAPLB 346.84 · +0.68% · 成交量 1M
• IOST · -52.1% · 成交量 18M
• ALT · -35.2% · 成交量 30M
• LUMIA · -21% · 成交量 7M
交易所公告會吸引市場關注公告中提及的資產,而關注來得快,消退得也同樣快。
#AAPLB #幣安
來源:https://www.binance.com/vi/support/announcement/ed8ff1366f0e4d4687eb1e105e7f61f1
僅供參考,不構成財務建議(請自行研究)。
8
$AAPLB
蘋果($AAPLB ):納斯達克大跌之際創下歷史新高
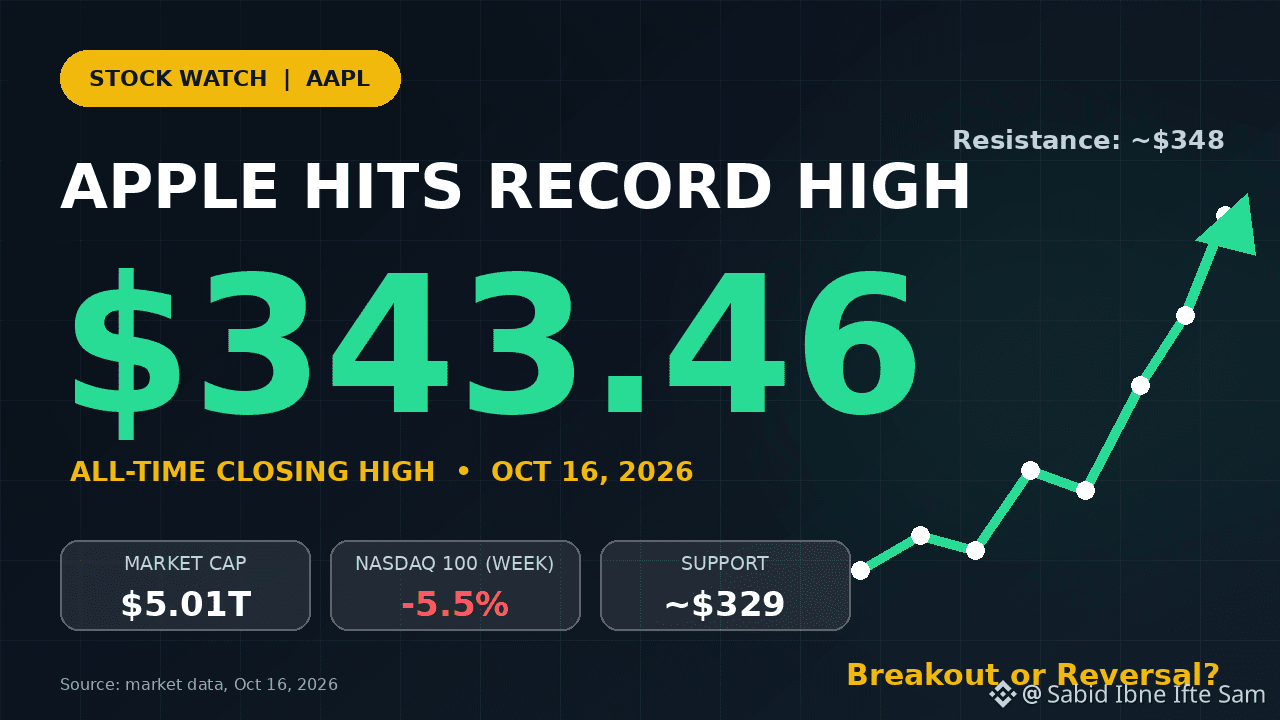
納斯達克 100 指數本週下跌 5.5%,但蘋果($AAPLB )於 10 月 16 日收於創紀錄的 343.46 美元,市值接近 5 萬億美元。(kucoin)(macdailynews)
🔹 技術面
股價高於 50 日均線(約 325.7 美元)和 200 日均線。(financhill)
相對強弱指數(RSI)約爲 62:動能強勁,但尚未進入超買區間。(financhill)
支撐位在 329 美元附近。阻力位是約 348 美元的歷史高點。(journalarta)
🔹 催化因素
據報道,售價 1,999 美元的 iPhone Duo 在預購開放後幾分鐘內便售罄。Evercore 給出的目標價爲 380 美元,而 UBS 警告稱需求可能減弱。(benzinga)(defenseworld)
🔹 風險
市盈率約爲 39,分析師平均目標價(約 328 美元)低於當前股價。6.3% 的生產者價格指數(PPI)和高收益率帶來的宏觀壓力也仍然存在。(Yahoo Finance)(tickernerd)
🔹 情景分析
看漲:若收盤價高於 348 美元,股價可能進一步上探 350 美元及更高水平。
看跌:若跌破 329 美元,股價可能下探至 325 美元。
{spot}(AAPLBUSDT)
#AAPLB #TechnicalAnalysis #Nasdaq #stockmarket
$AAPLB
蘋果($AAPLB ):納斯達克大跌之際創下歷史新高
納斯達克 100 指數本週下跌 5.5%,但蘋果($AAPLB )於 10 月 16 日收於創紀錄的 343.46 美元,市值接近 5 萬億美元。(kucoin)(macdailynews)
🔹 技術面
股價高於 50 日均線(約 325.7 美元)和 200 日均線。(financhill)
相對強弱指數(RSI)約爲 62:動能強勁,但尚未進入超買區間。(financhill)
支撐位在 329 美元附近。阻力位是約 348 美元的歷史高點。(journalarta)
🔹 催化因素
據報道,售價 1,999 美元的 iPhone Duo 在預購開放後幾分鐘內便售罄。Evercore 給出的目標價爲 380 美元,而 UBS 警告稱需求可能減弱。(benzinga)(defenseworld)
🔹 風險
市盈率約爲 39,分析師平均目標價(約 328 美元)低於當前股價。6.3% 的生產者價格指數(PPI)和高收益率帶來的宏觀壓力也仍然存在。(Yahoo Finance)(tickernerd)
🔹 情景分析
看漲:若收盤價高於 348 美元,股價可能進一步上探 350 美元及更高水平。
看跌:若跌破 329 美元,股價可能下探至 325 美元。
#AAPLB #TechnicalAnalysis #Nasdaq #stockmarket
67
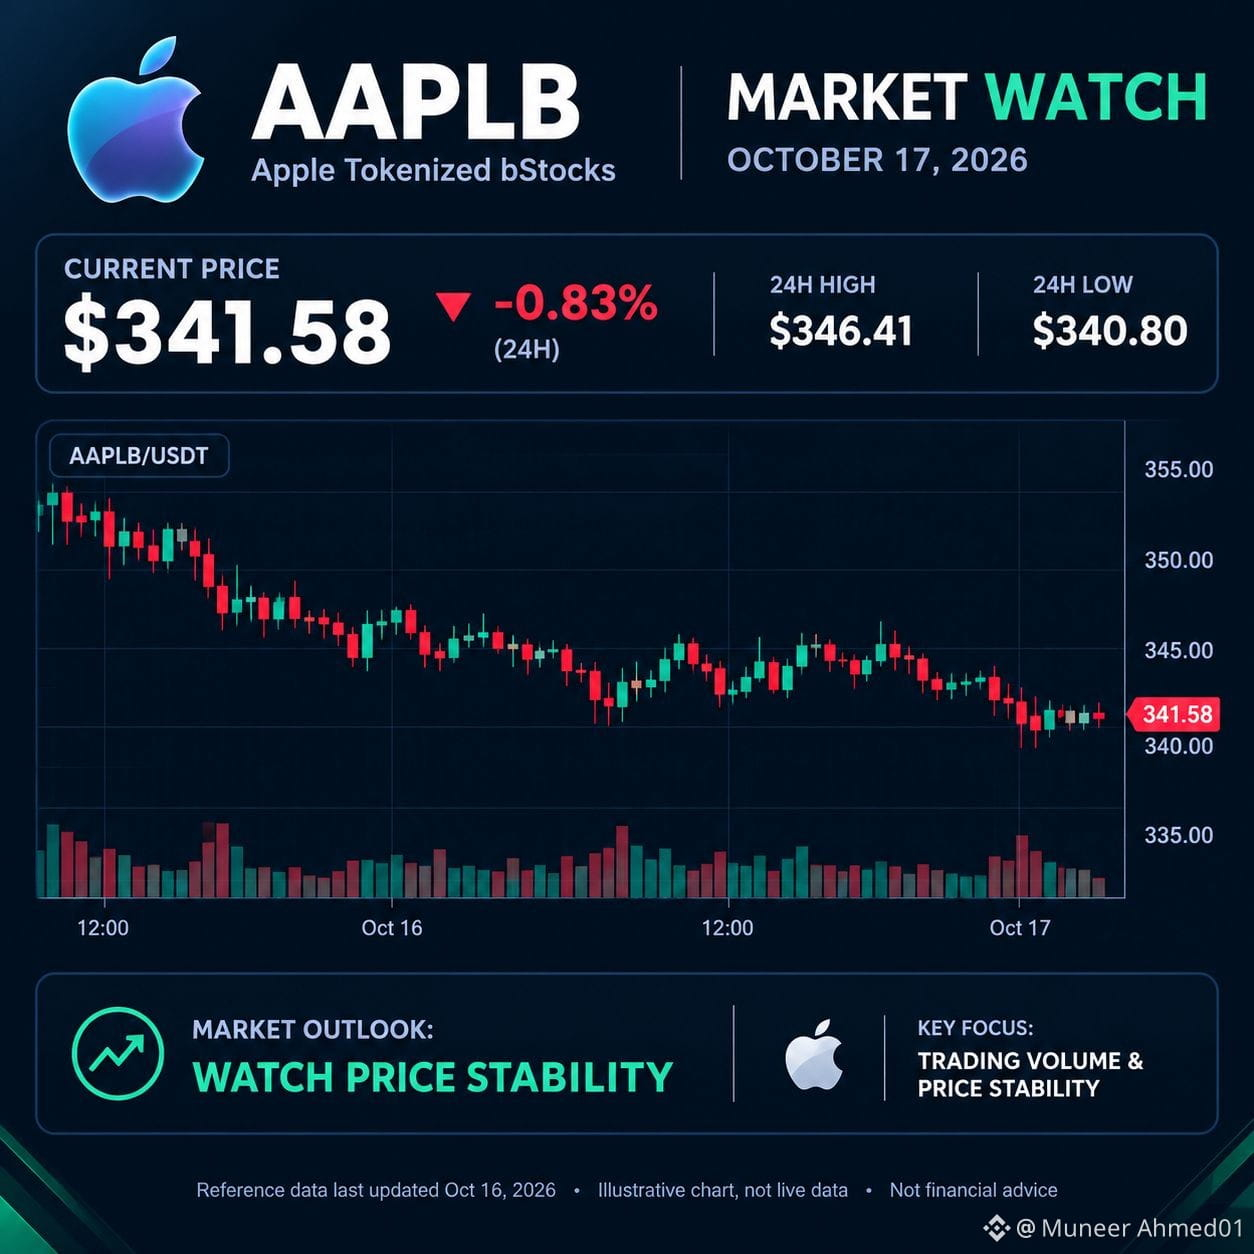
🍎 AAPLB 市場動態 | 2026年10月17日
$AAPLB ,Apple Tokenized bStocks 提供蘋果股票的代幣化敞口。其價格受蘋果股價和整體市場情緒影響。
📊 市場關注要點
🔹 趨勢:關注價格是否得到確認
🔹 重點:交易量和價格穩定性
🔹 展望:關注蘋果股票的表現及關鍵市場價位。
⚠️ AAPLB 是一種代幣化證券,並不等同於直接持有蘋果股票。請務必自行研究。
#AAPLB #coinaute #ArgentinaUSDTPriceTops1600Pesos
{spot}(AAPLBUSDT)
🍎 AAPLB 市場動態 | 2026年10月17日
$AAPLB ,Apple Tokenized bStocks 提供蘋果股票的代幣化敞口。其價格受蘋果股價和整體市場情緒影響。
📊 市場關注要點
🔹 趨勢:關注價格是否得到確認
🔹 重點:交易量和價格穩定性
🔹 展望:關注蘋果股票的表現及關鍵市場價位。
⚠️ AAPLB 是一種代幣化證券,並不等同於直接持有蘋果股票。請務必自行研究。
#AAPLB #coinaute #ArgentinaUSDTPriceTops1600Pesos
$AAPLB ,Apple Tokenized bStocks 提供蘋果股票的代幣化敞口。其價格受蘋果股價和整體市場情緒影響。
📊 市場關注要點
🔹 趨勢:關注價格是否得到確認
🔹 重點:交易量和價格穩定性
🔹 展望:關注蘋果股票的表現及關鍵市場價位。
⚠️ AAPLB 是一種代幣化證券,並不等同於直接持有蘋果股票。請務必自行研究。
#AAPLB #coinaute #ArgentinaUSDTPriceTops1600Pesos
78
·
--
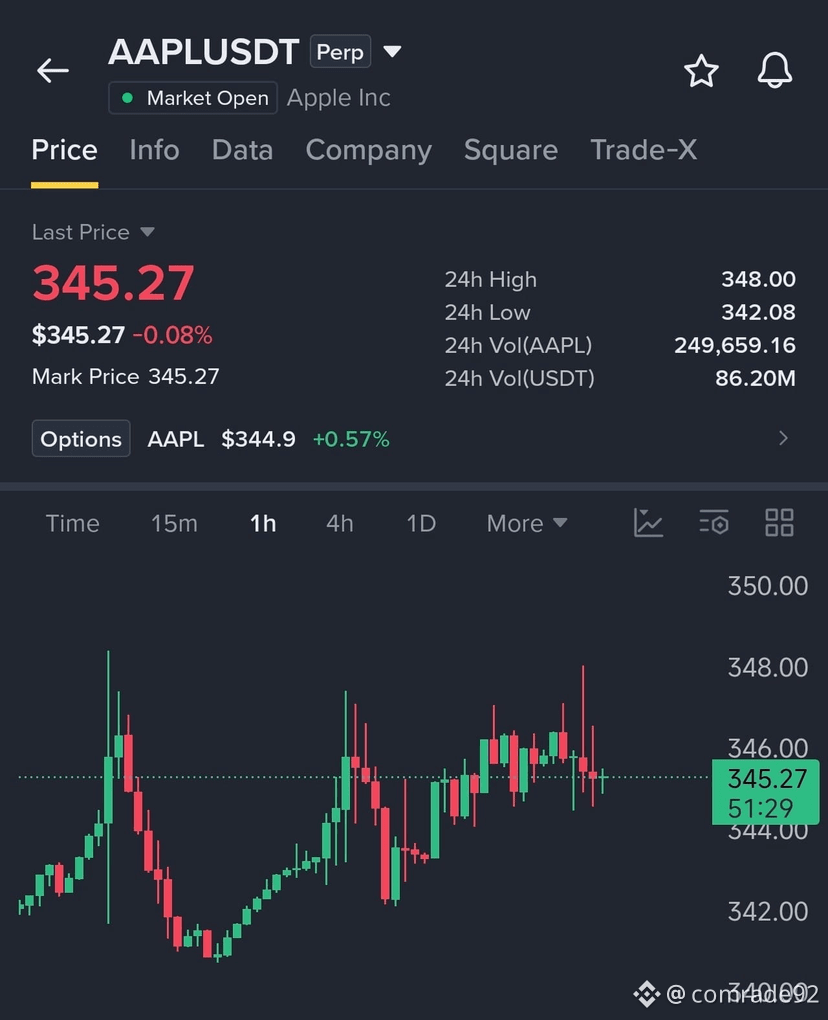
交易信號:$AAPLB
操作:買入 / 做多
槓桿:15倍
入場區間:341.07 - 344.5
止盈:348.36
止損:338.5
有效期至:2026年10月20日
#AAPLB #AAPLUSDT #NEARRisesNearly10% #SouthKoreaTightensOversightOfOverseasPerpetualContracts #RiksbankUrgesLawmakersToPrepareDigitalKronaLegislation
{future}(AAPLUSDT)
交易信號:$AAPLB
操作:買入 / 做多
槓桿:15倍
入場區間:341.07 - 344.5
止盈:348.36
止損:338.5
有效期至:2026年10月20日
#AAPLB #AAPLUSDT #NEARRisesNearly10% #SouthKoreaTightensOversightOfOverseasPerpetualContracts #RiksbankUrgesLawmakersToPrepareDigitalKronaLegislation
操作:買入 / 做多
槓桿:15倍
入場區間:341.07 - 344.5
止盈:348.36
止損:338.5
有效期至:2026年10月20日
#AAPLB #AAPLUSDT #NEARRisesNearly10% #SouthKoreaTightensOversightOfOverseasPerpetualContracts #RiksbankUrgesLawmakersToPrepareDigitalKronaLegislation
191
·
--
AAPLB 出現局部買入信號 🚀
1h 上升結構已由 VMC BullCross 信號確認,入場依據是 1h/15m 看漲訂單塊(Bull OB)支撐區(342.36-345.35),且上方沒有強阻力(弱高點)。15m 時間框架的 RSI 爲 61.36,表明看漲動能仍在。
入場點:344.85$
TP💵:355.1955$ (+3%)
SL🙊:337.9530$
⚠️ 風險管理中必須使用止損。此信息僅供分析參考,不構成財務建議。
$AAPLB #AAPLB
AAPLB 出現局部買入信號 🚀
1h 上升結構已由 VMC BullCross 信號確認,入場依據是 1h/15m 看漲訂單塊(Bull OB)支撐區(342.36-345.35),且上方沒有強阻力(弱高點)。15m 時間框架的 RSI 爲 61.36,表明看漲動能仍在。
入場點:344.85$
TP💵:355.1955$ (+3%)
SL🙊:337.9530$
⚠️ 風險管理中必須使用止損。此信息僅供分析參考,不構成財務建議。
$AAPLB #AAPLB
1h 上升結構已由 VMC BullCross 信號確認,入場依據是 1h/15m 看漲訂單塊(Bull OB)支撐區(342.36-345.35),且上方沒有強阻力(弱高點)。15m 時間框架的 RSI 爲 61.36,表明看漲動能仍在。
入場點:344.85$
TP💵:355.1955$ (+3%)
SL🙊:337.9530$
⚠️ 風險管理中必須使用止損。此信息僅供分析參考,不構成財務建議。
$AAPLB #AAPLB
82

·
--
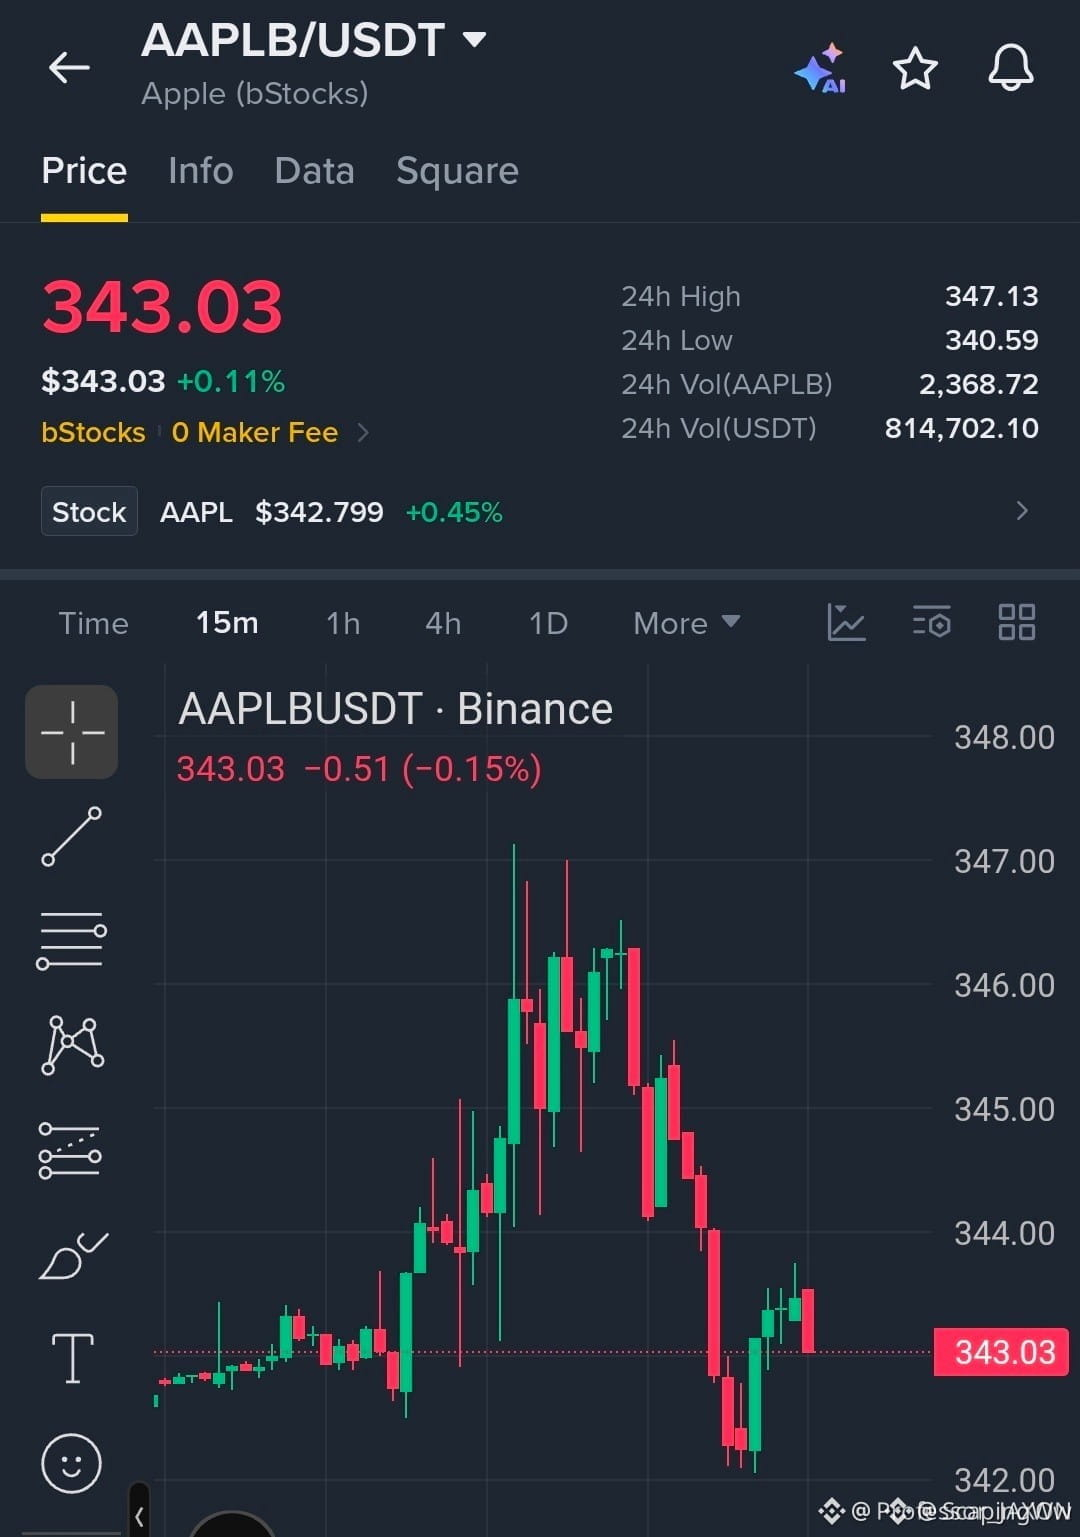
🚨 $AAPLB 遭遇強勁阻力後回落,空頭步步緊逼!📉
入場:343.00 - 343.50 ⚡
目標:341.50 🎯
止損:344.20 🛑
📌 賣方在 346.00–347.00 阻力區強勢封門,形成了教科書般的高點逐步下移走勢。隨着買方在上方拋壓最密集的區域逐漸乏力,近期的反彈也正迅速失去動能。
📊 當前動能明顯偏向賣方;若價格有效跌破 342.00 樞軸位,將打開下行通道,加速下跌。💬 面對這次疲弱的反測,你會選擇做空,還是等待確認跌破 342.00?
⚠️ 以上內容不構成投資建議。請始終做好風險管理。🛡️
🏷️ #AAPLB #ShortSetup #PriceAction #Crypto
📉 🛑
入場:343.00 - 343.50 ⚡
目標:341.50 🎯
止損:344.20 🛑
📌 賣方在 346.00–347.00 阻力區強勢封門,形成了教科書般的高點逐步下移走勢。隨着買方在上方拋壓最密集的區域逐漸乏力,近期的反彈也正迅速失去動能。
📊 當前動能明顯偏向賣方;若價格有效跌破 342.00 樞軸位,將打開下行通道,加速下跌。💬 面對這次疲弱的反測,你會選擇做空,還是等待確認跌破 342.00?
⚠️ 以上內容不構成投資建議。請始終做好風險管理。🛡️
🏷️ #AAPLB #ShortSetup #PriceAction #Crypto
📉 🛑
9

·
--
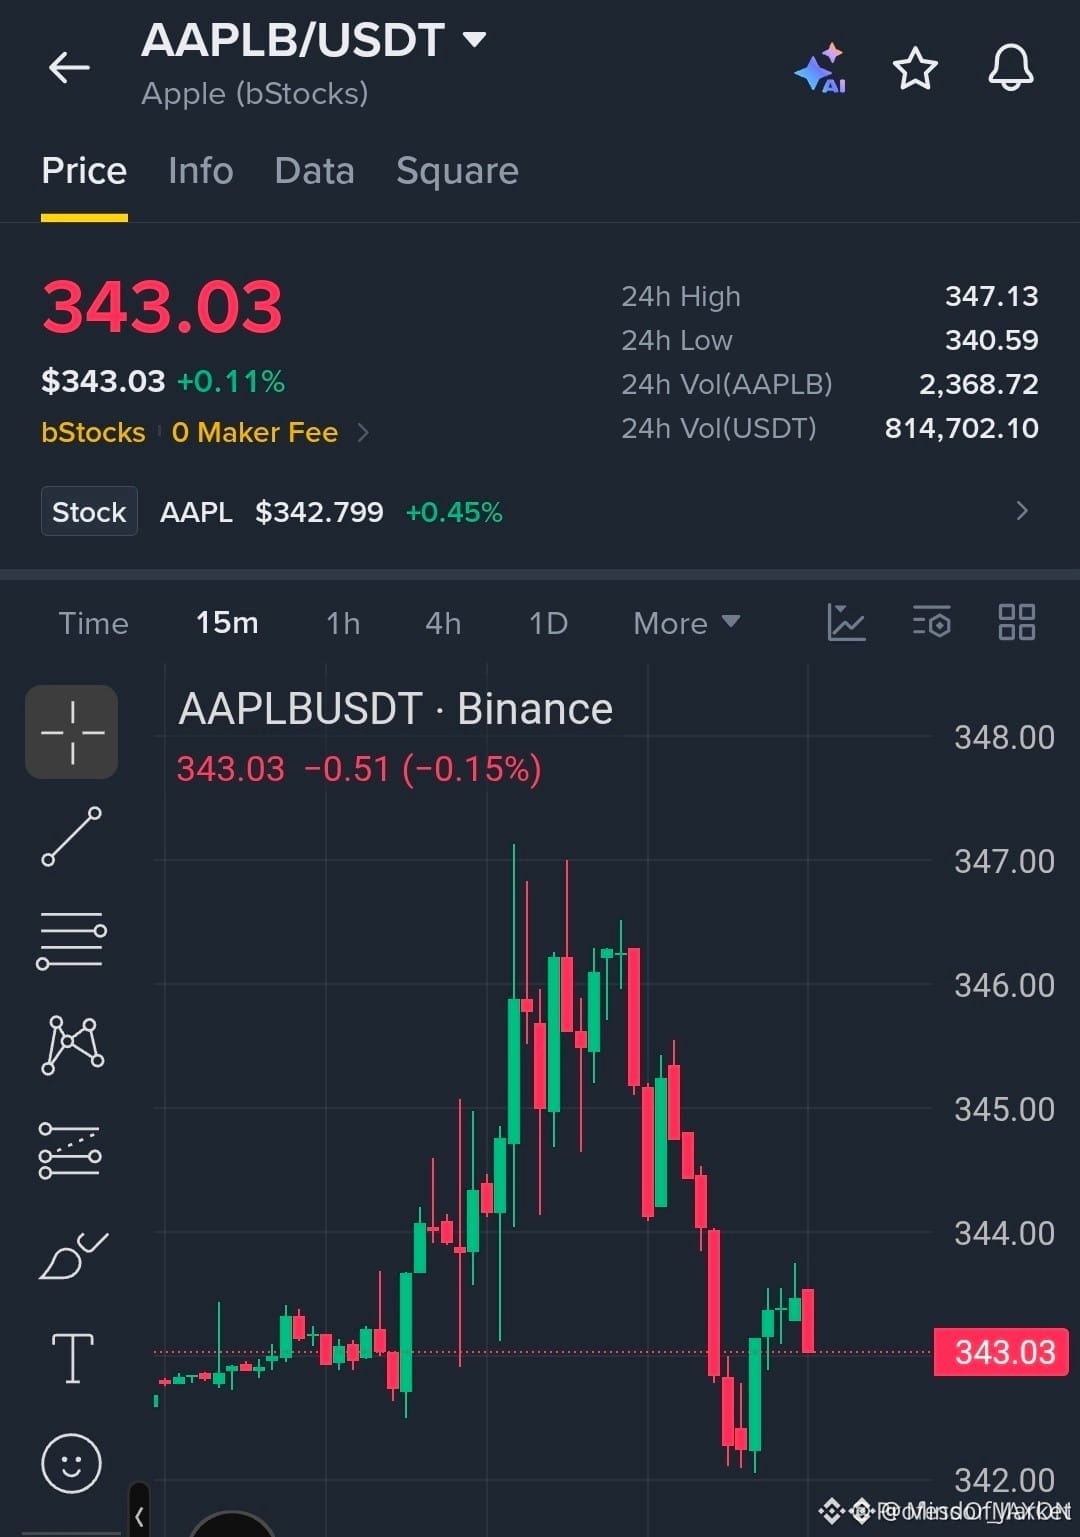
🚨 $AAPLB 在機構派發引發高點下移之際遭遇供應區壓制 📉
入場:343.00–343.50 ⚡
目標:341.50 🎯
止損:344.20 🛑
346.00–347.00 區域上方的供應壓力導致價格遭遇果斷拒絕,盤中訂單流也隨之明確轉向賣方。🔍 隨後連續出現的更低高點顯示出系統性的派發,近期的修正性反彈也完全失去了買方成交量的支撐。
若確認跌破 342.00 這一結構性轉折位,價格將直接打開通往 341.50 未被套牢的折價流動性的路徑。📊 每次回測時動能都在減弱,市場結構明顯偏向看跌延續。💬 你會在這波回撤中佈局,還是等待跌破 342.00?👇
⚠️ 以上不構成投資建議。請務必做好風險管理。🛡️
🏷️ #AAPLB #ShortSetup #MarketStructure #PriceAction #Crypto
🎯 🦈
5

·
--
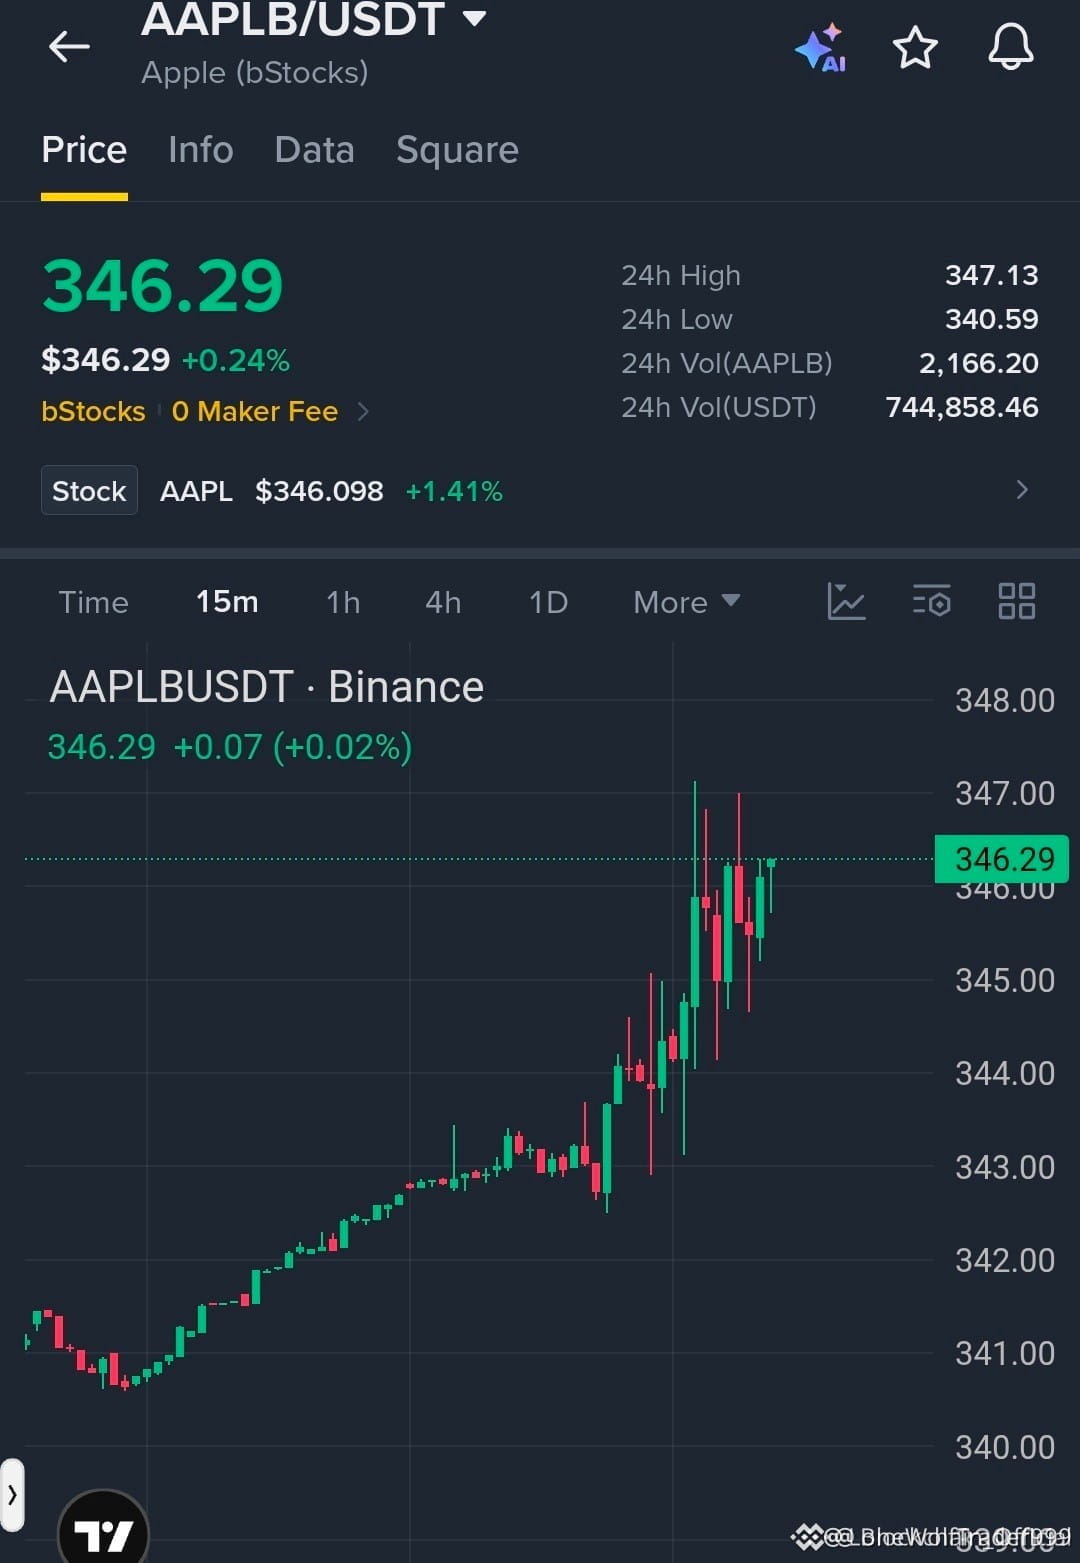
⚡ $AAPLB 守住345,買家強勢突破24小時高點,迎接下一輪上漲!📈
入場:345.00 - 346.30 ⚡
目標:347.50 - 352.00 🚀
止損:342.80 ⚠️
📌 在345的支撐位,買盤正在吸收所有賣壓,堅決不讓價格跌破關鍵支撐。📊 激進的累積買入力度正逼近24小時高點,爲套牢空頭頭寸引發猛烈逼空行情創造條件。
⚡ 當訂單流如此強勢地壓向局部阻力位時,動能延續往往會迅速而猛烈地展開。💬 你會搶先佈局,押注行情衝向352,還是等待明確的突破信號?👇
⚠️ 以上內容不構成投資建議。請始終做好風險管理。🛡️
🏷️ #AAPLB #Breakout #Momentum #CryptoTrading #PriceAction
🔥 🎯
入場:345.00 - 346.30 ⚡
目標:347.50 - 352.00 🚀
止損:342.80 ⚠️
📌 在345的支撐位,買盤正在吸收所有賣壓,堅決不讓價格跌破關鍵支撐。📊 激進的累積買入力度正逼近24小時高點,爲套牢空頭頭寸引發猛烈逼空行情創造條件。
⚡ 當訂單流如此強勢地壓向局部阻力位時,動能延續往往會迅速而猛烈地展開。💬 你會搶先佈局,押注行情衝向352,還是等待明確的突破信號?👇
⚠️ 以上內容不構成投資建議。請始終做好風險管理。🛡️
🏷️ #AAPLB #Breakout #Momentum #CryptoTrading #PriceAction
🔥 🎯
13

🦈 $AAPLB 在345上方吸收賣方流動性,蓄勢擴張至352!⚡
入場:345.00 - 346.30 ⚡
目標:347.50 - 352.00 🎯
止損:342.80 ⚠️
📌 $AAPLB 持續精準守住345.00的需求區,在局部阻力位下方不斷吸收賣盤。🌊 訂單流顯示買方積極累積,系統性地消化被動賣單,爲突破前期高點、進一步擴張創造條件。
💡 只要342.80價位守住,結構仍然完好,並有望填補低效區,向上方目標價位推進。💬 你會在這個累積區間內執行交易,還是等待價格站上347.50以確認結構?👇
⚠️ 以上內容不構成財務建議。請始終做好風險管理。🛡️
🏷️ #AAPLB #MarketStructure #OrderFlow #CryptoTrading #PriceAction
🎯 🦈
15

$AAPLB 買盤瞄準快速衝向350美元,345美元上方壓力持續增大!⚡🐂
入場:345.00 - 346.30 ⚡
目標:347.50 - 352.00 🚀
止損:342.80 ⚠️
📌 買單持續聚集在345美元支撐位上方,價格緊貼局部高點,而賣方難以推動行情進一步下行。
⚡ 若能果斷突破347.13美元,就能掃清眼前的上方拋壓,爲動量交易者打開空間,挑戰350至352美元的流動性區間。💡 只要這個底部支撐穩固,阻力最小的方向就明確偏向上行。
💬 你會趁着底部盤整提前佈局,還是等347.13美元先被突破?👇
⚠️ 以上內容不構成投資建議。請務必做好風險管理。🛡️
🏷️ #AAPLB #LongSetup #Breakout #Trading #Crypto
🔥 ⚡
入場:345.00 - 346.30 ⚡
目標:347.50 - 352.00 🚀
止損:342.80 ⚠️
📌 買單持續聚集在345美元支撐位上方,價格緊貼局部高點,而賣方難以推動行情進一步下行。
⚡ 若能果斷突破347.13美元,就能掃清眼前的上方拋壓,爲動量交易者打開空間,挑戰350至352美元的流動性區間。💡 只要這個底部支撐穩固,阻力最小的方向就明確偏向上行。
💬 你會趁着底部盤整提前佈局,還是等347.13美元先被突破?👇
⚠️ 以上內容不構成投資建議。請務必做好風險管理。🛡️
🏷️ #AAPLB #LongSetup #Breakout #Trading #Crypto
🔥 ⚡
1
登入以探索更多內容
加入幣安廣場中的全球加密貨幣用戶
⚡️ 獲取加密貨幣的最新和實用資訊。
💬 受到全球最大加密貨幣交易所的信任。
👍 發掘來自經過驗證創作者的真實見解。
電子郵件 / 電話號碼
熱門話題
1
#谷歌财报能否守住基本盘
446,163 次瀏覽
1,261 討論中
2
#微软财报能否兑现ai红利
241,343 次瀏覽
725 討論中
3
#股票财报季
6.4M 次瀏覽
12,410 討論中
4
#比特币突破8.1万美元
19,040 次瀏覽
69 討論中
5
#Robinhood财报发布后股价跌8.4%
2,284 次瀏覽
32 討論中
6
#KOSPI大涨6.63%重返6000点
1,955 次瀏覽
33 討論中
7
#DatavaultAI披露无法从Biconomy提取比特币
10,801 次瀏覽
56 討論中
8
#FOMC会议
434,542 次瀏覽
1,221 討論中
9
#香港代币化基金二级交易类ETF监管
35,621 次瀏覽
121 討論中
10
#美国政府出售FTX关联Anthropic股份获6.27亿美元
32,709 次瀏覽
117 討論中