

#zkc
zkc
2.6M 次瀏覽
14,026 討論中
熱門
最新
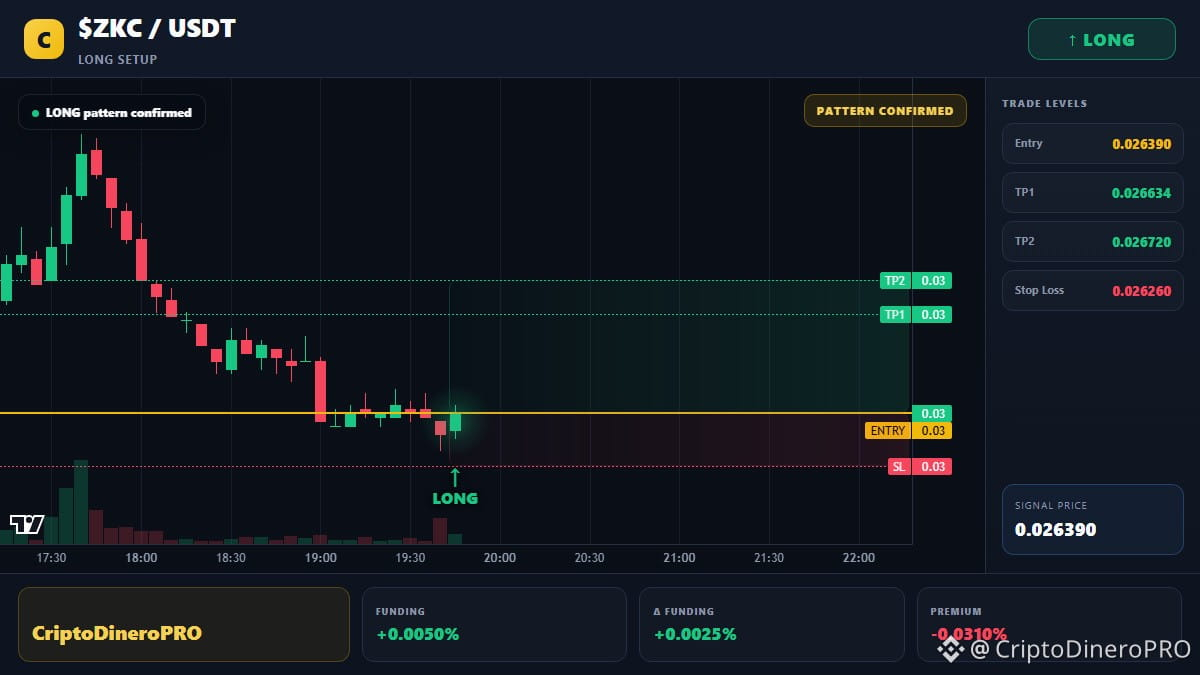

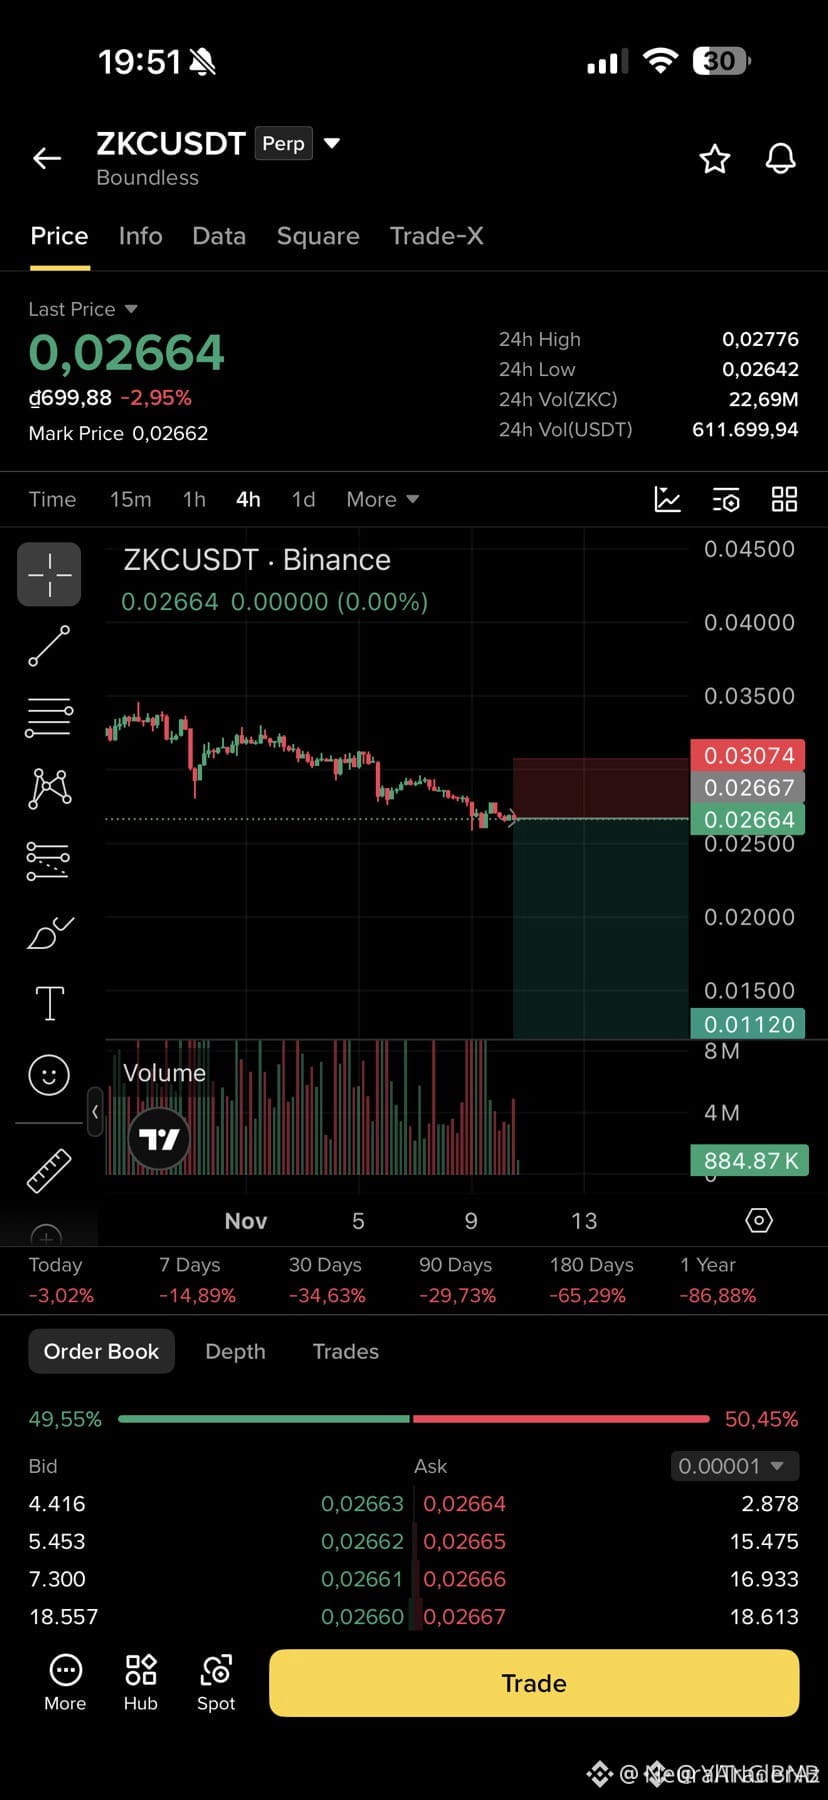
🔴 $ZKC 勢頭迅速減弱,賣家涌入訂單簿!📉
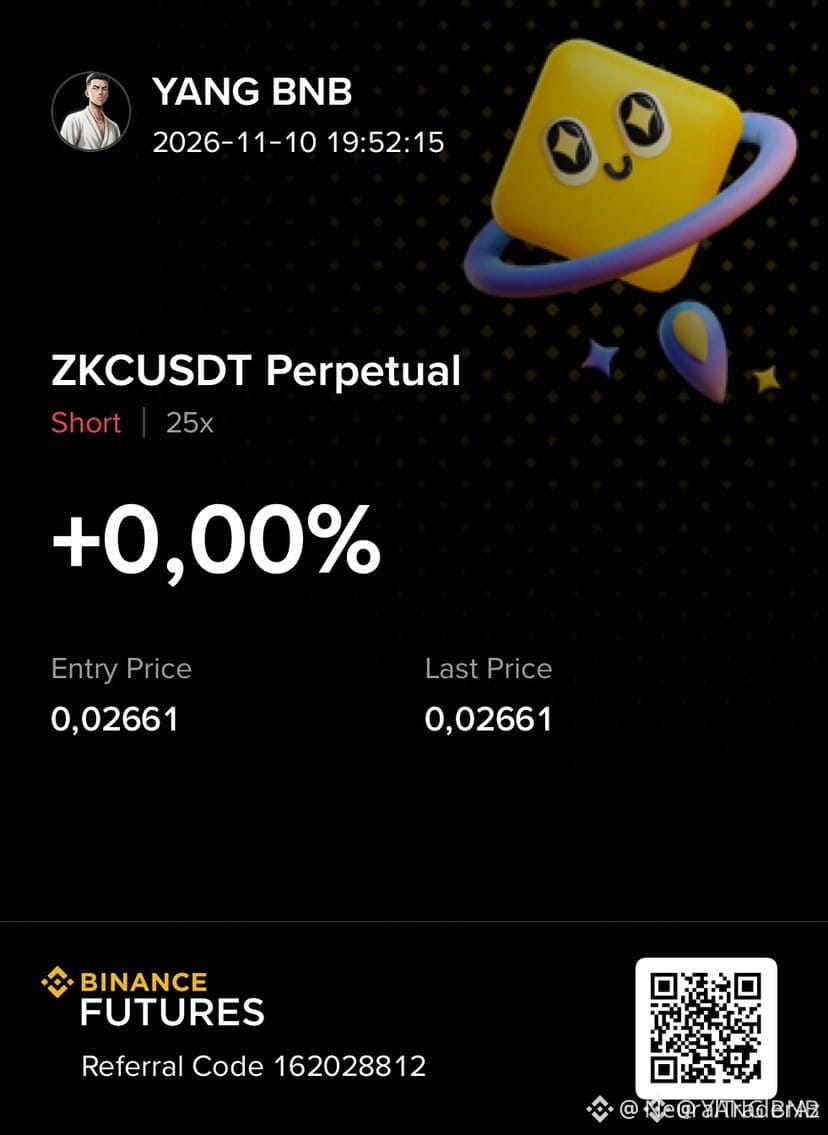
入場價:0.02664 ⚡
目標價:0.01120 🎯
拋物線式飆升已正式消退,熱切看漲的多頭被困在場內,市場則被大量拋售主導。🦈 訂單流顯示,強勁的賣盤牆正好在當前阻力位涌現,徹底扼殺了任何殘存的上行嘗試。📊
面對這一連串崩盤走勢,我們將繼續嚴格控制風險,絕不加槓桿過度操作。⚡ 你是在把握 $ZKC 的下行動能,還是在場外觀望?👇
⚠️ 這不是投資建議。請始終做好風險管理。🛡️
🏷️ #ZKC #ShortSetup #Bearish #Momentum #Crypto
🐻 📉
🔴 $ZKC 勢頭迅速減弱,賣家涌入訂單簿!📉
入場價:0.02664 ⚡
目標價:0.01120 🎯
拋物線式飆升已正式消退,熱切看漲的多頭被困在場內,市場則被大量拋售主導。🦈 訂單流顯示,強勁的賣盤牆正好在當前阻力位涌現,徹底扼殺了任何殘存的上行嘗試。📊
面對這一連串崩盤走勢,我們將繼續嚴格控制風險,絕不加槓桿過度操作。⚡ 你是在把握 $ZKC 的下行動能,還是在場外觀望?👇
⚠️ 這不是投資建議。請始終做好風險管理。🛡️
🏷️ #ZKC #ShortSetup #Bearish #Momentum #Crypto
🐻 📉
入場價:0.02664 ⚡
目標價:0.01120 🎯
拋物線式飆升已正式消退,熱切看漲的多頭被困在場內,市場則被大量拋售主導。🦈 訂單流顯示,強勁的賣盤牆正好在當前阻力位涌現,徹底扼殺了任何殘存的上行嘗試。📊
面對這一連串崩盤走勢,我們將繼續嚴格控制風險,絕不加槓桿過度操作。⚡ 你是在把握 $ZKC 的下行動能,還是在場外觀望?👇
⚠️ 這不是投資建議。請始終做好風險管理。🛡️
🏷️ #ZKC #ShortSetup #Bearish #Momentum #Crypto
🐻 📉
21

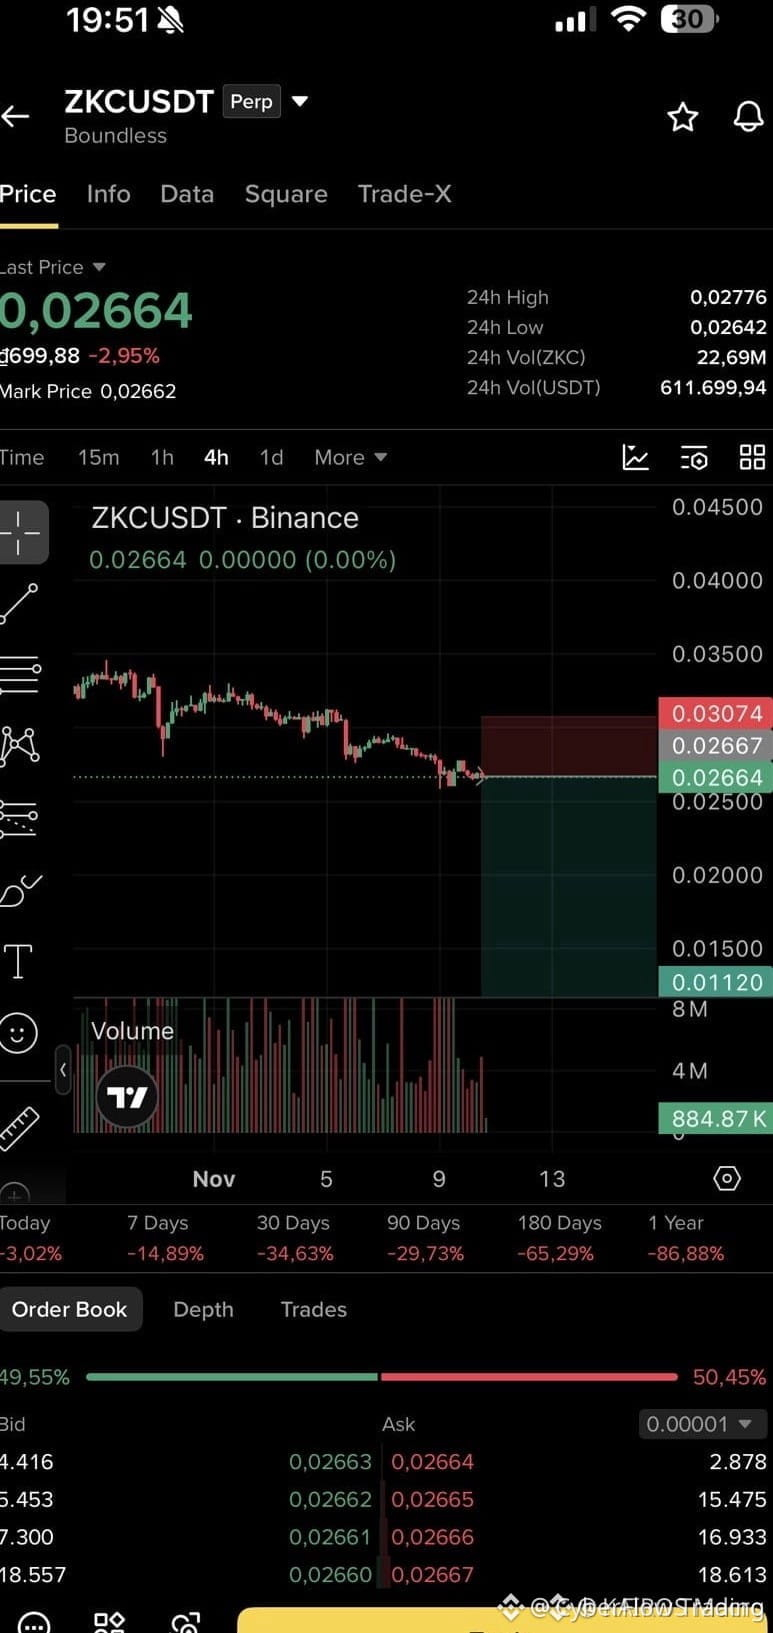
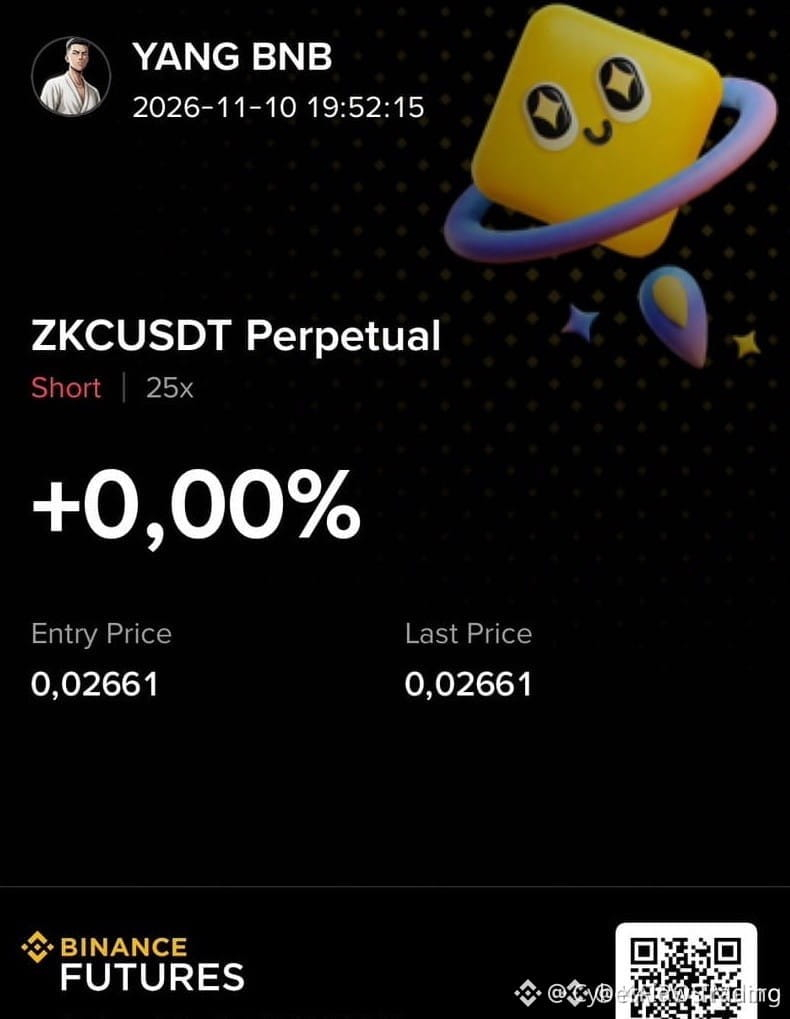
🚨 發現機構派發,$ZKC 正準備迎來猛烈的流動性掃蕩 📉
入場價:0.02664 ⚡
目標價:0.01120 🎯
低週期的價格走勢顯示,近期區間高點正下方出現了激進的賣方吸收,表明聰明資金正在派發。當機構算法掃清靜置的買方流動性後,阻力最小的路徑便明顯轉向下行,朝着更深層的失衡區前進。📊
這種結構性破位凸顯了典型的溢價轉折價重新定價模式,隨着訂單流完全將控制權交還給賣方。🦈
你會逐步加倉做空,還是等待小幅反彈後再增加敞口?👇
⚠️ 非財務建議。請務必做好風險管理。🛡️
🏷️ #ZKC #ShortSetup #SmartMoney #OrderBlock #Crypto
🦈 ⚖️
🚨 發現機構派發,$ZKC 正準備迎來猛烈的流動性掃蕩 📉
入場價:0.02664 ⚡
目標價:0.01120 🎯
低週期的價格走勢顯示,近期區間高點正下方出現了激進的賣方吸收,表明聰明資金正在派發。當機構算法掃清靜置的買方流動性後,阻力最小的路徑便明顯轉向下行,朝着更深層的失衡區前進。📊
這種結構性破位凸顯了典型的溢價轉折價重新定價模式,隨着訂單流完全將控制權交還給賣方。🦈
你會逐步加倉做空,還是等待小幅反彈後再增加敞口?👇
⚠️ 非財務建議。請務必做好風險管理。🛡️
🏷️ #ZKC #ShortSetup #SmartMoney #OrderBlock #Crypto
🦈 ⚖️
入場價:0.02664 ⚡
目標價:0.01120 🎯
低週期的價格走勢顯示,近期區間高點正下方出現了激進的賣方吸收,表明聰明資金正在派發。當機構算法掃清靜置的買方流動性後,阻力最小的路徑便明顯轉向下行,朝着更深層的失衡區前進。📊
這種結構性破位凸顯了典型的溢價轉折價重新定價模式,隨着訂單流完全將控制權交還給賣方。🦈
你會逐步加倉做空,還是等待小幅反彈後再增加敞口?👇
⚠️ 非財務建議。請務必做好風險管理。🛡️
🏷️ #ZKC #ShortSetup #SmartMoney #OrderBlock #Crypto
🦈 ⚖️
2

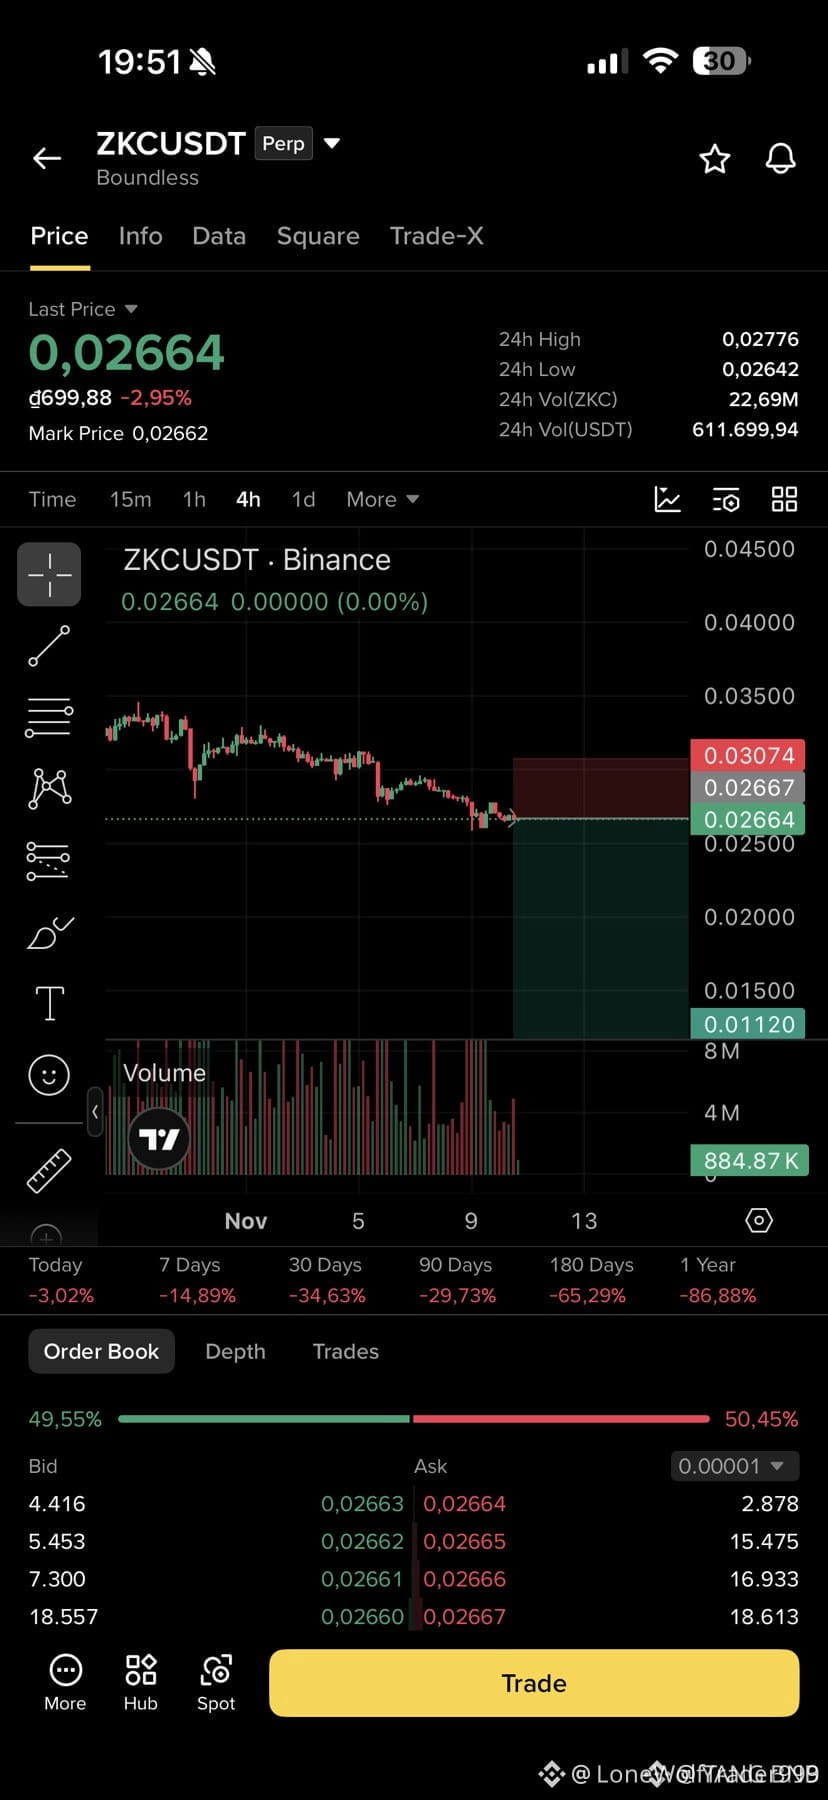
🚨 $ZKC 空頭正在收緊絞索,勢頭正轉向下行!📉
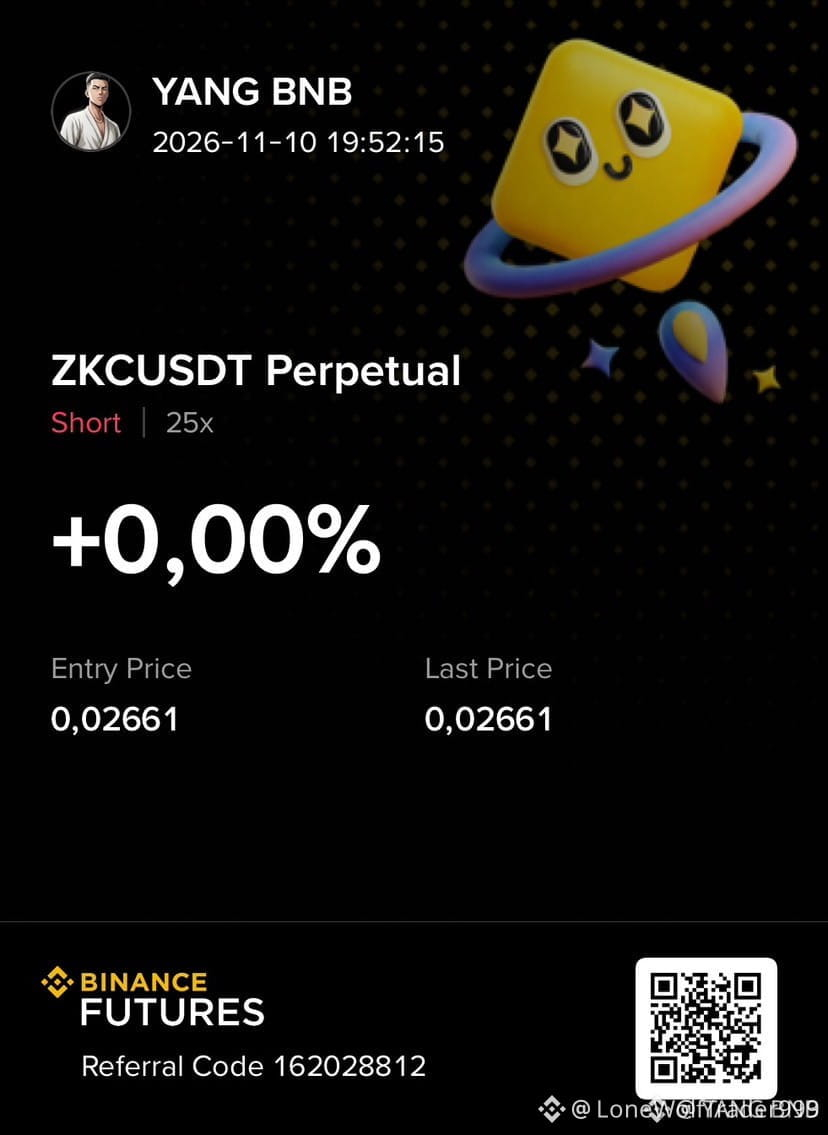
入場價:0.02664 ⚡
目標價:0.01120 🎯
隨着精疲力竭的買家在關鍵阻力位附近失去支撐,訂單簿正閃現警告信號。賣方攜巨量入場,粉碎任何微弱的反彈,並牢牢掌控盤面。📊
這種破位結構直指下方深層流動性區域。🌊 在此管理下行風險,爲關注派發階段、耐心等待的波段交易者提供了理想的風險佈局。💡
💬 你會跟隨這波破位行情下探支撐位,還是等待更深的回踩?👇
⚠️ 以上內容不構成投資建議。請務必管理好風險。🛡️
🏷️ #ZKC #ShortSetup #Bearish #Crypto #Trading
🔴 📉
🚨 $ZKC 空頭正在收緊絞索,勢頭正轉向下行!📉
入場價:0.02664 ⚡
目標價:0.01120 🎯
隨着精疲力竭的買家在關鍵阻力位附近失去支撐,訂單簿正閃現警告信號。賣方攜巨量入場,粉碎任何微弱的反彈,並牢牢掌控盤面。📊
這種破位結構直指下方深層流動性區域。🌊 在此管理下行風險,爲關注派發階段、耐心等待的波段交易者提供了理想的風險佈局。💡
💬 你會跟隨這波破位行情下探支撐位,還是等待更深的回踩?👇
⚠️ 以上內容不構成投資建議。請務必管理好風險。🛡️
🏷️ #ZKC #ShortSetup #Bearish #Crypto #Trading
🔴 📉
入場價:0.02664 ⚡
目標價:0.01120 🎯
隨着精疲力竭的買家在關鍵阻力位附近失去支撐,訂單簿正閃現警告信號。賣方攜巨量入場,粉碎任何微弱的反彈,並牢牢掌控盤面。📊
這種破位結構直指下方深層流動性區域。🌊 在此管理下行風險,爲關注派發階段、耐心等待的波段交易者提供了理想的風險佈局。💡
💬 你會跟隨這波破位行情下探支撐位,還是等待更深的回踩?👇
⚠️ 以上內容不構成投資建議。請務必管理好風險。🛡️
🏷️ #ZKC #ShortSetup #Bearish #Crypto #Trading
🔴 📉
2

AI 敘事裏最尷尬的一件事:幾乎所有項目都能說自己“用了 AI”,但很少有人能說清代幣到底從哪裏收到錢。Boundless 這次換了個問法:把代幣化 AI 推理產生的收益分給 ZKC 質押者,Model Credits 直接綁定在質押倉位上。質押 ZKC 的收益依據,第一次不再只靠“通脹補貼”這一條。
一、定價錨正從排放改成現金流
過去質押 ZKC 換到的是治理投票權,本質上是增發分配憑證:鎖倉、領排放,年化多高取決於參數表,跟項目有沒有真實業務幾乎無關。把 Model Credits 綁到質押上之後,質押倉位變成了對推理算力收入的索取權。這帶來估值口徑的變化:從“流通盤 + 排放博弈”向“這套資產能收多少現金流”移動。這裏有個必須說清的前提:只有當推理需求確實起來、分成規模確實可觀時,這條線才成立。但它至少把 ZKC 從“AI 概念資產”往“AI 收租資產”推了一格,這個位移比單條公告的意義大。
二、信息已經出現,注意力還沒到
一個可以擺出來的數據點:這條消息在廣場上的互動目前只有 1 贊 1 評。這不是利好在跌,是根本還沒人看。流動性不深的標的上,敘事類信息通常先反映在持倉和資金費率上,再反映到價格,中間隔的那段時間,是給願意提前做功課的人的。反過來說,這也是風險:注意力可能一直不來,消息面不等於買盤。
三、用這幾個指標驗證,不要只看價格
1. 質押合約裏 ZKC 的存量有沒有階梯式擡升,真金白銀鎖進去纔算數,公告不算數。
2. 資金費率的符號變化,如果只有槓桿追敘事、沒有現貨承接,費率容易先衝高再塌,注意費率和價格背離。
3. 持倉量增速和價格增速的對比:持倉量漲、價格橫着走,說明在加槓桿而不是在買現貨。
4. Model Credits 的實際分發量、推理調用筆數,這是唯一能證僞“真實現金流”這個說法的指標,比任何推文都硬。
四、三個我會盯着的風險
第一是體量對比。我給自己設的觀察閾值是:如果推理分成收入能覆蓋排放補貼的 30% 以上,定價錨纔算真正切換;覆蓋不到 20%,那敘事只是換了封面,內核仍是通脹。第二是 Credits 的兌現路徑:誰來買、怎麼定價、有沒有二級流動性。如果它只能在生態內部消耗,價值捕獲是要打折的,別按“分紅”給它估值。第三,“代幣化推理收益分配”本身貼着付費算力和收益分成的監管紅線,這條線未來不一定完全由項目方決定節奏。
我的判斷是:這個改動是 ZKC 少見的、能改變估值框架而不是改變情緒的事件,但它現在處在“機制已公佈、數據未驗證”的階段,接下來 2 到 4 周鏈上質押量和 Model Credits 分發量會給出第一份答案。倉位可以按“這是一個待驗證的現金流故事”來給,而不是按“利好已落地”來給。
#ZKC #AI #Crypto
AI 敘事裏最尷尬的一件事:幾乎所有項目都能說自己“用了 AI”,但很少有人能說清代幣到底從哪裏收到錢。Boundless 這次換了個問法:把代幣化 AI 推理產生的收益分給 ZKC 質押者,Model Credits 直接綁定在質押倉位上。質押 ZKC 的收益依據,第一次不再只靠“通脹補貼”這一條。
一、定價錨正從排放改成現金流
過去質押 ZKC 換到的是治理投票權,本質上是增發分配憑證:鎖倉、領排放,年化多高取決於參數表,跟項目有沒有真實業務幾乎無關。把 Model Credits 綁到質押上之後,質押倉位變成了對推理算力收入的索取權。這帶來估值口徑的變化:從“流通盤 + 排放博弈”向“這套資產能收多少現金流”移動。這裏有個必須說清的前提:只有當推理需求確實起來、分成規模確實可觀時,這條線才成立。但它至少把 ZKC 從“AI 概念資產”往“AI 收租資產”推了一格,這個位移比單條公告的意義大。
二、信息已經出現,注意力還沒到
一個可以擺出來的數據點:這條消息在廣場上的互動目前只有 1 贊 1 評。這不是利好在跌,是根本還沒人看。流動性不深的標的上,敘事類信息通常先反映在持倉和資金費率上,再反映到價格,中間隔的那段時間,是給願意提前做功課的人的。反過來說,這也是風險:注意力可能一直不來,消息面不等於買盤。
三、用這幾個指標驗證,不要只看價格
1. 質押合約裏 ZKC 的存量有沒有階梯式擡升,真金白銀鎖進去纔算數,公告不算數。
2. 資金費率的符號變化,如果只有槓桿追敘事、沒有現貨承接,費率容易先衝高再塌,注意費率和價格背離。
3. 持倉量增速和價格增速的對比:持倉量漲、價格橫着走,說明在加槓桿而不是在買現貨。
4. Model Credits 的實際分發量、推理調用筆數,這是唯一能證僞“真實現金流”這個說法的指標,比任何推文都硬。
四、三個我會盯着的風險
第一是體量對比。我給自己設的觀察閾值是:如果推理分成收入能覆蓋排放補貼的 30% 以上,定價錨纔算真正切換;覆蓋不到 20%,那敘事只是換了封面,內核仍是通脹。第二是 Credits 的兌現路徑:誰來買、怎麼定價、有沒有二級流動性。如果它只能在生態內部消耗,價值捕獲是要打折的,別按“分紅”給它估值。第三,“代幣化推理收益分配”本身貼着付費算力和收益分成的監管紅線,這條線未來不一定完全由項目方決定節奏。
我的判斷是:這個改動是 ZKC 少見的、能改變估值框架而不是改變情緒的事件,但它現在處在“機制已公佈、數據未驗證”的階段,接下來 2 到 4 周鏈上質押量和 Model Credits 分發量會給出第一份答案。倉位可以按“這是一個待驗證的現金流故事”來給,而不是按“利好已落地”來給。
#ZKC #AI #Crypto
一、定價錨正從排放改成現金流
過去質押 ZKC 換到的是治理投票權,本質上是增發分配憑證:鎖倉、領排放,年化多高取決於參數表,跟項目有沒有真實業務幾乎無關。把 Model Credits 綁到質押上之後,質押倉位變成了對推理算力收入的索取權。這帶來估值口徑的變化:從“流通盤 + 排放博弈”向“這套資產能收多少現金流”移動。這裏有個必須說清的前提:只有當推理需求確實起來、分成規模確實可觀時,這條線才成立。但它至少把 ZKC 從“AI 概念資產”往“AI 收租資產”推了一格,這個位移比單條公告的意義大。
二、信息已經出現,注意力還沒到
一個可以擺出來的數據點:這條消息在廣場上的互動目前只有 1 贊 1 評。這不是利好在跌,是根本還沒人看。流動性不深的標的上,敘事類信息通常先反映在持倉和資金費率上,再反映到價格,中間隔的那段時間,是給願意提前做功課的人的。反過來說,這也是風險:注意力可能一直不來,消息面不等於買盤。
三、用這幾個指標驗證,不要只看價格
1. 質押合約裏 ZKC 的存量有沒有階梯式擡升,真金白銀鎖進去纔算數,公告不算數。
2. 資金費率的符號變化,如果只有槓桿追敘事、沒有現貨承接,費率容易先衝高再塌,注意費率和價格背離。
3. 持倉量增速和價格增速的對比:持倉量漲、價格橫着走,說明在加槓桿而不是在買現貨。
4. Model Credits 的實際分發量、推理調用筆數,這是唯一能證僞“真實現金流”這個說法的指標,比任何推文都硬。
四、三個我會盯着的風險
第一是體量對比。我給自己設的觀察閾值是:如果推理分成收入能覆蓋排放補貼的 30% 以上,定價錨纔算真正切換;覆蓋不到 20%,那敘事只是換了封面,內核仍是通脹。第二是 Credits 的兌現路徑:誰來買、怎麼定價、有沒有二級流動性。如果它只能在生態內部消耗,價值捕獲是要打折的,別按“分紅”給它估值。第三,“代幣化推理收益分配”本身貼着付費算力和收益分成的監管紅線,這條線未來不一定完全由項目方決定節奏。
我的判斷是:這個改動是 ZKC 少見的、能改變估值框架而不是改變情緒的事件,但它現在處在“機制已公佈、數據未驗證”的階段,接下來 2 到 4 周鏈上質押量和 Model Credits 分發量會給出第一份答案。倉位可以按“這是一個待驗證的現金流故事”來給,而不是按“利好已落地”來給。
#ZKC #AI #Crypto
5
情緒瞬間熱起來了🔥,上之前先設好止損!
Boundless 將發佈 ZKC 代幣化 AI 推理計劃,ZKC 質押者可獲 AI 模型使用額度
從長期看是加分項,眼下漲不漲還是看資金。
$ZKC ,熱度上來了,不過別追太急!
#ZKC
內容只供參考,買賣獨立判斷。
情緒瞬間熱起來了🔥,上之前先設好止損!
Boundless 將發佈 ZKC 代幣化 AI 推理計劃,ZKC 質押者可獲 AI 模型使用額度
從長期看是加分項,眼下漲不漲還是看資金。
$ZKC ,熱度上來了,不過別追太急!
#ZKC
內容只供參考,買賣獨立判斷。
Boundless 將發佈 ZKC 代幣化 AI 推理計劃,ZKC 質押者可獲 AI 模型使用額度
從長期看是加分項,眼下漲不漲還是看資金。
$ZKC ,熱度上來了,不過別追太急!
#ZKC
內容只供參考,買賣獨立判斷。
·
--
4 家媒體已經報道:Boundless發佈ZKC代幣化AI推理計劃,質押代幣可定期獲取AI模型使用額度
這條偏正面,我的做法是不去追第一根急拉。
$ZKC 。具體內容請以原文爲準。
#ZKC
個人看法,看看就好,不是建議。
4 家媒體已經報道:Boundless發佈ZKC代幣化AI推理計劃,質押代幣可定期獲取AI模型使用額度
這條偏正面,我的做法是不去追第一根急拉。
$ZKC 。具體內容請以原文爲準。
#ZKC
個人看法,看看就好,不是建議。
這條偏正面,我的做法是不去追第一根急拉。
$ZKC 。具體內容請以原文爲準。
#ZKC
個人看法,看看就好,不是建議。
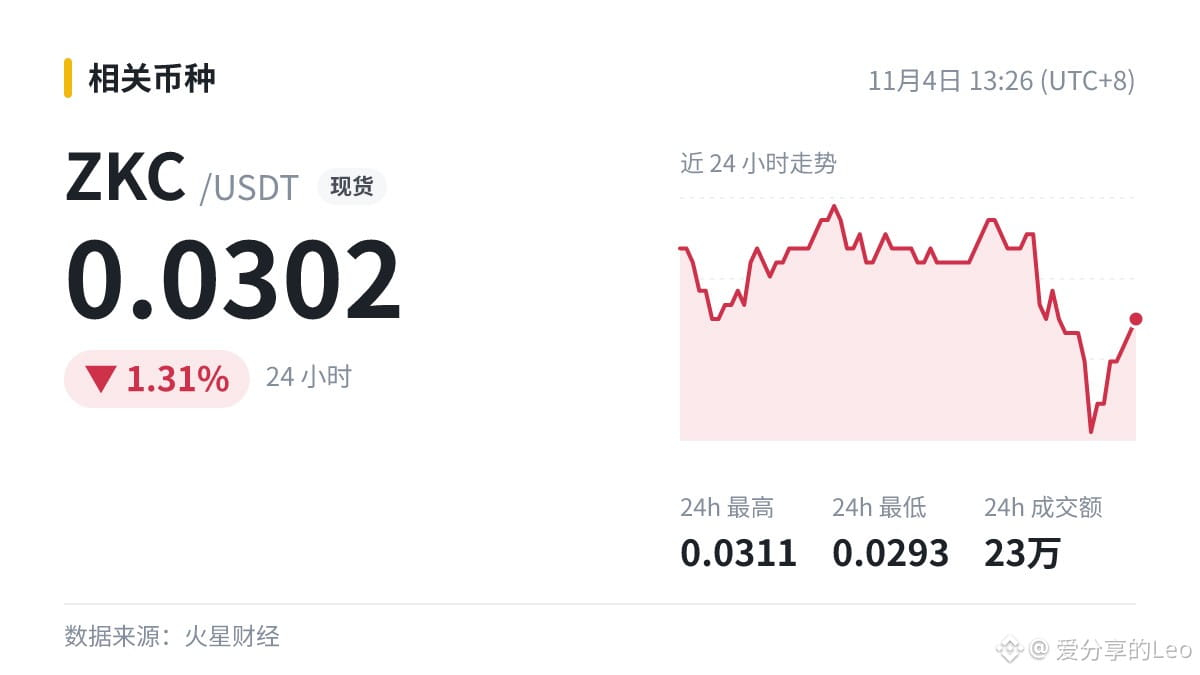
Boundless直接把 $ZK 業務砍了,11月5號停證明,1月2號上線質押 $ZKC 換AI額度,初始池才1000刀?
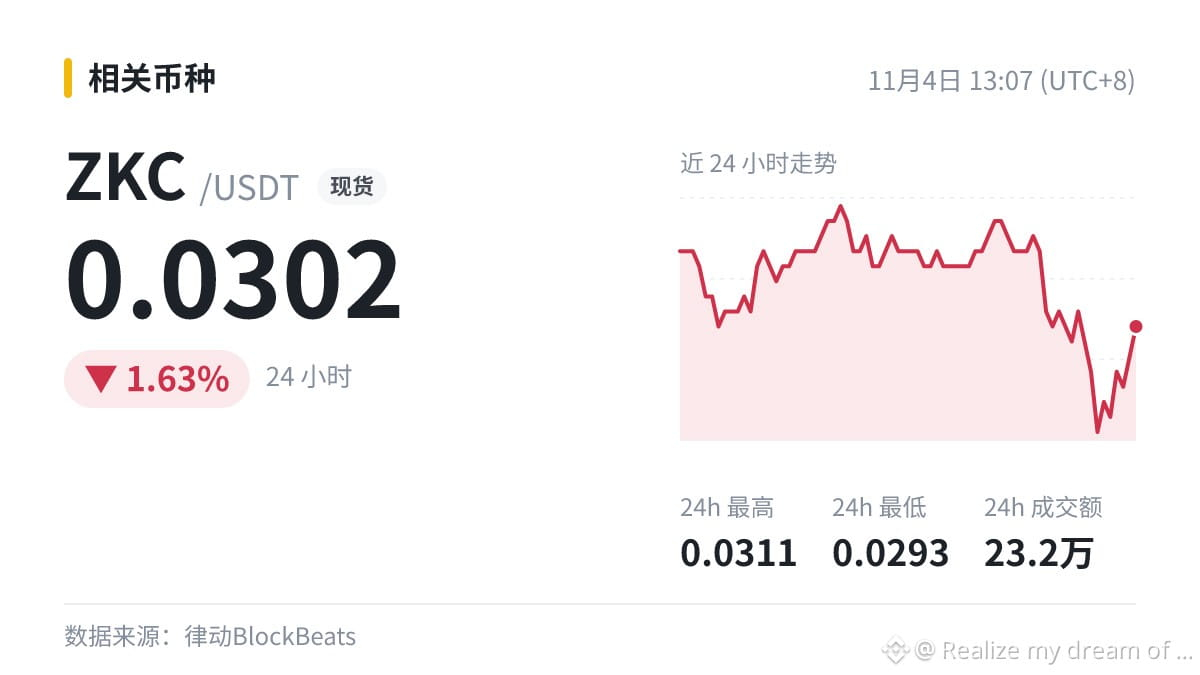
盤面上 $ZKC 跌1.63%沒動靜,同概念 $ZK 反而漲1.6%,資金根本不認這個AI質押新敘事。
這個位置不值得追,先看額度池分配後的承接,還有質押量能不能漲,池子剛分完就砸直接證偽。
想驗證這敘事靠不靠譜,萬聖節交易邀請賽還在打,拿小倉位試錯比瞎猜強。
你覺得 $ZKC 這個AI質押敘事能炒起來?能打1,覺得純畫餅打2。
#Write2Earn #BinanceSquare #ZKC #AI #TradingTournament
Boundless直接把 $ZK 業務砍了,11月5號停證明,1月2號上線質押 $ZKC 換AI額度,初始池才1000刀?
盤面上 $ZKC 跌1.63%沒動靜,同概念 $ZK 反而漲1.6%,資金根本不認這個AI質押新敘事。
這個位置不值得追,先看額度池分配後的承接,還有質押量能不能漲,池子剛分完就砸直接證偽。
想驗證這敘事靠不靠譜,萬聖節交易邀請賽還在打,拿小倉位試錯比瞎猜強。
你覺得 $ZKC 這個AI質押敘事能炒起來?能打1,覺得純畫餅打2。
#Write2Earn #BinanceSquare #ZKC #AI #TradingTournament
盤面上 $ZKC 跌1.63%沒動靜,同概念 $ZK 反而漲1.6%,資金根本不認這個AI質押新敘事。
這個位置不值得追,先看額度池分配後的承接,還有質押量能不能漲,池子剛分完就砸直接證偽。
想驗證這敘事靠不靠譜,萬聖節交易邀請賽還在打,拿小倉位試錯比瞎猜強。
你覺得 $ZKC 這個AI質押敘事能炒起來?能打1,覺得純畫餅打2。
#Write2Earn #BinanceSquare #ZKC #AI #TradingTournament
14
·
--
📌 Boundless推出ZKC代幣化AI推理計劃,質押代幣可定期獲取AI模型使用額度
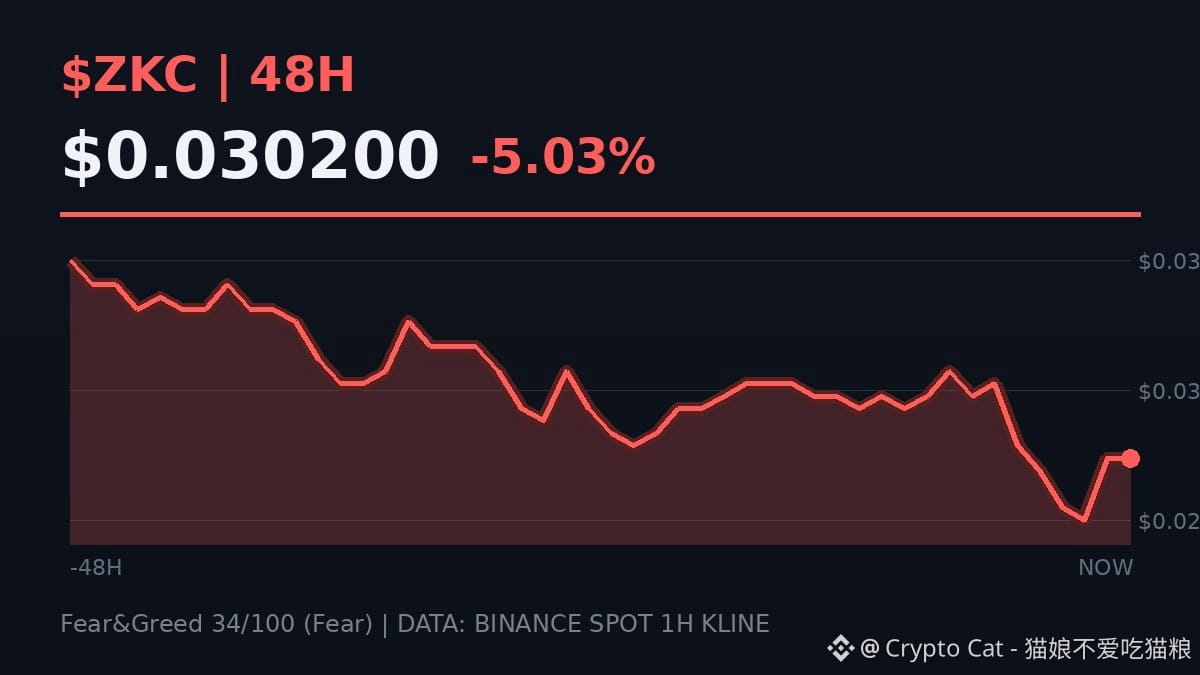
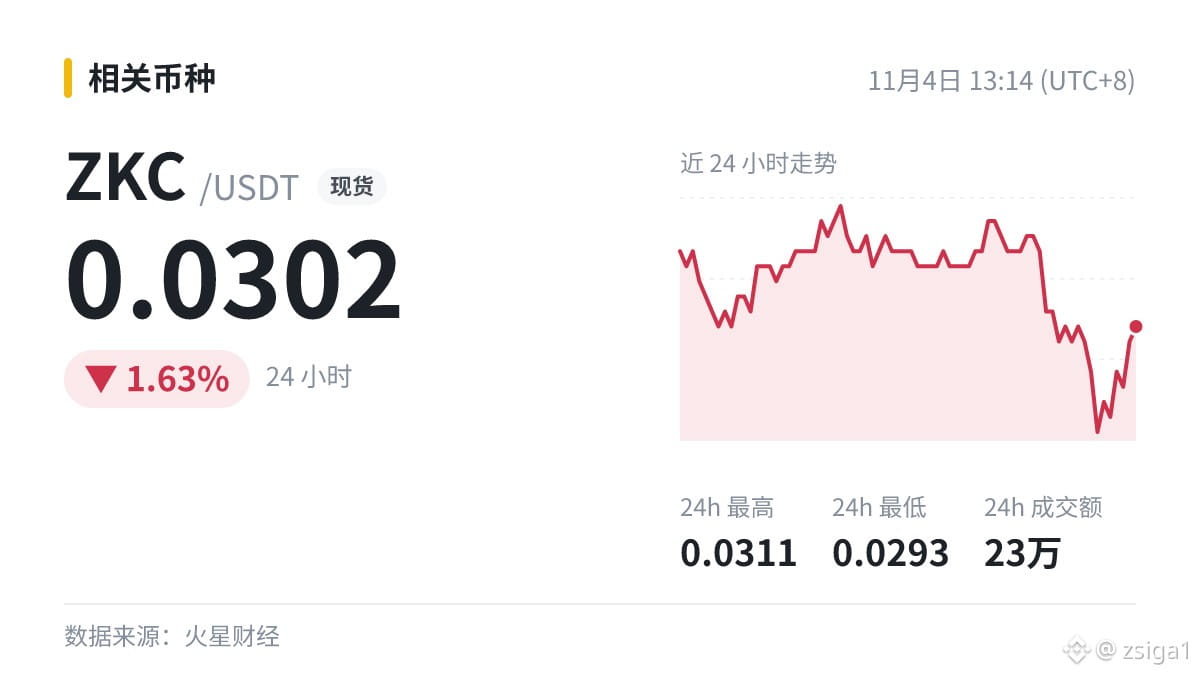
$ZKC 現報 0.0302。
單看一天的數據容易誤判,放到一週看更清楚。你們會等回踩再出手,還是先動手?
#ZKC
幣圈波動大,倉位別太重。
📌 Boundless推出ZKC代幣化AI推理計劃,質押代幣可定期獲取AI模型使用額度
$ZKC 現報 0.0302。
單看一天的數據容易誤判,放到一週看更清楚。你們會等回踩再出手,還是先動手?
#ZKC
幣圈波動大,倉位別太重。
$ZKC 現報 0.0302。
單看一天的數據容易誤判,放到一週看更清楚。你們會等回踩再出手,還是先動手?
#ZKC
幣圈波動大,倉位別太重。
1
·
--
🗞️ Boundless推出ZKC代幣化AI推理計劃,質押代幣可定期獲取AI模型使用額度
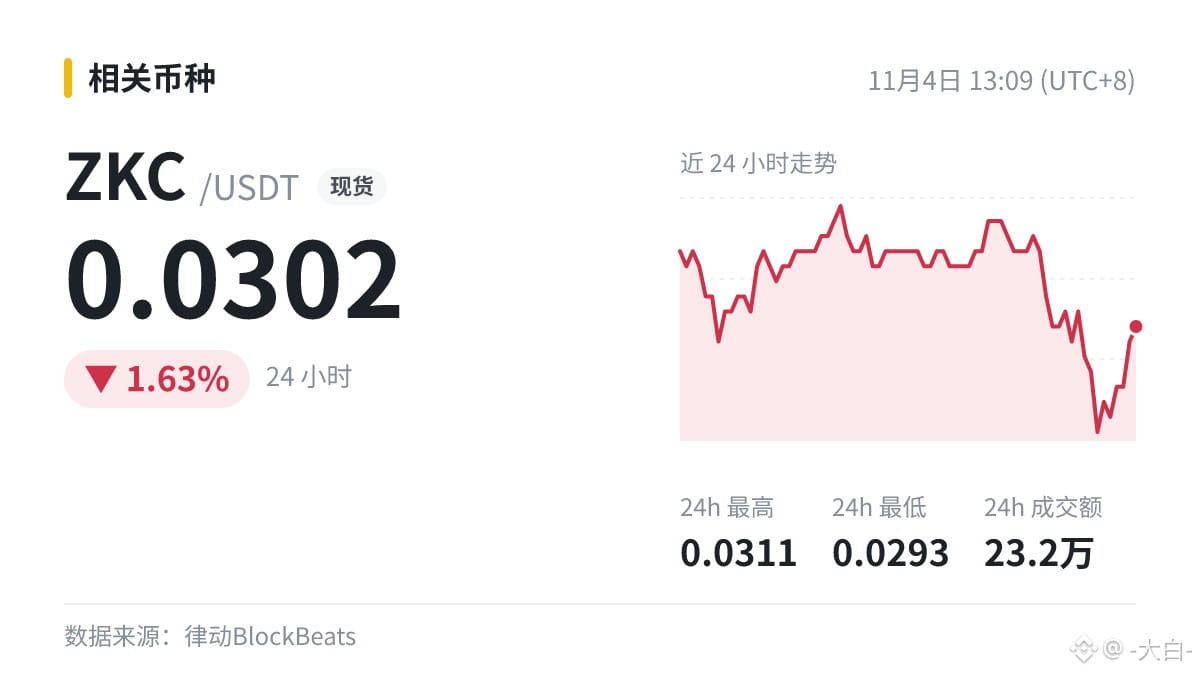
分析師看完:利好,邏輯成立。
大戶看完:默默算了筆賬。
我看完:點了個收藏,接着刷下一條。
$ZKC 不妨多留意。別光笑,評論區說說你現在的倉位心態。
#ZKC
🗞️ Boundless推出ZKC代幣化AI推理計劃,質押代幣可定期獲取AI模型使用額度
分析師看完:利好,邏輯成立。
大戶看完:默默算了筆賬。
我看完:點了個收藏,接着刷下一條。
$ZKC 不妨多留意。別光笑,評論區說說你現在的倉位心態。
#ZKC
分析師看完:利好,邏輯成立。
大戶看完:默默算了筆賬。
我看完:點了個收藏,接着刷下一條。
$ZKC 不妨多留意。別光笑,評論區說說你現在的倉位心態。
#ZKC
2
·
--
這條和羣裏朋友討論了好一會兒:Boundless將發佈代幣化推理計劃,質押ZKC可獲AI額度。
好消息來了先別急,看看盤面是不是早就提前反應了。
看完這條心裏還挺平靜的,大概是見過太多同類的事了。
$ZKC (24h -1.63%)。
#ZKC
這條和羣裏朋友討論了好一會兒:Boundless將發佈代幣化推理計劃,質押ZKC可獲AI額度。
好消息來了先別急,看看盤面是不是早就提前反應了。
看完這條心裏還挺平靜的,大概是見過太多同類的事了。
$ZKC (24h -1.63%)。
#ZKC
好消息來了先別急,看看盤面是不是早就提前反應了。
看完這條心裏還挺平靜的,大概是見過太多同類的事了。
$ZKC (24h -1.63%)。
#ZKC

·
--
真金白銀怎麼投票?
Boundless將發佈代幣化推理計劃,質押ZKC可獲AI額度
我不太猜消息會怎麼發酵,只看錢往哪個方向走。這類利好往往讓熱度放大,理性些對待更穩。這條你們怎麼理解?
$ZKC 最新 0.0302。
#ZKC
真金白銀怎麼投票?
Boundless將發佈代幣化推理計劃,質押ZKC可獲AI額度
我不太猜消息會怎麼發酵,只看錢往哪個方向走。這類利好往往讓熱度放大,理性些對待更穩。這條你們怎麼理解?
$ZKC 最新 0.0302。
#ZKC
Boundless將發佈代幣化推理計劃,質押ZKC可獲AI額度
我不太猜消息會怎麼發酵,只看錢往哪個方向走。這類利好往往讓熱度放大,理性些對待更穩。這條你們怎麼理解?
$ZKC 最新 0.0302。
#ZKC
2
Q:Boundless發佈ZKC代幣化AI推理計劃,質押代幣可定期獲取AI模型使用額度,怎麼看?
A:這條讓多頭多了一個理由,能不能兌現還要看盤面。前高和關鍵均線在哪,消息改變不了,這幾個位置纔是該盯的。
$ZKC 。
#ZKC
Q:Boundless發佈ZKC代幣化AI推理計劃,質押代幣可定期獲取AI模型使用額度,怎麼看?
A:這條讓多頭多了一個理由,能不能兌現還要看盤面。前高和關鍵均線在哪,消息改變不了,這幾個位置纔是該盯的。
$ZKC 。
#ZKC
A:這條讓多頭多了一個理由,能不能兌現還要看盤面。前高和關鍵均線在哪,消息改變不了,這幾個位置纔是該盯的。
$ZKC 。
#ZKC
4
·
--
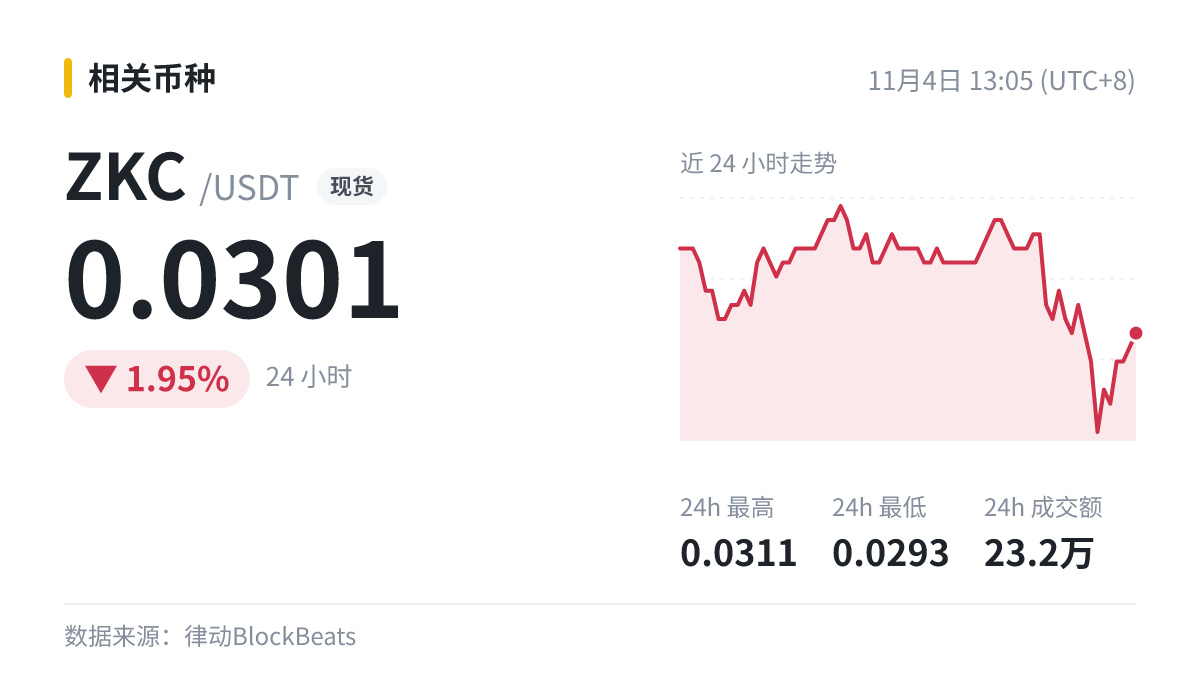
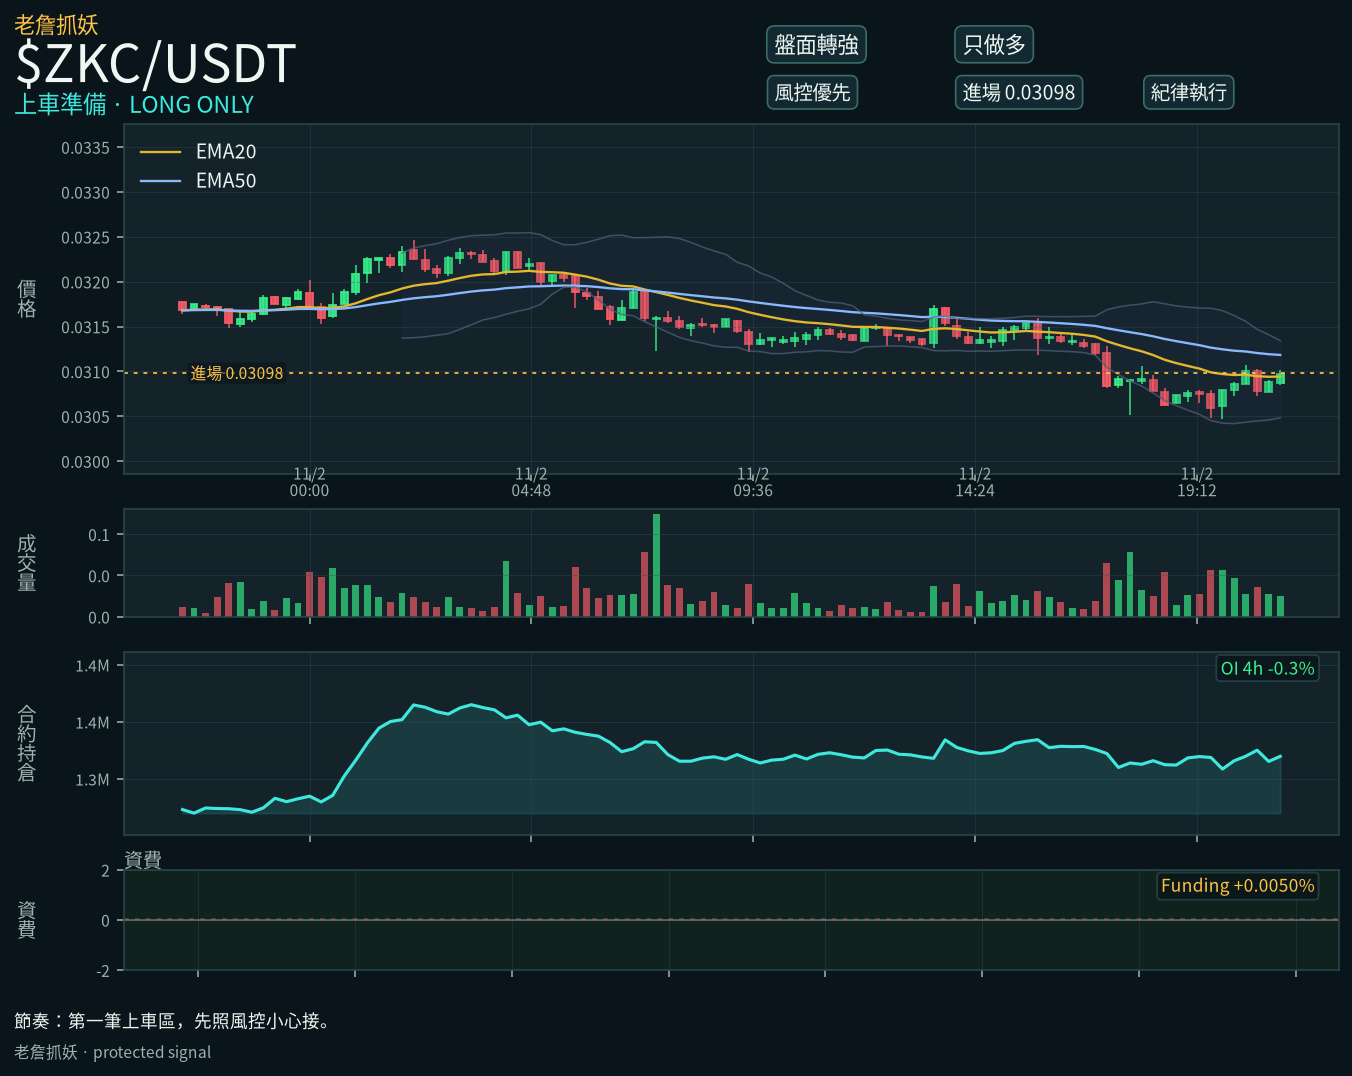
$ZKC (24h -1.95%)|Boundless推出ZKC代幣化AI推理計劃,質押代幣可定期獲取AI模型使用額度
消息再熱,大單沒跟,也只是一陣情緒。偏正面,不過能不能轉成持續的買盤,還得看量能。
#ZKC
不算交易信號。
$ZKC (24h -1.95%)|Boundless推出ZKC代幣化AI推理計劃,質押代幣可定期獲取AI模型使用額度
消息再熱,大單沒跟,也只是一陣情緒。偏正面,不過能不能轉成持續的買盤,還得看量能。
#ZKC
不算交易信號。
消息再熱,大單沒跟,也只是一陣情緒。偏正面,不過能不能轉成持續的買盤,還得看量能。
#ZKC
不算交易信號。
129

·
--
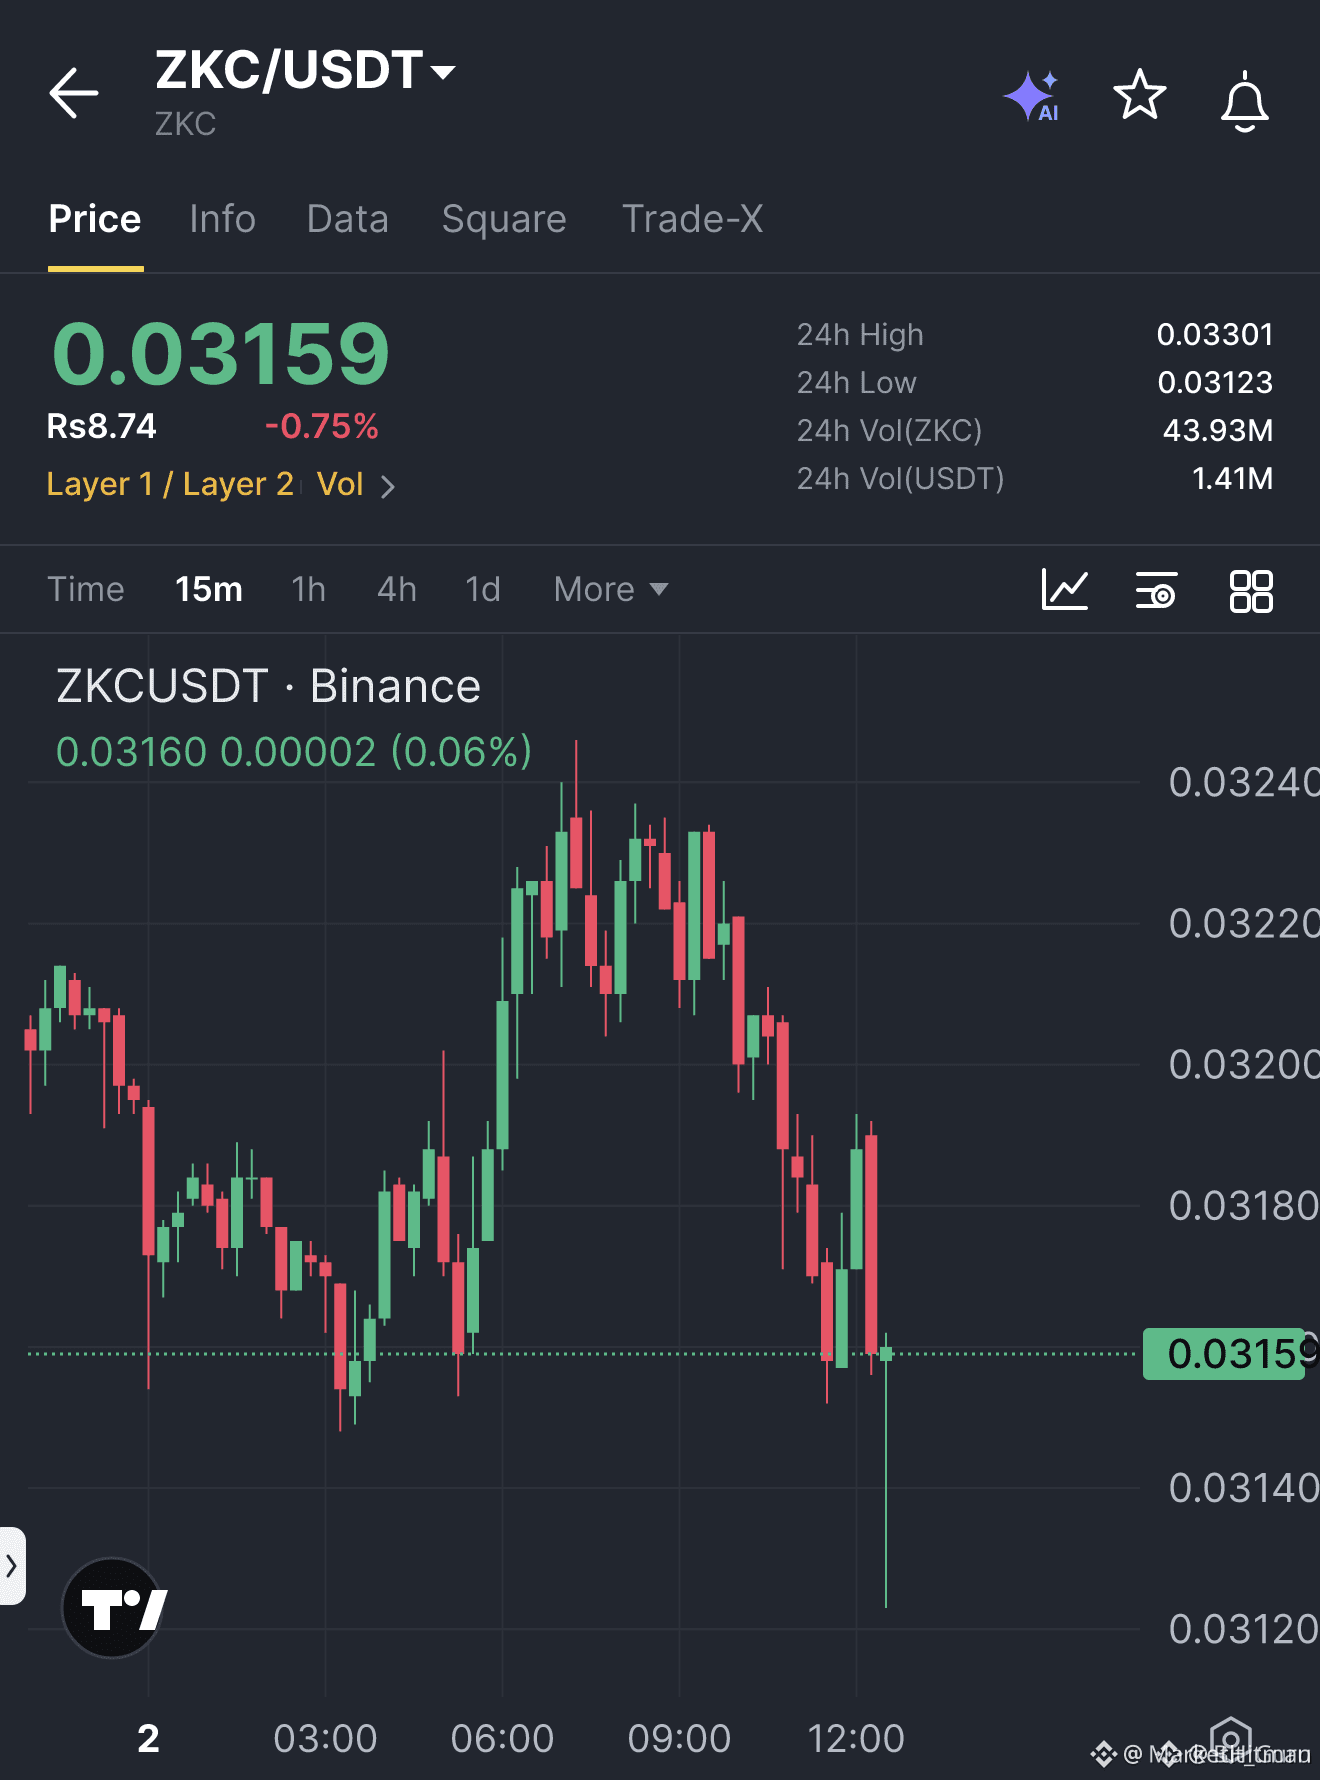
🚀 $ZKC 突破防守位,多頭勢不可擋!
入場價:0.03159 ⚡
目標價:0.03218 🚀
止損價:0.03120 ⚠️
跌破 0.03152 的走勢只是一次快速的流動性獵取,但訂單流迅速反彈,穩住了防守區。📊 買家正在不斷掛出買單,預示着新一輪看漲行情即將到來。🦈
目前入場價爲 0.03159,下一處阻力密集區在 0.03218 附近,之後是 0.03257 和 0.03315。密切關注目標階梯,每突破一檔就鎖定利潤。💡 💬 你會順勢逐級上行,還是等下一次掃單?👇
⚠️ 以上不是財務建議。請始終做好風險管理。🛡️
🏷️ #ZKC #LongSetup #Bullish #Crypto
🔥 💎
🚀 $ZKC 突破防守位,多頭勢不可擋!
入場價:0.03159 ⚡
目標價:0.03218 🚀
止損價:0.03120 ⚠️
跌破 0.03152 的走勢只是一次快速的流動性獵取,但訂單流迅速反彈,穩住了防守區。📊 買家正在不斷掛出買單,預示着新一輪看漲行情即將到來。🦈
目前入場價爲 0.03159,下一處阻力密集區在 0.03218 附近,之後是 0.03257 和 0.03315。密切關注目標階梯,每突破一檔就鎖定利潤。💡 💬 你會順勢逐級上行,還是等下一次掃單?👇
⚠️ 以上不是財務建議。請始終做好風險管理。🛡️
🏷️ #ZKC #LongSetup #Bullish #Crypto
🔥 💎
入場價:0.03159 ⚡
目標價:0.03218 🚀
止損價:0.03120 ⚠️
跌破 0.03152 的走勢只是一次快速的流動性獵取,但訂單流迅速反彈,穩住了防守區。📊 買家正在不斷掛出買單,預示着新一輪看漲行情即將到來。🦈
目前入場價爲 0.03159,下一處阻力密集區在 0.03218 附近,之後是 0.03257 和 0.03315。密切關注目標階梯,每突破一檔就鎖定利潤。💡 💬 你會順勢逐級上行,還是等下一次掃單?👇
⚠️ 以上不是財務建議。請始終做好風險管理。🛡️
🏷️ #ZKC #LongSetup #Bullish #Crypto
🔥 💎
5

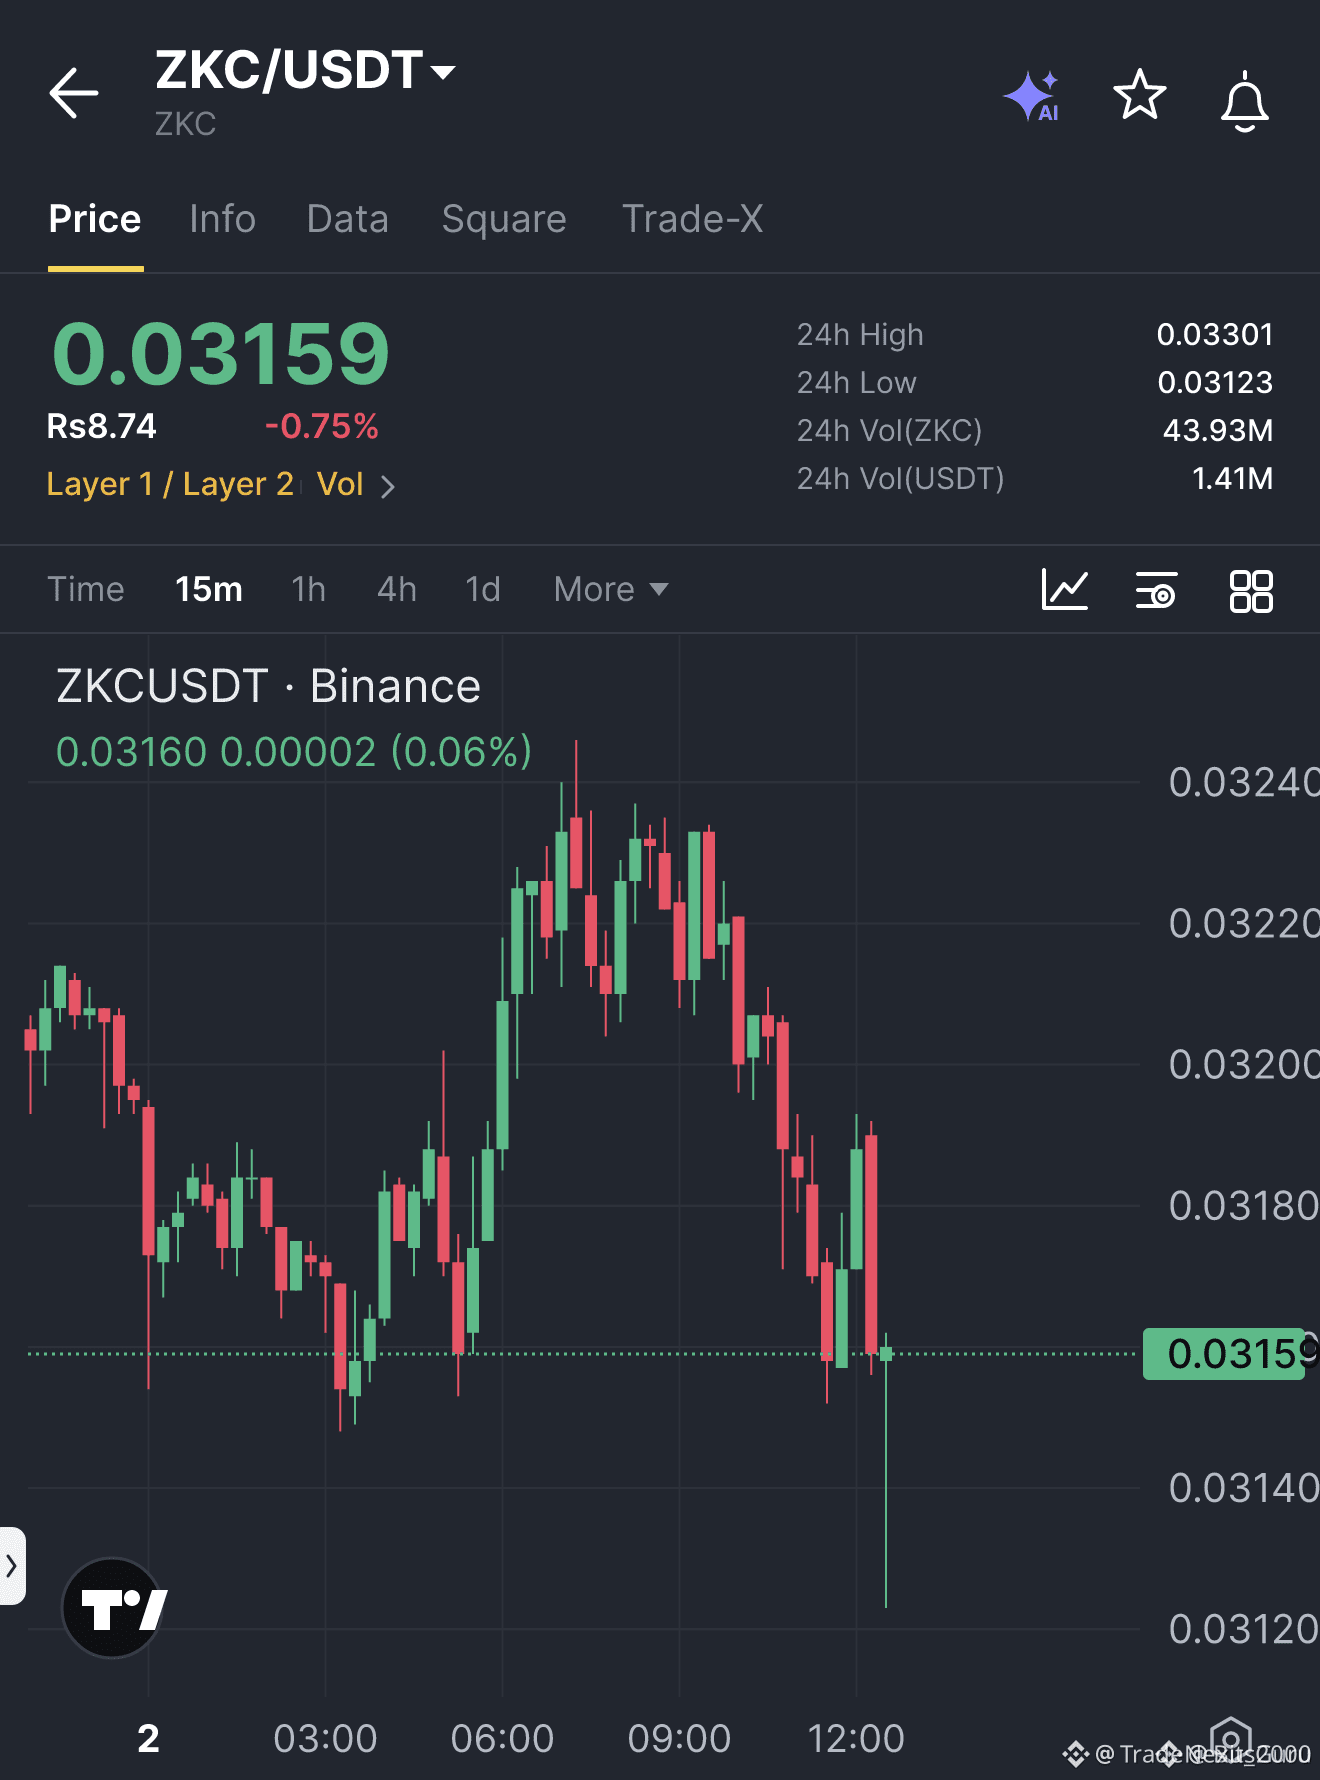
🚨 $ZKC 突破防守區間——多頭佈局火力全開!
入場:0.03159 ⚡
目標:0.03218 / 0.03257 / 0.03315 🚀
止損:0.0312 ⚠️
聰明資金一舉突破了 0.03152 的支撐位,收盤站上該價位,目前正在守住這一區域。📊 0.03159 的訂單塊吸收了賣壓,表明流動性掃蕩已完成,有望迎來一波順暢上漲。🦈
風險回報比超過 1:3,分三檔逐步止盈,讓你在價格逐級攀升時鎖定收益。⚡ 將止損位嚴格設在 0.0312,並關注 15 分鐘圖上的成交量,留意下一波上漲。📌
💬 你準備好把握這次防守位突破行情,還是在等待更深的回調?👇
⚠️ 以上內容不構成投資建議。請務必做好風險管理。🛡️
🏷️ #ZKC #LongSetup #Liquidity #Crypto
🚀 💎
🚨 $ZKC 突破防守區間——多頭佈局火力全開!
入場:0.03159 ⚡
目標:0.03218 / 0.03257 / 0.03315 🚀
止損:0.0312 ⚠️
聰明資金一舉突破了 0.03152 的支撐位,收盤站上該價位,目前正在守住這一區域。📊 0.03159 的訂單塊吸收了賣壓,表明流動性掃蕩已完成,有望迎來一波順暢上漲。🦈
風險回報比超過 1:3,分三檔逐步止盈,讓你在價格逐級攀升時鎖定收益。⚡ 將止損位嚴格設在 0.0312,並關注 15 分鐘圖上的成交量,留意下一波上漲。📌
💬 你準備好把握這次防守位突破行情,還是在等待更深的回調?👇
⚠️ 以上內容不構成投資建議。請務必做好風險管理。🛡️
🏷️ #ZKC #LongSetup #Liquidity #Crypto
🚀 💎
入場:0.03159 ⚡
目標:0.03218 / 0.03257 / 0.03315 🚀
止損:0.0312 ⚠️
聰明資金一舉突破了 0.03152 的支撐位,收盤站上該價位,目前正在守住這一區域。📊 0.03159 的訂單塊吸收了賣壓,表明流動性掃蕩已完成,有望迎來一波順暢上漲。🦈
風險回報比超過 1:3,分三檔逐步止盈,讓你在價格逐級攀升時鎖定收益。⚡ 將止損位嚴格設在 0.0312,並關注 15 分鐘圖上的成交量,留意下一波上漲。📌
💬 你準備好把握這次防守位突破行情,還是在等待更深的回調?👇
⚠️ 以上內容不構成投資建議。請務必做好風險管理。🛡️
🏷️ #ZKC #LongSetup #Liquidity #Crypto
🚀 💎
4

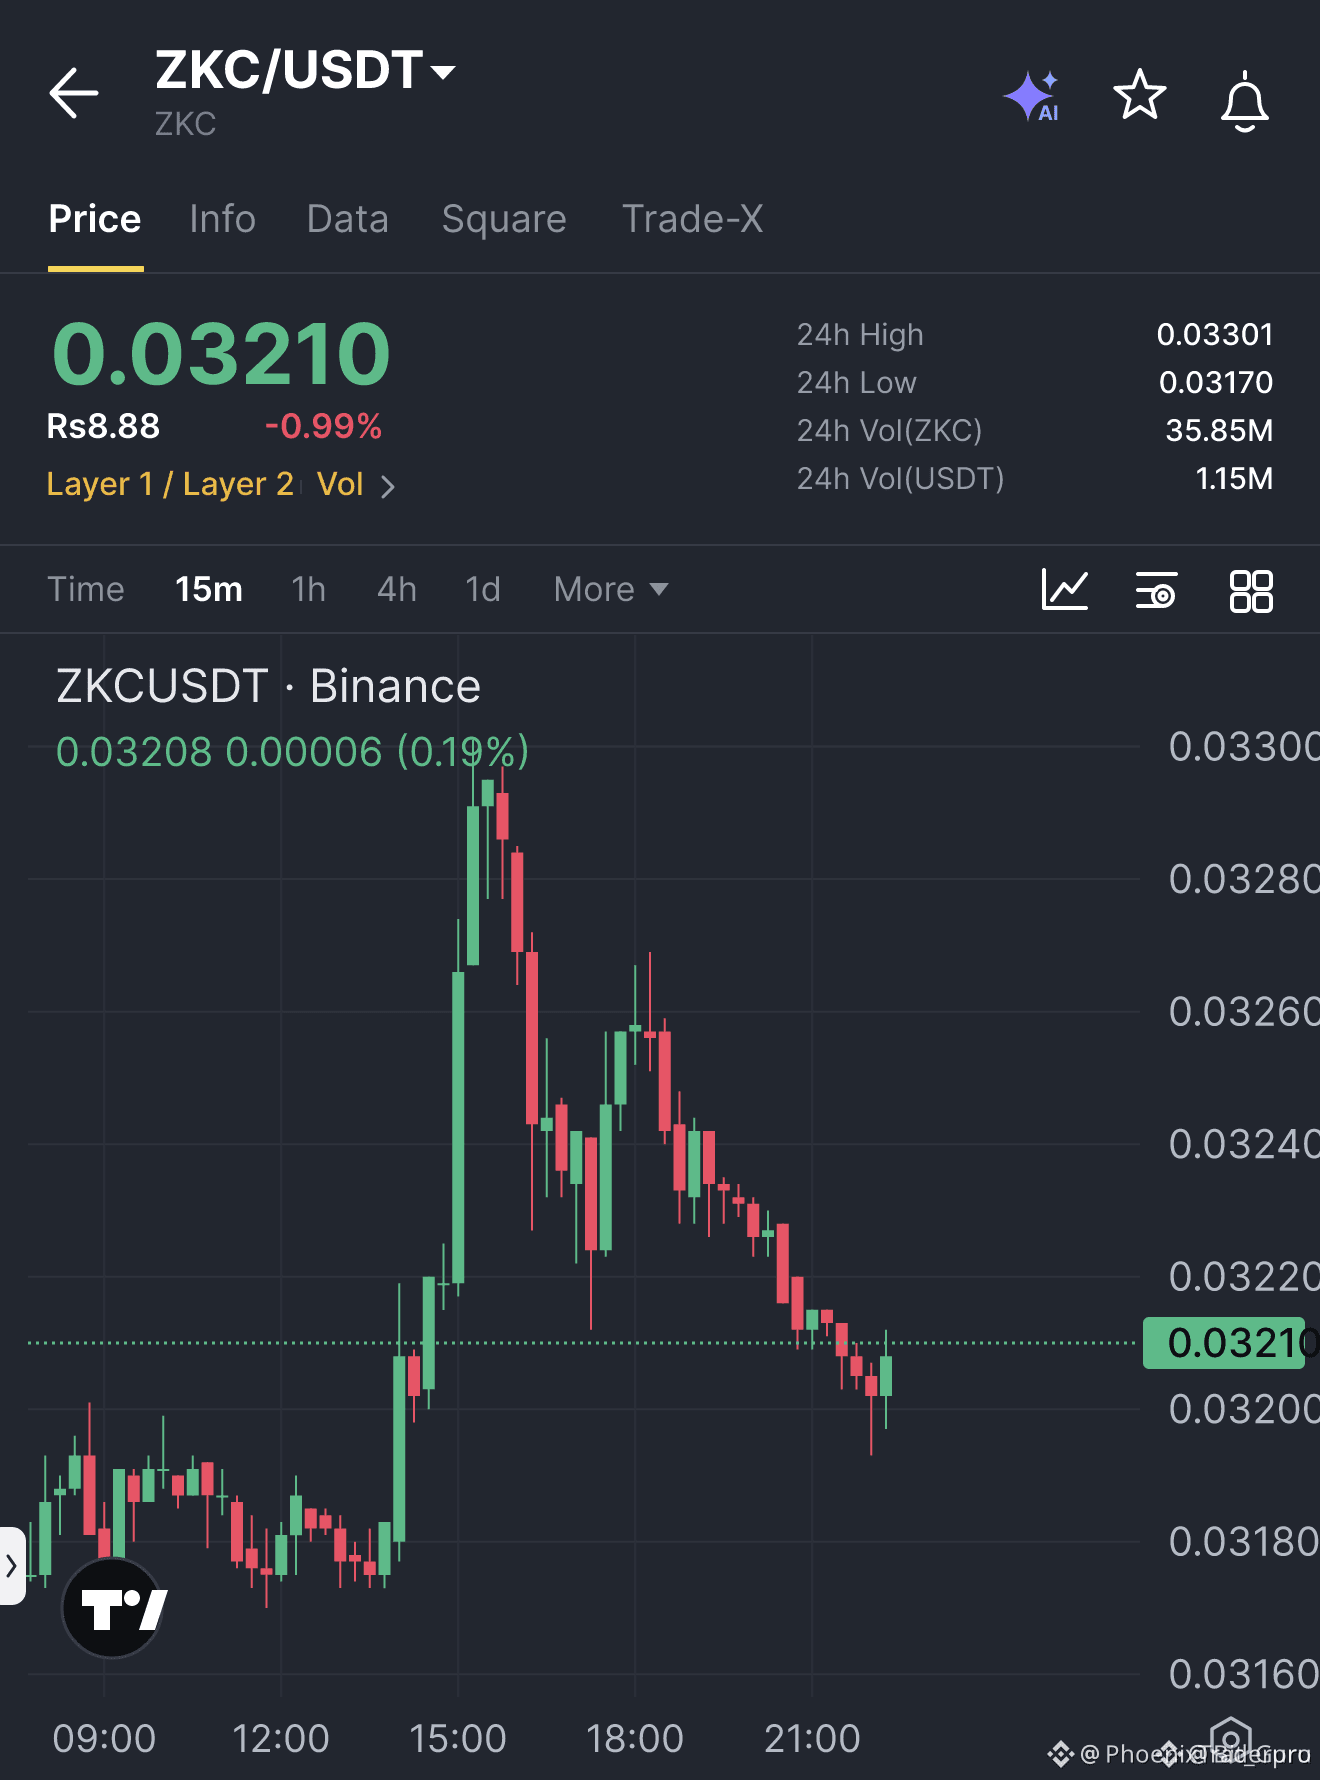
⚡ $ZKC 在拋售衰竭後,形成教科書級反轉觸發信號!💥
入場:0.0321 ⚡
目標:0.03237 - 0.03282 🎯
止損:0.03192 🛑
📌 經歷持續下跌後,賣方已無力繼續施壓,買方隨即出手,突破了前一根K線的高點。🌊 這波突然收復關鍵位的走勢,讓結構性動能重新轉向多頭,日內延續行情正在蓄勢。
💡 失效位緊貼在0.03192下方,這一轉折點爲分批佈局、博取目標位擴展提供了出色的風險回報比。💬 你會搶先佈局這波日內反轉,還是等待觸發位得到明確回踩確認?👇
⚠️ 以上不是投資建議。請始終做好風險管理。🛡️
🏷️ #ZKC #LongSetup #PriceAction #Crypto
🎯 ⚡
⚡ $ZKC 在拋售衰竭後,形成教科書級反轉觸發信號!💥
入場:0.0321 ⚡
目標:0.03237 - 0.03282 🎯
止損:0.03192 🛑
📌 經歷持續下跌後,賣方已無力繼續施壓,買方隨即出手,突破了前一根K線的高點。🌊 這波突然收復關鍵位的走勢,讓結構性動能重新轉向多頭,日內延續行情正在蓄勢。
💡 失效位緊貼在0.03192下方,這一轉折點爲分批佈局、博取目標位擴展提供了出色的風險回報比。💬 你會搶先佈局這波日內反轉,還是等待觸發位得到明確回踩確認?👇
⚠️ 以上不是投資建議。請始終做好風險管理。🛡️
🏷️ #ZKC #LongSetup #PriceAction #Crypto
🎯 ⚡
入場:0.0321 ⚡
目標:0.03237 - 0.03282 🎯
止損:0.03192 🛑
📌 經歷持續下跌後,賣方已無力繼續施壓,買方隨即出手,突破了前一根K線的高點。🌊 這波突然收復關鍵位的走勢,讓結構性動能重新轉向多頭,日內延續行情正在蓄勢。
💡 失效位緊貼在0.03192下方,這一轉折點爲分批佈局、博取目標位擴展提供了出色的風險回報比。💬 你會搶先佈局這波日內反轉,還是等待觸發位得到明確回踩確認?👇
⚠️ 以上不是投資建議。請始終做好風險管理。🛡️
🏷️ #ZKC #LongSetup #PriceAction #Crypto
🎯 ⚡
16
·
--
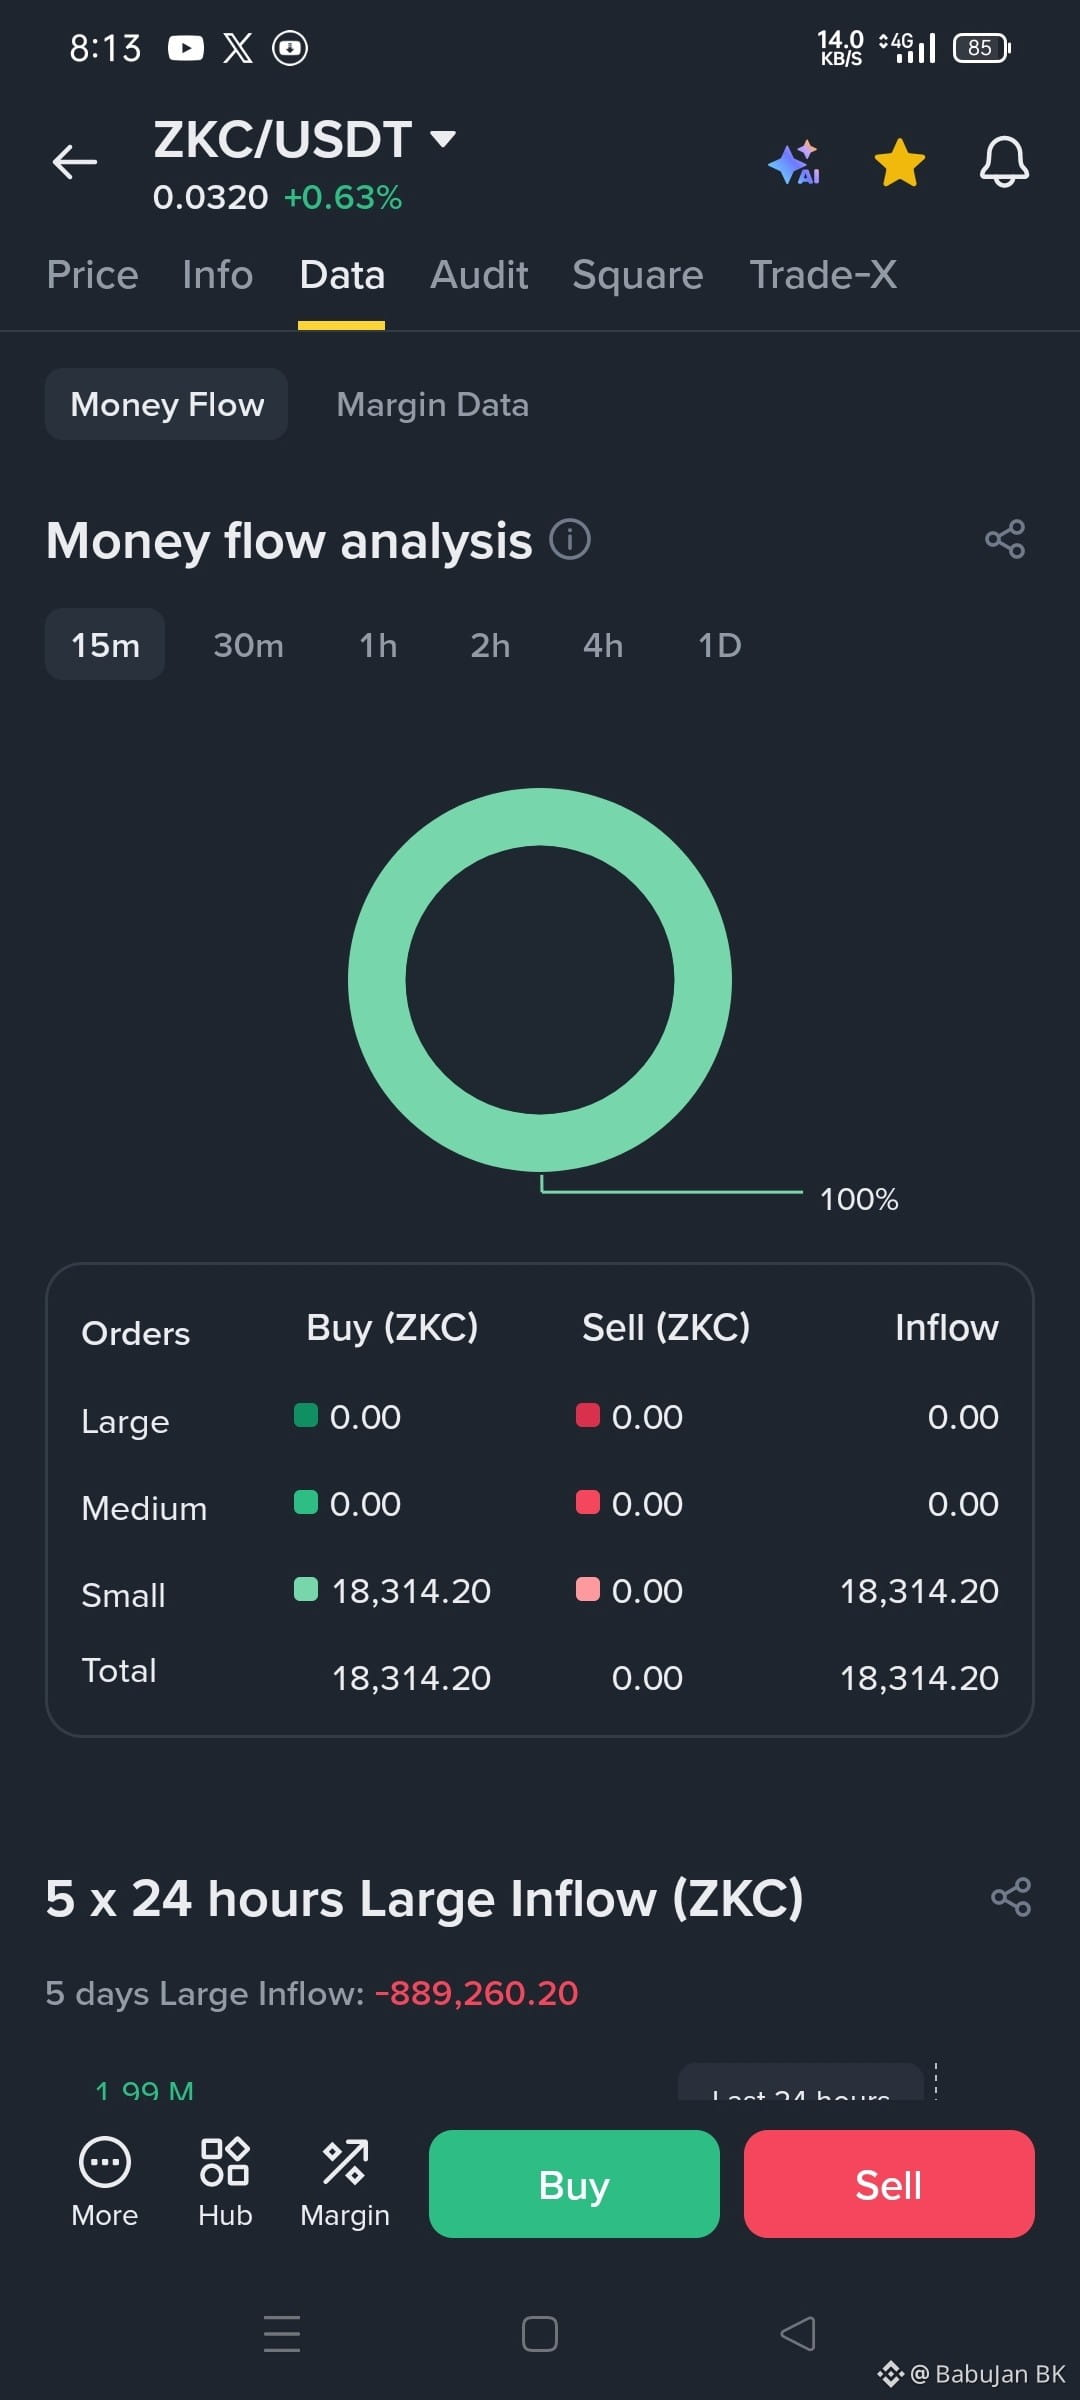
ZKC/USDT現貨交易計劃
買入入場:$0.0300–$0.0314
強勢入場:$0.0286–$0.0300
🎯 止盈1:$0.0330
🎯 止盈2:$0.0344
🎯 止盈3:$0.0364
🛑 止損:$0.0280
#ZKC $ZKC
{spot}(ZKCUSDT)
ZKC/USDT現貨交易計劃
買入入場:$0.0300–$0.0314
強勢入場:$0.0286–$0.0300
🎯 止盈1:$0.0330
🎯 止盈2:$0.0344
🎯 止盈3:$0.0364
🛑 止損:$0.0280
#ZKC $ZKC
買入入場:$0.0300–$0.0314
強勢入場:$0.0286–$0.0300
🎯 止盈1:$0.0330
🎯 止盈2:$0.0344
🎯 止盈3:$0.0364
🛑 止損:$0.0280
#ZKC $ZKC
1
107
登入以探索更多內容
加入幣安廣場中的全球加密貨幣用戶
⚡️ 獲取加密貨幣的最新和實用資訊。
💬 受到全球最大加密貨幣交易所的信任。
👍 發掘來自經過驗證創作者的真實見解。
電子郵件 / 電話號碼
熱門話題
1
#英伟达正物色新CEO,谁会接替黄仁勋?
446,716 次瀏覽
646 討論中
2
#加密美股齐跌,下轮反弹的驱动力在哪?
1.1M 次瀏覽
2,194 討論中
3
#比特币活跃供应盈利占比跌破45%
240,498 次瀏覽
198 討論中
4
#Kava称异常跨链活动仅限KavaLend
37,146 次瀏覽
60 討論中
5
#美国现货XRPETF周流出创8个月新高
36,970 次瀏覽
82 討論中
6
#泰国推出WORPT支持游客加密货币兑泰铢消费
93,722 次瀏覽
101 討論中
7
#TONStrategy第三季度净亏损2397万美元
42,146 次瀏覽
109 討論中
8
#美国PPI年率6.5%,低于预期或缓解BTC压力
441,602 次瀏覽
792 討論中
9
#波卡社区以97%票数通过新战略
74,704 次瀏覽
60 討論中
10
#dYdX拟通过v9.9升级将USDC转向Injective
20,062 次瀏覽
77 討論中