

#pythontrading
pythontrading
1,501 次瀏覽
20 討論中
熱門
最新
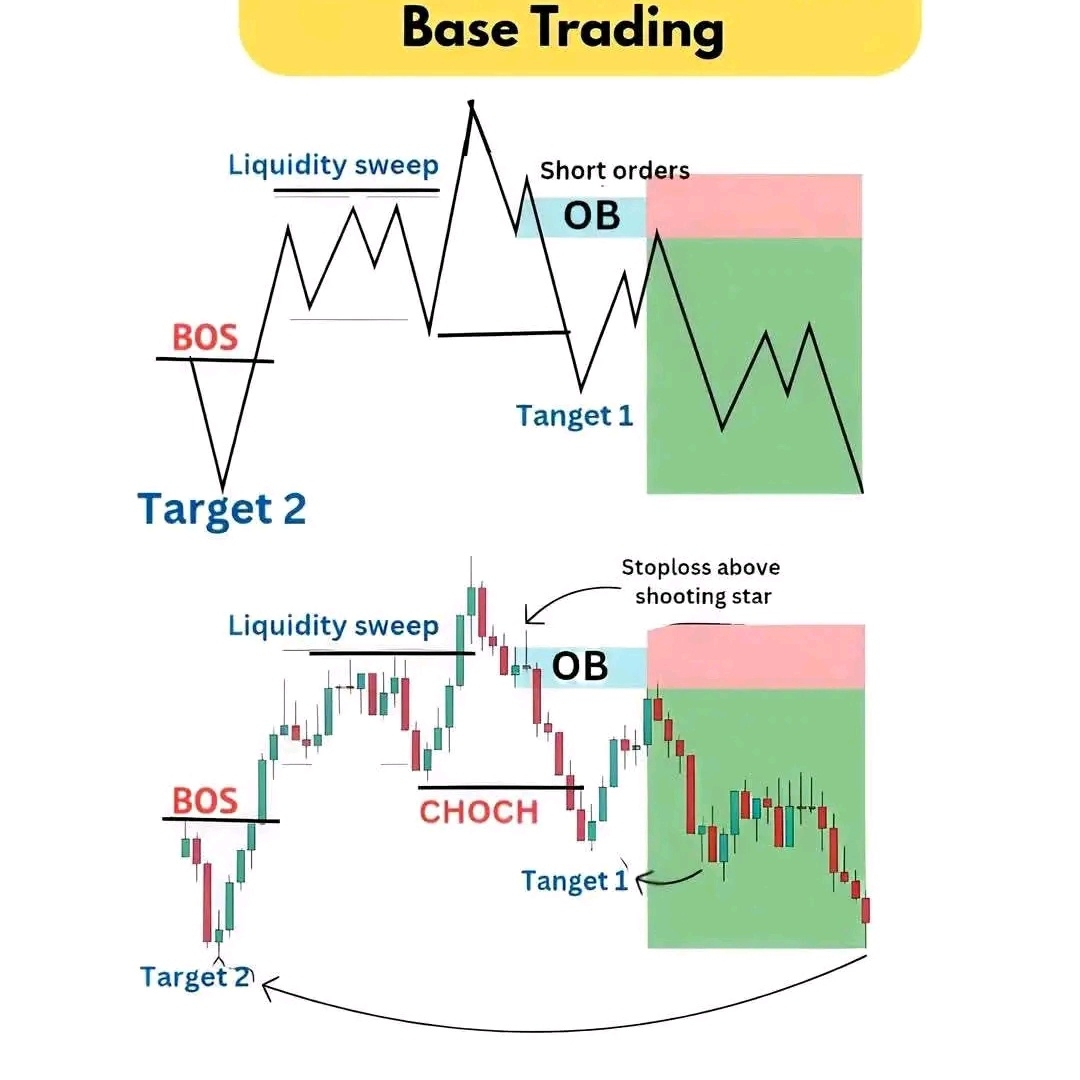
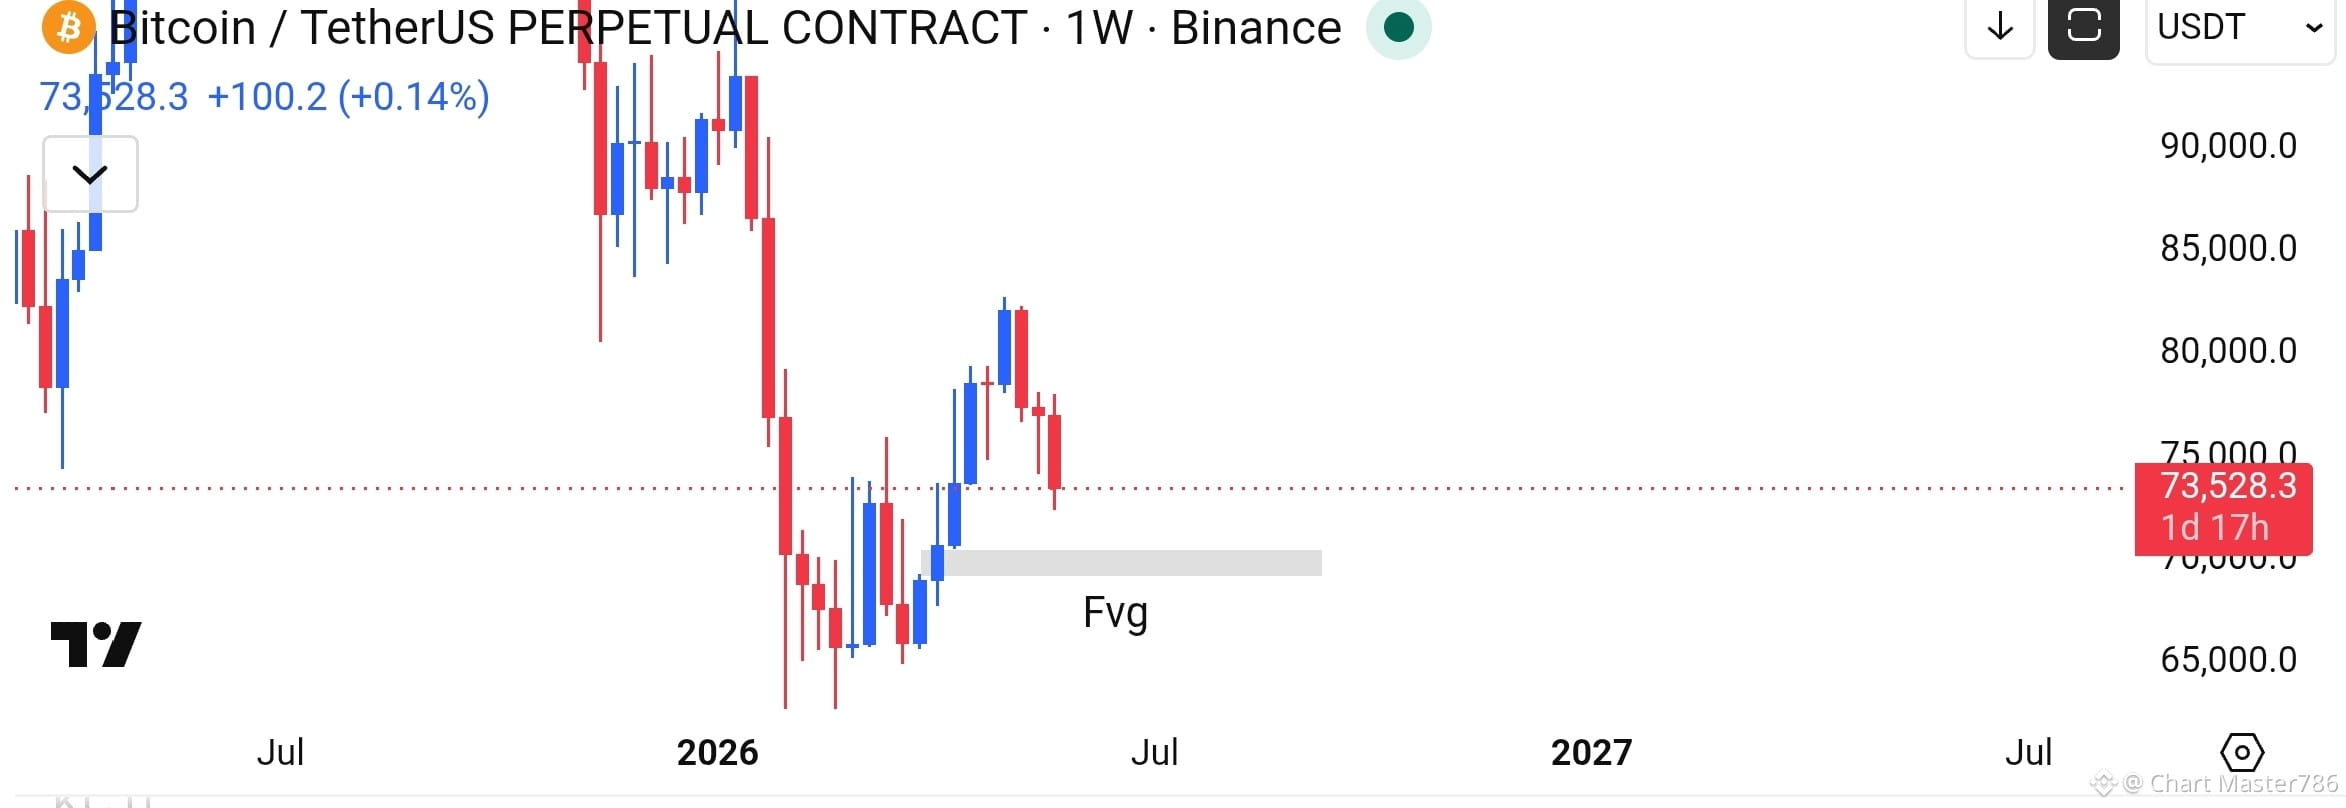
$BTC
$ETH
市場結構分析 (1W)
作者: ChartMaster786 | 基於Python的數據
資產: BTC/USDT
看漲FVG(需求): 3
看跌FVG(供應): 5
最後的看漲錨點: 2026-04-13
資產: ETH/USDT
看漲FVG(需求): 4
看跌FVG(供應): 5
最後的看漲錨點: 2026-04-13
💡 分析師見解:
看跌FVG的高頻率確認了過去一年內主導的賣壓。然而,4月13日的看漲FVG仍然是我們關鍵的結構支撐區。我正在使用基於Python的自動化來追蹤這些水平,以便機構重新入場。
📈 關於分析師:
我是ChartMaster786,一名專注於SMC和Python自動化的加密技術分析師。我將原始市場數據轉化爲機構級的見解。
#ChartMaster786 #SMC #CryptoAnalysis #PythonTrading
113


文章
多數交易者不需要更好的策略——他們需要一個機器人為什麼多數交易者在打錯仗(以及為什麼量化交易可能是逃生之路)
讓我們誠實一點。
多數交易者花了多年試圖去「掌握市場」,但真正的敵人根本不是市場。
是他們自己。
恐懼。貪婪。FOMO(害怕錯過)。報復性交易。猶豫。過度自信。
每位交易者都懂那種感覺。你有一個完美的交易設定,但你猶豫了,於是錯過了進場時機。接著你追著價格跑、在最糟糕的時刻進場。或者你也可能因為害怕市場會反轉,而太早就把一筆盈利交易平倉。
多數交易者不需要更好的策略——他們需要一個機器人
為什麼多數交易者在打錯仗(以及為什麼量化交易可能是逃生之路)
讓我們誠實一點。
多數交易者花了多年試圖去「掌握市場」,但真正的敵人根本不是市場。
是他們自己。
恐懼。貪婪。FOMO(害怕錯過)。報復性交易。猶豫。過度自信。
每位交易者都懂那種感覺。你有一個完美的交易設定,但你猶豫了,於是錯過了進場時機。接著你追著價格跑、在最糟糕的時刻進場。或者你也可能因為害怕市場會反轉,而太早就把一筆盈利交易平倉。
讓我們誠實一點。
多數交易者花了多年試圖去「掌握市場」,但真正的敵人根本不是市場。
是他們自己。
恐懼。貪婪。FOMO(害怕錯過)。報復性交易。猶豫。過度自信。
每位交易者都懂那種感覺。你有一個完美的交易設定,但你猶豫了,於是錯過了進場時機。接著你追著價格跑、在最糟糕的時刻進場。或者你也可能因為害怕市場會反轉,而太早就把一筆盈利交易平倉。
160
🤖📈 當科技與交易相遇!📊
特別緻敬那些專注於量化策略並在我們榜單中提供頂尖技術分析的個人。向 @Square-Creator-9f8212207d710 (第11名)和 @HUTMO (第4名)致以最誠摯的祝賀,感謝他們在這次活動中的精彩表現!
自動化、回測以及嚴謹的數學方法仍然是能在數字資產市場中持續穩定發揮的不可或缺的支柱。🖥️⚡
您目前最偏好的技術指標是什麼?
#PythonTrading #AlgorithmicTrading #TechnicalAnalysis #Binance
🤖📈 當科技與交易相遇!📊
特別緻敬那些專注於量化策略並在我們榜單中提供頂尖技術分析的個人。向 @Python_Trading (第11名)和 @BlueTokenCapital (第4名)致以最誠摯的祝賀,感謝他們在這次活動中的精彩表現!
自動化、回測以及嚴謹的數學方法仍然是能在數字資產市場中持續穩定發揮的不可或缺的支柱。🖥️⚡
您目前最偏好的技術指標是什麼?
#PythonTrading #AlgorithmicTrading #TechnicalAnalysis #Binance
特別緻敬那些專注於量化策略並在我們榜單中提供頂尖技術分析的個人。向 @Python_Trading (第11名)和 @BlueTokenCapital (第4名)致以最誠摯的祝賀,感謝他們在這次活動中的精彩表現!
自動化、回測以及嚴謹的數學方法仍然是能在數字資產市場中持續穩定發揮的不可或缺的支柱。🖥️⚡
您目前最偏好的技術指標是什麼?
#PythonTrading #AlgorithmicTrading #TechnicalAnalysis #Binance
13
⚡ 非對稱風險管理:雙面行情的一天
一套專業的量化系統,並不只在市場直線上漲時才被評估,更在於當結構發生反轉時,它如何保護已積累的資本。
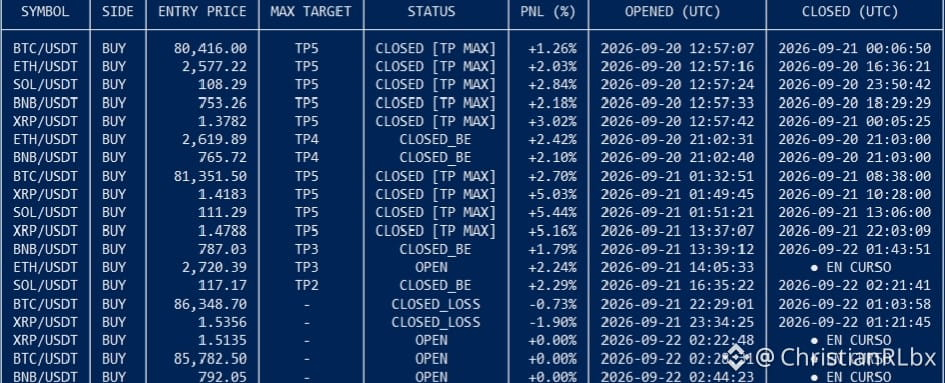
9月21日的交易日,是一個微觀結構的案例研究:第一階段是乾淨的趨勢性擴張,第二階段則是夜間強烈的糾偏式抖動。
算法引擎的有限狀態機(FSM)如此迴應:
1️⃣ 對趨勢性擴張的完整捕捉:
算法沒有過早收割。它通過分層遞進的部分止盈來跟隨動能,直至達到最大目標(TP5共4個全倉:$BTC +2.70%、$SOL +5.44%,以及$XRP ,在兩個觸發中分別獲得+5.03%與+5.16%)。
2️⃣ 零成本中和風險(盈虧平衡 Breakeven):
當下午(BNB與SOL)買方動能開始減弱時,系統早已鎖定了部分收益,並將止損(Stop Loss)上調至入場價格。兩筆倉位並未因回撤而轉爲虧損,而是在不暴露賬戶的情況下分別以+1.79%與+2.29%收回並“封閉”。
3️⃣ 損失被嚴格限定且可預期(確定性):
在收盤前的夜間抖動期間,動態止損(Stop Loss)立即切斷風險(BTC -0.73%,XRP -1.90%),在無需人工干預的情況下,將任何回撤都控制住。
📊 本交易日彙總(已平倉):
• TP5 完整命中 4 次
• 在盈虧平衡(Breakeven)處保護性退出 2 次,並確保了部分收益
• 在止損(Stop Loss)處受控退出 2 次
📈 已實現淨收益(PnL Net Realized):+19.78%(現貨/1x)
數學優勢並不在於預測未來,而在於藉助非對稱目標讓盈利路徑繼續延伸,並在市場從一種狀態切換到另一種狀態時,把風險在零點切斷。
生產環境中從賬本(ledger)直接提取的審計記錄。我們繼續構建。🚀
#XRPRises8% #BTC #RiskManagement #CryptoQuant #PythonTrading
1
255
·
--
文章
加密自動化101:Binance API的新手逐步指南還在整天盯著螢幕,等待完美的進場點嗎?📉 別再這樣了。歡迎來到另一邊:代碼運作的世界,交易者們可以放鬆(大部分時間)。
使用Binance API(應用程式介面)就像是給你的交易策略一條直接、高速的連接到交易所。這不僅僅是爲了高級量化交易者;對於任何厭倦手動刷新圖表的人來說,這都是個好選擇。
在這第一篇文章中,讓我們實際操作。這裏有一個基本的、逐步指南,讓你首次體驗加密自動化。沒有廢話。
加密自動化101:Binance API的新手逐步指南
還在整天盯著螢幕,等待完美的進場點嗎?📉 別再這樣了。歡迎來到另一邊:代碼運作的世界,交易者們可以放鬆(大部分時間)。
使用Binance API(應用程式介面)就像是給你的交易策略一條直接、高速的連接到交易所。這不僅僅是爲了高級量化交易者;對於任何厭倦手動刷新圖表的人來說,這都是個好選擇。
在這第一篇文章中,讓我們實際操作。這裏有一個基本的、逐步指南,讓你首次體驗加密自動化。沒有廢話。
使用Binance API(應用程式介面)就像是給你的交易策略一條直接、高速的連接到交易所。這不僅僅是爲了高級量化交易者;對於任何厭倦手動刷新圖表的人來說,這都是個好選擇。
在這第一篇文章中,讓我們實際操作。這裏有一個基本的、逐步指南,讓你首次體驗加密自動化。沒有廢話。
11
243
·
--
文章
🚨 停止盯盤:在Python中構建你自己的加密Telegram警報機器人 🐍凌晨3點醒來檢查BTC是否突破阻力位?喫飯時不停刷新Binance應用?我們都經歷過。這真讓人精疲力竭。
在我們上一個帖子中,我們連接了Binance API。今天,我們將更進一步。我們要構建一個簡單的Python機器人,它會爲你監控市場,並在某個幣達到你的目標價時直接發送Telegram消息到你的手機。
不再有FOMO。讓代碼來等待。
步驟1:設置你的Telegram助手
在我們編寫Python之前,我們需要在Telegram上有一個機器人。
🚨 停止盯盤:在Python中構建你自己的加密Telegram警報機器人 🐍
凌晨3點醒來檢查BTC是否突破阻力位?喫飯時不停刷新Binance應用?我們都經歷過。這真讓人精疲力竭。
在我們上一個帖子中,我們連接了Binance API。今天,我們將更進一步。我們要構建一個簡單的Python機器人,它會爲你監控市場,並在某個幣達到你的目標價時直接發送Telegram消息到你的手機。
不再有FOMO。讓代碼來等待。
步驟1:設置你的Telegram助手
在我們編寫Python之前,我們需要在Telegram上有一個機器人。
在我們上一個帖子中,我們連接了Binance API。今天,我們將更進一步。我們要構建一個簡單的Python機器人,它會爲你監控市場,並在某個幣達到你的目標價時直接發送Telegram消息到你的手機。
不再有FOMO。讓代碼來等待。
步驟1:設置你的Telegram助手
在我們編寫Python之前,我們需要在Telegram上有一個機器人。
1
9
206
·
--
文章
📊 在Notion中構建自定義加密投資組合儀表板(通過Binance API)厭倦了使用那些每月收費15美元的通用加密投資組合應用程序,僅僅爲了獲得一個"高級"佈局嗎?如果你想對自己的數據擁有絕對的控制權,那就該開始打造自己的集中管理系統了。
今天,我們將Notion的佈局能力與Binance API的數據能力結合起來。我們將編寫一個Python腳本,自動獲取你的即時餘額,並準備將其直接同步到自定義的Notion數據庫中。
不再需要手動輸入數據。完全自動化。
步驟 1:設置
📊 在Notion中構建自定義加密投資組合儀表板(通過Binance API)
厭倦了使用那些每月收費15美元的通用加密投資組合應用程序,僅僅爲了獲得一個"高級"佈局嗎?如果你想對自己的數據擁有絕對的控制權,那就該開始打造自己的集中管理系統了。
今天,我們將Notion的佈局能力與Binance API的數據能力結合起來。我們將編寫一個Python腳本,自動獲取你的即時餘額,並準備將其直接同步到自定義的Notion數據庫中。
不再需要手動輸入數據。完全自動化。
步驟 1:設置
今天,我們將Notion的佈局能力與Binance API的數據能力結合起來。我們將編寫一個Python腳本,自動獲取你的即時餘額,並準備將其直接同步到自定義的Notion數據庫中。
不再需要手動輸入數據。完全自動化。
步驟 1:設置
82
·
--
文章
🧠 不要盲目交易:Python RSI機器人背後的數學與代碼 📈大多數新手把技術指標當作圖表上的魔法線。他們等着一條線交叉另一條線,然後點擊"買入"。但如果你不理解這個公式背後的原因,那你只是在賭博。
今天,我們將邏輯與Python結合起來。我們要構建一個計算RSI(相對強弱指數)的腳本,針對$BTC 或$ETH,但首先,讓我們理解我們到底在編寫什麼代碼。
第一步:RSI的概念數學
RSI是一種動量振盪器,測量價格變動的速度和變化。它在0到100之間振盪。
🧠 不要盲目交易:Python RSI機器人背後的數學與代碼 📈
大多數新手把技術指標當作圖表上的魔法線。他們等着一條線交叉另一條線,然後點擊"買入"。但如果你不理解這個公式背後的原因,那你只是在賭博。
今天,我們將邏輯與Python結合起來。我們要構建一個計算RSI(相對強弱指數)的腳本,針對$BTC 或$ETH ,但首先,讓我們理解我們到底在編寫什麼代碼。
第一步:RSI的概念數學
RSI是一種動量振盪器,測量價格變動的速度和變化。它在0到100之間振盪。
今天,我們將邏輯與Python結合起來。我們要構建一個計算RSI(相對強弱指數)的腳本,針對$BTC 或$ETH ,但首先,讓我們理解我們到底在編寫什麼代碼。
第一步:RSI的概念數學
RSI是一種動量振盪器,測量價格變動的速度和變化。它在0到100之間振盪。
125
登入以探索更多內容
加入幣安廣場中的全球加密貨幣用戶
⚡️ 獲取加密貨幣的最新和實用資訊。
💬 受到全球最大加密貨幣交易所的信任。
👍 發掘來自經過驗證創作者的真實見解。
電子郵件 / 電話號碼
熱門話題
1
#币安推出BinanceIntelligence
1.2M 次瀏覽
2,277 討論中
2
#美联储纪要聚焦10月暂停加息
26,048 次瀏覽
157 討論中
3
#Robinhood增持2500万美元比特币
22,307 次瀏覽
121 討論中
4
#标普500与纳指创历史新高
7,509 次瀏覽
72 討論中
5
#美国抵押贷款利率升至7.49%
14,850 次瀏覽
63 討論中
6
#比特币跌破8.4万美元
455,238 次瀏覽
971 討論中
7
#迪拜VARA发布储备资产审计规定
39,980 次瀏覽
165 討論中
8
#SEC批准3倍比特币ETF上市
48,371 次瀏覽
189 討論中
9
#Winklevoss向美国SEC提交现货ZcashETF申请
119,478 次瀏覽
331 討論中
10
#韩国AI加密交易推升Worldcoin至74.1亿美元
89,294 次瀏覽
168 討論中