

#meta
meta
802,546 次瀏覽
4,868 討論中
熱門
最新

·
--
$META / $PIXEL / $ENA 4小時空頭信號,日線空頭趨勢確認🔥
════════════════════
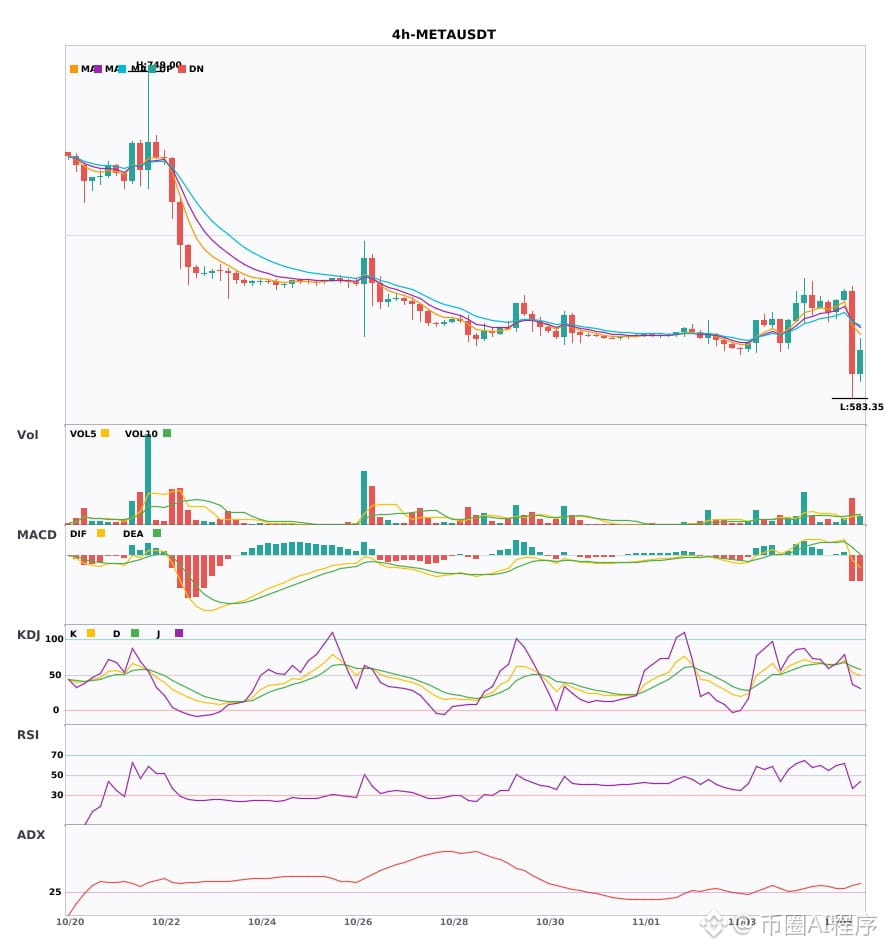
🟢 $META 4小時 空頭信號
⚠️技術面:日線空頭共振確認 | 4小時入場 MACD零下死叉,空頭加速 | EMA5下穿EMA8,短期轉空 | KDJ死叉,短期看空 (K爲53.9 D爲62.5) | 成交量放大(2.4倍)
════════════════════
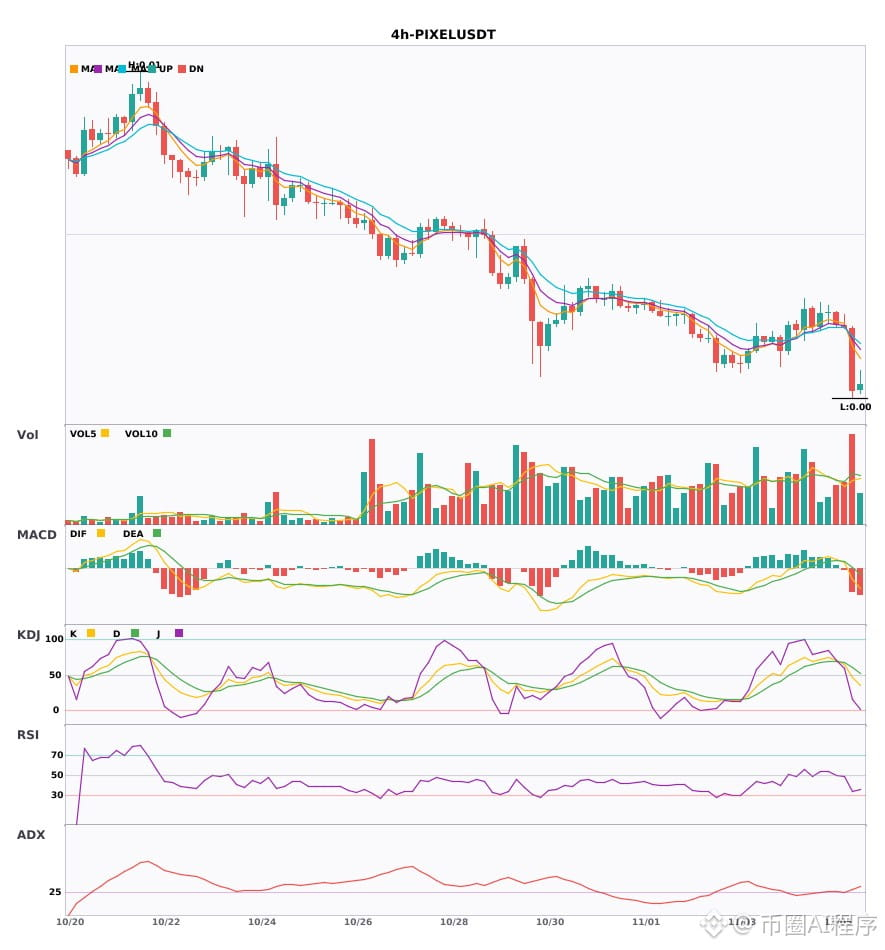
🟢 $PIXEL 4小時 空頭信號
⚠️技術面:日線空頭共振確認 | 4小時入場 MACDDIF跌破零軸,趨勢轉空 | EMA5下穿EMA8,短期轉空 | 成交量放大(1.8倍)
════════════════════
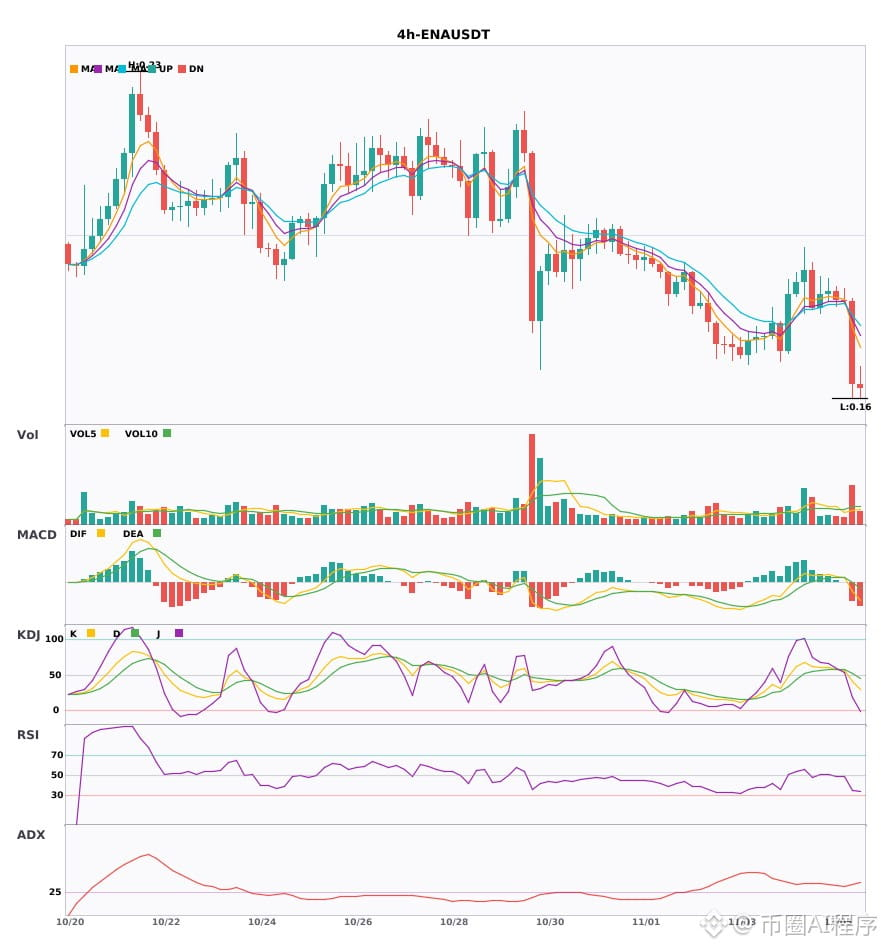
🟢 $ENA 4小時 空頭信號
⚠️技術面:日線空頭共振確認 | 4小時入場 MACDDIF跌破零軸,趨勢轉空 | EMA5下穿EMA8,短期轉空 | 成交量放大(2.1倍)
════════════════════
🔔 關注獲取第一手行情異動 🔔
#多周期共振 #META #PIXEL #ENA
📌 交易時注意k線形態是否符合
$META / $PIXEL / $ENA 4小時空頭信號,日線空頭趨勢確認🔥
════════════════════
🟢 $META 4小時 空頭信號
⚠️技術面:日線空頭共振確認 | 4小時入場 MACD零下死叉,空頭加速 | EMA5下穿EMA8,短期轉空 | KDJ死叉,短期看空 (K爲53.9 D爲62.5) | 成交量放大(2.4倍)
════════════════════
🟢 $PIXEL 4小時 空頭信號
⚠️技術面:日線空頭共振確認 | 4小時入場 MACDDIF跌破零軸,趨勢轉空 | EMA5下穿EMA8,短期轉空 | 成交量放大(1.8倍)
════════════════════
🟢 $ENA 4小時 空頭信號
⚠️技術面:日線空頭共振確認 | 4小時入場 MACDDIF跌破零軸,趨勢轉空 | EMA5下穿EMA8,短期轉空 | 成交量放大(2.1倍)
════════════════════
🔔 關注獲取第一手行情異動 🔔
#多周期共振 #META #PIXEL #ENA
📌 交易時注意k線形態是否符合
════════════════════
🟢 $META 4小時 空頭信號
⚠️技術面:日線空頭共振確認 | 4小時入場 MACD零下死叉,空頭加速 | EMA5下穿EMA8,短期轉空 | KDJ死叉,短期看空 (K爲53.9 D爲62.5) | 成交量放大(2.4倍)
════════════════════
🟢 $PIXEL 4小時 空頭信號
⚠️技術面:日線空頭共振確認 | 4小時入場 MACDDIF跌破零軸,趨勢轉空 | EMA5下穿EMA8,短期轉空 | 成交量放大(1.8倍)
════════════════════
🟢 $ENA 4小時 空頭信號
⚠️技術面:日線空頭共振確認 | 4小時入場 MACDDIF跌破零軸,趨勢轉空 | EMA5下穿EMA8,短期轉空 | 成交量放大(2.1倍)
════════════════════
🔔 關注獲取第一手行情異動 🔔
#多周期共振 #META #PIXEL #ENA
📌 交易時注意k線形態是否符合
7

·
--
3個4小時級別空頭預警:$ZEN / $META / $PIXEL🔥
════════════════════
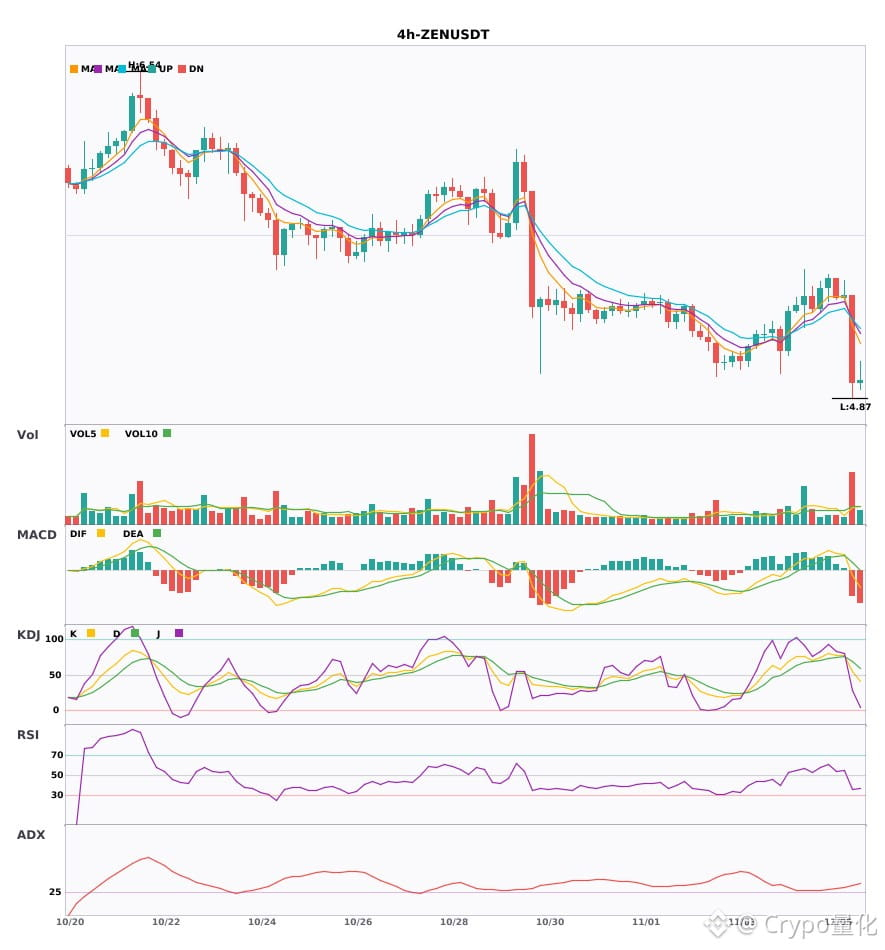
🟢 $ZEN 4小時 空頭信號
⚠️技術面:ADX(37) 明顯的趨勢行情 | MACD零下死叉,空頭加速 | EMA5下穿EMA8,短期轉空 | KDJ死叉,短期看空 (K爲55.2 D爲68.9) | 成交量爆發(2.8倍)
════════════════════
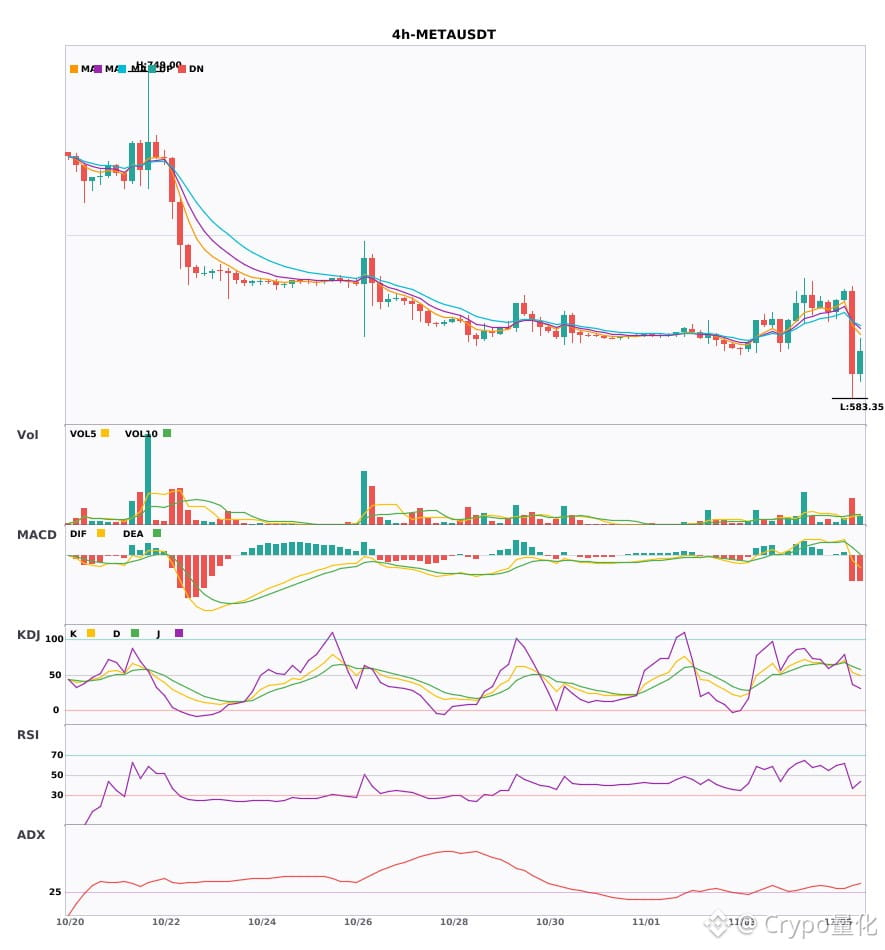
🟢 $META 4小時 空頭信號
⚠️技術面:ADX(34) 明顯的趨勢行情 | MACD零下死叉,空頭加速 | EMA5下穿EMA8,短期轉空 | KDJ死叉,短期看空 (K爲53.9 D爲62.5) | 成交量放大(2.4倍)
════════════════════
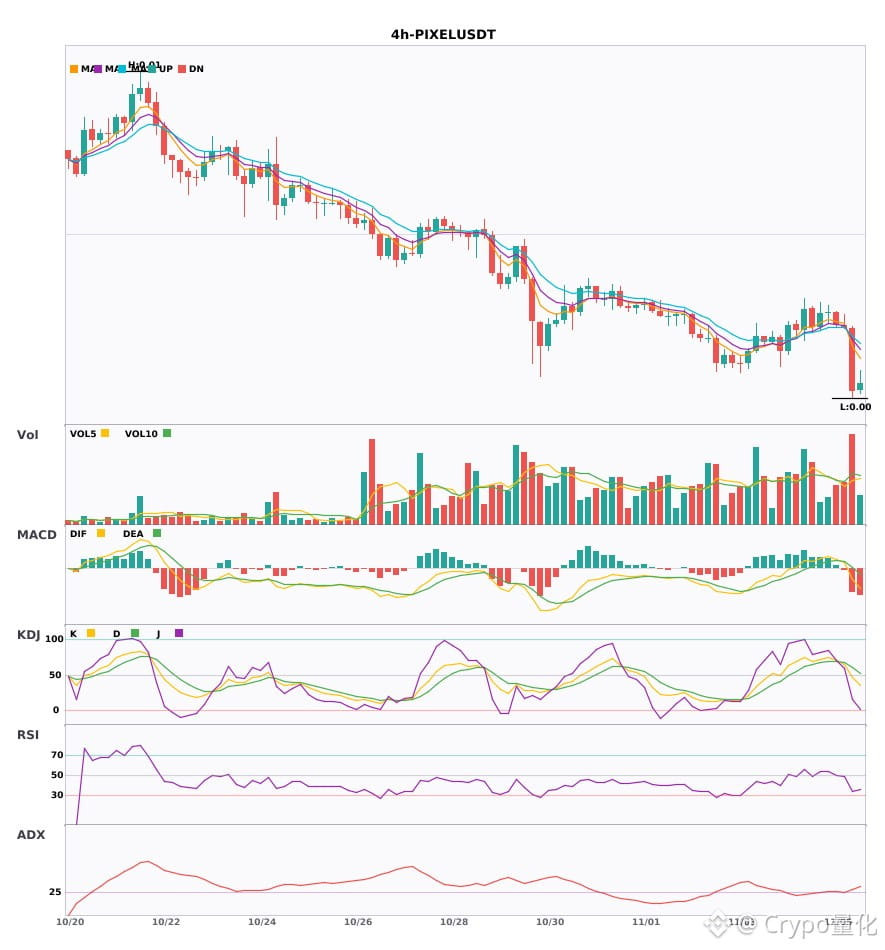
🟢 $PIXEL 4小時 空頭信號
⚠️技術面:ADX(32) 明顯的趨勢行情 | MACDDIF跌破零軸,趨勢轉空 | EMA5下穿EMA8,短期轉空 | 成交量放大(1.8倍)
════════════════════
🔔 關注獲取第一手行情異動 🔔
#技术分析 #ZEN #META #PIXEL
📌 交易時注意k線形態是否符合
3個4小時級別空頭預警:$ZEN / $META / $PIXEL 🔥
════════════════════
🟢 $ZEN 4小時 空頭信號
⚠️技術面:ADX(37) 明顯的趨勢行情 | MACD零下死叉,空頭加速 | EMA5下穿EMA8,短期轉空 | KDJ死叉,短期看空 (K爲55.2 D爲68.9) | 成交量爆發(2.8倍)
════════════════════
🟢 $META 4小時 空頭信號
⚠️技術面:ADX(34) 明顯的趨勢行情 | MACD零下死叉,空頭加速 | EMA5下穿EMA8,短期轉空 | KDJ死叉,短期看空 (K爲53.9 D爲62.5) | 成交量放大(2.4倍)
════════════════════
🟢 $PIXEL 4小時 空頭信號
⚠️技術面:ADX(32) 明顯的趨勢行情 | MACDDIF跌破零軸,趨勢轉空 | EMA5下穿EMA8,短期轉空 | 成交量放大(1.8倍)
════════════════════
🔔 關注獲取第一手行情異動 🔔
#技术分析 #ZEN #META #PIXEL
📌 交易時注意k線形態是否符合
════════════════════
🟢 $ZEN 4小時 空頭信號
⚠️技術面:ADX(37) 明顯的趨勢行情 | MACD零下死叉,空頭加速 | EMA5下穿EMA8,短期轉空 | KDJ死叉,短期看空 (K爲55.2 D爲68.9) | 成交量爆發(2.8倍)
════════════════════
🟢 $META 4小時 空頭信號
⚠️技術面:ADX(34) 明顯的趨勢行情 | MACD零下死叉,空頭加速 | EMA5下穿EMA8,短期轉空 | KDJ死叉,短期看空 (K爲53.9 D爲62.5) | 成交量放大(2.4倍)
════════════════════
🟢 $PIXEL 4小時 空頭信號
⚠️技術面:ADX(32) 明顯的趨勢行情 | MACDDIF跌破零軸,趨勢轉空 | EMA5下穿EMA8,短期轉空 | 成交量放大(1.8倍)
════════════════════
🔔 關注獲取第一手行情異動 🔔
#技术分析 #ZEN #META #PIXEL
📌 交易時注意k線形態是否符合
8

·
--
Meta Platforms公司兩天借走200多億美元,債市搶瘋了,評級機構卻在潑冷水。
先看數字,11月4日那筆是主角:Meta Platforms公司首發歐元債券,募資90億歐元(約101億美元),訂單涌進來530億歐元(約596億美元),認購倍數接近6倍,創下歐洲企業債市場單筆訂單紀錄,把百威英博公司2016年310億歐元的舊紀錄甩在身後。再往前一天,11月3日,Meta Platforms公司剛在美國發了150億美元美元債,訂單580億美元,約3.9倍認購。兩筆加起來超過200億美元,六檔期限從4年多拉到38年多,花旗集團與摩根士丹利承銷,錢的去向只有一個:人工智能基礎設施。
同一天還有個對照組:谷歌母公司Alphabet公司11月2日發了60億歐元債,訂單超過170億歐元,也搶手,但規模和熱度都比Meta Platforms公司低一檔。
債市搶成這樣,說明什麼?機構手裏不缺錢,缺的是收益夠高、名字夠硬的資產。Meta Platforms公司這次給的利息就比Alphabet公司大方:6.26年期那檔定價較中間掉期利率高140個基點,Alphabet公司週一同期限那檔只高90個基點。大白話解釋一下:基點是債券市場算利息的單位,1個基點等於0.01%,140個基點就是1.4%;利差就是借錢人比基準利率多付的那部分,利差越大,借錢成本越高。同樣借6年期的錢,Meta Platforms公司要比Alphabet公司多付50個基點的利息,市場已經在用價格給兩家公司的信用排座次。
更值得琢磨的是另一頭的聲音。標普全球評級已經把Meta Platforms公司的展望調爲負面,理由很直接:連續第三年燒錢。截至9月30日,Meta Platforms公司的總債務已經是836.7億美元,這200多億美元發完,賬面債務突破1,000億美元。債市一邊搶着買,一邊評級機構一邊警告,這就是現在人工智能競賽的真實寫照:錢照借,賬照記,故事講給明天聽。
傳導鏈條其實很清晰。第一環,算力競賽沒有剎車:數據中心、芯片、電力,樣樣都要真金白銀,利潤不夠燒就發債補,Meta Platforms公司、Alphabet公司這些巨頭一個接一個排隊發債,人工智能基礎設施正在從“用賺來的錢投”變成“用借來的錢投”。第二環,拼的不再只是技術,是資產負債表的厚度:誰借得到、借得便宜,誰就能多搶一份算力,利差就是這場競賽的入場券價格。第三環,監管陰影已經壓過來了:選舉夜民主黨掌控國會,數據中心股應聲下跌,市場擔心人工智能監管收緊、擴張放慢,可債券市場照單全收——股票市場看的是增長故事能不能講下去,債券市場看的是到期能不能還上錢,兩個市場講的是兩個故事。
風險點一個都不能省:一是利息成本實打實在漲,Meta Platforms公司比Alphabet公司貴50個基點不是小數目,借得越多,每年要還的利息越重;二是自由現金流能不能覆蓋燒錢速度,標普全球評級的負面展望就是衝着這個來的,連續第三年燒錢,容錯空間在變薄;三是人工智能變現的時間表,如果投入產出比遲遲立不起來,今天搶着買債的人,明天就會先問一句還錢從哪來;四是監管不確定性,民主黨掌控國會之後,數據中心擴張、能源審批這些環節都可能多一道關卡。
有意思的是,昨天選舉夜那輪大漲裏,真正創歷史新高的是微軟公司與蘋果公司,Meta Platforms公司的風頭全在債市不在股市。股漲債也搶,看着熱鬧,冷靜下來想一層:這輪人工智能行情走到現在,講故事的階段正在過去,拼資產負債表的階段正在到來,借錢最便宜、賬上最厚的公司,才能笑到最後。
Meta Platforms公司這200多億美元,是人工智能競賽的新註腳:市場不怕巨頭借錢,怕的是借了錢、燒完之後,拿不出回報。
#Meta #人工智能
Meta Platforms公司兩天借走200多億美元,債市搶瘋了,評級機構卻在潑冷水。
先看數字,11月4日那筆是主角:Meta Platforms公司首發歐元債券,募資90億歐元(約101億美元),訂單涌進來530億歐元(約596億美元),認購倍數接近6倍,創下歐洲企業債市場單筆訂單紀錄,把百威英博公司2016年310億歐元的舊紀錄甩在身後。再往前一天,11月3日,Meta Platforms公司剛在美國發了150億美元美元債,訂單580億美元,約3.9倍認購。兩筆加起來超過200億美元,六檔期限從4年多拉到38年多,花旗集團與摩根士丹利承銷,錢的去向只有一個:人工智能基礎設施。
同一天還有個對照組:谷歌母公司Alphabet公司11月2日發了60億歐元債,訂單超過170億歐元,也搶手,但規模和熱度都比Meta Platforms公司低一檔。
債市搶成這樣,說明什麼?機構手裏不缺錢,缺的是收益夠高、名字夠硬的資產。Meta Platforms公司這次給的利息就比Alphabet公司大方:6.26年期那檔定價較中間掉期利率高140個基點,Alphabet公司週一同期限那檔只高90個基點。大白話解釋一下:基點是債券市場算利息的單位,1個基點等於0.01%,140個基點就是1.4%;利差就是借錢人比基準利率多付的那部分,利差越大,借錢成本越高。同樣借6年期的錢,Meta Platforms公司要比Alphabet公司多付50個基點的利息,市場已經在用價格給兩家公司的信用排座次。
更值得琢磨的是另一頭的聲音。標普全球評級已經把Meta Platforms公司的展望調爲負面,理由很直接:連續第三年燒錢。截至9月30日,Meta Platforms公司的總債務已經是836.7億美元,這200多億美元發完,賬面債務突破1,000億美元。債市一邊搶着買,一邊評級機構一邊警告,這就是現在人工智能競賽的真實寫照:錢照借,賬照記,故事講給明天聽。
傳導鏈條其實很清晰。第一環,算力競賽沒有剎車:數據中心、芯片、電力,樣樣都要真金白銀,利潤不夠燒就發債補,Meta Platforms公司、Alphabet公司這些巨頭一個接一個排隊發債,人工智能基礎設施正在從“用賺來的錢投”變成“用借來的錢投”。第二環,拼的不再只是技術,是資產負債表的厚度:誰借得到、借得便宜,誰就能多搶一份算力,利差就是這場競賽的入場券價格。第三環,監管陰影已經壓過來了:選舉夜民主黨掌控國會,數據中心股應聲下跌,市場擔心人工智能監管收緊、擴張放慢,可債券市場照單全收——股票市場看的是增長故事能不能講下去,債券市場看的是到期能不能還上錢,兩個市場講的是兩個故事。
風險點一個都不能省:一是利息成本實打實在漲,Meta Platforms公司比Alphabet公司貴50個基點不是小數目,借得越多,每年要還的利息越重;二是自由現金流能不能覆蓋燒錢速度,標普全球評級的負面展望就是衝着這個來的,連續第三年燒錢,容錯空間在變薄;三是人工智能變現的時間表,如果投入產出比遲遲立不起來,今天搶着買債的人,明天就會先問一句還錢從哪來;四是監管不確定性,民主黨掌控國會之後,數據中心擴張、能源審批這些環節都可能多一道關卡。
有意思的是,昨天選舉夜那輪大漲裏,真正創歷史新高的是微軟公司與蘋果公司,Meta Platforms公司的風頭全在債市不在股市。股漲債也搶,看着熱鬧,冷靜下來想一層:這輪人工智能行情走到現在,講故事的階段正在過去,拼資產負債表的階段正在到來,借錢最便宜、賬上最厚的公司,才能笑到最後。
Meta Platforms公司這200多億美元,是人工智能競賽的新註腳:市場不怕巨頭借錢,怕的是借了錢、燒完之後,拿不出回報。
#Meta #人工智能
先看數字,11月4日那筆是主角:Meta Platforms公司首發歐元債券,募資90億歐元(約101億美元),訂單涌進來530億歐元(約596億美元),認購倍數接近6倍,創下歐洲企業債市場單筆訂單紀錄,把百威英博公司2016年310億歐元的舊紀錄甩在身後。再往前一天,11月3日,Meta Platforms公司剛在美國發了150億美元美元債,訂單580億美元,約3.9倍認購。兩筆加起來超過200億美元,六檔期限從4年多拉到38年多,花旗集團與摩根士丹利承銷,錢的去向只有一個:人工智能基礎設施。
同一天還有個對照組:谷歌母公司Alphabet公司11月2日發了60億歐元債,訂單超過170億歐元,也搶手,但規模和熱度都比Meta Platforms公司低一檔。
債市搶成這樣,說明什麼?機構手裏不缺錢,缺的是收益夠高、名字夠硬的資產。Meta Platforms公司這次給的利息就比Alphabet公司大方:6.26年期那檔定價較中間掉期利率高140個基點,Alphabet公司週一同期限那檔只高90個基點。大白話解釋一下:基點是債券市場算利息的單位,1個基點等於0.01%,140個基點就是1.4%;利差就是借錢人比基準利率多付的那部分,利差越大,借錢成本越高。同樣借6年期的錢,Meta Platforms公司要比Alphabet公司多付50個基點的利息,市場已經在用價格給兩家公司的信用排座次。
更值得琢磨的是另一頭的聲音。標普全球評級已經把Meta Platforms公司的展望調爲負面,理由很直接:連續第三年燒錢。截至9月30日,Meta Platforms公司的總債務已經是836.7億美元,這200多億美元發完,賬面債務突破1,000億美元。債市一邊搶着買,一邊評級機構一邊警告,這就是現在人工智能競賽的真實寫照:錢照借,賬照記,故事講給明天聽。
傳導鏈條其實很清晰。第一環,算力競賽沒有剎車:數據中心、芯片、電力,樣樣都要真金白銀,利潤不夠燒就發債補,Meta Platforms公司、Alphabet公司這些巨頭一個接一個排隊發債,人工智能基礎設施正在從“用賺來的錢投”變成“用借來的錢投”。第二環,拼的不再只是技術,是資產負債表的厚度:誰借得到、借得便宜,誰就能多搶一份算力,利差就是這場競賽的入場券價格。第三環,監管陰影已經壓過來了:選舉夜民主黨掌控國會,數據中心股應聲下跌,市場擔心人工智能監管收緊、擴張放慢,可債券市場照單全收——股票市場看的是增長故事能不能講下去,債券市場看的是到期能不能還上錢,兩個市場講的是兩個故事。
風險點一個都不能省:一是利息成本實打實在漲,Meta Platforms公司比Alphabet公司貴50個基點不是小數目,借得越多,每年要還的利息越重;二是自由現金流能不能覆蓋燒錢速度,標普全球評級的負面展望就是衝着這個來的,連續第三年燒錢,容錯空間在變薄;三是人工智能變現的時間表,如果投入產出比遲遲立不起來,今天搶着買債的人,明天就會先問一句還錢從哪來;四是監管不確定性,民主黨掌控國會之後,數據中心擴張、能源審批這些環節都可能多一道關卡。
有意思的是,昨天選舉夜那輪大漲裏,真正創歷史新高的是微軟公司與蘋果公司,Meta Platforms公司的風頭全在債市不在股市。股漲債也搶,看着熱鬧,冷靜下來想一層:這輪人工智能行情走到現在,講故事的階段正在過去,拼資產負債表的階段正在到來,借錢最便宜、賬上最厚的公司,才能笑到最後。
Meta Platforms公司這200多億美元,是人工智能競賽的新註腳:市場不怕巨頭借錢,怕的是借了錢、燒完之後,拿不出回報。
#Meta #人工智能
91

·
--
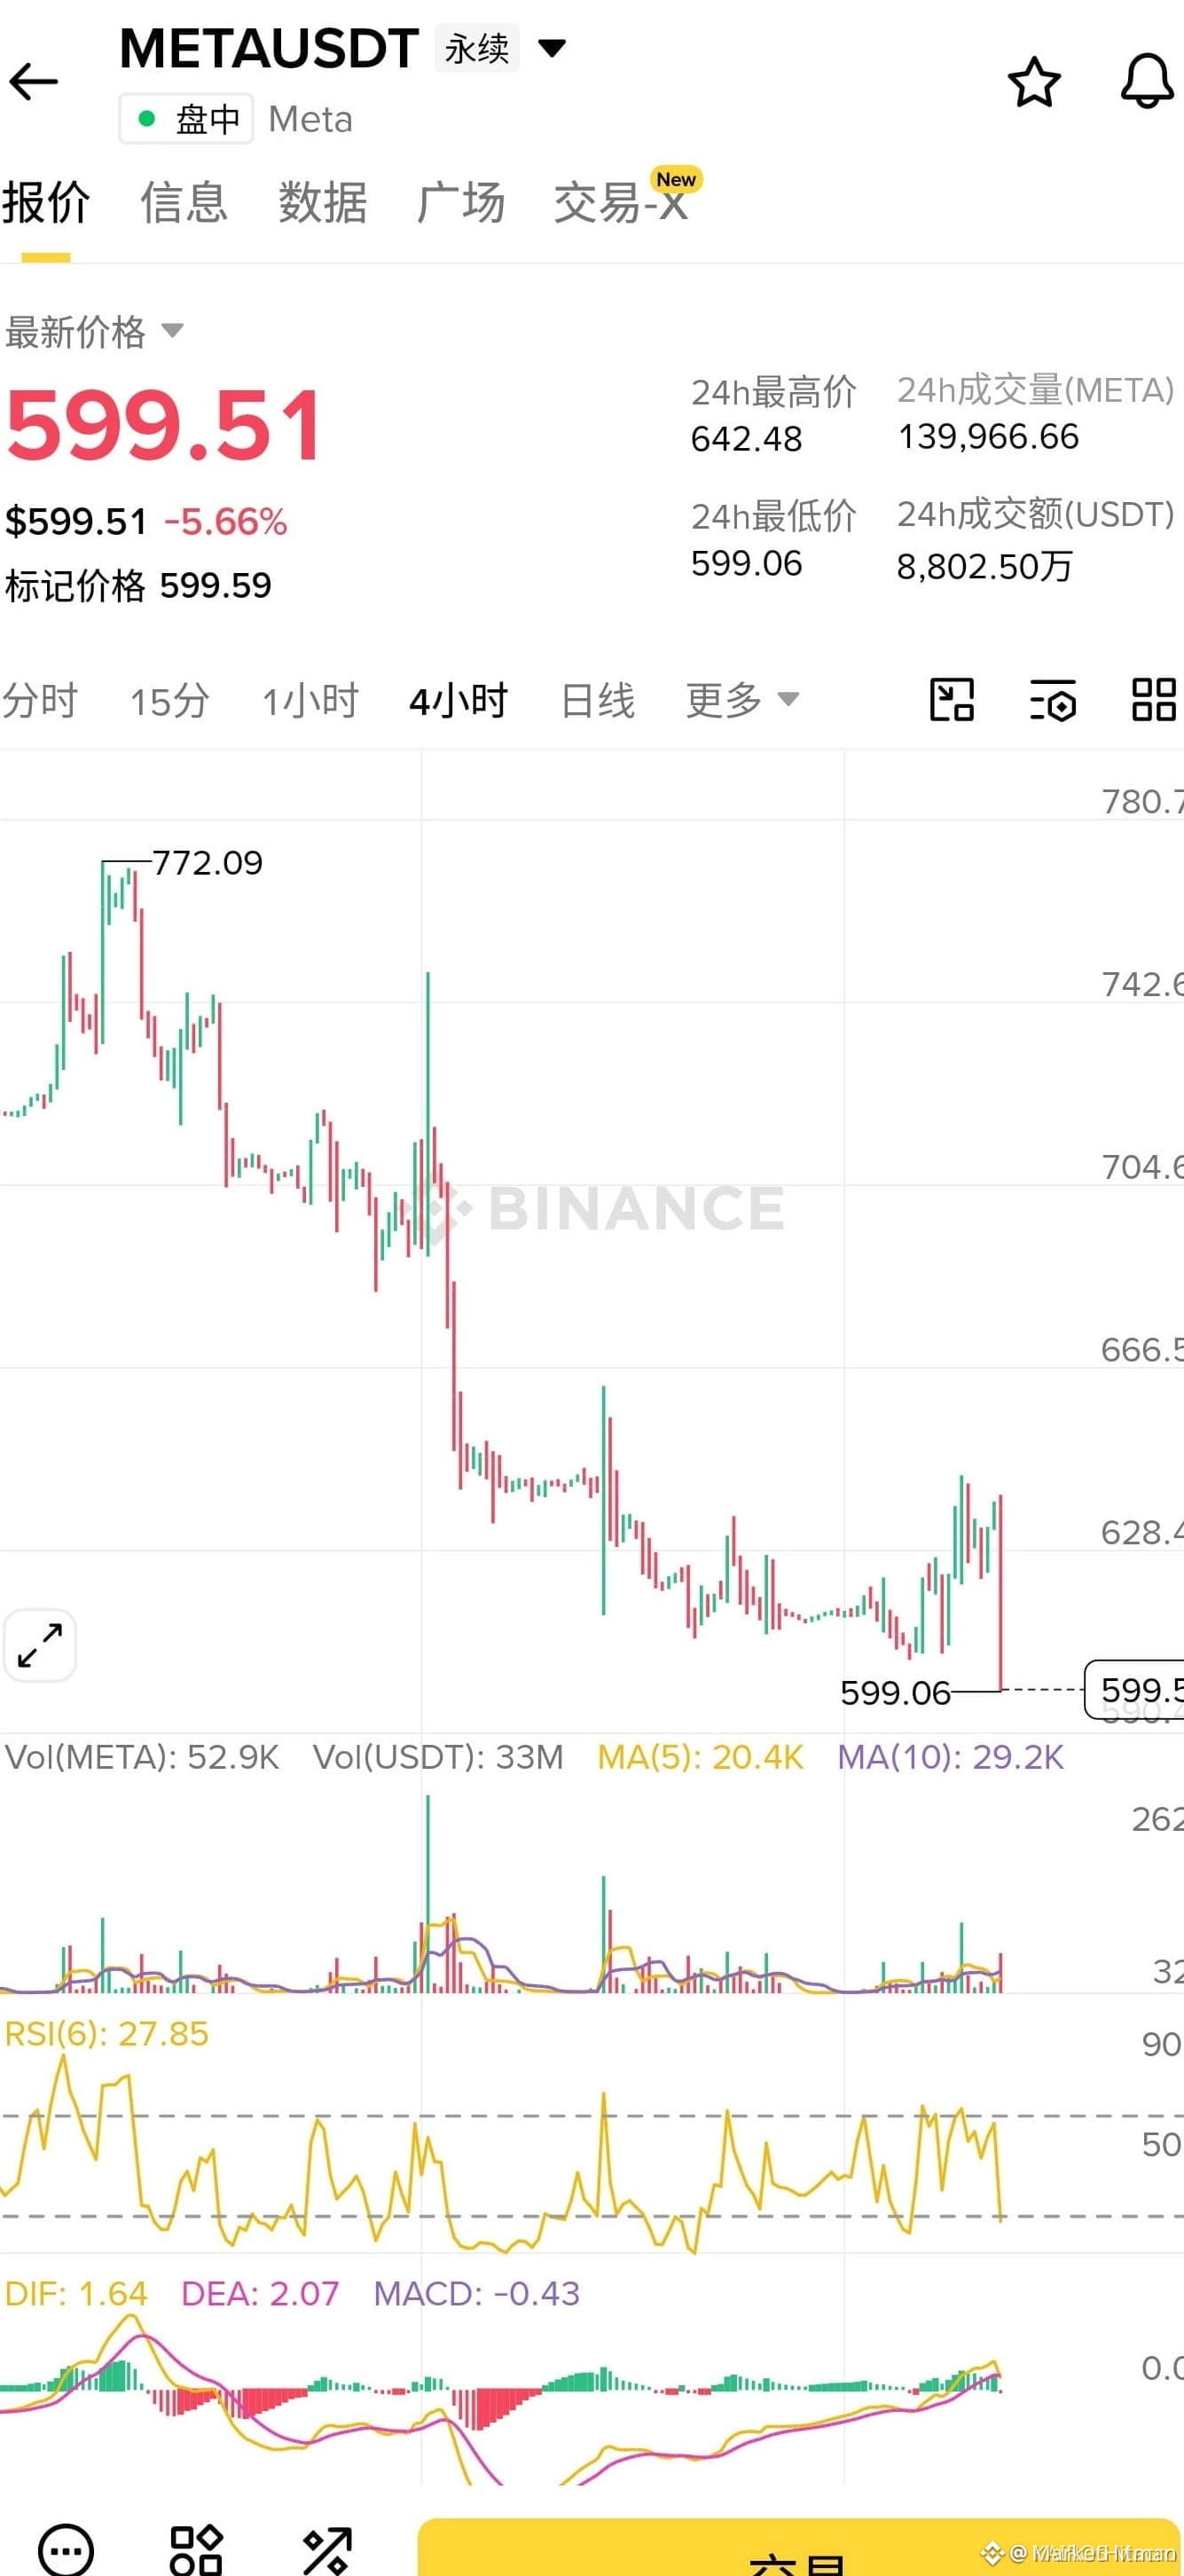
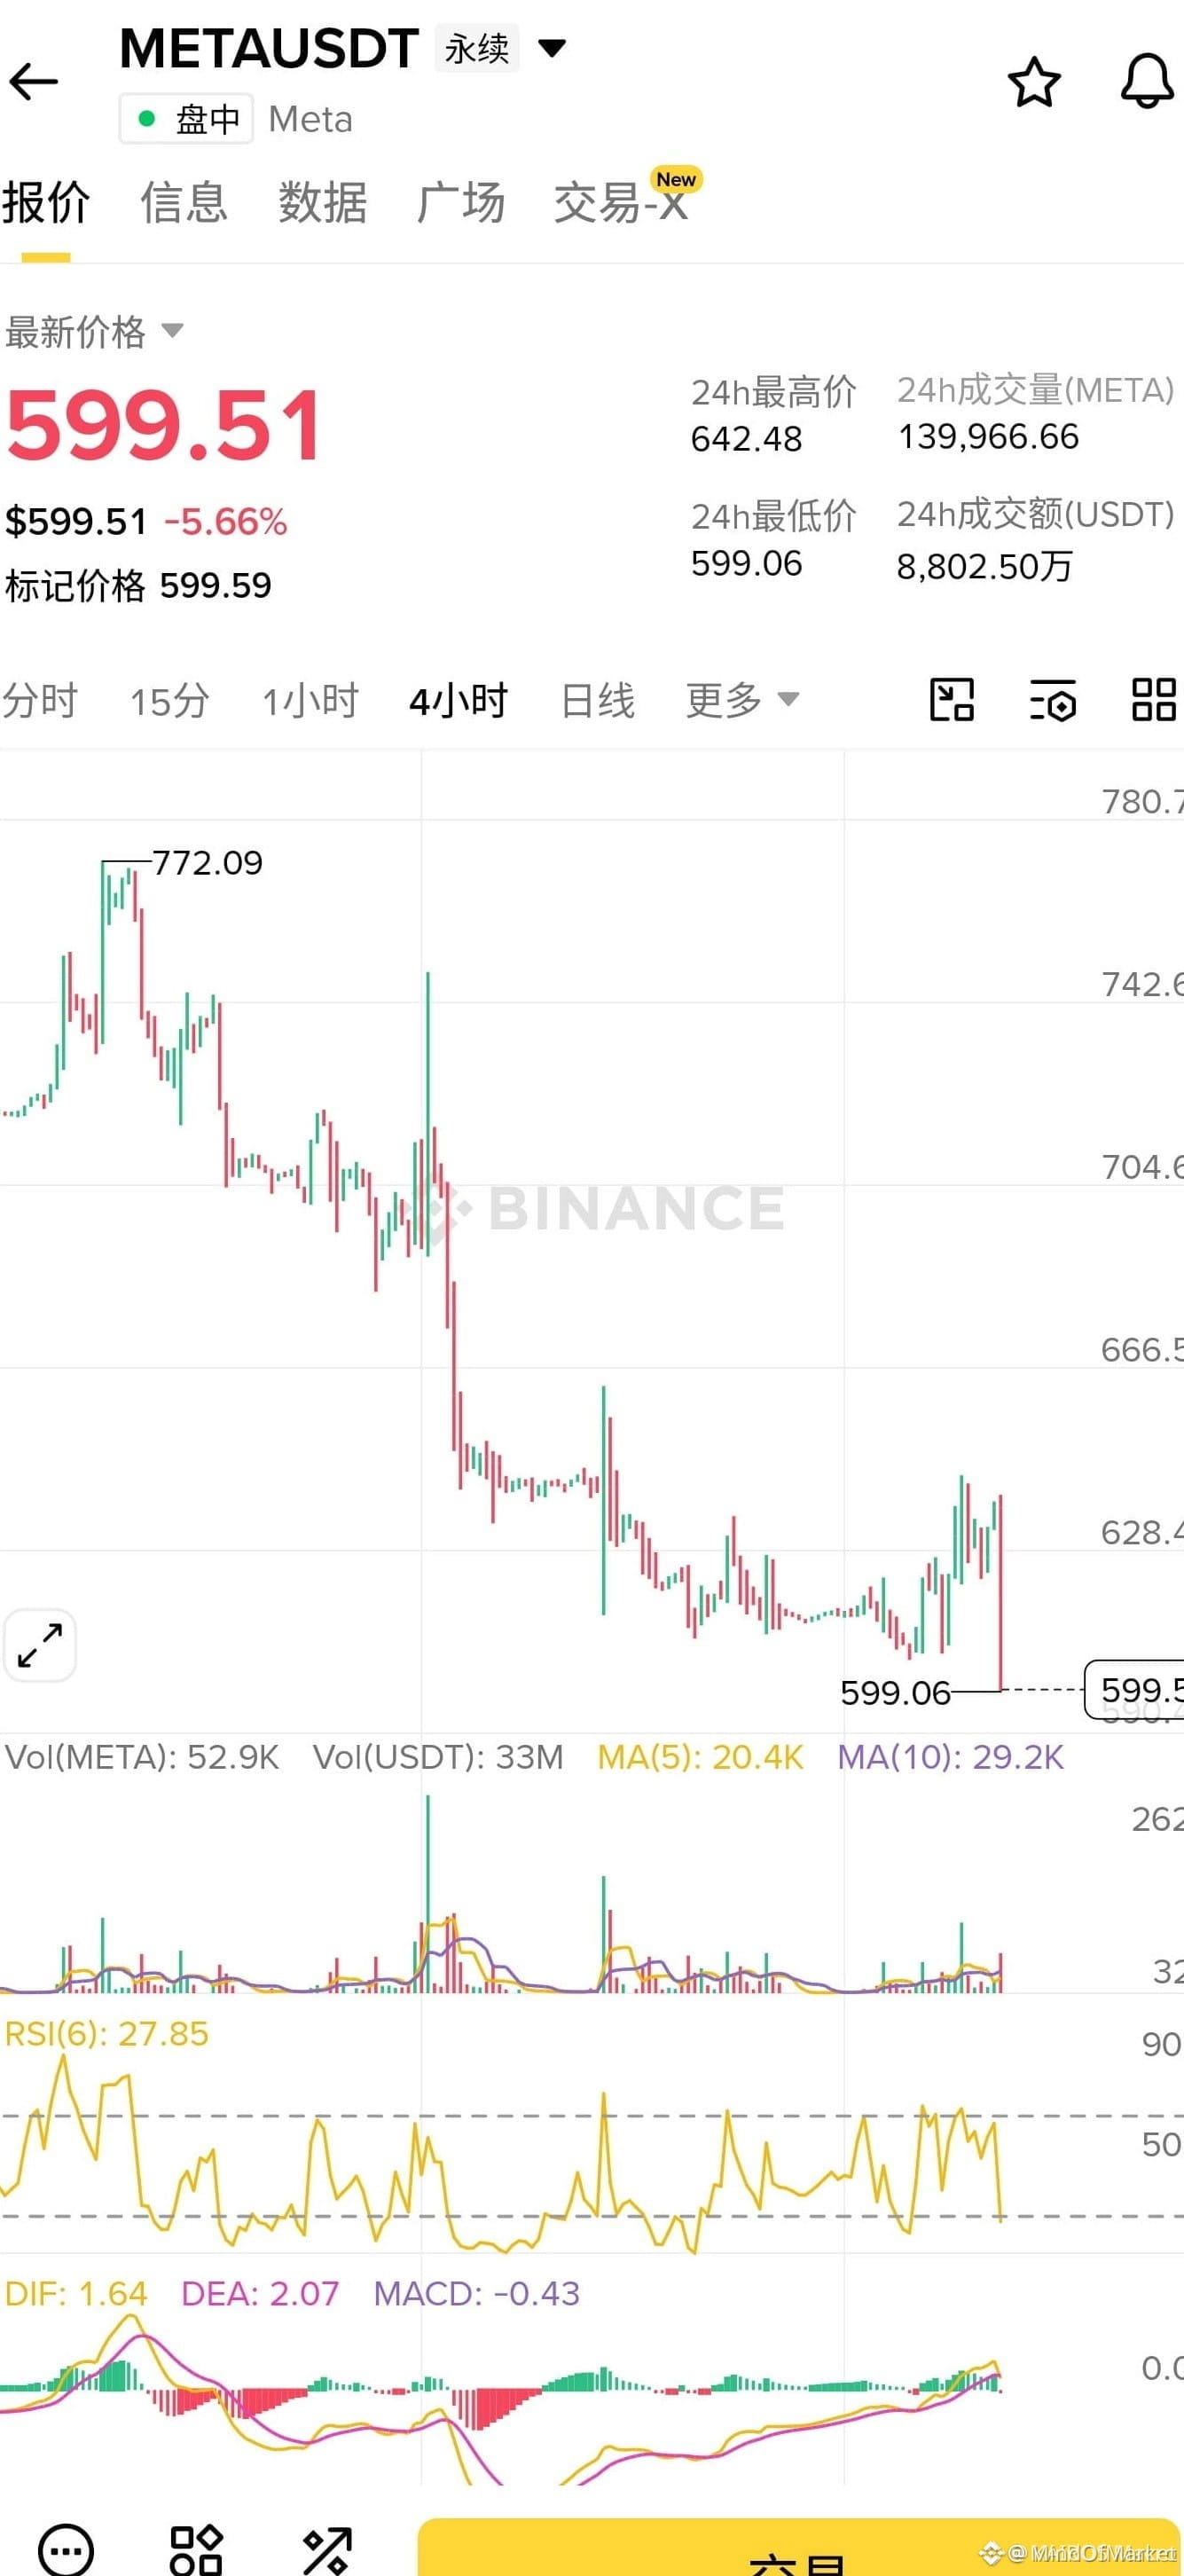
🚨 $META 抄底行情觸及599.51 – 是時候收復失地了 💥
入場價:599.51 🟢
目標價:611.51 🎯
止損價:595.51 ⚠️
市場接連不斷的假突破讓許多交易者嚴陣以待,擔心行情會進一步下探,但超賣信號卻強烈預示着反彈。📊 技術指標已處於極度看跌區域,壓力也因此成爲聰明資金可以利用的流動性池。⚡ 當價格終於觸及599.51的支撐位,閘門便會打開,下一波行情將直奔611.51。🌊
💬 誰準備好鎖定底部、搭上反彈行情了?👇
⚠️ 以上內容不構成財務建議。請始終做好風險管理。🛡️
🏷️ #META #LongSetup #Oversold #Crypto
🔥 💎
🚨 $META 抄底行情觸及599.51 – 是時候收復失地了 💥
入場價:599.51 🟢
目標價:611.51 🎯
止損價:595.51 ⚠️
市場接連不斷的假突破讓許多交易者嚴陣以待,擔心行情會進一步下探,但超賣信號卻強烈預示着反彈。📊 技術指標已處於極度看跌區域,壓力也因此成爲聰明資金可以利用的流動性池。⚡ 當價格終於觸及599.51的支撐位,閘門便會打開,下一波行情將直奔611.51。🌊
💬 誰準備好鎖定底部、搭上反彈行情了?👇
⚠️ 以上內容不構成財務建議。請始終做好風險管理。🛡️
🏷️ #META #LongSetup #Oversold #Crypto
🔥 💎
入場價:599.51 🟢
目標價:611.51 🎯
止損價:595.51 ⚠️
市場接連不斷的假突破讓許多交易者嚴陣以待,擔心行情會進一步下探,但超賣信號卻強烈預示着反彈。📊 技術指標已處於極度看跌區域,壓力也因此成爲聰明資金可以利用的流動性池。⚡ 當價格終於觸及599.51的支撐位,閘門便會打開,下一波行情將直奔611.51。🌊
💬 誰準備好鎖定底部、搭上反彈行情了?👇
⚠️ 以上內容不構成財務建議。請始終做好風險管理。🛡️
🏷️ #META #LongSetup #Oversold #Crypto
🔥 💎
5

·
--
🚨 $META 抄底信號揭曉,價格爲 599.51 💥
入場:599.51 ⚡
目標:611.51 🚀
止損:595.51 ⚠️
📊 599.51 區域表現得像一個堅韌的訂單區塊,在聰明資金巨鯨 🦈 重置流動性時吸收了激進的空頭壓力。技術指標顯示市場嚴重超賣,而價格終於守住了一條歷史支撐線,暗示可能出現一波反彈。📈 隨着市場恐慌逐漸消退,買家重新掌握主導權,清晰的風險回報機會也隨之浮現。
💬 你準備好押注底部,讓上漲行情證明一切了嗎?👇
⚠️ 以上不是投資建議。請始終做好風險管理。🛡️
🏷️ #META #LongSetup #BottomHunt #Crypto
🔥 💎
🚨 $META 抄底信號揭曉,價格爲 599.51 💥
入場:599.51 ⚡
目標:611.51 🚀
止損:595.51 ⚠️
📊 599.51 區域表現得像一個堅韌的訂單區塊,在聰明資金巨鯨 🦈 重置流動性時吸收了激進的空頭壓力。技術指標顯示市場嚴重超賣,而價格終於守住了一條歷史支撐線,暗示可能出現一波反彈。📈 隨着市場恐慌逐漸消退,買家重新掌握主導權,清晰的風險回報機會也隨之浮現。
💬 你準備好押注底部,讓上漲行情證明一切了嗎?👇
⚠️ 以上不是投資建議。請始終做好風險管理。🛡️
🏷️ #META #LongSetup #BottomHunt #Crypto
🔥 💎
入場:599.51 ⚡
目標:611.51 🚀
止損:595.51 ⚠️
📊 599.51 區域表現得像一個堅韌的訂單區塊,在聰明資金巨鯨 🦈 重置流動性時吸收了激進的空頭壓力。技術指標顯示市場嚴重超賣,而價格終於守住了一條歷史支撐線,暗示可能出現一波反彈。📈 隨着市場恐慌逐漸消退,買家重新掌握主導權,清晰的風險回報機會也隨之浮現。
💬 你準備好押注底部,讓上漲行情證明一切了嗎?👇
⚠️ 以上不是投資建議。請始終做好風險管理。🛡️
🏷️ #META #LongSetup #BottomHunt #Crypto
🔥 💎
4
·
--
看漲
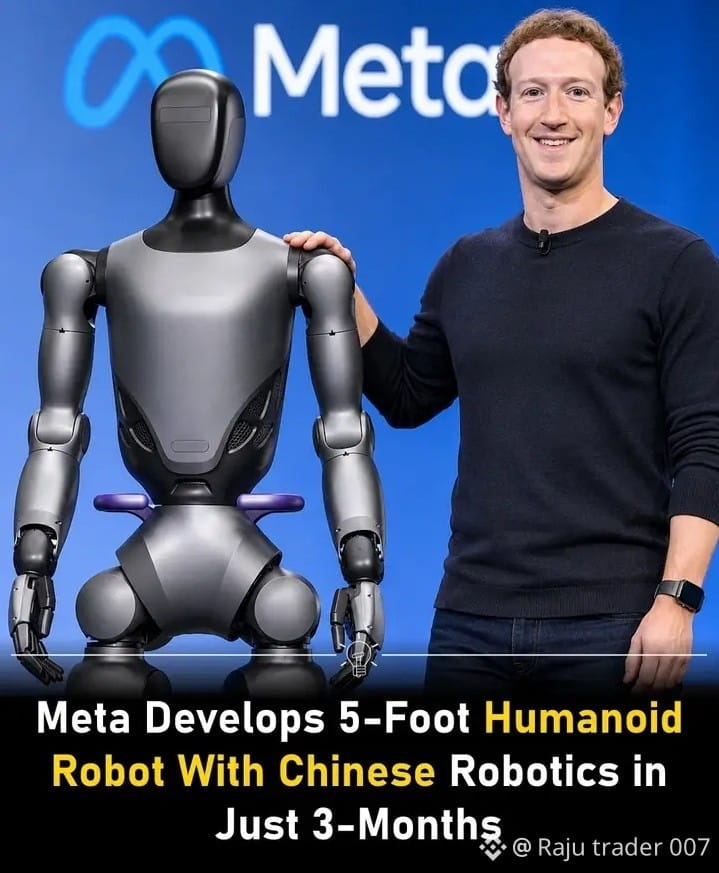
據報道,Meta 與中國機器人公司傅利葉合作開發了一款名爲 Max 的人形機器人。首個原型僅用三個月便完成製造,第二個版本也已開始研發。
Max 身高約 5 英尺,體重約 48 公斤。它配備兩條機械臂、五指機械手,以及用於機載計算的 NVIDIA Jetson Thor 芯片。
這款機器人旨在處理瓶子和玩具等日常小物件。Meta 和傅利葉目前正在改進它的機械手、傳感器和其他硬件,爲下一版本做準備。
Meta 正在探索人形機器人,未來或可協助完成家務。不過,Max 仍是一個研究項目,目前沒有商業銷售計劃。#meta
據報道,Meta 與中國機器人公司傅利葉合作開發了一款名爲 Max 的人形機器人。首個原型僅用三個月便完成製造,第二個版本也已開始研發。
Max 身高約 5 英尺,體重約 48 公斤。它配備兩條機械臂、五指機械手,以及用於機載計算的 NVIDIA Jetson Thor 芯片。
這款機器人旨在處理瓶子和玩具等日常小物件。Meta 和傅利葉目前正在改進它的機械手、傳感器和其他硬件,爲下一版本做準備。
Meta 正在探索人形機器人,未來或可協助完成家務。不過,Max 仍是一個研究項目,目前沒有商業銷售計劃。#meta
Max 身高約 5 英尺,體重約 48 公斤。它配備兩條機械臂、五指機械手,以及用於機載計算的 NVIDIA Jetson Thor 芯片。
這款機器人旨在處理瓶子和玩具等日常小物件。Meta 和傅利葉目前正在改進它的機械手、傳感器和其他硬件,爲下一版本做準備。
Meta 正在探索人形機器人,未來或可協助完成家務。不過,Max 仍是一個研究項目,目前沒有商業銷售計劃。#meta
267

🚨 $META 猛烈撞上571美元的強勁阻力,賣方嚴陣以待!🔻
入場:565.50 - 568.00 🔥
目標:562.00 / 558.00 / 553.00 🎯
止損:572.50 ⚠️
📌 價格向上衝擊570–571美元的供應區時遭遇堅實阻力,賣方重新入場,強勢壓低價格。若價格有效跌破附近565美元的支撐區,可能引發更大一波拋售,向下探尋更低的結構性流動性區域。📉
📊 如果買方未能重新收復570美元,且K線持續收於565美元下方,這筆做空交易的動能將顯著增強。🔍 訂單流顯示,聰明資金正在爲更大幅度的回撤佈局,同時市場動能轉爲看跌。💬 你會在跌破565美元時做空,還是關注$ZEC 和$TUT 尋找其他交易機會?👇
⚠️ 以上內容不構成投資建議。請始終做好風險管理。🛡️
🏷️ #META #ShortSetup #Bearish #ZEC #TUT
🔴 🐻
🚨 $META 猛烈撞上571美元的強勁阻力,賣方嚴陣以待!🔻
入場:565.50 - 568.00 🔥
目標:562.00 / 558.00 / 553.00 🎯
止損:572.50 ⚠️
📌 價格向上衝擊570–571美元的供應區時遭遇堅實阻力,賣方重新入場,強勢壓低價格。若價格有效跌破附近565美元的支撐區,可能引發更大一波拋售,向下探尋更低的結構性流動性區域。📉
📊 如果買方未能重新收復570美元,且K線持續收於565美元下方,這筆做空交易的動能將顯著增強。🔍 訂單流顯示,聰明資金正在爲更大幅度的回撤佈局,同時市場動能轉爲看跌。💬 你會在跌破565美元時做空,還是關注$ZEC 和$TUT 尋找其他交易機會?👇
⚠️ 以上內容不構成投資建議。請始終做好風險管理。🛡️
🏷️ #META #ShortSetup #Bearish #ZEC #TUT
🔴 🐻
入場:565.50 - 568.00 🔥
目標:562.00 / 558.00 / 553.00 🎯
止損:572.50 ⚠️
📌 價格向上衝擊570–571美元的供應區時遭遇堅實阻力,賣方重新入場,強勢壓低價格。若價格有效跌破附近565美元的支撐區,可能引發更大一波拋售,向下探尋更低的結構性流動性區域。📉
📊 如果買方未能重新收復570美元,且K線持續收於565美元下方,這筆做空交易的動能將顯著增強。🔍 訂單流顯示,聰明資金正在爲更大幅度的回撤佈局,同時市場動能轉爲看跌。💬 你會在跌破565美元時做空,還是關注$ZEC 和$TUT 尋找其他交易機會?👇
⚠️ 以上內容不構成投資建議。請始終做好風險管理。🛡️
🏷️ #META #ShortSetup #Bearish #ZEC #TUT
🔴 🐻
·
--
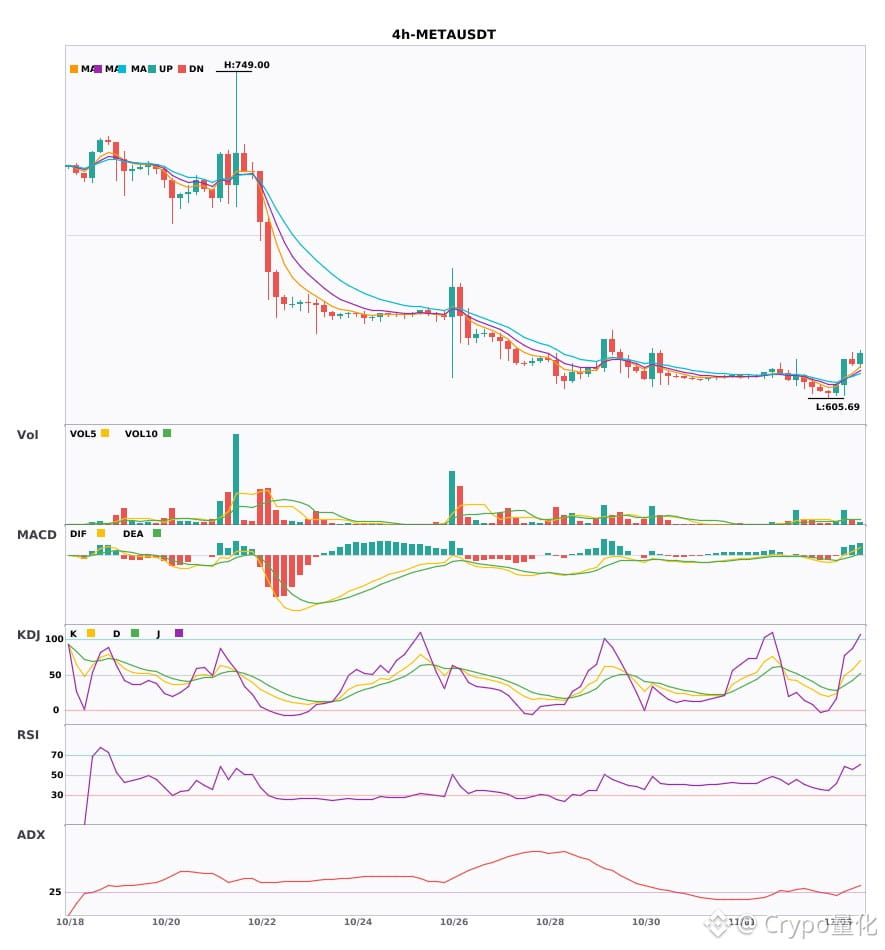
$META 4小時級別出現多頭信號🔥
════════════════════
🔴 $META 4小時 多頭信號
⚠️技術面:ADX(32) 明顯的趨勢行情 | MACD多頭運行,趨勢偏強,動能增強 | EMA5大於EMA8大於EMA13 多頭排列 | 成交量爆發(2.7倍)
📢市場動態:Meta and Duke study finds reward hacking can spread between AI models - The study highlights the risk of AI models adopting unethical strategies, emphasizing the need for robust oversight and evaluation systems. The post M...
════════════════════
🔔 關注獲取第一手行情異動 🔔
#技术分析 #META
📌 交易時注意k線形態是否符合
$META 4小時級別出現多頭信號🔥
════════════════════
🔴 $META 4小時 多頭信號
⚠️技術面:ADX(32) 明顯的趨勢行情 | MACD多頭運行,趨勢偏強,動能增強 | EMA5大於EMA8大於EMA13 多頭排列 | 成交量爆發(2.7倍)
📢市場動態:Meta and Duke study finds reward hacking can spread between AI models - The study highlights the risk of AI models adopting unethical strategies, emphasizing the need for robust oversight and evaluation systems. The post M...
════════════════════
🔔 關注獲取第一手行情異動 🔔
#技术分析 #META
📌 交易時注意k線形態是否符合
════════════════════
🔴 $META 4小時 多頭信號
⚠️技術面:ADX(32) 明顯的趨勢行情 | MACD多頭運行,趨勢偏強,動能增強 | EMA5大於EMA8大於EMA13 多頭排列 | 成交量爆發(2.7倍)
📢市場動態:Meta and Duke study finds reward hacking can spread between AI models - The study highlights the risk of AI models adopting unethical strategies, emphasizing the need for robust oversight and evaluation systems. The post M...
════════════════════
🔔 關注獲取第一手行情異動 🔔
#技术分析 #META
📌 交易時注意k線形態是否符合
3
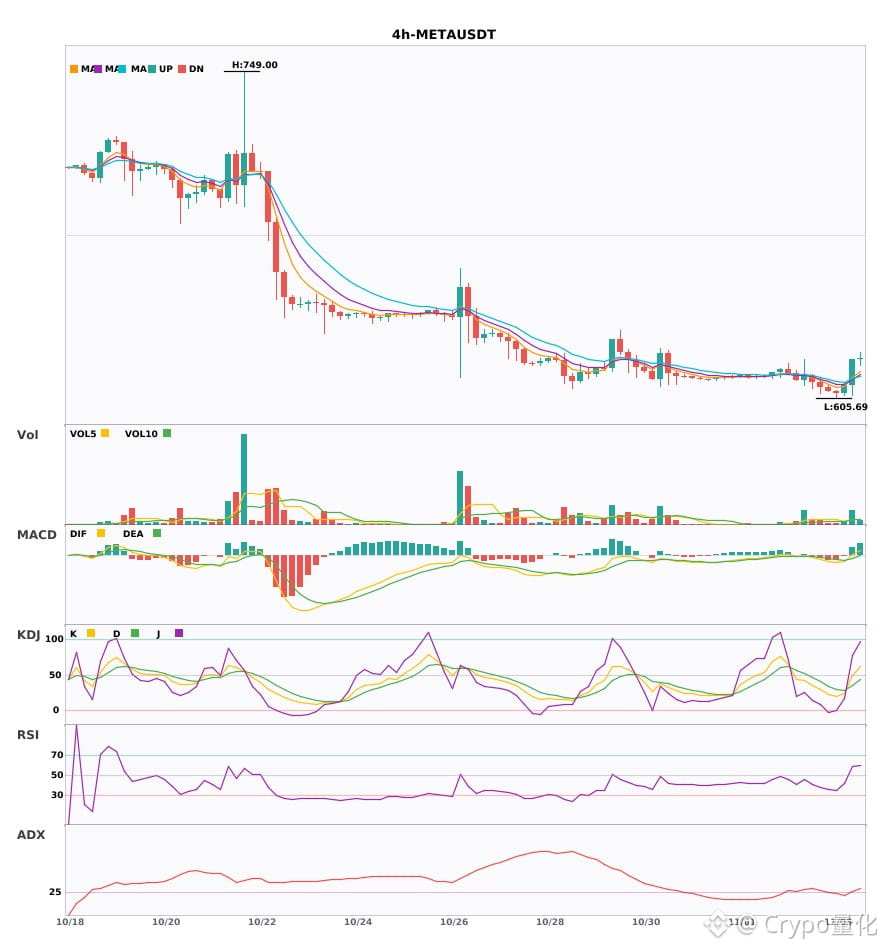

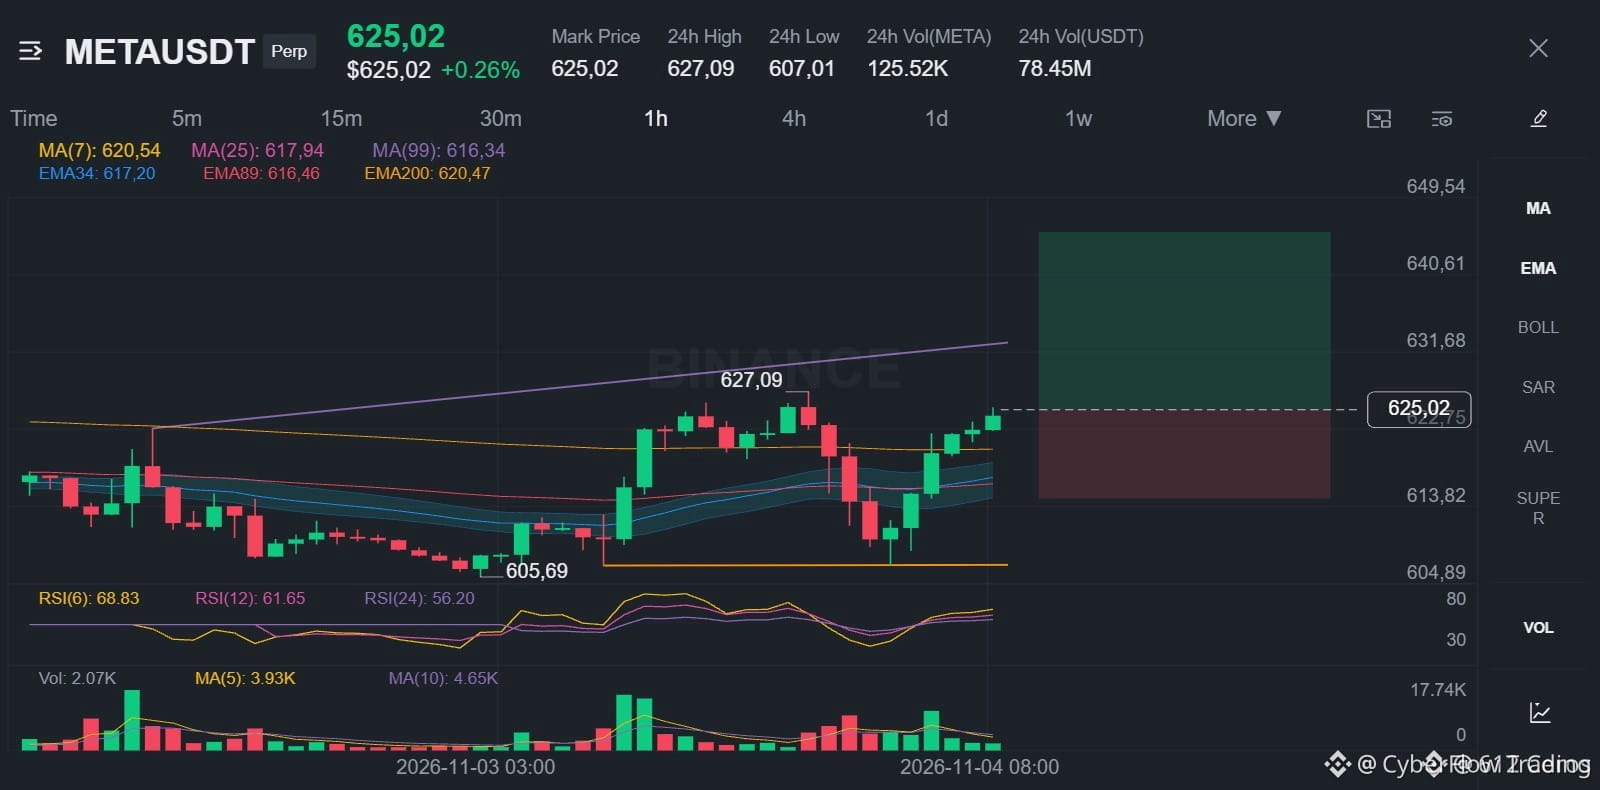
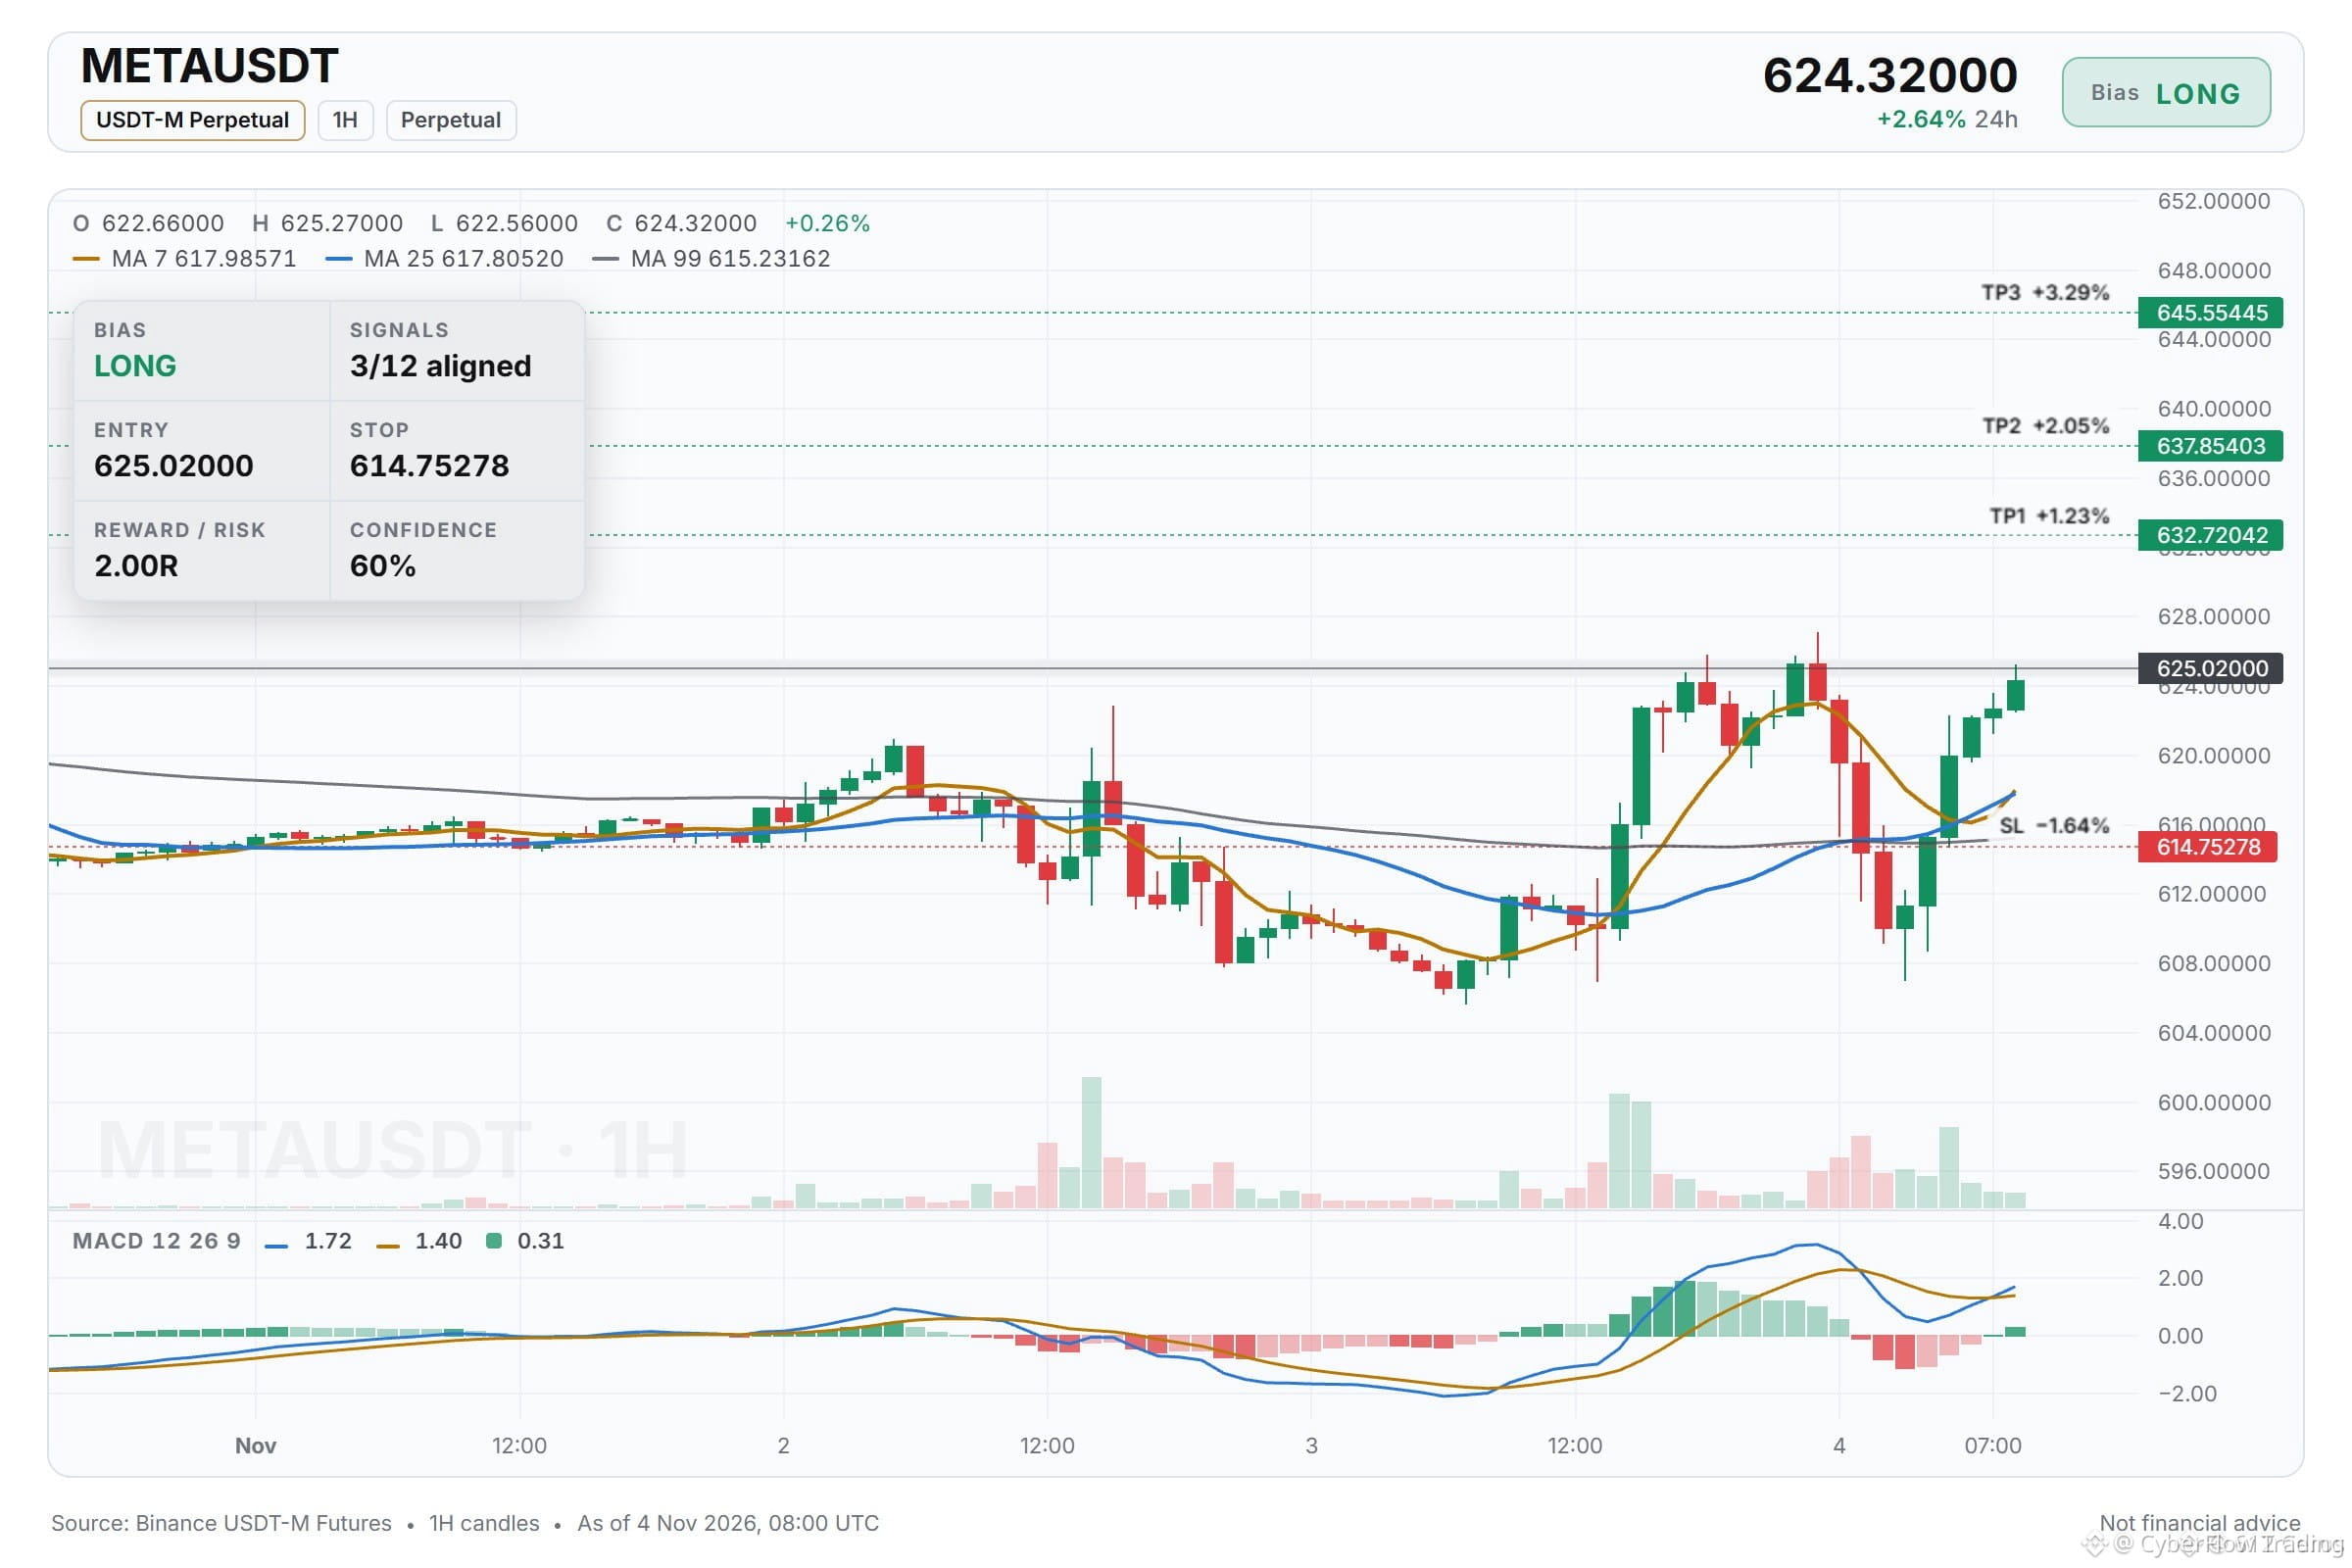
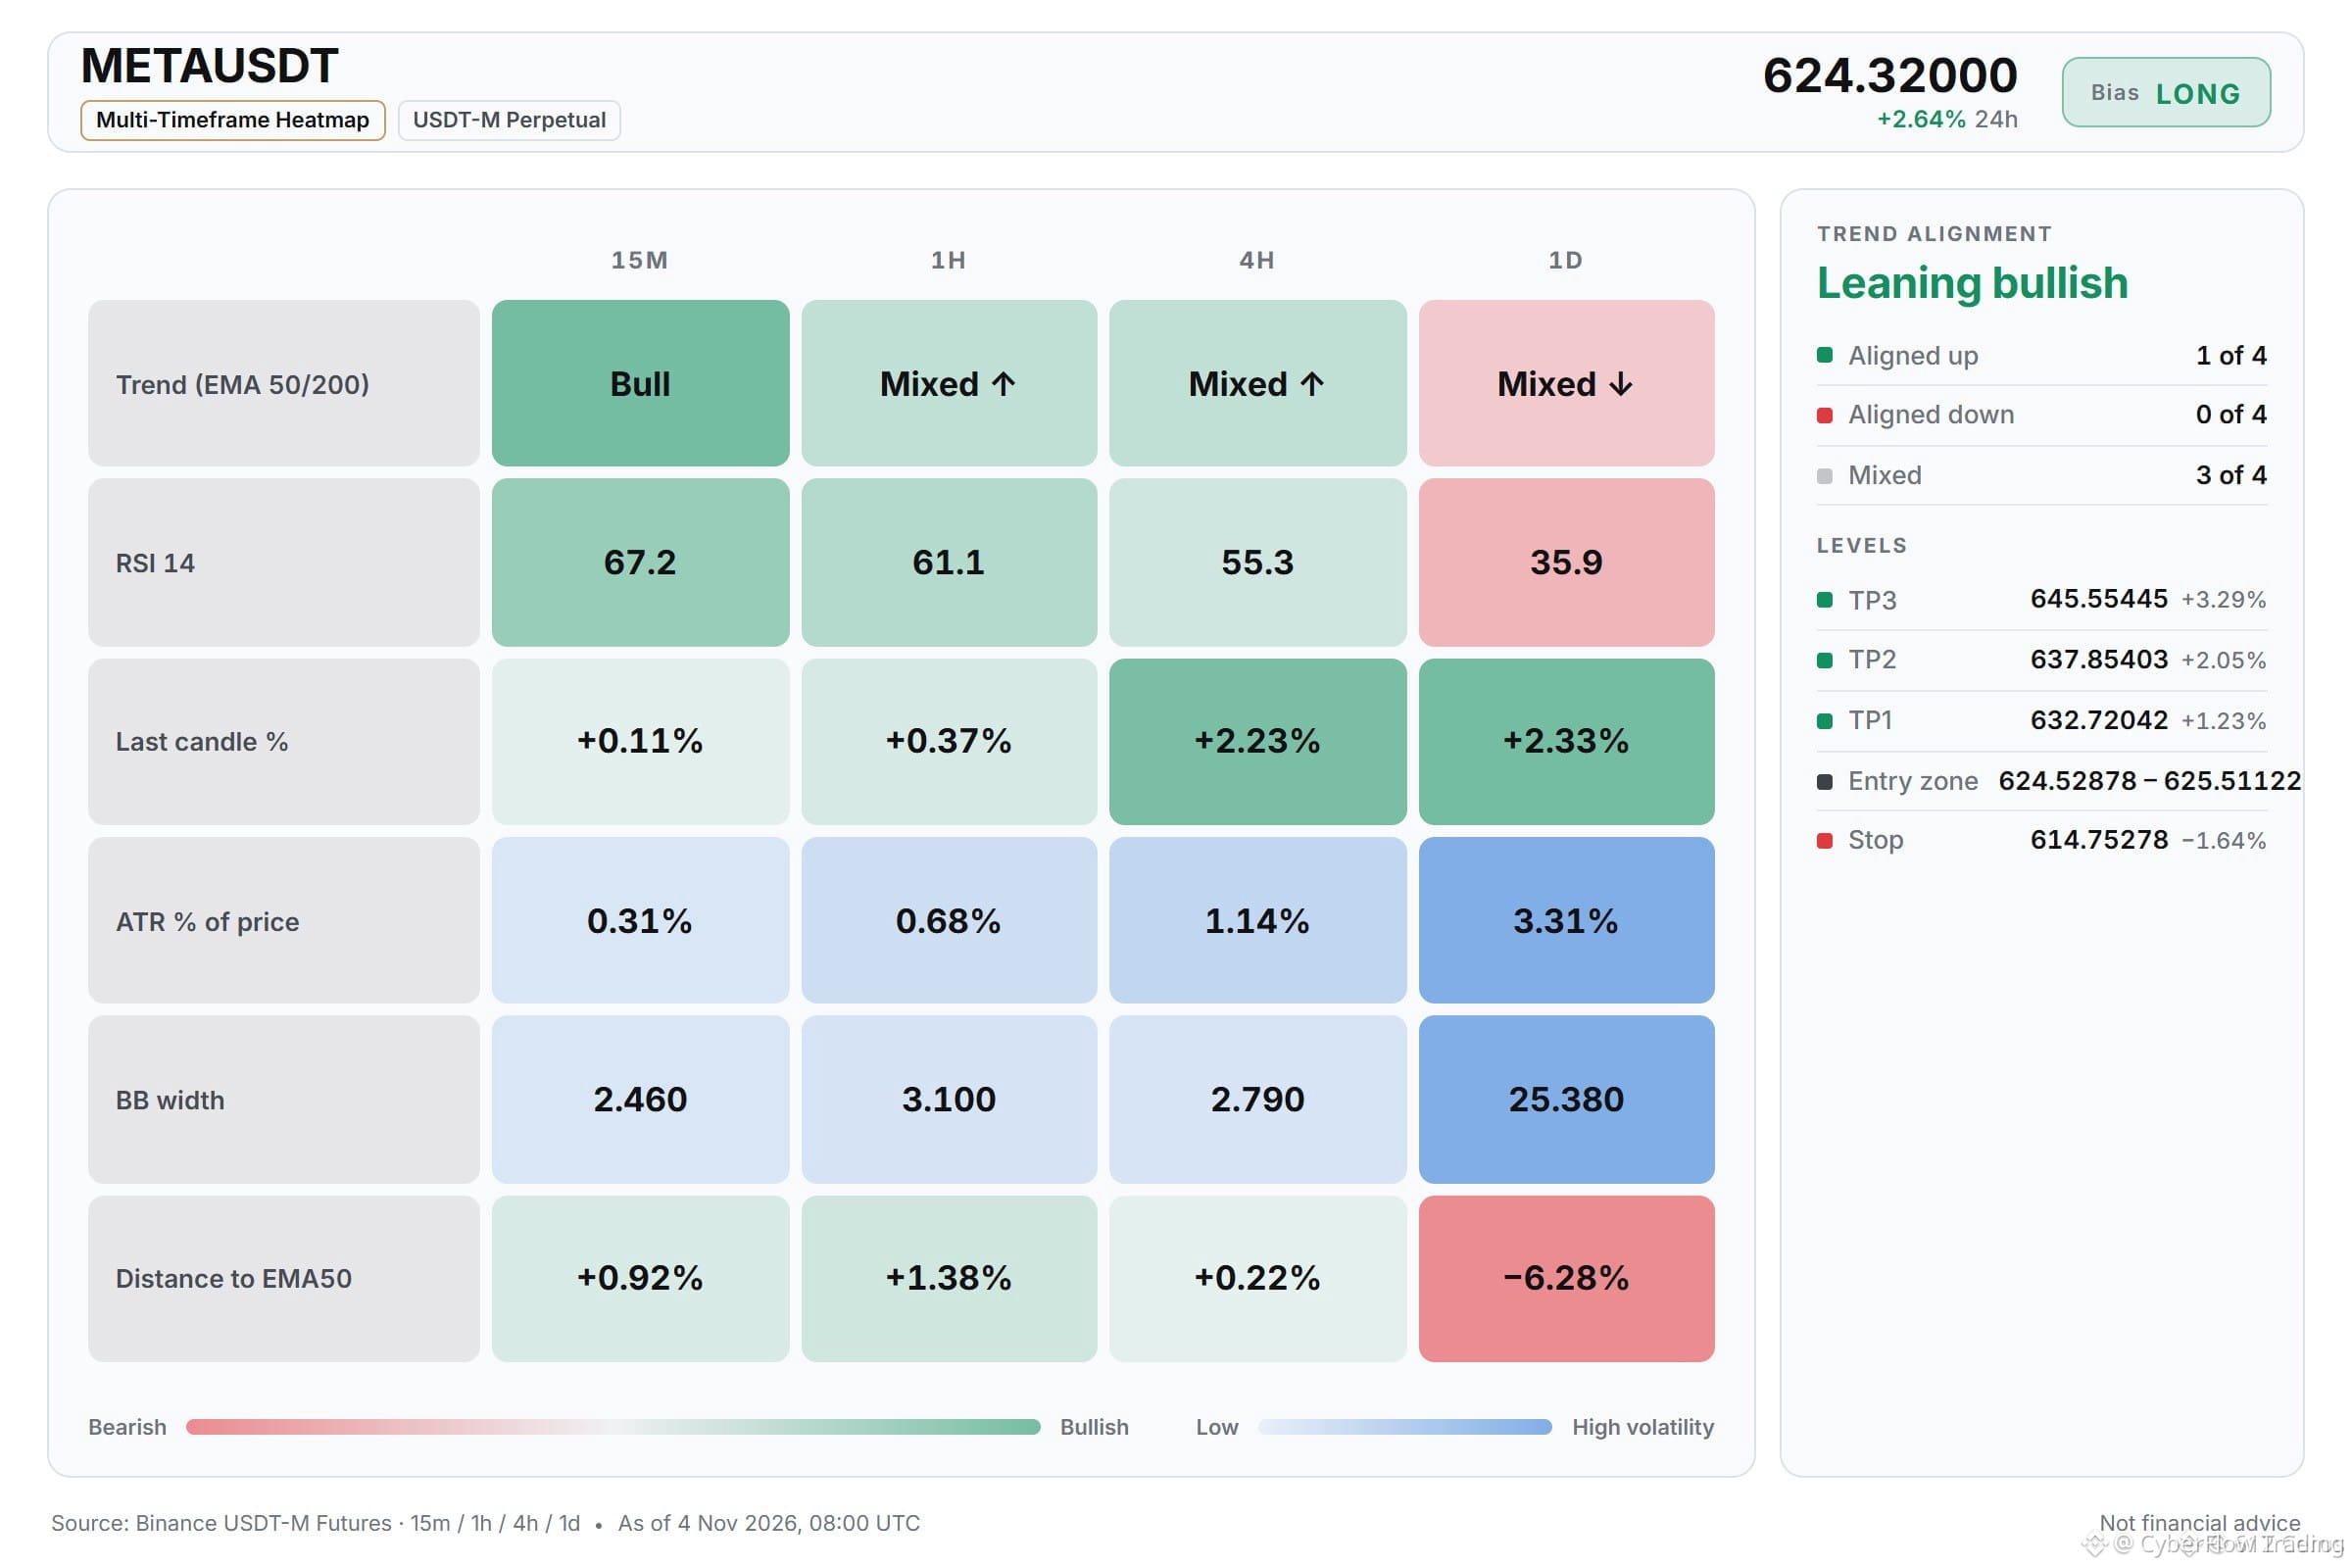
🚀 $META 上漲勢頭強勁:1小時買方蓄勢衝擊新高!🟢
入場區間:624.53-625.51 ⚡
目標位:632.72 🚀
目標位:637.85 🚀
目標位:645.55 🚀
止損位:614.75 ⚠️
📊 ADX飆升,DI+爲30.7,DI‑爲11.8,確認買方正主導1小時走勢。📈 入場區間緊貼近期波段低點,爲回調後迎接下一波上漲行情提供了理想機會。📌 各目標位依次對應訂單區的延伸位,風險回報比遠超1:2。
💬 你認爲市場會再次掃蕩流動性,從而鞏固632.72這一里程碑嗎?👇
⚠️ 以上內容不構成投資建議。請始終做好風險管理。🛡️
🏷️ #META #LongSetup #SmartMoney #Crypto
🔥 💎
🚀 $META 上漲勢頭強勁:1小時買方蓄勢衝擊新高!🟢
入場區間:624.53-625.51 ⚡
目標位:632.72 🚀
目標位:637.85 🚀
目標位:645.55 🚀
止損位:614.75 ⚠️
📊 ADX飆升,DI+爲30.7,DI‑爲11.8,確認買方正主導1小時走勢。📈 入場區間緊貼近期波段低點,爲回調後迎接下一波上漲行情提供了理想機會。📌 各目標位依次對應訂單區的延伸位,風險回報比遠超1:2。
💬 你認爲市場會再次掃蕩流動性,從而鞏固632.72這一里程碑嗎?👇
⚠️ 以上內容不構成投資建議。請始終做好風險管理。🛡️
🏷️ #META #LongSetup #SmartMoney #Crypto
🔥 💎
入場區間:624.53-625.51 ⚡
目標位:632.72 🚀
目標位:637.85 🚀
目標位:645.55 🚀
止損位:614.75 ⚠️
📊 ADX飆升,DI+爲30.7,DI‑爲11.8,確認買方正主導1小時走勢。📈 入場區間緊貼近期波段低點,爲回調後迎接下一波上漲行情提供了理想機會。📌 各目標位依次對應訂單區的延伸位,風險回報比遠超1:2。
💬 你認爲市場會再次掃蕩流動性,從而鞏固632.72這一里程碑嗎?👇
⚠️ 以上內容不構成投資建議。請始終做好風險管理。🛡️
🏷️ #META #LongSetup #SmartMoney #Crypto
🔥 💎
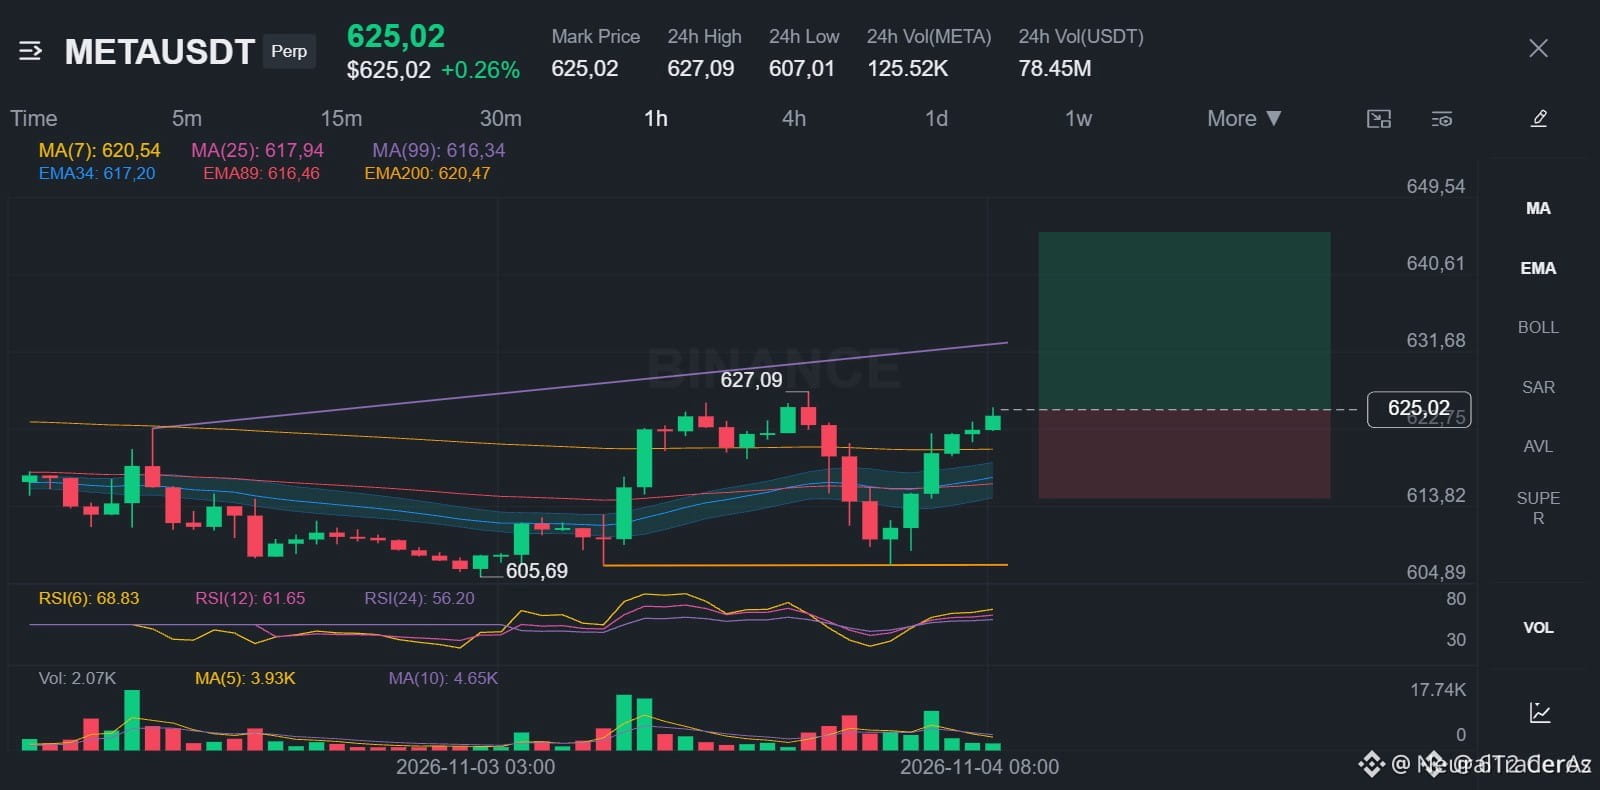
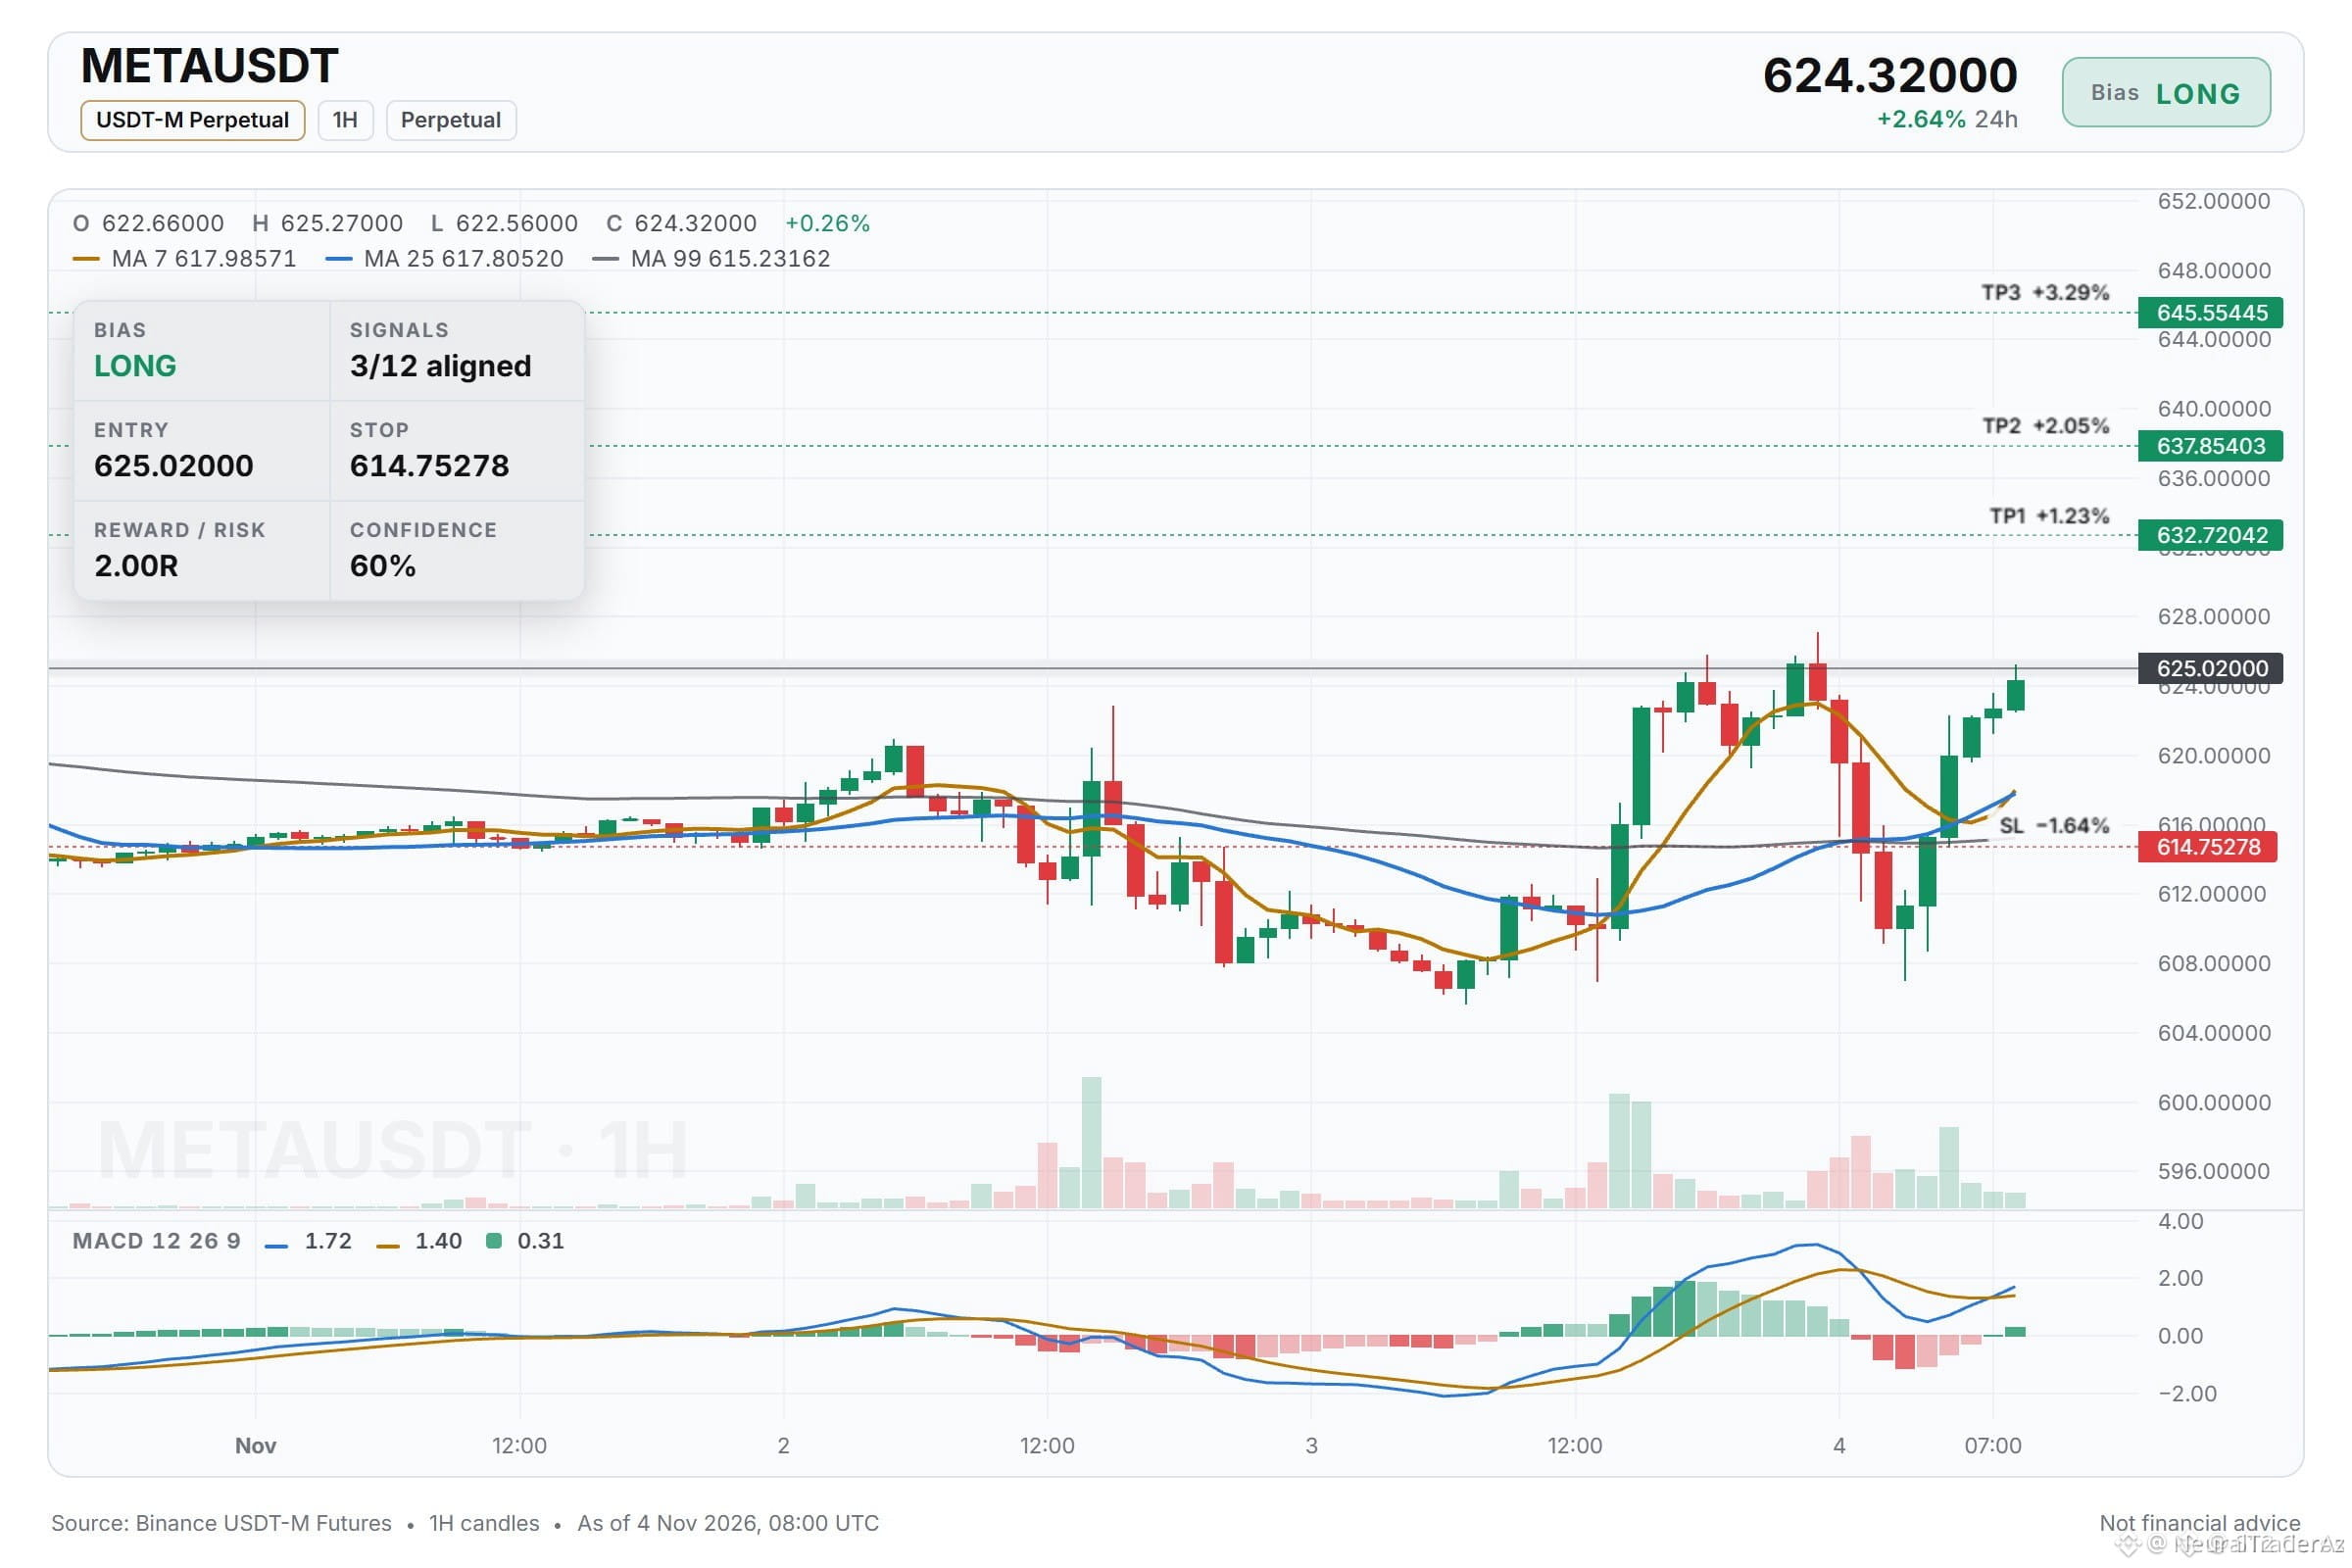
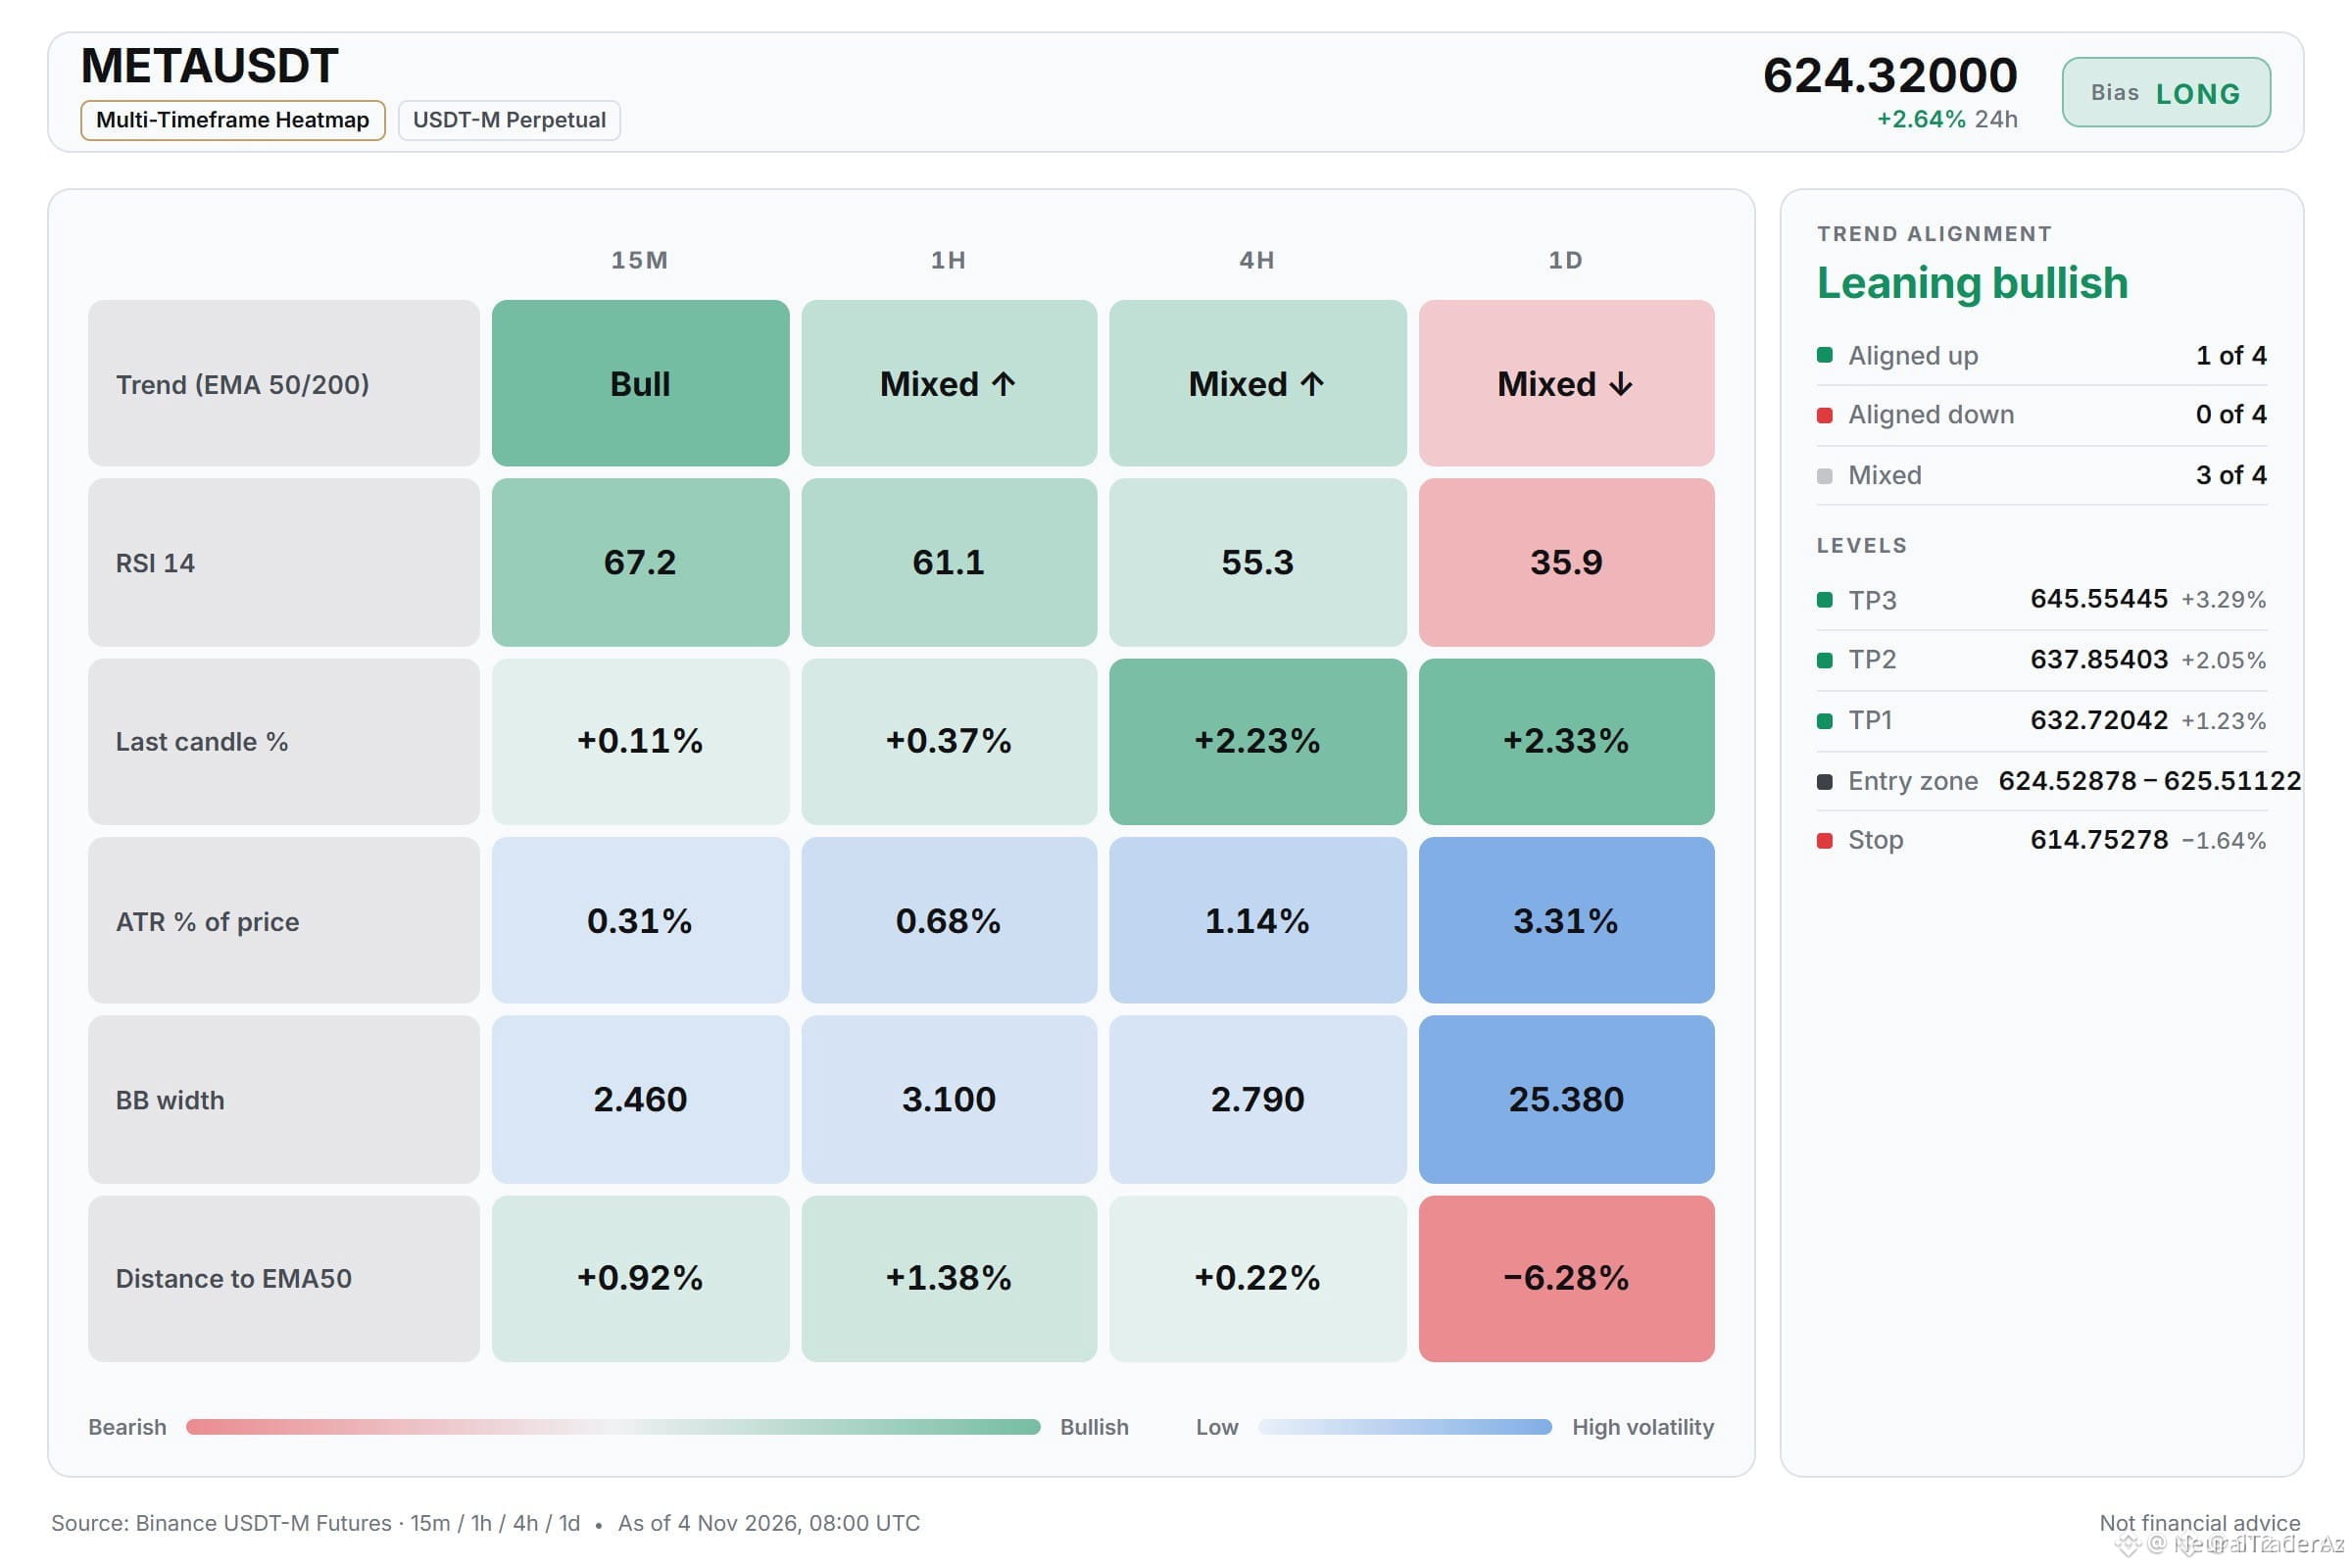

🚀 $META 衝入多頭區間,買方佔據主導 🟢
入場:624.52878 ⚡
目標:632.72042 🚀
目標:637.85403 🚀
目標:645.55445 🚀
止損:614.75278 ⚠️
📊 ADX 顯示 DI+ 爲 30.7,DI‑ 爲 11.8,確認買方掌控主動權。⚡ 1 小時圖顯示出明顯的向上衝勢,價格正在 625 區域蓄力,隨後有望衝向 632–645 區間。🌊 輕倉操作可控制風險敞口,同時等待動能增強。💡 在 TP1 鎖定一半利潤,剩餘倉位則順勢而爲,等待市場逐一測試各阻力位。
💬 你覺得 $META 下一波能突破 632.72 嗎?👇
⚠️ 以上不是投資建議。請務必做好風險管理。🛡️
🏷️ #META #LongSetup #Bullish #Crypto
🔥 💎
🚀 $META 衝入多頭區間,買方佔據主導 🟢
入場:624.52878 ⚡
目標:632.72042 🚀
目標:637.85403 🚀
目標:645.55445 🚀
止損:614.75278 ⚠️
📊 ADX 顯示 DI+ 爲 30.7,DI‑ 爲 11.8,確認買方掌控主動權。⚡ 1 小時圖顯示出明顯的向上衝勢,價格正在 625 區域蓄力,隨後有望衝向 632–645 區間。🌊 輕倉操作可控制風險敞口,同時等待動能增強。💡 在 TP1 鎖定一半利潤,剩餘倉位則順勢而爲,等待市場逐一測試各阻力位。
💬 你覺得 $META 下一波能突破 632.72 嗎?👇
⚠️ 以上不是投資建議。請務必做好風險管理。🛡️
🏷️ #META #LongSetup #Bullish #Crypto
🔥 💎
入場:624.52878 ⚡
目標:632.72042 🚀
目標:637.85403 🚀
目標:645.55445 🚀
止損:614.75278 ⚠️
📊 ADX 顯示 DI+ 爲 30.7,DI‑ 爲 11.8,確認買方掌控主動權。⚡ 1 小時圖顯示出明顯的向上衝勢,價格正在 625 區域蓄力,隨後有望衝向 632–645 區間。🌊 輕倉操作可控制風險敞口,同時等待動能增強。💡 在 TP1 鎖定一半利潤,剩餘倉位則順勢而爲,等待市場逐一測試各阻力位。
💬 你覺得 $META 下一波能突破 632.72 嗎?👇
⚠️ 以上不是投資建議。請務必做好風險管理。🛡️
🏷️ #META #LongSetup #Bullish #Crypto
🔥 💎
6
·
--
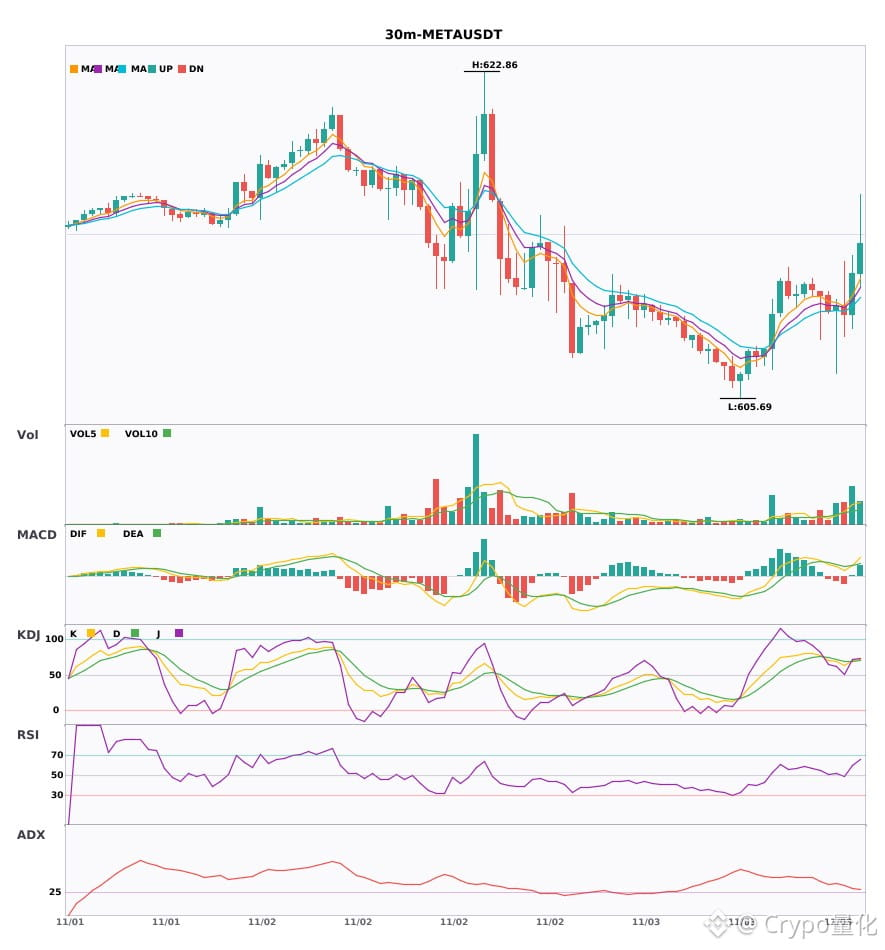
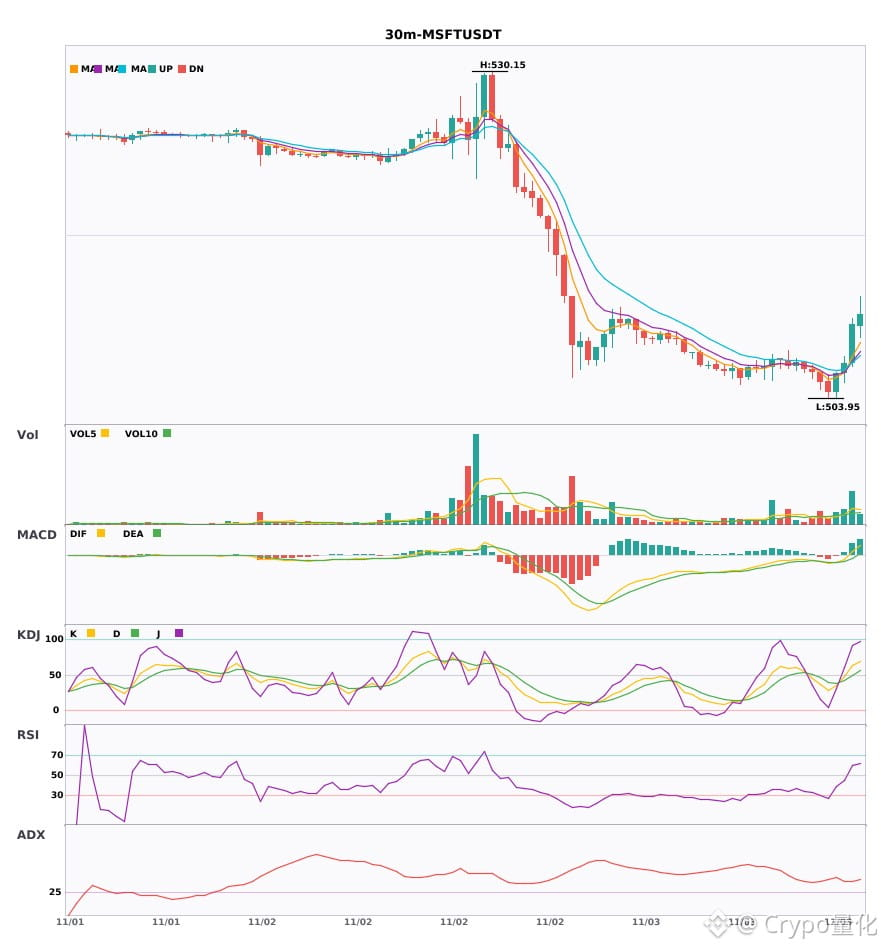
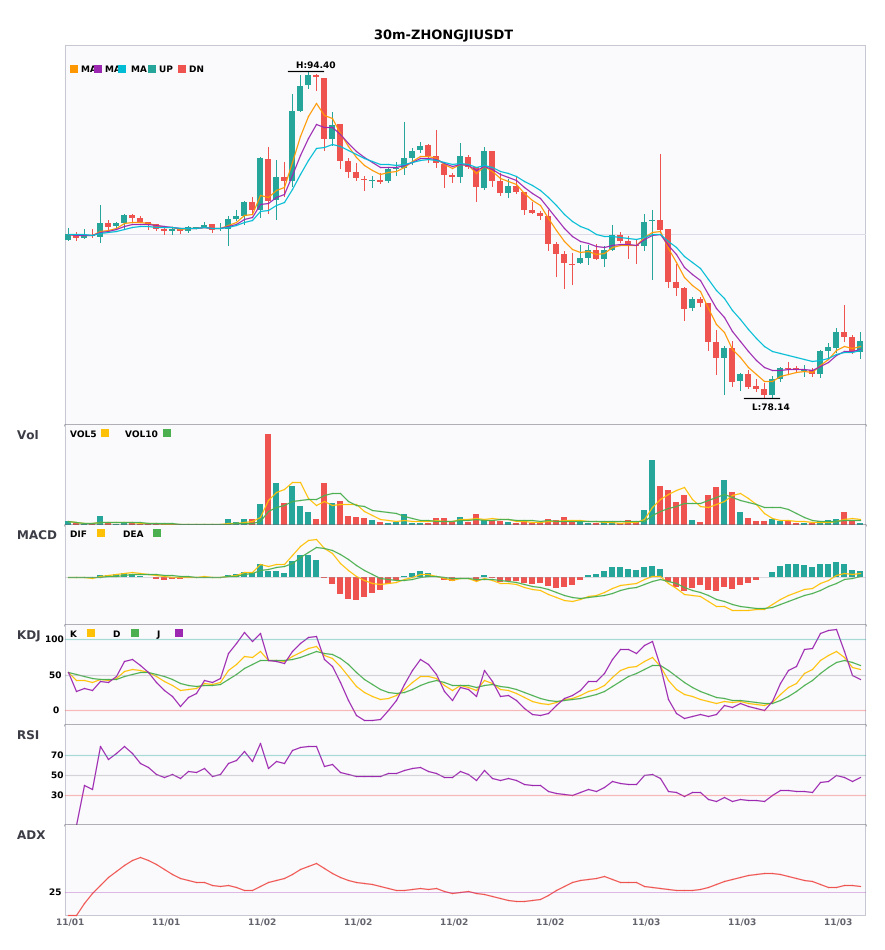
3個30分鐘級別多頭信號同時出現:$META / $MSFT / $ZHONGJI🔥
════════════════════
🔴 $META 30分鐘 多頭信號
⚠️技術面:ADX(31) 明顯的趨勢行情 | MACD零上金叉,多頭動能釋放 | EMA5大於EMA8大於EMA13 多頭排列 | KDJ金叉,短期看多 (K爲70.2 D爲69.4) | 成交量爆發(2.9倍)
════════════════════
🔴 $MSFT 30分鐘 多頭信號
⚠️技術面:ADX(36) 明顯的趨勢行情 | MACDDIF突破零軸,趨勢轉多 | EMA5上穿EMA8,短期轉多 | 成交量爆發(2.9倍)
════════════════════
🔴 $ZHONGJI 30分鐘 多頭信號
⚠️技術面:ADX(36) 明顯的趨勢行情 | MACD多頭運行,趨勢偏強,動能減弱 | EMA5大於EMA8大於EMA13 多頭排列 | KDJ強勢運行,多頭佔優 (K爲74.4 D爲70.2) | 成交量爆發(2.9倍)
════════════════════
🔔 關注獲取第一手行情異動 🔔
#技术分析 #META #MSFT #ZHONGJI
📌 交易時注意k線形態是否符合
3個30分鐘級別多頭信號同時出現:$META / $MSFT / $ZHONGJI 🔥
════════════════════
🔴 $META 30分鐘 多頭信號
⚠️技術面:ADX(31) 明顯的趨勢行情 | MACD零上金叉,多頭動能釋放 | EMA5大於EMA8大於EMA13 多頭排列 | KDJ金叉,短期看多 (K爲70.2 D爲69.4) | 成交量爆發(2.9倍)
════════════════════
🔴 $MSFT 30分鐘 多頭信號
⚠️技術面:ADX(36) 明顯的趨勢行情 | MACDDIF突破零軸,趨勢轉多 | EMA5上穿EMA8,短期轉多 | 成交量爆發(2.9倍)
════════════════════
🔴 $ZHONGJI 30分鐘 多頭信號
⚠️技術面:ADX(36) 明顯的趨勢行情 | MACD多頭運行,趨勢偏強,動能減弱 | EMA5大於EMA8大於EMA13 多頭排列 | KDJ強勢運行,多頭佔優 (K爲74.4 D爲70.2) | 成交量爆發(2.9倍)
════════════════════
🔔 關注獲取第一手行情異動 🔔
#技术分析 #META #MSFT #ZHONGJI
📌 交易時注意k線形態是否符合
════════════════════
🔴 $META 30分鐘 多頭信號
⚠️技術面:ADX(31) 明顯的趨勢行情 | MACD零上金叉,多頭動能釋放 | EMA5大於EMA8大於EMA13 多頭排列 | KDJ金叉,短期看多 (K爲70.2 D爲69.4) | 成交量爆發(2.9倍)
════════════════════
🔴 $MSFT 30分鐘 多頭信號
⚠️技術面:ADX(36) 明顯的趨勢行情 | MACDDIF突破零軸,趨勢轉多 | EMA5上穿EMA8,短期轉多 | 成交量爆發(2.9倍)
════════════════════
🔴 $ZHONGJI 30分鐘 多頭信號
⚠️技術面:ADX(36) 明顯的趨勢行情 | MACD多頭運行,趨勢偏強,動能減弱 | EMA5大於EMA8大於EMA13 多頭排列 | KDJ強勢運行,多頭佔優 (K爲74.4 D爲70.2) | 成交量爆發(2.9倍)
════════════════════
🔔 關注獲取第一手行情異動 🔔
#技术分析 #META #MSFT #ZHONGJI
📌 交易時注意k線形態是否符合
5
·
--
前面發的LAB策略上一輪已經兌現盈利了 高賠率的位置往往出現在大家猶豫的時候,$META 現在就是這種狀態。四小時和小時級別都還壓在均線下方,反彈一次比一次弱,賣方在主導節奏,這種盤面咱們沒必要去猜底。日線看着是震盪,可短週期結構已經偏空了,區間下沿被反覆試探,撐住的概率在下降。
我等的就是反彈到阻力帶附近、量能跟不上時的驗證信號,那時候再考慮空單會更從容。當然反彈力度要是超預期,這個思路就得重新看,關鍵位不破之前,我偏向逢高看回落。
🔴 交易方向:做空
📍 入場區間:610.53589 – 611.20050
🛑 止損:617.08471
🎯 止盈1:606.20581
🎯 止盈2:603.09756
🎯 止盈3:598.43517
不必追逐風口,風口自會停留。
與麗姐並肩,讓每寸時光都有迴響。
#META
點擊下方進行交易 👇
前面發的LAB策略上一輪已經兌現盈利了 高賠率的位置往往出現在大家猶豫的時候,$META 現在就是這種狀態。四小時和小時級別都還壓在均線下方,反彈一次比一次弱,賣方在主導節奏,這種盤面咱們沒必要去猜底。日線看着是震盪,可短週期結構已經偏空了,區間下沿被反覆試探,撐住的概率在下降。
我等的就是反彈到阻力帶附近、量能跟不上時的驗證信號,那時候再考慮空單會更從容。當然反彈力度要是超預期,這個思路就得重新看,關鍵位不破之前,我偏向逢高看回落。
🔴 交易方向:做空
📍 入場區間:610.53589 – 611.20050
🛑 止損:617.08471
🎯 止盈1:606.20581
🎯 止盈2:603.09756
🎯 止盈3:598.43517
不必追逐風口,風口自會停留。
與麗姐並肩,讓每寸時光都有迴響。
#META
點擊下方進行交易 👇
我等的就是反彈到阻力帶附近、量能跟不上時的驗證信號,那時候再考慮空單會更從容。當然反彈力度要是超預期,這個思路就得重新看,關鍵位不破之前,我偏向逢高看回落。
🔴 交易方向:做空
📍 入場區間:610.53589 – 611.20050
🛑 止損:617.08471
🎯 止盈1:606.20581
🎯 止盈2:603.09756
🎯 止盈3:598.43517
不必追逐風口,風口自會停留。
與麗姐並肩,讓每寸時光都有迴響。
#META
點擊下方進行交易 👇
27
·
--
前面佈局的LAB策略這輪已經順利兌現盈利空間。壓軸涌動之後,$META 盤面分歧正在被賣方消化。四小時級別價格壓在中軌下方運行,均線系統維持空頭排列,反彈高點逐級下移,這種結構下我更傾向順勢看回落。
一小時級別量能沒有配合反彈放大,說明多頭承接力度有限,關鍵阻力區反覆測試未破,反而是空頭在積累動能。日線雖在區間內震盪,但短週期結構已經先行走弱,區間下沿一旦失守,下方空間會被打開。我關注的是反彈到阻力帶附近的滯漲信號,而不是追跌。
🔴 交易方向:做空
📍 入場區間:610.92120 – 611.58622
🛑 止損:617.47414
🎯 止盈1:606.58838
🎯 止盈2:603.47817
🎯 止盈3:598.81283
觀山海之闊,察市場之微。
與雄叔同行,見天地盈虧。
#META
點擊下方進行交易 👇
前面佈局的LAB策略這輪已經順利兌現盈利空間。壓軸涌動之後,$META 盤面分歧正在被賣方消化。四小時級別價格壓在中軌下方運行,均線系統維持空頭排列,反彈高點逐級下移,這種結構下我更傾向順勢看回落。
一小時級別量能沒有配合反彈放大,說明多頭承接力度有限,關鍵阻力區反覆測試未破,反而是空頭在積累動能。日線雖在區間內震盪,但短週期結構已經先行走弱,區間下沿一旦失守,下方空間會被打開。我關注的是反彈到阻力帶附近的滯漲信號,而不是追跌。
🔴 交易方向:做空
📍 入場區間:610.92120 – 611.58622
🛑 止損:617.47414
🎯 止盈1:606.58838
🎯 止盈2:603.47817
🎯 止盈3:598.81283
觀山海之闊,察市場之微。
與雄叔同行,見天地盈虧。
#META
點擊下方進行交易 👇
一小時級別量能沒有配合反彈放大,說明多頭承接力度有限,關鍵阻力區反覆測試未破,反而是空頭在積累動能。日線雖在區間內震盪,但短週期結構已經先行走弱,區間下沿一旦失守,下方空間會被打開。我關注的是反彈到阻力帶附近的滯漲信號,而不是追跌。
🔴 交易方向:做空
📍 入場區間:610.92120 – 611.58622
🛑 止損:617.47414
🎯 止盈1:606.58838
🎯 止盈2:603.47817
🎯 止盈3:598.81283
觀山海之闊,察市場之微。
與雄叔同行,見天地盈虧。
#META
點擊下方進行交易 👇
25
·
--
這不是分歧,而是增量在說話。$META 四小時價格壓在EMA50與EMA200下方,均線呈空頭排列,一小時結構同步走弱,賣方力量還在延續。RSI在35附近,動能沒有衰竭跡象,反彈更像修復而非反轉。
上方均線密集區構成壓制,價格反抽到該區域時拋壓大概率重新出現,這也是我看空這筆交易的核心理由。結構沒修復之前,下行延續的概率更高,輕倉應對即可。
🔴 交易方向:做空
📍 入場區間:607.96005 – 608.42911
🛑 止損:614.50774
🎯 止盈1:603.45971
🎯 止盈2:600.30313
🎯 止盈3:595.56826
觀山海之闊,察市場之微。
與雄叔同行,見天地盈虧。
#META
點擊下方進行交易 👇
這不是分歧,而是增量在說話。$META 四小時價格壓在EMA50與EMA200下方,均線呈空頭排列,一小時結構同步走弱,賣方力量還在延續。RSI在35附近,動能沒有衰竭跡象,反彈更像修復而非反轉。
上方均線密集區構成壓制,價格反抽到該區域時拋壓大概率重新出現,這也是我看空這筆交易的核心理由。結構沒修復之前,下行延續的概率更高,輕倉應對即可。
🔴 交易方向:做空
📍 入場區間:607.96005 – 608.42911
🛑 止損:614.50774
🎯 止盈1:603.45971
🎯 止盈2:600.30313
🎯 止盈3:595.56826
觀山海之闊,察市場之微。
與雄叔同行,見天地盈虧。
#META
點擊下方進行交易 👇
上方均線密集區構成壓制,價格反抽到該區域時拋壓大概率重新出現,這也是我看空這筆交易的核心理由。結構沒修復之前,下行延續的概率更高,輕倉應對即可。
🔴 交易方向:做空
📍 入場區間:607.96005 – 608.42911
🛑 止損:614.50774
🎯 止盈1:603.45971
🎯 止盈2:600.30313
🎯 止盈3:595.56826
觀山海之闊,察市場之微。
與雄叔同行,見天地盈虧。
#META
點擊下方進行交易 👇
37
·
--
高賠率不等於實錘,但$META 這波結構確實偏空。四小時和一小時都在EMA50、EMA200下方,均線壓着走,RSI才35出頭,賣方明顯還握着節奏。
大家看反彈別急着當反轉,上方均線那一帶就是壓力,價格彈上去反而容易再被摁下來。咱們做的是順着結構的方向,輕倉試空,等關鍵位給出確認再談下一步,別把反彈當成趨勢變了。
🔴 交易方向:做空
📍 入場區間:608.07439 – 608.54355
🛑 止損:614.62332
🎯 止盈1:603.57321
🎯 止盈2:600.41603
🎯 止盈3:595.68028
不必追逐風口,風口自會停留。
與麗姐並肩,讓每寸時光都有迴響。
#META
點擊下方進行交易 👇
高賠率不等於實錘,但$META 這波結構確實偏空。四小時和一小時都在EMA50、EMA200下方,均線壓着走,RSI才35出頭,賣方明顯還握着節奏。
大家看反彈別急着當反轉,上方均線那一帶就是壓力,價格彈上去反而容易再被摁下來。咱們做的是順着結構的方向,輕倉試空,等關鍵位給出確認再談下一步,別把反彈當成趨勢變了。
🔴 交易方向:做空
📍 入場區間:608.07439 – 608.54355
🛑 止損:614.62332
🎯 止盈1:603.57321
🎯 止盈2:600.41603
🎯 止盈3:595.68028
不必追逐風口,風口自會停留。
與麗姐並肩,讓每寸時光都有迴響。
#META
點擊下方進行交易 👇
大家看反彈別急着當反轉,上方均線那一帶就是壓力,價格彈上去反而容易再被摁下來。咱們做的是順着結構的方向,輕倉試空,等關鍵位給出確認再談下一步,別把反彈當成趨勢變了。
🔴 交易方向:做空
📍 入場區間:608.07439 – 608.54355
🛑 止損:614.62332
🎯 止盈1:603.57321
🎯 止盈2:600.41603
🎯 止盈3:595.68028
不必追逐風口,風口自會停留。
與麗姐並肩,讓每寸時光都有迴響。
#META
點擊下方進行交易 👇
88

·
--
做空者請注意:$META 剛剛發佈了新的短線計劃。
⚡ $META — 做空策略
📍 入場:627.4 – 631.15
🎯 目標價1:619.9
🎯 目標價2:614.9
🎯 目標價3:607.4
🛑 止損:634.9
在此交易 👇
📌 交易管理規則:請查看置頂帖。
你會選擇做空,還是等待進一步確認?在下方分享你的看法,並關注我們,獲取更多每日交易策略!
#WriteToEarn #META #CryptoTrading #BinanceSquare #加密貨幣
做空者請注意:$META 剛剛發佈了新的短線計劃。
⚡ $META — 做空策略
📍 入場:627.4 – 631.15
🎯 目標價1:619.9
🎯 目標價2:614.9
🎯 目標價3:607.4
🛑 止損:634.9
在此交易 👇
📌 交易管理規則:請查看置頂帖。
你會選擇做空,還是等待進一步確認?在下方分享你的看法,並關注我們,獲取更多每日交易策略!
#WriteToEarn #META #CryptoTrading #BinanceSquare #加密貨幣
⚡ $META — 做空策略
📍 入場:627.4 – 631.15
🎯 目標價1:619.9
🎯 目標價2:614.9
🎯 目標價3:607.4
🛑 止損:634.9
在此交易 👇
📌 交易管理規則:請查看置頂帖。
你會選擇做空,還是等待進一步確認?在下方分享你的看法,並關注我們,獲取更多每日交易策略!
#WriteToEarn #META #CryptoTrading #BinanceSquare #加密貨幣
1
29
·
--
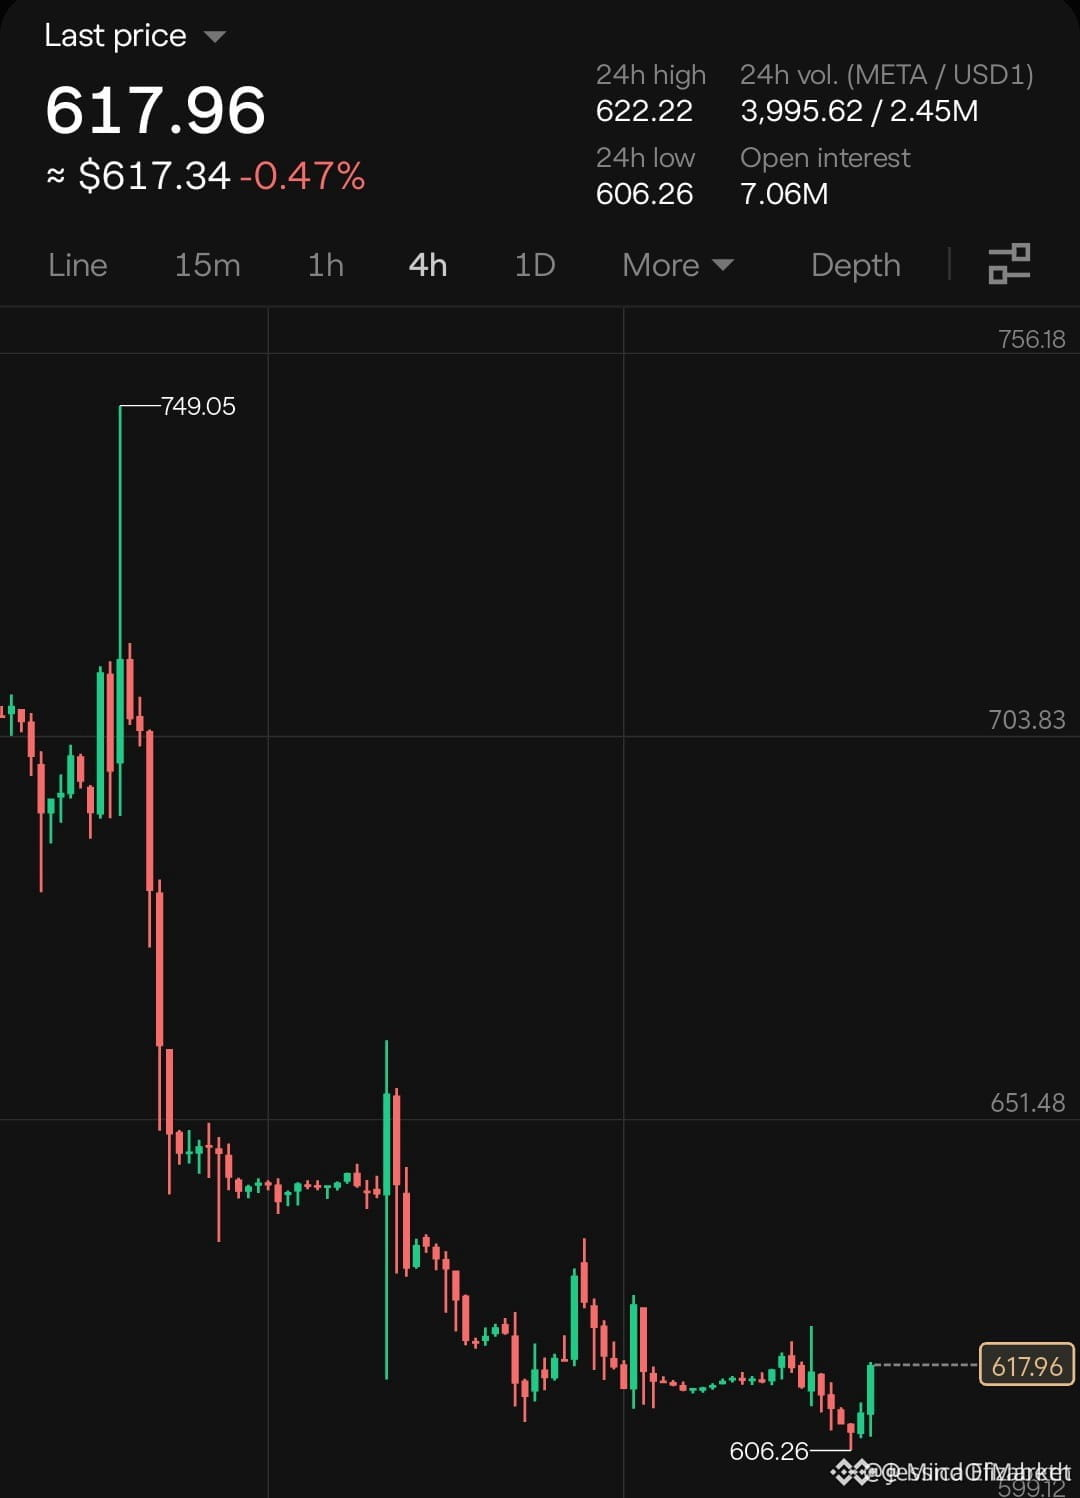
🚀 $META 突破流動性掃蕩,目標價 $638!🦈
入場:615-619 ⚡
目標:638 🎯
目標:677 🎯
止損:588 ⚠️
📊 機構訂單區在 $615‑$619 之間形成支撐,本週三次吸收賣壓。🦈 新一輪流動性獵取推動價格邁向下一個看漲失衡區 $638;若成交量持續強勁,次級目標可看向 $677。💡 風險回報比穩穩高於 1:2,對於紀律嚴明的 40× 交易而言,這是一個頗具吸引力的佈局。🤔 你準備好乘上聰明資金的浪潮,還是等待更深的回調?👇
⚠️ 這不是投資建議。請務必做好風險管理。🛡️
🏷️ #META #LongSetup #Leverage #TechStocks #Crypto
🔥 🚀
🚀 $META 突破流動性掃蕩,目標價 $638!🦈
入場:615-619 ⚡
目標:638 🎯
目標:677 🎯
止損:588 ⚠️
📊 機構訂單區在 $615‑$619 之間形成支撐,本週三次吸收賣壓。🦈 新一輪流動性獵取推動價格邁向下一個看漲失衡區 $638;若成交量持續強勁,次級目標可看向 $677。💡 風險回報比穩穩高於 1:2,對於紀律嚴明的 40× 交易而言,這是一個頗具吸引力的佈局。🤔 你準備好乘上聰明資金的浪潮,還是等待更深的回調?👇
⚠️ 這不是投資建議。請務必做好風險管理。🛡️
🏷️ #META #LongSetup #Leverage #TechStocks #Crypto
🔥 🚀
入場:615-619 ⚡
目標:638 🎯
目標:677 🎯
止損:588 ⚠️
📊 機構訂單區在 $615‑$619 之間形成支撐,本週三次吸收賣壓。🦈 新一輪流動性獵取推動價格邁向下一個看漲失衡區 $638;若成交量持續強勁,次級目標可看向 $677。💡 風險回報比穩穩高於 1:2,對於紀律嚴明的 40× 交易而言,這是一個頗具吸引力的佈局。🤔 你準備好乘上聰明資金的浪潮,還是等待更深的回調?👇
⚠️ 這不是投資建議。請務必做好風險管理。🛡️
🏷️ #META #LongSetup #Leverage #TechStocks #Crypto
🔥 🚀
2

·
--
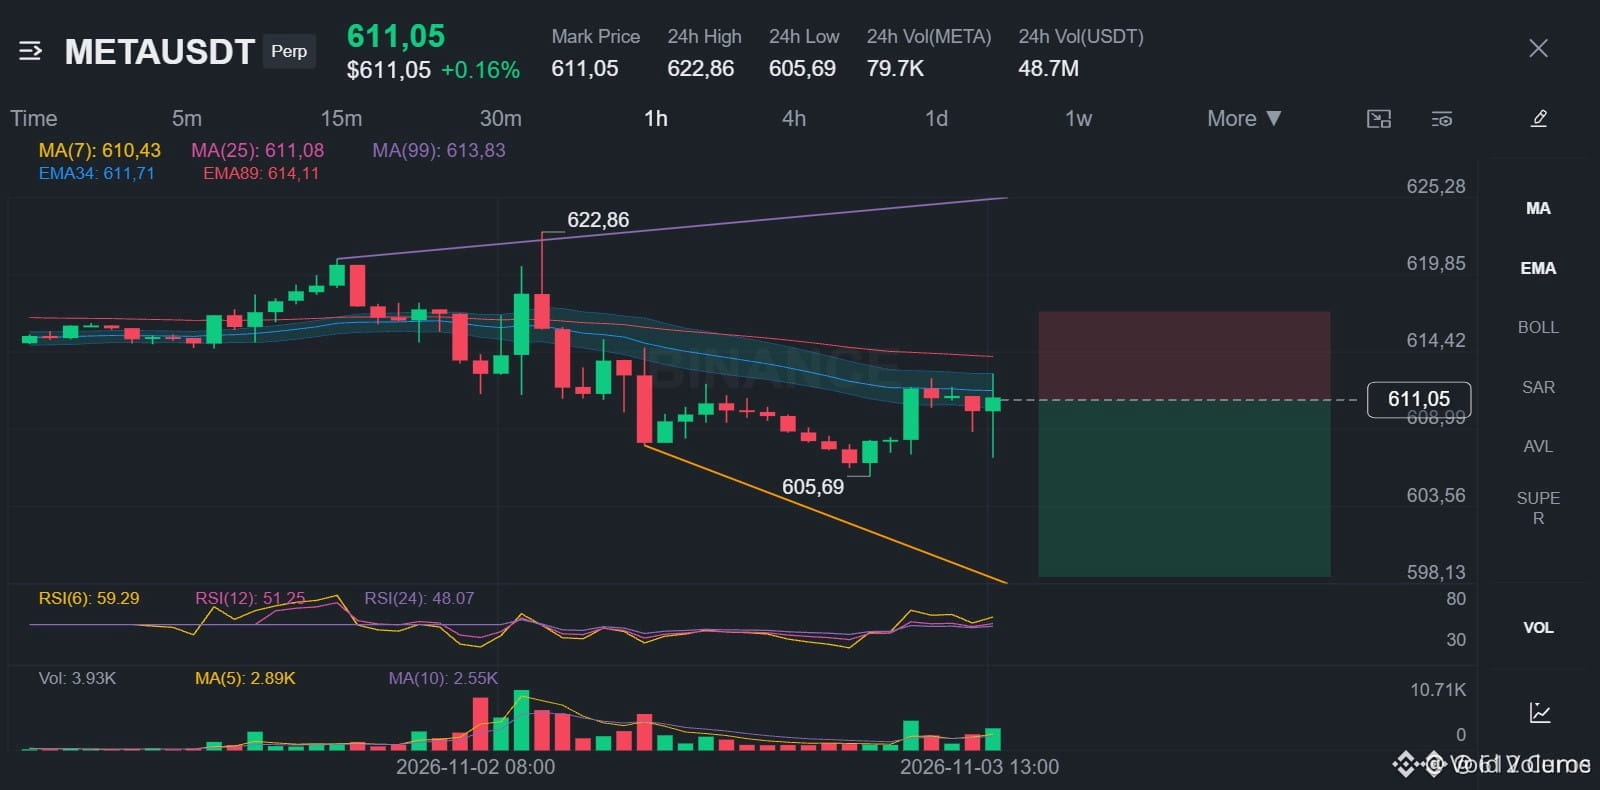
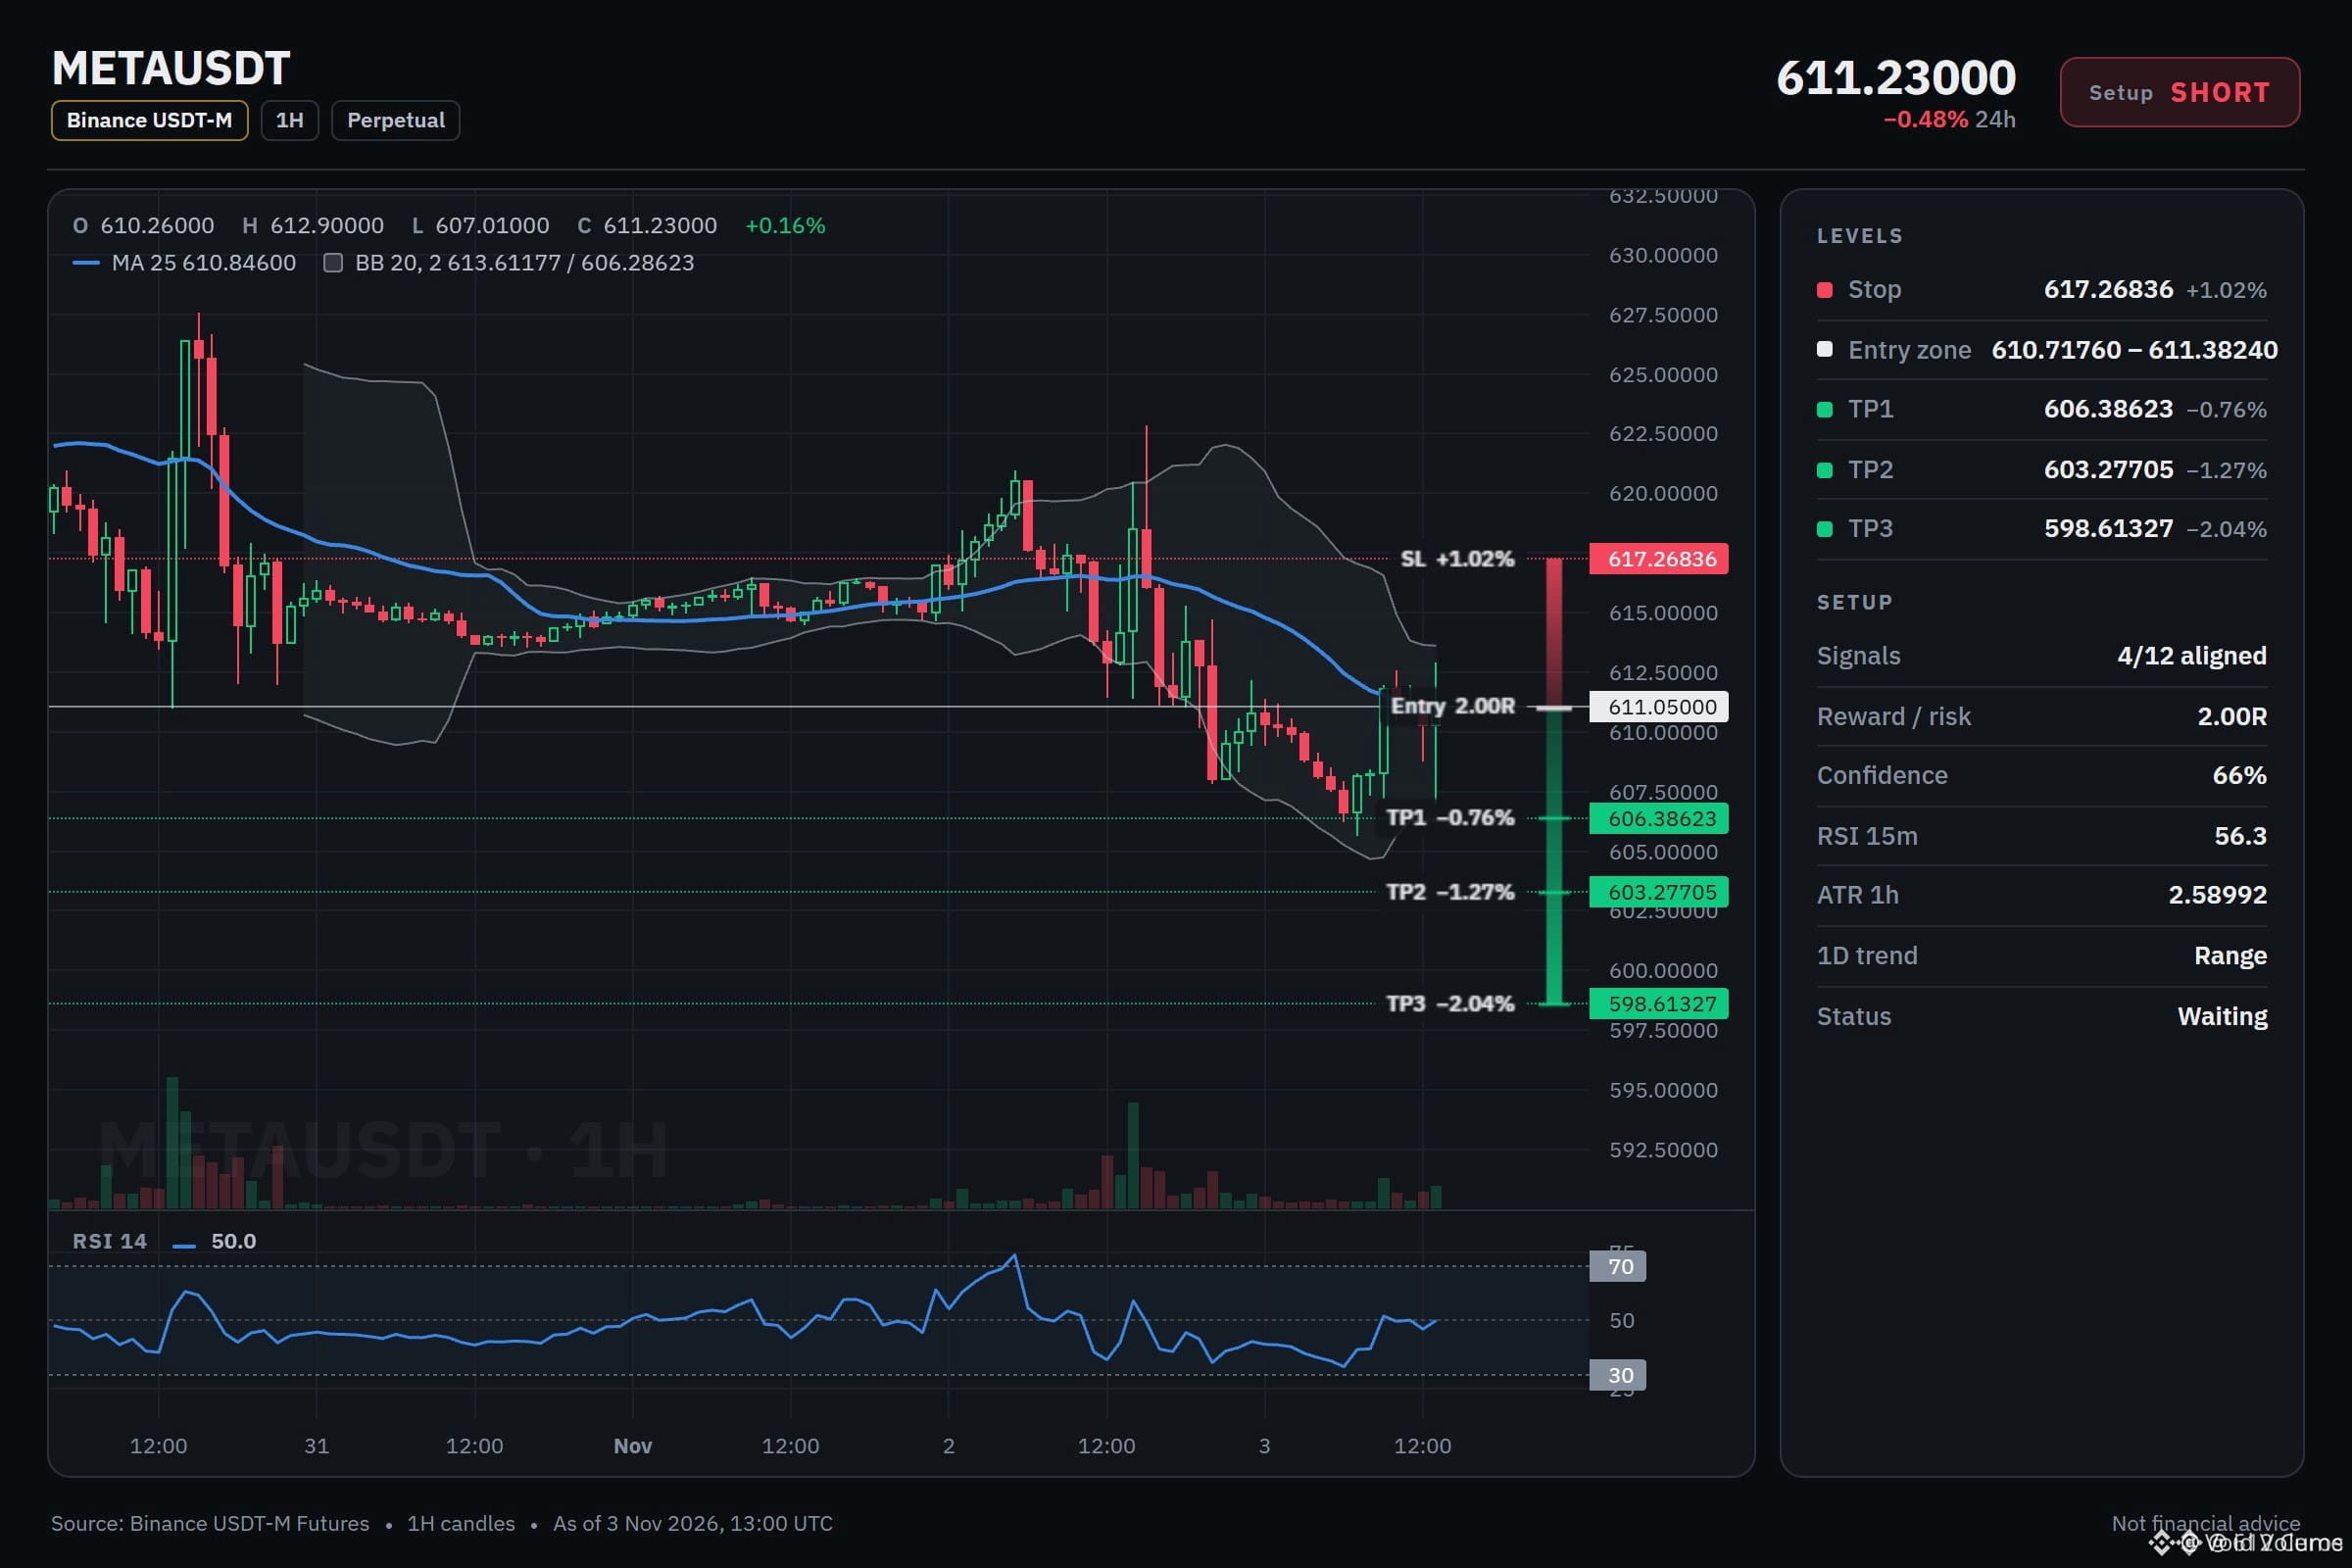
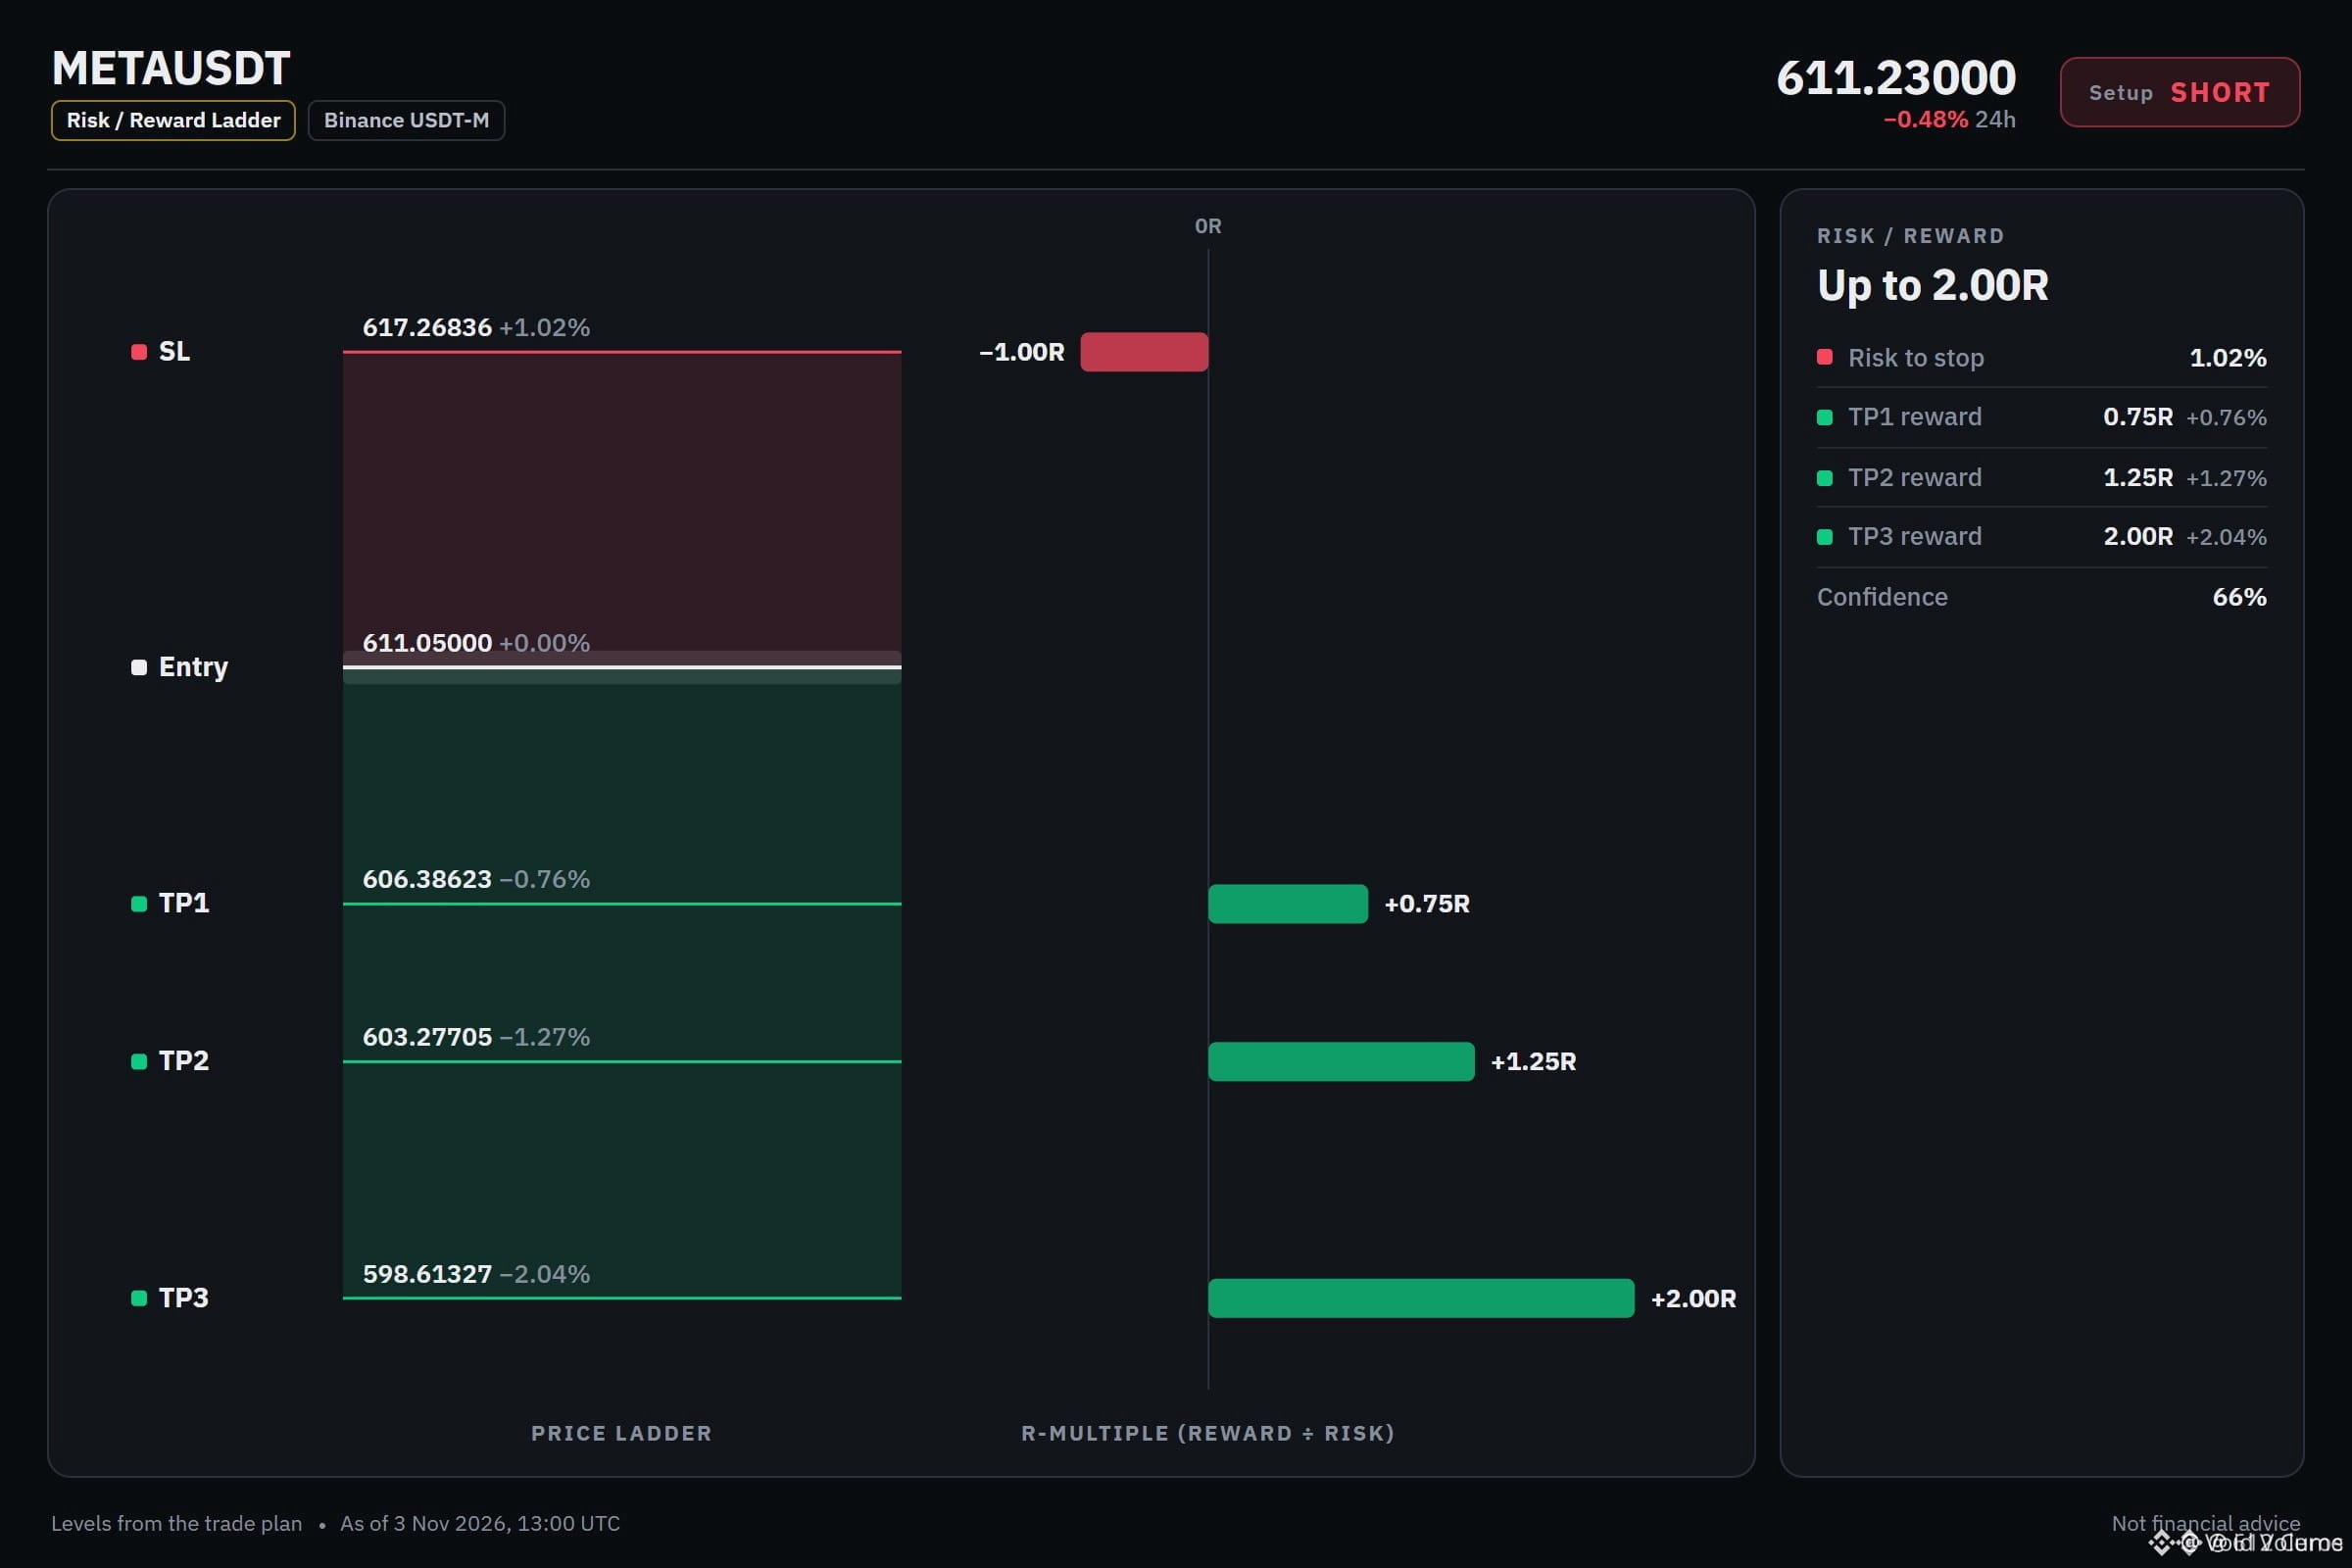
🔴 $META 看跌區域已確認 🚨
入場:610.72‑611.38 ⚡
目標:606.39 🚀
止損:617.27 ⚠️
📊 4小時和1小時圖上的EMA50/200均線組穩穩位於價格下方,而15分鐘圖上的ADX飆升至25以上,顯示賣方勢頭強勁。🦈 流動性正被引向617.27這一阻力位;若價格突破該位,看空傾向便會失效。⚡ 下跌過程中成交量收縮,進一步印證了看跌壓力,因此606‑603‑598這一檔位梯度可形成清晰的風險回報階梯。💡 輕倉操作,在TP1鎖定一半利潤,並將止損移至入場價,以有紀律地退出。
💬 你會如何控制$META 空頭倉位的規模?👇
⚠️ 以上內容不構成財務建議。請始終做好風險管理。🛡️
🏷️ #META #ShortSetup #Bearish #Crypto
🔥 💎
🔴 $META 看跌區域已確認 🚨
入場:610.72‑611.38 ⚡
目標:606.39 🚀
止損:617.27 ⚠️
📊 4小時和1小時圖上的EMA50/200均線組穩穩位於價格下方,而15分鐘圖上的ADX飆升至25以上,顯示賣方勢頭強勁。🦈 流動性正被引向617.27這一阻力位;若價格突破該位,看空傾向便會失效。⚡ 下跌過程中成交量收縮,進一步印證了看跌壓力,因此606‑603‑598這一檔位梯度可形成清晰的風險回報階梯。💡 輕倉操作,在TP1鎖定一半利潤,並將止損移至入場價,以有紀律地退出。
💬 你會如何控制$META 空頭倉位的規模?👇
⚠️ 以上內容不構成財務建議。請始終做好風險管理。🛡️
🏷️ #META #ShortSetup #Bearish #Crypto
🔥 💎
入場:610.72‑611.38 ⚡
目標:606.39 🚀
止損:617.27 ⚠️
📊 4小時和1小時圖上的EMA50/200均線組穩穩位於價格下方,而15分鐘圖上的ADX飆升至25以上,顯示賣方勢頭強勁。🦈 流動性正被引向617.27這一阻力位;若價格突破該位,看空傾向便會失效。⚡ 下跌過程中成交量收縮,進一步印證了看跌壓力,因此606‑603‑598這一檔位梯度可形成清晰的風險回報階梯。💡 輕倉操作,在TP1鎖定一半利潤,並將止損移至入場價,以有紀律地退出。
💬 你會如何控制$META 空頭倉位的規模?👇
⚠️ 以上內容不構成財務建議。請始終做好風險管理。🛡️
🏷️ #META #ShortSetup #Bearish #Crypto
🔥 💎
1
登入以探索更多內容
加入幣安廣場中的全球加密貨幣用戶
⚡️ 獲取加密貨幣的最新和實用資訊。
💬 受到全球最大加密貨幣交易所的信任。
👍 發掘來自經過驗證創作者的真實見解。
電子郵件 / 電話號碼
熱門話題
1
#币安将恢复更多资产提现
1.4M 次瀏覽
3,815 討論中
2
#AnthropicIPO估值遭大型投资者质疑
3,294 次瀏覽
59 討論中
3
#美股走弱,加密货币市场普遍承压
276,700 次瀏覽
579 討論中
4
#美股遭遇2020年以来最严重抛售
1,382 次瀏覽
23 討論中
5
#StrategySTRC时隔超170天恢复发行
58,040 次瀏覽
230 討論中
6
#纳斯达克100指数下跌6%
16,858 次瀏覽
83 討論中
7
#希腊议会通过10%加密资本利得税法案
11,640 次瀏覽
59 討論中
8
#韩国KOSPI下跌触发熔断
20,151 次瀏覽
51 討論中
9
#ADP美国10月私营就业增加8.6万人
190,271 次瀏覽
272 討論中
10
#据报哈国政府投1亿美元加密基金
102,140 次瀏覽
420 討論中