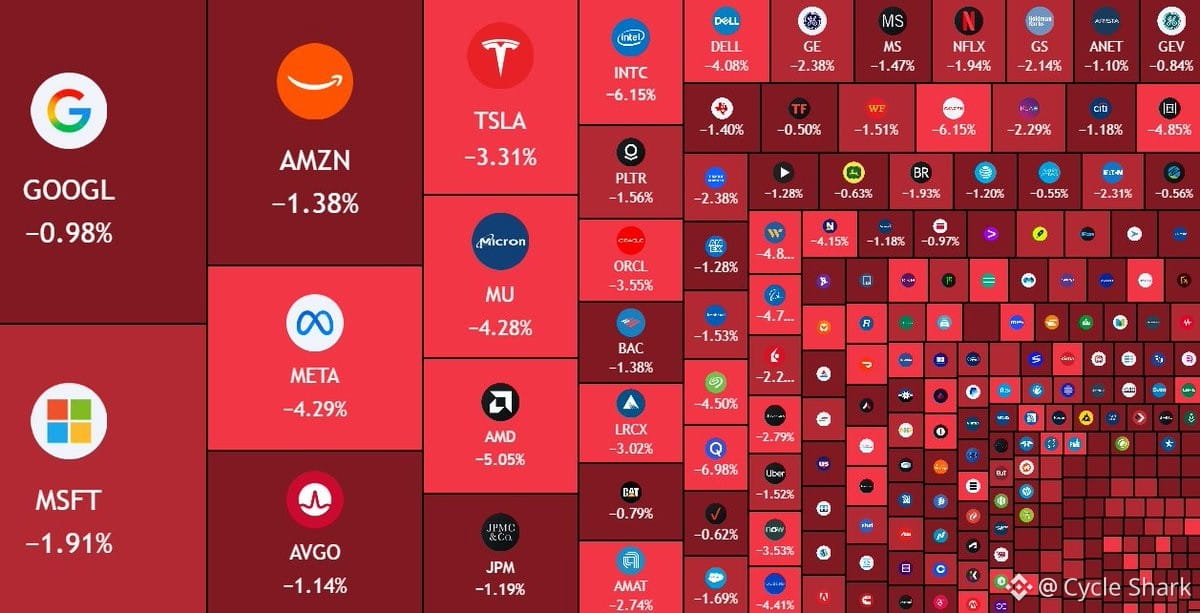
7000亿美元的美国股票市值蒸发,因为30年期公债殖利率刚触及自2001年以来未见的水准。
这是债券市场在发出警讯。当长天期殖利率像这样飙升,已经不只是通膨预期或联准会政策的问题——而是期限溢酬、财政可持续性的担忧,以及美国财政部必须滚动到期债务的庞大规模。
有三点值得注意:
1. 当无风险利率升到这么高,股票估值就会被打压。若你能在30年期债券上锁定4.5%+,为什么还要承担股票风险?未来现金流的折现率刚被重新定价,而成长型股票会首当其冲。
2. 这并非孤立事件。我们也看到欧洲主权债出现类似走势,新兴市场货币承受压力。资金正在流向美元与避险资产,这意味著全球流动性正在收缩。
3. 这个回馈循环很糟糕。殖利率越高,美国政府的债务服务成本就越高,接著代表需要更多发行;而更多发行又会推升殖利率。到某个时间点,要嘛联准会出手干预,要嘛就会有某些环节出现破裂。
7000亿美元的回撤只是表面。更重要的是:这是否标志著一轮更广泛的去杠杆循环开始。如果殖利率持续维持高档,信用市场、私募股权与不动产领域的杠杆部位都将开始重新定价。而加密货币也不会幸免——当宏观条件快速趋紧,风险资产往往会一起移动。