


去中心化金融的概念可以追溯到我们的原始祖先,他们曾经用闪亮的石头换取锋利的贝壳。人们常常很容易忘记,金融并不是中心化的,所有中央银行和管理机构都是相对较新的发明。当比特币于 2009 年发布时,它只是将无需许可的货币概念带了回来。
然而,比特币难以扩展并建立完整的金融生态系统,这主要是由于比特币网络本身的局限性——它除了货币之外没有其他用途。但这并没有阻止开发人员在比特币之上构建不同的工具。例如,Mastercoin 协议旨在成为比特币的第二层,任何人都可以使用它来构建自己的货币和应用程序(例如,去中心化交易所)。
该项目引起了广泛关注,后来更名为 Omni Layer,并最终成为第一个成功的稳定币 Tether 的发源地。Mastercoin 为 DeFi 的未来奠定了大量基础。除此之外,它还进行了第一次“ICO”,几年后成为向公众发行代币的流行方式。Vitalik Buterin 本人在 2013 年的这篇文章中详细介绍了 Mastecoin 的发布。
说到 Vitalik Buterin,如果说比特币让货币去中心化,那么以太坊则让去中心化的货币可编程。智能合约让区块链能够执行通用计算。实际上,这意味着普通计算机上可以实现的任何事情在以太坊网络上都可以实现。开发人员可以发行自己的可替代和不可替代代币,并创建去中心化的借贷平台和衍生品。我们今天所熟知的 DeFi 终于在以太坊的帮助下成为可能。
MakerDAO
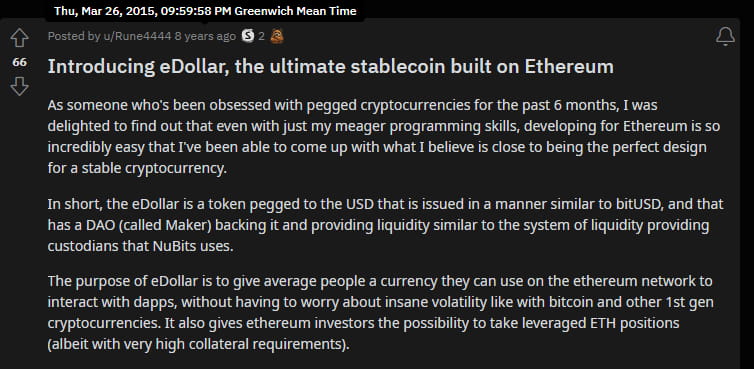
首个 DeFi 应用的荣誉或许属于 MakerDAO,他在 2015 年 3 月 Reddit 上的一篇不起眼的帖子中提出创建“基于以太坊的终极稳定币”。Maker 由以太坊支持的 eDollar 于 2017 年 12 月以 SAI(单抵押 DAI)的名义发布。
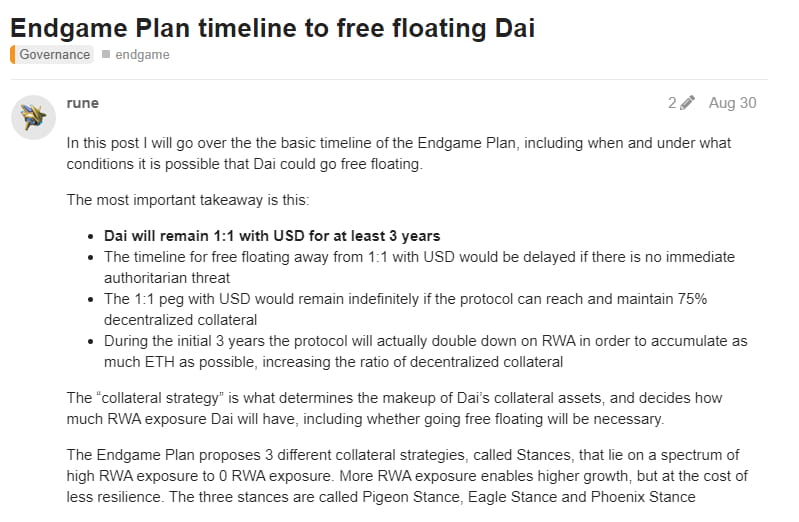
虽然多年来细节发生了变化,但 Maker 的核心原则保持不变——使用 CDP(抵押债务头寸)来确保挂钩/偿还。迄今为止最重要的变化发生在 2019 年,当时 SAI 成为多抵押品,变成了我们今天所知道的 DAI。到目前为止,MakerDAO 仍然是以太坊上最大的协议,DAI 是 DeFi 最大的稳定币。2022 年 8 月,Maker 创始人发布提案,为 DAI 实现自由浮动而不是与美元挂钩做准备。
去中心化交易所
MakerDAO 为新 DeFi 提供了去中心化且稳定的货币,但没有交易所,经济就无法运转。每个人都知道 Uniswap,但很少有人知道它之前发生了什么,因为早期 DEX 的历史大多已随着时间的流逝而消失。
EtherEx 是第一个以太坊 DEX,早在 2015 年就已构建了一个无需许可的 ERC20 代币交易平台,比 Uniswap 早了 3 年。当时发布/开发了许多与 EtherEx 类似的项目 - EtherDelta、Oasis、IDEX。

然而,它们都有一个大问题——订单簿模型。CLOB 适用于 CeFi,因为交易的资产数量有限,且有专业的流动性提供者,而 DeFI 并非总是如此。
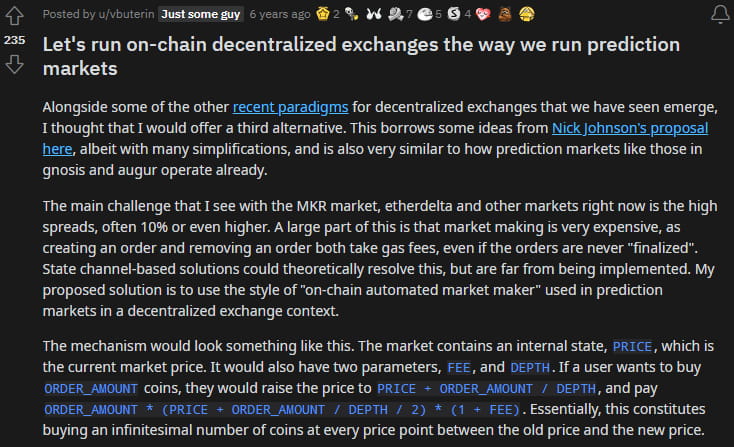
在 2016 年的 Reddit 帖子中,Vitalik Buterin 提出了一个模型,该模型最终成为著名的 x*y=k,它是所有第一代具有自动做市商 (AMM) 的去中心化交易所的基础。与传统的 CLOB 相比,这些 DEX 不必依赖第二方始终在场来承担交易的对立面。相反,用户是在与智能合约管理的流动性池进行交易。
DeFi 夏季
尽管比特币于 2009 年推出,Mastercoin 于 2013 年推出,MakerDAO 于 2017 年推出,Uniswap 于 2018 年推出,但真正的 DeFi 热潮直到 2020 年才出现,当时多种因素共同作用,使去中心化金融成为加密货币的主要用例。
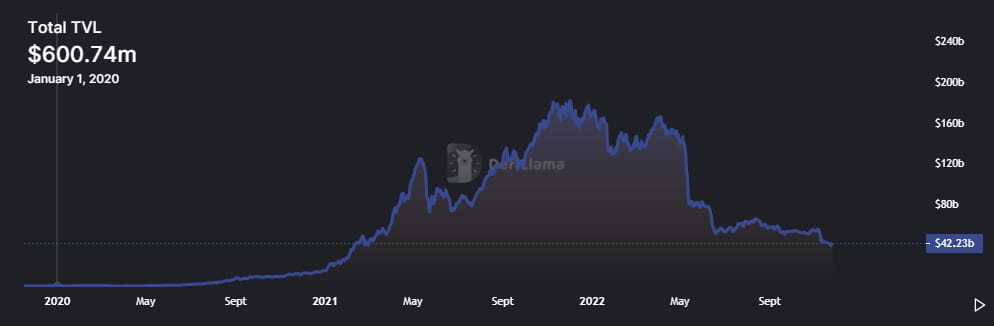
2020 年初,DeFi 的总锁定价值 (TVL) 刚刚突破 5 亿大关。到 2022 年底,该行业价值近 2000 亿美元。虽然外部因素肯定发挥了作用,但这种增长也有几个主要的内部催化剂。
Compound 是一种类似于 MakerdDAO 的借贷协议,但不仅仅用于稳定币,它是第一个引入流动性挖矿概念的协议。它不是简单地重新分配费用,而是开始用其原生代币 $COMP 奖励协议用户。随着收益率的提高,采用率也随之提高,很快几乎每个协议都在通过代币发行来吸引用户。
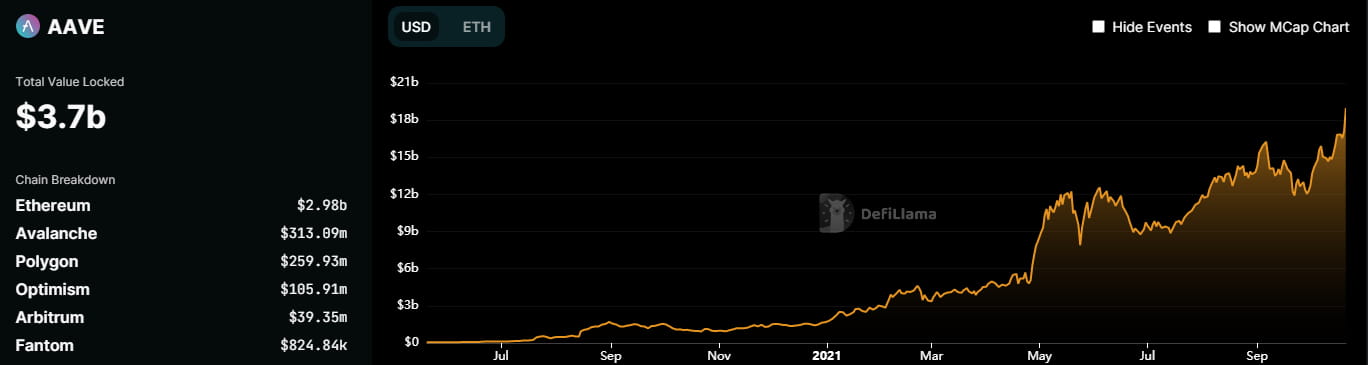
2021 年 5 月下旬,另一个借贷协议 Aave(此前由 ETHLend 更名而来)也启动了流动性挖矿活动,并迅速成为迄今为止 DeFi 中最主要的协议之一。
SushiSwap 进一步推进了流动性挖矿的概念,并于 2020 年 9 月对 Uniswap 发起了吸血鬼攻击。LP 受到激励,使用 $SUSHI 代币将其流动性转移到新的 dex,该代币承诺以平台费用的一部分奖励质押者。
Sushiswap 的“攻击”导致 Uniswap 推出了自己的 $UNI 代币,并在追溯空投中分发。每个与 Uniswap 互动过的人都免费获得了 400 个代币。在 ATH 上,它们的价值为 18,000 美元。

Compound、Sushi、Uniswap 和 Aave 并不是 2020 年“DeFi 之夏”期间唯一崛起的协议。还有许多其他协议——Yearn、Balancer、Bancor、Sythetix、dYdX、Augur 等。很快就很难跟踪所有内容。随着 gas 价格飙升,许多用户无法使用 DeFI,使用以太坊网络也变得越来越困难和昂贵。
L1赛季
DeFi 夏季的结束恰逢“Alt-L1 链”的繁荣。它们提供与以太坊相同的功能,但成本更低、速度更快。到 2021 年下半年,Avalanche、Solana 和 BSC 等链能够得到大规模采用,这在一定程度上要归功于生态系统基金和补助。
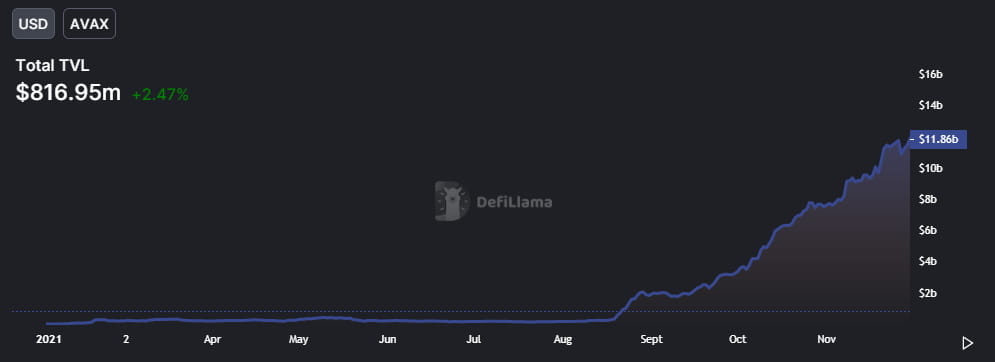
许多最初的以太坊项目(例如 AAVE 和 SushiSwap)拥抱多链未来并部署在这些新兴链上,而其他项目(例如 Compound 和 MakerDAO)则选择不参与并专注于以以太坊为中心的愿景。
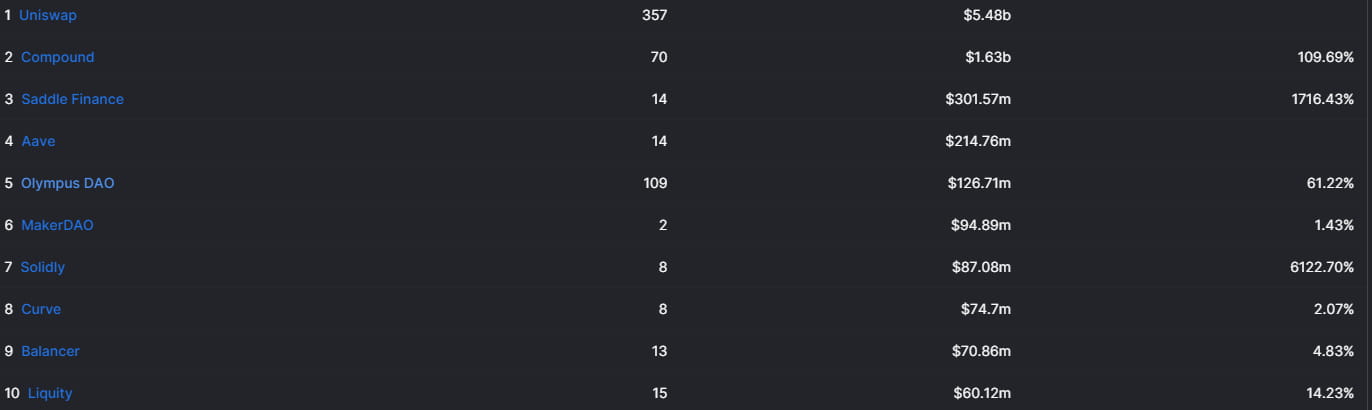
除了扩展到其他链的协议外,还有更多的项目复制了别人的代码并自行部署。就像 SushiSwap 分叉 Uniswap 一样,现在每个人都在分叉 SushiSwap。类似于最初的 DeFi 之夏的场景随后在新的链上重演,出现了流动性挖矿活动和高 APR,这通常会导致活动激增,但很少能持续下去。
现在,大多数分叉都已销声匿迹,但有些分叉幸存下来,并推出了自己独特的产品。例如,TraderJoe 最初是 SushiSwap 的分叉,但现在已经部署了一个完全独特的 AMM,可以与太空领域最好的技术相媲美。这并不是一个独特的例子,像 Avalanche 这样的 alt-L1 曾经被复制粘贴项目主导,现在已成为许多独特和创新协议的所在地。