
#pendle
pendle
2.4M 次浏览
6,772 人讨论中
热门
最新内容
·
--
【看 涨】
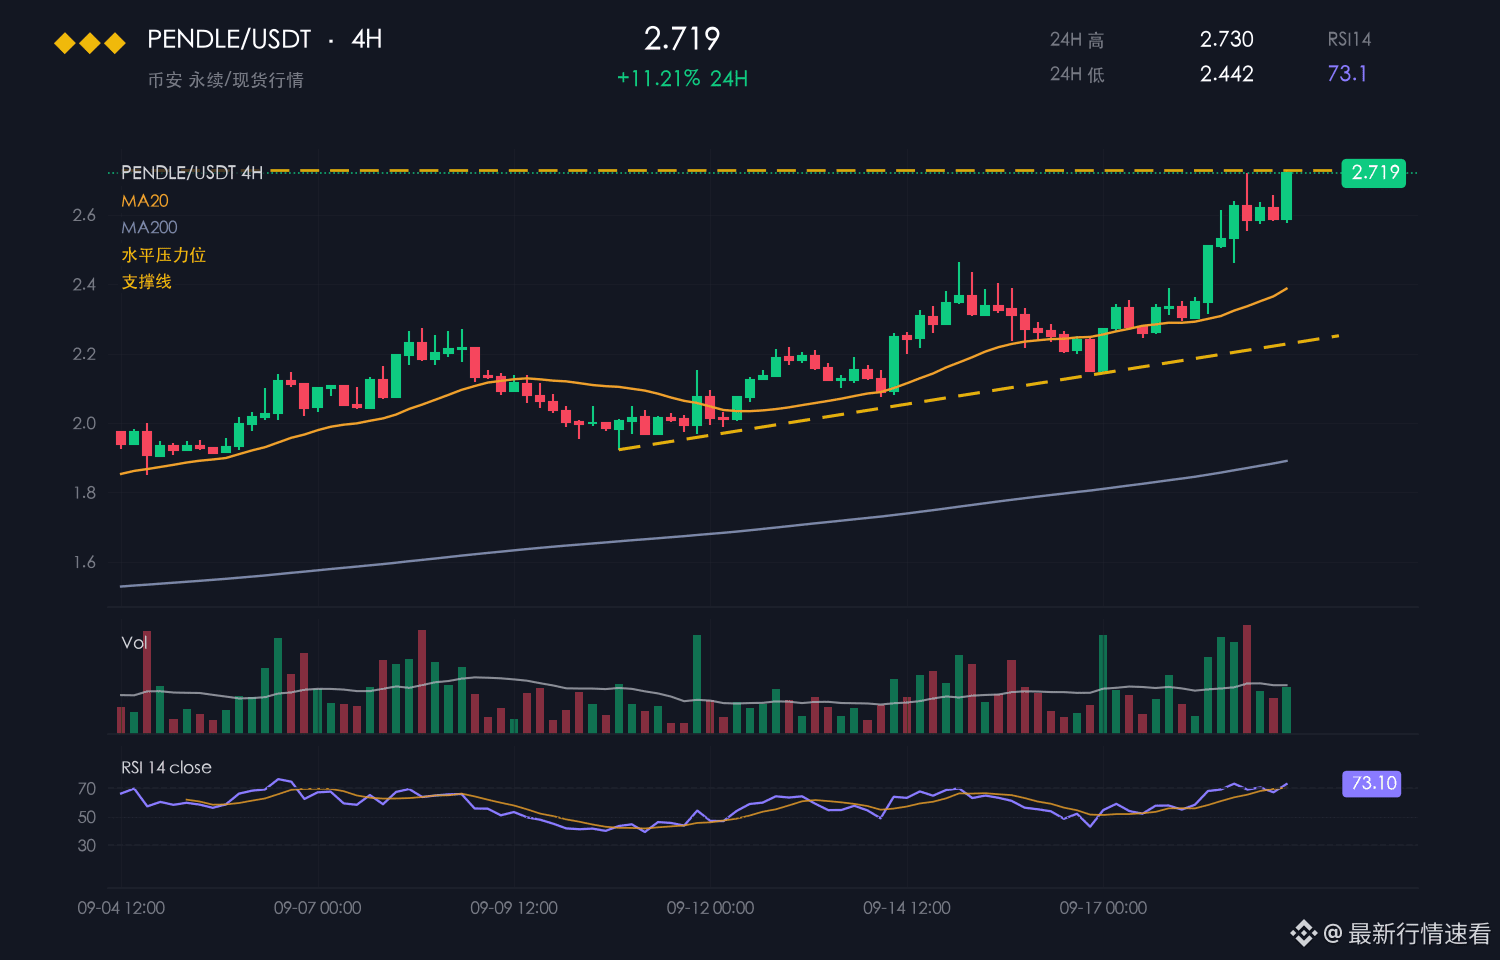
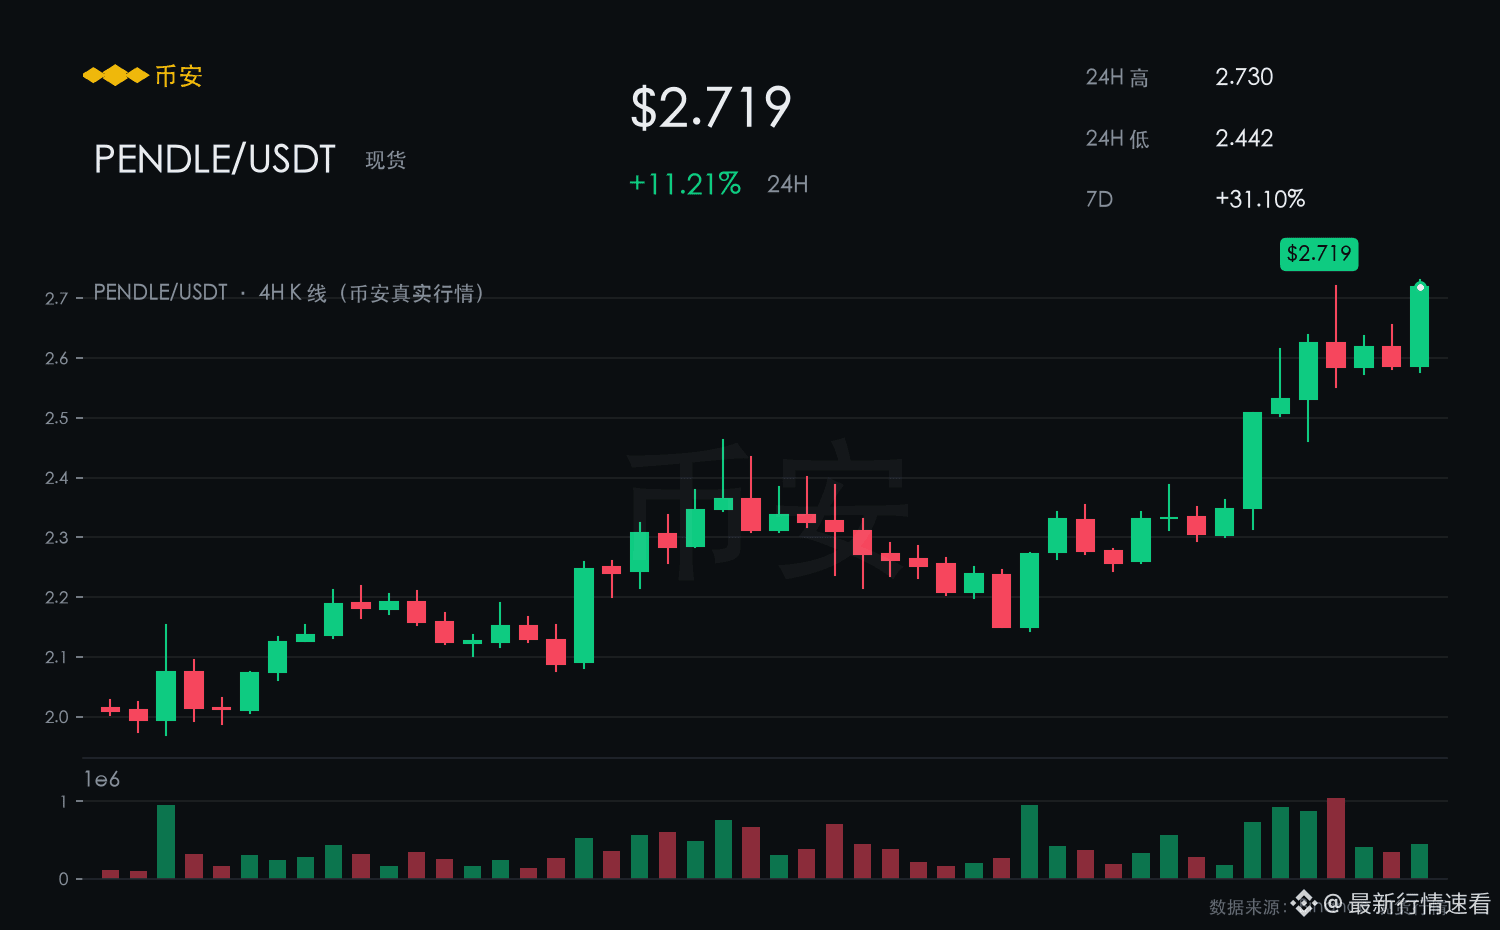
PENDLE 现报 2.719,24 小时涨 11.21%,7 日涨幅 31.10%,日内区间 2.442–2.730,振幅 11.8%。
【盘面】
24 小时红盘守在 2.719 附近,短线买盘接得比较主动。
下方 2.442 支撑经过两轮测试都站住了。
同期 BTC 24 小时 +5.09%,PENDLE 的 11.21% 明显跑赢大盘,资金偏好度更高。
短期偏向看涨。
【看涨理由】
24 小时涨 11.21% 配合 7 日 31.10%,涨幅有连续性,不是单日脉冲。
2.442 之上的结构没有走坏,2.730 是接下来要啃的压力位。
风险在于短线上涨之后随时可能出现获利回吐,追高容易被插针。
操作上以 2.442 为止损位,向上看 2.730 的突破空间。
$PENDLE #PENDLE
【看 涨】
PENDLE 现报 2.719,24 小时涨 11.21%,7 日涨幅 31.10%,日内区间 2.442–2.730,振幅 11.8%。
【盘面】
24 小时红盘守在 2.719 附近,短线买盘接得比较主动。
下方 2.442 支撑经过两轮测试都站住了。
同期 BTC 24 小时 +5.09%,PENDLE 的 11.21% 明显跑赢大盘,资金偏好度更高。
短期偏向看涨。
【看涨理由】
24 小时涨 11.21% 配合 7 日 31.10%,涨幅有连续性,不是单日脉冲。
2.442 之上的结构没有走坏,2.730 是接下来要啃的压力位。
风险在于短线上涨之后随时可能出现获利回吐,追高容易被插针。
操作上以 2.442 为止损位,向上看 2.730 的突破空间。
$PENDLE #PENDLE
PENDLE 现报 2.719,24 小时涨 11.21%,7 日涨幅 31.10%,日内区间 2.442–2.730,振幅 11.8%。
【盘面】
24 小时红盘守在 2.719 附近,短线买盘接得比较主动。
下方 2.442 支撑经过两轮测试都站住了。
同期 BTC 24 小时 +5.09%,PENDLE 的 11.21% 明显跑赢大盘,资金偏好度更高。
短期偏向看涨。
【看涨理由】
24 小时涨 11.21% 配合 7 日 31.10%,涨幅有连续性,不是单日脉冲。
2.442 之上的结构没有走坏,2.730 是接下来要啃的压力位。
风险在于短线上涨之后随时可能出现获利回吐,追高容易被插针。
操作上以 2.442 为止损位,向上看 2.730 的突破空间。
$PENDLE #PENDLE
10
·
--
【看 涨】
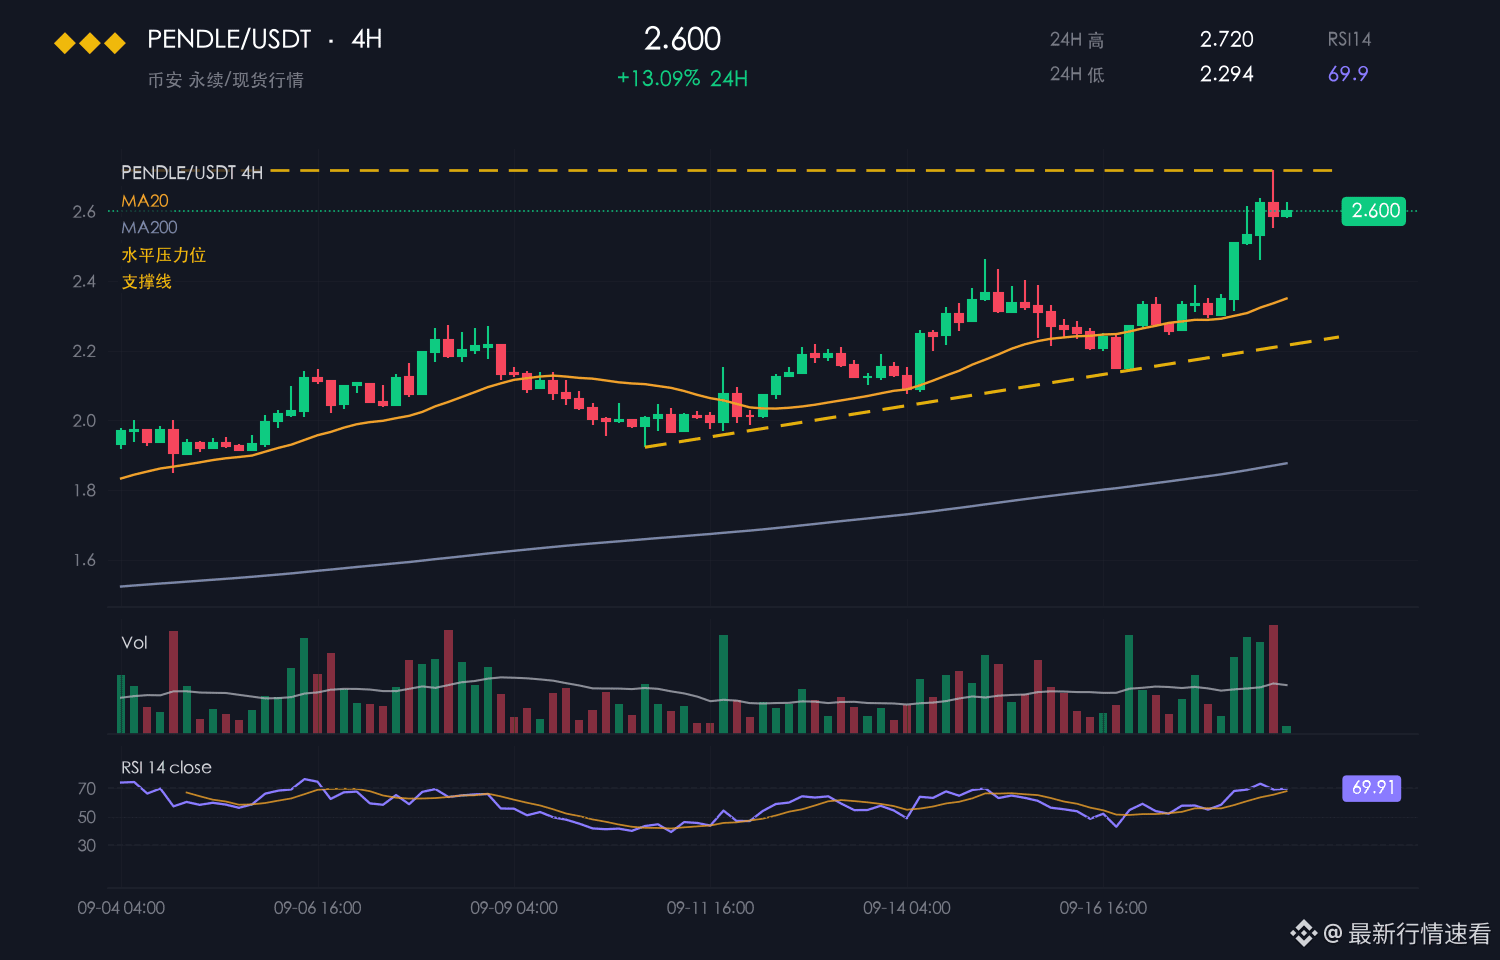
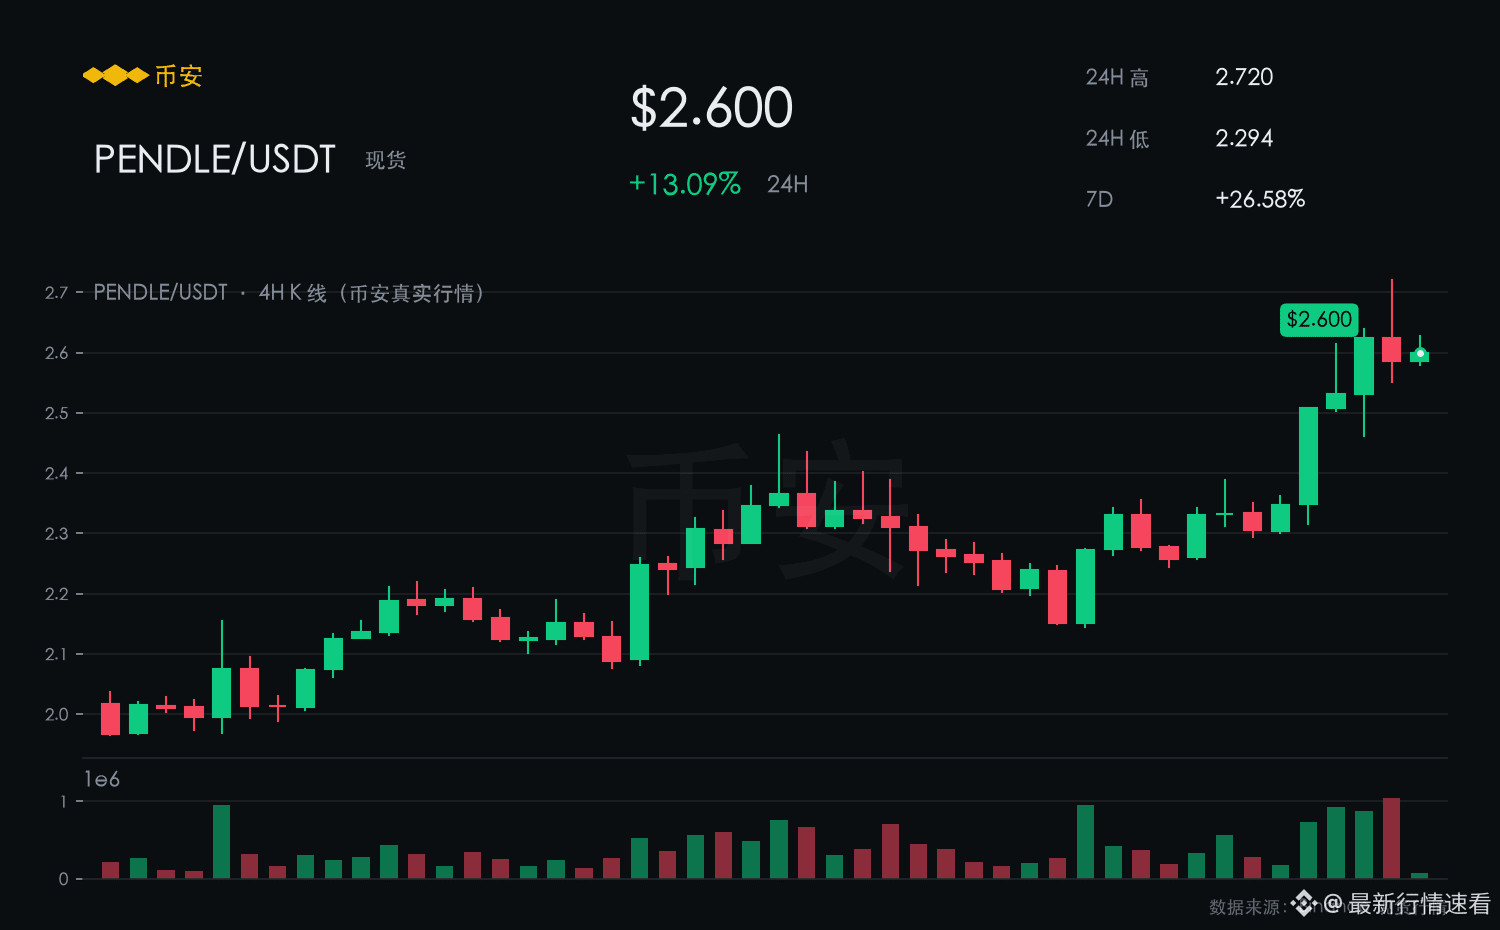
PENDLE 现报 2.599,24 小时涨 13.05%,7 日涨幅 26.53%,日内区间 2.294–2.720,振幅 18.6%。
【盘面】
最近几根 4 小时 K 线的重心持续抬高,多头控盘的迹象比较明显。
价格远离 2.294 之后没有失守,回撤空间整体可控。
把 BTC 的 +5.64% 放在一起看,PENDLE 明显强于市场平均水位。
短期偏向看涨。
【看涨理由】
从 2.294 一路推到 2.599 附近,短线重心还在上移。
2.720 一线被反复测试,多头暂时没有退让的意思。
涨得快也意味着回撤快,仓位上留点余地比满仓舒服。
反弹先看日内高点 2.720,有效突破后打开新空间;失守 2.294 则转为观望。
$PENDLE #PENDLE
【看 涨】
PENDLE 现报 2.599,24 小时涨 13.05%,7 日涨幅 26.53%,日内区间 2.294–2.720,振幅 18.6%。
【盘面】
最近几根 4 小时 K 线的重心持续抬高,多头控盘的迹象比较明显。
价格远离 2.294 之后没有失守,回撤空间整体可控。
把 BTC 的 +5.64% 放在一起看,PENDLE 明显强于市场平均水位。
短期偏向看涨。
【看涨理由】
从 2.294 一路推到 2.599 附近,短线重心还在上移。
2.720 一线被反复测试,多头暂时没有退让的意思。
涨得快也意味着回撤快,仓位上留点余地比满仓舒服。
反弹先看日内高点 2.720,有效突破后打开新空间;失守 2.294 则转为观望。
$PENDLE #PENDLE
PENDLE 现报 2.599,24 小时涨 13.05%,7 日涨幅 26.53%,日内区间 2.294–2.720,振幅 18.6%。
【盘面】
最近几根 4 小时 K 线的重心持续抬高,多头控盘的迹象比较明显。
价格远离 2.294 之后没有失守,回撤空间整体可控。
把 BTC 的 +5.64% 放在一起看,PENDLE 明显强于市场平均水位。
短期偏向看涨。
【看涨理由】
从 2.294 一路推到 2.599 附近,短线重心还在上移。
2.720 一线被反复测试,多头暂时没有退让的意思。
涨得快也意味着回撤快,仓位上留点余地比满仓舒服。
反弹先看日内高点 2.720,有效突破后打开新空间;失守 2.294 则转为观望。
$PENDLE #PENDLE
11
·
--
$PENDLE #PENDLE
异动提醒:做多警报 | PENDLE
15m:15m突破
1h:放量/结构转强
4h:GMMA多头
pump_score:12/12
现价:2.6222
突破位:2.6606
防守位:2.4009
上方观察:2.8844 / 3.1466
资金费:+0.0100% (多付空收)
仅做技术观察,不构成投资建议。
$PENDLE #PENDLE
异动提醒:做多警报 | PENDLE
15m:15m突破
1h:放量/结构转强
4h:GMMA多头
pump_score:12/12
现价:2.6222
突破位:2.6606
防守位:2.4009
上方观察:2.8844 / 3.1466
资金费:+0.0100% (多付空收)
仅做技术观察,不构成投资建议。
异动提醒:做多警报 | PENDLE
15m:15m突破
1h:放量/结构转强
4h:GMMA多头
pump_score:12/12
现价:2.6222
突破位:2.6606
防守位:2.4009
上方观察:2.8844 / 3.1466
资金费:+0.0100% (多付空收)
仅做技术观察,不构成投资建议。
516
·
--
$PENDLE #PENDLE
异动提醒:做多警报 | PENDLE
15m突破前20高, 量能2.1x
结构:GMMA多头
原因:1h成交额6.7x / 4h成交额2.7x / 1h实体强且收高 / 突破1h 20高 / 突破1h 55高 / 1h站上VWAP
现价 2.6222
突破位 2.6606
防守位 2.4009
上方观察 2.8844 / 3.1466
资金费 +0.0100% (多付空收)
信号方向明确,触发后可按方向执行,失效位为止损位。
$PENDLE #PENDLE
异动提醒:做多警报 | PENDLE
15m突破前20高, 量能2.1x
结构:GMMA多头
原因:1h成交额6.7x / 4h成交额2.7x / 1h实体强且收高 / 突破1h 20高 / 突破1h 55高 / 1h站上VWAP
现价 2.6222
突破位 2.6606
防守位 2.4009
上方观察 2.8844 / 3.1466
资金费 +0.0100% (多付空收)
信号方向明确,触发后可按方向执行,失效位为止损位。
异动提醒:做多警报 | PENDLE
15m突破前20高, 量能2.1x
结构:GMMA多头
原因:1h成交额6.7x / 4h成交额2.7x / 1h实体强且收高 / 突破1h 20高 / 突破1h 55高 / 1h站上VWAP
现价 2.6222
突破位 2.6606
防守位 2.4009
上方观察 2.8844 / 3.1466
资金费 +0.0100% (多付空收)
信号方向明确,触发后可按方向执行,失效位为止损位。
2
587
·
--
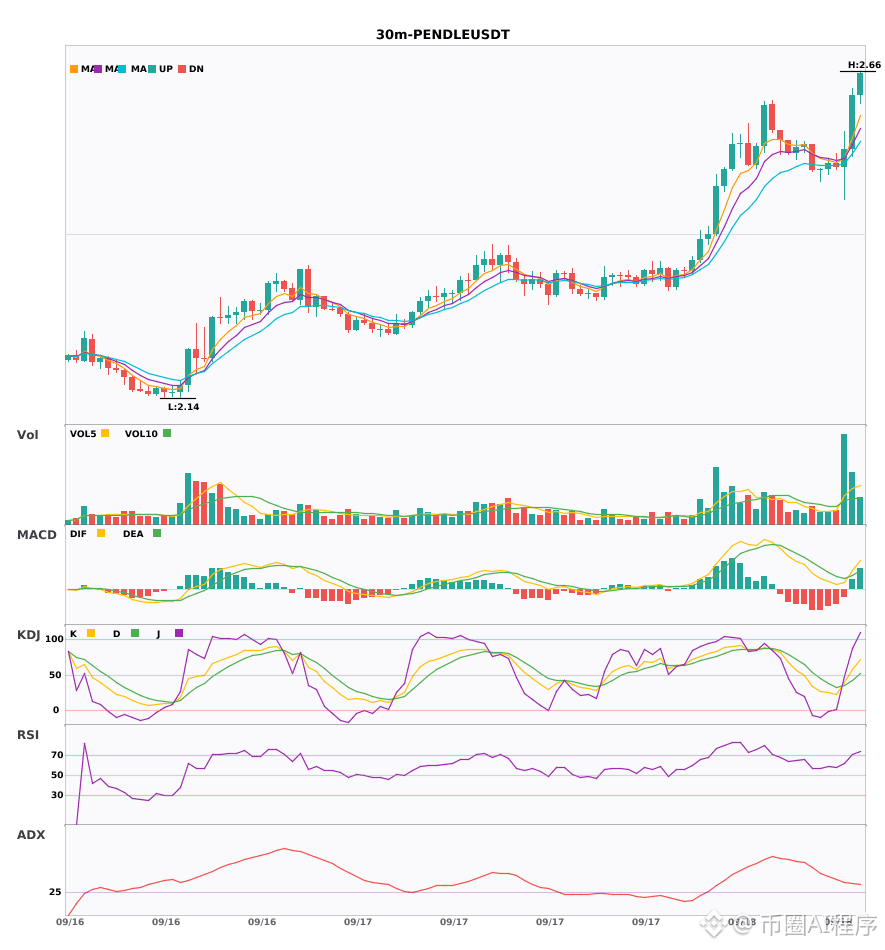
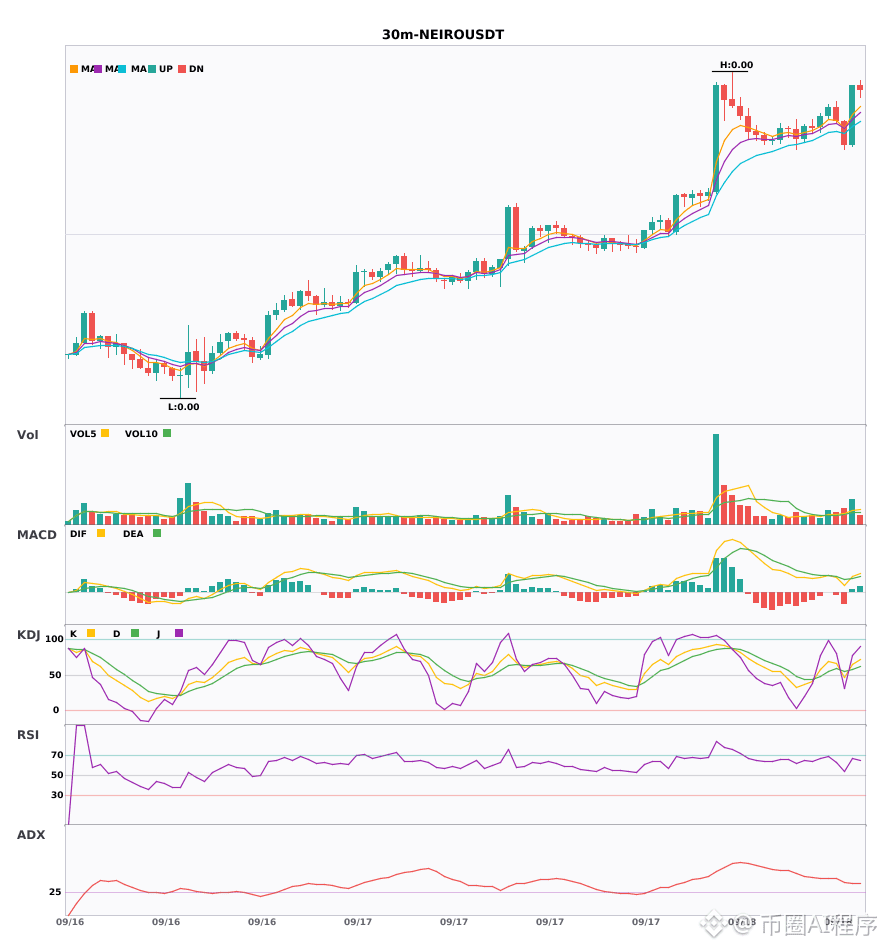
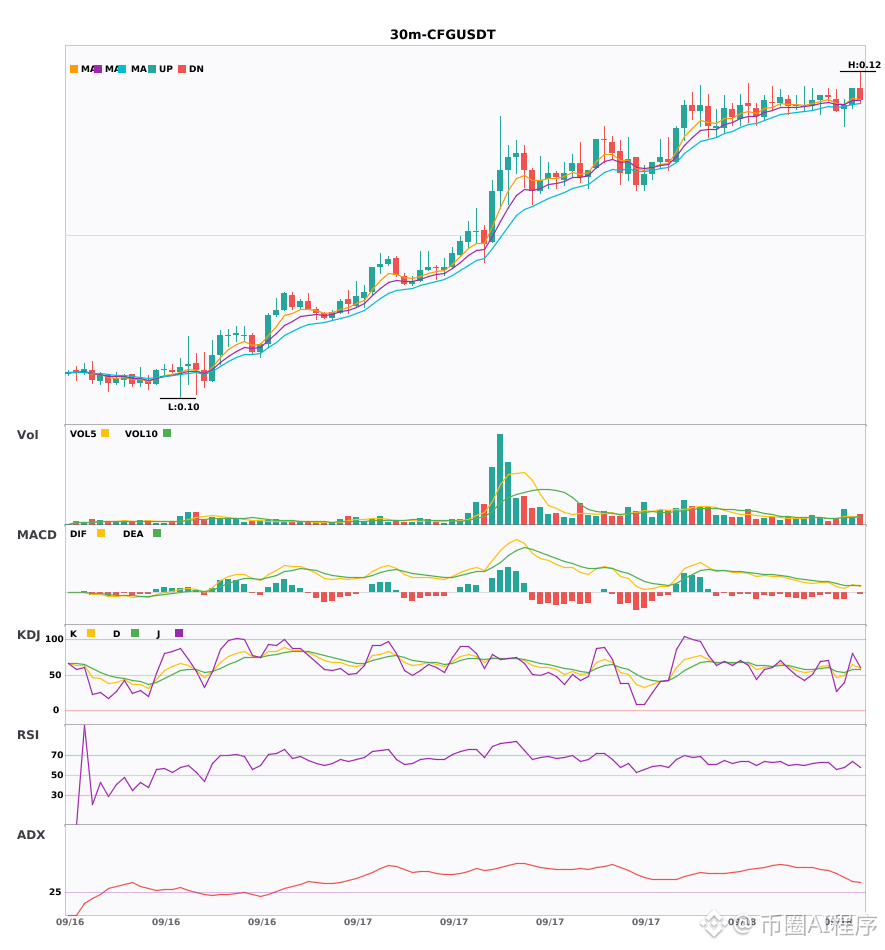
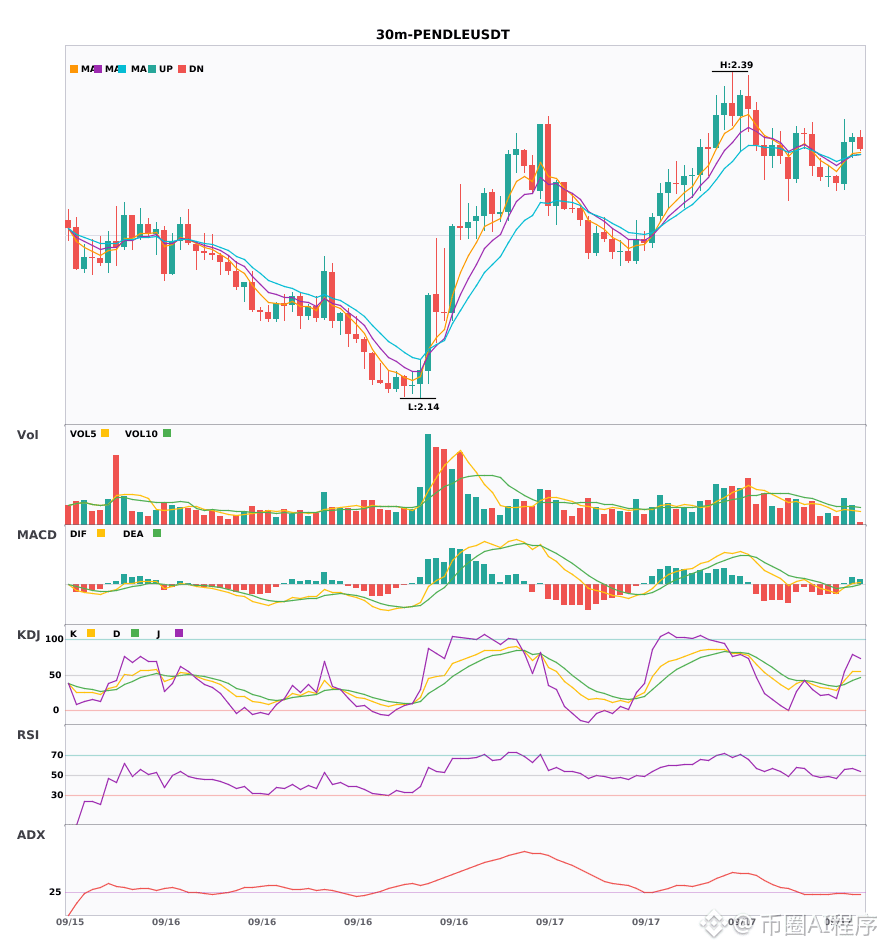
$PENDLE / $NEIRO / $CFG 30分钟多头信号,4小时多头趋势确认🔥
════════════════════
🔴 $PENDLE 30分钟 多头信号
⚠️技术面:这是多周期共振做多信号,4小时多头确认,30分钟出入场机会:MACD零上金叉放量,均线多头排列,成交量爆3.8倍。
════════════════════
🔴 $NEIRO 30分钟 多头信号
⚠️技术面:4小时多头共振确认 | 30分钟入场 MACD零上金叉,多头动能释放 | EMA5上穿EMA8,短期转多 | KDJ金叉,短期看多 (K为64.5 D为58.0) | 成交量放大(2.1倍)
════════════════════
🔴 $CFG 30分钟 多头信号
⚠️技术面:4小时多头共振确认 | 30分钟入场 MACD零上金叉,多头动能释放 | EMA5大于EMA8大于EMA13 多头排列 | KDJ金叉,短期看多 (K为64.5 D为57.0) | 成交量放大(2.1倍)
════════════════════
🔔 关注获取第一手行情异动 🔔
#多周期共振 #PENDLE #NEIRO #CFG
📌 交易时注意k线形态是否符合
$PENDLE / $NEIRO / $CFG 30分钟多头信号,4小时多头趋势确认🔥
════════════════════
🔴 $PENDLE 30分钟 多头信号
⚠️技术面:这是多周期共振做多信号,4小时多头确认,30分钟出入场机会:MACD零上金叉放量,均线多头排列,成交量爆3.8倍。
════════════════════
🔴 $NEIRO 30分钟 多头信号
⚠️技术面:4小时多头共振确认 | 30分钟入场 MACD零上金叉,多头动能释放 | EMA5上穿EMA8,短期转多 | KDJ金叉,短期看多 (K为64.5 D为58.0) | 成交量放大(2.1倍)
════════════════════
🔴 $CFG 30分钟 多头信号
⚠️技术面:4小时多头共振确认 | 30分钟入场 MACD零上金叉,多头动能释放 | EMA5大于EMA8大于EMA13 多头排列 | KDJ金叉,短期看多 (K为64.5 D为57.0) | 成交量放大(2.1倍)
════════════════════
🔔 关注获取第一手行情异动 🔔
#多周期共振 #PENDLE #NEIRO #CFG
📌 交易时注意k线形态是否符合
════════════════════
🔴 $PENDLE 30分钟 多头信号
⚠️技术面:这是多周期共振做多信号,4小时多头确认,30分钟出入场机会:MACD零上金叉放量,均线多头排列,成交量爆3.8倍。
════════════════════
🔴 $NEIRO 30分钟 多头信号
⚠️技术面:4小时多头共振确认 | 30分钟入场 MACD零上金叉,多头动能释放 | EMA5上穿EMA8,短期转多 | KDJ金叉,短期看多 (K为64.5 D为58.0) | 成交量放大(2.1倍)
════════════════════
🔴 $CFG 30分钟 多头信号
⚠️技术面:4小时多头共振确认 | 30分钟入场 MACD零上金叉,多头动能释放 | EMA5大于EMA8大于EMA13 多头排列 | KDJ金叉,短期看多 (K为64.5 D为57.0) | 成交量放大(2.1倍)
════════════════════
🔔 关注获取第一手行情异动 🔔
#多周期共振 #PENDLE #NEIRO #CFG
📌 交易时注意k线形态是否符合
218
·
--
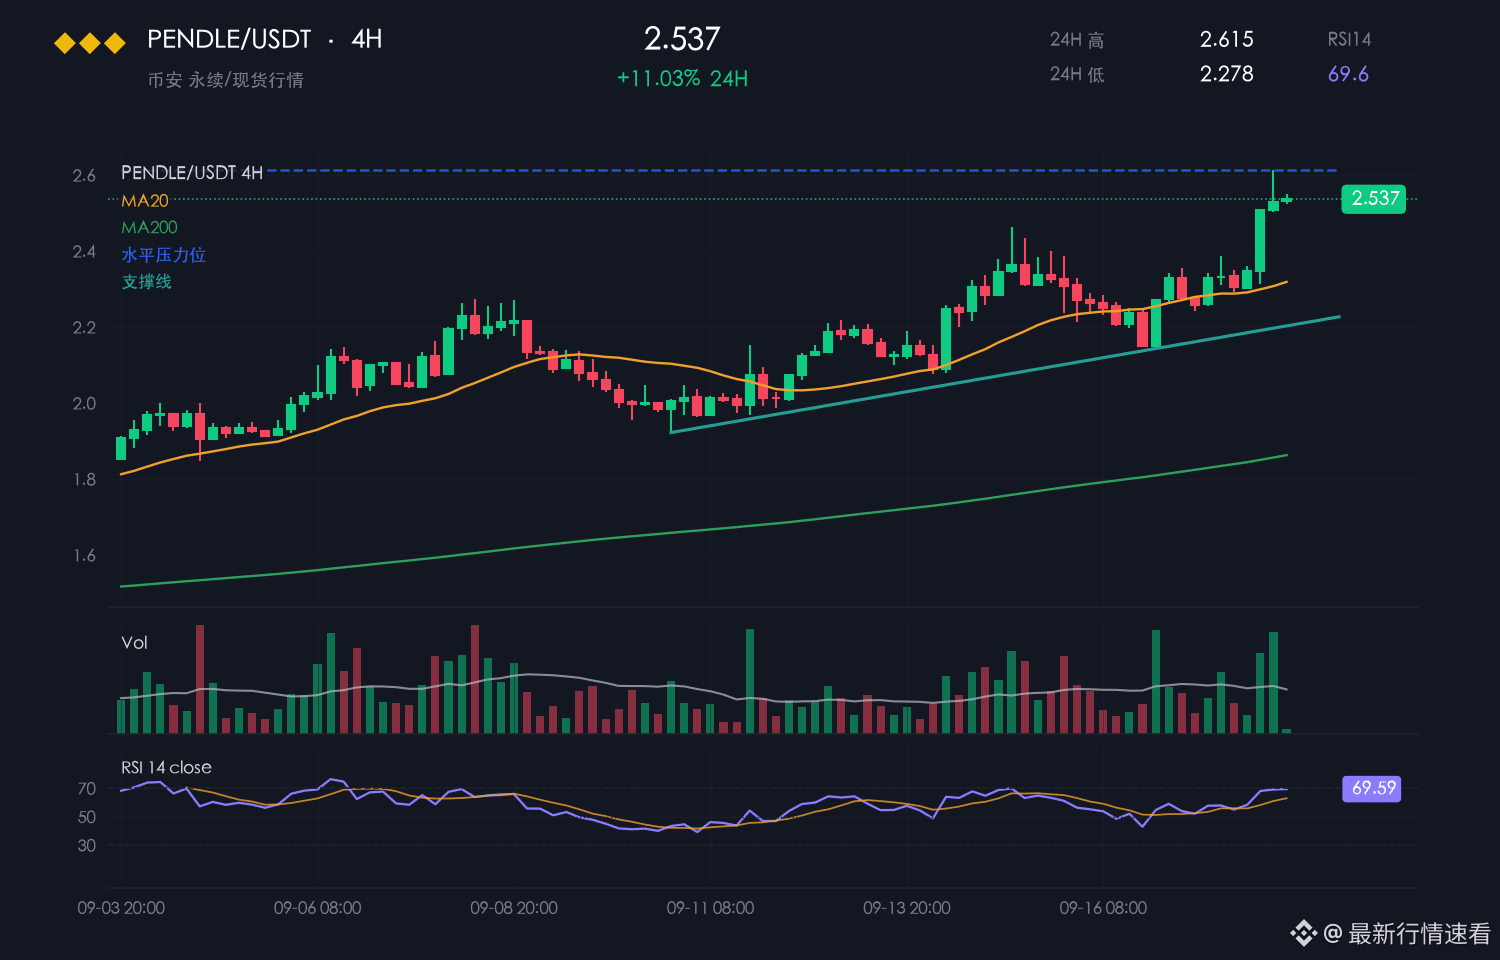
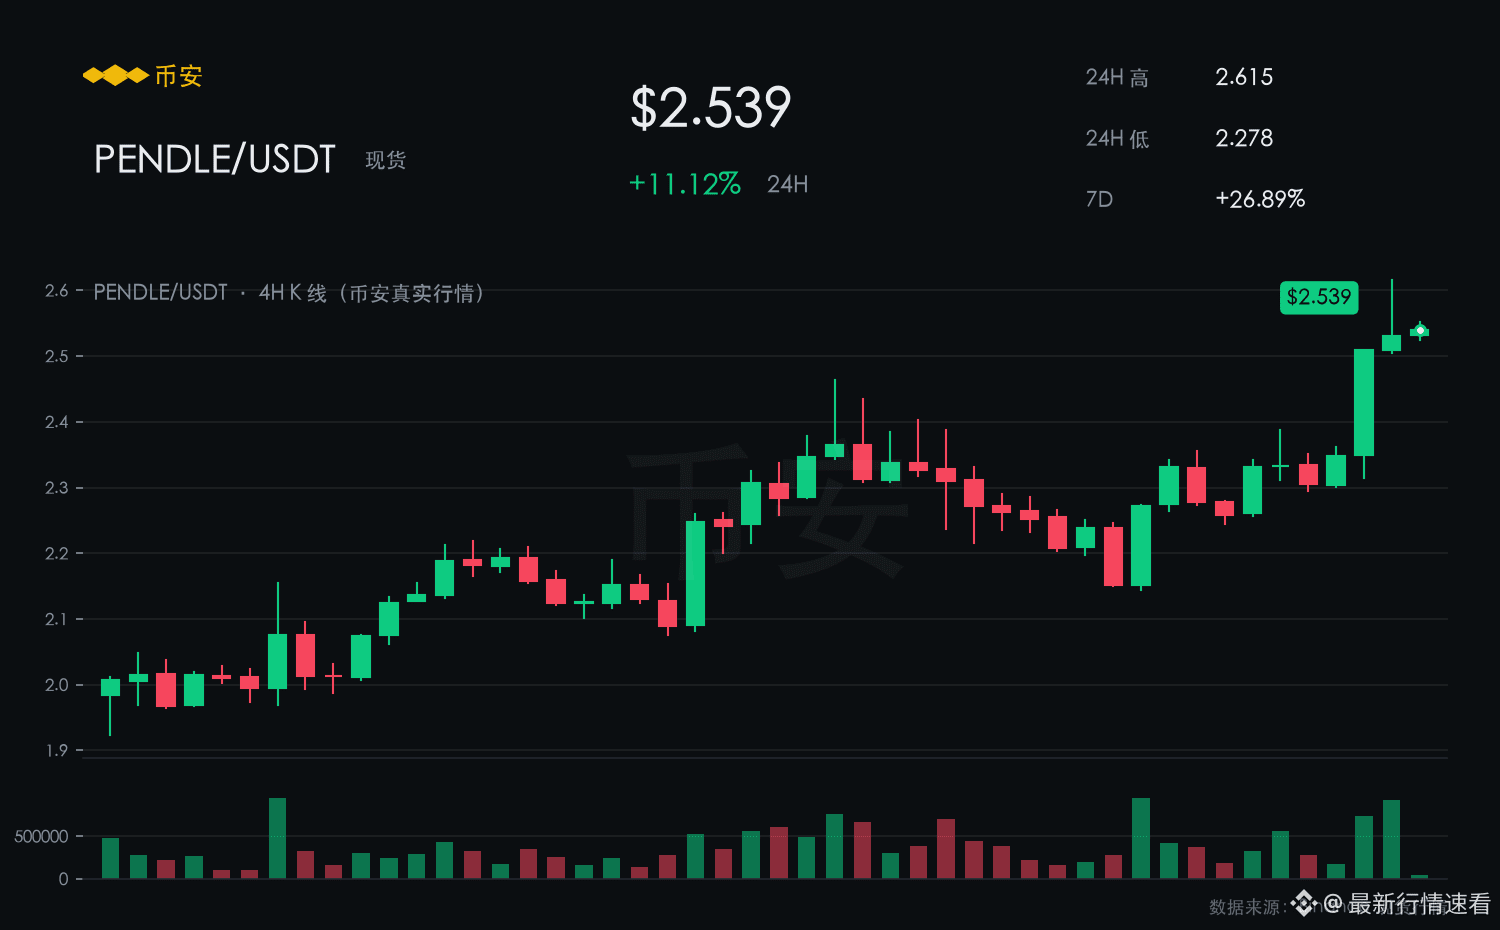
【看 涨】
PENDLE 现报 2.536,24 小时涨 11.03%,7 日涨幅 26.74%,日内区间 2.278–2.615,振幅 14.8%。
【盘面】
最近几根 4 小时 K 线的重心持续抬高,多头控盘的迹象比较明显。
2.278 这个位置多次回踩不破,回调承接很干脆。
同期 BTC 24 小时 +1.91%,PENDLE 的 11.03% 明显跑赢大盘,资金偏好度更高。
短期偏向看涨。
【看涨理由】
24 小时 11.03% 的涨幅配上 2.278–2.615 的波动,眼下是做多的一方在主导。
24 小时 11.03% 的上涨里,日内高点 2.615 被反复测试,说明上方压力在被消化。
涨得快也意味着回撤快,仓位上留点余地比满仓舒服。
反弹先看日内高点 2.615,有效突破后打开新空间;失守 2.278 则转为观望。
$PENDLE #PENDLE
【看 涨】
PENDLE 现报 2.536,24 小时涨 11.03%,7 日涨幅 26.74%,日内区间 2.278–2.615,振幅 14.8%。
【盘面】
最近几根 4 小时 K 线的重心持续抬高,多头控盘的迹象比较明显。
2.278 这个位置多次回踩不破,回调承接很干脆。
同期 BTC 24 小时 +1.91%,PENDLE 的 11.03% 明显跑赢大盘,资金偏好度更高。
短期偏向看涨。
【看涨理由】
24 小时 11.03% 的涨幅配上 2.278–2.615 的波动,眼下是做多的一方在主导。
24 小时 11.03% 的上涨里,日内高点 2.615 被反复测试,说明上方压力在被消化。
涨得快也意味着回撤快,仓位上留点余地比满仓舒服。
反弹先看日内高点 2.615,有效突破后打开新空间;失守 2.278 则转为观望。
$PENDLE #PENDLE
PENDLE 现报 2.536,24 小时涨 11.03%,7 日涨幅 26.74%,日内区间 2.278–2.615,振幅 14.8%。
【盘面】
最近几根 4 小时 K 线的重心持续抬高,多头控盘的迹象比较明显。
2.278 这个位置多次回踩不破,回调承接很干脆。
同期 BTC 24 小时 +1.91%,PENDLE 的 11.03% 明显跑赢大盘,资金偏好度更高。
短期偏向看涨。
【看涨理由】
24 小时 11.03% 的涨幅配上 2.278–2.615 的波动,眼下是做多的一方在主导。
24 小时 11.03% 的上涨里,日内高点 2.615 被反复测试,说明上方压力在被消化。
涨得快也意味着回撤快,仓位上留点余地比满仓舒服。
反弹先看日内高点 2.615,有效突破后打开新空间;失守 2.278 则转为观望。
$PENDLE #PENDLE
10
5分钟趋势扫描,3个明确机会。
$PENDLE 做多。放量突破前高,量比3.73倍,收盘站稳压力位2.4087上方。5分钟上升,15分钟上升,1小时强势上升。入场评分76,结构评分87。高周期真空区,上方无可见阻力。
当前价 2.41。入场 2.39-2.42,止损 2.35,目标 2.55,盈亏比 2.6:1。
结论:可以买。放量突破确认,三周期共振,结构评分全市场最高,回踩EMA附近低吸优先。
$TAO 做多。突破前高237.97,量比1.51倍,价格守住压力位上方,下方留有跳空缺口支撑。5分钟上升,15分钟上升,1小时上升。入场评分76,结构评分78。高周期真空区,上行空间充足。
当前价 238.62。入场 236.5-239.0,止损 232.5,目标 252,盈亏比 2.7:1。
结论:可以买。多周期共振,缺口结构保护,突破后回踩EMA20是更好的上车点。
$PUMP 做多。5分钟震荡消化后延续上行,量比3.76倍,1小时维持强势上升趋势。5分钟震荡,15分钟上升,1小时强势上升。入场评分66,结构评分66。高周期真空区。
当前价 0.004133。入场 0.00407-0.00414,止损 0.00395,目标 0.00440,盈亏比 1.9:1。
结论:可以买。5分钟仍在震荡中,建议等回踩企稳再进,确定性和盈亏比弱于前两个,仓位减半。
建议仓位:每个币不超过10%。
#PENDLE #TAO #PUMP #突破 #做多
5分钟趋势扫描,3个明确机会。
$PENDLE 做多。放量突破前高,量比3.73倍,收盘站稳压力位2.4087上方。5分钟上升,15分钟上升,1小时强势上升。入场评分76,结构评分87。高周期真空区,上方无可见阻力。
当前价 2.41。入场 2.39-2.42,止损 2.35,目标 2.55,盈亏比 2.6:1。
结论:可以买。放量突破确认,三周期共振,结构评分全市场最高,回踩EMA附近低吸优先。
$TAO 做多。突破前高237.97,量比1.51倍,价格守住压力位上方,下方留有跳空缺口支撑。5分钟上升,15分钟上升,1小时上升。入场评分76,结构评分78。高周期真空区,上行空间充足。
当前价 238.62。入场 236.5-239.0,止损 232.5,目标 252,盈亏比 2.7:1。
结论:可以买。多周期共振,缺口结构保护,突破后回踩EMA20是更好的上车点。
$PUMP 做多。5分钟震荡消化后延续上行,量比3.76倍,1小时维持强势上升趋势。5分钟震荡,15分钟上升,1小时强势上升。入场评分66,结构评分66。高周期真空区。
当前价 0.004133。入场 0.00407-0.00414,止损 0.00395,目标 0.00440,盈亏比 1.9:1。
结论:可以买。5分钟仍在震荡中,建议等回踩企稳再进,确定性和盈亏比弱于前两个,仓位减半。
建议仓位:每个币不超过10%。
#PENDLE #TAO #PUMP #突破 #做多
$PENDLE 做多。放量突破前高,量比3.73倍,收盘站稳压力位2.4087上方。5分钟上升,15分钟上升,1小时强势上升。入场评分76,结构评分87。高周期真空区,上方无可见阻力。
当前价 2.41。入场 2.39-2.42,止损 2.35,目标 2.55,盈亏比 2.6:1。
结论:可以买。放量突破确认,三周期共振,结构评分全市场最高,回踩EMA附近低吸优先。
$TAO 做多。突破前高237.97,量比1.51倍,价格守住压力位上方,下方留有跳空缺口支撑。5分钟上升,15分钟上升,1小时上升。入场评分76,结构评分78。高周期真空区,上行空间充足。
当前价 238.62。入场 236.5-239.0,止损 232.5,目标 252,盈亏比 2.7:1。
结论:可以买。多周期共振,缺口结构保护,突破后回踩EMA20是更好的上车点。
$PUMP 做多。5分钟震荡消化后延续上行,量比3.76倍,1小时维持强势上升趋势。5分钟震荡,15分钟上升,1小时强势上升。入场评分66,结构评分66。高周期真空区。
当前价 0.004133。入场 0.00407-0.00414,止损 0.00395,目标 0.00440,盈亏比 1.9:1。
结论:可以买。5分钟仍在震荡中,建议等回踩企稳再进,确定性和盈亏比弱于前两个,仓位减半。
建议仓位:每个币不超过10%。
#PENDLE #TAO #PUMP #突破 #做多
54
·
--
{spot}(PENDLEUSDT)
PENDLE 的供应压力正在反转
$PENDLEUSDT 的故事,比今天这波价格走势更值得关注。
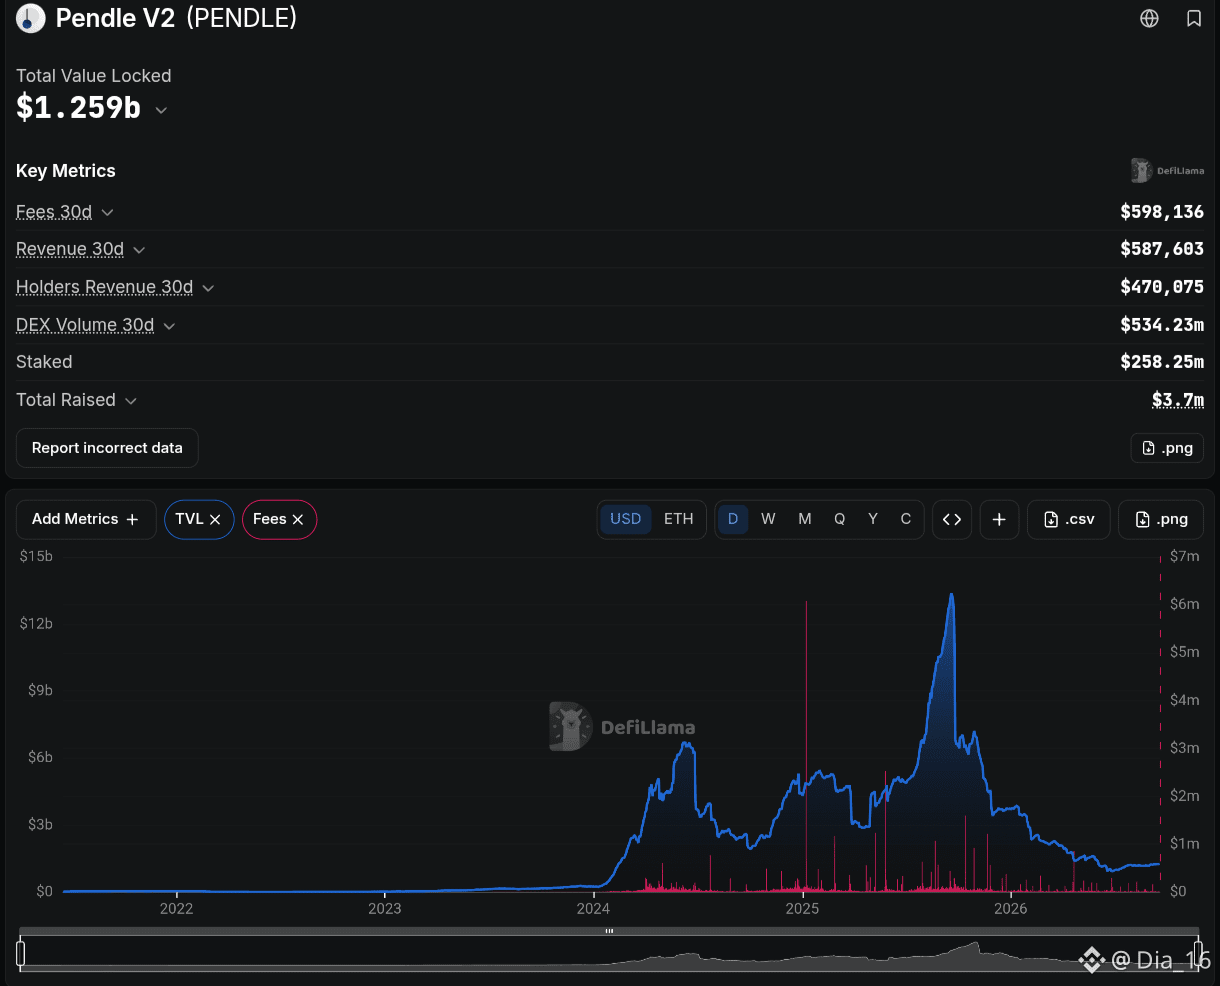
Pendle 的 V2 费用模型现在将 80% 的收益和掉期手续费导向 PENDLE 回购。
仅这一点就很关键,但更大的变化发生在供应端。
根据今日引用的数据,PENDLE 的发行量自 2026 年初以来已大幅下降约 92%,而回购活动的速度目前大约是新代币供应的 10 倍。
这将改变代币经济的计算方式。
之前:
更高的协议活动 → 产生更多费用,但仍会有实质性的发行补充到供应中。
现在:
更高的协议活动 → 更多费用 → 更多 PENDLE 用于回购,
同时发行被大幅压缩。
Pendle 官方文档也证实:协议费用会每两周被收取,然后在接下来一周内通过为期 1 小时的 TWAP(时间加权平均价)购买 PENDLE。其中最多 100% 被回购的代币可分配给活跃的 sPENDLE 持有者。
此外,还有一个新的需求端催化因素。
一家资产规模约 10 亿美元的 Partners Group 基础设施战略现已通过 Pendle 的 NGI+ 上链接入,使机构级的真实世界资产敞口进入协议。
因此,论点不再只是“收益交易正在增长”。
它正在变成:
Pendle 上更多资产
→ 更多收益与掉期活动
→ 更多协议费用
→ 更多 PENDLE 从市场被买入
→ 而新的发行仍在不断缩减。
这比 Pendle 在其发行更高的阶段拥有了更清晰的价值捕获闭环。
但风险同样重要。
只有在产生费用的活动仍然保持高位时,回购才会持续强势。一个新的 RWA 市场即便仅凭 AUM 看起来很亮眼,
但对 PENDLE 持有者而言,真正关键的是这笔资本是否实际带来了有意义的交易活动与费用。
我接下来会重点关注这个指标:
不是 Pendle 上线了多少资产,
而是协议费用的增长是否持续跑赢代币发行。
如果这条差距继续扩大,供应端的故事就会越来越难以忽视。
$PENDLE #PENDLE
PENDLE 的供应压力正在反转
$PENDLEUSDT 的故事,比今天这波价格走势更值得关注。
Pendle 的 V2 费用模型现在将 80% 的收益和掉期手续费导向 PENDLE 回购。
仅这一点就很关键,但更大的变化发生在供应端。
根据今日引用的数据,PENDLE 的发行量自 2026 年初以来已大幅下降约 92%,而回购活动的速度目前大约是新代币供应的 10 倍。
这将改变代币经济的计算方式。
之前:
更高的协议活动 → 产生更多费用,但仍会有实质性的发行补充到供应中。
现在:
更高的协议活动 → 更多费用 → 更多 PENDLE 用于回购,
同时发行被大幅压缩。
Pendle 官方文档也证实:协议费用会每两周被收取,然后在接下来一周内通过为期 1 小时的 TWAP(时间加权平均价)购买 PENDLE。其中最多 100% 被回购的代币可分配给活跃的 sPENDLE 持有者。
此外,还有一个新的需求端催化因素。
一家资产规模约 10 亿美元的 Partners Group 基础设施战略现已通过 Pendle 的 NGI+ 上链接入,使机构级的真实世界资产敞口进入协议。
因此,论点不再只是“收益交易正在增长”。
它正在变成:
Pendle 上更多资产
→ 更多收益与掉期活动
→ 更多协议费用
→ 更多 PENDLE 从市场被买入
→ 而新的发行仍在不断缩减。
这比 Pendle 在其发行更高的阶段拥有了更清晰的价值捕获闭环。
但风险同样重要。
只有在产生费用的活动仍然保持高位时,回购才会持续强势。一个新的 RWA 市场即便仅凭 AUM 看起来很亮眼,
但对 PENDLE 持有者而言,真正关键的是这笔资本是否实际带来了有意义的交易活动与费用。
我接下来会重点关注这个指标:
不是 Pendle 上线了多少资产,
而是协议费用的增长是否持续跑赢代币发行。
如果这条差距继续扩大,供应端的故事就会越来越难以忽视。
$PENDLE #PENDLE
$PENDLEUSDT 的故事,比今天这波价格走势更值得关注。
Pendle 的 V2 费用模型现在将 80% 的收益和掉期手续费导向 PENDLE 回购。
仅这一点就很关键,但更大的变化发生在供应端。
根据今日引用的数据,PENDLE 的发行量自 2026 年初以来已大幅下降约 92%,而回购活动的速度目前大约是新代币供应的 10 倍。
这将改变代币经济的计算方式。
之前:
更高的协议活动 → 产生更多费用,但仍会有实质性的发行补充到供应中。
现在:
更高的协议活动 → 更多费用 → 更多 PENDLE 用于回购,
同时发行被大幅压缩。
Pendle 官方文档也证实:协议费用会每两周被收取,然后在接下来一周内通过为期 1 小时的 TWAP(时间加权平均价)购买 PENDLE。其中最多 100% 被回购的代币可分配给活跃的 sPENDLE 持有者。
此外,还有一个新的需求端催化因素。
一家资产规模约 10 亿美元的 Partners Group 基础设施战略现已通过 Pendle 的 NGI+ 上链接入,使机构级的真实世界资产敞口进入协议。
因此,论点不再只是“收益交易正在增长”。
它正在变成:
Pendle 上更多资产
→ 更多收益与掉期活动
→ 更多协议费用
→ 更多 PENDLE 从市场被买入
→ 而新的发行仍在不断缩减。
这比 Pendle 在其发行更高的阶段拥有了更清晰的价值捕获闭环。
但风险同样重要。
只有在产生费用的活动仍然保持高位时,回购才会持续强势。一个新的 RWA 市场即便仅凭 AUM 看起来很亮眼,
但对 PENDLE 持有者而言,真正关键的是这笔资本是否实际带来了有意义的交易活动与费用。
我接下来会重点关注这个指标:
不是 Pendle 上线了多少资产,
而是协议费用的增长是否持续跑赢代币发行。
如果这条差距继续扩大,供应端的故事就会越来越难以忽视。
$PENDLE #PENDLE
371
·
--
【看 涨】
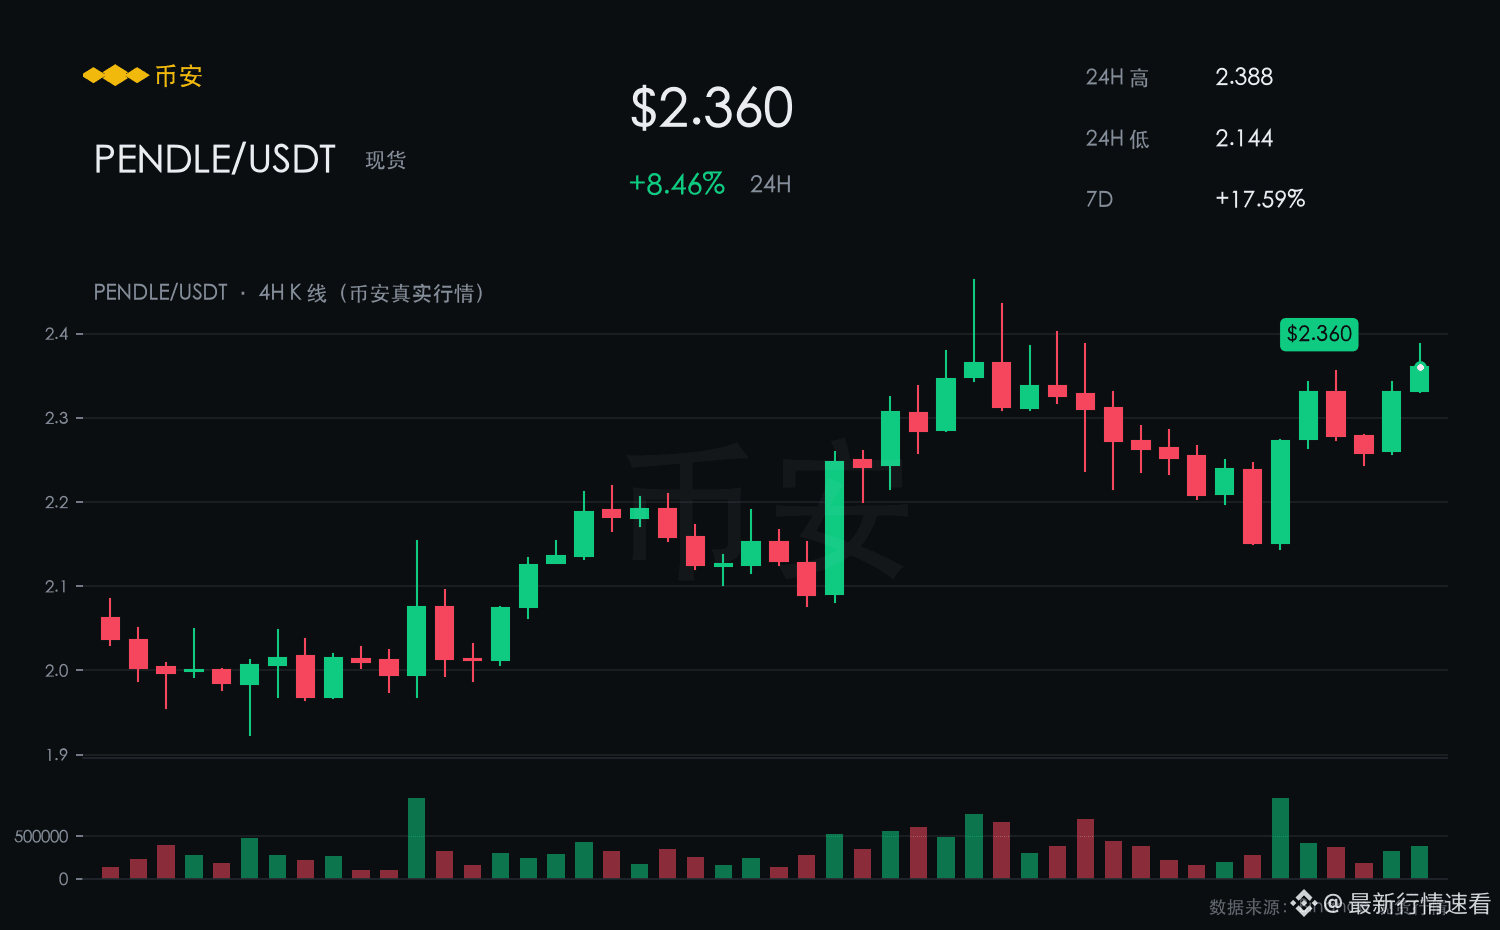
PENDLE 现报 2.360,24 小时涨 8.46%,7 日涨幅 17.59%,日内区间 2.144–2.388,振幅 11.4%。
【盘面】
跟跌不跟涨的行情里 PENDLE 反着来,24 小时收红就是态度。
下方 2.144 支撑经过两轮测试都站住了。
把 BTC 的 +1.80% 放在一起看,PENDLE 明显强于市场平均水位。
短期偏向看涨。
【看涨理由】
7 日 17.59% 与 24 小时 8.46% 同向,短期动量和中期方向不打架。
24 小时 8.46% 的上涨里,日内高点 2.388 被反复测试,说明上方压力在被消化。
风险在于短线上涨之后随时可能出现获利回吐,追高容易被插针。
操作上以 2.144 为止损位,向上看 2.388 的突破空间。
$PENDLE #PENDLE
【看 涨】
PENDLE 现报 2.360,24 小时涨 8.46%,7 日涨幅 17.59%,日内区间 2.144–2.388,振幅 11.4%。
【盘面】
跟跌不跟涨的行情里 PENDLE 反着来,24 小时收红就是态度。
下方 2.144 支撑经过两轮测试都站住了。
把 BTC 的 +1.80% 放在一起看,PENDLE 明显强于市场平均水位。
短期偏向看涨。
【看涨理由】
7 日 17.59% 与 24 小时 8.46% 同向,短期动量和中期方向不打架。
24 小时 8.46% 的上涨里,日内高点 2.388 被反复测试,说明上方压力在被消化。
风险在于短线上涨之后随时可能出现获利回吐,追高容易被插针。
操作上以 2.144 为止损位,向上看 2.388 的突破空间。
$PENDLE #PENDLE
PENDLE 现报 2.360,24 小时涨 8.46%,7 日涨幅 17.59%,日内区间 2.144–2.388,振幅 11.4%。
【盘面】
跟跌不跟涨的行情里 PENDLE 反着来,24 小时收红就是态度。
下方 2.144 支撑经过两轮测试都站住了。
把 BTC 的 +1.80% 放在一起看,PENDLE 明显强于市场平均水位。
短期偏向看涨。
【看涨理由】
7 日 17.59% 与 24 小时 8.46% 同向,短期动量和中期方向不打架。
24 小时 8.46% 的上涨里,日内高点 2.388 被反复测试,说明上方压力在被消化。
风险在于短线上涨之后随时可能出现获利回吐,追高容易被插针。
操作上以 2.144 为止损位,向上看 2.388 的突破空间。
$PENDLE #PENDLE
13
🔥 不可阻挡的动能设置 🔥
没有猜测,没有压力。我们花了数小时分析这套策略,让你交易时拥有100%的安心。
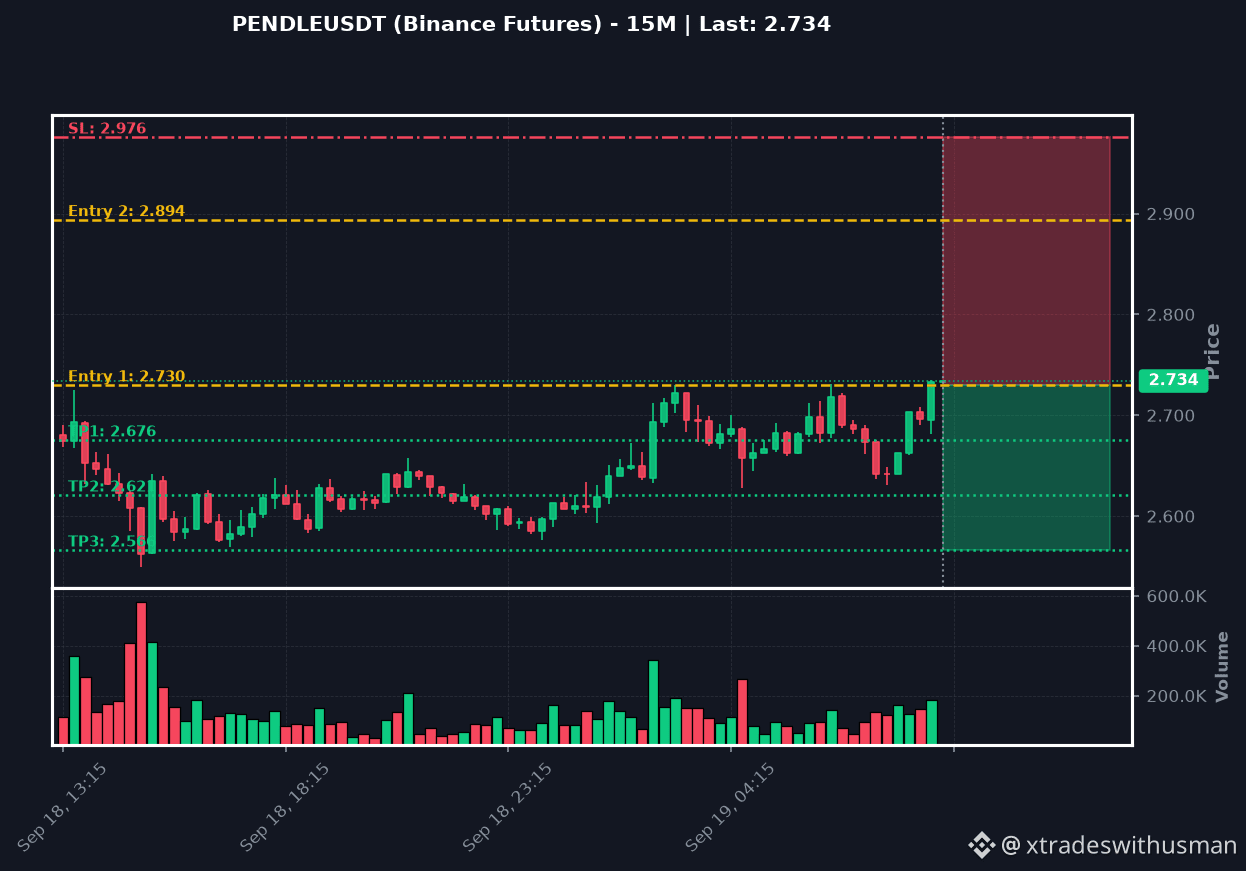
$PENDLE (15m)
📌 状态:做空 🚀
👉 入场 1:2.7302
👉 入场 2:2.894
🎯 止盈 1:2.6756
🎯 止盈 2:2.621
🎯 止盈 3:2.5664
⛔ 止损:2.975918
⚡ 杠杆:交叉 20x
👇 现在下单,保持耐心!
💡 没有策略的交易就是赌博。跟着我们,用纯粹的分析精度交易。
#Write2Earn #Binance #BTC #TrendingTopic #PENDLE
🔥 不可阻挡的动能设置 🔥
没有猜测,没有压力。我们花了数小时分析这套策略,让你交易时拥有100%的安心。
$PENDLE (15m)
📌 状态:做空 🚀
👉 入场 1:2.7302
👉 入场 2:2.894
🎯 止盈 1:2.6756
🎯 止盈 2:2.621
🎯 止盈 3:2.5664
⛔ 止损:2.975918
⚡ 杠杆:交叉 20x
👇 现在下单,保持耐心!
💡 没有策略的交易就是赌博。跟着我们,用纯粹的分析精度交易。
#Write2Earn #Binance #BTC #TrendingTopic #PENDLE
没有猜测,没有压力。我们花了数小时分析这套策略,让你交易时拥有100%的安心。
$PENDLE (15m)
📌 状态:做空 🚀
👉 入场 1:2.7302
👉 入场 2:2.894
🎯 止盈 1:2.6756
🎯 止盈 2:2.621
🎯 止盈 3:2.5664
⛔ 止损:2.975918
⚡ 杠杆:交叉 20x
👇 现在下单,保持耐心!
💡 没有策略的交易就是赌博。跟着我们,用纯粹的分析精度交易。
#Write2Earn #Binance #BTC #TrendingTopic #PENDLE
5
🏆 再次取得胜利!
$PENDLE 我们达成目标收益水平,实现 20.01% ROI!当别人质疑时,我们的社区却在获利。保持忠诚!💎
❤️ 感谢您一直以来的信任。我们一起向前!
📌 原始设置($PENDLE):
方向:做空 🚀
👉 入场 1:2.6932
👉 入场 2:2.8548
🎯 第一目标(TP 1):2.6393
🎯 第二目标(TP 2):2.5855
🎯 第三目标(TP 3):2.5316
⛔ 止损:2.935588
⚡ 杠杆:交叉 20x
🔒 [交易已完成 & 已关闭 - 仅供参考的设置]
#Write2Earn #Binance #BTC #TrendingTopic #PENDLE
🏆 再次取得胜利!
$PENDLE 我们达成目标收益水平,实现 20.01% ROI!当别人质疑时,我们的社区却在获利。保持忠诚!💎
❤️ 感谢您一直以来的信任。我们一起向前!
📌 原始设置($PENDLE ):
方向:做空 🚀
👉 入场 1:2.6932
👉 入场 2:2.8548
🎯 第一目标(TP 1):2.6393
🎯 第二目标(TP 2):2.5855
🎯 第三目标(TP 3):2.5316
⛔ 止损:2.935588
⚡ 杠杆:交叉 20x
🔒 [交易已完成 & 已关闭 - 仅供参考的设置]
#Write2Earn #Binance #BTC #TrendingTopic #PENDLE
$PENDLE 我们达成目标收益水平,实现 20.01% ROI!当别人质疑时,我们的社区却在获利。保持忠诚!💎
❤️ 感谢您一直以来的信任。我们一起向前!
📌 原始设置($PENDLE ):
方向:做空 🚀
👉 入场 1:2.6932
👉 入场 2:2.8548
🎯 第一目标(TP 1):2.6393
🎯 第二目标(TP 2):2.5855
🎯 第三目标(TP 3):2.5316
⛔ 止损:2.935588
⚡ 杠杆:交叉 20x
🔒 [交易已完成 & 已关闭 - 仅供参考的设置]
#Write2Earn #Binance #BTC #TrendingTopic #PENDLE
·
--
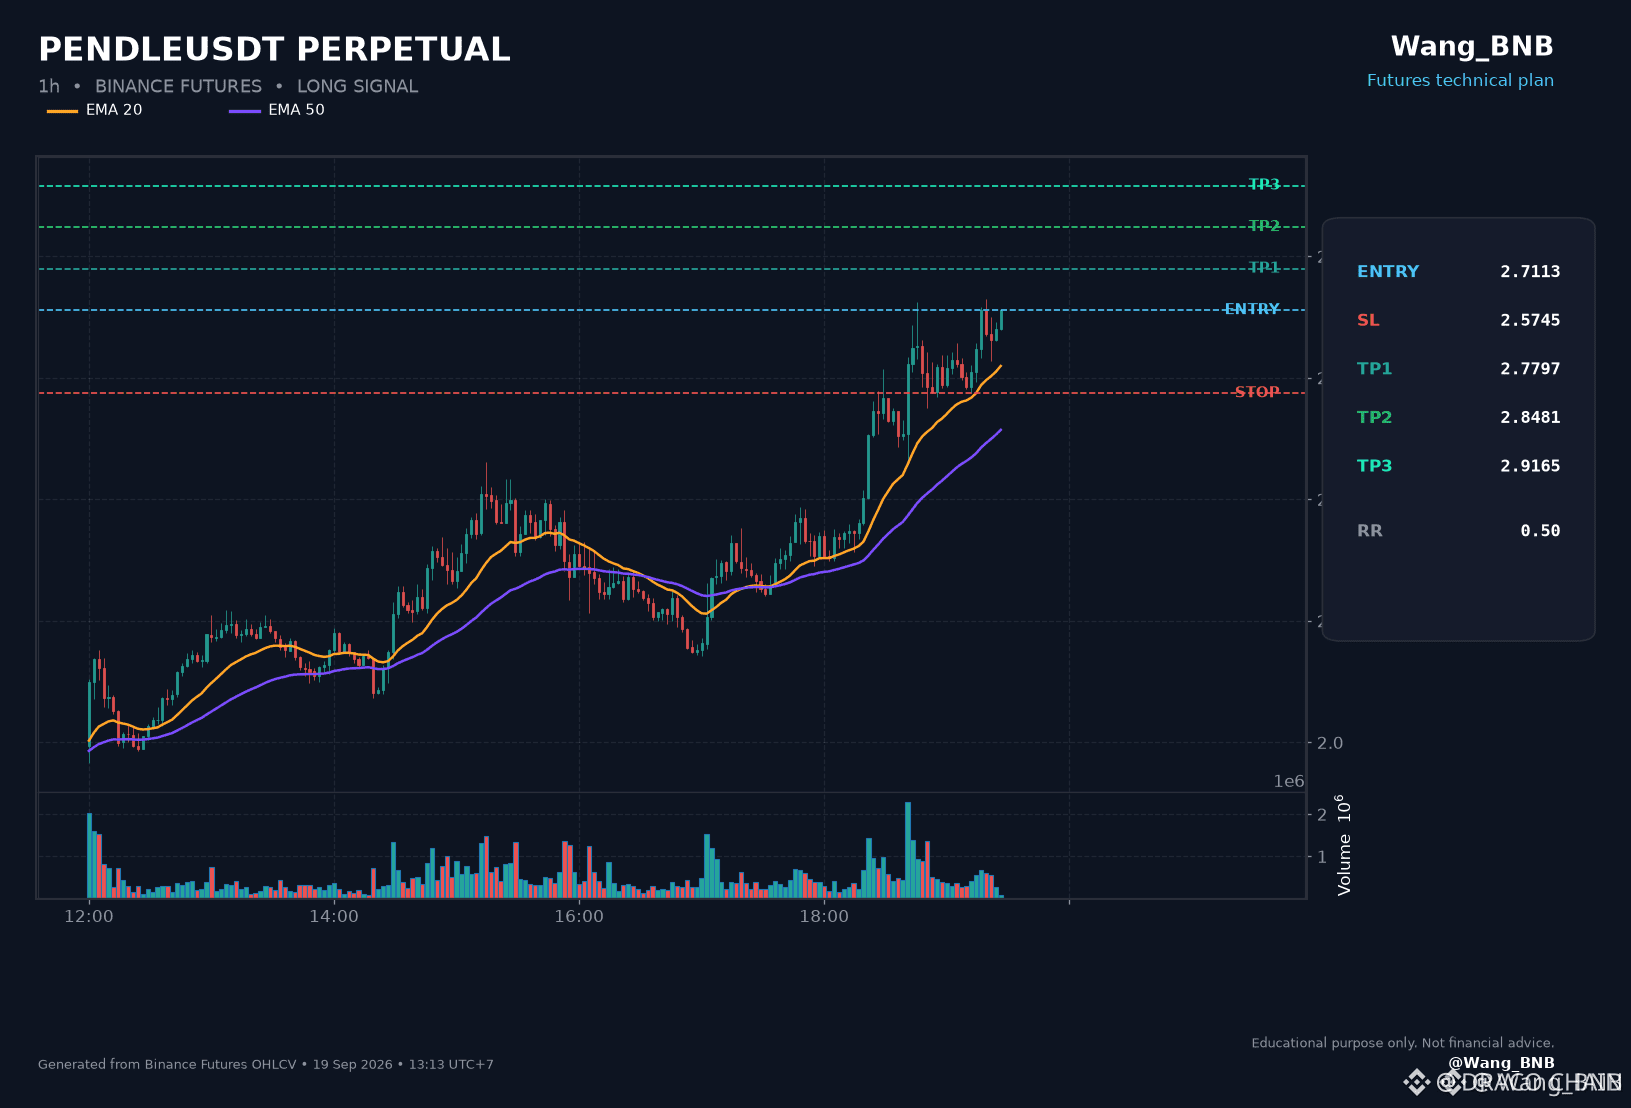
🚨 $PENDLE 在捍卫关键需求区,作为机构性定位信号:看涨突破!📈
入场:2.7113 🟢
目标1:2.7797 🎯
目标2:2.8481 💥
目标3:2.9165 🚀
止损:2.5745 ⚠️
聪明资金已扫清本地卖方流动性,在2.7113入场枢轴附近留下了干净的“公平价值缺口”。🦈 在更低的时间框架上,市场结构依然偏建设性:机构买单在该订单区块吸收卖压。
随着订单流重新转向上方,向上测试至2.9165这类上方买方流动性目标的推进,似乎已蓄势待发。📊 维持在2.5745之上以保证结构完整性,将使有利的风险回报论点保持成立。💬 你会在需求区下注,还是等待高成交量的确认?👇
⚠️ 非投资建议。务必管理好你的风险。🛡️
🏷️ #PENDLE #LongSetup #Crypto #MarketStructure
🔥 💎
🚨 $PENDLE 在捍卫关键需求区,作为机构性定位信号:看涨突破!📈
入场:2.7113 🟢
目标1:2.7797 🎯
目标2:2.8481 💥
目标3:2.9165 🚀
止损:2.5745 ⚠️
聪明资金已扫清本地卖方流动性,在2.7113入场枢轴附近留下了干净的“公平价值缺口”。🦈 在更低的时间框架上,市场结构依然偏建设性:机构买单在该订单区块吸收卖压。
随着订单流重新转向上方,向上测试至2.9165这类上方买方流动性目标的推进,似乎已蓄势待发。📊 维持在2.5745之上以保证结构完整性,将使有利的风险回报论点保持成立。💬 你会在需求区下注,还是等待高成交量的确认?👇
⚠️ 非投资建议。务必管理好你的风险。🛡️
🏷️ #PENDLE #LongSetup #Crypto #MarketStructure
🔥 💎
入场:2.7113 🟢
目标1:2.7797 🎯
目标2:2.8481 💥
目标3:2.9165 🚀
止损:2.5745 ⚠️
聪明资金已扫清本地卖方流动性,在2.7113入场枢轴附近留下了干净的“公平价值缺口”。🦈 在更低的时间框架上,市场结构依然偏建设性:机构买单在该订单区块吸收卖压。
随着订单流重新转向上方,向上测试至2.9165这类上方买方流动性目标的推进,似乎已蓄势待发。📊 维持在2.5745之上以保证结构完整性,将使有利的风险回报论点保持成立。💬 你会在需求区下注,还是等待高成交量的确认?👇
⚠️ 非投资建议。务必管理好你的风险。🛡️
🏷️ #PENDLE #LongSetup #Crypto #MarketStructure
🔥 💎
41
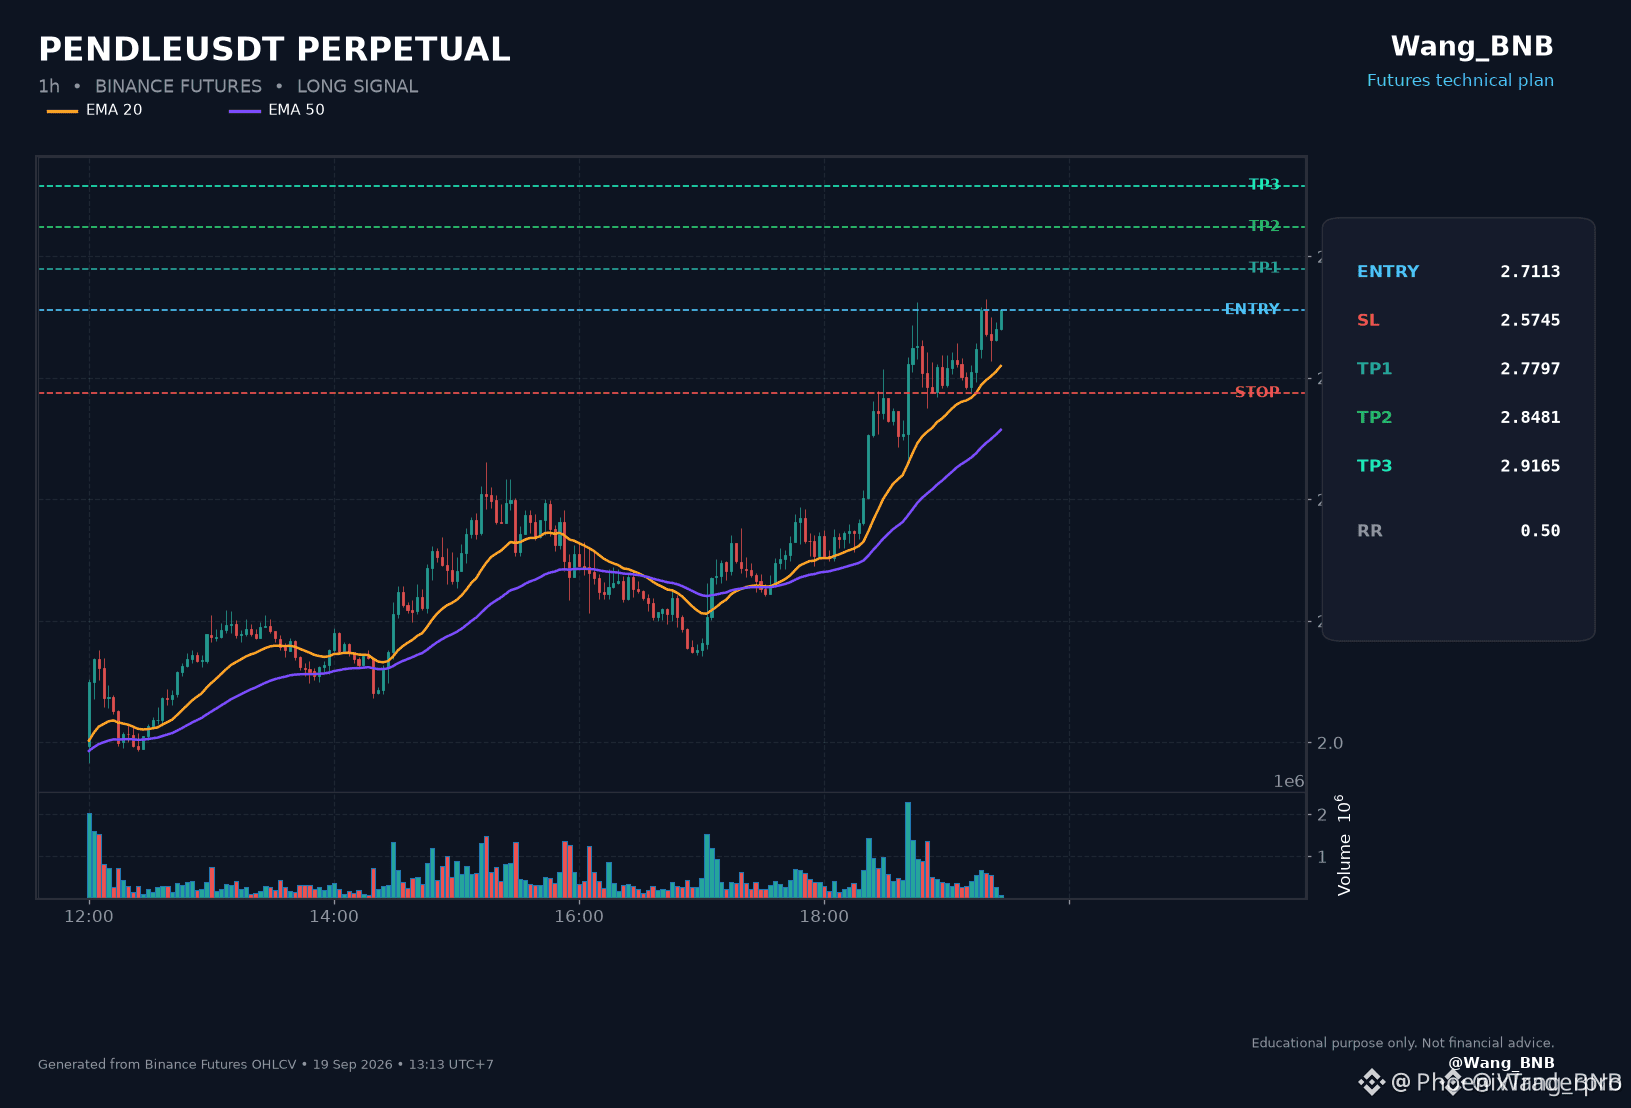
⚡ $PENDLE 在关键需求区充电,进行概率性长周期扩张!📈
入场:2.7113 ⚡
目标:2.9165 🚀
止损:2.5745 ⚠️
📌 买家正在安静地吸收约在 2.7113 附近的卖单,累积动能,准备迎来更高的果断上冲。📊 订单流动态显示,随着需求持续稳稳锁定,卖方动能正在减弱,从而在通往上方目标 2.9165 附近时形成一条干净的上行跑道。
💡 风险在 2.5745 的局部枢轴低点下方被明确界定,为纪律化执行提供了紧凑的风险/回报设置。💬 你是想提前布局这波行情,还是等待更多成交量确认?👇
⚠️ 非理财建议。务必管理好你的风险。🛡️
🏷️ #PENDLE #LongSetup #Crypto #Altcoins
🎯 ⚡
⚡ $PENDLE 在关键需求区充电,进行概率性长周期扩张!📈
入场:2.7113 ⚡
目标:2.9165 🚀
止损:2.5745 ⚠️
📌 买家正在安静地吸收约在 2.7113 附近的卖单,累积动能,准备迎来更高的果断上冲。📊 订单流动态显示,随着需求持续稳稳锁定,卖方动能正在减弱,从而在通往上方目标 2.9165 附近时形成一条干净的上行跑道。
💡 风险在 2.5745 的局部枢轴低点下方被明确界定,为纪律化执行提供了紧凑的风险/回报设置。💬 你是想提前布局这波行情,还是等待更多成交量确认?👇
⚠️ 非理财建议。务必管理好你的风险。🛡️
🏷️ #PENDLE #LongSetup #Crypto #Altcoins
🎯 ⚡
入场:2.7113 ⚡
目标:2.9165 🚀
止损:2.5745 ⚠️
📌 买家正在安静地吸收约在 2.7113 附近的卖单,累积动能,准备迎来更高的果断上冲。📊 订单流动态显示,随着需求持续稳稳锁定,卖方动能正在减弱,从而在通往上方目标 2.9165 附近时形成一条干净的上行跑道。
💡 风险在 2.5745 的局部枢轴低点下方被明确界定,为纪律化执行提供了紧凑的风险/回报设置。💬 你是想提前布局这波行情,还是等待更多成交量确认?👇
⚠️ 非理财建议。务必管理好你的风险。🛡️
🏷️ #PENDLE #LongSetup #Crypto #Altcoins
🎯 ⚡
55
·
--
一个10亿美元的基础设施基金启动了,建立在大多数散户交易者仍将其与收益耕作(yield farming)联系在一起的协议之上。图表的反应并不是一次尖峰——而是数周以来持续、稳步的攀升。
大型另类资产管理机构Partners Group推出了一个10亿美元的基础设施基金,利用Pendle的协议,这强化了一个与其共同酝酿的回购叙事——在此过程中链上成交量达到了20亿美元;这是真实使用数据,而不仅仅是标题。
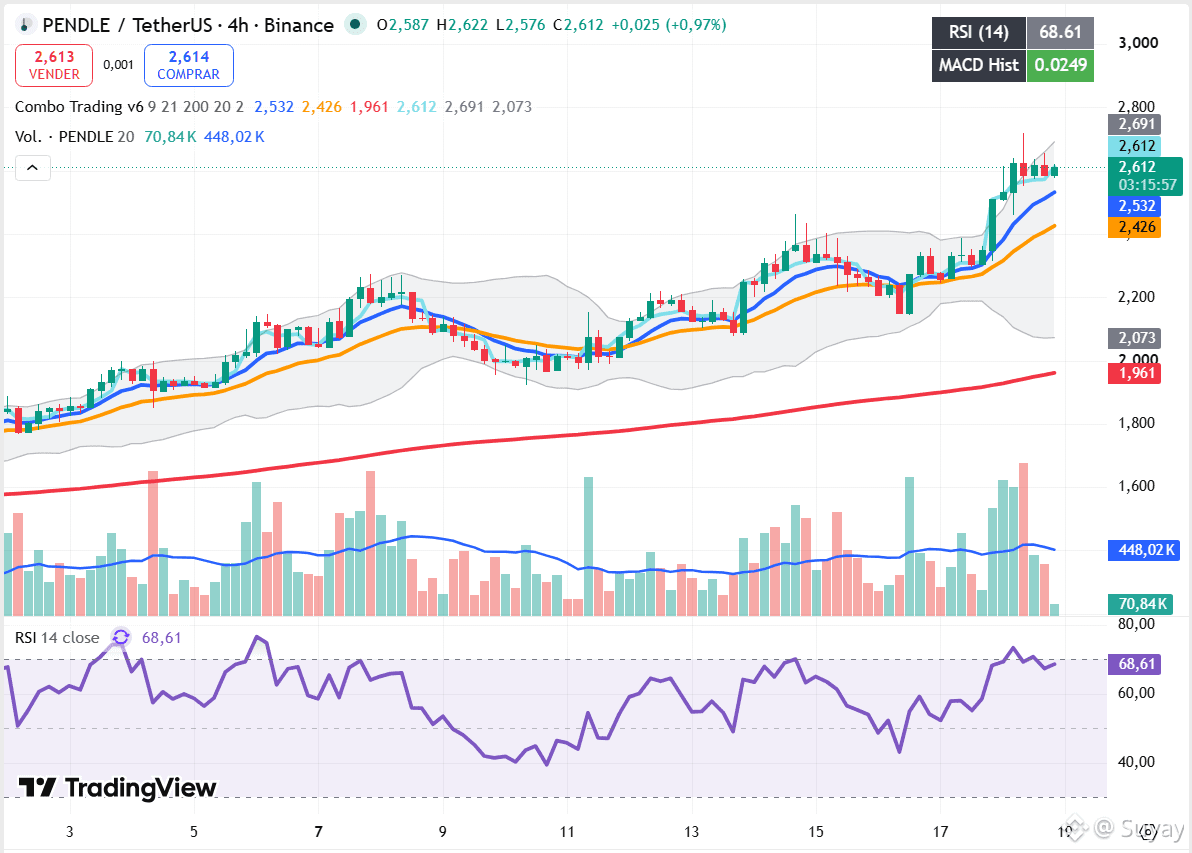
4小时图显示出一种与典型新闻驱动的拉升尖峰完全不同的结构:$PENDLE 自9月初以来一直在稳步“台阶式”上行,从约2,050一路涨到目前的2,612,中途回撤也比较浅,而不是一次剧烈的单次冲动。它正在三条EMA之上运行——9日线为2,532,21日线为2,426,以及一条200日线在1,961处持续上行——RSI为适中的68.61,且MACD柱状图为正,数值为0.0249。
一家机构型基金选择在某个协议的基础设施之上构建,这种验证方式不同于单一的交易催化剂——这意味着比大多数新闻驱动的“泵”(pump)更长的时间尺度。技术面也支撑了这种解读:RSI停留在60年代高位而非80附近,并且是台阶式上行而不是垂直飙升,这表明这波行情在其下方拥有比BCH当前突破所体现的更多结构性支撑。悬而未决的问题不在于基本面是否真实——它们确实真实——而在于这种稳步攀升能否跟得上这项10亿美元的任务:要真正部署到位需要数月,而不是数天。
非财务建议——仅供信息参考。
#PENDLE #RWA #Binance
一个10亿美元的基础设施基金启动了,建立在大多数散户交易者仍将其与收益耕作(yield farming)联系在一起的协议之上。图表的反应并不是一次尖峰——而是数周以来持续、稳步的攀升。
大型另类资产管理机构Partners Group推出了一个10亿美元的基础设施基金,利用Pendle的协议,这强化了一个与其共同酝酿的回购叙事——在此过程中链上成交量达到了20亿美元;这是真实使用数据,而不仅仅是标题。
4小时图显示出一种与典型新闻驱动的拉升尖峰完全不同的结构:$PENDLE 自9月初以来一直在稳步“台阶式”上行,从约2,050一路涨到目前的2,612,中途回撤也比较浅,而不是一次剧烈的单次冲动。它正在三条EMA之上运行——9日线为2,532,21日线为2,426,以及一条200日线在1,961处持续上行——RSI为适中的68.61,且MACD柱状图为正,数值为0.0249。
一家机构型基金选择在某个协议的基础设施之上构建,这种验证方式不同于单一的交易催化剂——这意味着比大多数新闻驱动的“泵”(pump)更长的时间尺度。技术面也支撑了这种解读:RSI停留在60年代高位而非80附近,并且是台阶式上行而不是垂直飙升,这表明这波行情在其下方拥有比BCH当前突破所体现的更多结构性支撑。悬而未决的问题不在于基本面是否真实——它们确实真实——而在于这种稳步攀升能否跟得上这项10亿美元的任务:要真正部署到位需要数月,而不是数天。
非财务建议——仅供信息参考。
#PENDLE #RWA #Binance
大型另类资产管理机构Partners Group推出了一个10亿美元的基础设施基金,利用Pendle的协议,这强化了一个与其共同酝酿的回购叙事——在此过程中链上成交量达到了20亿美元;这是真实使用数据,而不仅仅是标题。
4小时图显示出一种与典型新闻驱动的拉升尖峰完全不同的结构:$PENDLE 自9月初以来一直在稳步“台阶式”上行,从约2,050一路涨到目前的2,612,中途回撤也比较浅,而不是一次剧烈的单次冲动。它正在三条EMA之上运行——9日线为2,532,21日线为2,426,以及一条200日线在1,961处持续上行——RSI为适中的68.61,且MACD柱状图为正,数值为0.0249。
一家机构型基金选择在某个协议的基础设施之上构建,这种验证方式不同于单一的交易催化剂——这意味着比大多数新闻驱动的“泵”(pump)更长的时间尺度。技术面也支撑了这种解读:RSI停留在60年代高位而非80附近,并且是台阶式上行而不是垂直飙升,这表明这波行情在其下方拥有比BCH当前突破所体现的更多结构性支撑。悬而未决的问题不在于基本面是否真实——它们确实真实——而在于这种稳步攀升能否跟得上这项10亿美元的任务:要真正部署到位需要数月,而不是数天。
非财务建议——仅供信息参考。
#PENDLE #RWA #Binance
162
·
--
看涨
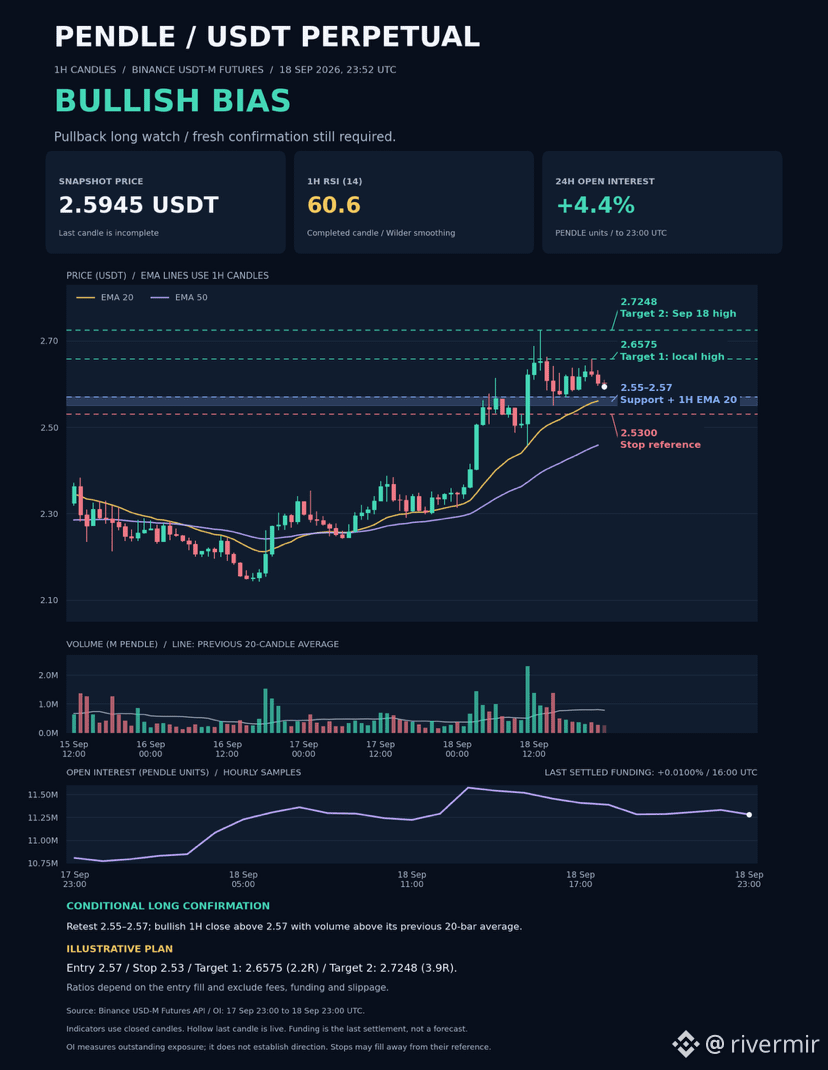
🟢 $PENDLE — 看涨 | 隔夜回撤观察
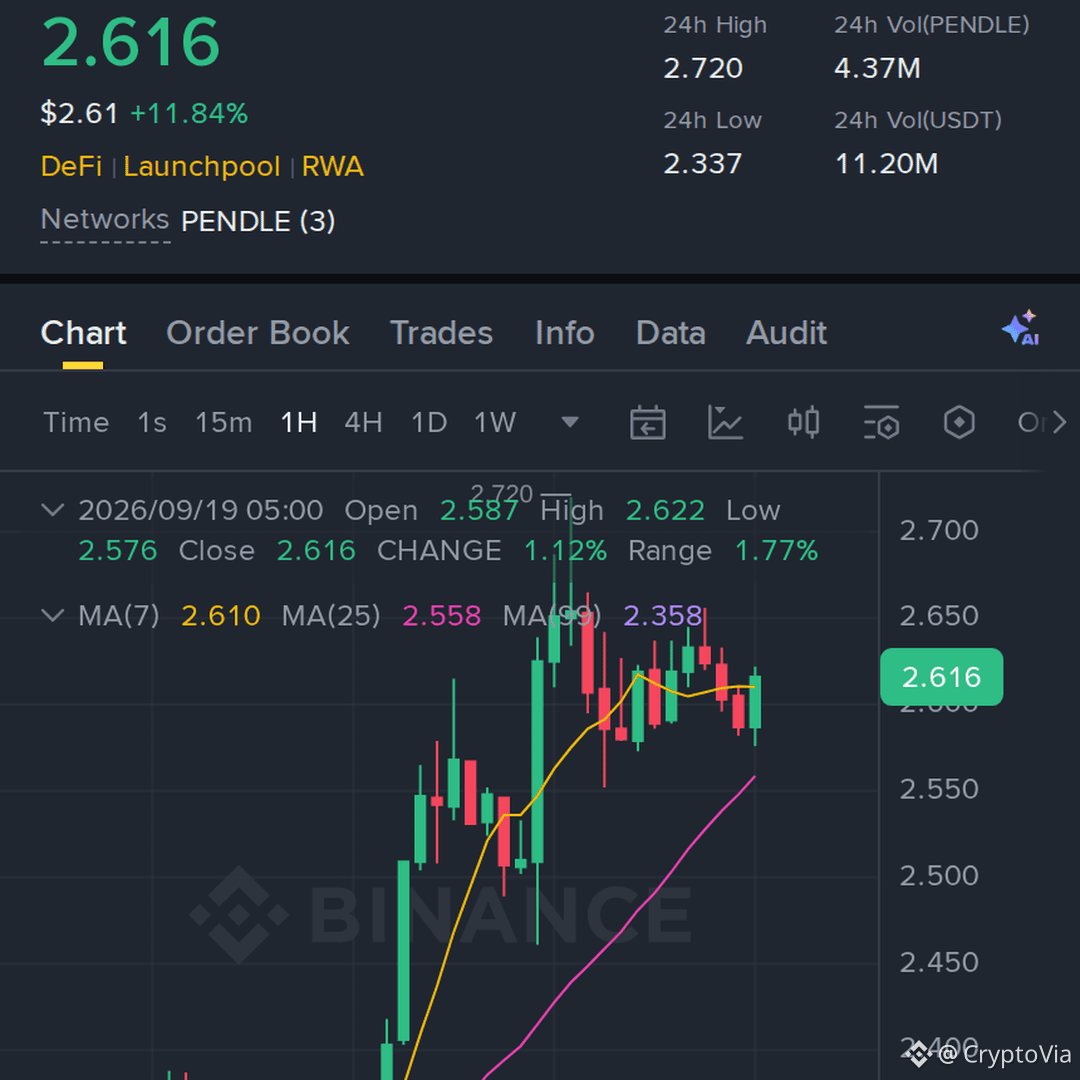
PENDLEUSDT 永续合约在从 2.7248 回撤后,当前交易在约 2.5945 附近。
我关注的区域是 2.55–2.57。该区域结合了近期支撑,并且与当前 1H 的 20EMA 大约在 2.5606 处一致。
20EMA 在 1H 和 4H 图表上都仍高于 50EMA。已完成的 1H RSI 为 60.6,支持看涨倾向。
📊 期货持仓情况:
未平仓量(以 PENDLE 计)在截至 UTC 23:00 的过去 24 小时内上涨了 4.4%。最新结算的资金费率为 +0.0100%,时间为 UTC 16:00。
这表明未平仓敞口有所增加,但并不能确定下一步走势的方向。
📍 我的条件性做多设置:
• 价格回测 2.55–2.57。
• 1H 出现看涨K线,并收回 2.57 之上。
• 其成交量超过此前 20 根K线的平均值。
🛑 止损参考:2.5300,位于 2.55 支撑下方。
🎯 目标 1:2.6575 — 局部阻力位。
🎯 目标 2:2.7248 — 9月18日高点。
假设在 2.57 入场、2.53 止损,这些目标在扣除手续费、资金费与滑点之前,大约提供 2.2R 和 3.9R 的回报比。实际成交会改变这些比例;它们并不是胜率。
薄弱点在于成交量:最新完成的每小时K线成交量仅为其前 20 根K线平均值的 0.34 倍。我需要重新出现买入活跃度,然后才会把它当作入场信号。
状态:等待支撑位测试与确认。
所有价格以 USDT 计。快照:2026年9月18日 23:52(UTC)。当前K线尚未完成。
来源:Binance Futures 1H 蜡烛、4H 蜡烛、未平仓量、资金费率。
#PENDLE $PENDLE #BinanceFutures #Altcoins
{future}(PENDLEUSDT)
🟢 $PENDLE — 看涨 | 隔夜回撤观察
PENDLEUSDT 永续合约在从 2.7248 回撤后,当前交易在约 2.5945 附近。
我关注的区域是 2.55–2.57。该区域结合了近期支撑,并且与当前 1H 的 20EMA 大约在 2.5606 处一致。
20EMA 在 1H 和 4H 图表上都仍高于 50EMA。已完成的 1H RSI 为 60.6,支持看涨倾向。
📊 期货持仓情况:
未平仓量(以 PENDLE 计)在截至 UTC 23:00 的过去 24 小时内上涨了 4.4%。最新结算的资金费率为 +0.0100%,时间为 UTC 16:00。
这表明未平仓敞口有所增加,但并不能确定下一步走势的方向。
📍 我的条件性做多设置:
• 价格回测 2.55–2.57。
• 1H 出现看涨K线,并收回 2.57 之上。
• 其成交量超过此前 20 根K线的平均值。
🛑 止损参考:2.5300,位于 2.55 支撑下方。
🎯 目标 1:2.6575 — 局部阻力位。
🎯 目标 2:2.7248 — 9月18日高点。
假设在 2.57 入场、2.53 止损,这些目标在扣除手续费、资金费与滑点之前,大约提供 2.2R 和 3.9R 的回报比。实际成交会改变这些比例;它们并不是胜率。
薄弱点在于成交量:最新完成的每小时K线成交量仅为其前 20 根K线平均值的 0.34 倍。我需要重新出现买入活跃度,然后才会把它当作入场信号。
状态:等待支撑位测试与确认。
所有价格以 USDT 计。快照:2026年9月18日 23:52(UTC)。当前K线尚未完成。
来源:Binance Futures 1H 蜡烛、4H 蜡烛、未平仓量、资金费率。
#PENDLE $PENDLE #BinanceFutures #Altcoins
PENDLEUSDT 永续合约在从 2.7248 回撤后,当前交易在约 2.5945 附近。
我关注的区域是 2.55–2.57。该区域结合了近期支撑,并且与当前 1H 的 20EMA 大约在 2.5606 处一致。
20EMA 在 1H 和 4H 图表上都仍高于 50EMA。已完成的 1H RSI 为 60.6,支持看涨倾向。
📊 期货持仓情况:
未平仓量(以 PENDLE 计)在截至 UTC 23:00 的过去 24 小时内上涨了 4.4%。最新结算的资金费率为 +0.0100%,时间为 UTC 16:00。
这表明未平仓敞口有所增加,但并不能确定下一步走势的方向。
📍 我的条件性做多设置:
• 价格回测 2.55–2.57。
• 1H 出现看涨K线,并收回 2.57 之上。
• 其成交量超过此前 20 根K线的平均值。
🛑 止损参考:2.5300,位于 2.55 支撑下方。
🎯 目标 1:2.6575 — 局部阻力位。
🎯 目标 2:2.7248 — 9月18日高点。
假设在 2.57 入场、2.53 止损,这些目标在扣除手续费、资金费与滑点之前,大约提供 2.2R 和 3.9R 的回报比。实际成交会改变这些比例;它们并不是胜率。
薄弱点在于成交量:最新完成的每小时K线成交量仅为其前 20 根K线平均值的 0.34 倍。我需要重新出现买入活跃度,然后才会把它当作入场信号。
状态:等待支撑位测试与确认。
所有价格以 USDT 计。快照:2026年9月18日 23:52(UTC)。当前K线尚未完成。
来源:Binance Futures 1H 蜡烛、4H 蜡烛、未平仓量、资金费率。
#PENDLE $PENDLE #BinanceFutures #Altcoins
1
92
·
--
说实话,别被反向情绪带偏了,捡钱的机会往往就藏在这种分歧里。$PENDLE 四小时级别走得挺有意思,价格从底部抬升之后没有急着加速,而是贴着均线慢慢往上磨,这种结构比直接拉一根大阳线要扎实得多。量能上也能看出点东西,回调那几根K线缩量明显,说明抛压并不重,而反弹时量能温和放大,资金在悄悄接。我看盘习惯先看整体结构再看细节。DeFi 板块里还没真正走出主升浪的标的确实不多了,$PENDLE 算是其中一个动作比较密集的。它的走势不像那种纯靠消息刺激的脉冲,更像是有资金在持续做底仓。日线级别上,前面那波回调没有跌破关键支撑区,反而在支撑上方反复测试,这种反复测试本身就是一种蓄势。
上方压力位虽然存在,但每次触及后的回落幅度在收窄,说明空头力量在衰竭。有人会问,涨了这么多还能不能看。我的判断是,只要结构没坏,趋势就没结束。现在的问题不是方向,而是节奏。$PENDLE 如果能在当前区域横住,把短期均线进一步拉平,后面再往上突破前高的概率不低。反过来,如果放量跌破最近的支撑带,那才需要重新评估。风险收益比在这个位置还算合理,往下有明确的防守参考,往上空间还没被透支。
市场情绪现在偏犹豫,这反而给了一些标的独立走强的窗口。$PENDLE 的基本面动作市场还没完全定价,盘面已经先给出反应。我们看的是结构,不是故事。只要量价配合还在,方向就偏向继续向上。别被短期的反向波动吓出去,真正捡钱的时候,往往是大多数人还在怀疑的时候。
观山海之阔,察市场之微。
与雄叔同行,见天地盈亏。
#PENDLE
点击下方进行交易 👇
说实话,别被反向情绪带偏了,捡钱的机会往往就藏在这种分歧里。$PENDLE 四小时级别走得挺有意思,价格从底部抬升之后没有急着加速,而是贴着均线慢慢往上磨,这种结构比直接拉一根大阳线要扎实得多。量能上也能看出点东西,回调那几根K线缩量明显,说明抛压并不重,而反弹时量能温和放大,资金在悄悄接。我看盘习惯先看整体结构再看细节。DeFi 板块里还没真正走出主升浪的标的确实不多了,$PENDLE 算是其中一个动作比较密集的。它的走势不像那种纯靠消息刺激的脉冲,更像是有资金在持续做底仓。日线级别上,前面那波回调没有跌破关键支撑区,反而在支撑上方反复测试,这种反复测试本身就是一种蓄势。
上方压力位虽然存在,但每次触及后的回落幅度在收窄,说明空头力量在衰竭。有人会问,涨了这么多还能不能看。我的判断是,只要结构没坏,趋势就没结束。现在的问题不是方向,而是节奏。$PENDLE 如果能在当前区域横住,把短期均线进一步拉平,后面再往上突破前高的概率不低。反过来,如果放量跌破最近的支撑带,那才需要重新评估。风险收益比在这个位置还算合理,往下有明确的防守参考,往上空间还没被透支。
市场情绪现在偏犹豫,这反而给了一些标的独立走强的窗口。$PENDLE 的基本面动作市场还没完全定价,盘面已经先给出反应。我们看的是结构,不是故事。只要量价配合还在,方向就偏向继续向上。别被短期的反向波动吓出去,真正捡钱的时候,往往是大多数人还在怀疑的时候。
观山海之阔,察市场之微。
与雄叔同行,见天地盈亏。
#PENDLE
点击下方进行交易 👇
上方压力位虽然存在,但每次触及后的回落幅度在收窄,说明空头力量在衰竭。有人会问,涨了这么多还能不能看。我的判断是,只要结构没坏,趋势就没结束。现在的问题不是方向,而是节奏。$PENDLE 如果能在当前区域横住,把短期均线进一步拉平,后面再往上突破前高的概率不低。反过来,如果放量跌破最近的支撑带,那才需要重新评估。风险收益比在这个位置还算合理,往下有明确的防守参考,往上空间还没被透支。
市场情绪现在偏犹豫,这反而给了一些标的独立走强的窗口。$PENDLE 的基本面动作市场还没完全定价,盘面已经先给出反应。我们看的是结构,不是故事。只要量价配合还在,方向就偏向继续向上。别被短期的反向波动吓出去,真正捡钱的时候,往往是大多数人还在怀疑的时候。
观山海之阔,察市场之微。
与雄叔同行,见天地盈亏。
#PENDLE
点击下方进行交易 👇
97
·
--
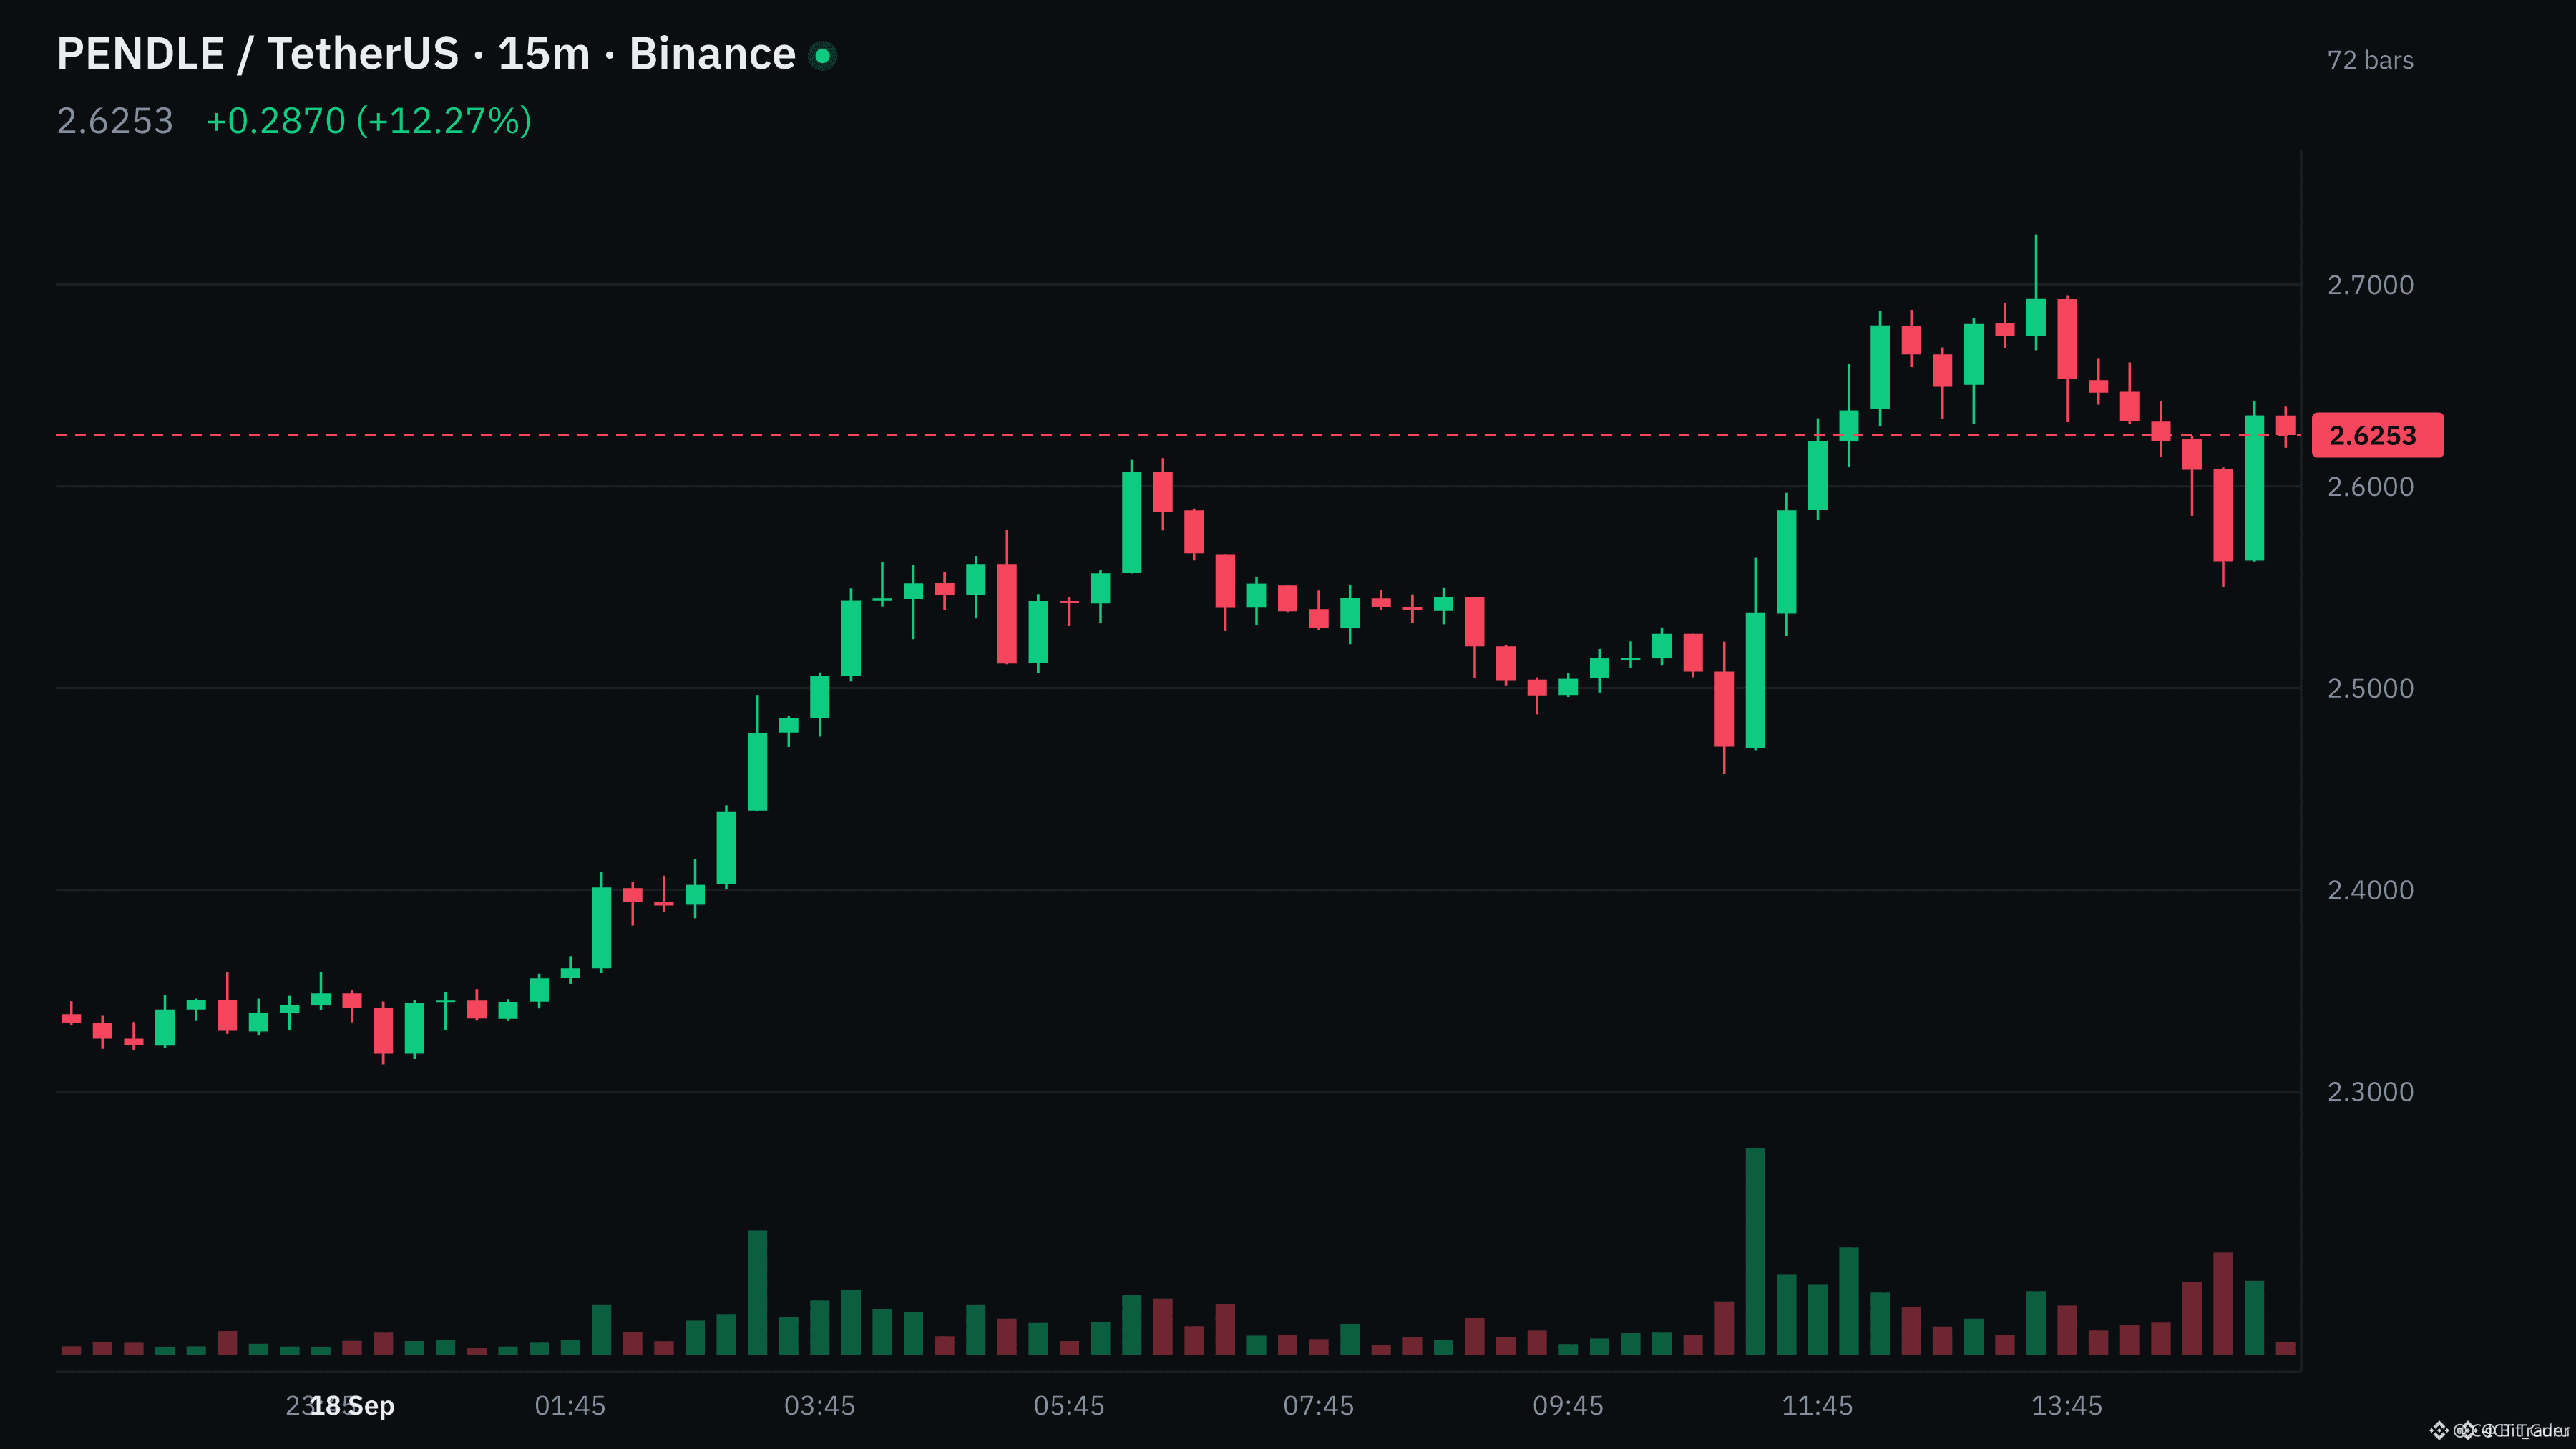
🚨 $PENDLE FLIPS 结构:看涨 —— 随着机构量能扩张 2.8% ⚡
入场:2.631 - 2.634 ⚡
目标:2.703 - 2.814 🚀
止损:2.565 ⚠️
📌 $PENDLE 的低时间级别结构刚刚带来一次干净的动能转变:在基准量之上出现了 1.3x 的放量,迅速打出 2.8% 的冲击走势。聪明资金买家激进地守住了微观需求区,表明机构级别的订单流已在 15 分钟图重新入场。
📊 当订单流翻转为明确的绿色时,价格正朝着局部阻力上方的更高流动性池推进。只要结构支撑能在枢轴失效点之上保持,向上延续仍更有利。💬 你是提前布局这段盘中扩张,还是等回撤测试?👇
⚠️ 不构成投资建议。请务必管理好你的风险。🛡️
🏷️ #PENDLE #LongSetup #MarketStructure #Crypto
🎯 🦈
🚨 $PENDLE FLIPS 结构:看涨 —— 随着机构量能扩张 2.8% ⚡
入场:2.631 - 2.634 ⚡
目标:2.703 - 2.814 🚀
止损:2.565 ⚠️
📌 $PENDLE 的低时间级别结构刚刚带来一次干净的动能转变:在基准量之上出现了 1.3x 的放量,迅速打出 2.8% 的冲击走势。聪明资金买家激进地守住了微观需求区,表明机构级别的订单流已在 15 分钟图重新入场。
📊 当订单流翻转为明确的绿色时,价格正朝着局部阻力上方的更高流动性池推进。只要结构支撑能在枢轴失效点之上保持,向上延续仍更有利。💬 你是提前布局这段盘中扩张,还是等回撤测试?👇
⚠️ 不构成投资建议。请务必管理好你的风险。🛡️
🏷️ #PENDLE #LongSetup #MarketStructure #Crypto
🎯 🦈
入场:2.631 - 2.634 ⚡
目标:2.703 - 2.814 🚀
止损:2.565 ⚠️
📌 $PENDLE 的低时间级别结构刚刚带来一次干净的动能转变:在基准量之上出现了 1.3x 的放量,迅速打出 2.8% 的冲击走势。聪明资金买家激进地守住了微观需求区,表明机构级别的订单流已在 15 分钟图重新入场。
📊 当订单流翻转为明确的绿色时,价格正朝着局部阻力上方的更高流动性池推进。只要结构支撑能在枢轴失效点之上保持,向上延续仍更有利。💬 你是提前布局这段盘中扩张,还是等回撤测试?👇
⚠️ 不构成投资建议。请务必管理好你的风险。🛡️
🏷️ #PENDLE #LongSetup #MarketStructure #Crypto
🎯 🦈
75
·
--
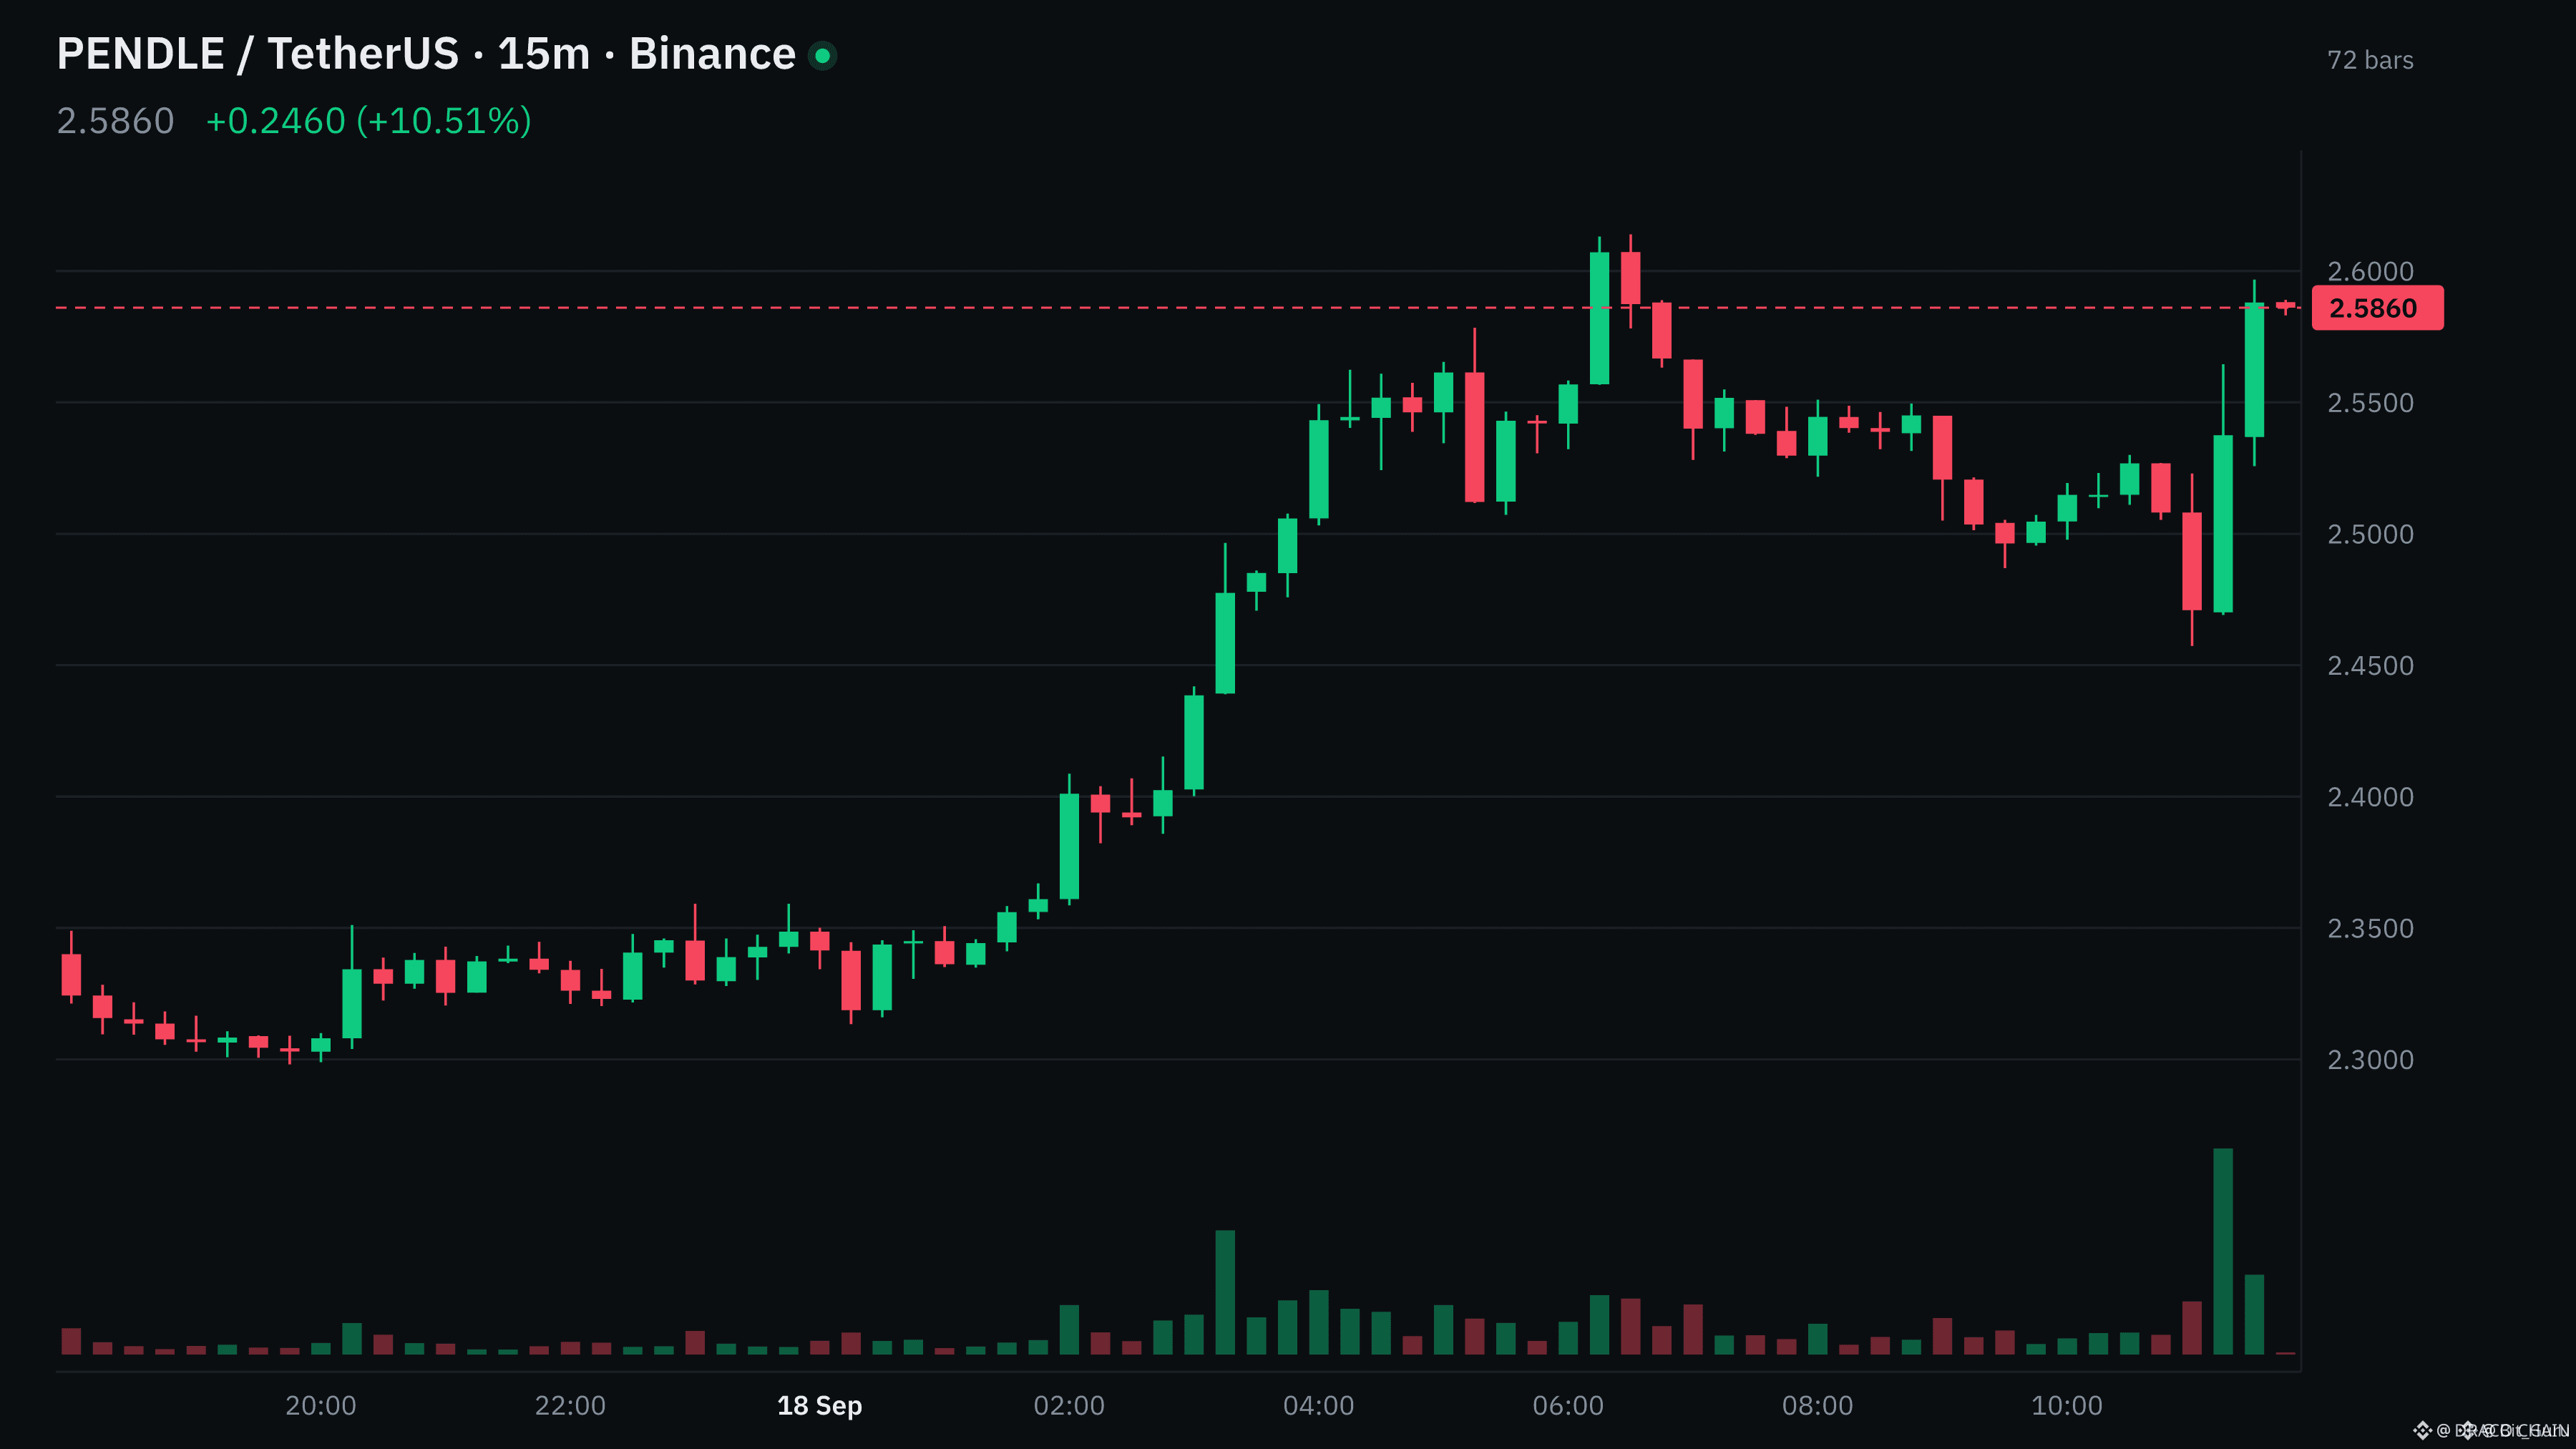
$PENDLE AS 智慧资金驱动本地突破,即刻放量扩张!⚡📈
进场:2.587 - 2.589 ⚡
目标:2.655 - 2.761 🚀
止损:2.523 ⚠️
机构资金足迹刚刚出现在 $PENDLE 上:15 分钟内出现激进的 2.4x 放量,突破了局部的挂单流阻力。买方迅速吸收卖盘流动性,搭建起向上方低效区域的急速延续冲击。📊
只要 2.523 这次摆动低点之上的市场结构保持完好,订单流就更偏向于动量延续,向上方目标推进。💡
💬 你正在跟随这波订单流放量扩张,还是在等待回撤重测突破位?👇
⚠️ 非金融建议。务必管理好你的风险。🛡️
🏷️ #PENDLE #LongSetup #Breakout #Crypto #Altcoins
🎯 🦈
$PENDLE AS 智慧资金驱动本地突破,即刻放量扩张!⚡📈
进场:2.587 - 2.589 ⚡
目标:2.655 - 2.761 🚀
止损:2.523 ⚠️
机构资金足迹刚刚出现在 $PENDLE 上:15 分钟内出现激进的 2.4x 放量,突破了局部的挂单流阻力。买方迅速吸收卖盘流动性,搭建起向上方低效区域的急速延续冲击。📊
只要 2.523 这次摆动低点之上的市场结构保持完好,订单流就更偏向于动量延续,向上方目标推进。💡
💬 你正在跟随这波订单流放量扩张,还是在等待回撤重测突破位?👇
⚠️ 非金融建议。务必管理好你的风险。🛡️
🏷️ #PENDLE #LongSetup #Breakout #Crypto #Altcoins
🎯 🦈
进场:2.587 - 2.589 ⚡
目标:2.655 - 2.761 🚀
止损:2.523 ⚠️
机构资金足迹刚刚出现在 $PENDLE 上:15 分钟内出现激进的 2.4x 放量,突破了局部的挂单流阻力。买方迅速吸收卖盘流动性,搭建起向上方低效区域的急速延续冲击。📊
只要 2.523 这次摆动低点之上的市场结构保持完好,订单流就更偏向于动量延续,向上方目标推进。💡
💬 你正在跟随这波订单流放量扩张,还是在等待回撤重测突破位?👇
⚠️ 非金融建议。务必管理好你的风险。🛡️
🏷️ #PENDLE #LongSetup #Breakout #Crypto #Altcoins
🎯 🦈
31
登录解锁更多内容
加入币安广场,与全球加密货币用户互动
⚡️ 获取关于加密货币的最新实用信息。
💬 受到全球最大加密货币交易平台的信赖。
👍 发现来自认证创作者的真知灼见。
邮箱/手机号码
热门话题
1
#华夏基金完成港元稳定币投资用例
9,981 次浏览
111 人讨论中
2
#越南拟2026年发首批加密牌照
9,096 次浏览
48 人讨论中
3
#比特币突破8万美元大关
459,160 次浏览
1,643 人讨论中
4
#比特币市值超越特斯拉
73,370 次浏览
237 人讨论中
5
#SOL涨约10%
153,669 次浏览
260 人讨论中
6
#以太坊重回2600美元
127,798 次浏览
374 人讨论中
7
#Linera筹款未达标宣布停运
8,390 次浏览
46 人讨论中
8
#SEC收到21SharesINJ现货ETF修订申请
51,688 次浏览
154 人讨论中
9
#闪迪将于9月21日纳入标普100
51,654 次浏览
155 人讨论中
10
#Polygon拟部署合约首轮销毁1亿枚POL
26,162 次浏览
88 人讨论中