

天堂不寂寞
2.9k Bài đăng
天堂不寂寞
 Đã xác minh trên Square
Báo cáo
Chặn người dùng
大海全是水,骏马四条腿!随缘撸毛!
Trader thường xuyên
{thời gian} năm
1.8K+ Đang theo dõi
33.7K+ Người theo dõi
13.0K+ Đã thích
Bài đăng
Tất cả
Trích dẫn
Live
·
--
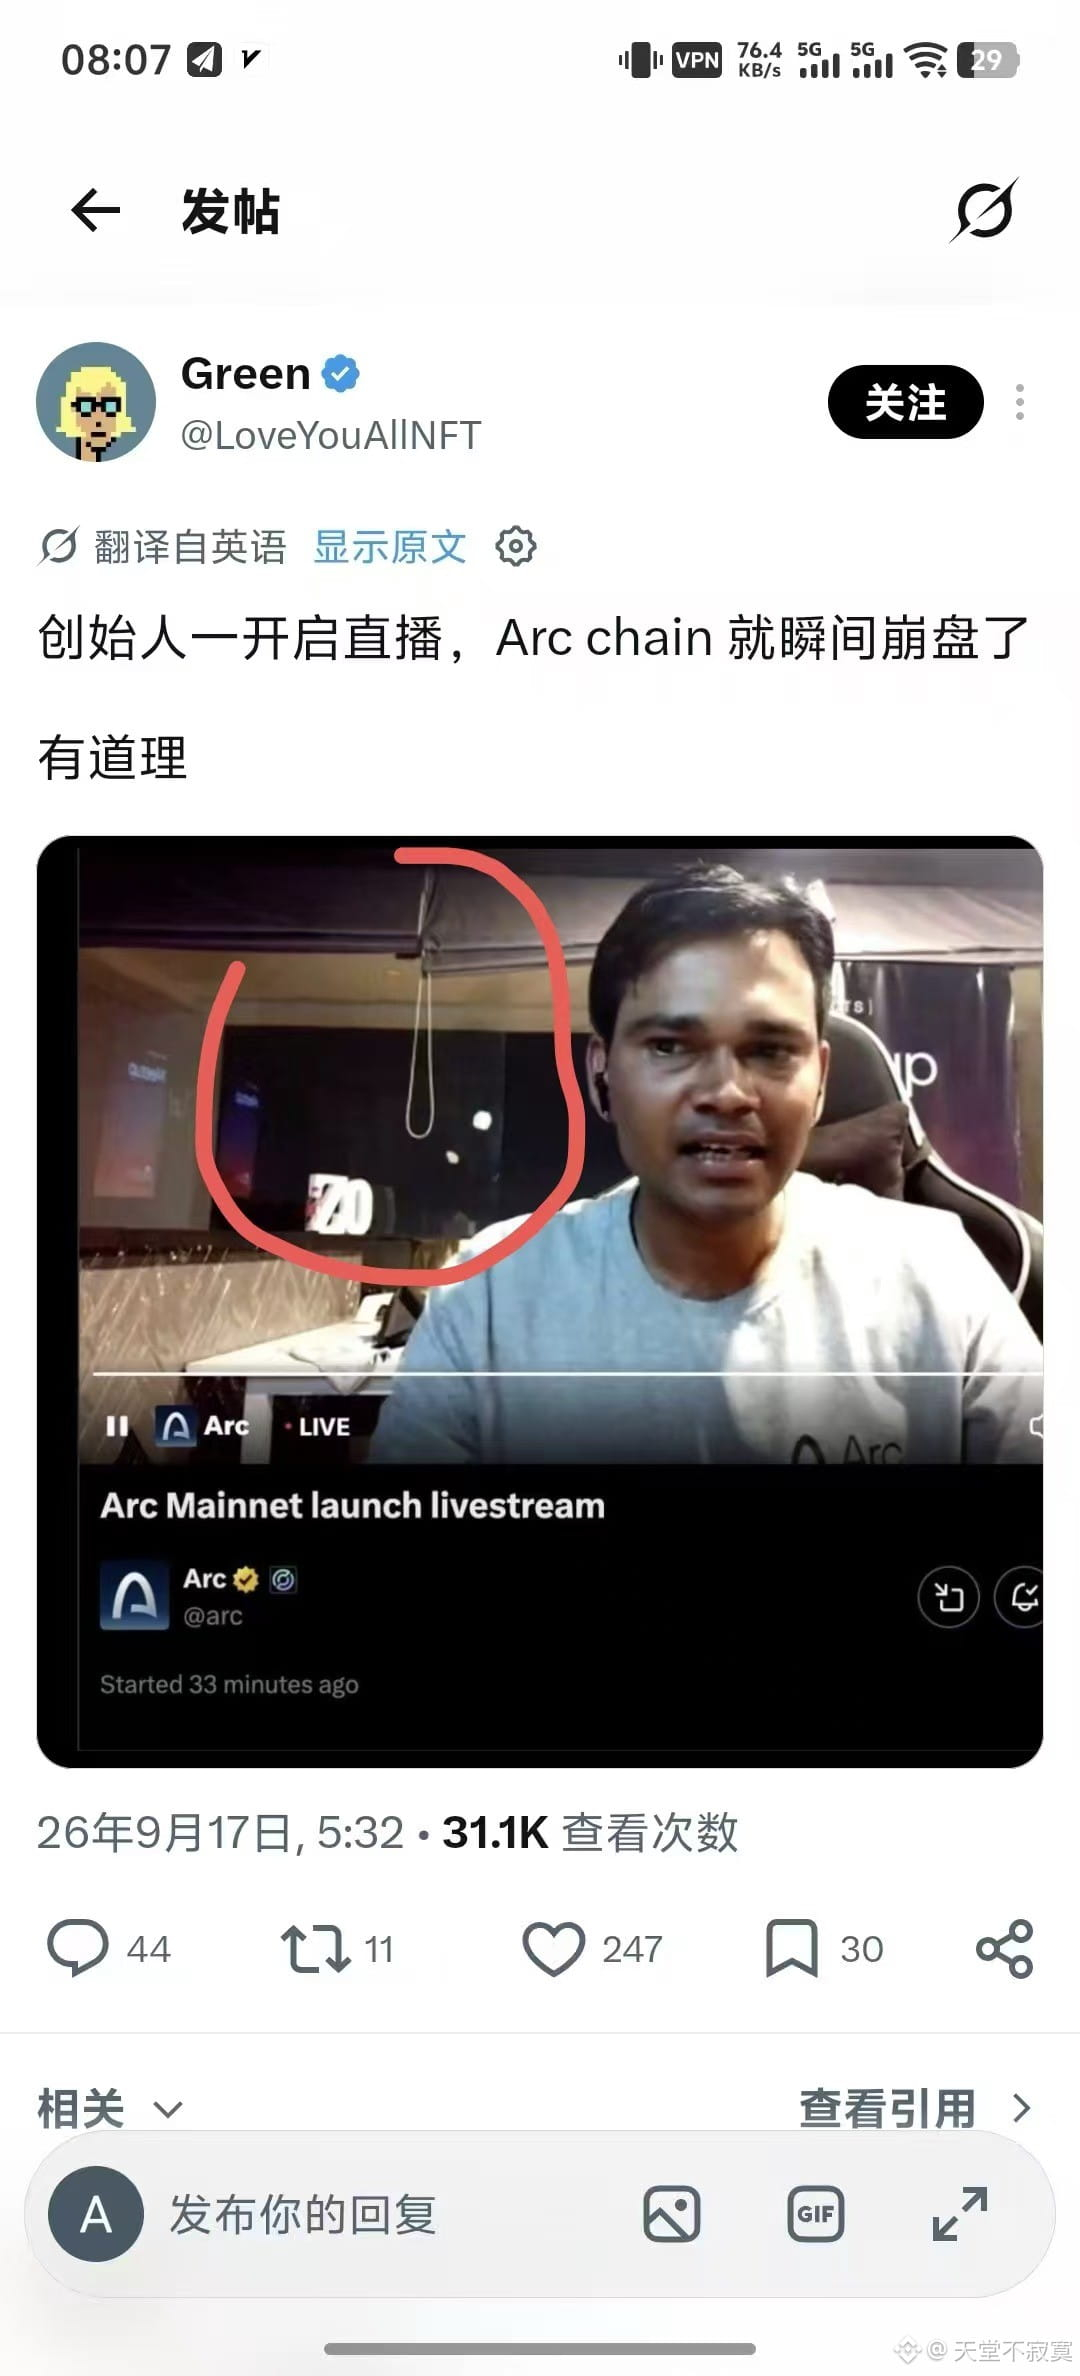
Anh Tam ra ngoài nổi tiếng khắp nơi #美众院推进比特币储备法案
Anh Tam ra ngoài nổi tiếng khắp nơi #美众院推进比特币储备法案
1
252
·
--
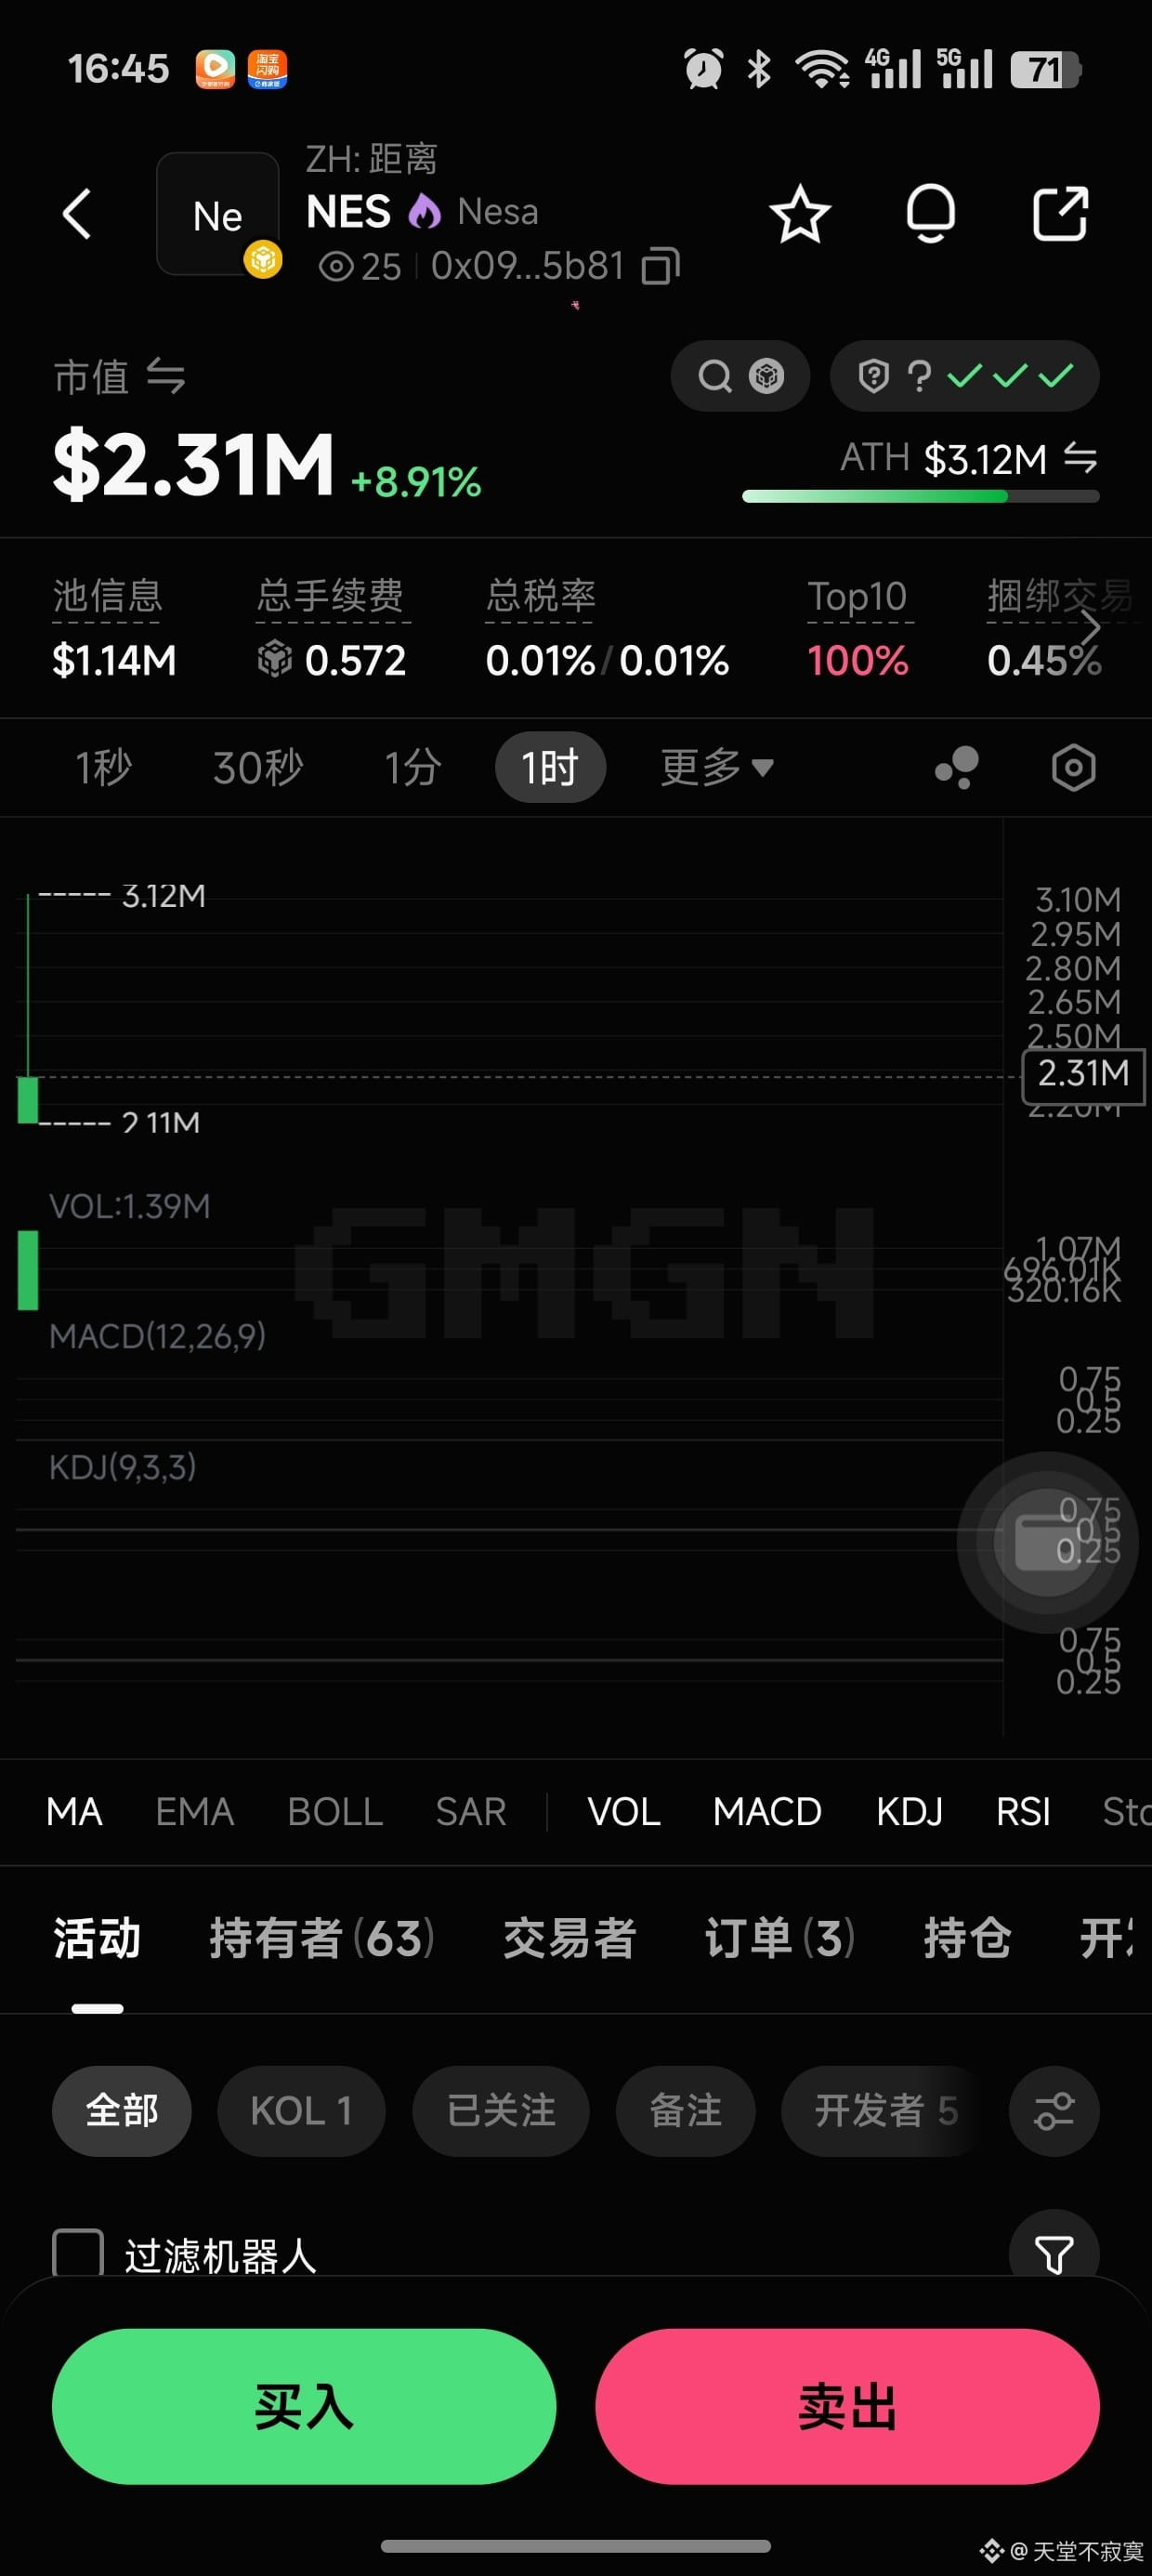
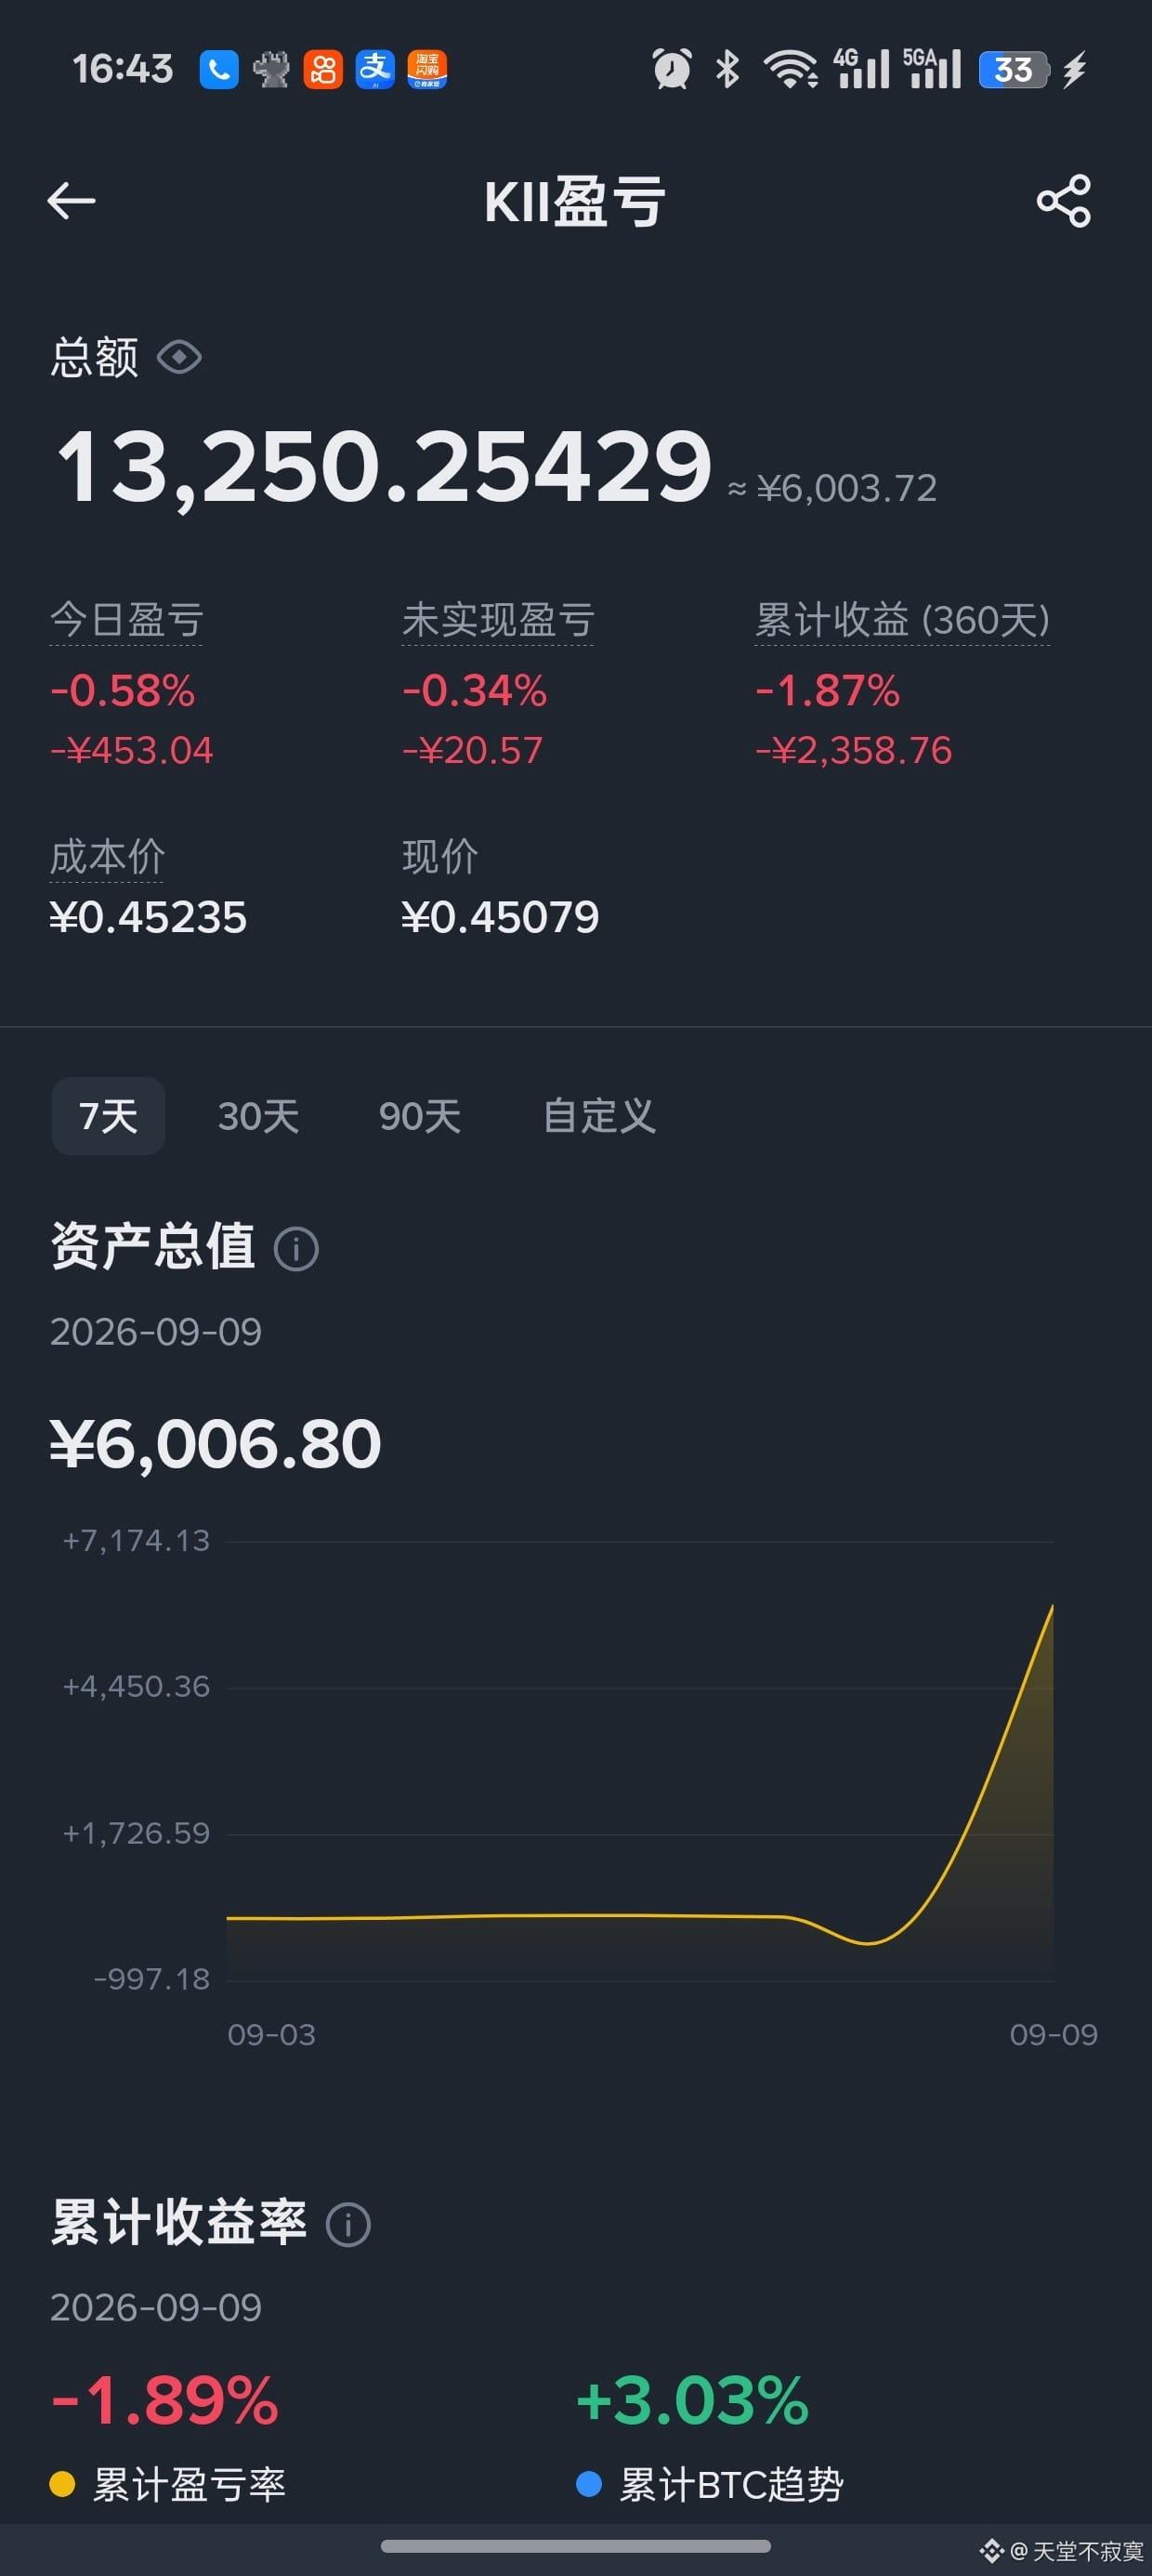
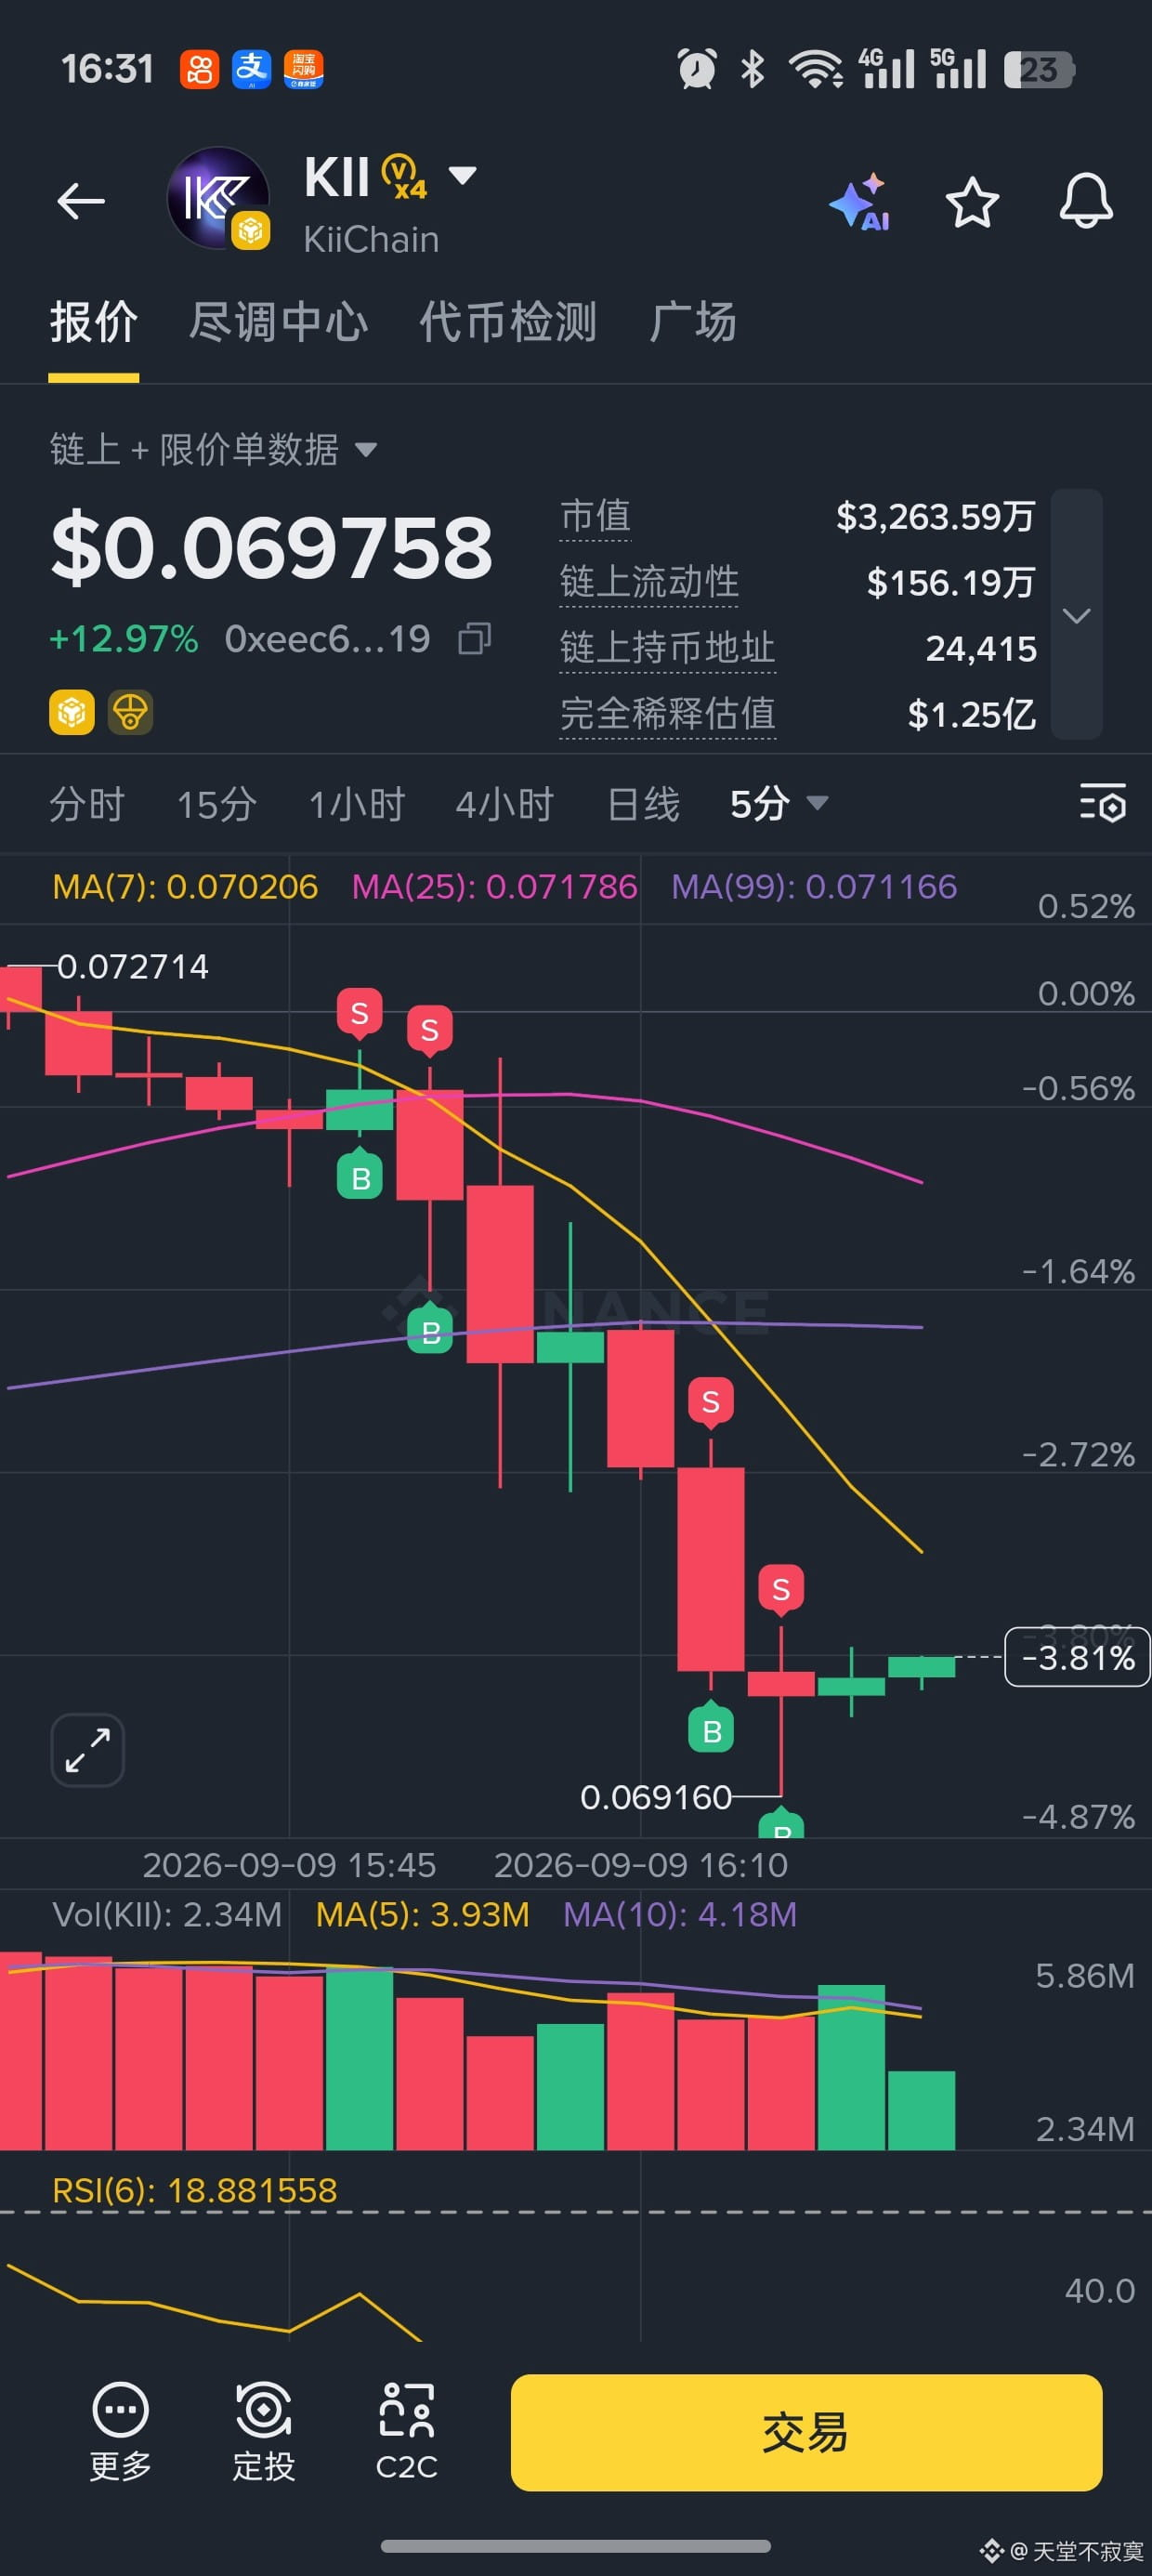
$NES tiền của tôi ở đâu? 10% đầu tiên là 100% tiền sao?? Chỉ cần chơi đơn thôi à?
$NES tiền của tôi ở đâu? 10% đầu tiên là 100% tiền sao?? Chỉ cần chơi đơn thôi à?
746
·
--
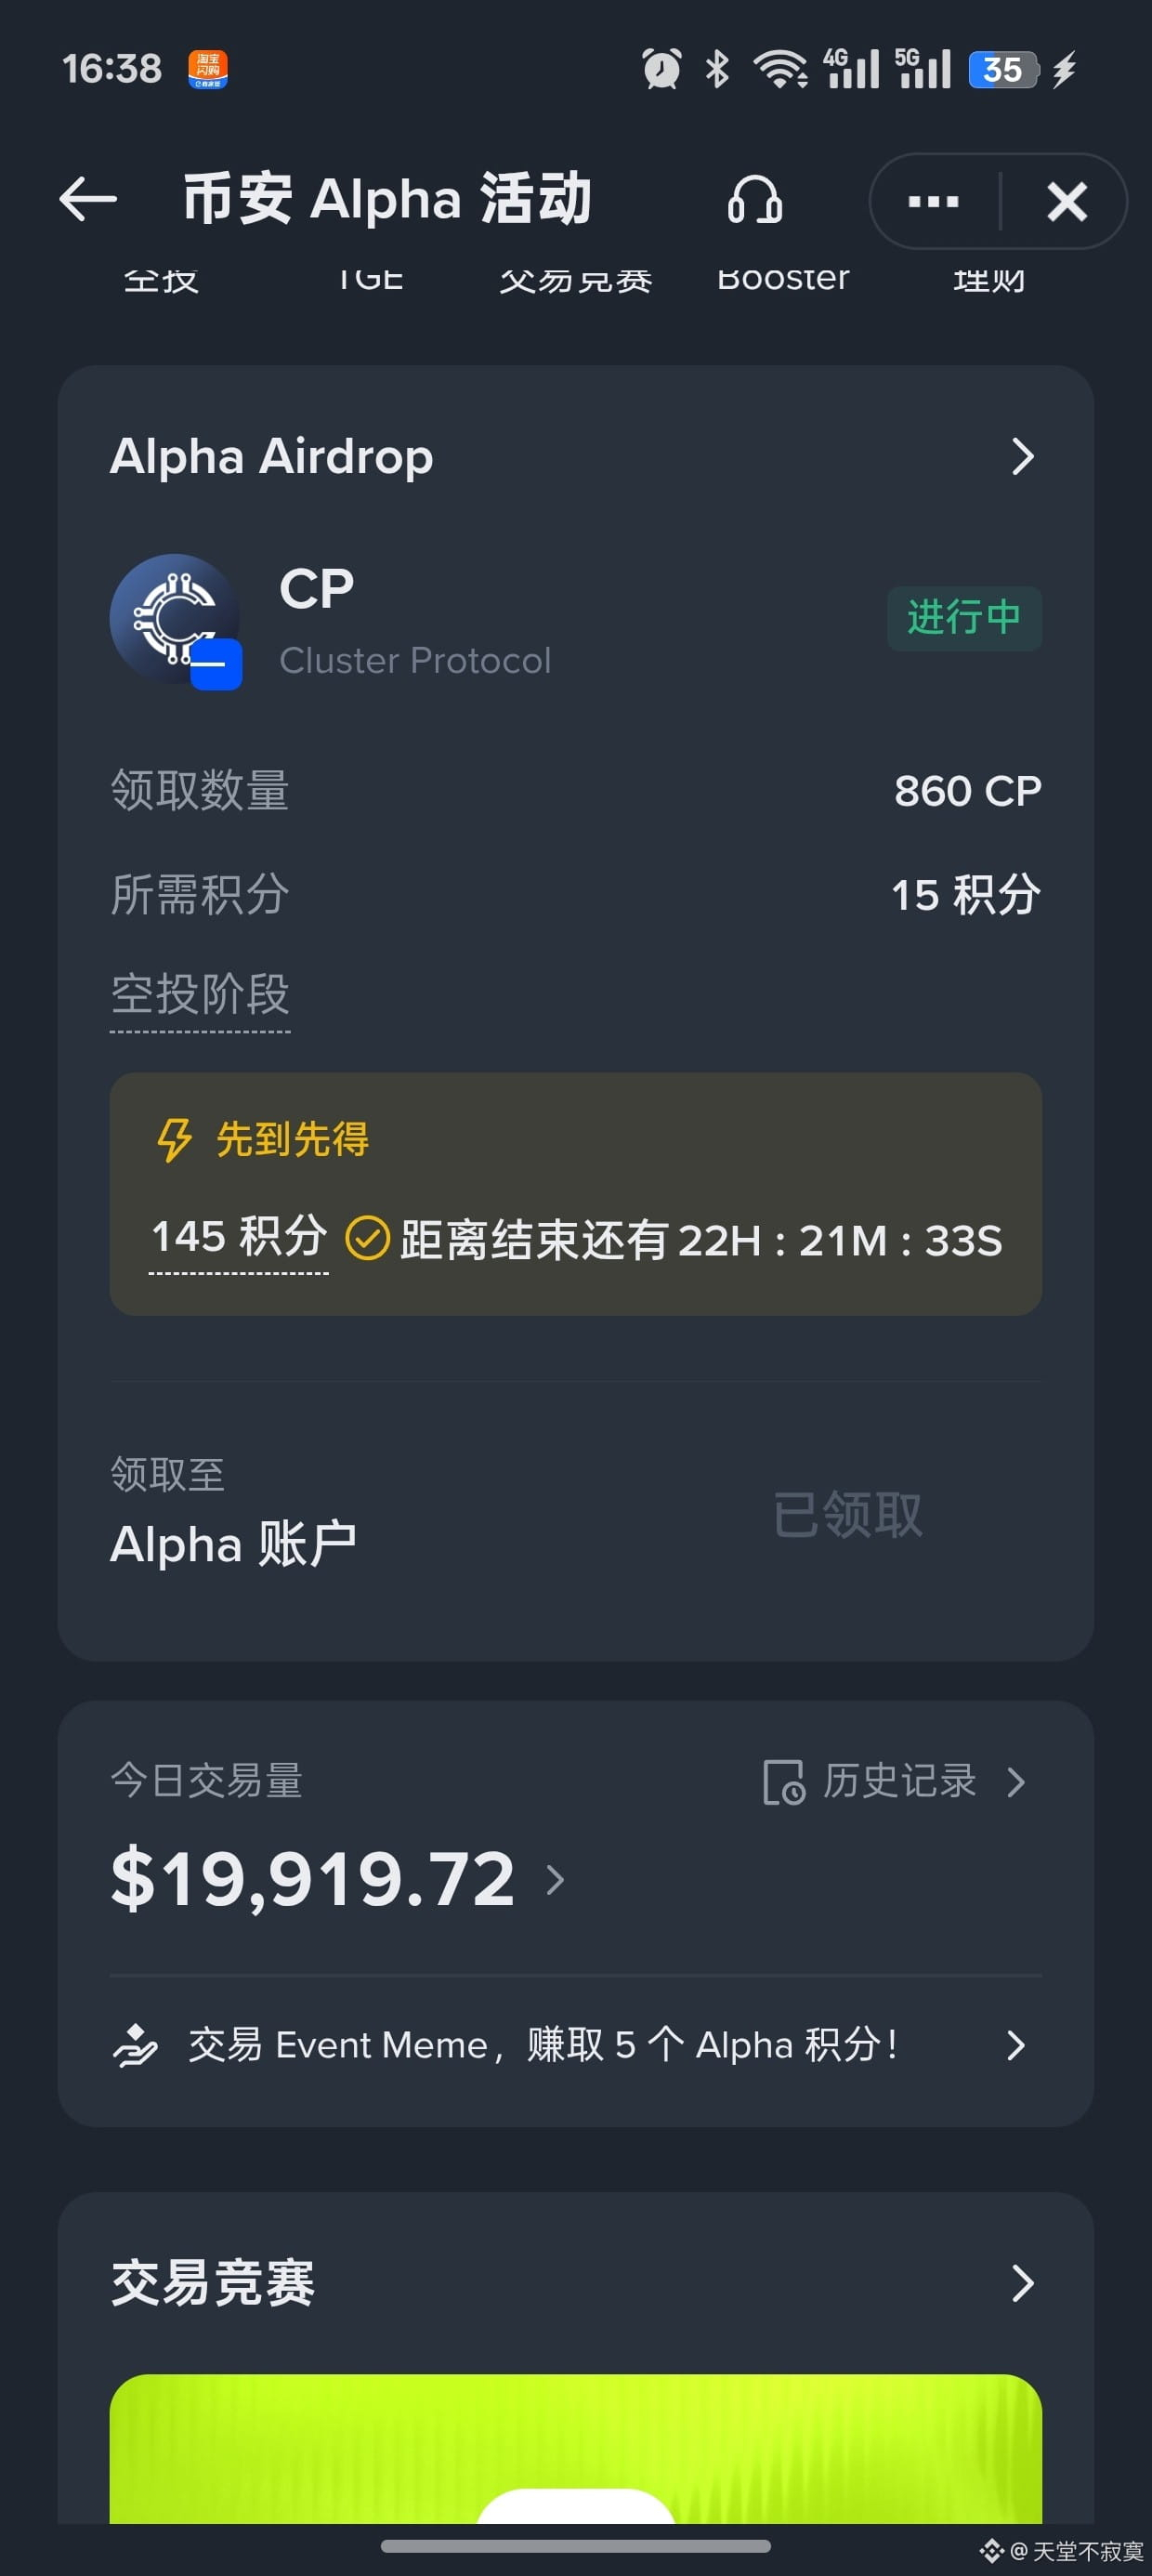
Các bạn bị bay lên rồi à, ăn quá ngon rồi sao?? 30 đô cũng không thèm nhìn à. Chẳng lẽ phải lên 100 điểm?
Các bạn bị bay lên rồi à, ăn quá ngon rồi sao?? 30 đô cũng không thèm nhìn à. Chẳng lẽ phải lên 100 điểm?
1
714
·
--
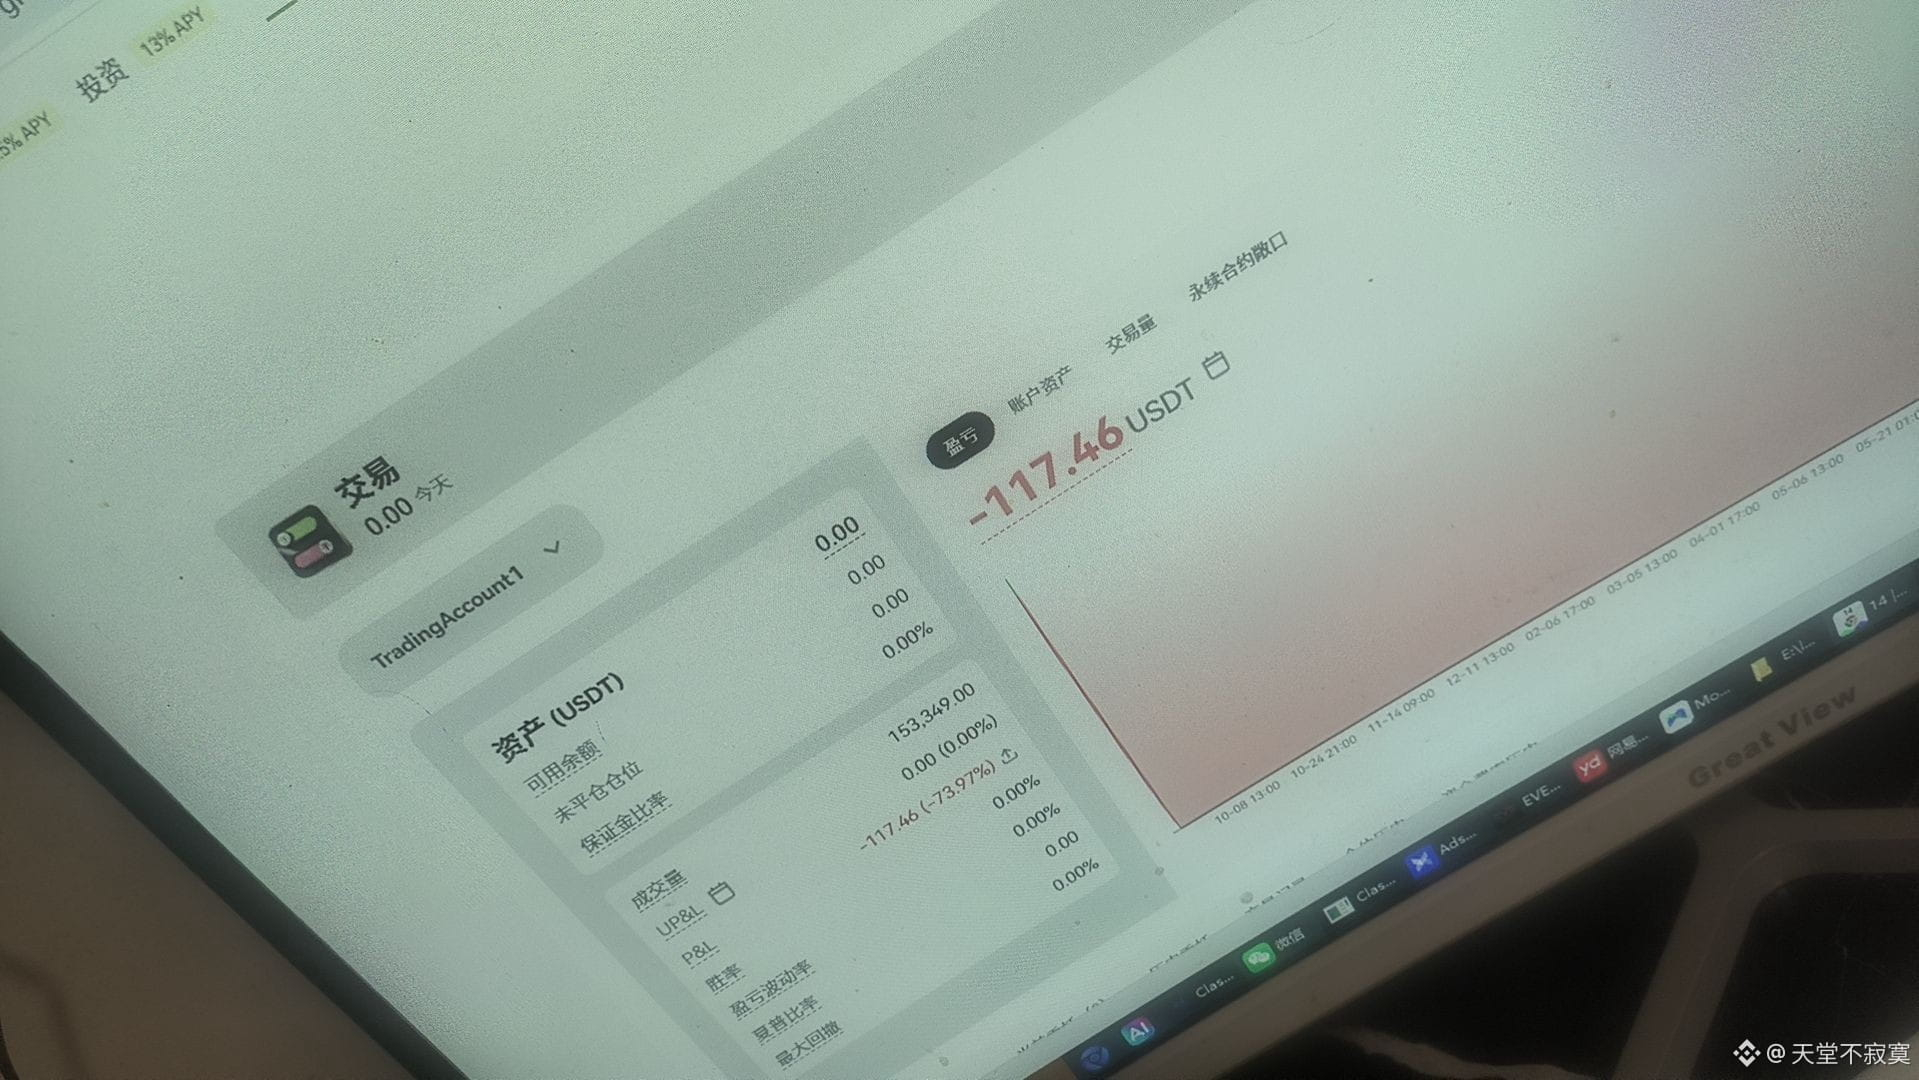
$GRVT phản lừa thì thôi, nhận airdrop còn phát hiện một tài khoản chưa đăng ký nữa😭😭😭
$GRVT phản lừa thì thôi, nhận airdrop còn phát hiện một tài khoản chưa đăng ký nữa😭😭😭
3
4
3.6k
·
--
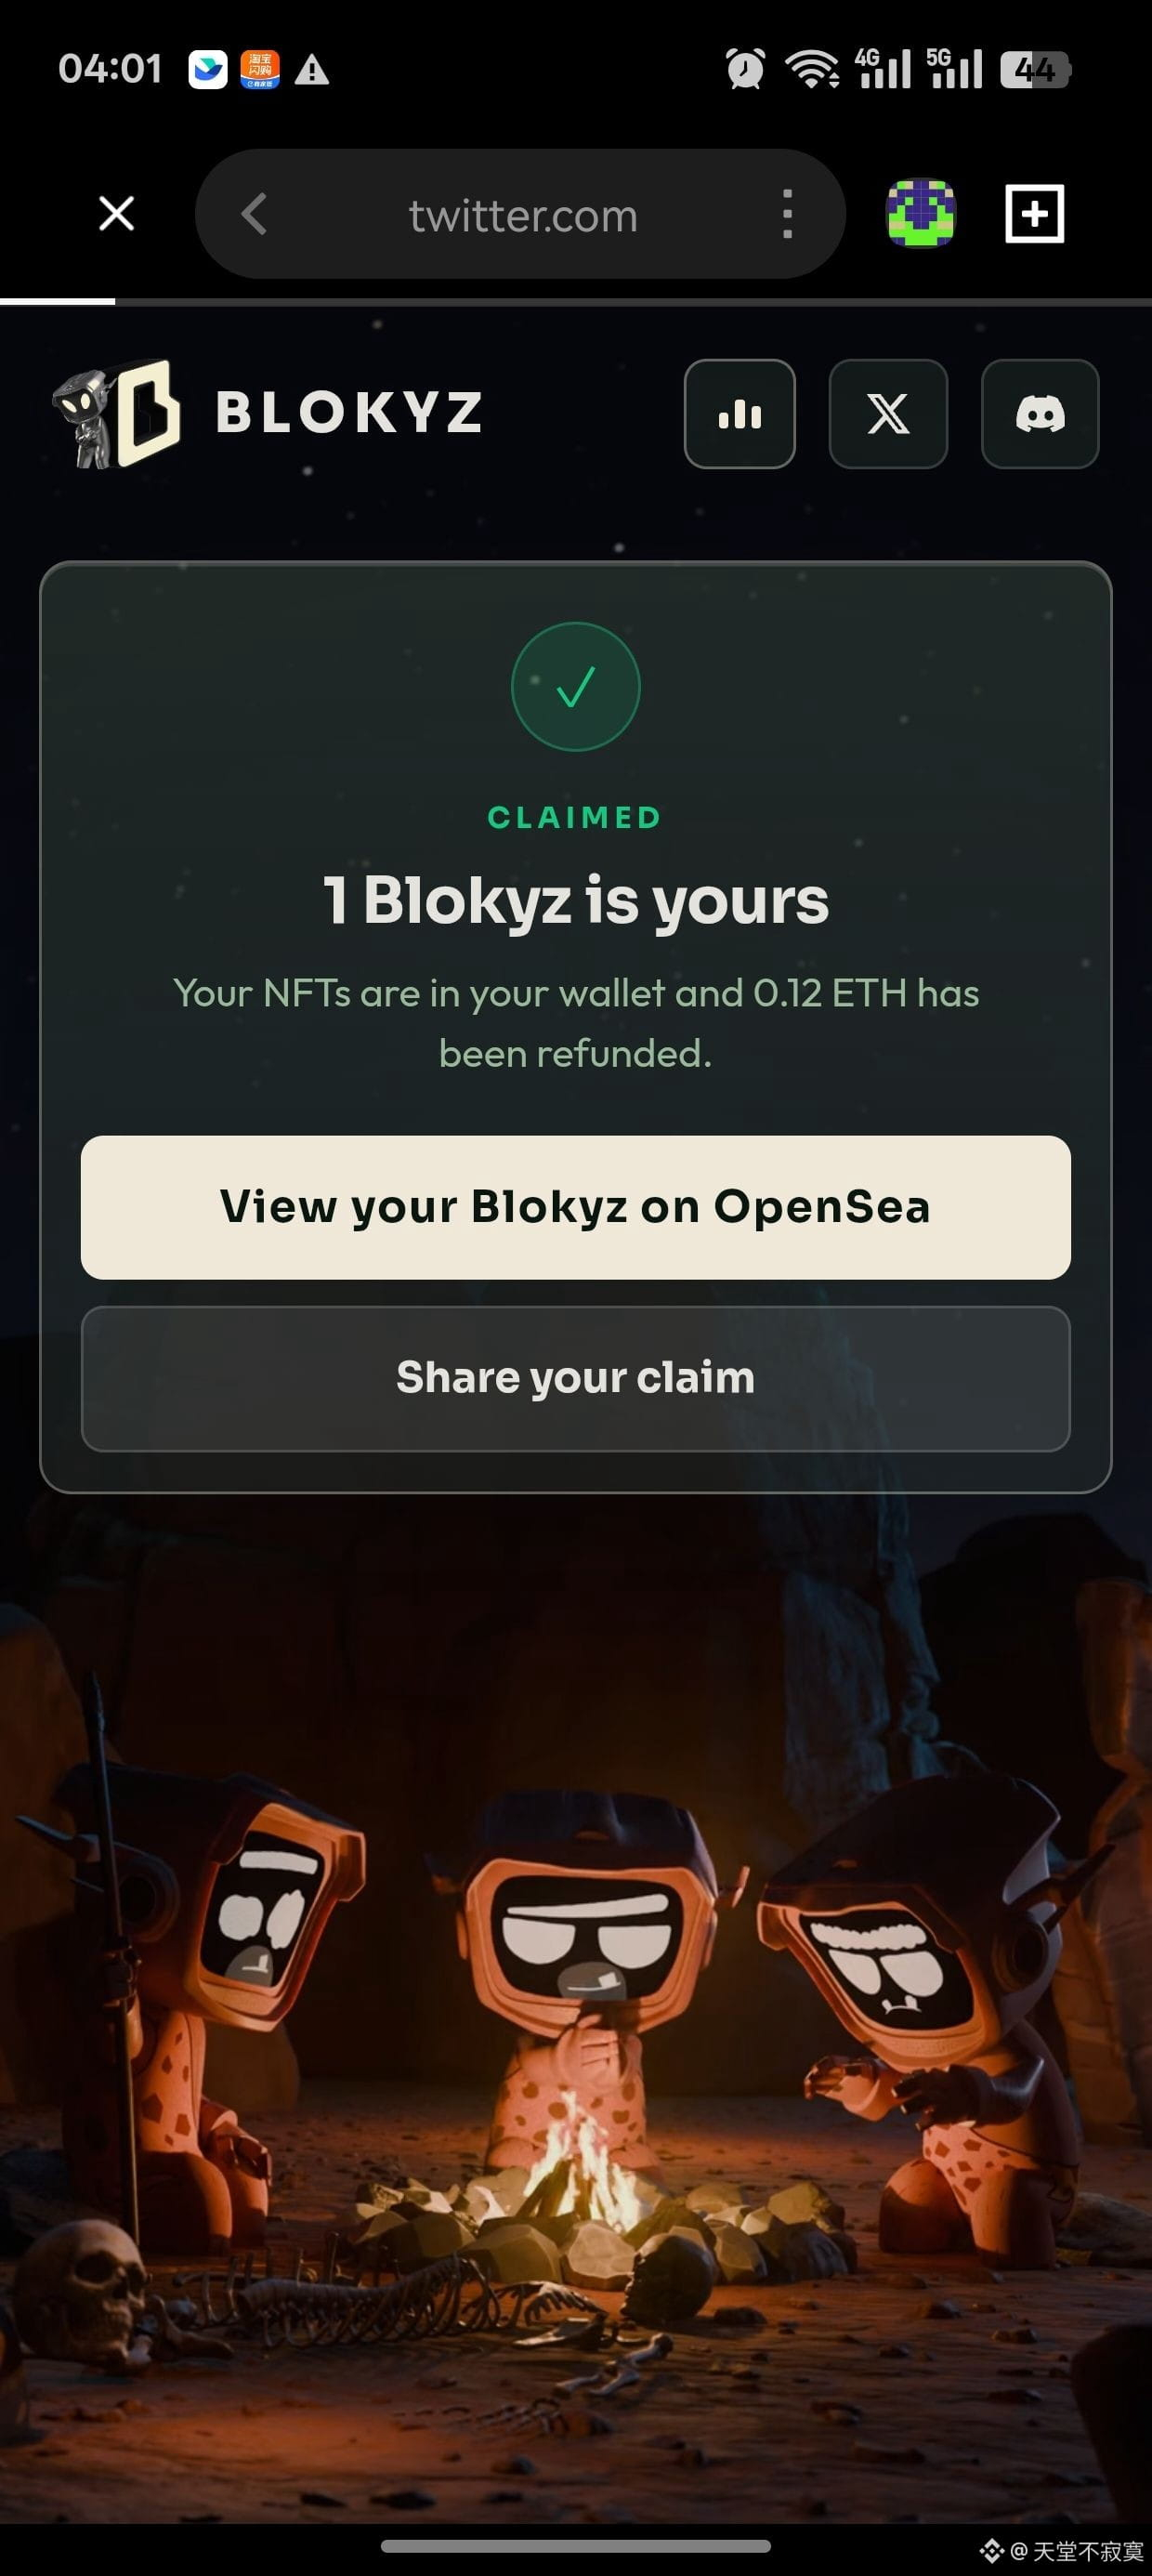
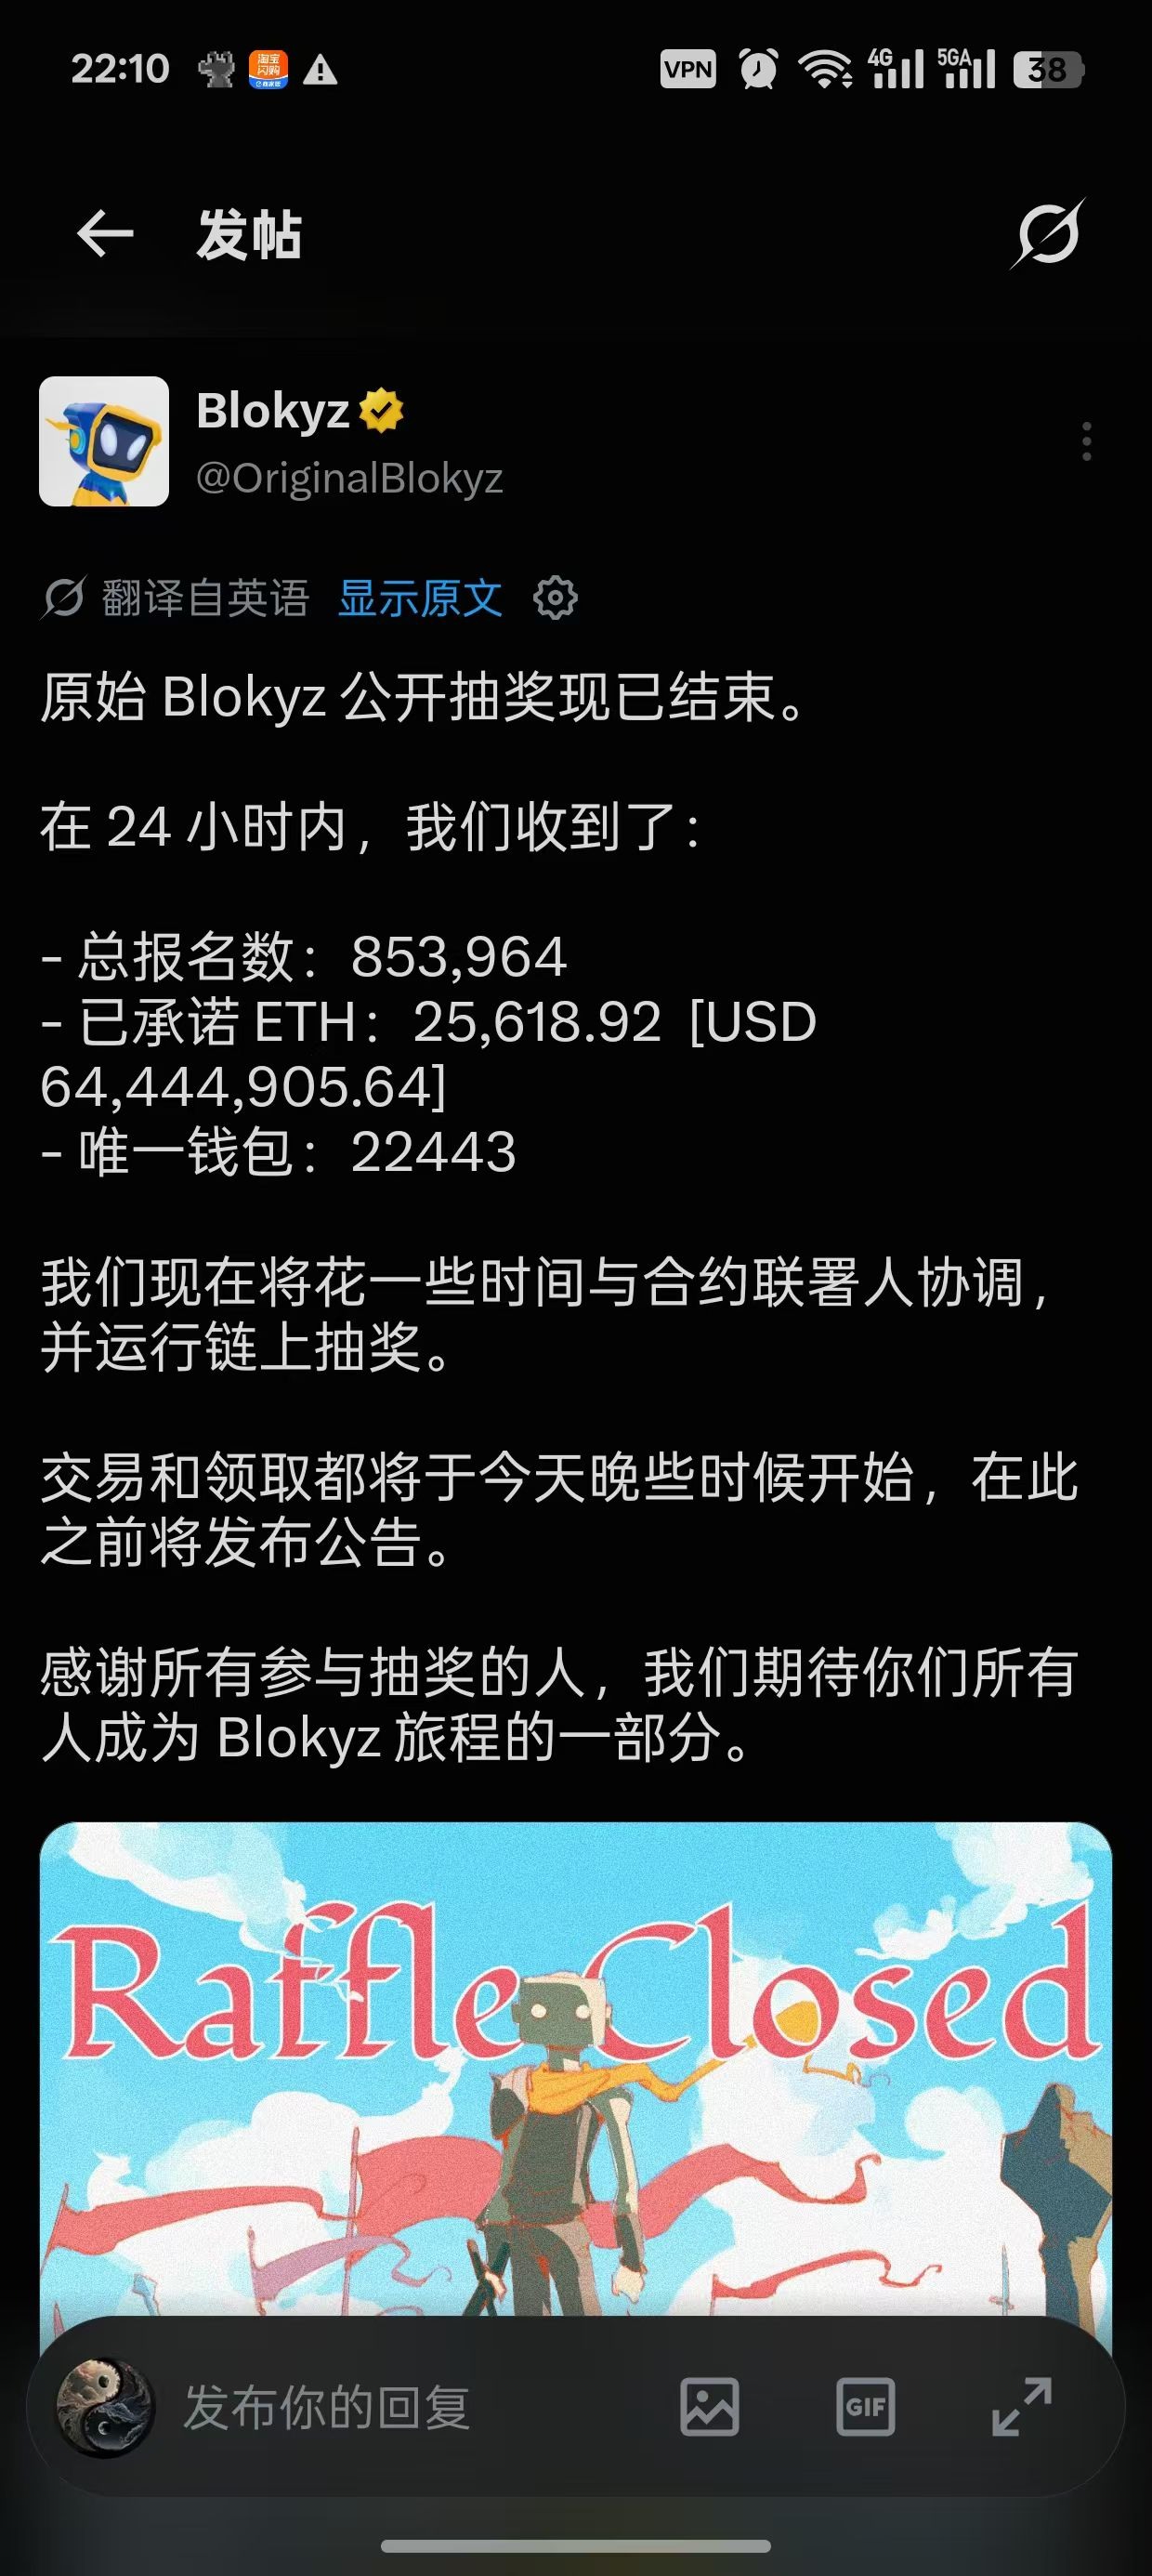
Nếu người Triều Tiên tấn công hợp đồng blokyz, chúng tôi sẽ lập tức quay trở lại thị trường giá xuống! Tôi chỉ có thể đi làm thợ vặn ốc vít rồi!
Nếu người Triều Tiên tấn công hợp đồng blokyz, chúng tôi sẽ lập tức quay trở lại thị trường giá xuống! Tôi chỉ có thể đi làm thợ vặn ốc vít rồi!
1
479
·
--
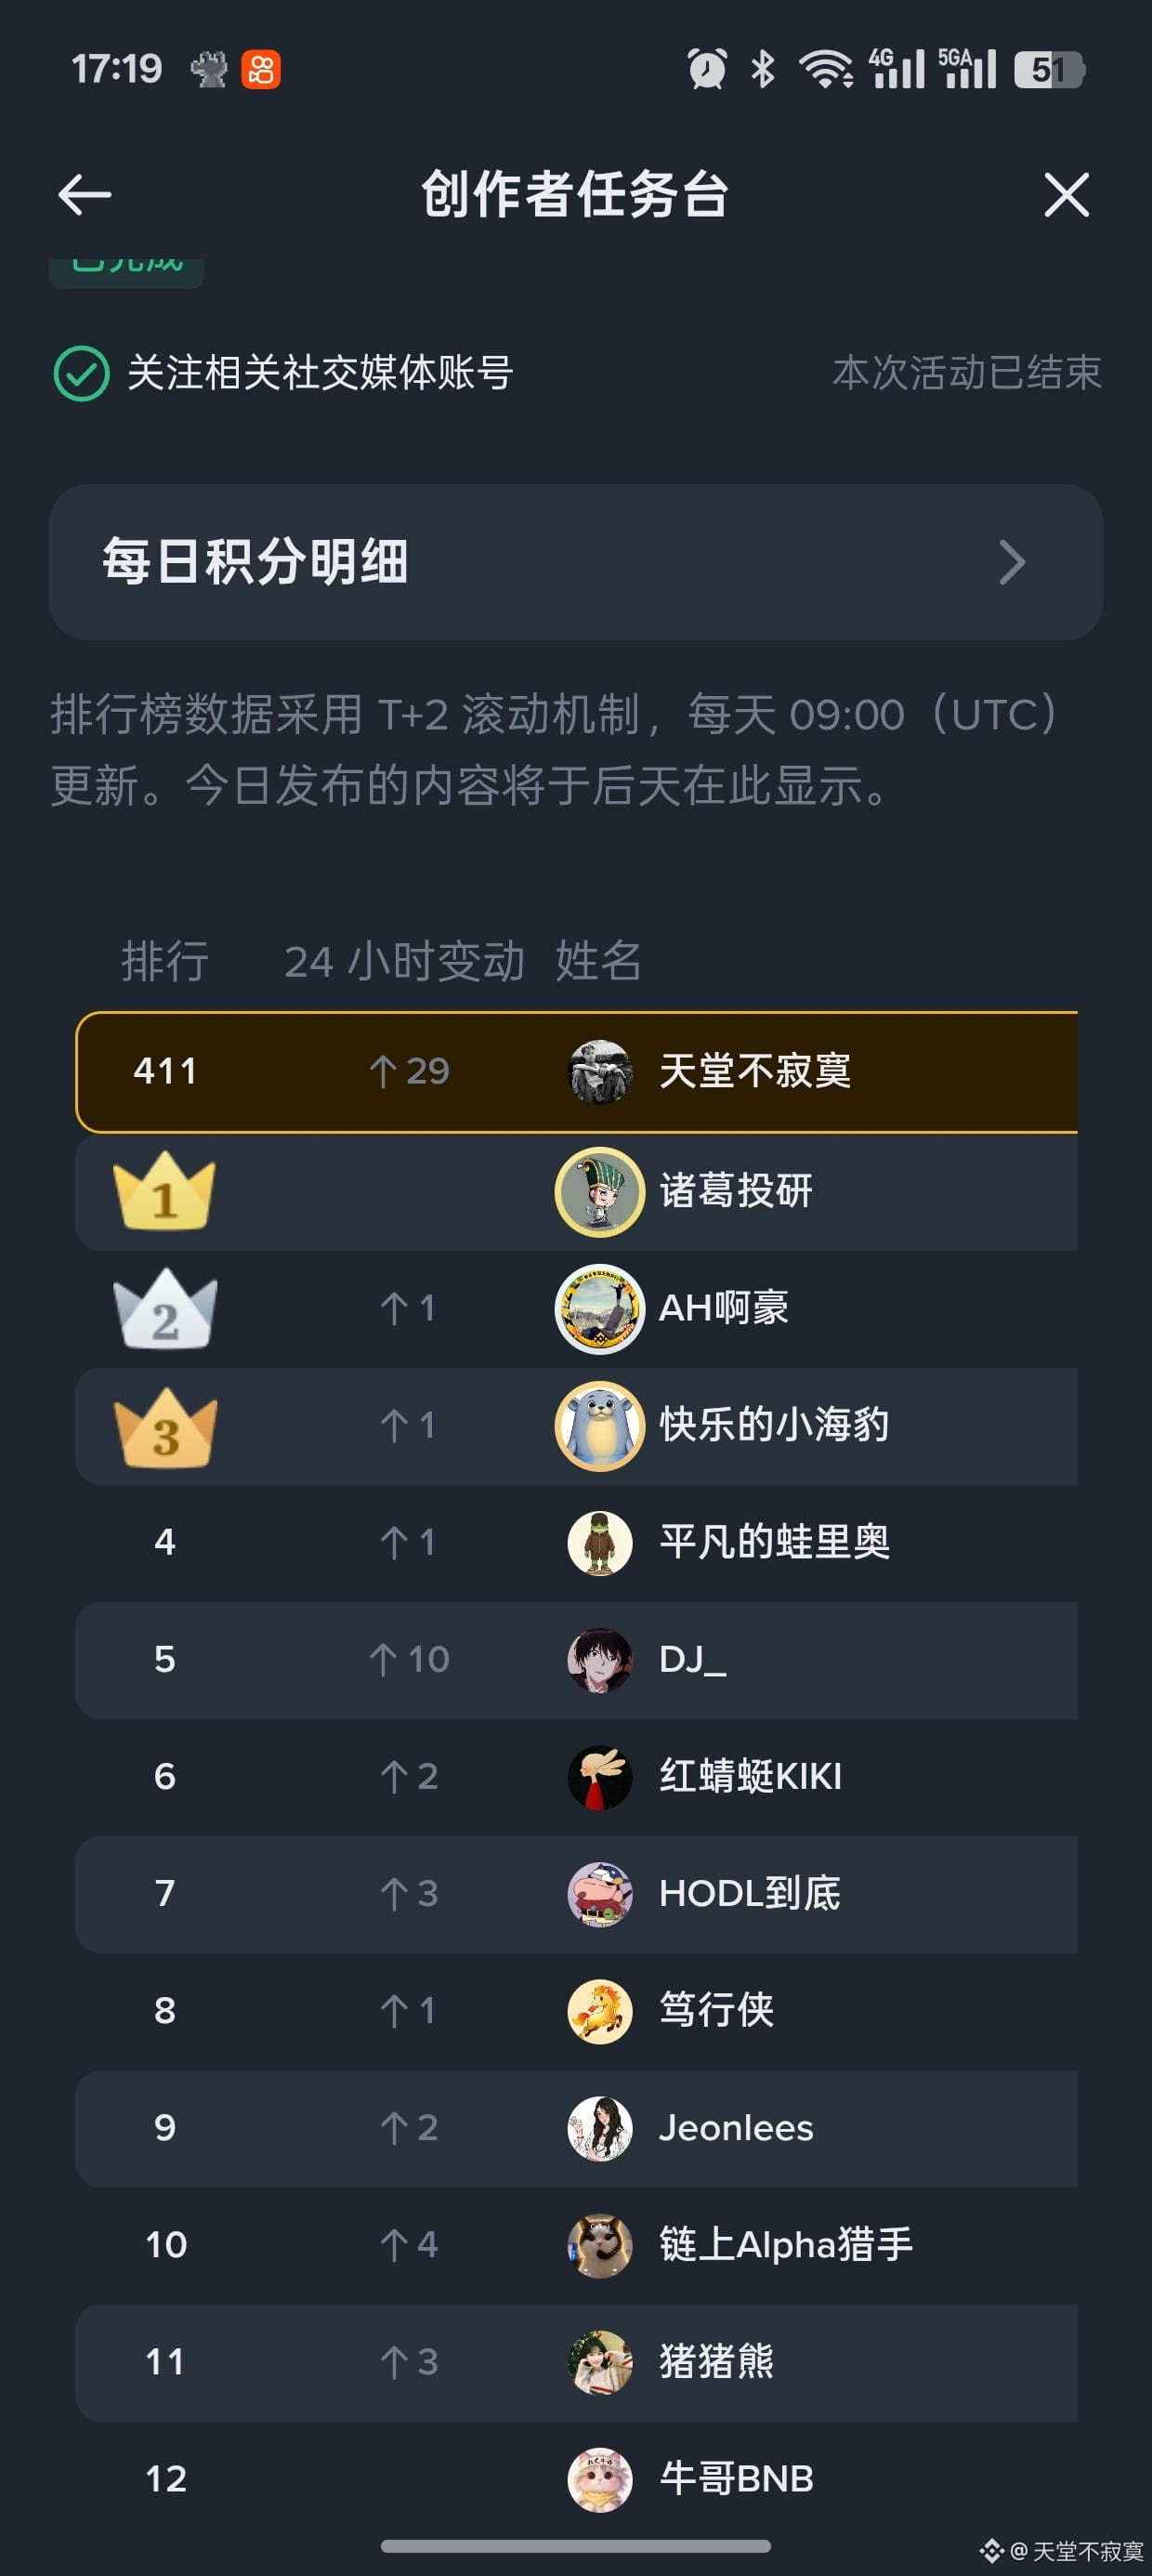
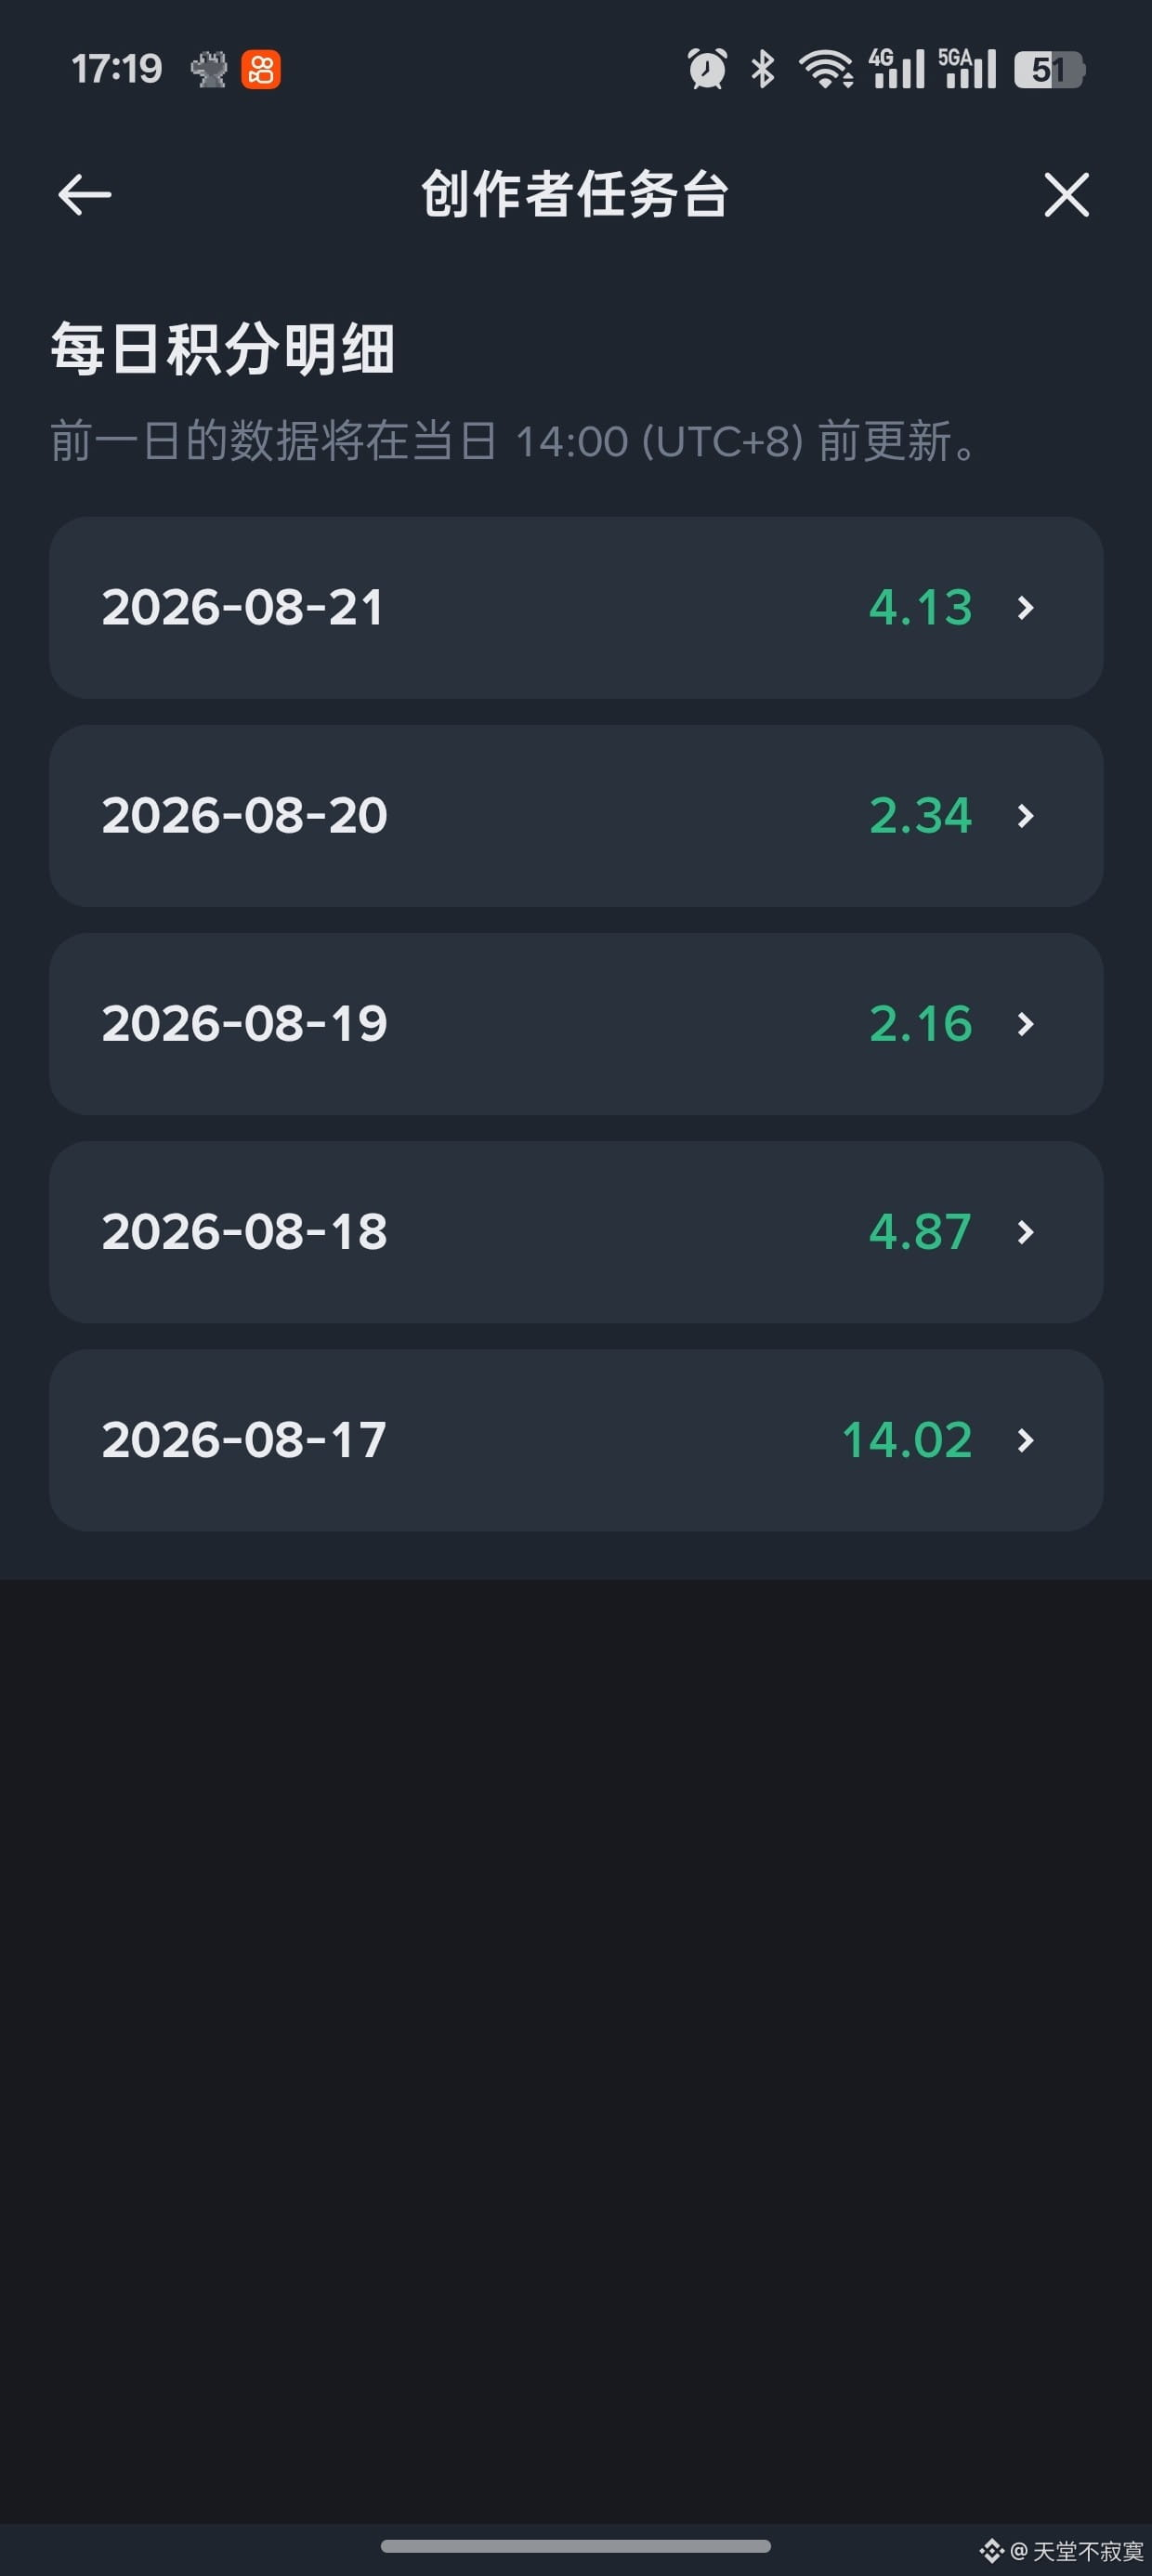
May mắn là ngày đầu đã mạnh mẽ, suýt nữa lại không lọt bảng. Chắc cũng tầm vài chục đô chứ
May mắn là ngày đầu đã mạnh mẽ, suýt nữa lại không lọt bảng. Chắc cũng tầm vài chục đô chứ
1
219
·
--
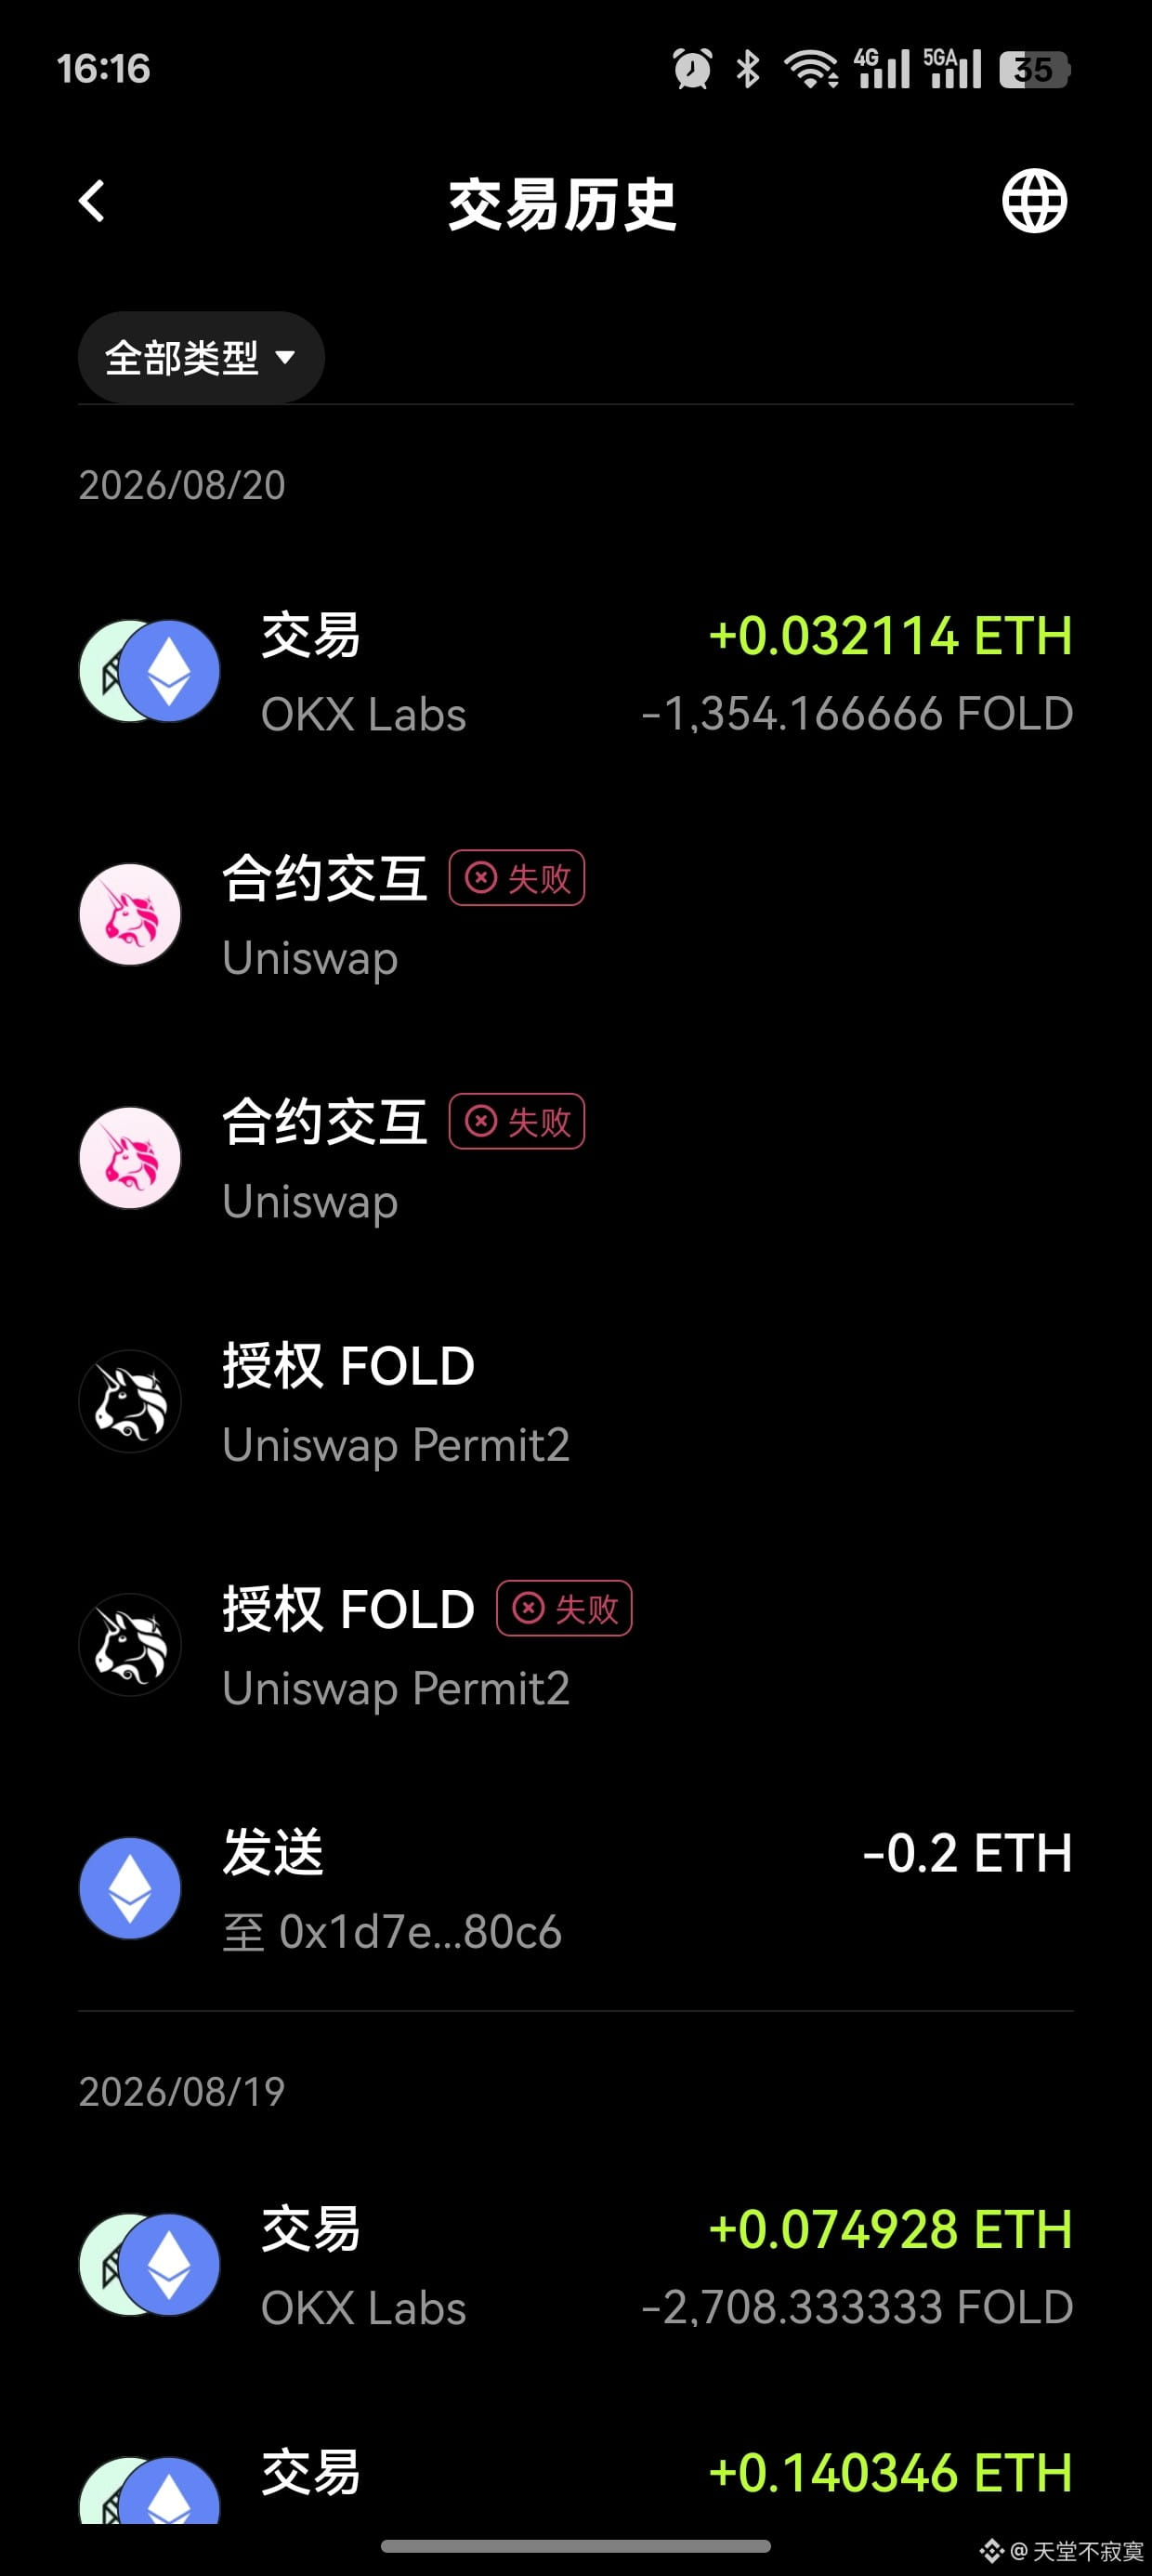
Một đợt đăng ký mua mới nữa đã kéo lên gấp 10 lần, tiếc là ăn được 3 lần rồi chạy!
Một đợt đăng ký mua mới nữa đã kéo lên gấp 10 lần, tiếc là ăn được 3 lần rồi chạy!
1
746
·
--
Tăng giá
Chơi coin trong vài năm qua lăn lộn trong DeFi, tôi ngày càng nhận ra một vấn đề: nhiều người không phải là không kiếm được lợi nhuận, mà là không biết mình đã phải đánh đổi những gì để có được lợi nhuận đó.
Trước đây khi xem đủ loại sản phẩm DeFi, ấn tượng đầu tiên của tôi luôn là APR.
30%? 50%? Thậm chí còn cao hơn?
Nhưng sau khi trải qua vài biến động của thị trường, tôi bắt đầu quen với việc hỏi thêm nhiều câu hỏi:
Lợi nhuận này rốt cuộc đến từ đâu?
Nếu xu hướng đảo chiều đột ngột, rủi ro nằm ở chỗ nào?
Nếu thanh khoản giảm xuống, ai sẽ đỡ lấy vị thế của tôi?
Bởi vì điểm đặc trưng lớn nhất của thế giới on-chain là tính minh bạch, nhưng minh bạch không đồng nghĩa với việc đơn giản.
Rất nhiều lúc, đằng sau một con số lợi nhuận trên trang, có thể ẩn giấu nhiều biến số như kỳ hạn, đòn bẩy, thanh lý và thanh khoản.
Đó cũng là phần mà gần đây tôi khi nghiên cứu lại @termmax đặc biệt quan tâm.
Nó cố gắng làm điều không chỉ đơn thuần là đặt trước mặt người dùng một mức lợi suất cao hơn, mà là tách rời lãi suất, kỳ hạn và quản lý rủi ro, để những người tham gia vốn có thể lên kế hoạch chi phí và kỳ vọng của mình từ sớm.
Nhưng tôi nghĩ điều đáng thảo luận nhất ở đây không nằm ở kỹ thuật.
Mà nằm ở thói quen của người dùng.
Trong vài năm qua, thị trường crypto đã rèn luyện thói quen giao dịch cho rất nhiều người:
Theo mốt/hot trend, đu theo APY cao, đu theo bùng nổ ngắn hạn.
Nhưng nếu tương lai DeFi muốn thu hút quy mô vốn lớn hơn, thị trường có lẽ không chỉ cần lợi suất cao hơn, mà cần để người dùng hiểu:
Tại sao tôi kiếm được khoản lợi nhuận này, tôi đang gánh những rủi ro gì, và tình huống tệ nhất là gì.
Thách thức thực sự của thị trường thu nhập cố định có lẽ không phải là thiết kế sản phẩm ra sao, mà là làm sao để người dùng sẵn sàng “mua” sự chắc chắn.
Vì vậy tôi muốn hỏi mọi người:
Hướng đi chủ đạo của DeFi trong tương lai sẽ là gì?
Lợi suất cao đứng sau thường là đủ loại rủi ro! Ổn định mới là con đường đúng đắn!!
@termmax
#TermMax
Chơi coin trong vài năm qua lăn lộn trong DeFi, tôi ngày càng nhận ra một vấn đề: nhiều người không phải là không kiếm được lợi nhuận, mà là không biết mình đã phải đánh đổi những gì để có được lợi nhuận đó.
Trước đây khi xem đủ loại sản phẩm DeFi, ấn tượng đầu tiên của tôi luôn là APR.
30%? 50%? Thậm chí còn cao hơn?
Nhưng sau khi trải qua vài biến động của thị trường, tôi bắt đầu quen với việc hỏi thêm nhiều câu hỏi:
Lợi nhuận này rốt cuộc đến từ đâu?
Nếu xu hướng đảo chiều đột ngột, rủi ro nằm ở chỗ nào?
Nếu thanh khoản giảm xuống, ai sẽ đỡ lấy vị thế của tôi?
Bởi vì điểm đặc trưng lớn nhất của thế giới on-chain là tính minh bạch, nhưng minh bạch không đồng nghĩa với việc đơn giản.
Rất nhiều lúc, đằng sau một con số lợi nhuận trên trang, có thể ẩn giấu nhiều biến số như kỳ hạn, đòn bẩy, thanh lý và thanh khoản.
Đó cũng là phần mà gần đây tôi khi nghiên cứu lại @TermMax đặc biệt quan tâm.
Nó cố gắng làm điều không chỉ đơn thuần là đặt trước mặt người dùng một mức lợi suất cao hơn, mà là tách rời lãi suất, kỳ hạn và quản lý rủi ro, để những người tham gia vốn có thể lên kế hoạch chi phí và kỳ vọng của mình từ sớm.
Nhưng tôi nghĩ điều đáng thảo luận nhất ở đây không nằm ở kỹ thuật.
Mà nằm ở thói quen của người dùng.
Trong vài năm qua, thị trường crypto đã rèn luyện thói quen giao dịch cho rất nhiều người:
Theo mốt/hot trend, đu theo APY cao, đu theo bùng nổ ngắn hạn.
Nhưng nếu tương lai DeFi muốn thu hút quy mô vốn lớn hơn, thị trường có lẽ không chỉ cần lợi suất cao hơn, mà cần để người dùng hiểu:
Tại sao tôi kiếm được khoản lợi nhuận này, tôi đang gánh những rủi ro gì, và tình huống tệ nhất là gì.
Thách thức thực sự của thị trường thu nhập cố định có lẽ không phải là thiết kế sản phẩm ra sao, mà là làm sao để người dùng sẵn sàng “mua” sự chắc chắn.
Vì vậy tôi muốn hỏi mọi người:
Hướng đi chủ đạo của DeFi trong tương lai sẽ là gì?
Lợi suất cao đứng sau thường là đủ loại rủi ro! Ổn định mới là con đường đúng đắn!!
@TermMax
#TermMax
A|继续追求高收益,高风险高回报才是加密特色
100%
B|逐渐走向成熟金融,更重视风险管理和确定性
0%
C|两者都会存在,不同阶段不同玩法
0%
1 phiếu bầu • Cuộc bỏ phiếu đã kết thúc
3
1
210
·
--
Tăng giá
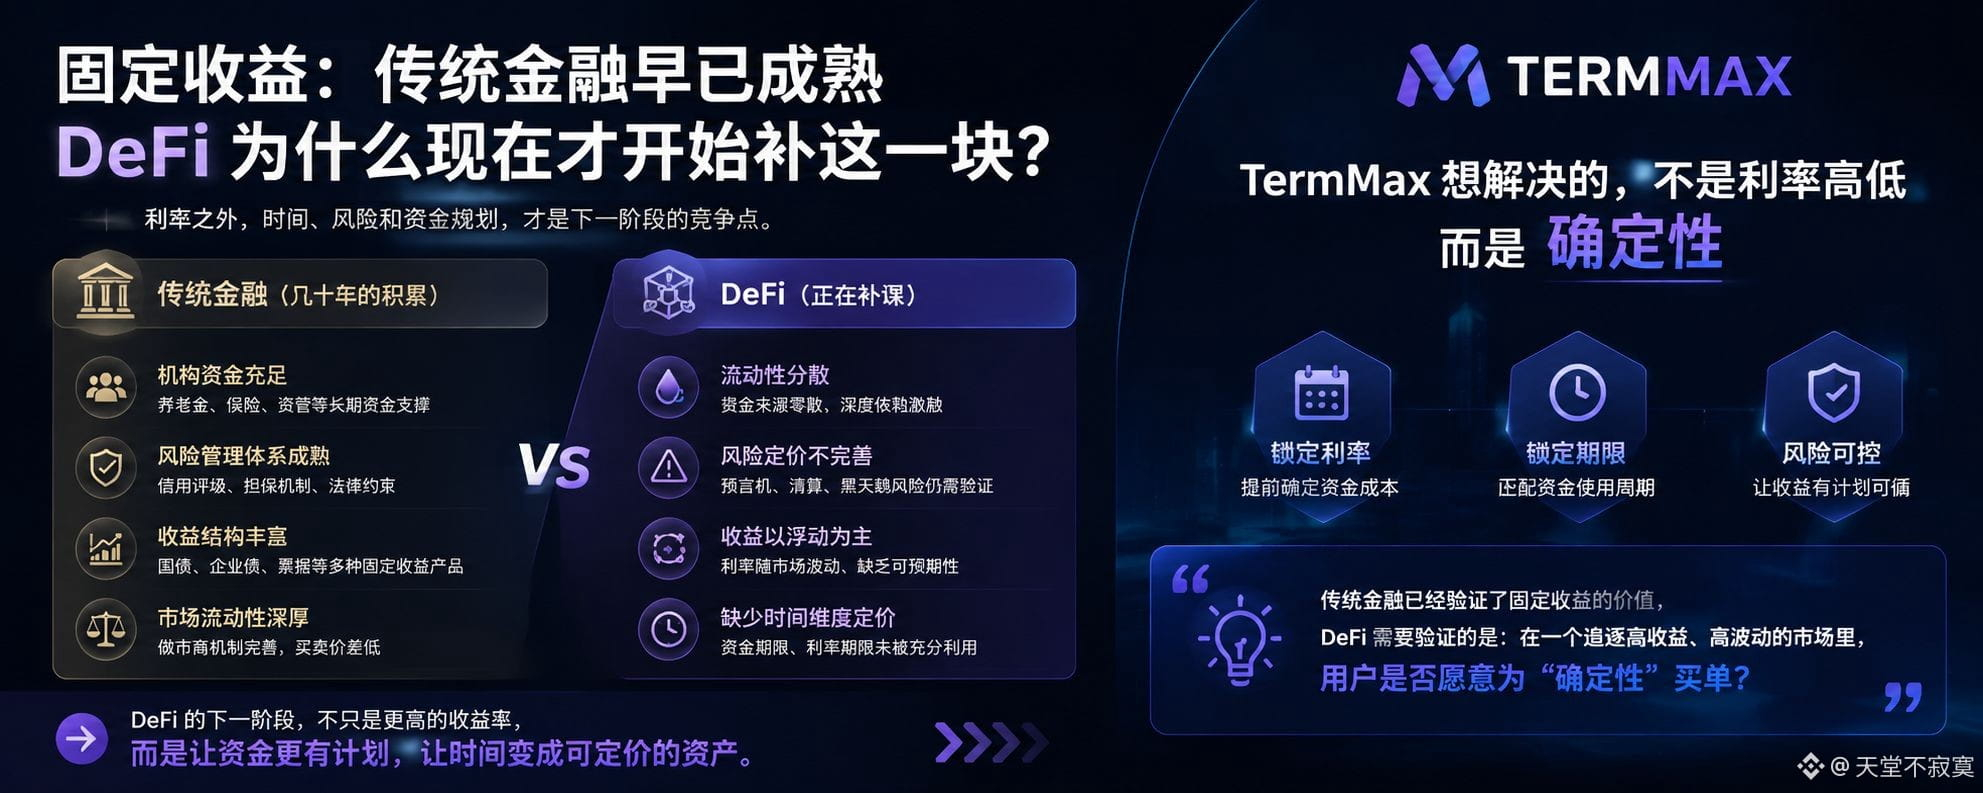
Hôm nay tôi sẽ chia sẻ với mọi người về “vì sao tài chính truyền thống đã có lợi nhuận cố định từ rất sớm, còn DeFi bây giờ mới bắt đầu bù đắp mảng này”.
Tôi luôn có một thắc mắc: tài chính truyền thống đã chơi với lợi nhuận cố định trong vài chục năm, vậy tại sao DeFi đến bây giờ mới bắt đầu nghiên cứu nghiêm túc?
Trước đây khi xem các nền tảng cho vay trong DeFi, tôi thường để ý hai thứ:
Lãi suất có đủ cao không, và thanh khoản có đủ sâu không.
Nhưng sau đó tôi nhận ra một vấn đề: nhiều dòng vốn trên chuỗi thực ra không thiếu lợi suất, mà thiếu “kế hoạch”.
Bạn hôm nay thấy 10% APY, có thể vài ngày sau do biến động thị trường mà giảm còn 5%, thậm chí chi phí vay có thể tăng vọt bất ngờ.
Đó cũng là lý do gần đây tôi bắt đầu nghiên cứu lại @termmax .
Nó khiến tôi hứng thú không phải vì “đây lại là một giao thức cho vay khác”, mà vì nó cố gắng đưa logic lợi nhuận cố định đã trưởng thành trong tài chính truyền thống lên chuỗi:
Xác định trước chi phí vốn, lên kế hoạch trước kỳ hạn—để lãi suất không chỉ là một con số trên một trang, mà trở thành thứ có thể được thị trường giao dịch và định giá.
Tất nhiên, thách thức lớn nhất của lợi nhuận cố định trong DeFi cũng rất rõ ràng.
Thị trường truyền thống có rất nhiều tổ chức, nhà tạo lập thị trường và hệ thống quản trị rủi ro trưởng thành, trong khi trên chuỗi thì cần phải xây dựng lại thanh khoản từ đầu.
Vì vậy, tôi nghĩ thứ TermMax thực sự cần chứng minh không phải là khái niệm “lãi suất cố định” có giá trị hay không.
Điều đó tài chính truyền thống đã trả lời rồi.
Thứ nó cần chứng minh là:
Trong một thị trường crypto quen chạy theo lợi suất cao và biến động lớn, liệu người dùng có sẵn sàng trả tiền cho “tính chắc chắn” hay không.
Nếu trong tương lai DeFi đi theo hướng trưởng thành hơn, thì ngoài lợi suất, thời gian, rủi ro và kế hoạch dòng vốn sẽ trở thành điểm cạnh tranh mới.
Có lẽ đó mới là điều đáng để theo dõi ở mảng lợi nhuận cố định.
DeFi trong tương lai chỉ có thị trường lớn hơn: ai quản trị được rủi ro và tối đa hóa lợi nhuận, người đó sẽ có thể “ăn” trọn chiếc bánh lớn này!
#TermMax
Hôm nay tôi sẽ chia sẻ với mọi người về “vì sao tài chính truyền thống đã có lợi nhuận cố định từ rất sớm, còn DeFi bây giờ mới bắt đầu bù đắp mảng này”.
Tôi luôn có một thắc mắc: tài chính truyền thống đã chơi với lợi nhuận cố định trong vài chục năm, vậy tại sao DeFi đến bây giờ mới bắt đầu nghiên cứu nghiêm túc?
Trước đây khi xem các nền tảng cho vay trong DeFi, tôi thường để ý hai thứ:
Lãi suất có đủ cao không, và thanh khoản có đủ sâu không.
Nhưng sau đó tôi nhận ra một vấn đề: nhiều dòng vốn trên chuỗi thực ra không thiếu lợi suất, mà thiếu “kế hoạch”.
Bạn hôm nay thấy 10% APY, có thể vài ngày sau do biến động thị trường mà giảm còn 5%, thậm chí chi phí vay có thể tăng vọt bất ngờ.
Đó cũng là lý do gần đây tôi bắt đầu nghiên cứu lại @TermMax .
Nó khiến tôi hứng thú không phải vì “đây lại là một giao thức cho vay khác”, mà vì nó cố gắng đưa logic lợi nhuận cố định đã trưởng thành trong tài chính truyền thống lên chuỗi:
Xác định trước chi phí vốn, lên kế hoạch trước kỳ hạn—để lãi suất không chỉ là một con số trên một trang, mà trở thành thứ có thể được thị trường giao dịch và định giá.
Tất nhiên, thách thức lớn nhất của lợi nhuận cố định trong DeFi cũng rất rõ ràng.
Thị trường truyền thống có rất nhiều tổ chức, nhà tạo lập thị trường và hệ thống quản trị rủi ro trưởng thành, trong khi trên chuỗi thì cần phải xây dựng lại thanh khoản từ đầu.
Vì vậy, tôi nghĩ thứ TermMax thực sự cần chứng minh không phải là khái niệm “lãi suất cố định” có giá trị hay không.
Điều đó tài chính truyền thống đã trả lời rồi.
Thứ nó cần chứng minh là:
Trong một thị trường crypto quen chạy theo lợi suất cao và biến động lớn, liệu người dùng có sẵn sàng trả tiền cho “tính chắc chắn” hay không.
Nếu trong tương lai DeFi đi theo hướng trưởng thành hơn, thì ngoài lợi suất, thời gian, rủi ro và kế hoạch dòng vốn sẽ trở thành điểm cạnh tranh mới.
Có lẽ đó mới là điều đáng để theo dõi ở mảng lợi nhuận cố định.
DeFi trong tương lai chỉ có thị trường lớn hơn: ai quản trị được rủi ro và tối đa hóa lợi nhuận, người đó sẽ có thể “ăn” trọn chiếc bánh lớn này!
#TermMax
5
2
154
·
--
Sau hơn một năm kiên trì điểm danh, tôi bỗng nhận ra: thứ thực sự đắt giá không phải là số tiền bạn bỏ ra, mà là thời gian.
Nhiều người khi xem các dự án Web3, phản ứng đầu tiên thường là:
TVL bao nhiêu?
Gọi vốn được bao nhiêu?
Giá trị token bao nhiêu?
Nhưng cảm nhận của tôi về <a>@termmax </a> lại không hoàn toàn giống vậy.
Từ lúc bắt đầu điểm danh, làm nhiệm vụ, tương tác, cho đến bây giờ đã hơn một năm.
Nếu chỉ để “cào” một lần airdrop thì thật ra không cần phải duy trì lâu như vậy.
Vì mỗi ngày chỉ mất vài phút để xem nhiệm vụ, kết nối ví, làm tương tác; chi phí cho từng lần trông như gần như bằng không. Nhưng cộng dồn qua một năm thì bản chất cũng vẫn là một dạng “người dùng bỏ thời gian vào”.
Đó cũng là điều hiện tại tôi quan tâm nhất về TermMax:
Một cộng đồng dự án thực sự có giá trị không nên chỉ là hàng loạt địa chỉ ví xuất hiện đột ngột trước thời điểm TGE.
Điều thú vị thật sự là: những người đến rất sớm, đã và đang dùng sản phẩm một cách liên tục, và sẵn sàng bỏ thời gian để hiểu dự án — cuối cùng liệu họ có trở thành người dùng lâu dài không.
Chuyện này hoàn toàn khác với việc chỉ nhìn vào số lượng airdrop.
Vì vậy bây giờ tôi lại không quá bận tâm TMX rốt cuộc có giá trị bao nhiêu.
Tôi muốn biết một câu hỏi đơn giản:
TermMax có khả năng biến “những người đi điểm danh” thành “những người thực sự sử dụng giao thức” hay không?
Nếu làm được, thì hơn một năm thời gian đó sẽ không chỉ để chờ một lần TGE.
Nếu không làm được, thì dù con số airdrop có đẹp đến mấy, cũng rất khó chứng minh rằng cộng đồng này thực sự đã ở lại.
Có lẽ đây mới là kỳ vọng lớn nhất của tôi đối với TermMax sau hơn một năm kiên trì.
Nhiều người đều nói “cày airdrop thì đã chết rồi”, còn ai vẫn đang kiên trì nữa không! Việc phản-rút tiền của bot (săn quỷ) thì đã là chuyện thường ngày rồi mà!
@termmax
#TermMax
Sau hơn một năm kiên trì điểm danh, tôi bỗng nhận ra: thứ thực sự đắt giá không phải là số tiền bạn bỏ ra, mà là thời gian.
Nhiều người khi xem các dự án Web3, phản ứng đầu tiên thường là:
TVL bao nhiêu?
Gọi vốn được bao nhiêu?
Giá trị token bao nhiêu?
Nhưng cảm nhận của tôi về <a>@TermMax </a> lại không hoàn toàn giống vậy.
Từ lúc bắt đầu điểm danh, làm nhiệm vụ, tương tác, cho đến bây giờ đã hơn một năm.
Nếu chỉ để “cào” một lần airdrop thì thật ra không cần phải duy trì lâu như vậy.
Vì mỗi ngày chỉ mất vài phút để xem nhiệm vụ, kết nối ví, làm tương tác; chi phí cho từng lần trông như gần như bằng không. Nhưng cộng dồn qua một năm thì bản chất cũng vẫn là một dạng “người dùng bỏ thời gian vào”.
Đó cũng là điều hiện tại tôi quan tâm nhất về TermMax:
Một cộng đồng dự án thực sự có giá trị không nên chỉ là hàng loạt địa chỉ ví xuất hiện đột ngột trước thời điểm TGE.
Điều thú vị thật sự là: những người đến rất sớm, đã và đang dùng sản phẩm một cách liên tục, và sẵn sàng bỏ thời gian để hiểu dự án — cuối cùng liệu họ có trở thành người dùng lâu dài không.
Chuyện này hoàn toàn khác với việc chỉ nhìn vào số lượng airdrop.
Vì vậy bây giờ tôi lại không quá bận tâm TMX rốt cuộc có giá trị bao nhiêu.
Tôi muốn biết một câu hỏi đơn giản:
TermMax có khả năng biến “những người đi điểm danh” thành “những người thực sự sử dụng giao thức” hay không?
Nếu làm được, thì hơn một năm thời gian đó sẽ không chỉ để chờ một lần TGE.
Nếu không làm được, thì dù con số airdrop có đẹp đến mấy, cũng rất khó chứng minh rằng cộng đồng này thực sự đã ở lại.
Có lẽ đây mới là kỳ vọng lớn nhất của tôi đối với TermMax sau hơn một năm kiên trì.
Nhiều người đều nói “cày airdrop thì đã chết rồi”, còn ai vẫn đang kiên trì nữa không! Việc phản-rút tiền của bot (săn quỷ) thì đã là chuyện thường ngày rồi mà!
@TermMax
#TermMax
5
3
119
·
--
Tăng giá
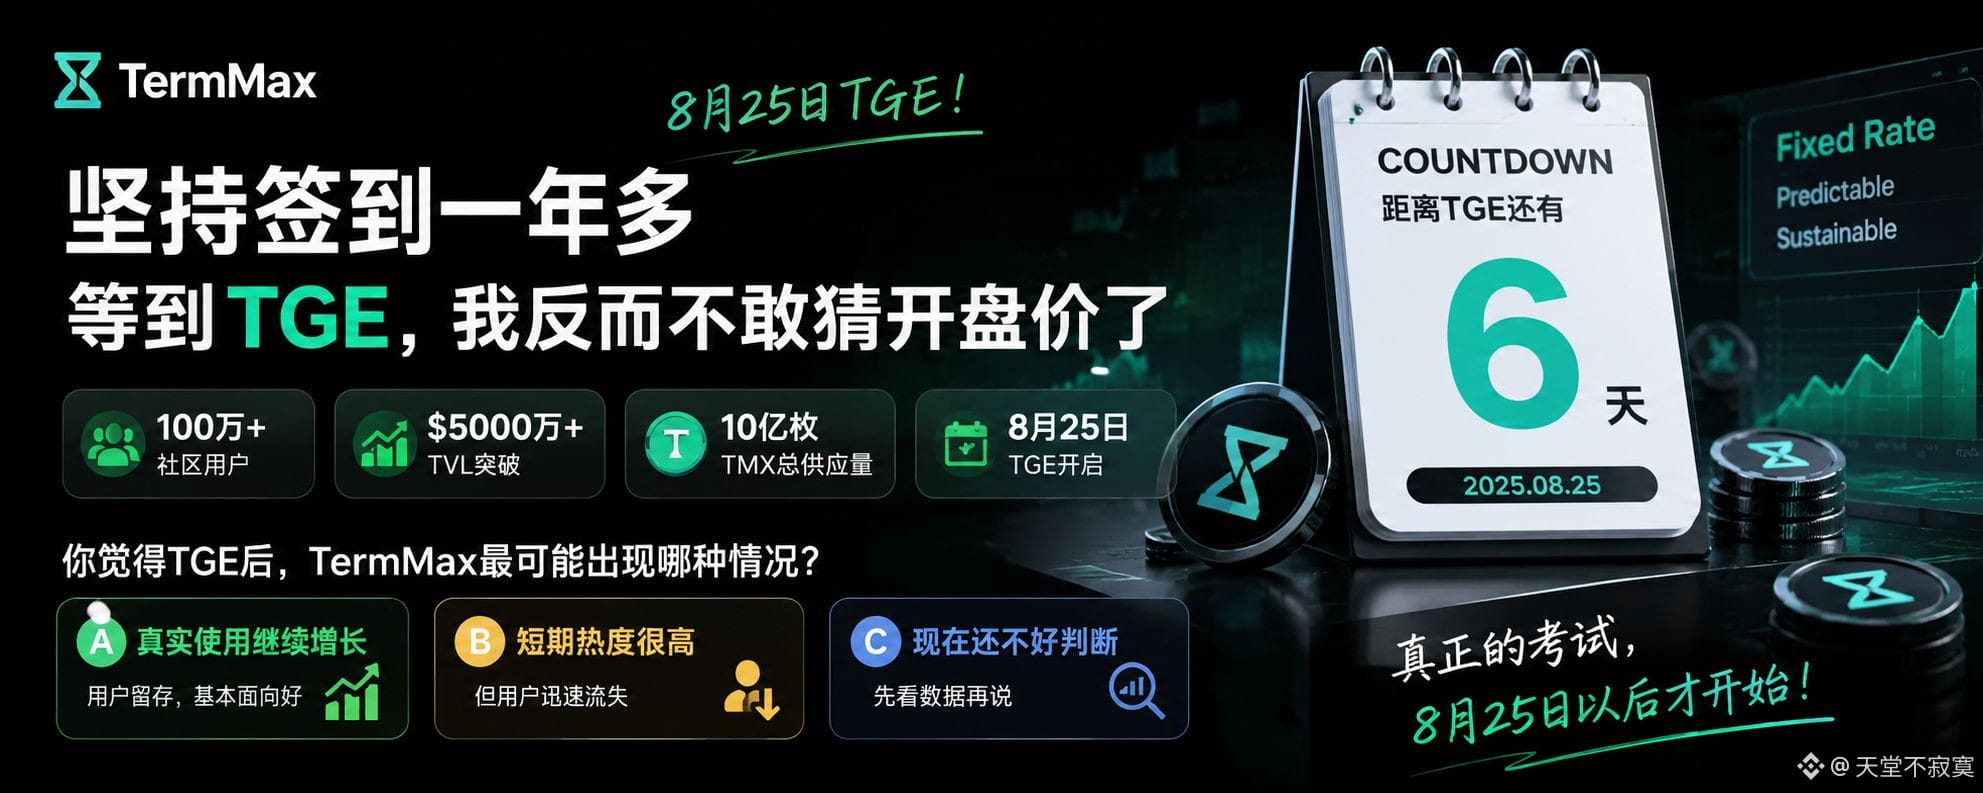
Điểm danh hơn một năm, đến khi 25/8 TMX TGE thì bây giờ tôi lại không dám đoán giá mở cửa.
Lý do rất đơn giản: con số càng đẹp thì áp lực sau TGE lại càng lớn.
Tổng cung mới của TermMax là 1 tỷ TMX, thời gian gần đây sức nóng trong cộng đồng rõ ràng hơn, TVL đã ở mức hàng chục triệu USD, và còn rất nhiều người dùng giai đoạn đầu vẫn tiếp tục tương tác. Thậm chí tôi tự mình thấy trong group có người vì airdrop mà thực hiện rất nhiều thao tác tương tác địa chỉ.
Nhưng những con số đó trước ngày 25/8 chỉ là “kỳ vọng”.
Điều thú vị thật sự là sau TGE:
1 tỷ TMX, cuối cùng sẽ có bao nhiêu được lắng đọng thành giá trị dài hạn?
Nếu giá mở cửa lao lên quá cao, nhưng người dùng, khối lượng giao dịch và doanh thu của giao thức không theo kịp thì đó chỉ là cảm xúc.
Nếu giá ngắn hạn không phóng đại quá đà, nhưng lượng sử dụng thực tế tiếp tục tăng trưởng thì có thể lại lành mạnh hơn.
Tôi kiên trì TermMax hơn một năm rồi, giờ thứ tôi muốn thấy nhất không còn phải là “TMX có thể lên 1 USD hay không”.
Tôi muốn xem dữ liệu 30 ngày sau TGE:
① Bao nhiêu người dùng hoạt động có thể còn lại?
② Lượng vay/mượn/giao dịch có tiếp tục tăng trưởng được không?
③ TVL có tiếp tục tăng, hay là sau khi phần thưởng kết thúc thì sụt giảm nhanh?
Vậy nên theo bạn, sau 25/8 thì TermMax sẽ thuộc kiểu nào?
Dù kết quả là kiểu nào cũng chấp nhận được thôi, vì trải nghiệm rồi—học được rồi!
@termmax
#TermMax
Điểm danh hơn một năm, đến khi 25/8 TMX TGE thì bây giờ tôi lại không dám đoán giá mở cửa.
Lý do rất đơn giản: con số càng đẹp thì áp lực sau TGE lại càng lớn.
Tổng cung mới của TermMax là 1 tỷ TMX, thời gian gần đây sức nóng trong cộng đồng rõ ràng hơn, TVL đã ở mức hàng chục triệu USD, và còn rất nhiều người dùng giai đoạn đầu vẫn tiếp tục tương tác. Thậm chí tôi tự mình thấy trong group có người vì airdrop mà thực hiện rất nhiều thao tác tương tác địa chỉ.
Nhưng những con số đó trước ngày 25/8 chỉ là “kỳ vọng”.
Điều thú vị thật sự là sau TGE:
1 tỷ TMX, cuối cùng sẽ có bao nhiêu được lắng đọng thành giá trị dài hạn?
Nếu giá mở cửa lao lên quá cao, nhưng người dùng, khối lượng giao dịch và doanh thu của giao thức không theo kịp thì đó chỉ là cảm xúc.
Nếu giá ngắn hạn không phóng đại quá đà, nhưng lượng sử dụng thực tế tiếp tục tăng trưởng thì có thể lại lành mạnh hơn.
Tôi kiên trì TermMax hơn một năm rồi, giờ thứ tôi muốn thấy nhất không còn phải là “TMX có thể lên 1 USD hay không”.
Tôi muốn xem dữ liệu 30 ngày sau TGE:
① Bao nhiêu người dùng hoạt động có thể còn lại?
② Lượng vay/mượn/giao dịch có tiếp tục tăng trưởng được không?
③ TVL có tiếp tục tăng, hay là sau khi phần thưởng kết thúc thì sụt giảm nhanh?
Vậy nên theo bạn, sau 25/8 thì TermMax sẽ thuộc kiểu nào?
Dù kết quả là kiểu nào cũng chấp nhận được thôi, vì trải nghiệm rồi—học được rồi!
@TermMax
#TermMax
A|TGE爆发,真实数据继续增长
0%
B|开盘很热,随后用户和流动性明显下降
100%
C|价格不重要,真正的增长会在TGE后出现
0%
1 phiếu bầu • Cuộc bỏ phiếu đã kết thúc
5
2
172
·
--
Đang nắm giữ $BTC 113.9 USDT
Điều lợi hại nhất của Satoshi Nakamoto là năm 2008 đã tạo ra BTC; nếu bây giờ làm lại thì nhiều nhất cũng chỉ là 200K rồi bị chia dòng $BTC
Điều lợi hại nhất của Satoshi Nakamoto là năm 2008 đã tạo ra BTC; nếu bây giờ làm lại thì nhiều nhất cũng chỉ là 200K rồi bị chia dòng $BTC
1
88
·
--
Đúng một phần
Tôi ngày càng cảm thấy rằng, thứ nguy hiểm nhất của DeFi không phải là lỗ tiền, mà là “bạn cứ tưởng mình đã tính rõ ràng rồi”.
Trước đây khi làm về cho vay/đi vay, thứ tôi quen nhất để xem chính là APY.
Vay bao nhiêu, lãi được bao nhiêu, đường thanh lý ở đâu, tính toán trên máy bao nhiêu lần—dường như mọi thứ đều rất rõ ràng.
Nhưng vấn đề thực sự thường nằm ở một chỗ rất “không đáng chú ý”: lãi suất sẽ thay đổi.
Chi phí vay mà bạn thấy hôm nay có thể chỉ là mức giá của hôm nay. Khi thị trường biến động dữ dội, nhu cầu vốn thay đổi, lãi suất thả nổi sẽ lao lên. Một giao dịch thoạt nhìn tưởng chừng rất dễ chịu, vài ngày sau có thể hoàn toàn đổi vị.
Vì vậy gần đây tôi bắt đầu chú ý @termmax .
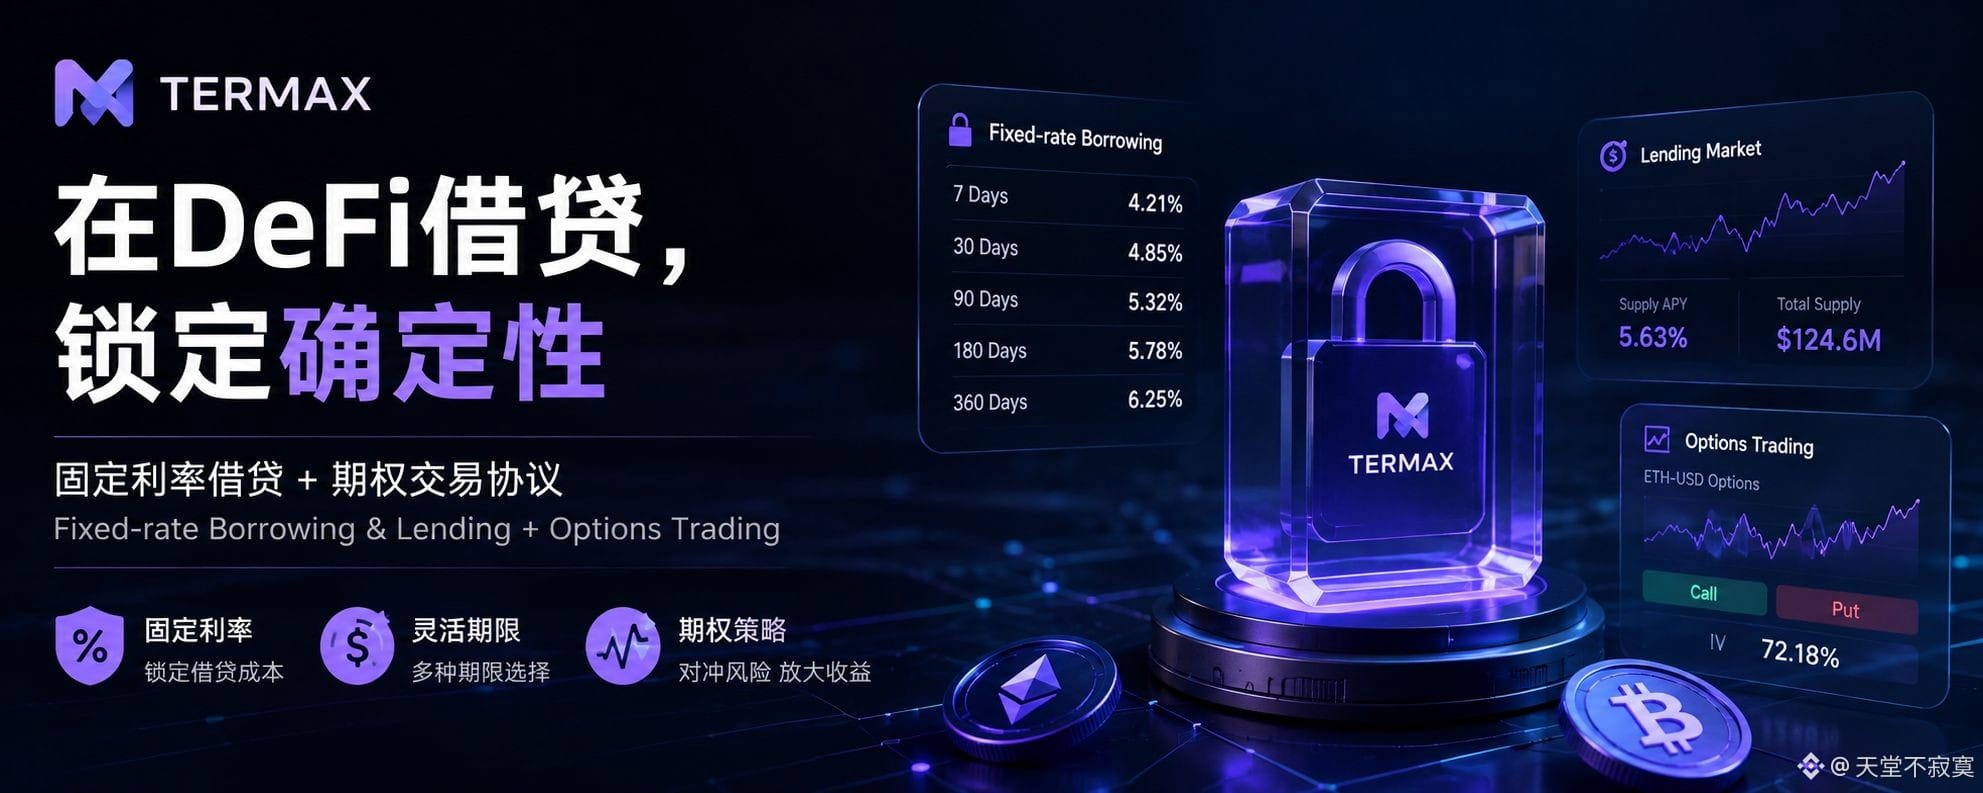
Một trong những việc cốt lõi mà nó làm là đưa fixed-rate borrowing/lending vào DeFi, đồng thời kết hợp với giao dịch quyền chọn.
Chuyện này có vẻ không “kích thích” như kiểu “APY cao”, nhưng tôi lại thấy nó đáng để nghiên cứu hơn.
Bởi vì khi DeFi dần chuyển từ giai đoạn đầu “ai lãi cao thì người đó thắng” sang một thị trường vốn trưởng thành hơn, thì bản thân sự chắc chắn chính là một giá trị.
Có thể biết trước chi phí tài trợ không?
Có thể khóa trước lợi nhuận không?
Có thể dùng quyền chọn để quản lý rủi ro không?
Nếu những thứ đó thật sự bắt đầu được kết hợp lại, cách chơi DeFi có thể sẽ không còn là chỉ “tìm lợi suất”, mà dần trở thành quản lý vốn theo đúng nghĩa.
Hiện tại tôi xem TermMax không phải vì nó lại xuất hiện một giao thức vay mượn mới, mà là để xem:
DeFi có khả năng thực sự bước vào giai đoạn mà “lãi suất có thể được giao dịch và định giá” hay không.
#TermMax Thị trường DeFi nghìn tỷ trong tương lai ngày càng mở rộng thì yêu cầu về công nghệ an toàn cũng sẽ cao hơn. Cứ xem cuối cùng chiếc bánh sẽ được ăn đến đâu—hoàn toàn là năng lực của mỗi người!
Tôi ngày càng cảm thấy rằng, thứ nguy hiểm nhất của DeFi không phải là lỗ tiền, mà là “bạn cứ tưởng mình đã tính rõ ràng rồi”.
Trước đây khi làm về cho vay/đi vay, thứ tôi quen nhất để xem chính là APY.
Vay bao nhiêu, lãi được bao nhiêu, đường thanh lý ở đâu, tính toán trên máy bao nhiêu lần—dường như mọi thứ đều rất rõ ràng.
Nhưng vấn đề thực sự thường nằm ở một chỗ rất “không đáng chú ý”: lãi suất sẽ thay đổi.
Chi phí vay mà bạn thấy hôm nay có thể chỉ là mức giá của hôm nay. Khi thị trường biến động dữ dội, nhu cầu vốn thay đổi, lãi suất thả nổi sẽ lao lên. Một giao dịch thoạt nhìn tưởng chừng rất dễ chịu, vài ngày sau có thể hoàn toàn đổi vị.
Vì vậy gần đây tôi bắt đầu chú ý @TermMax .
Một trong những việc cốt lõi mà nó làm là đưa fixed-rate borrowing/lending vào DeFi, đồng thời kết hợp với giao dịch quyền chọn.
Chuyện này có vẻ không “kích thích” như kiểu “APY cao”, nhưng tôi lại thấy nó đáng để nghiên cứu hơn.
Bởi vì khi DeFi dần chuyển từ giai đoạn đầu “ai lãi cao thì người đó thắng” sang một thị trường vốn trưởng thành hơn, thì bản thân sự chắc chắn chính là một giá trị.
Có thể biết trước chi phí tài trợ không?
Có thể khóa trước lợi nhuận không?
Có thể dùng quyền chọn để quản lý rủi ro không?
Nếu những thứ đó thật sự bắt đầu được kết hợp lại, cách chơi DeFi có thể sẽ không còn là chỉ “tìm lợi suất”, mà dần trở thành quản lý vốn theo đúng nghĩa.
Hiện tại tôi xem TermMax không phải vì nó lại xuất hiện một giao thức vay mượn mới, mà là để xem:
DeFi có khả năng thực sự bước vào giai đoạn mà “lãi suất có thể được giao dịch và định giá” hay không.
#TermMax Thị trường DeFi nghìn tỷ trong tương lai ngày càng mở rộng thì yêu cầu về công nghệ an toàn cũng sẽ cao hơn. Cứ xem cuối cùng chiếc bánh sẽ được ăn đến đâu—hoàn toàn là năng lực của mỗi người!
5
2
590
Đăng nhập để khám phá thêm nội dung
Tham gia cùng người dùng tiền mã hóa toàn cầu trên Binance Square
⚡️ Nhận thông tin mới nhất và hữu ích về tiền mã hóa.
💬 Được tin cậy bởi sàn giao dịch tiền mã hóa lớn nhất thế giới.
👍 Khám phá những thông tin chuyên sâu thực tế từ những nhà sáng tạo đã xác minh.
Email / Số điện thoại
Chủ đề thịnh hành
TheoDõiFOMC
105,230 lượt xem
624 đang thảo luận
Cục Dự trữ Liên bang (Fed) đã tăng lãi suất lần đầu tiên kể từ năm 2023 trong bối cảnh lạm phát dai dẳng. Các nhà hoạch định chính sách của Fed đã bỏ phiếu 12-0 để nâng lãi suất quỹ liên bang từ 3,5% lên 3,75%, với mức mục tiêu mới là 3,75% đến 4%. Mức tăng 25 điểm cơ bản này đánh dấu lần điều chỉnh lãi suất đầu tiên kể từ tháng 7/2023 và diễn ra sau khi Fed giữ nguyên lãi suất trong năm cuộc họp đầu tiên trong năm nay. #TheoDõiFOMC #45NgayTuDoTaiChinh #DotPlotSignalsOneMoreHikeIn2026 $NVDAB $AAPLB $NVDA.US #45NgayTuDoTaiChinh #FedHikes25BpsUSStocksClose #
kynfoolishupdate
·0 lượt thích
·208 lượt xem
TinFed
87,550 lượt xem
425 đang thảo luận
GoldFallsTo$4144
1,002 lượt xem
34 đang thảo luận