

goat111
333 Bài đăng
goat111
Báo cáo
Chặn người dùng
BNB|BTC信仰者,屯币党。⭐平时专注于撸毛赛道,偶尔会发一些动教程和通知。crypto&项目分享|DYOR,不构成投资建议
Giao dịch mở

Người nắm giữ BNB
Trader thường xuyên
11.9 tháng
55 Đang theo dõi
2.2K+ Người theo dõi
845 Đã thích
Bài đăng
Danh mục đầu tư
Tất cả
Trích dẫn
·
--
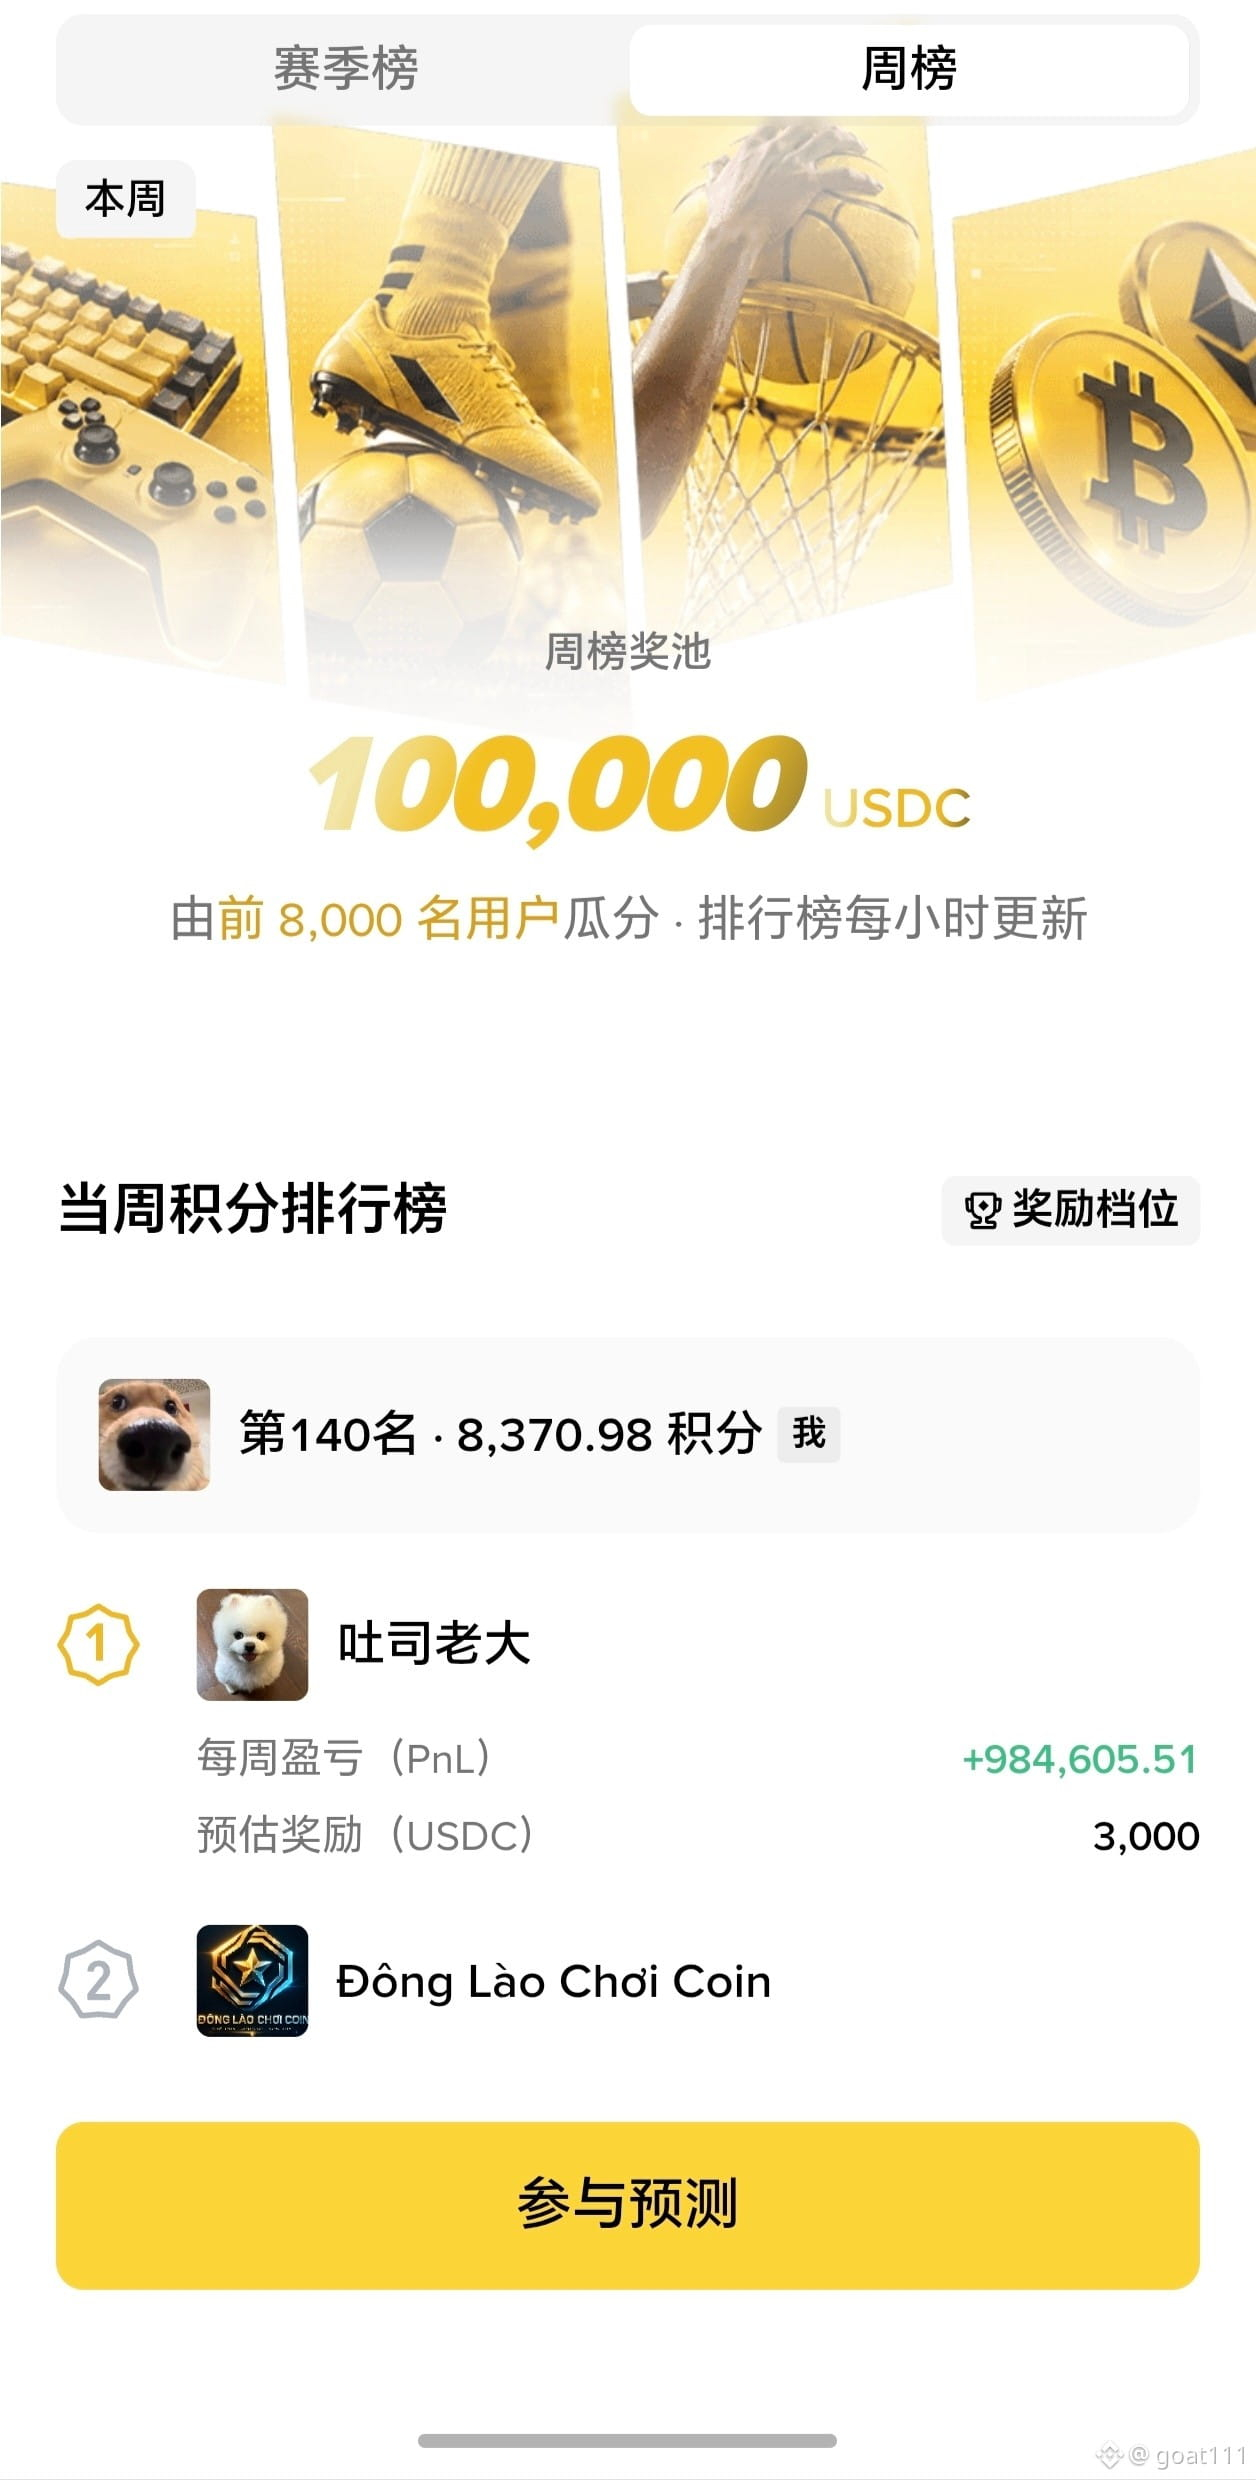
Sau này ai còn tự nhận mình là vua dự đoán thì hãy đưa bảng xếp hạng này ra
Nhưng hạng nhất đúng là quá khó tin, ngày đầu tiên đã chơi tất tay lên tới 200.000 điểm
Mình đã cố hết sức mà cũng chỉ được 9.000 điểm thôi#币安神算子
Sau này ai còn tự nhận mình là vua dự đoán thì hãy đưa bảng xếp hạng này ra
Nhưng hạng nhất đúng là quá khó tin, ngày đầu tiên đã chơi tất tay lên tới 200.000 điểm
Mình đã cố hết sức mà cũng chỉ được 9.000 điểm thôi#币安神算子
Nhưng hạng nhất đúng là quá khó tin, ngày đầu tiên đã chơi tất tay lên tới 200.000 điểm
Mình đã cố hết sức mà cũng chỉ được 9.000 điểm thôi#币安神算子
43
12
22.4k
·
--
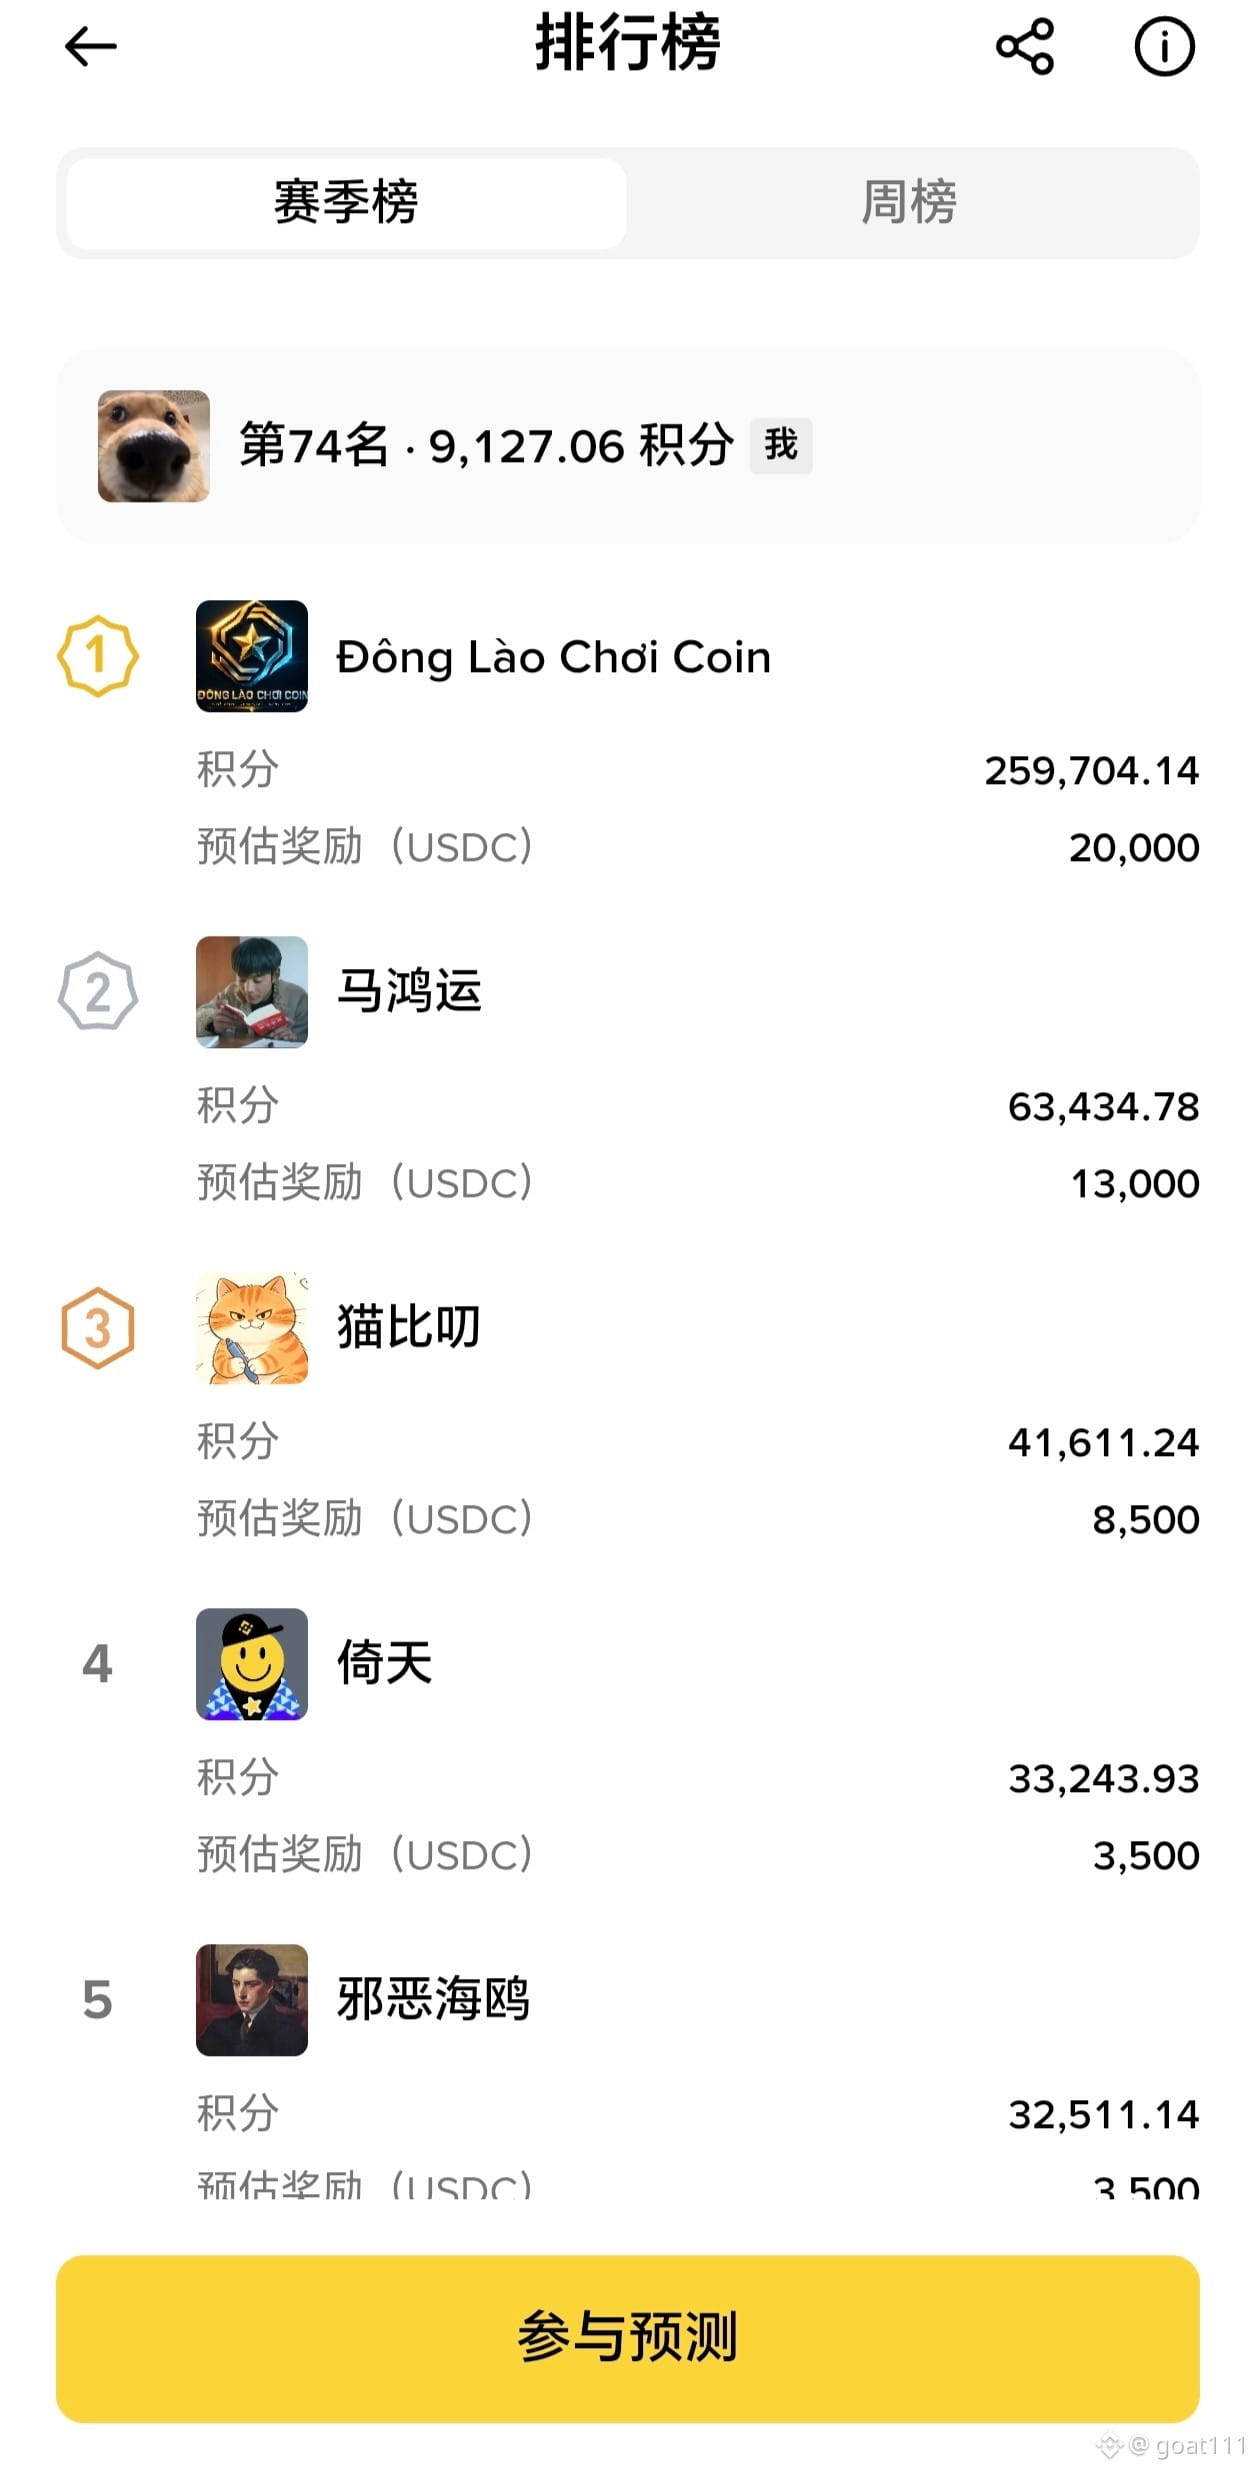
Ở một góc chẳng ai để ý, Predict đã mở hợp đồng pre-market của Aster
FDV từng được đẩy lên mức cao nhất 5B, hiện tại là FDV 2B
Ai đã cày kèo này chắc đều giàu to rồi
Ở một góc chẳng ai để ý, Predict đã mở hợp đồng pre-market của Aster
FDV từng được đẩy lên mức cao nhất 5B, hiện tại là FDV 2B
Ai đã cày kèo này chắc đều giàu to rồi
FDV từng được đẩy lên mức cao nhất 5B, hiện tại là FDV 2B
Ai đã cày kèo này chắc đều giàu to rồi
1
464
·
--
Điều khiến tôi ấn tượng nhất ở Nillion là khả năng giữ kín các chiến lược giao dịch on-chain trước khi chúng được thực thi. Sản phẩm cốt lõi Covenants có thể mã hóa và niêm phong các chỉ thị giao dịch, chỉ mở khóa để thực thi khi các điều kiện được thiết lập trước thỏa mãn, qua đó giảm nguy cơ ý định giao dịch bị lộ sớm.
Tôi đặc biệt mong chờ ứng dụng của công nghệ này trong lệnh điều kiện, đấu giá kín và thanh toán tự động, giúp người dùng chủ động hơn trong việc sắp xếp các hoạt động on-chain.
Với việc DUSK ra mắt trên mạng chính Ethereum, lộ trình bảy kỷ nguyên của Nillion đã tiến một bước quan trọng. Tiếp theo, tôi mong chờ nhất là có thêm nhiều chuỗi EVM được hỗ trợ, khả năng thanh toán xuyên chuỗi, cùng các điều kiện kích hoạt linh hoạt hơn và cơ chế bảo vệ quyền riêng tư hoàn thiện hơn.
Tôi hy vọng những khả năng này sẽ dần trở thành các sản phẩm dễ sử dụng ngay cả với người dùng phổ thông, giúp thị trường tiền mã hóa có thêm nhiều ứng dụng thực tế.
Tiếp tục theo dõi tiến độ phát triển của $NIL và @nillionnetwork
DYOR, không phải lời khuyên đầu tư
#nil $NIL @nillionnetwork
Điều khiến tôi ấn tượng nhất ở Nillion là khả năng giữ kín các chiến lược giao dịch on-chain trước khi chúng được thực thi. Sản phẩm cốt lõi Covenants có thể mã hóa và niêm phong các chỉ thị giao dịch, chỉ mở khóa để thực thi khi các điều kiện được thiết lập trước thỏa mãn, qua đó giảm nguy cơ ý định giao dịch bị lộ sớm.
Tôi đặc biệt mong chờ ứng dụng của công nghệ này trong lệnh điều kiện, đấu giá kín và thanh toán tự động, giúp người dùng chủ động hơn trong việc sắp xếp các hoạt động on-chain.
Với việc DUSK ra mắt trên mạng chính Ethereum, lộ trình bảy kỷ nguyên của Nillion đã tiến một bước quan trọng. Tiếp theo, tôi mong chờ nhất là có thêm nhiều chuỗi EVM được hỗ trợ, khả năng thanh toán xuyên chuỗi, cùng các điều kiện kích hoạt linh hoạt hơn và cơ chế bảo vệ quyền riêng tư hoàn thiện hơn.
Tôi hy vọng những khả năng này sẽ dần trở thành các sản phẩm dễ sử dụng ngay cả với người dùng phổ thông, giúp thị trường tiền mã hóa có thêm nhiều ứng dụng thực tế.
Tiếp tục theo dõi tiến độ phát triển của $NIL và @Nillion
DYOR, không phải lời khuyên đầu tư
#nil $NIL @Nillion
1
295
·
--
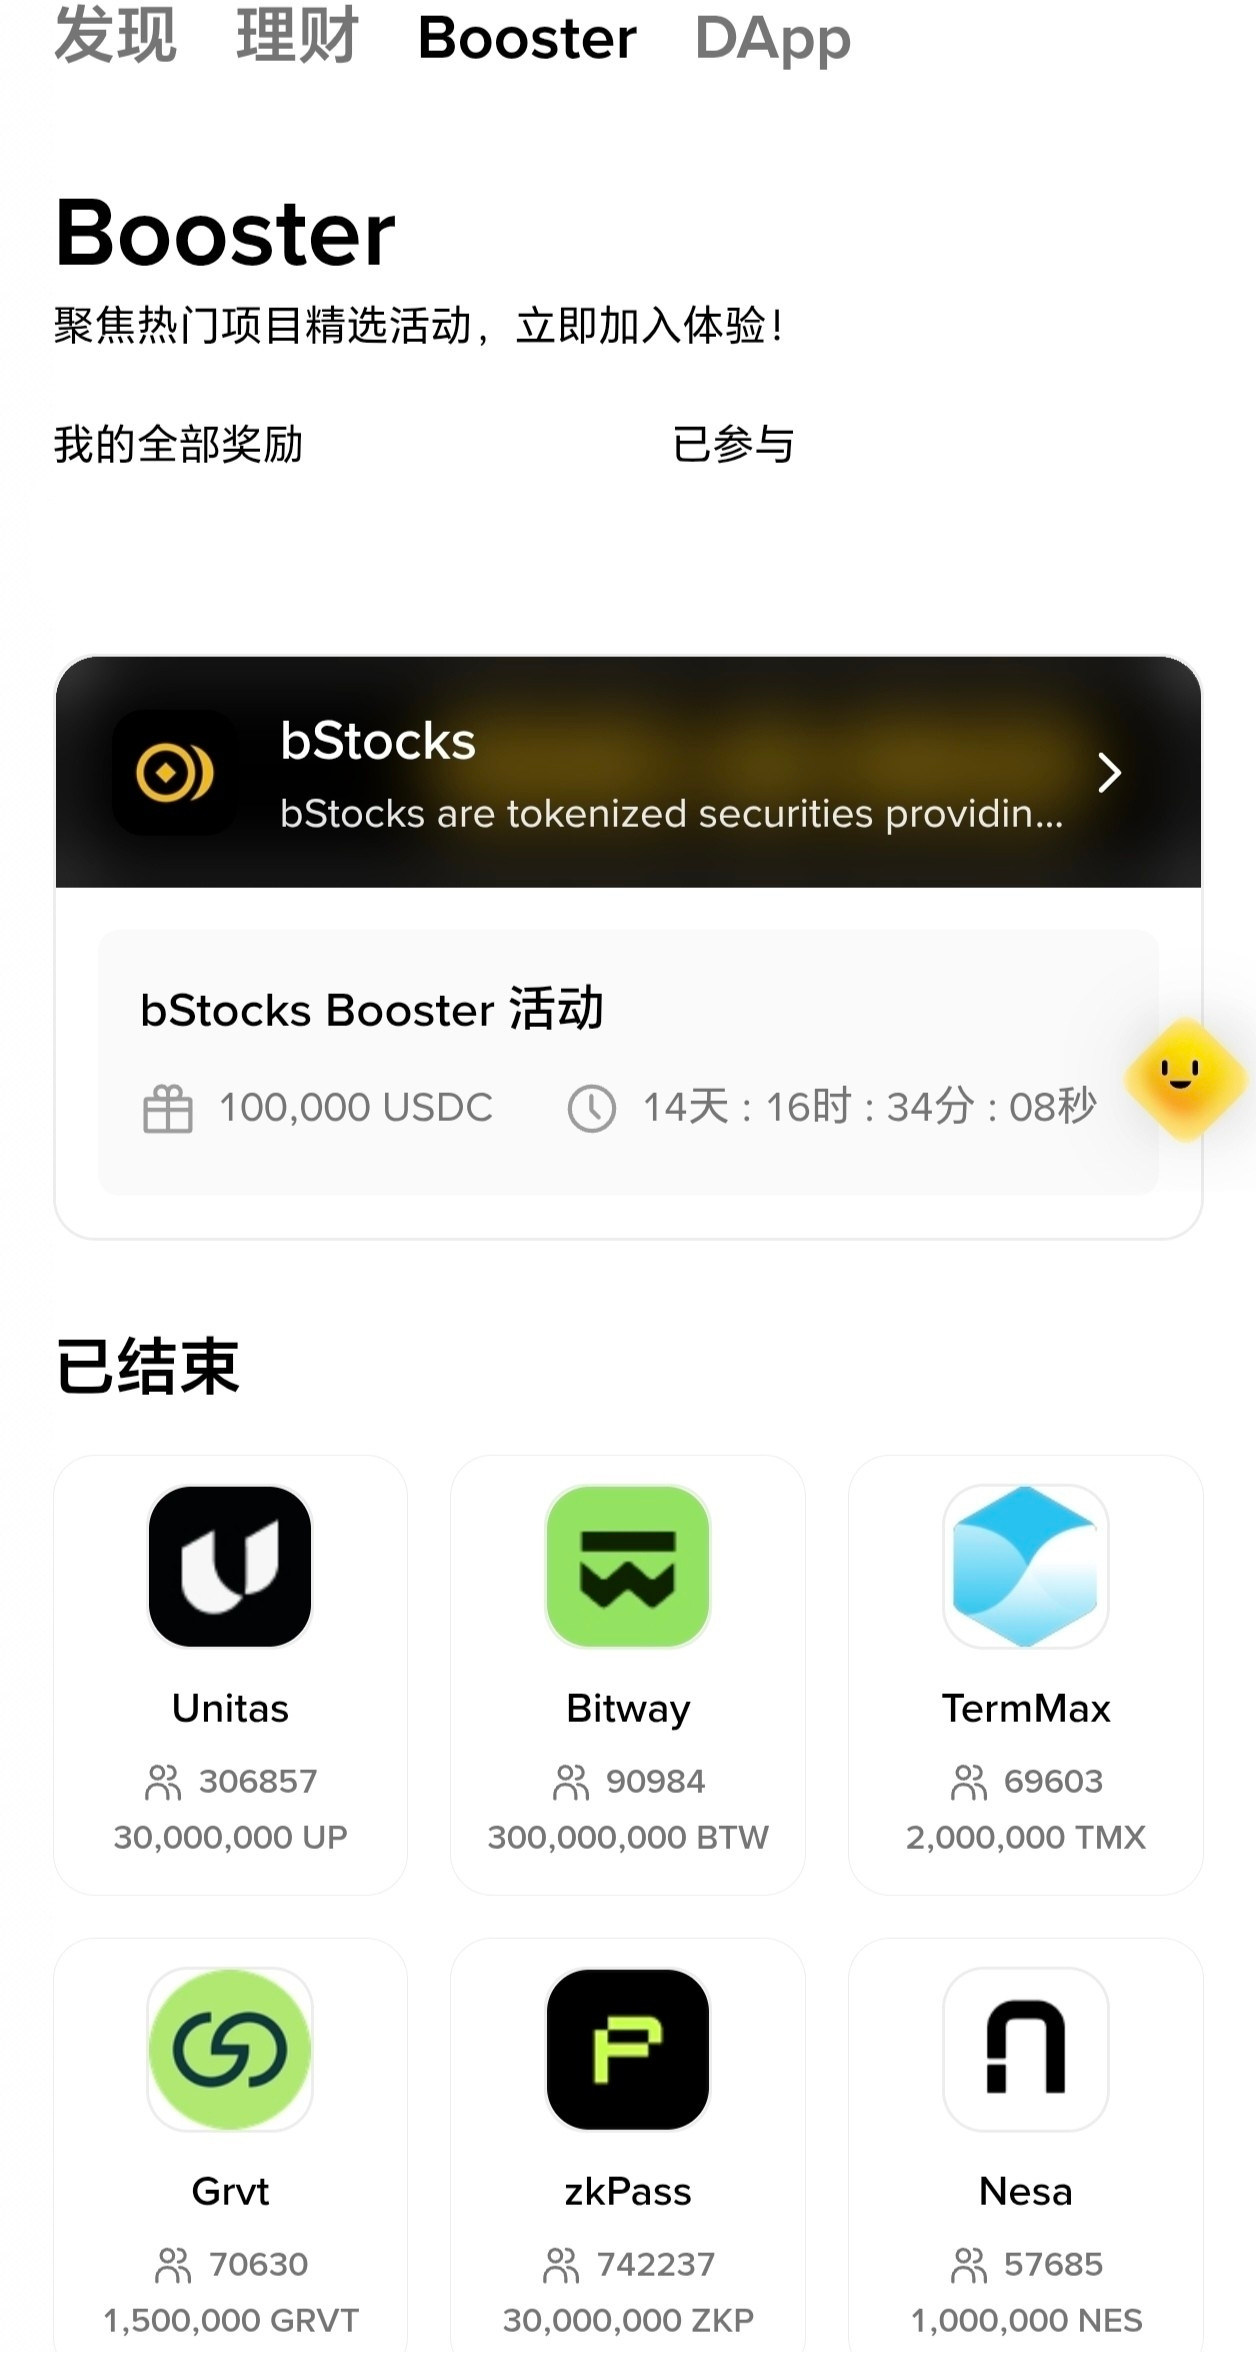
booster ra mắt mới
⭐ Tốn 2 điểm để tham gia, tổng giải thưởng là 10u, có 10.000 suất
Ai định làm thì nhanh tay nhé
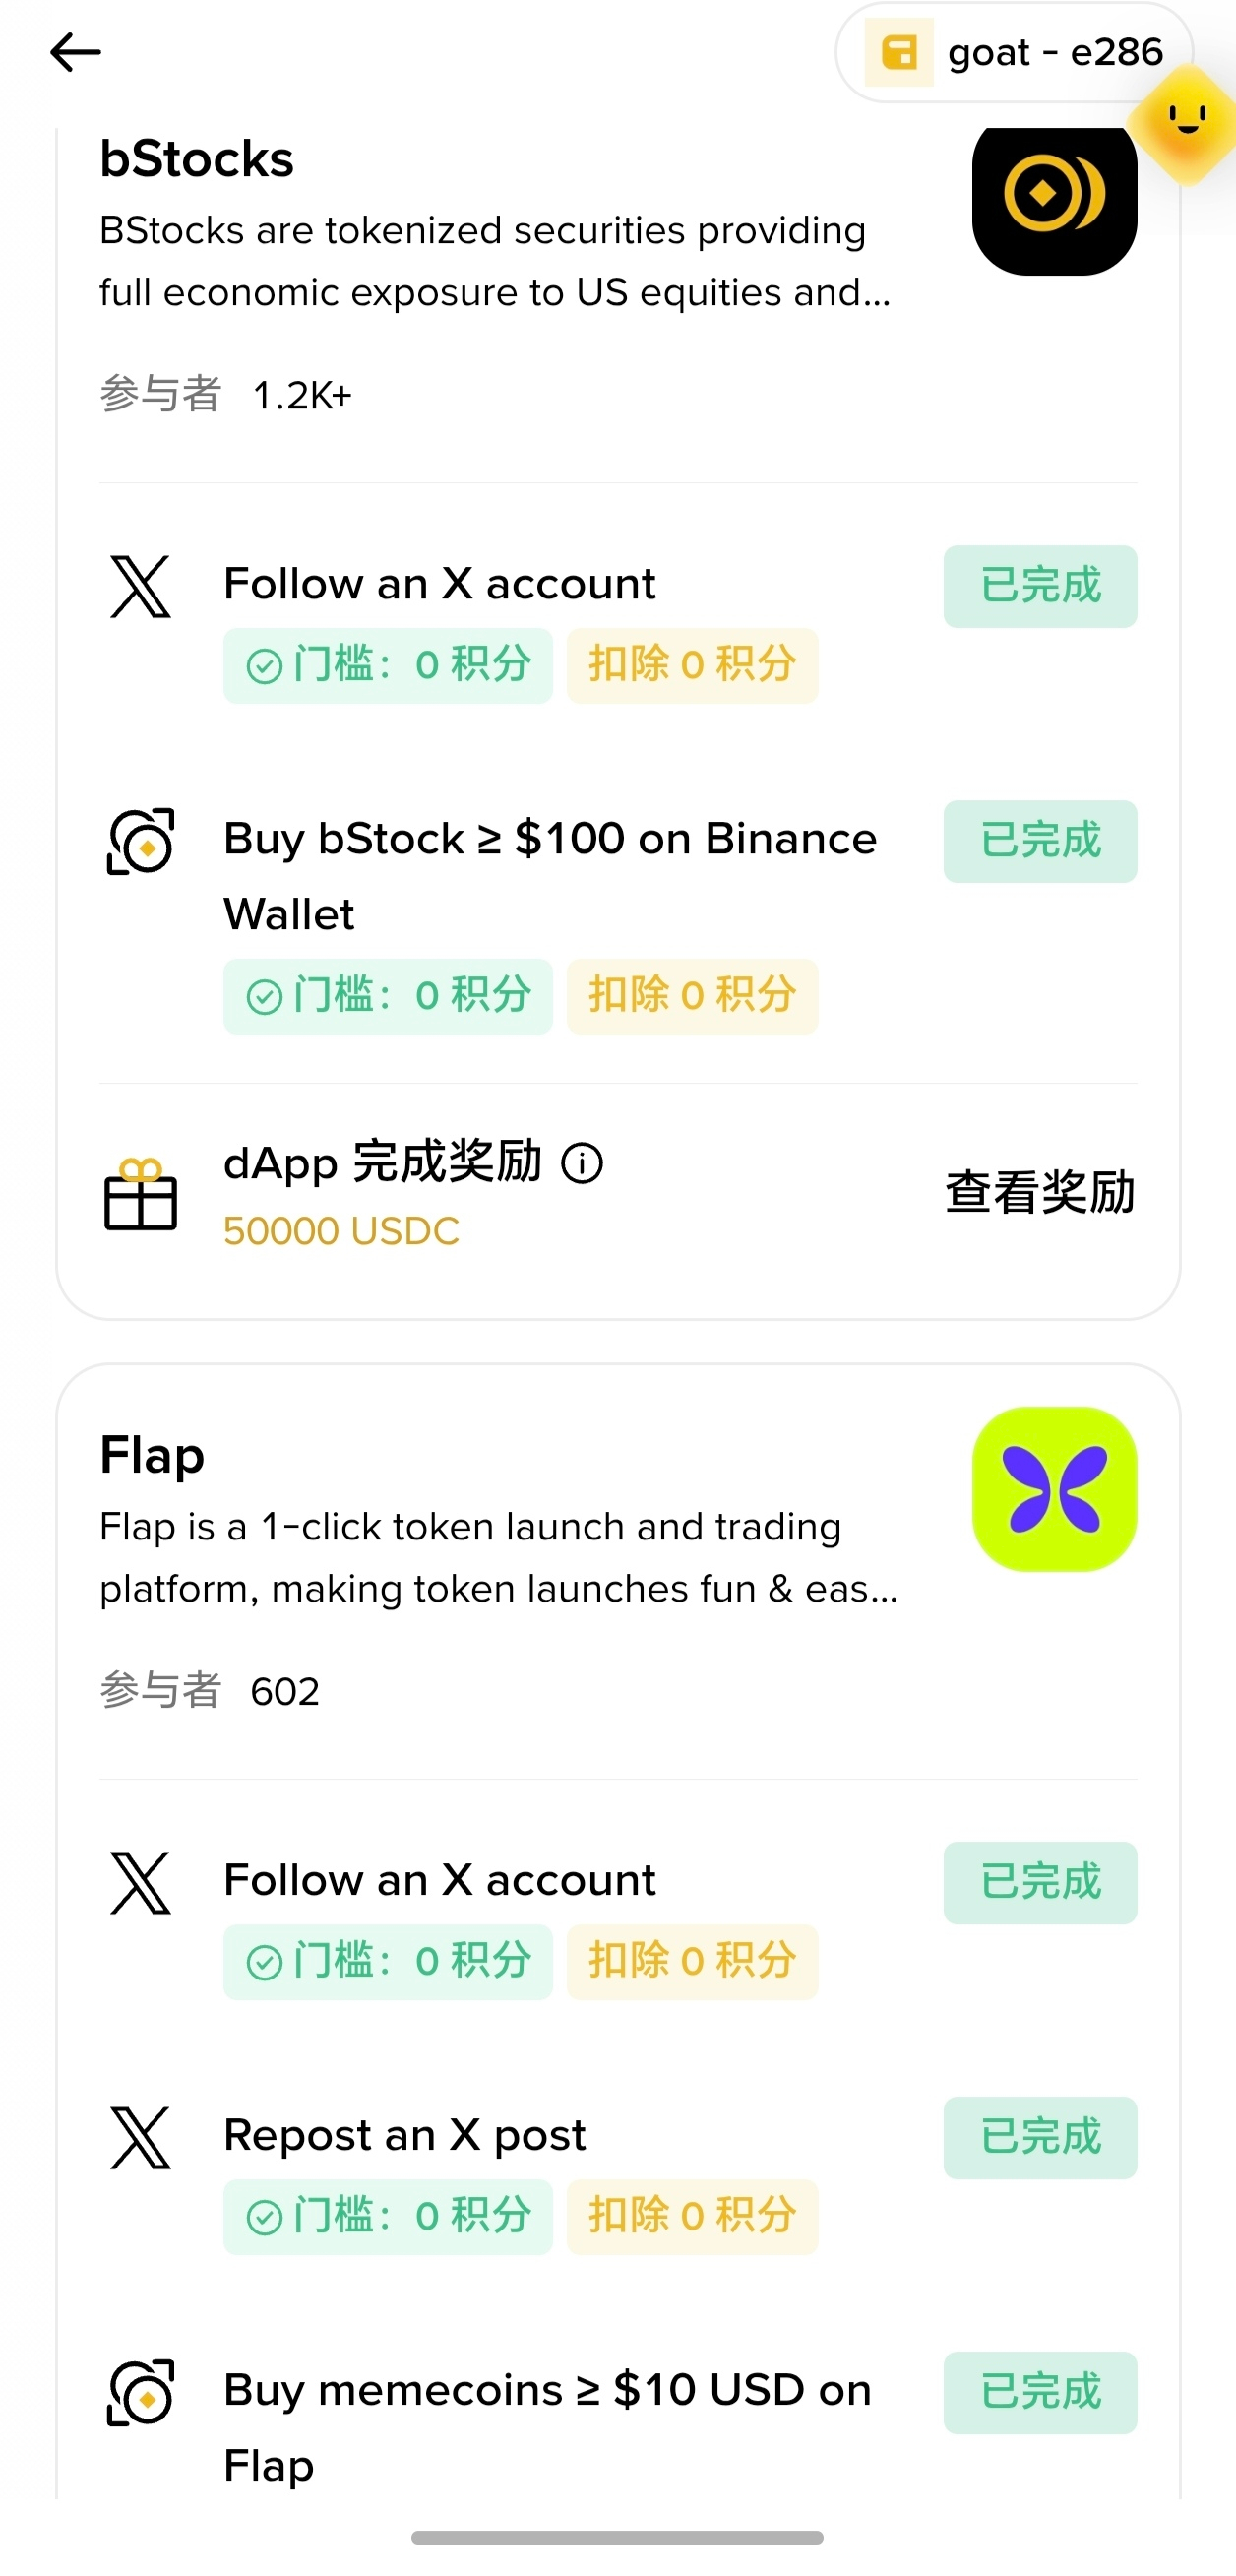
Nhiệm vụ 1
1. Theo dõi tài khoản chính thức của bstock
2. Giao dịch lượng token cổ phiếu bstock trị giá tương đương 100u. Khuyến nghị mua Apple hoặc QQQ trị giá 101u
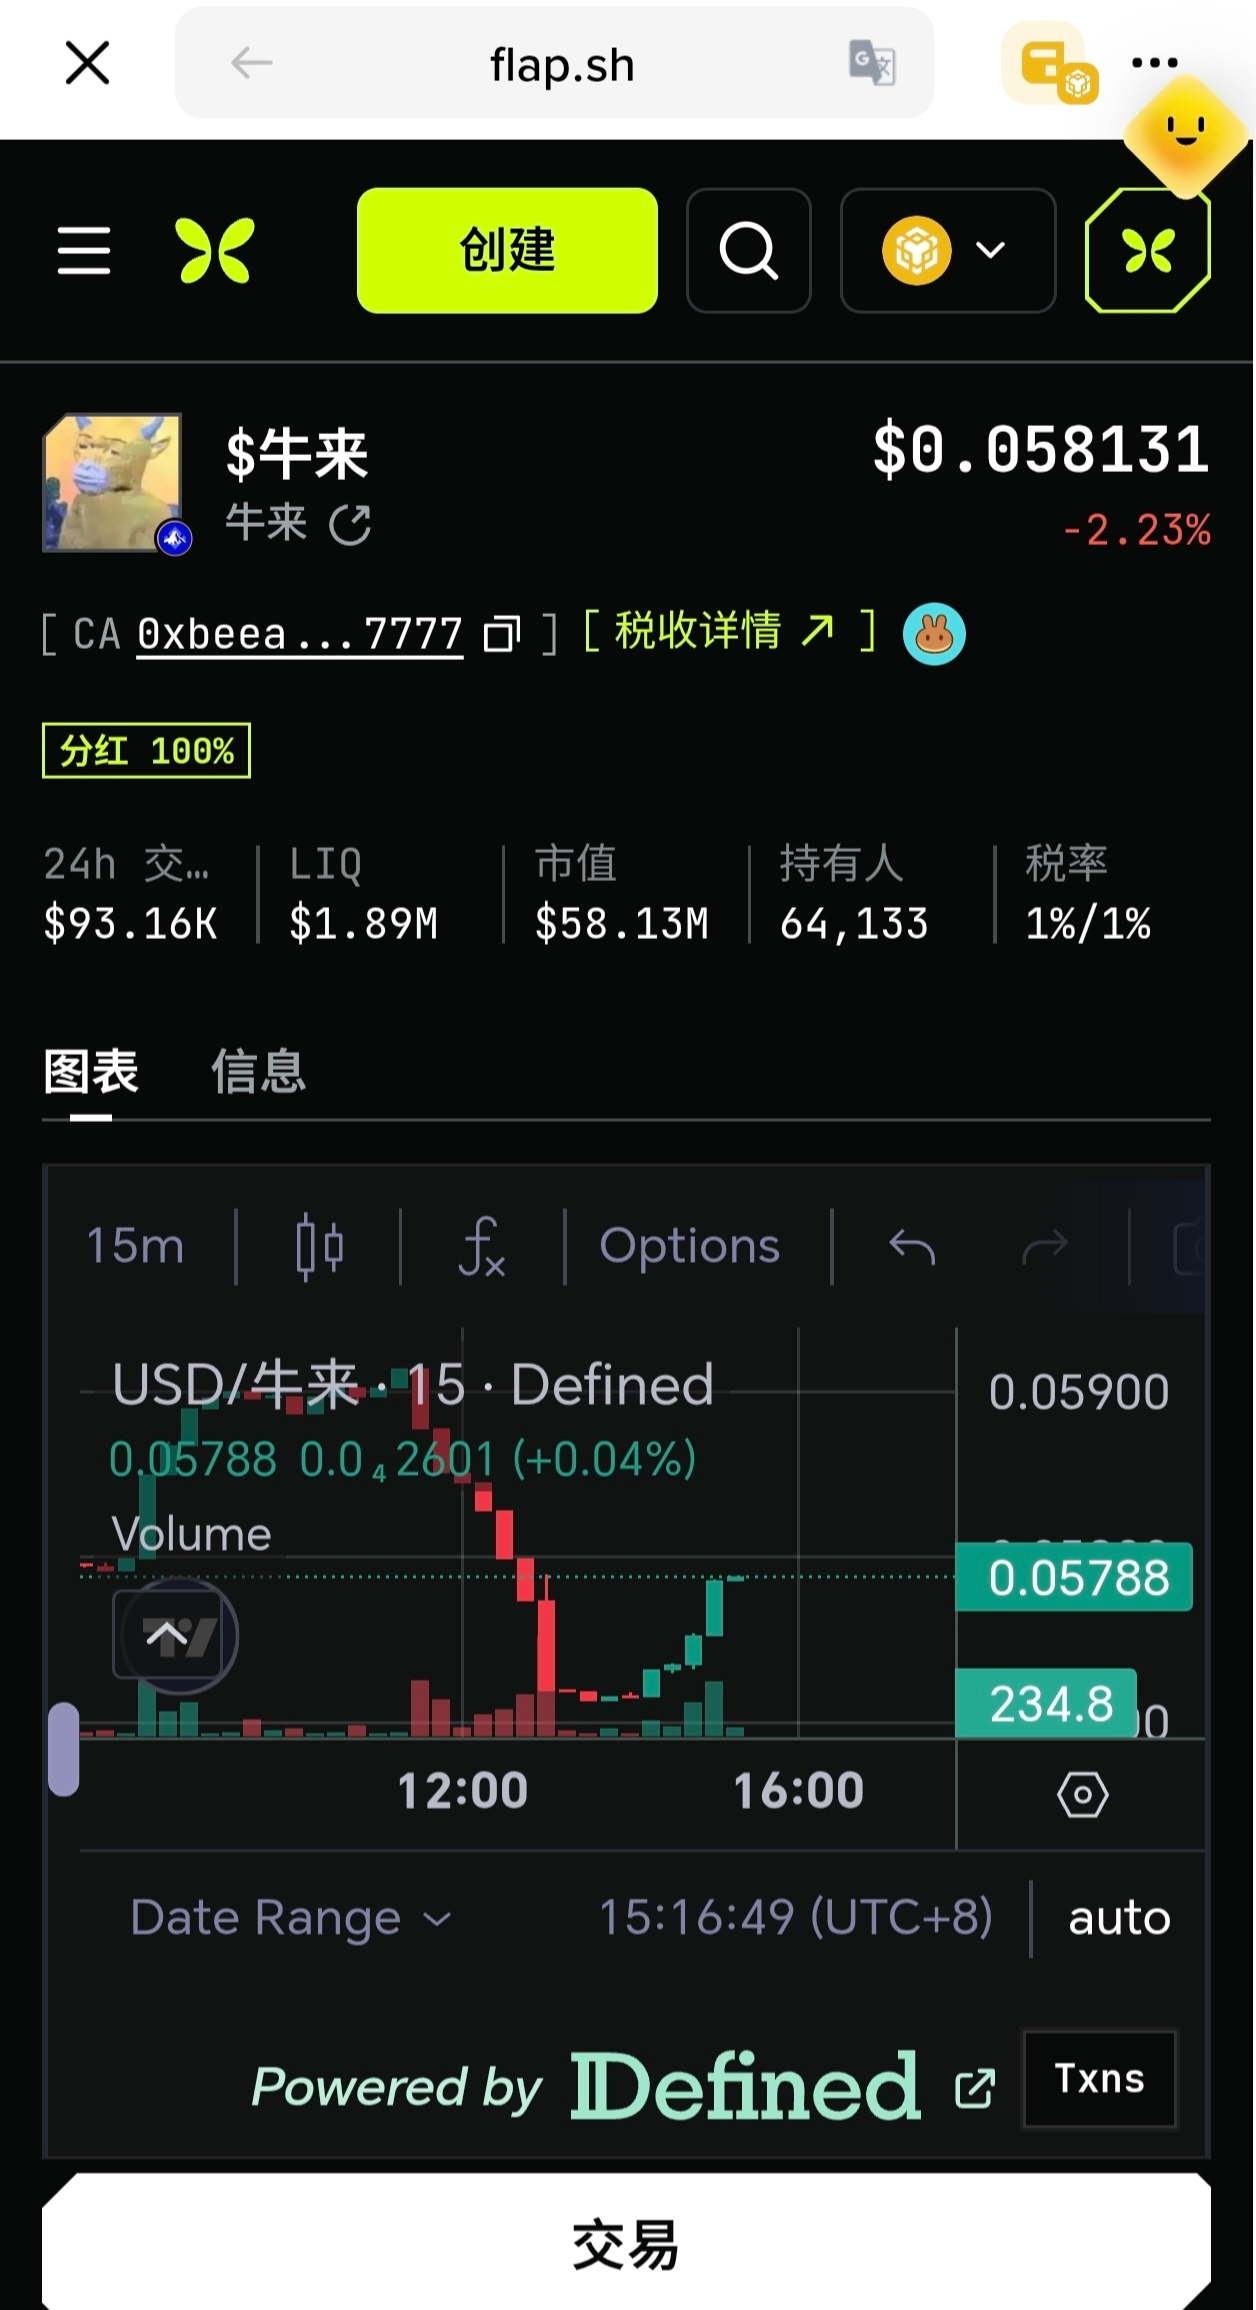
Nhiệm vụ 2
1. Theo dõi tài khoản chính thức của flap
2. Chia sẻ lại bài viết tương ứng
3. Mua bán meme cổ phiếu trị giá 10u. Khuyến nghị mua 牛来 trị giá 11u
⚠️ Cần chuẩn bị 11U BNB, lọc theo vốn hóa thị trường và chú ý đừng mua nhầm token giả. Nếu cần, hãy đối chiếu với ca
1
420
·
--
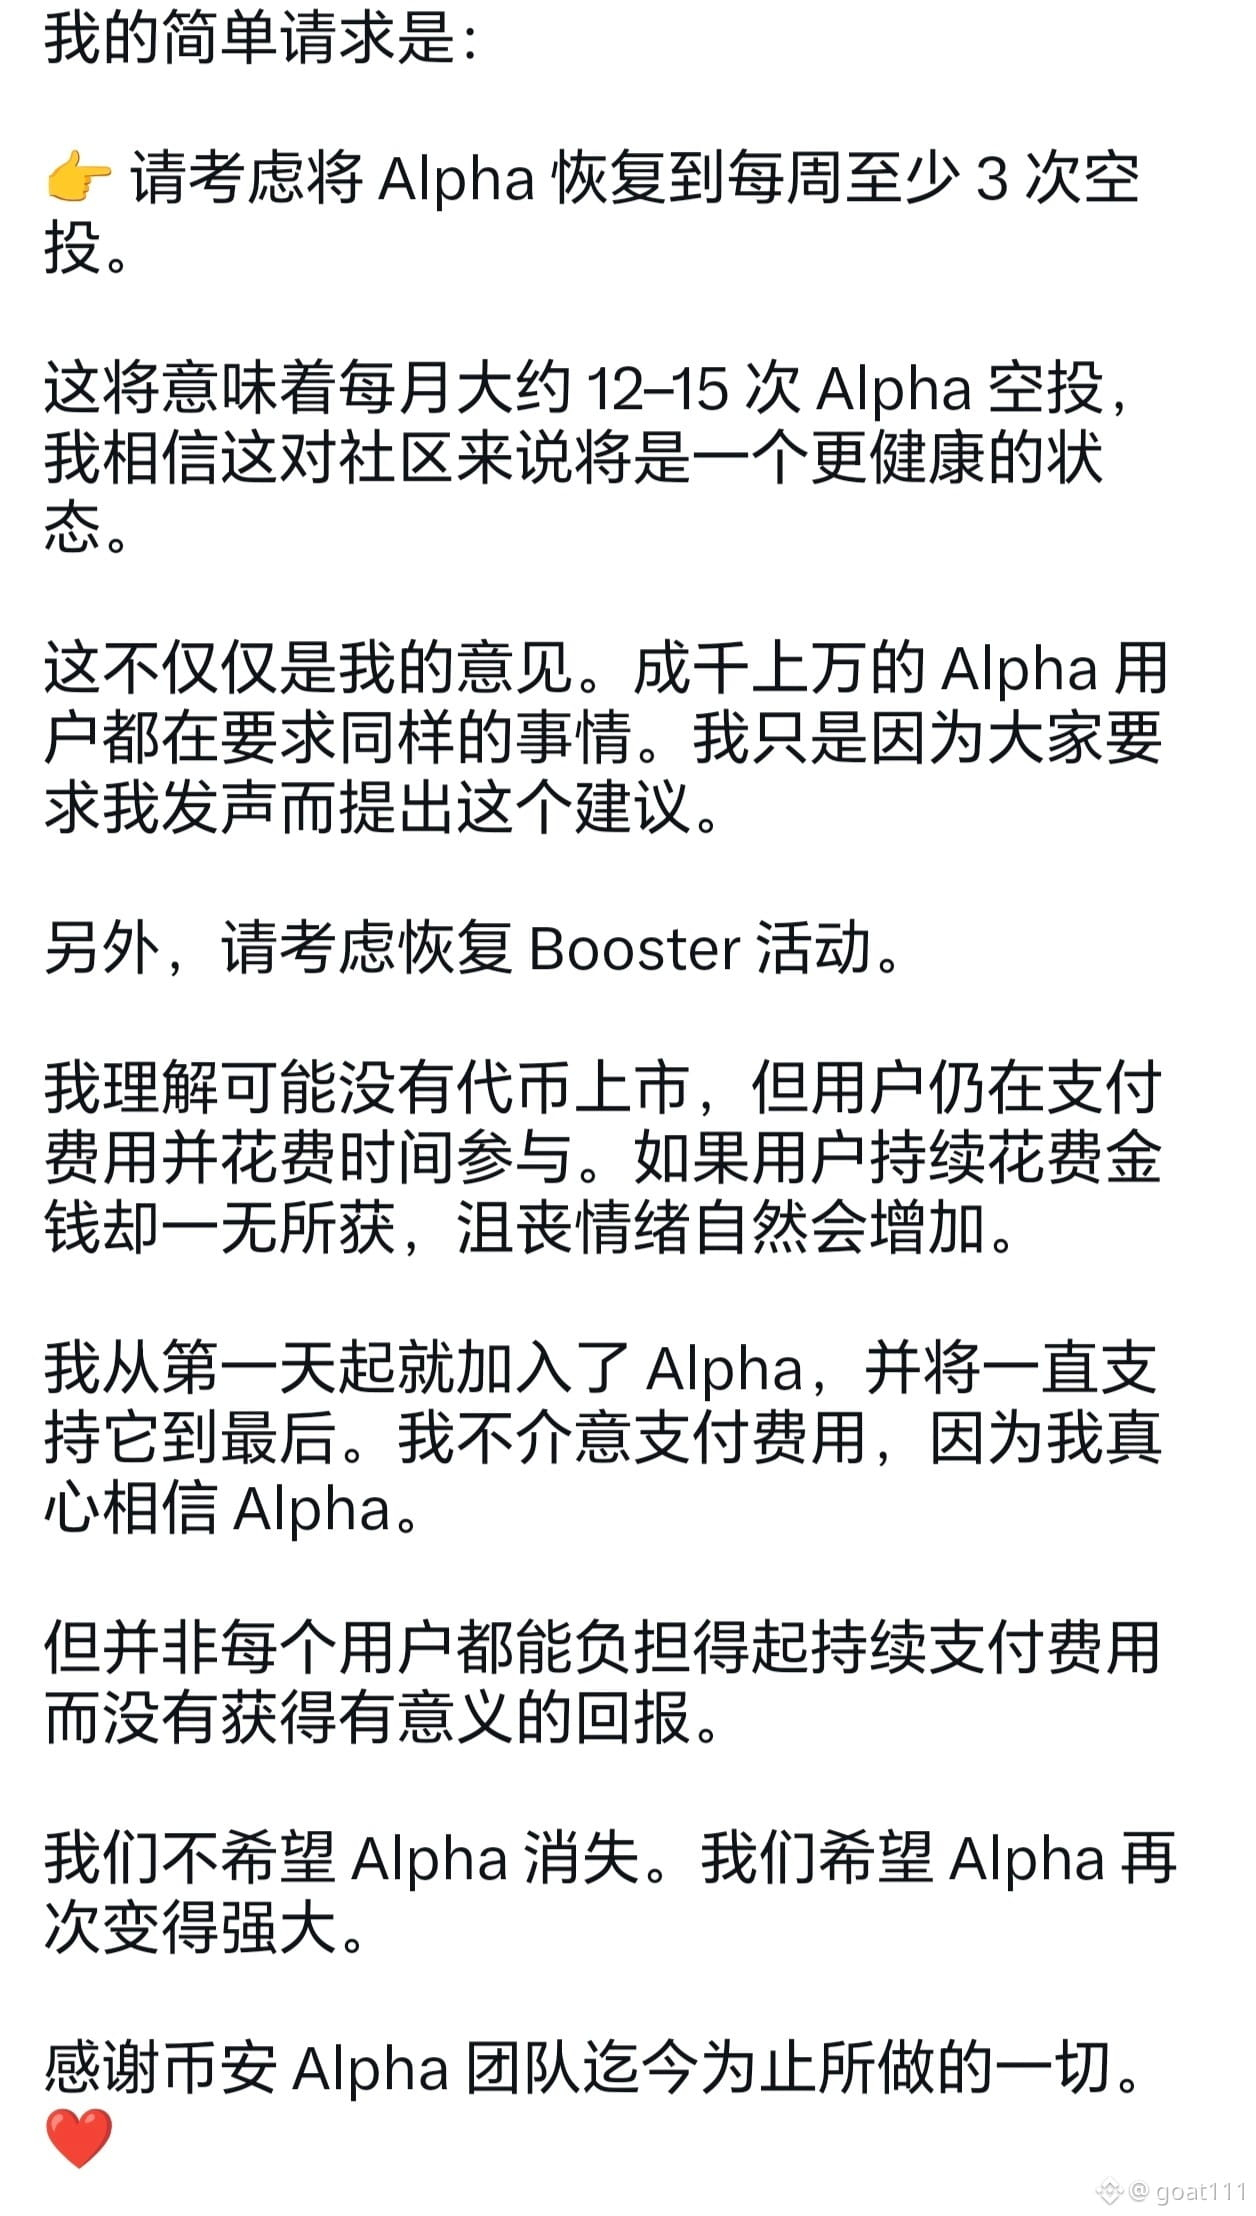
Hóa ra vẫn còn nhiều người nước ngoài cày alpha đến vậy à?
Nhưng dạo gần đây các hoạt động của Binance đúng là ngày càng ít đi. Dù là cuộc thi giao dịch spot, alpha, booster, hay thậm chí là mấy bài viết ngắn (nhiệm vụ dành cho nhà sáng tạo), từ tháng 9 đến giờ cũng chẳng còn thấy nữa.
Không biết là do thị trường quá ảm đạm, hay Binance đang bắt đầu chuyển trọng tâm từ tiền mã hóa sang chứng khoán.
Hy vọng sẽ lại có một mùa tăng giá dành cho các nhà đầu tư nhỏ lẻ.
Ảnh chụp màn hình bên dưới 👇🏻 là lời kêu gọi của một KOL người nước ngoài trên một nền tảng mạng xã hội.
44
9
225
18.9k
·
--
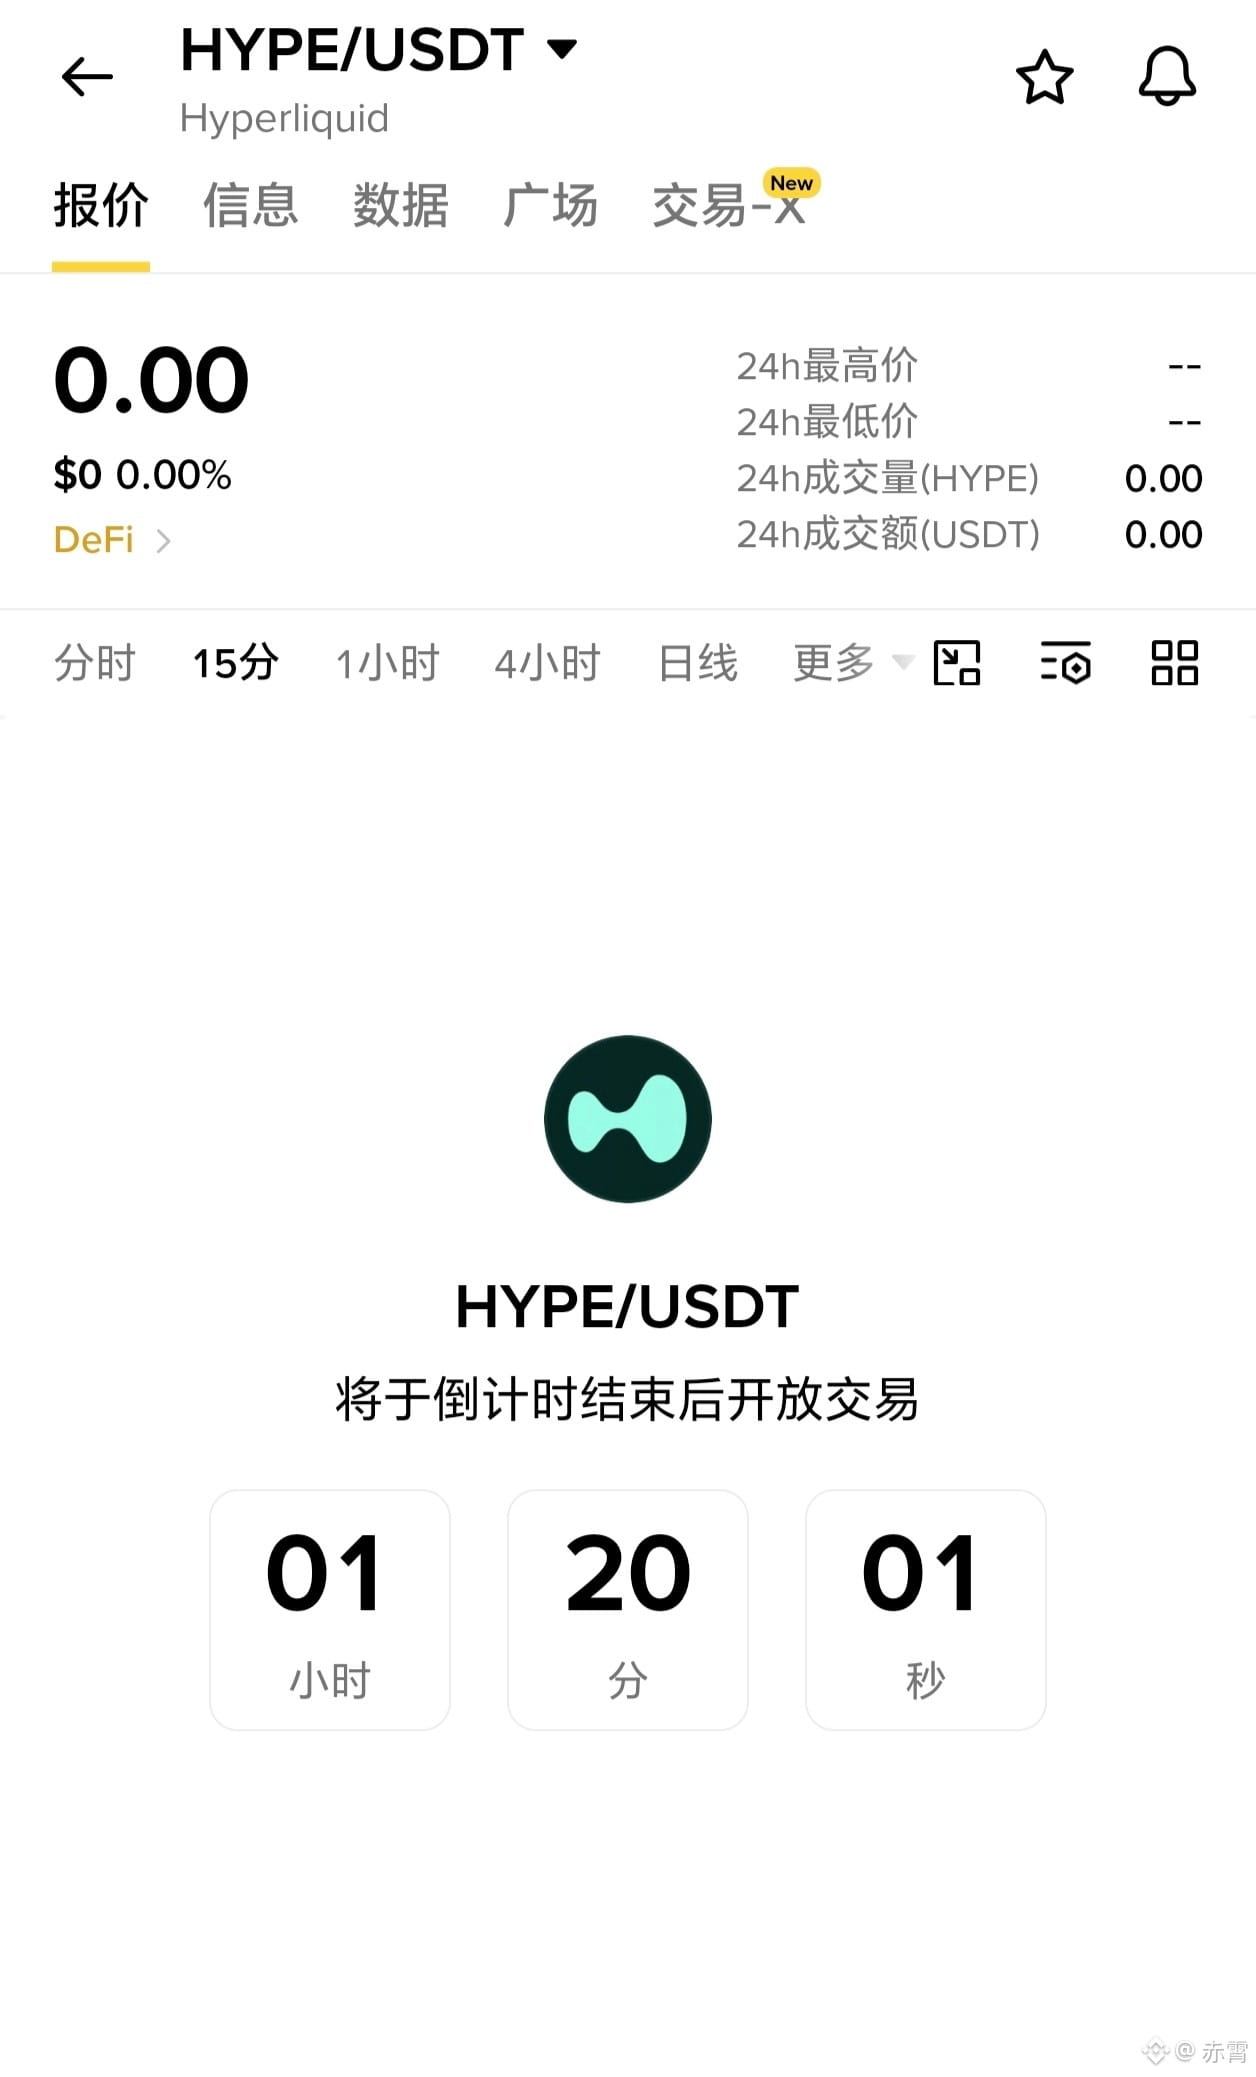
HYPE$HYPE đã được niêm yết trên Binance Spot chưa?
HYPE$HYPE đã được niêm yết trên Binance Spot chưa?
1
218
·
--
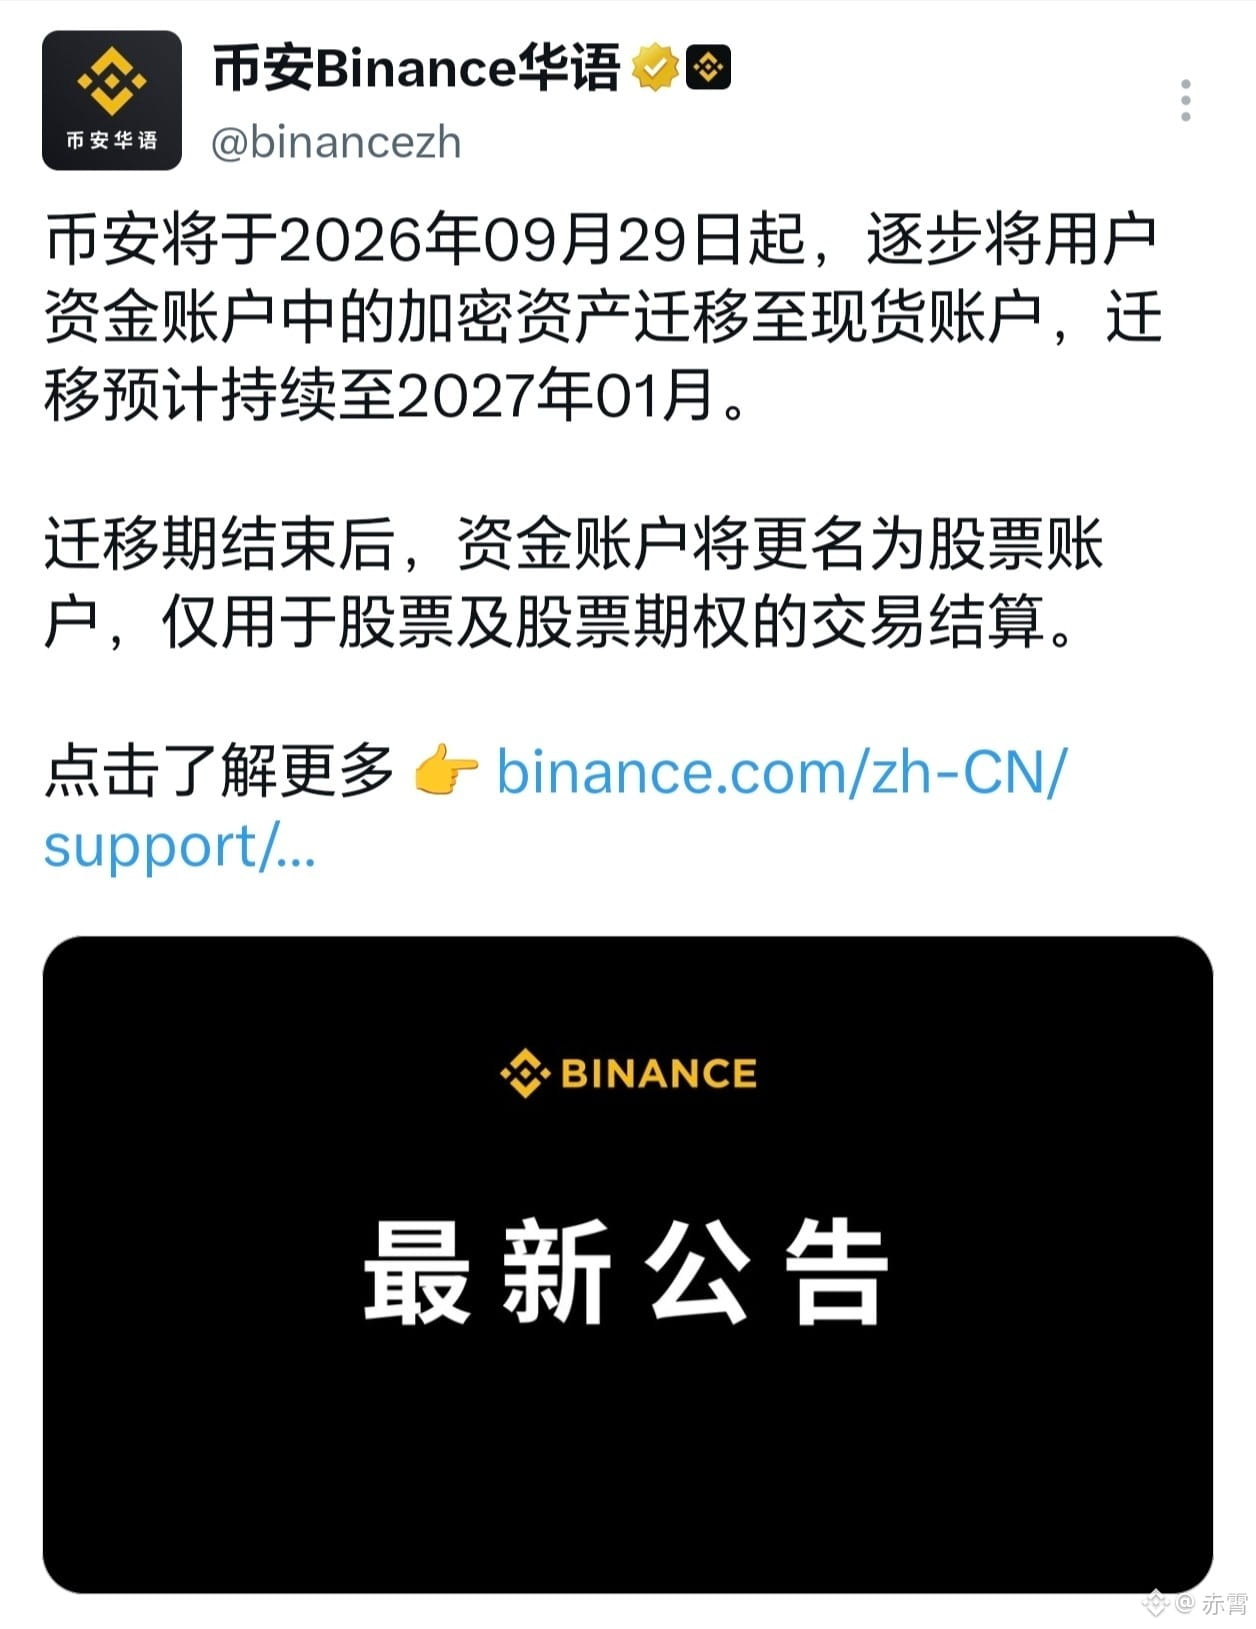
Điều này có nghĩa là sau này chính thức trở thành sàn giao dịch vừa là công ty chứng khoán + tiền mã hóa không?
Điều này có nghĩa là sau này chính thức trở thành sàn giao dịch vừa là công ty chứng khoán + tiền mã hóa không?
1
1.4k
·
--
Đúng một phần
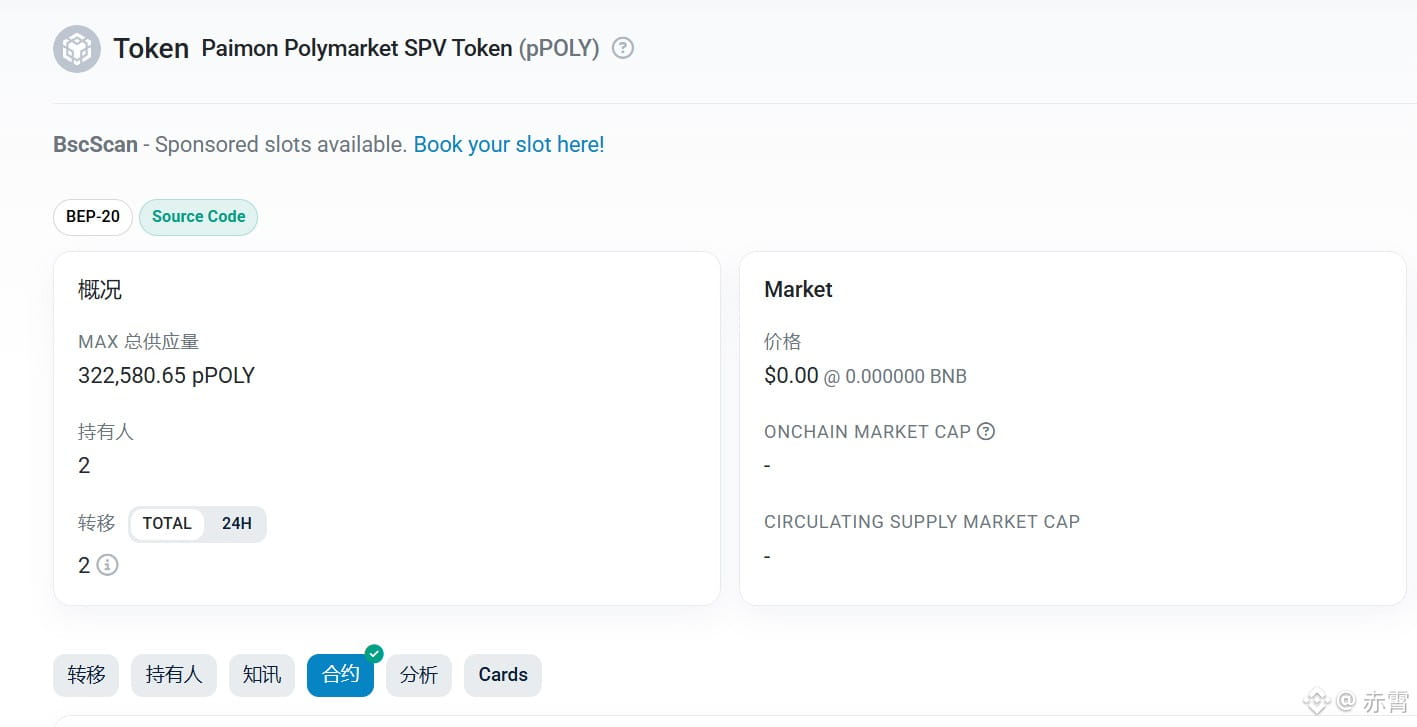
IPO chứng khoán on-chain đầu tiên của Binance lại là Polymarket, vậy có phải điều đó có nghĩa là Polymarket không phát hành token nữa không?
Thời gian mở cửa được đặt vào 9.24, vào lúc 5 giờ chiều
Dưới đây là một vài điểm cần lưu ý:
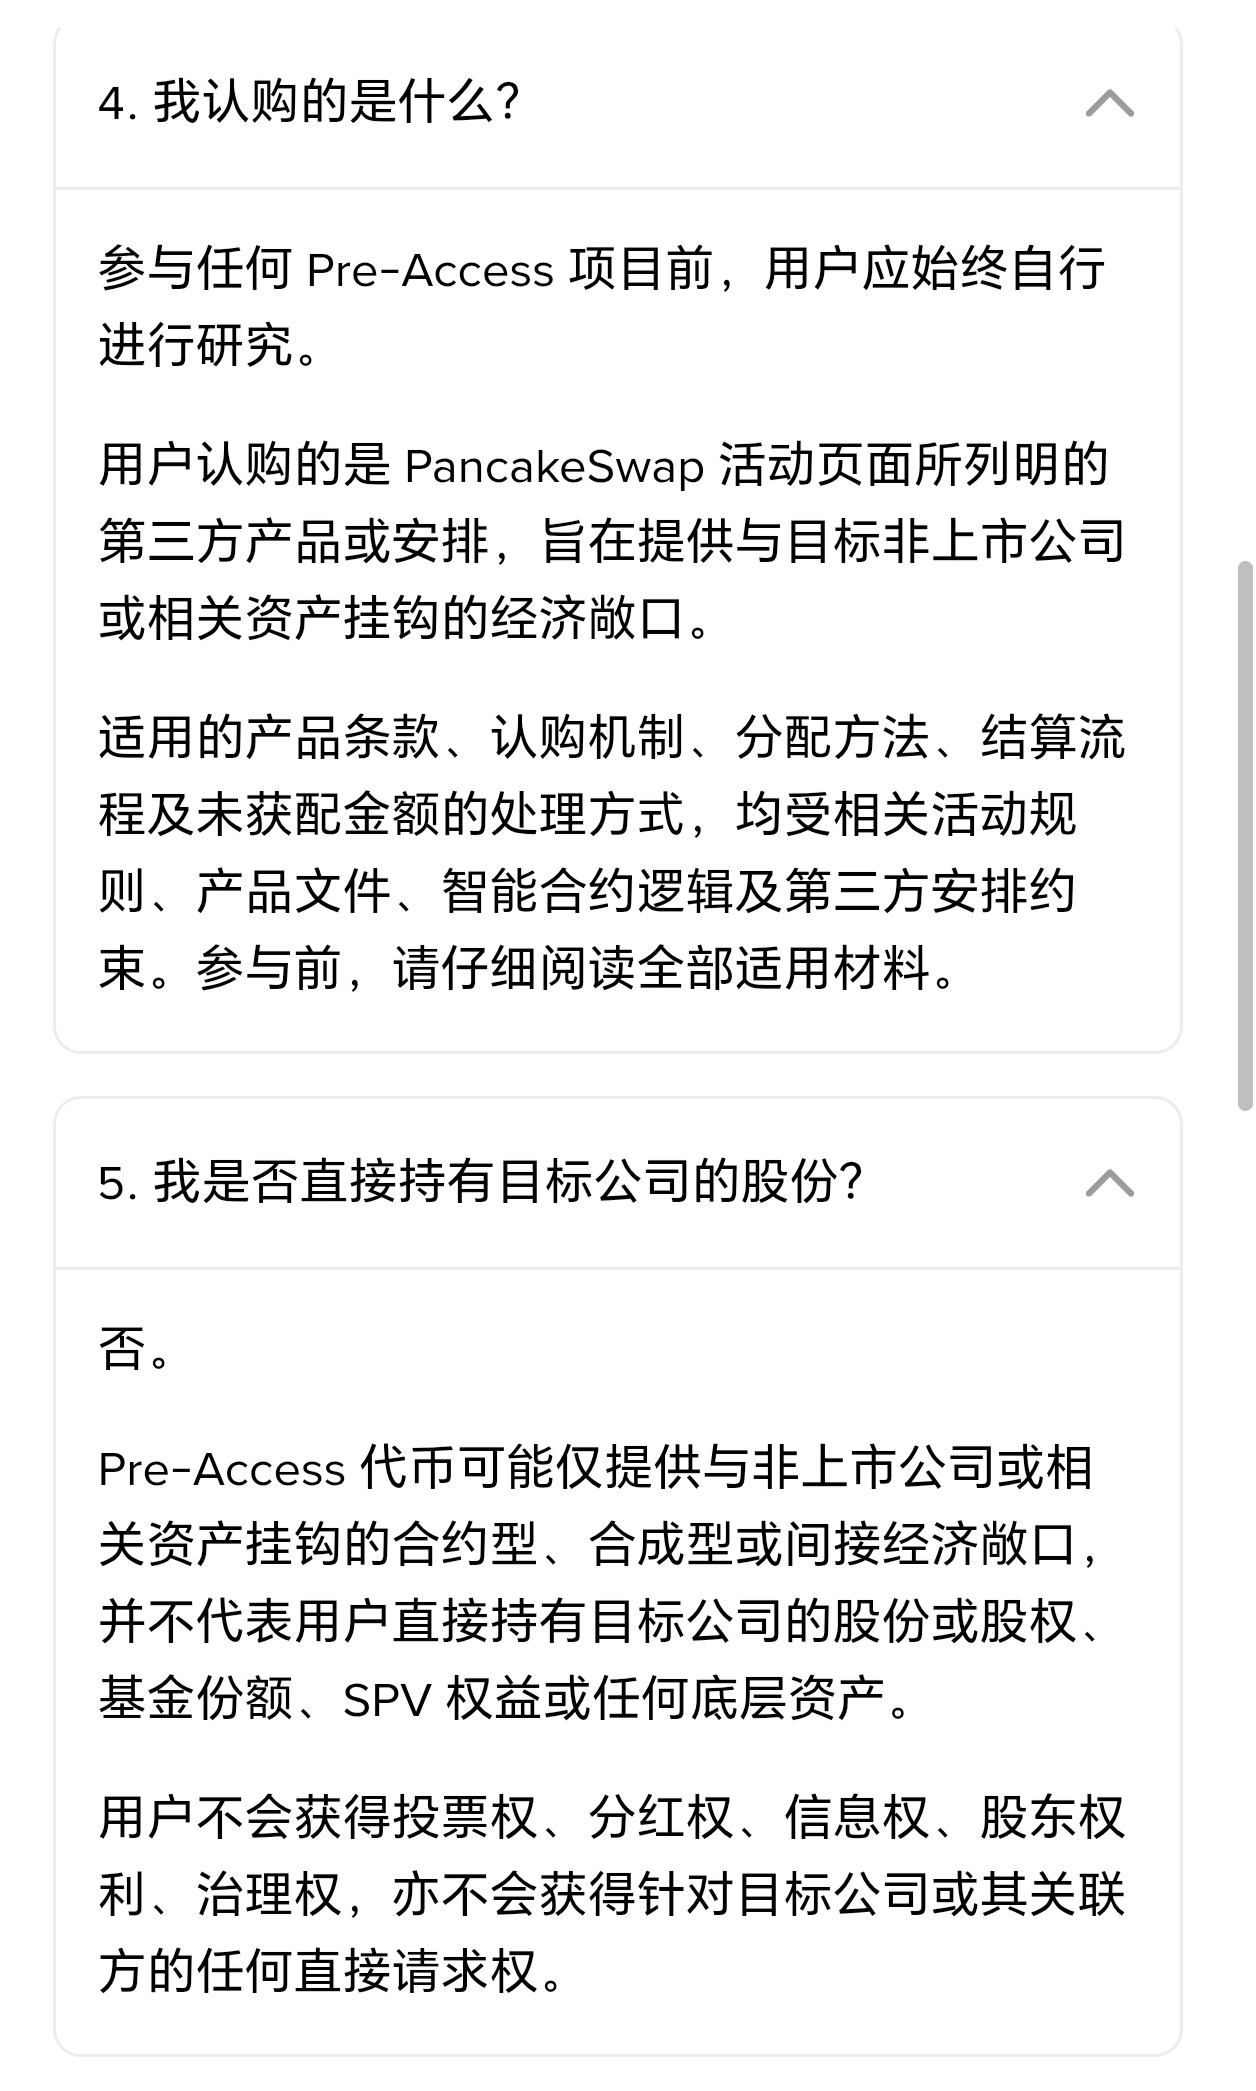
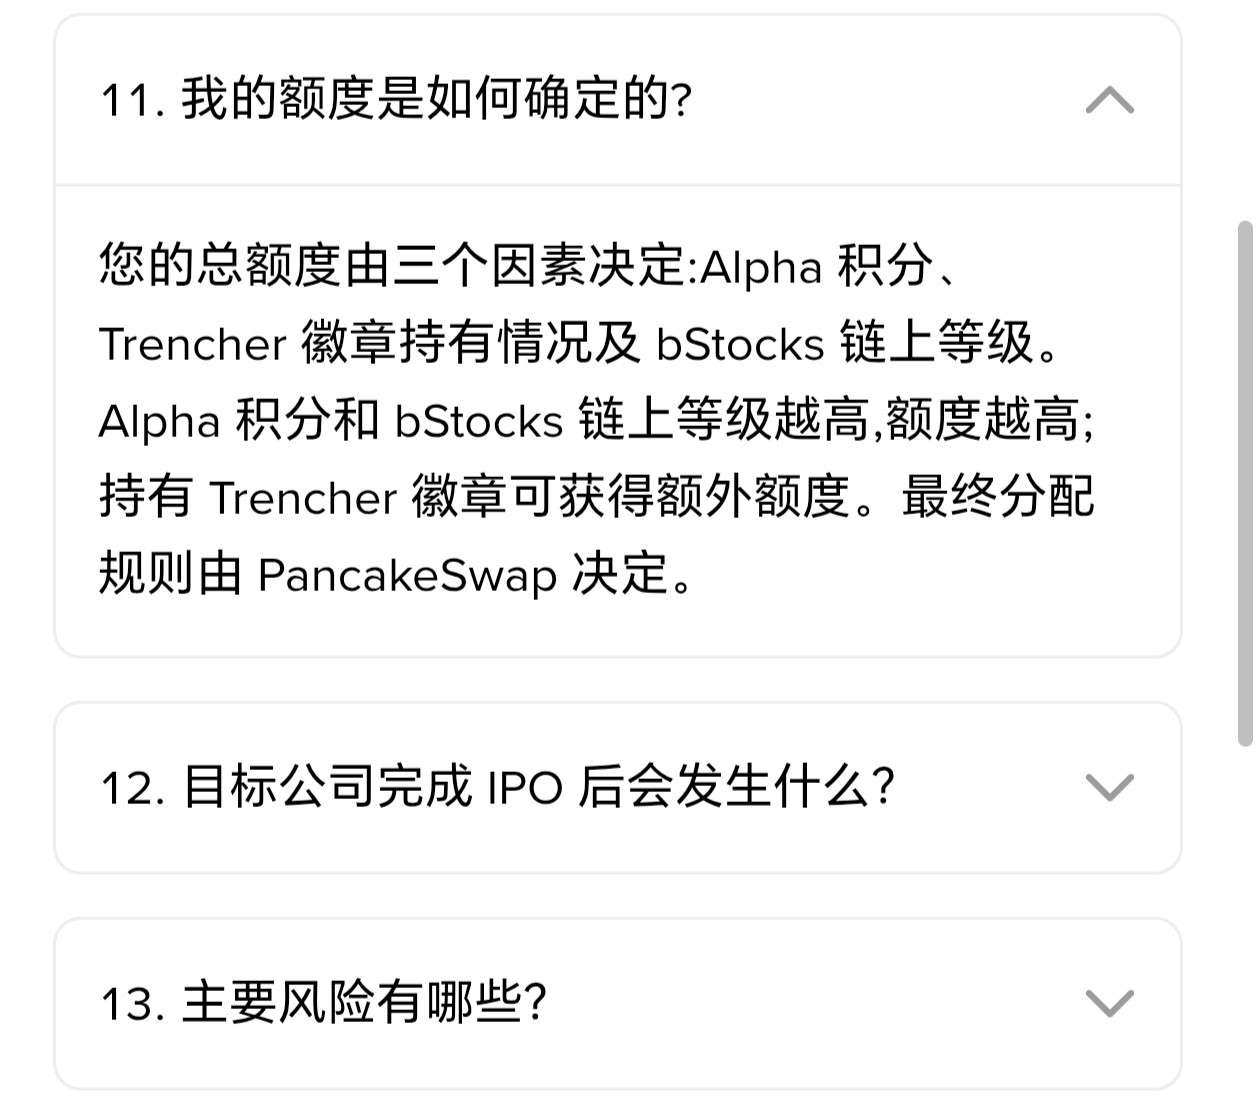
1: Thực hiện trên PancakeSwap, có lẽ cũng giống như đăng ký đợt phát hành mới (new) của ALPHA
2: Nhận được chỉ là token thuần túy, không có quyền lợi của cổ đông
3: Số lượng phân bổ cần xem dựa trên điểm Alpha, cấp độ huy hiệu Trencher, và cấp độ bStocks on-chain
2
2.2k
·
--
Đã xác minh
21 ngân hàng toàn cầu cam kết thành lập công ty stablecoin chung
Theo CoinDesk, 21 ngân hàng lớn trên toàn cầu, bao gồm Bank of America, Citigroup, Goldman Sachs, Deutsche Bank và UBS, đã cam kết thành lập một công ty stablecoin chung.
Công ty này dự kiến phát hành một stablecoin được định giá bằng USD, với mục tiêu ra mắt chính thức vào nửa đầu năm 2027. Hiện chưa công bố danh sách đầy đủ các tổ chức tham gia và mạng lưới vận hành stablecoin.
Đây đã là liên minh “ông lớn” thứ hai trong năm nay cho ra mắt stablecoin; trước đó là OUSD.
Vậy sau ngần ấy thời gian ngành công nghiệp crypto phát triển, liệu cuối cùng nó đã thật sự đi vào các ứng dụng thực tế hay chưa?
1
225
·
--
alpha giao dịch thi đấu
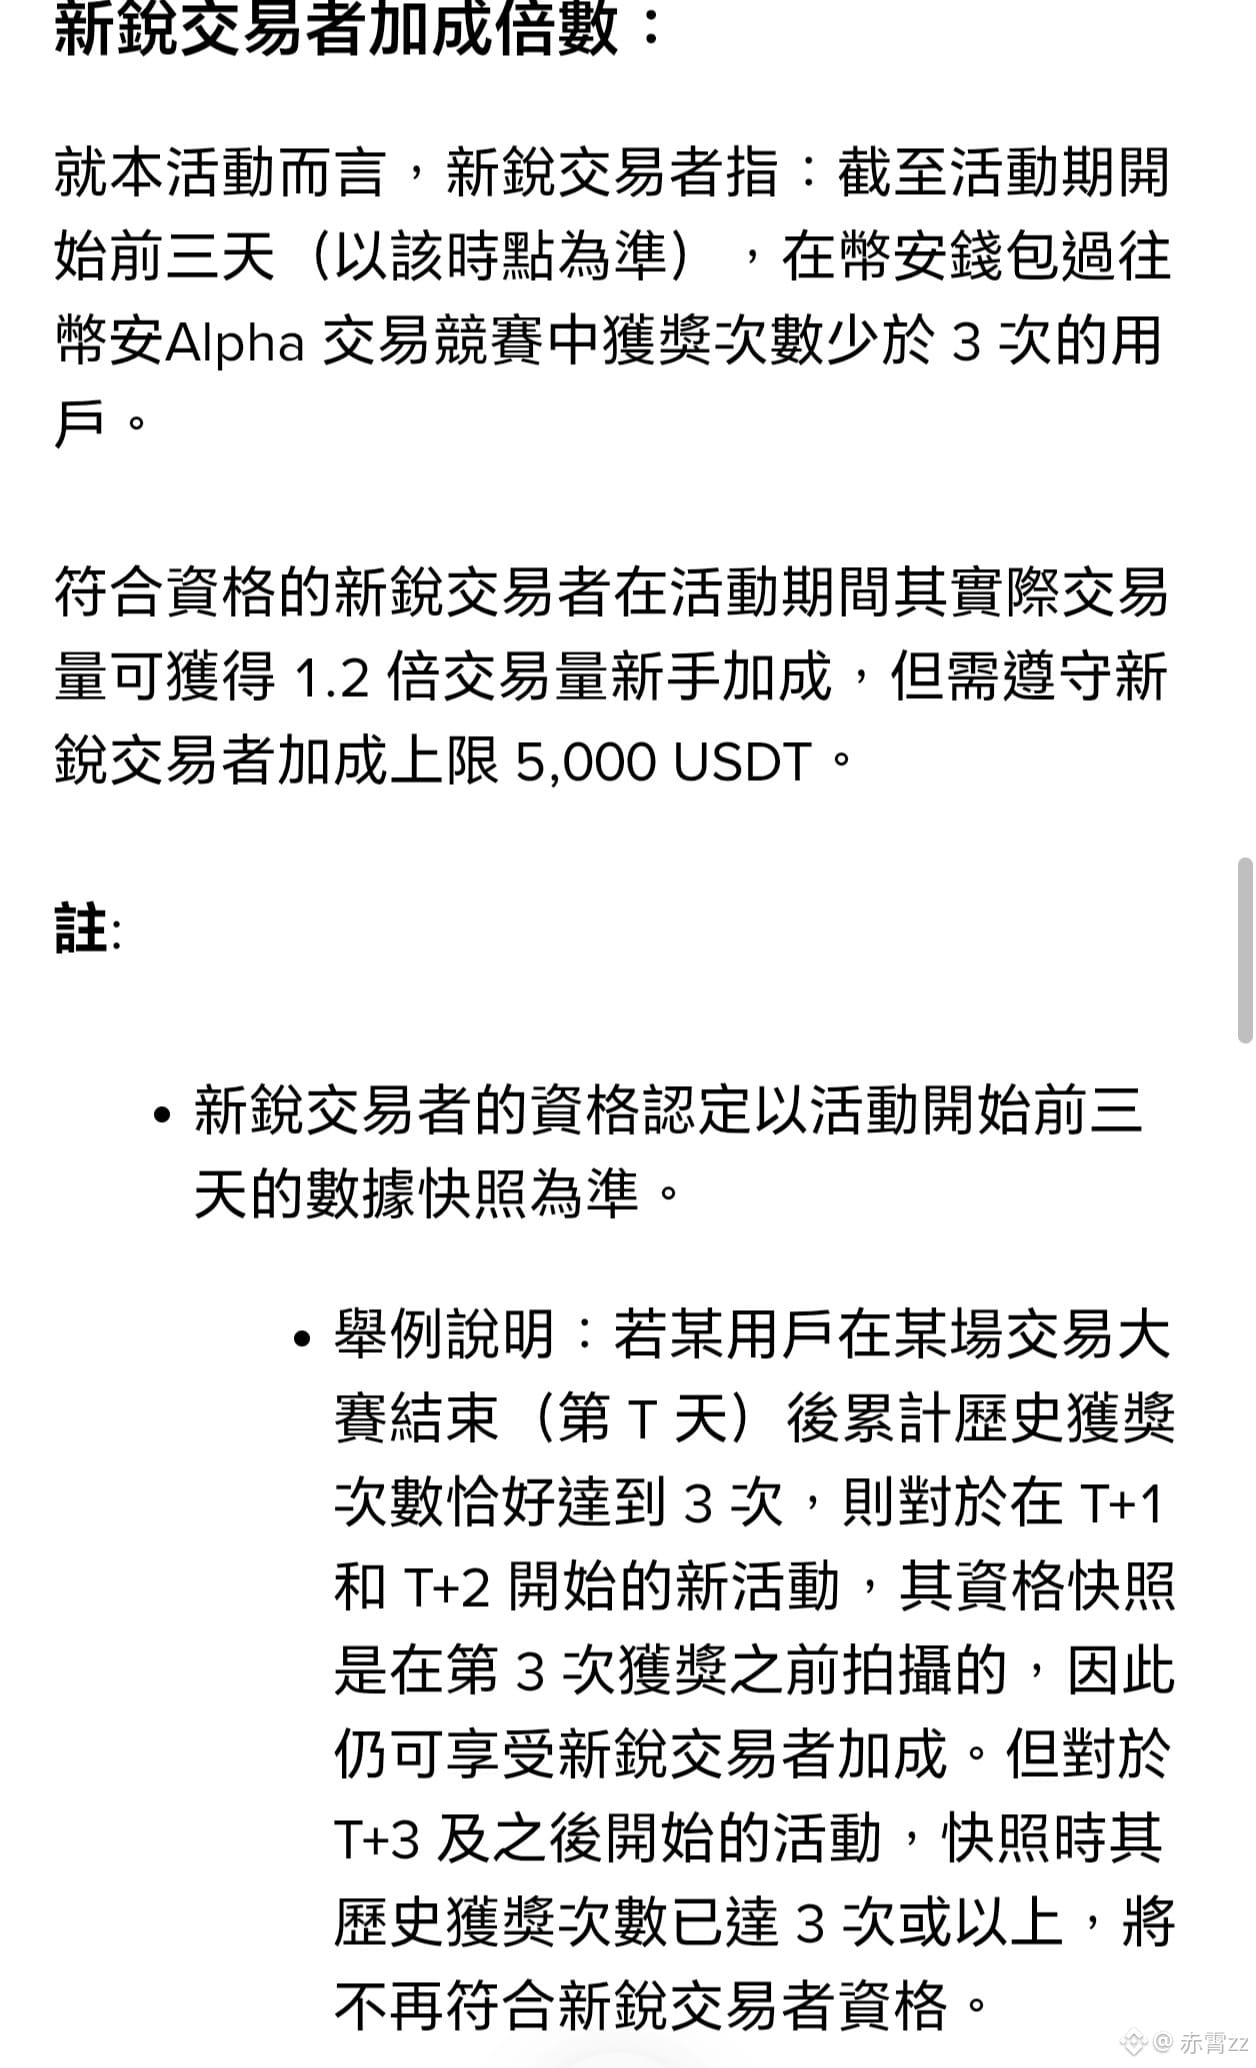
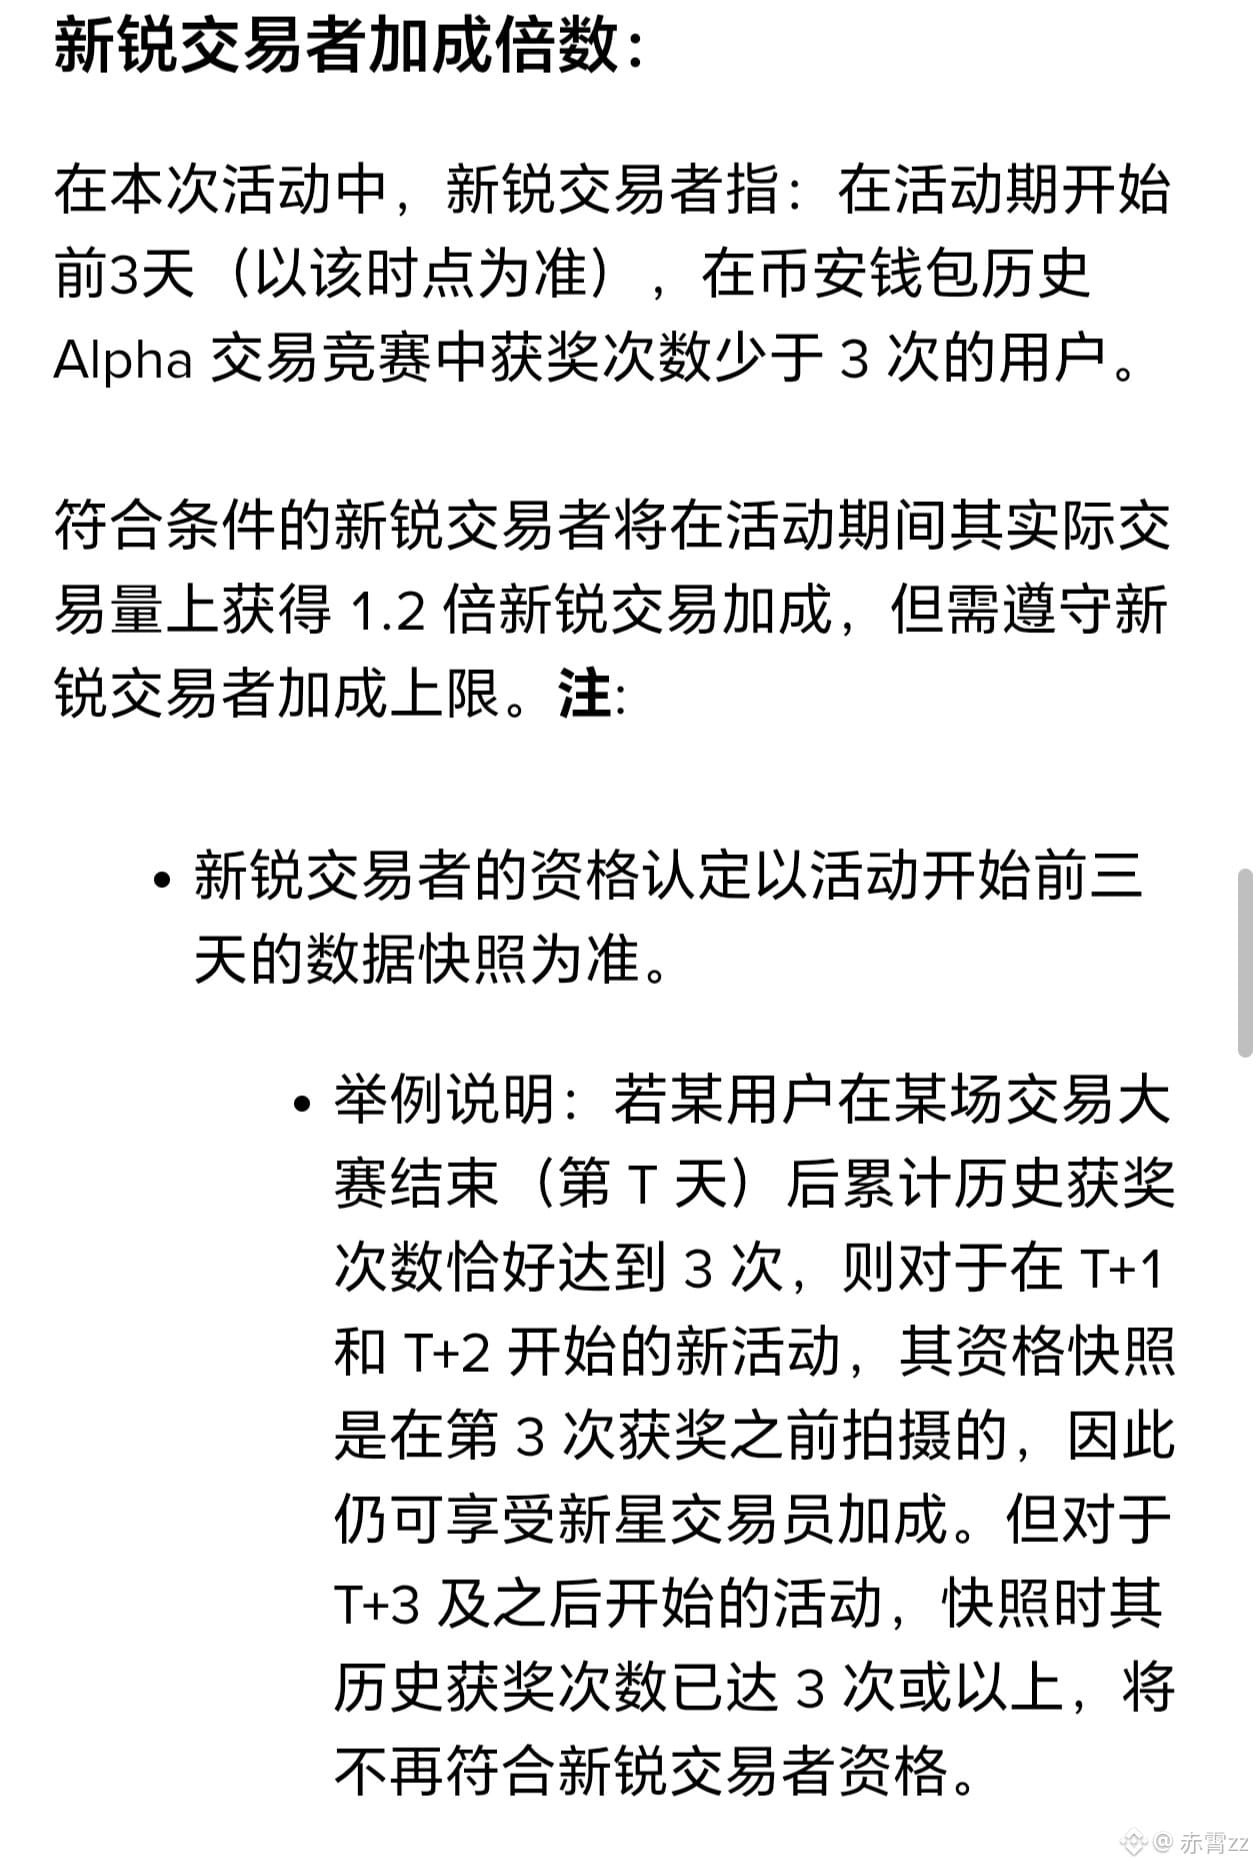
Tại sao thông báo giữa chữ phồn thể và chữ giản thể lại khác nhau vậy 🤔
$IN $AIA
alpha giao dịch thi đấu
Tại sao thông báo giữa chữ phồn thể và chữ giản thể lại khác nhau vậy 🤔
$IN $AIA
Tại sao thông báo giữa chữ phồn thể và chữ giản thể lại khác nhau vậy 🤔
$IN $AIA
1
695
·
--
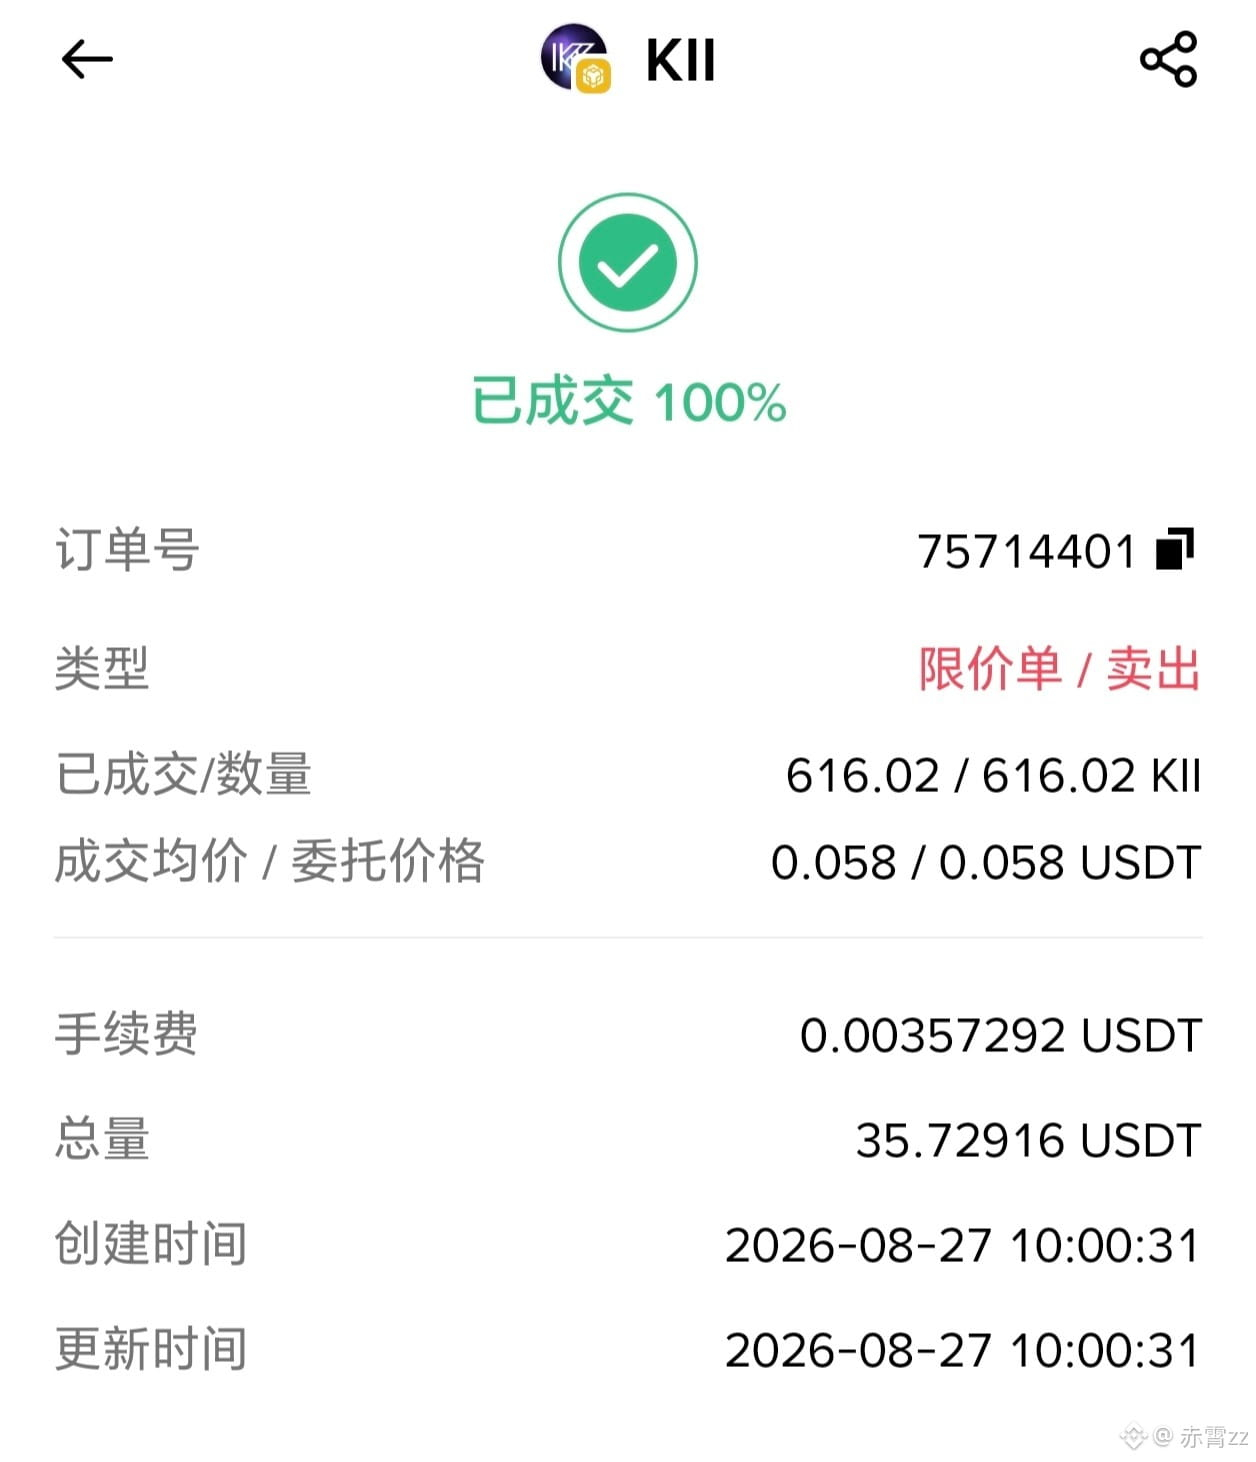
Hạ cánh êm ái, vẫn là tầm nhìn của An Tử lớn hơn, đã gánh cho các anh em tham gia cuộc thi giao dịch
$KII
Hạ cánh êm ái, vẫn là tầm nhìn của An Tử lớn hơn, đã gánh cho các anh em tham gia cuộc thi giao dịch
$KII
$KII
1
464
·
--
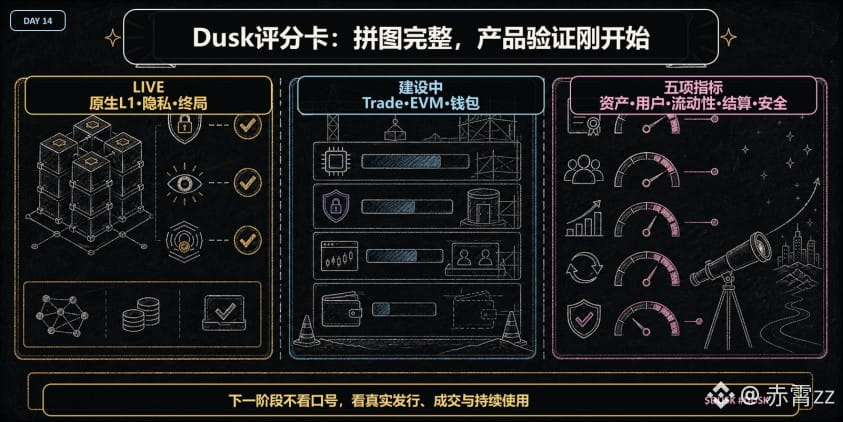
Mình đã viết liên tục Dusk suốt hai tuần, và chỉ đến khi đang sắp xếp tài liệu mới nhận ra rằng đánh giá của bản thân đã đổi hai lần.
Ban đầu mình xem nó như một public chain vì quyền riêng tư; sau đó lại bị thông tin hợp tác và giấy phép đẩy sang một cực đoan khác, suýt nữa mình nghĩ rằng “một bộ tài chính được quản lý đã ghép xong rồi”.
Khi thật sự tách bạch các lớp trạng thái ra, kết luận không còn “đã” như kỳ vọng, nhưng lại sát thực tế hơn. DuskDS native L1 đã Live, chịu trách nhiệm phần “hạ màn” (finishing/settlement), tính khả dụng dữ liệu và các tài khoản công khai, quyền riêng tư; DuskEVM tiếp nối các developer Solidity, Hedger bổ sung năng lực mật mã/độ kín; Citadel xử lý định danh và công bố chọn lọc; NPEX và 21X cung cấp các cổng thị trường và tuân thủ khác nhau; còn Dusk Trade đóng gói phần gia nhập, giao dịch và thanh toán thành một điểm vào.
Điều thú vị là: chuyện “ngăn xếp kỹ thuật đã có lớp này” không phải là chuyện “sản phẩm đã chín lớp này”. Khi rà soát lại trên trang web, họ vẫn gắn Dusk Trade là Building, còn DuskEVM và Hedger là Testnet; Dusk Connect và ví mới thì là Developer Preview. Chạy được tầng nền native không đồng nghĩa rằng trải nghiệm giao dịch, lối thoát cross-chain và tính thanh khoản đã hoàn thiện.
Trên trang web còn vài con số rất dễ biến thành tiêu đề lớn: €300M+ xác nhận phát hành tổ chức, 50K+ người dùng tiếp cận, 210M+ staking, khoảng ~10 giây cho phần hạ màn.
Tất cả đều là tín hiệu tích cực, nhưng cách đo khác nhau—xác nhận phát hành không phải TVL theo thời gian thực, tiếp cận không phải là người giao dịch hoạt động, staking không đồng nghĩa với nhu cầu RWA, và tốc độ “hạ màn” cũng không phải là toàn bộ thời lượng thanh toán hoàn chỉnh. Cộng bốn con số để kể một câu chuyện ngược lại có thể che mất những điểm thực sự cần phải được kiểm chứng.
Vì vậy hiện tại mình chỉ tập trung vào năm mục: tài sản phát hành thật sự, người dùng đủ điều kiện, độ sâu giao dịch, thanh toán end-to-end, và vận hành ổn định sau các sự cố an ninh.
Dusk đã chứng minh mình không chỉ là khái niệm; bước tiếp theo là chứng minh có người tiếp tục sử dụng.
Nếu các bạn chấm một dự án hạ tầng, các bạn sẽ coi trọng mức độ trọn vẹn về kỹ thuật hơn, hay coi trọng nghiệp vụ thực tế đã diễn ra hơn? #dusk $DUSK @Dusk_Foundation
Mình đã viết liên tục Dusk suốt hai tuần, và chỉ đến khi đang sắp xếp tài liệu mới nhận ra rằng đánh giá của bản thân đã đổi hai lần.
Ban đầu mình xem nó như một public chain vì quyền riêng tư; sau đó lại bị thông tin hợp tác và giấy phép đẩy sang một cực đoan khác, suýt nữa mình nghĩ rằng “một bộ tài chính được quản lý đã ghép xong rồi”.
Khi thật sự tách bạch các lớp trạng thái ra, kết luận không còn “đã” như kỳ vọng, nhưng lại sát thực tế hơn. DuskDS native L1 đã Live, chịu trách nhiệm phần “hạ màn” (finishing/settlement), tính khả dụng dữ liệu và các tài khoản công khai, quyền riêng tư; DuskEVM tiếp nối các developer Solidity, Hedger bổ sung năng lực mật mã/độ kín; Citadel xử lý định danh và công bố chọn lọc; NPEX và 21X cung cấp các cổng thị trường và tuân thủ khác nhau; còn Dusk Trade đóng gói phần gia nhập, giao dịch và thanh toán thành một điểm vào.
Điều thú vị là: chuyện “ngăn xếp kỹ thuật đã có lớp này” không phải là chuyện “sản phẩm đã chín lớp này”. Khi rà soát lại trên trang web, họ vẫn gắn Dusk Trade là Building, còn DuskEVM và Hedger là Testnet; Dusk Connect và ví mới thì là Developer Preview. Chạy được tầng nền native không đồng nghĩa rằng trải nghiệm giao dịch, lối thoát cross-chain và tính thanh khoản đã hoàn thiện.
Trên trang web còn vài con số rất dễ biến thành tiêu đề lớn: €300M+ xác nhận phát hành tổ chức, 50K+ người dùng tiếp cận, 210M+ staking, khoảng ~10 giây cho phần hạ màn.
Tất cả đều là tín hiệu tích cực, nhưng cách đo khác nhau—xác nhận phát hành không phải TVL theo thời gian thực, tiếp cận không phải là người giao dịch hoạt động, staking không đồng nghĩa với nhu cầu RWA, và tốc độ “hạ màn” cũng không phải là toàn bộ thời lượng thanh toán hoàn chỉnh. Cộng bốn con số để kể một câu chuyện ngược lại có thể che mất những điểm thực sự cần phải được kiểm chứng.
Vì vậy hiện tại mình chỉ tập trung vào năm mục: tài sản phát hành thật sự, người dùng đủ điều kiện, độ sâu giao dịch, thanh toán end-to-end, và vận hành ổn định sau các sự cố an ninh.
Dusk đã chứng minh mình không chỉ là khái niệm; bước tiếp theo là chứng minh có người tiếp tục sử dụng.
Nếu các bạn chấm một dự án hạ tầng, các bạn sẽ coi trọng mức độ trọn vẹn về kỹ thuật hơn, hay coi trọng nghiệp vụ thực tế đã diễn ra hơn? #dusk $DUSK @Dusk
1
98
·
--
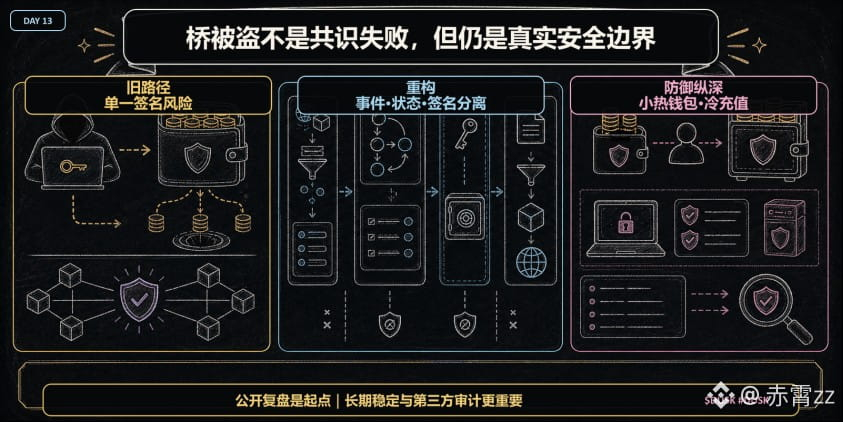
Vào lúc 1 giờ sáng, mình xem lại toàn bộ sự cố Cầu Dusk và phân tích AEGIS liền một mạch; trước khi tắt trang thì tự nhiên thấy hơi sợ: vài ngày trước mình cũng suýt chấp nhận một kiểu lựa chọn “tiện cho xong” — “vì không phải lỗ hổng L1 nên không sao” hoặc “cầu xảy ra sự cố nên cả chuỗi đều không an toàn”.
Thực tế còn rắc rối hơn những khẩu hiệu nhiều. Ngày 16/01/2026, kẻ tấn công đã giành được quyền từ ví ký dùng để truy cập dịch vụ cầu Dusk tới EVM.
Bản tổng kết chính thức nêu rõ: đây không phải là sự thất bại của cơ chế đồng thuận, cũng không phải là việc lớp giao thức nền tảng của Dusk bị phá vỡ; mà là con đường/luồng ký của cây cầu đã bị xâm nhập. Thiết kế cũ dồn ví ký, xử lý sự kiện và kết nối mạng vào chung một luồng vận hành. Chỉ cần chìa khóa bị lọt ra, phạm vi mà kẻ tấn công có thể chạm tới sẽ quá rộng.
Điểm đáng chú ý là phần sửa không phải đơn giản “đổi một cái khóa khác”. Thiết kế mới tách riêng việc nhận sự kiện, lưu trữ tác vụ một cách bền vững, giải phóng quỹ và bộ ký chuyên dụng; quản lý giao dịch bằng máy trạng thái như seen, submitted, completed, failed, stuck. Ví nóng chỉ giữ số dư cần thiết trong thời gian gần, thiếu thì tạm dừng, và quỹ sẽ được ví lạnh bổ sung thủ công.
Mình ví dụ đơn giản: thay vì một xe tải chở tiền đầy ắp, chuyển sang mô hình chia kho, hạn mức và cho phép lần lượt theo từng bước.
Còn AEGIS lại là một câu chuyện khác: kiểm toán nội bộ đã thúc đẩy tổng cộng 39 hạng mục khắc phục, trong đó 7 hạng mục được xếp mức quan trọng, liên quan đến cô lập VM, chống giải tuần tự (deserialization), việc buộc phí Phoenix với hoàn tiền, giả mạo BLS và các nguyên nhân gốc khác. Bản công bố cho biết hiện chưa phát hiện bằng chứng cho thấy các vấn đề quan trọng này trước đó đã bị khai dụng.
Sự cố cầu và AEGIS không thể gộp thành cùng một lỗ hổng, và cũng không thể vì cả hai đều đã được sửa mà kết luận rủi ro bằng 0.
Vì vậy, đánh giá hiện tại của mình là: không phải lỗ hổng đồng thuận không có nghĩa là không có vấn đề an toàn cho người dùng; việc công khai tổng kết là điều đáng khẳng định, nhưng nó không thay thế cho sự ổn định lâu dài và xác minh từ bên thứ ba.
Khi các bạn đánh giá một chuỗi, liệu các bạn có tính cả phần cầu và công tác vận hành vào điểm an toàn giao thức hay không?
#dusk $DUSK @Dusk_Foundation
Vào lúc 1 giờ sáng, mình xem lại toàn bộ sự cố Cầu Dusk và phân tích AEGIS liền một mạch; trước khi tắt trang thì tự nhiên thấy hơi sợ: vài ngày trước mình cũng suýt chấp nhận một kiểu lựa chọn “tiện cho xong” — “vì không phải lỗ hổng L1 nên không sao” hoặc “cầu xảy ra sự cố nên cả chuỗi đều không an toàn”.
Thực tế còn rắc rối hơn những khẩu hiệu nhiều. Ngày 16/01/2026, kẻ tấn công đã giành được quyền từ ví ký dùng để truy cập dịch vụ cầu Dusk tới EVM.
Bản tổng kết chính thức nêu rõ: đây không phải là sự thất bại của cơ chế đồng thuận, cũng không phải là việc lớp giao thức nền tảng của Dusk bị phá vỡ; mà là con đường/luồng ký của cây cầu đã bị xâm nhập. Thiết kế cũ dồn ví ký, xử lý sự kiện và kết nối mạng vào chung một luồng vận hành. Chỉ cần chìa khóa bị lọt ra, phạm vi mà kẻ tấn công có thể chạm tới sẽ quá rộng.
Điểm đáng chú ý là phần sửa không phải đơn giản “đổi một cái khóa khác”. Thiết kế mới tách riêng việc nhận sự kiện, lưu trữ tác vụ một cách bền vững, giải phóng quỹ và bộ ký chuyên dụng; quản lý giao dịch bằng máy trạng thái như seen, submitted, completed, failed, stuck. Ví nóng chỉ giữ số dư cần thiết trong thời gian gần, thiếu thì tạm dừng, và quỹ sẽ được ví lạnh bổ sung thủ công.
Mình ví dụ đơn giản: thay vì một xe tải chở tiền đầy ắp, chuyển sang mô hình chia kho, hạn mức và cho phép lần lượt theo từng bước.
Còn AEGIS lại là một câu chuyện khác: kiểm toán nội bộ đã thúc đẩy tổng cộng 39 hạng mục khắc phục, trong đó 7 hạng mục được xếp mức quan trọng, liên quan đến cô lập VM, chống giải tuần tự (deserialization), việc buộc phí Phoenix với hoàn tiền, giả mạo BLS và các nguyên nhân gốc khác. Bản công bố cho biết hiện chưa phát hiện bằng chứng cho thấy các vấn đề quan trọng này trước đó đã bị khai dụng.
Sự cố cầu và AEGIS không thể gộp thành cùng một lỗ hổng, và cũng không thể vì cả hai đều đã được sửa mà kết luận rủi ro bằng 0.
Vì vậy, đánh giá hiện tại của mình là: không phải lỗ hổng đồng thuận không có nghĩa là không có vấn đề an toàn cho người dùng; việc công khai tổng kết là điều đáng khẳng định, nhưng nó không thay thế cho sự ổn định lâu dài và xác minh từ bên thứ ba.
Khi các bạn đánh giá một chuỗi, liệu các bạn có tính cả phần cầu và công tác vận hành vào điểm an toàn giao thức hay không?
#dusk $DUSK @Dusk
1
172
·
--
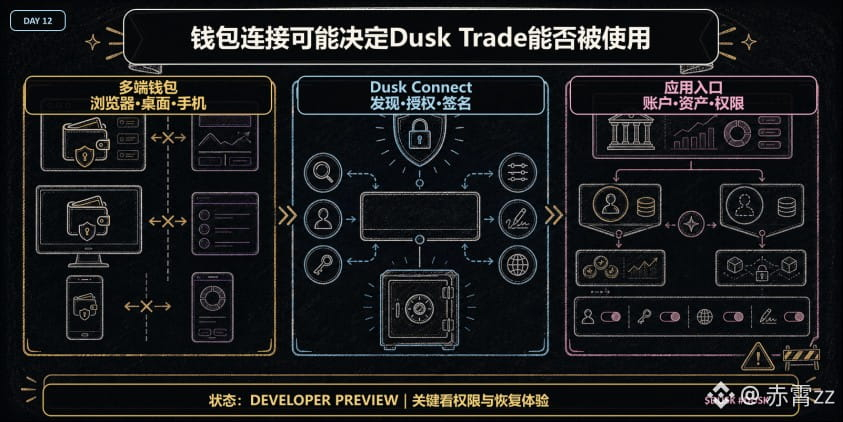
Tối qua thử kết nối ví, cửa sổ ủy quyền bật lên vài lần. Tự nhiên tôi chợt hiểu ra: trước đây khi xem Dusk, tôi luôn coi ví như “chỉ cần bổ sung giao diện là xong”. Thực ra, nó có thể là một lớp trong toàn bộ hạ tầng thị trường khiến người dùng phổ thông dễ bị nản nhất.
Nói về công nghệ Dusk, mọi người thường tập trung vào DuskDS, Phoenix hay DuskEVM, rất ít người nghiêm túc nói về Dusk Connect. Trước đây, Web Wallet thiên về một trang web độc lập, nên dApp khó có thể tự phát hiện ví một cách chuẩn và gửi yêu cầu ký.
Dusk Connect do chính thức mở vào tháng 4/2026 đã tham khảo cách tiếp cận khám phá ví của EIP-6963: dùng một giao diện Provider thống nhất để xử lý truy cập tài khoản, ký, giao dịch và chuyển đổi mạng. Còn Dusk Wallet mới sẽ hướng tới việc bao phủ trình duyệt, máy tính để bàn và di động, hỗ trợ chuyển khoản, staking, nhận phần thưởng và quyền truy cập dApp.
Điều thú vị là “giao thức kết nối” và “bảo mật ví” lại là hai lớp khác nhau. Dusk Connect chịu trách nhiệm để ứng dụng tìm thấy ví và phát đi yêu cầu; bản thân nó không lưu trữ khóa bí mật thay cho người dùng. Chỉ ví mới là nơi chịu trách nhiệm lưu khóa cục bộ.
Tài liệu chính thức nêu: phía extension dùng PBKDF2 và AES-GCM, phía native dùng Stronghold và Argon2. Ngoài ra còn có khóa tự động, cơ chế chờ lui khi mở khóa thất bại và ủy quyền theo nguồn.
Thế nên rất dễ bị truyền thông gộp thành một câu như “trải nghiệm ví Dusk đã hoàn thiện”. Trên thực tế, giao diện thống nhất chỉ giúp cánh cửa dễ mở hơn, chứ không đồng nghĩa mọi lần ủy quyền đều an toàn.
Các trang lừa đảo vẫn có thể dụ người dùng ký, phần mô tả quyền không rõ cũng có thể khiến người dùng trao đi quyền truy cập mà họ không nên cấp, và hiện tại cả hai kho lưu trữ vẫn đang ở giai đoạn Developer Preview.
Giờ tôi lại quan tâm nhiều hơn đến điều bình thường nhất của cửa sổ ủy quyền: người dùng có thể hiểu được họ đang kết nối với tài khoản nào, đã công khai những gì, và đang ký cái gì hay không.
Các bạn dùng ví có thật sự xem kỹ các quyền, hay hầu như cứ xác nhận từng bước một? #dusk $DUSK @Dusk_Foundation
Tối qua thử kết nối ví, cửa sổ ủy quyền bật lên vài lần. Tự nhiên tôi chợt hiểu ra: trước đây khi xem Dusk, tôi luôn coi ví như “chỉ cần bổ sung giao diện là xong”. Thực ra, nó có thể là một lớp trong toàn bộ hạ tầng thị trường khiến người dùng phổ thông dễ bị nản nhất.
Nói về công nghệ Dusk, mọi người thường tập trung vào DuskDS, Phoenix hay DuskEVM, rất ít người nghiêm túc nói về Dusk Connect. Trước đây, Web Wallet thiên về một trang web độc lập, nên dApp khó có thể tự phát hiện ví một cách chuẩn và gửi yêu cầu ký.
Dusk Connect do chính thức mở vào tháng 4/2026 đã tham khảo cách tiếp cận khám phá ví của EIP-6963: dùng một giao diện Provider thống nhất để xử lý truy cập tài khoản, ký, giao dịch và chuyển đổi mạng. Còn Dusk Wallet mới sẽ hướng tới việc bao phủ trình duyệt, máy tính để bàn và di động, hỗ trợ chuyển khoản, staking, nhận phần thưởng và quyền truy cập dApp.
Điều thú vị là “giao thức kết nối” và “bảo mật ví” lại là hai lớp khác nhau. Dusk Connect chịu trách nhiệm để ứng dụng tìm thấy ví và phát đi yêu cầu; bản thân nó không lưu trữ khóa bí mật thay cho người dùng. Chỉ ví mới là nơi chịu trách nhiệm lưu khóa cục bộ.
Tài liệu chính thức nêu: phía extension dùng PBKDF2 và AES-GCM, phía native dùng Stronghold và Argon2. Ngoài ra còn có khóa tự động, cơ chế chờ lui khi mở khóa thất bại và ủy quyền theo nguồn.
Thế nên rất dễ bị truyền thông gộp thành một câu như “trải nghiệm ví Dusk đã hoàn thiện”. Trên thực tế, giao diện thống nhất chỉ giúp cánh cửa dễ mở hơn, chứ không đồng nghĩa mọi lần ủy quyền đều an toàn.
Các trang lừa đảo vẫn có thể dụ người dùng ký, phần mô tả quyền không rõ cũng có thể khiến người dùng trao đi quyền truy cập mà họ không nên cấp, và hiện tại cả hai kho lưu trữ vẫn đang ở giai đoạn Developer Preview.
Giờ tôi lại quan tâm nhiều hơn đến điều bình thường nhất của cửa sổ ủy quyền: người dùng có thể hiểu được họ đang kết nối với tài khoản nào, đã công khai những gì, và đang ký cái gì hay không.
Các bạn dùng ví có thật sự xem kỹ các quyền, hay hầu như cứ xác nhận từng bước một? #dusk $DUSK @Dusk
1
110
·
--
Vào tối đó, mình mở riêng từng cửa sổ cho tài liệu của NPEX và 21X, đối chiếu tên giấy phép mà xem mãi mới nhận ra: trước đây mình cũng mắc một lỗi phổ biến nhất trong giới tiền mã hoá—người bạn đồng hành có càng nhiều logo, thì mặc định năng lực giám sát cũng có thể “cộng dồn” lên cùng một dự án.
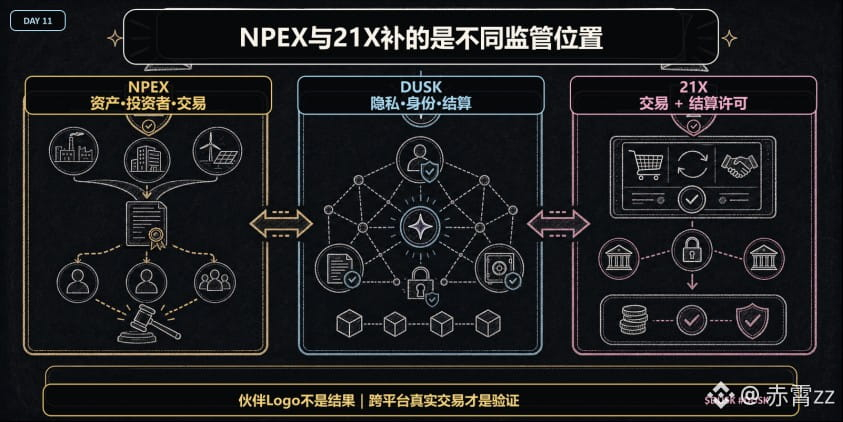
Khi nói về lợi thế tuân thủ của Dusk, nhiều bài viết sẽ nhắc liền mạch NPEX, 21X, MTF, DLT-TSS, như thể tất cả các giấy phép đó đều được “đóng gói” vào giao thức của Dusk. Nhưng nếu tách ra mà xem, NPEX và 21X bổ sung cho những vị trí khác nhau.
NPEX là đối tác thị trường được quản lý tại Hà Lan; tài liệu chính thức nêu năng lực MTF, Broker và ECSP của họ: các hoạt động trên thị trường thứ cấp, tìm kiếm tài sản và thực thi lệnh, dịch vụ gây quỹ cộng đồng trong Liên minh châu Âu—tất cả nằm trên cùng tuyến này.
Còn 21X thì đã nhận giấy phép DLT-TSS theo khuôn khổ DLT Pilot Regime của châu Âu, cho phép trong một khung nhất định có thể kết hợp giao dịch và thanh toán, đồng thời sử dụng blockchain công khai, không cần cấp phép. Dusk hiện là một thành viên tham gia giao dịch của 21X; phần tích hợp sâu hơn với DuskEVM vẫn đang được lên kế hoạch.
Điểm thú vị là hai mối hợp tác này không phải “đóng dấu trùng lặp”. NPEX giống như cổng vào cho tài sản, cho bên phát hành và nhà đầu tư; 21X giống như luồng kênh giám sát cho giao dịch và thanh toán chứng khoán số; còn Dusk ở giữa cung cấp công nghệ về quyền riêng tư, danh tính và thanh toán. Ghép ba phần lại thì logic khá liền mạch, nhưng “ghép lại” không có nghĩa là trách nhiệm pháp lý tự động được gộp.
Đây cũng là chỗ nhiều bài phổ cập dễ nói quá đà: đối tác có giấy phép không đồng nghĩa với việc bản thân Dusk tự động kế thừa toàn bộ các giấy phép; tích hợp với một nơi được cấp phép cũng không có nghĩa ranh giới KYC, lưu ký và trách nhiệm của tổ chức kia tự nhiên được công nhận lẫn nhau. Thông báo có thể chứng minh quan hệ hợp tác, nhưng không thể thay thế dữ liệu vận hành đầu-cuối.
Bây giờ khi xem những dự án kiểu này, mình sẽ hỏi trước: giấy phép thuộc về ai, bao phủ những loại tài sản nào, và ai là người chịu trách nhiệm với người dùng.
Các bạn quan tâm nhiều hơn đến số lượng giấy phép của các đối tác trong dự án, hay quan tâm đến việc giao dịch thực tế đầu tiên rốt cuộc sẽ được thực hiện dưới tên pháp nhân nào?
#dusk $DUSK @Dusk_Foundation
Vào tối đó, mình mở riêng từng cửa sổ cho tài liệu của NPEX và 21X, đối chiếu tên giấy phép mà xem mãi mới nhận ra: trước đây mình cũng mắc một lỗi phổ biến nhất trong giới tiền mã hoá—người bạn đồng hành có càng nhiều logo, thì mặc định năng lực giám sát cũng có thể “cộng dồn” lên cùng một dự án.
Khi nói về lợi thế tuân thủ của Dusk, nhiều bài viết sẽ nhắc liền mạch NPEX, 21X, MTF, DLT-TSS, như thể tất cả các giấy phép đó đều được “đóng gói” vào giao thức của Dusk. Nhưng nếu tách ra mà xem, NPEX và 21X bổ sung cho những vị trí khác nhau.
NPEX là đối tác thị trường được quản lý tại Hà Lan; tài liệu chính thức nêu năng lực MTF, Broker và ECSP của họ: các hoạt động trên thị trường thứ cấp, tìm kiếm tài sản và thực thi lệnh, dịch vụ gây quỹ cộng đồng trong Liên minh châu Âu—tất cả nằm trên cùng tuyến này.
Còn 21X thì đã nhận giấy phép DLT-TSS theo khuôn khổ DLT Pilot Regime của châu Âu, cho phép trong một khung nhất định có thể kết hợp giao dịch và thanh toán, đồng thời sử dụng blockchain công khai, không cần cấp phép. Dusk hiện là một thành viên tham gia giao dịch của 21X; phần tích hợp sâu hơn với DuskEVM vẫn đang được lên kế hoạch.
Điểm thú vị là hai mối hợp tác này không phải “đóng dấu trùng lặp”. NPEX giống như cổng vào cho tài sản, cho bên phát hành và nhà đầu tư; 21X giống như luồng kênh giám sát cho giao dịch và thanh toán chứng khoán số; còn Dusk ở giữa cung cấp công nghệ về quyền riêng tư, danh tính và thanh toán. Ghép ba phần lại thì logic khá liền mạch, nhưng “ghép lại” không có nghĩa là trách nhiệm pháp lý tự động được gộp.
Đây cũng là chỗ nhiều bài phổ cập dễ nói quá đà: đối tác có giấy phép không đồng nghĩa với việc bản thân Dusk tự động kế thừa toàn bộ các giấy phép; tích hợp với một nơi được cấp phép cũng không có nghĩa ranh giới KYC, lưu ký và trách nhiệm của tổ chức kia tự nhiên được công nhận lẫn nhau. Thông báo có thể chứng minh quan hệ hợp tác, nhưng không thể thay thế dữ liệu vận hành đầu-cuối.
Bây giờ khi xem những dự án kiểu này, mình sẽ hỏi trước: giấy phép thuộc về ai, bao phủ những loại tài sản nào, và ai là người chịu trách nhiệm với người dùng.
Các bạn quan tâm nhiều hơn đến số lượng giấy phép của các đối tác trong dự án, hay quan tâm đến việc giao dịch thực tế đầu tiên rốt cuộc sẽ được thực hiện dưới tên pháp nhân nào?
#dusk $DUSK @Dusk
1
108
·
--
Cà phê để nguội hai lần cũng không kịp uống, cứ đối chiếu qua lại hai thông báo trước và sau giữa Dusk và Chainlink thì chợt nhận ra: trước đây tôi gần như đã coi “có thể cross-chain” và “có thanh khoản” là một.
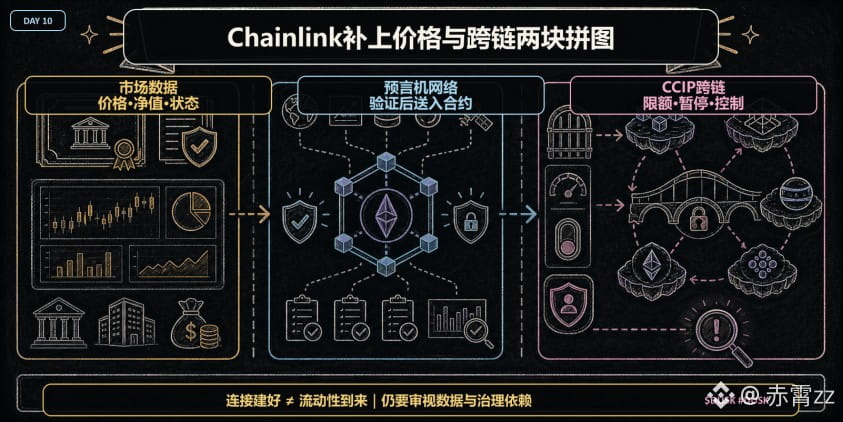
Nói về RWA của Dusk, nhiều bài viết vừa thấy CCIP là đã lao thẳng sang hướng “kết nối thông suốt tài sản toàn chuỗi, thanh khoản bùng nổ”. Nhưng bộ hợp tác theo phía chính thức thực ra tách thành hai mạch.
Mạch thứ nhất là khả năng tương tác: Dusk kết hợp với NPEX sử dụng CCIP và tiêu chuẩn CCT, giúp các tài sản được quản lý trên DuskEVM có đường đi cross-chain; đồng thời phía phát hành vẫn giữ quyền kiểm soát hợp đồng Token, còn có thể thiết lập giới hạn tốc độ và cơ chế nâng cấp. Mạch thứ hai là dữ liệu: DataLink chịu trách nhiệm đưa dữ liệu giao dịch chính thức của NPEX lên chuỗi, còn Data Streams cung cấp các bản cập nhật giá độ trễ thấp hơn, phục vụ cho định giá, tuân thủ và thanh toán.
Điểm thú vị là cả hai mạch này đều chỉ giải quyết “đường” và “tín hiệu”. CCIP giống như đường cao tốc liên tỉnh, DataLink giống như biển chỉ dẫn dọc đường; đường cao tốc được sửa xong không có nghĩa là tự nhiên xe sẽ đến, cũng không có nghĩa là điểm đến đã có người mua. “Có thể cross-chain” là về khả năng tiếp cận kỹ thuật; còn việc có chiều sâu, chênh lệch giá và đối tác giao dịch thật sự hay không mới chính là thanh khoản thị trường—hoàn toàn không phải một chuyện.
Tôi còn cố ý xem cách dùng từ: tài liệu chính thức rất nhiều lần dùng các cụm như adopting, integrating, will—kiểu diễn đạt theo hướng thúc đẩy.
Nó có thể chứng minh hướng hợp tác và thiết kế, nhưng không có nghĩa là đã chạy ra được khối lượng giao dịch RWA cross-chain có thể xác minh. Dữ liệu nguồn bất thường, độ trễ cập nhật, công tắc tạm dừng và quyền nâng cấp hợp đồng cũng sẽ trở thành các ranh giới quản trị mới.
Trước đó tôi suýt bị cuốn theo câu kiểu “Kết nối với Chainlink = hoàn thành thanh khoản”. Bây giờ tôi muốn tách bạch mà nhìn: việc kết nối có được bật lên hay không, dữ liệu có đáng tin cậy hay không, và tài sản có thật sự được ai đó giao dịch hay không.
Khi các bạn đánh giá hợp tác cross-chain, các bạn sẽ ưu tiên hơn vào danh sách tích hợp, hay vào lượng cross-chain thực tế và độ sâu giao dịch? Hãy trao đổi ở phần bình luận.
#dusk $DUSK @Dusk_Foundation
Cà phê để nguội hai lần cũng không kịp uống, cứ đối chiếu qua lại hai thông báo trước và sau giữa Dusk và Chainlink thì chợt nhận ra: trước đây tôi gần như đã coi “có thể cross-chain” và “có thanh khoản” là một.
Nói về RWA của Dusk, nhiều bài viết vừa thấy CCIP là đã lao thẳng sang hướng “kết nối thông suốt tài sản toàn chuỗi, thanh khoản bùng nổ”. Nhưng bộ hợp tác theo phía chính thức thực ra tách thành hai mạch.
Mạch thứ nhất là khả năng tương tác: Dusk kết hợp với NPEX sử dụng CCIP và tiêu chuẩn CCT, giúp các tài sản được quản lý trên DuskEVM có đường đi cross-chain; đồng thời phía phát hành vẫn giữ quyền kiểm soát hợp đồng Token, còn có thể thiết lập giới hạn tốc độ và cơ chế nâng cấp. Mạch thứ hai là dữ liệu: DataLink chịu trách nhiệm đưa dữ liệu giao dịch chính thức của NPEX lên chuỗi, còn Data Streams cung cấp các bản cập nhật giá độ trễ thấp hơn, phục vụ cho định giá, tuân thủ và thanh toán.
Điểm thú vị là cả hai mạch này đều chỉ giải quyết “đường” và “tín hiệu”. CCIP giống như đường cao tốc liên tỉnh, DataLink giống như biển chỉ dẫn dọc đường; đường cao tốc được sửa xong không có nghĩa là tự nhiên xe sẽ đến, cũng không có nghĩa là điểm đến đã có người mua. “Có thể cross-chain” là về khả năng tiếp cận kỹ thuật; còn việc có chiều sâu, chênh lệch giá và đối tác giao dịch thật sự hay không mới chính là thanh khoản thị trường—hoàn toàn không phải một chuyện.
Tôi còn cố ý xem cách dùng từ: tài liệu chính thức rất nhiều lần dùng các cụm như adopting, integrating, will—kiểu diễn đạt theo hướng thúc đẩy.
Nó có thể chứng minh hướng hợp tác và thiết kế, nhưng không có nghĩa là đã chạy ra được khối lượng giao dịch RWA cross-chain có thể xác minh. Dữ liệu nguồn bất thường, độ trễ cập nhật, công tắc tạm dừng và quyền nâng cấp hợp đồng cũng sẽ trở thành các ranh giới quản trị mới.
Trước đó tôi suýt bị cuốn theo câu kiểu “Kết nối với Chainlink = hoàn thành thanh khoản”. Bây giờ tôi muốn tách bạch mà nhìn: việc kết nối có được bật lên hay không, dữ liệu có đáng tin cậy hay không, và tài sản có thật sự được ai đó giao dịch hay không.
Khi các bạn đánh giá hợp tác cross-chain, các bạn sẽ ưu tiên hơn vào danh sách tích hợp, hay vào lượng cross-chain thực tế và độ sâu giao dịch? Hãy trao đổi ở phần bình luận.
#dusk $DUSK @Dusk
3
242
·
--
Cuối tuần rảnh rỗi sắp vài trang phát hành của các dự án RWA để xem cùng lúc. Thấy cụm từ “Tokenized Securities” thì tôi chợt hơi cảnh giác: trước đây hình như mình mặc định chỉ cần cổ phiếu, trái phiếu được token hóa là coi như xong việc, tức là đã “chain” hóa chứng khoán.
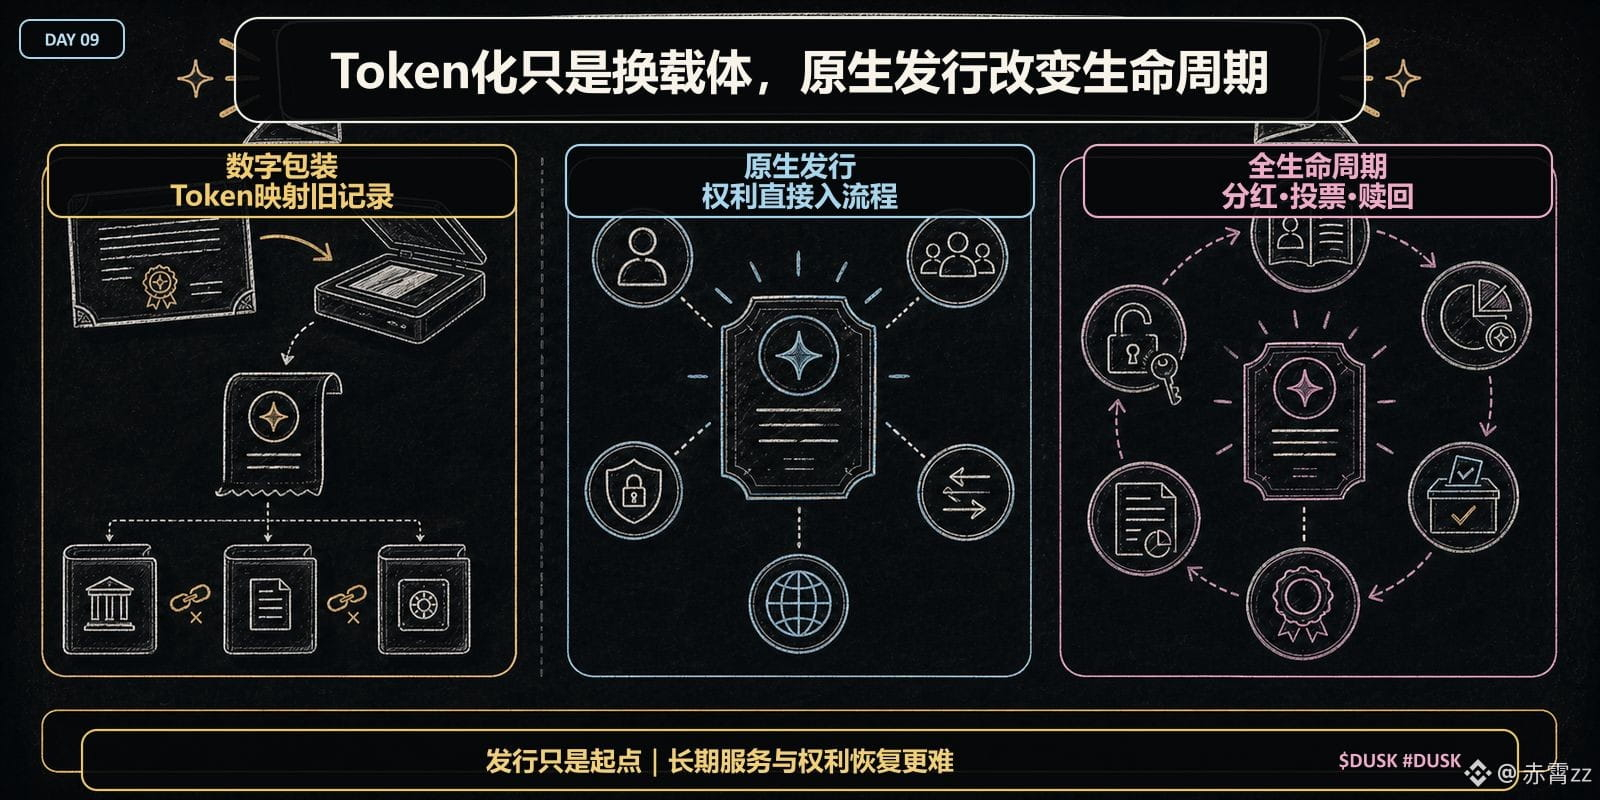
Nói về token hóa tài sản, rất nhiều bài viết lại tập trung vào đúng khoảnh khắc phát hành—một tài sản ngoại tuyến tương ứng bao nhiêu token, hợp đồng triển khai trên chuỗi nào, giá có tra được không. Nhưng nếu sổ đăng ký cổ đông, điều kiện tiếp cận nhà đầu tư, chi trả cổ tức, bỏ phiếu, các hạn chế chuyển nhượng và việc mua lại/chuộc lại vẫn nằm rải rác trong những hệ thống khác nhau, thì token trên chuỗi có thể chỉ là một tờ “biên lai điện tử” tiện hơn để chuyển tiếp. Tài sản đã được “kéo lên sổ sách”, nhưng vòng đời tài sản thực sự lại chưa hề được chuyển vào.
Cách Dusk theo đuổi “phát hành gốc/native issuance” đi xa hơn một bước: từ lúc tạo tài sản, nó được đưa vào cùng một quy trình làm việc số; ai có thể nắm giữ, khi nào được chuyển nhượng, việc hoàn tất thanh toán DvP được thực hiện ra sao, và cách công ty thực thi các hành động doanh nghiệp như thế nào—tất cả đều được điều phối xoay quanh cùng một tài sản trên chuỗi. Sự khác biệt này giống như chụp ảnh vé giấy thành mã QR, so với việc thiết kế lại toàn bộ hệ thống bán vé, kiểm vé, đổi vé, hoàn vé—cái thứ nhất chỉ đổi “vật mang”, còn cái thứ hai mới là đổi “quy trình”.
Điều thú vị là: phát hành gốc nghe có vẻ triệt để hơn, đồng thời cũng mang theo những bài toán khó nhất. Hợp đồng thông minh có thể giới hạn việc chuyển nhượng, nhưng không thể tự quyết định liệu “bản ghi trên chuỗi” có được pháp luật công nhận là sổ đăng ký cổ đông cuối cùng hay không; mất ví rồi thì khôi phục quyền thế nào, tổ chức giám hộ chịu trách nhiệm gì, và liệu các khu vực pháp lý khác nhau có thừa nhận cùng một bản ghi hay không—những thứ đó không thể giải quyết chỉ bằng vài dòng mã.
Hướng đi DLT-TSS mà NPEX và Dusk thúc đẩy, thật sự quan trọng không phải là thêm một mã viết tắt giấy phép, mà là liệu có thể “gắn chặt” trách nhiệm pháp lý với việc thanh toán bù trừ/settlement trên chuỗi hay không.
Đó cũng là cái bẫy dễ vấp nhất mà tôi thấy khi xem RWA lúc này: con số phát hành rất nổi bật, nhưng các dịch vụ phía sau lại thường chẳng ai chịu truy hỏi. Tôi muốn xem cổ tức, bỏ phiếu, việc mua lại/chuộc lại, và việc khôi phục quyền sau khi mất khóa—liệu chúng có thực sự đi qua một quy trình trọn vẹn hay không. Khi các bạn đánh giá một dự án RWA, các bạn có nhìn trước quy mô phát hành không, hay là nhìn rốt cuộc cả đời của tài sản có bao nhiêu “đầu mối” thật sự được đưa lên chuỗi?
#dusk $DUSK @Dusk_Foundation
Cuối tuần rảnh rỗi sắp vài trang phát hành của các dự án RWA để xem cùng lúc. Thấy cụm từ “Tokenized Securities” thì tôi chợt hơi cảnh giác: trước đây hình như mình mặc định chỉ cần cổ phiếu, trái phiếu được token hóa là coi như xong việc, tức là đã “chain” hóa chứng khoán.
Nói về token hóa tài sản, rất nhiều bài viết lại tập trung vào đúng khoảnh khắc phát hành—một tài sản ngoại tuyến tương ứng bao nhiêu token, hợp đồng triển khai trên chuỗi nào, giá có tra được không. Nhưng nếu sổ đăng ký cổ đông, điều kiện tiếp cận nhà đầu tư, chi trả cổ tức, bỏ phiếu, các hạn chế chuyển nhượng và việc mua lại/chuộc lại vẫn nằm rải rác trong những hệ thống khác nhau, thì token trên chuỗi có thể chỉ là một tờ “biên lai điện tử” tiện hơn để chuyển tiếp. Tài sản đã được “kéo lên sổ sách”, nhưng vòng đời tài sản thực sự lại chưa hề được chuyển vào.
Cách Dusk theo đuổi “phát hành gốc/native issuance” đi xa hơn một bước: từ lúc tạo tài sản, nó được đưa vào cùng một quy trình làm việc số; ai có thể nắm giữ, khi nào được chuyển nhượng, việc hoàn tất thanh toán DvP được thực hiện ra sao, và cách công ty thực thi các hành động doanh nghiệp như thế nào—tất cả đều được điều phối xoay quanh cùng một tài sản trên chuỗi. Sự khác biệt này giống như chụp ảnh vé giấy thành mã QR, so với việc thiết kế lại toàn bộ hệ thống bán vé, kiểm vé, đổi vé, hoàn vé—cái thứ nhất chỉ đổi “vật mang”, còn cái thứ hai mới là đổi “quy trình”.
Điều thú vị là: phát hành gốc nghe có vẻ triệt để hơn, đồng thời cũng mang theo những bài toán khó nhất. Hợp đồng thông minh có thể giới hạn việc chuyển nhượng, nhưng không thể tự quyết định liệu “bản ghi trên chuỗi” có được pháp luật công nhận là sổ đăng ký cổ đông cuối cùng hay không; mất ví rồi thì khôi phục quyền thế nào, tổ chức giám hộ chịu trách nhiệm gì, và liệu các khu vực pháp lý khác nhau có thừa nhận cùng một bản ghi hay không—những thứ đó không thể giải quyết chỉ bằng vài dòng mã.
Hướng đi DLT-TSS mà NPEX và Dusk thúc đẩy, thật sự quan trọng không phải là thêm một mã viết tắt giấy phép, mà là liệu có thể “gắn chặt” trách nhiệm pháp lý với việc thanh toán bù trừ/settlement trên chuỗi hay không.
Đó cũng là cái bẫy dễ vấp nhất mà tôi thấy khi xem RWA lúc này: con số phát hành rất nổi bật, nhưng các dịch vụ phía sau lại thường chẳng ai chịu truy hỏi. Tôi muốn xem cổ tức, bỏ phiếu, việc mua lại/chuộc lại, và việc khôi phục quyền sau khi mất khóa—liệu chúng có thực sự đi qua một quy trình trọn vẹn hay không. Khi các bạn đánh giá một dự án RWA, các bạn có nhìn trước quy mô phát hành không, hay là nhìn rốt cuộc cả đời của tài sản có bao nhiêu “đầu mối” thật sự được đưa lên chuỗi?
#dusk $DUSK @Dusk
1
158
·
--
Gần đây, 7 nền tảng vé tàu bên thứ ba đã bị mời đến làm việc vì các hoạt động như “xếp hàng thay giúp giành vé”, quảng bá chọn chỗ ngồi trả phí. Trong giới lại nổi lên một câu chuyện nghe có vẻ vô lý: Range Order của TermMax chẳng phải chính là “gói tăng tốc giành vé” trên chuỗi sao?
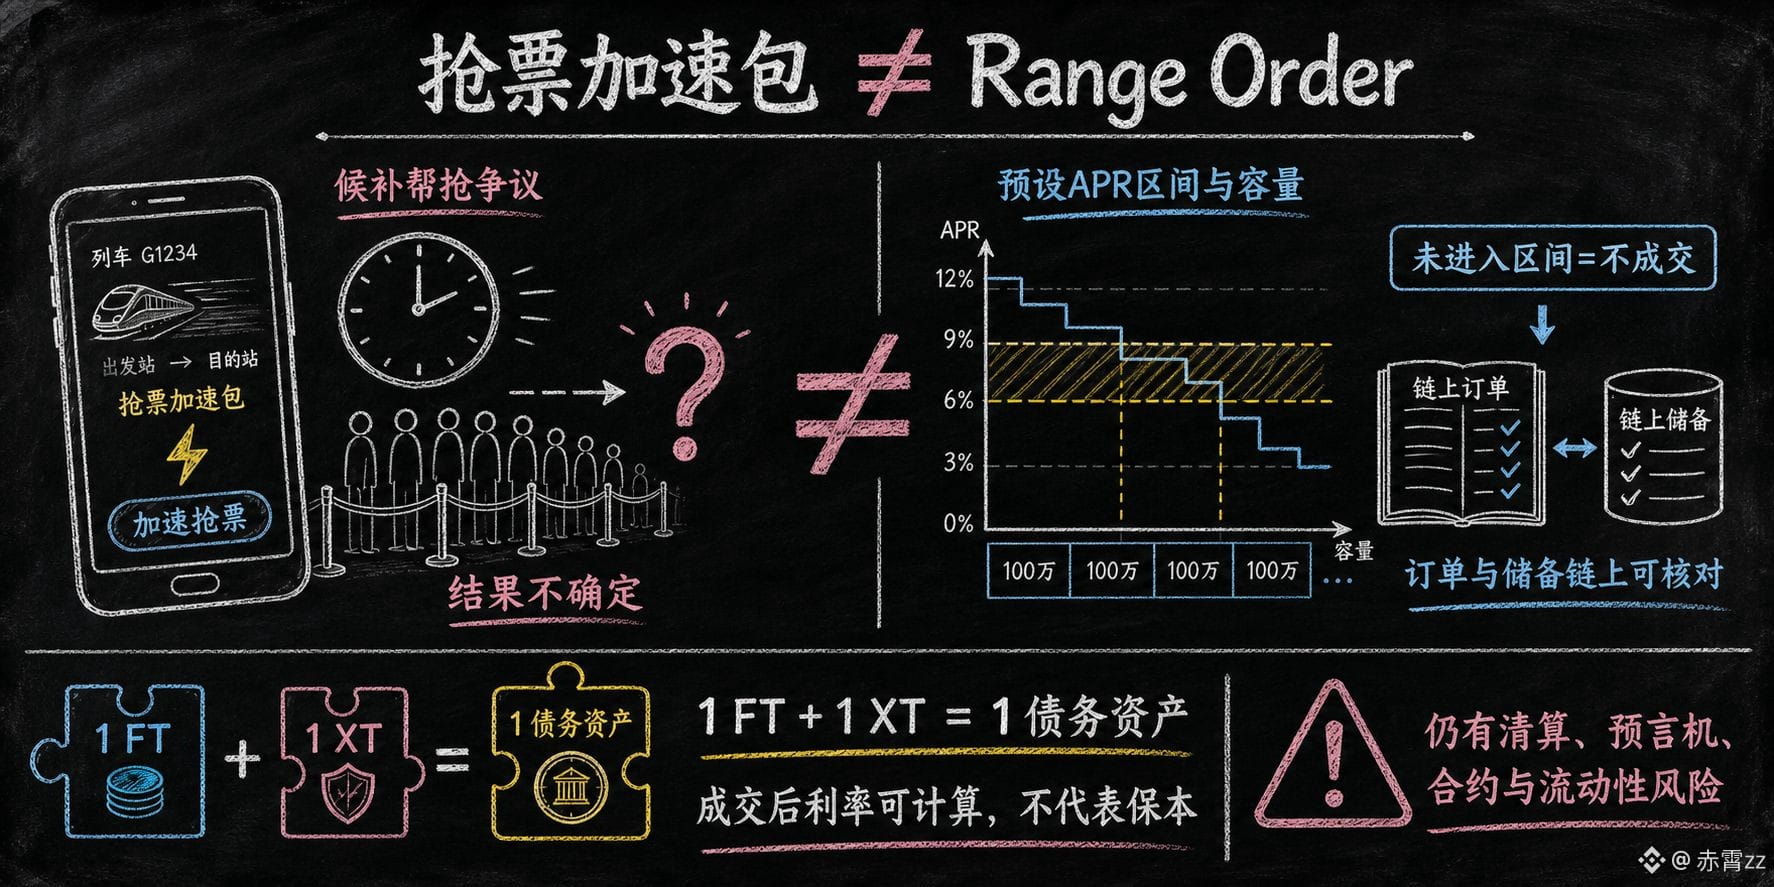
Tôi lật hết tài liệu của TermMax chỉ muốn nói: chuyện này quá gượng ép. Ẩn dụ này chỉ nhìn thấy “chờ đợi”, mà không nhìn thấy ai đặt ra quy tắc. “Tăng tốc” giành vé rất dễ khiến người ta tưởng rằng việc trả tiền có thể thay đổi thứ tự xuất vé; Range Order không bán quyền ưu tiên, cũng không cam kết sẽ được khớp lệnh. Nhà tạo lập thị trường (market maker) hay Curator định trước một khoảng APR, dung lượng và đường cong; người dùng xem báo giá rồi tự lựa chọn.
Thấy 8%–10% là phù hợp thì chỉ đặt lệnh trong đúng khoảng đó; khi lãi suất thị trường chưa đi vào, lệnh sẽ không được khớp. Logic có thể rút gọn thành APR = f(q, t): q là số lượng được khớp, t là thời hạn còn lại. Đặt lệnh theo nhiều khoảng còn có thể phân tầng vốn, ví dụ 80% đặt trong vùng tương đối ổn định, 20% chờ lãi suất cao hơn—như chia lệnh giới hạn thành nhiều mức, dù tỷ lệ chỉ là ví dụ cơ chế.
Lãi suất cố định cũng không phải do nền tảng “vẽ bừa” ra. FT thể hiện quyền đổi lấy tài sản nợ khi đáo hạn; XT là phần bổ sung tương ứng, sao cho 1 FT + 1 XT = 1 đơn vị tài sản nợ. GT ghi lại tài sản thế chấp và khoản nợ. Nếu giá FT là p, cách ngày đáo hạn còn d ngày, bỏ qua phí thì APR xấp xỉ bằng: APR≈(1÷p−1)×365÷d. Chiết khấu, kỳ hạn và đường cong cùng quyết định lãi suất; trạng thái lệnh và số dự trữ có thể kiểm tra trên chuỗi.
Tuy nhiên, đừng dịch “thực thi mã” thành “an toàn gốc”. Tài sản thế chấp sụt giá có thể kích hoạt thanh lý; rủi ro từ oracles, hợp đồng và rủi ro thanh khoản khi thoát lệnh cũng sẽ không biến mất chỉ vì được đưa lên chuỗi. FT không phải tiền gửi ngân hàng, càng không phải cam kết hoàn trả chắc chắn vô điều kiện.
Vì vậy, sự khác biệt không thể tóm gọn bằng một câu “quản lý bằng con người khác với code”. Gói tăng tốc giành vé bán ra thứ “có lẽ nhanh hơn”; còn TermMax cung cấp “quy tắc công khai” về giá nào thì có thể khớp và cách tính lãi suất sau khi khớp.
Cái trước không thể gia tăng nguồn vé, cái sau cũng không thể xóa rủi ro. Range Order chuyển quyền định giá cho người dùng, đồng thời để lại cho người dùng cả cái giá khi không khớp.
#termmax @termmax
Gần đây, 7 nền tảng vé tàu bên thứ ba đã bị mời đến làm việc vì các hoạt động như “xếp hàng thay giúp giành vé”, quảng bá chọn chỗ ngồi trả phí. Trong giới lại nổi lên một câu chuyện nghe có vẻ vô lý: Range Order của TermMax chẳng phải chính là “gói tăng tốc giành vé” trên chuỗi sao?
Tôi lật hết tài liệu của TermMax chỉ muốn nói: chuyện này quá gượng ép. Ẩn dụ này chỉ nhìn thấy “chờ đợi”, mà không nhìn thấy ai đặt ra quy tắc. “Tăng tốc” giành vé rất dễ khiến người ta tưởng rằng việc trả tiền có thể thay đổi thứ tự xuất vé; Range Order không bán quyền ưu tiên, cũng không cam kết sẽ được khớp lệnh. Nhà tạo lập thị trường (market maker) hay Curator định trước một khoảng APR, dung lượng và đường cong; người dùng xem báo giá rồi tự lựa chọn.
Thấy 8%–10% là phù hợp thì chỉ đặt lệnh trong đúng khoảng đó; khi lãi suất thị trường chưa đi vào, lệnh sẽ không được khớp. Logic có thể rút gọn thành APR = f(q, t): q là số lượng được khớp, t là thời hạn còn lại. Đặt lệnh theo nhiều khoảng còn có thể phân tầng vốn, ví dụ 80% đặt trong vùng tương đối ổn định, 20% chờ lãi suất cao hơn—như chia lệnh giới hạn thành nhiều mức, dù tỷ lệ chỉ là ví dụ cơ chế.
Lãi suất cố định cũng không phải do nền tảng “vẽ bừa” ra. FT thể hiện quyền đổi lấy tài sản nợ khi đáo hạn; XT là phần bổ sung tương ứng, sao cho 1 FT + 1 XT = 1 đơn vị tài sản nợ. GT ghi lại tài sản thế chấp và khoản nợ. Nếu giá FT là p, cách ngày đáo hạn còn d ngày, bỏ qua phí thì APR xấp xỉ bằng: APR≈(1÷p−1)×365÷d. Chiết khấu, kỳ hạn và đường cong cùng quyết định lãi suất; trạng thái lệnh và số dự trữ có thể kiểm tra trên chuỗi.
Tuy nhiên, đừng dịch “thực thi mã” thành “an toàn gốc”. Tài sản thế chấp sụt giá có thể kích hoạt thanh lý; rủi ro từ oracles, hợp đồng và rủi ro thanh khoản khi thoát lệnh cũng sẽ không biến mất chỉ vì được đưa lên chuỗi. FT không phải tiền gửi ngân hàng, càng không phải cam kết hoàn trả chắc chắn vô điều kiện.
Vì vậy, sự khác biệt không thể tóm gọn bằng một câu “quản lý bằng con người khác với code”. Gói tăng tốc giành vé bán ra thứ “có lẽ nhanh hơn”; còn TermMax cung cấp “quy tắc công khai” về giá nào thì có thể khớp và cách tính lãi suất sau khi khớp.
Cái trước không thể gia tăng nguồn vé, cái sau cũng không thể xóa rủi ro. Range Order chuyển quyền định giá cho người dùng, đồng thời để lại cho người dùng cả cái giá khi không khớp.
#termmax @TermMax
1
124
·
--
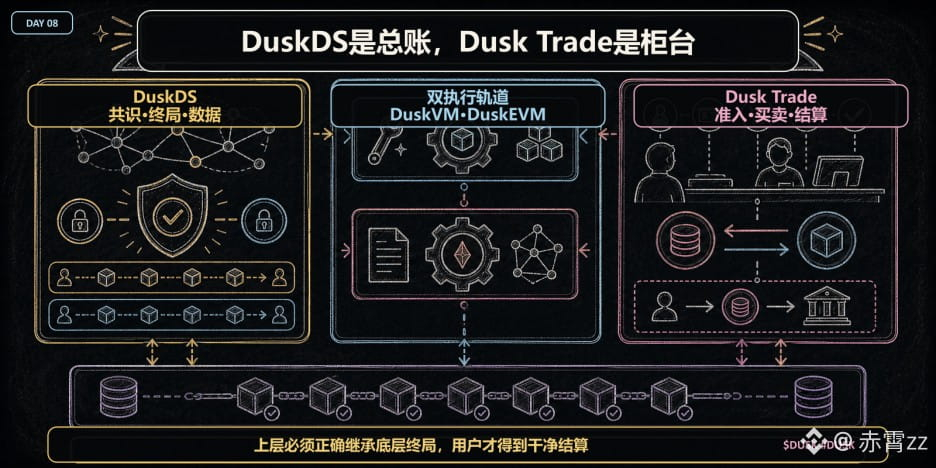
Trước đây tôi cứ trộn Dusk Trade, DuskEVM và DuskDS lại để xem, nên lúc nào cũng thấy có quá nhiều thuật ngữ. Sau khi tách ra lại, logic ngược lại trở nên rất rõ ràng.
DuskDS chịu trách nhiệm về đồng thuận, tính kết cuối tất định (deterministic finality), tính khả dụng dữ liệu và mô hình giao dịch Moonlight, Phoenix; DuskVM cho phép hợp đồng Rust/WASM chạy trực tiếp trên lớp L1 gốc; DuskEVM cung cấp môi trường ứng dụng cho Solidity; còn Dusk Trade lại đóng gói việc kiểm soát truy cập, mua bán và thanh toán thành một sản phẩm mà người dùng có thể thao tác.
Nó giống như một thị trường chứng khoán: DuskDS là sổ cái và trung tâm thanh toán, DuskVM và DuskEVM là hai tuyến phát triển nghiệp vụ, còn Dusk Trade là quầy giao dịch hướng tới nhà đầu tư.
Quầy có thể thay phiên bản, nhưng sổ cái ở tầng dưới cùng phải ổn định.
Cách phân tầng này giúp tôi hiểu vì sao Dusk liên tục nhấn mạnh deterministic settlement.
Tài sản chịu quản lý không thể chấp nhận kiểu “xác suất là không bị rollback (quay lui)”, thị trường cần một trạng thái cuối cùng thật sự rõ ràng.
Và câu hỏi của tôi cũng chuyển sang hướng khác: liệu kiến trúc nhiều lớp có biến rủi ro từ hiệu năng của một chuỗi đơn lẻ thành rủi ro do tin nhắn liên tầng, độ phức tạp của cầu nối (bridge) và công tác vận hành không? Kết cuối tầng dưới nhanh là một lợi thế, nhưng chỉ khi tầng trên kế thừa đúng cách thì người dùng mới thật sự nhận được một cơ chế thanh toán sạch hơn.
#dusk $DUSK @Dusk_Foundation
Trước đây tôi cứ trộn Dusk Trade, DuskEVM và DuskDS lại để xem, nên lúc nào cũng thấy có quá nhiều thuật ngữ. Sau khi tách ra lại, logic ngược lại trở nên rất rõ ràng.
DuskDS chịu trách nhiệm về đồng thuận, tính kết cuối tất định (deterministic finality), tính khả dụng dữ liệu và mô hình giao dịch Moonlight, Phoenix; DuskVM cho phép hợp đồng Rust/WASM chạy trực tiếp trên lớp L1 gốc; DuskEVM cung cấp môi trường ứng dụng cho Solidity; còn Dusk Trade lại đóng gói việc kiểm soát truy cập, mua bán và thanh toán thành một sản phẩm mà người dùng có thể thao tác.
Nó giống như một thị trường chứng khoán: DuskDS là sổ cái và trung tâm thanh toán, DuskVM và DuskEVM là hai tuyến phát triển nghiệp vụ, còn Dusk Trade là quầy giao dịch hướng tới nhà đầu tư.
Quầy có thể thay phiên bản, nhưng sổ cái ở tầng dưới cùng phải ổn định.
Cách phân tầng này giúp tôi hiểu vì sao Dusk liên tục nhấn mạnh deterministic settlement.
Tài sản chịu quản lý không thể chấp nhận kiểu “xác suất là không bị rollback (quay lui)”, thị trường cần một trạng thái cuối cùng thật sự rõ ràng.
Và câu hỏi của tôi cũng chuyển sang hướng khác: liệu kiến trúc nhiều lớp có biến rủi ro từ hiệu năng của một chuỗi đơn lẻ thành rủi ro do tin nhắn liên tầng, độ phức tạp của cầu nối (bridge) và công tác vận hành không? Kết cuối tầng dưới nhanh là một lợi thế, nhưng chỉ khi tầng trên kế thừa đúng cách thì người dùng mới thật sự nhận được một cơ chế thanh toán sạch hơn.
#dusk $DUSK @Dusk
1
2
93
Đăng nhập để khám phá thêm nội dung
Tham gia cùng người dùng tiền mã hóa toàn cầu trên Binance Square
⚡️ Nhận thông tin mới nhất và hữu ích về tiền mã hóa.
💬 Được tin cậy bởi sàn giao dịch tiền mã hóa lớn nhất thế giới.
👍 Khám phá những thông tin chuyên sâu thực tế từ những nhà sáng tạo đã xác minh.
Email / Số điện thoại
Chủ đề thịnh hành
BinancePick
3.4M lượt xem
164,520 đang thảo luận
Tham gia #MùaBáoCáoKếtQuảKinhDoanh: Dự đoán kết quả kinh doanh trên Binance Pick, chia sẻ quan điểm trên Binance Square!
Binance Square Official
·419 lượt thích
·345.4k lượt xem
EarningsSeason
5.5M lượt xem
26,859 đang thảo luận
TheoDõiFOMC
294,224 lượt xem
1,238 đang thảo luận