


Hôm nay chúng ta sẽ nói về một dự án mới ra mắt. Hiện tại, OK, bybit, kucoin, v.v. đã được ra mắt. Nó cũng có thể được coi là một dự án cho vay xuyên chuỗi L2. Tên dự án là Zerolend, với giá trị thị trường hiện tại. là 18 triệu đô la Mỹ và tổng FDV là 70 triệu đô la Mỹ. Nhưng TVL hiện tại của nó là 200 triệu. Vì vậy, chúng ta hãy xem tình trạng của dự án này ngày hôm nay.
Giới thiệu
ZeroLend là thị trường cho vay lớn nhất trên mạng L2, bao gồm Linea, zkSync, Manta, Blast và X Layer, tập trung vào cho vay, quản trị, cho vay Tài sản thế giới thực (RWA) và trừu tượng hóa tài khoản.
Các sản phẩm và tính năng cốt lõi trong hệ sinh thái ZeroLend:
1. Cho vay DeFi (đã trực tuyến): Giao thức thanh khoản phi tập trung, không giám sát cho phép người dùng tham gia với tư cách là nhà cung cấp thanh khoản và người đi vay. ZeroLend cũng nhằm mục đích cung cấp dịch vụ cho vay và vay trên nhiều loại tài sản được hỗ trợ bởi nhiều chuỗi.
2. Quản trị ZeroLend ($ZERO): Một hệ thống quản trị được sử dụng để quản lý giao thức ZeroLend, được hỗ trợ bởi mã thông báo $ZERO.
3. Cho vay mã thông báo giả định lại thanh khoản (đã trực tuyến): Người dùng có thể gửi các LRT như EtherFi, Puffer, Renzo và Kelp và vay bằng stablecoin/ETH.
4. Airdrop Giao thức ZeroLend: Người dùng sử dụng giao thức này sẽ đủ điều kiện tham gia vào đợt airdrop chuỗi sắp tới.
5. Cho vay tài sản trong thế giới thực (đã trực tuyến): Người dùng có thể gửi RWA và thực hiện các khoản vay thế chấp dưới dạng stablecoin hoặc ETH.
5. Trừu tượng hóa tài khoản (đã trực tuyến): Tính năng này cho phép giao dịch không tốn gas, đăng nhập mạng xã hội, giao dịch ủy thác, v.v.
Các thông số quan trọng của ZeroLend
1. Tỷ lệ khoản vay trên giá trị tối đa (Cho vay trên Giá trị, LTV)
LTV tối đa thể hiện số tiền tối đa mà người dùng có thể cho vay dựa trên tài sản thế chấp. Ví dụ: trên thị trường Linea của ZeroLend, $WETH có LTV là 80%. Vì vậy, Zerolend cũng được thế chấp quá mức.
2. Ngưỡng thanh lý
Ngưỡng thanh lý là giá trị mà tại đó khoản vay của người dùng trở nên thiếu vốn và phải đối mặt với rủi ro thanh lý. Trên thị trường Linea của ZeroLend, ngưỡng thanh lý cho các khoản vay WETH $ là 82,50%. Điều này có nghĩa là nếu giá trị khoản nợ $WETH của người dùng đạt 82,50% tài sản thế chấp đã ký gửi của người dùng thì giao thức có thể bán tài sản thế chấp để trả khoản vay.
3. Phạt thanh lý
Nếu tài sản thế chấp của người dùng bị thanh lý, hình phạt thanh lý sẽ được cộng vào số tiền vay của người dùng. Nếu người dùng vay tiền trên ZeroLend và tài sản thế chấp của người dùng bị thanh lý, người dùng sẽ phải trả phí phạt thanh lý 5%.
4. Tỷ lệ sử dụng
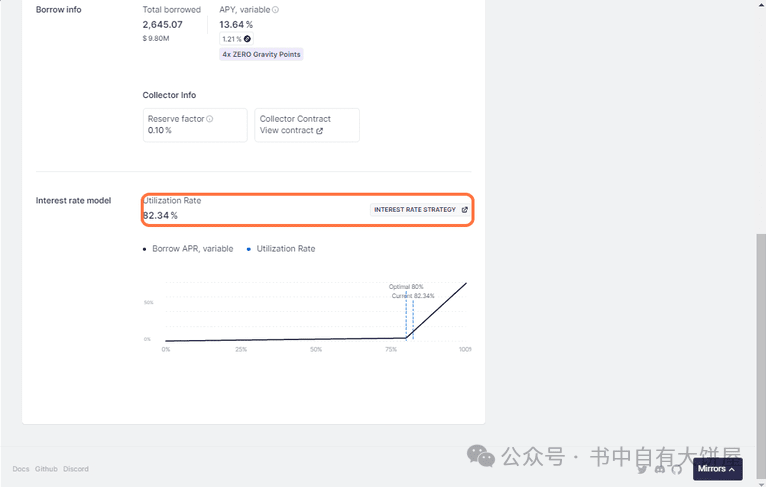
Đây là tỷ lệ phần trăm số tiền hiện đang được cho vay trên tổng số tiền hiện có. Ví dụ: tỷ lệ sử dụng là 82,34% có nghĩa là 82,34% tổng số tiền có sẵn để cho vay hiện đang được người dùng cho vay. Tỷ lệ này có thể ảnh hưởng đến lãi suất cho vay. Tỷ lệ sử dụng càng cao thì lãi suất càng cao vì cầu về vốn cao hơn so với cung.
5. Yếu tố sức khỏe
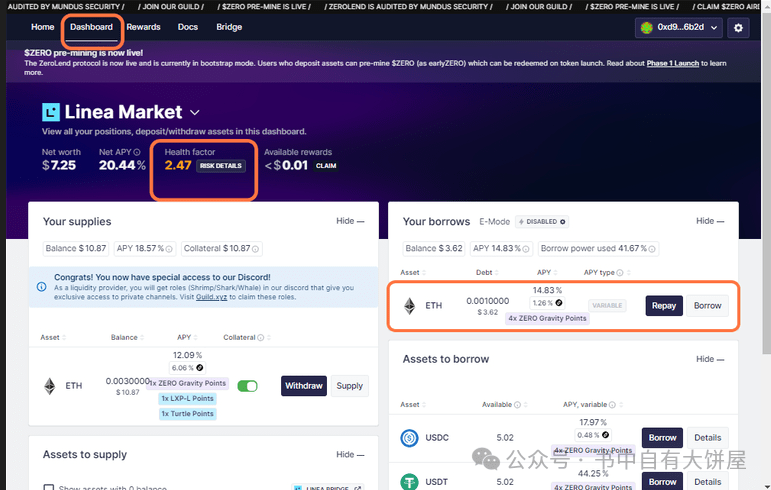
Yếu tố sức khỏe thể hiện rủi ro thanh lý. Hệ số sức khỏe trên 1 có nghĩa là người dùng không có nguy cơ bị thanh lý ngay lập tức. Nếu hệ số sức khoẻ dưới 1, khoản vay không đủ và có thể bị thanh lý. Người dùng có thể xem yếu tố tình trạng khoản vay của người dùng trong "Bảng điều khiển" của ZeroLend.
Tính năng Zerolend
1. Khoản vay LRT
ZeroLend cung cấp thị trường ETH LRT chuyên dụng. Hiện tại chỉ có một nhóm ezeth với quy mô nhóm là 80 triệu đô la Mỹ.
2.Các khoản vay RWA
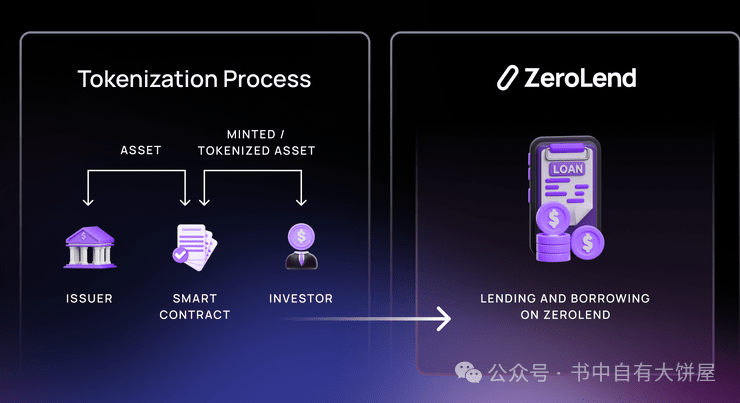
Nền tảng RWA cho phép người dùng đại diện cho các tài sản trong thế giới thực, chẳng hạn như cổ phiếu, trái phiếu chính phủ, bất động sản và hàng hóa, dưới dạng mã thông báo mật mã và giao dịch chúng trên blockchain. $USDT và $USDC có thể được coi là RWA, đại diện cho các phiên bản được token hóa và trên chuỗi của đồng đô la Mỹ.
Theo Tập đoàn tư vấn Boston, thị trường RWA sẽ tăng từ 1,5 nghìn tỷ USD vào năm 2024 lên 16 nghìn tỷ USD vào năm 2030.
Cho vay RWA trên ZeroLend
RWA có thể được sử dụng để cho vay và vay trên thị trường tiền tệ như ZeroLend. Hiện tại USDC và USDT được hỗ trợ. Nhóm USDC là 17 triệu đô la Mỹ và nhóm USDT là khoảng 440.000 đô la Mỹ.
3. Trừu tượng hóa tài khoản (AA)
Chúng tôi đã nói về khái niệm trừu tượng hóa tài khoản trước đây Khi nói về dự án Biconomy, chúng tôi đã phổ biến khái niệm trừu tượng hóa tài khoản. Nếu chưa biết, bạn có thể xem phân tích tiềm năng của Biconomy, dự án dẫn đầu về trừu tượng hóa tài khoản. theo dõi.
ZeroLend tích hợp một số tính năng AA gốc của zkSync trong các lĩnh vực sau:
- Payment Master (chạy trên zkSync, chưa hoạt động): cho phép giao thức trợ cấp thông qua token ERC20 hoặc cho phép người dùng thanh toán phí giao dịch thay vì sử dụng $ETH. Payment Master là một hợp đồng thông minh được sử dụng để thanh toán và kiểm soát phí gas cho các giao dịch thay mặt cho chủ sở hữu/người dùng ví. Thông qua Payment Master, nhà phát triển có thể cấp cho người dùng khả năng giao dịch với phí gas bằng 0 hoặc thanh toán bằng mã thông báo ERC-20 gốc của ứng dụng.
-Đăng nhập xã hội và các tùy chọn xác thực khác (chưa tồn tại): Cho phép người dùng có ví kiểm soát các thiết bị được cách ly an toàn của họ (Face ID, máy quét dấu vân tay, v.v.). Đăng nhập xã hội cung cấp cho ZeroLend cơ chế xác thực thân thiện với người dùng và tự lưu trữ. Bằng cách cho phép người dùng liên kết danh tính Web2 với tài khoản trên chuỗi của họ, chúng tôi mong muốn giảm bớt rào cản gia nhập cho người mới bắt đầu. Quá trình này giúp loại bỏ nhu cầu người dùng tương tác trực tiếp với khóa riêng tư, mang lại trải nghiệm tích hợp liền mạch. Với đăng nhập mạng xã hội, người dùng cuối có thể dễ dàng xác thực bằng tài khoản ưa thích của họ, chẳng hạn như email, số điện thoại hoặc tài khoản mạng xã hội. Người dùng có thể dễ dàng tạo ví hợp đồng thông minh trên ZeroLend. Người dùng không còn cần phải tải xuống một ứng dụng ví cụ thể hoặc sử dụng ví hợp đồng thông minh để quản lý các cụm từ hạt giống.
- Giao dịch ủy quyền (chưa trực tuyến): Cho phép người dùng ủy quyền cho ZeroLend thay mặt họ thực hiện các hoạt động hạn chế mà không mất quyền giám sát tài sản của họ. Trong hoạt động cho vay DeFi, việc giám sát tài sản thế chấp là một thách thức. Quản lý tài sản thế chấp và khoản vay trên các nền tảng như Hợp chất yêu cầu người dùng liên tục theo dõi và điều chỉnh tiền gửi tài sản thế chấp để ngăn ngừa thua lỗ. Nếu giá tài sản thế chấp do người dùng gửi giảm xuống dưới một ngưỡng nhất định, nó sẽ bị thanh lý. Quá trình này có thể gây khó khăn và căng thẳng cho người dùng.
ZeroLend tóm tắt những thách thức này. Với ZeroLend, người dùng sẽ nhận được giải pháp quản lý tài sản thế chấp tự động và an toàn bằng cách sử dụng tính năng trừu tượng hóa tài khoản và giao dịch ủy quyền.
4.Đặc điểm hiệu quả vốn
4.1 Chế độ điện tử
Chế độ điện tử hoặc Chế độ hiệu quả cho phép người vay tối đa hóa khả năng vay của họ bằng cách sử dụng các tài sản liên quan trong cùng danh mục, chẳng hạn như stablecoin, làm tài sản thế chấp. Ví dụ: cung cấp $USDC trong E-Mode cho phép nâng cao khả năng thế chấp khi vay $ONEZ.
Trong E-Mode, ZeroLend phân loại tài sản dựa trên các yếu tố sau:
Cho vay theo giá trị (LTV): LTV cao hơn cho phép người vay tiếp cận được nhiều vốn hơn so với giá trị tài sản thế chấp trong cùng danh mục. E-Mode cho phép tỷ lệ LTV lên tới 97%.
Ngưỡng thanh lý: Đây là số lượng tài sản thế chấp tối thiểu cần thiết để tránh bị thanh lý, giúp người vay kiểm soát rủi ro tốt hơn.
Phần thưởng thanh lý: Trong E-Mode, người vay được thưởng vì hoàn trả khoản vay sớm, khuyến khích hành vi vay có trách nhiệm.
4.2 Chế độ cách ly
Chế độ cô lập là một tính năng quản lý rủi ro nhằm hạn chế tiếp xúc với các tài sản dễ bay hơi được sử dụng làm tài sản thế chấp. Trong quá trình đánh giá của nền tảng, nếu một tài sản được xác định là có rủi ro cao, chế độ phân tách sẽ được kích hoạt khi niêm yết.
Khi một tài sản được liệt kê ở “chế độ biệt lập” trên ZeroLend, người dùng chỉ có thể vay các stablecoin được phép đối với tài sản đó. Khi một tài sản được đưa vào chế độ cách ly thành công, khả năng vay sẽ bị giới hạn ở một giới hạn nợ cụ thể. Giới hạn này là số tiền tối đa có thể được vay đối với tài sản tương ứng làm tài sản thế chấp, chính xác đến hai chữ số thập phân.
Trần nợ và tài sản hạn chế để vay đối với tài sản tách biệt ngăn cản người dùng vay quá mức, từ đó bảo vệ khỏi rủi ro thị trường.
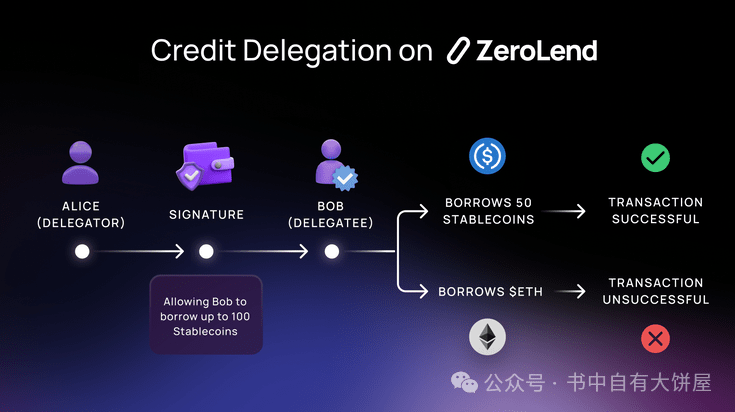
4.3 Ủy thác tín dụng
Ủy thác tín dụng là tính năng cho phép người gửi tiền gửi tiền vào ZeroLend để kiếm lãi đồng thời ủy quyền cho vay (tín dụng) cho người dùng khác. Thời hạn cho vay được xác định bằng số tiền đặt cọc
Người dân và người vay đạt được thỏa thuận về chuỗi thông qua hợp đồng thông minh. Tính năng này mang lại lợi ích bổ sung cho người gửi tiền và khả năng tiếp cận khoản vay không có bảo đảm cho người đi vay.
4.4. Giới hạn cung/vay
Khi một trong những tài sản thế chấp cơ bản sụp đổ nhanh hơn mức mà nhóm rủi ro có thể ngừng cho vay hoặc hủy niêm yết tài sản đó, giới hạn vay/cung cấp sẽ có hiệu lực, hạn chế nợ xấu có thể xảy ra do sự sụp đổ tài sản thế chấp.
Giới hạn vay/cung cấp rất quan trọng để giảm thiểu nợ xấu khi giá trị tài sản thế chấp giảm nhanh hơn các biện pháp quản lý rủi ro. Ví dụ: nếu người dùng đã cung cấp tài sản thế chấp A và giá trị của nó giảm xuống thì tài sản thế chấp của người dùng có thể bị thanh lý. Để tránh phá sản trong tình huống này, nền tảng đã bổ sung giới hạn vay.
Nền kinh tế mã thông báo
Nguồn cung tối đa: 100.000.000.000 (100 tỷ), nguồn cung lưu hành ban đầu: 25.000.000.000 (25 tỷ), định dạng mã thông báo: Linea ERC20 được bắc cầu bởi LayerZero. So sánh giá hiện tại là 0,00072 đô la Mỹ.
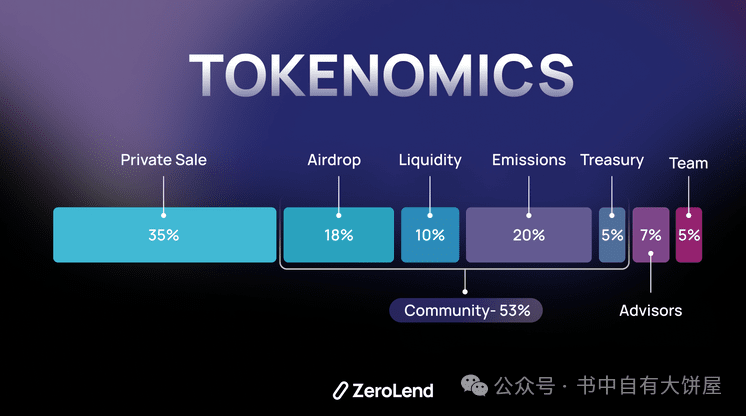
Đối với việc phân phối mã thông báo, bạn có thể thấy 35% doanh số bán hàng tư nhân, 18% airdrop, 10% phần thưởng thanh khoản, 20% phát thải, 5% nền tảng, 7% chuyên gia tư vấn và 5% nhóm. Dự án này là dự án mà tôi thấy cho đến nay nhóm đã lấy được ít tiền nhất và dành nhiều tiền nhất cho hoạt động bán hàng tư nhân và airdrop.
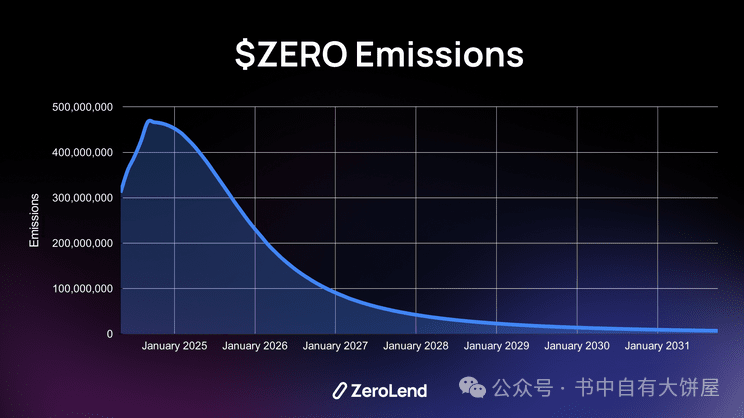
TVL của dự án hiện tại cũng đang tiếp tục tăng và hiện là 170 triệu USD.
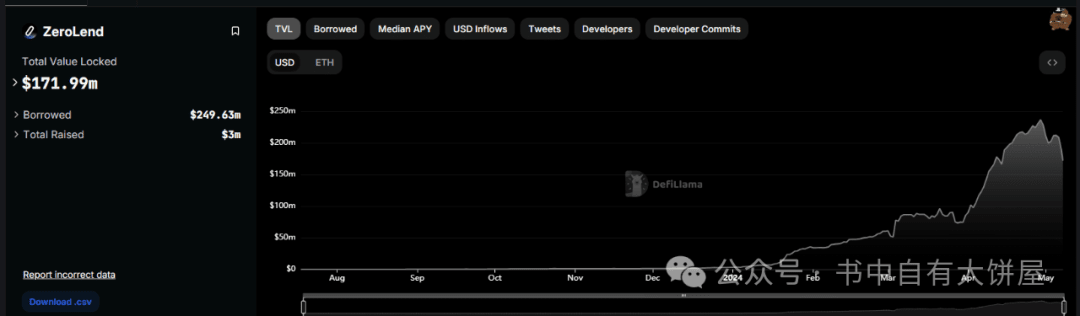
Cuối cùng, tóm lại, dự án này có thể được coi là một nền tảng cho vay mới trong thời kỳ hậu L2. So với các nền tảng L2 dòng OP, chẳng hạn như RDNT trên arb, hoặc sonne trên OP, TVL cao hơn nhiều. Sau đó nhìn vào các nền tảng cho vay hàng đầu như AAVE. TVL hiện tại là 10 tỷ, giá trị thị trường là 1,3 tỷ và FDV là khoảng 1,4 tỷ. Tỷ lệ đó gần như là 7 trên 1. So với AAVE, tvl của số 0 là 170 triệu, tương ứng với giá trị thị trường khoảng 25 triệu đô la Mỹ, vì vậy theo quan điểm này, giá trị thị trường của dự án hiện tại cao hơn một chút. Nhưng lợi thế lớn nhất của nó hiện nay là, thứ nhất, giá trị thị trường tổng thể hiện tại của nó thấp, chỉ hàng chục triệu, và thứ hai, TVL của nó tiếp tục tăng. Thứ ba, tỷ lệ hoàn vốn của cam kết mã thông báo của nó là 120%. Tất nhiên, có thể thấy rõ rằng nhóm dự án chỉ cho phép bạn cầm cố mã thông báo và cũng đưa ra 20% lượng phát thải, chỉ để thúc đẩy tăng trưởng, và. Bên dự án tự mình thực hiện rất ít việc đó nên có thể coi đây là một bên dự án tương đối tận tâm. (Nhưng tôi chỉ phát hiện ra sau khi đọc bình luận rằng bên dự án không phát hành airdrop? Xóa discord? Hiện tại, tôi không thể tham gia discord. Tôi cũng có năng lượng hạn chế và dữ liệu tôi lấy cũng là tài liệu chính thức, vì vậy nếu bên dự án không chơi theo lời hứa, nước có thể cuốn thuyền hoặc lật úp nó!) Về chiến lược mã thông báo, chúng ta vẫn nói về nó trên hành tinh.#DEFI2.0
#Layer2